
StoryEditor
Producenci
13.11.2019 00:00

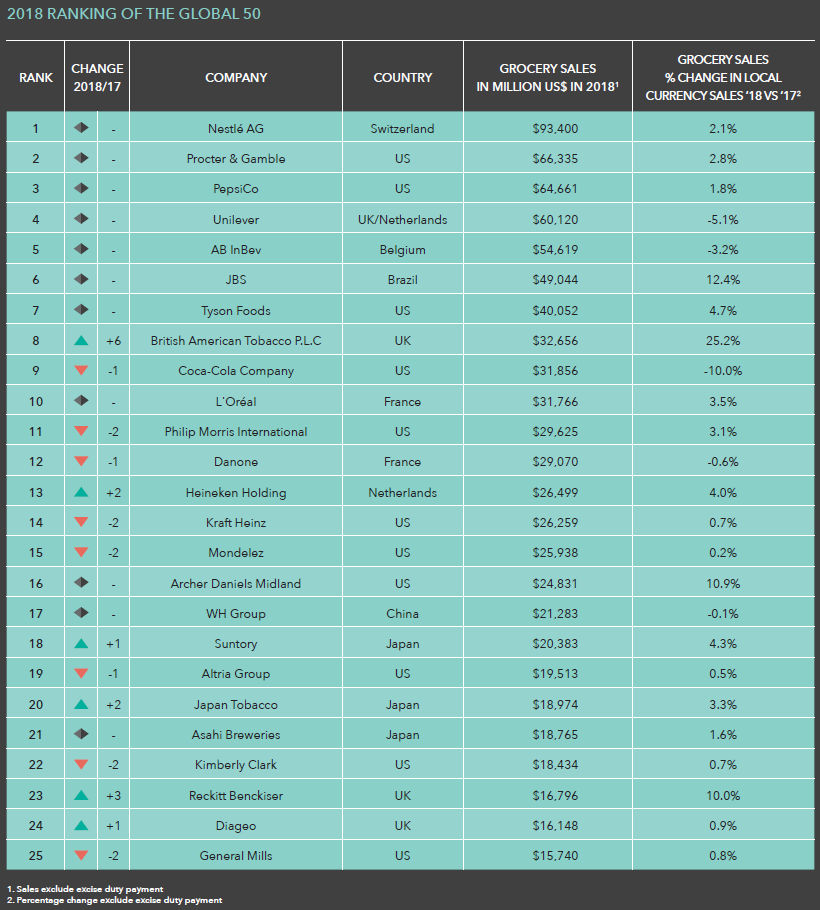
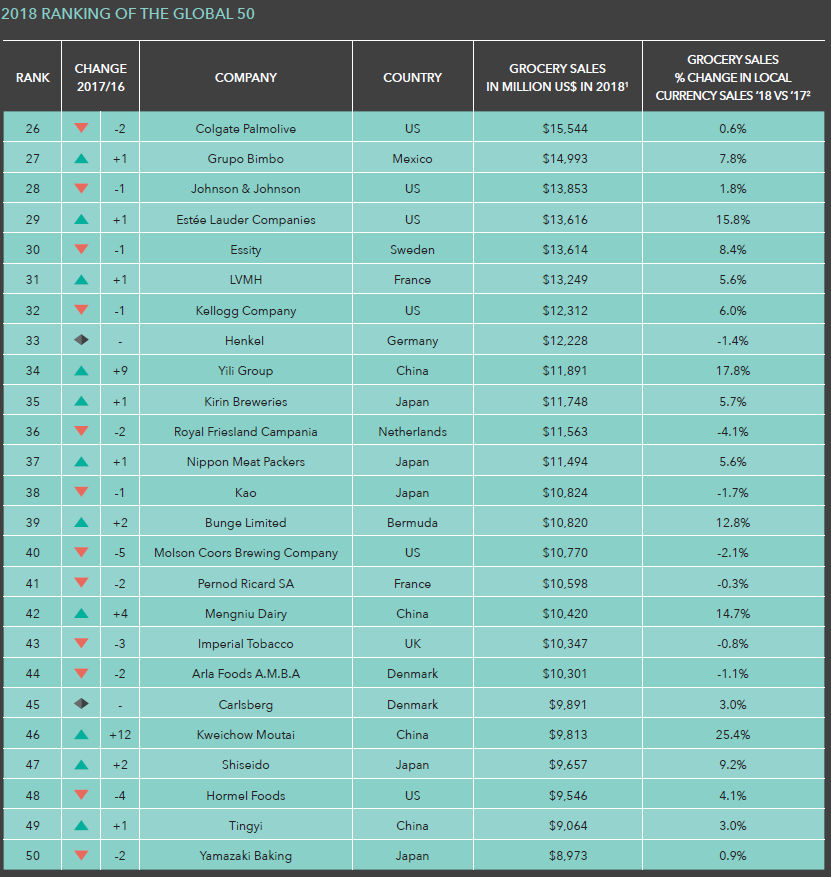
Ranking 50 największych graczy FMCG na świecie. L‘Oréal na 10. miejscu

To już 17. edycja raportu FMCG Global 50. Wynika z niego, że dwie firmy kosmetyczne - Estee Lauder oraz Shiseido skutecznie wykorzystały dynamiczny rozwój w branży, napędzając silniej swój globalny wzrost dużymi inwestycjami w e-commerce. Poza zestawieniem listy największych globalnych graczy FMCG, raport opisuje najbardziej aktualne zjawiska biznesowe na światowych rynkach konsumenckich oraz definiuje czynniki sukcesu liderów rankingu.

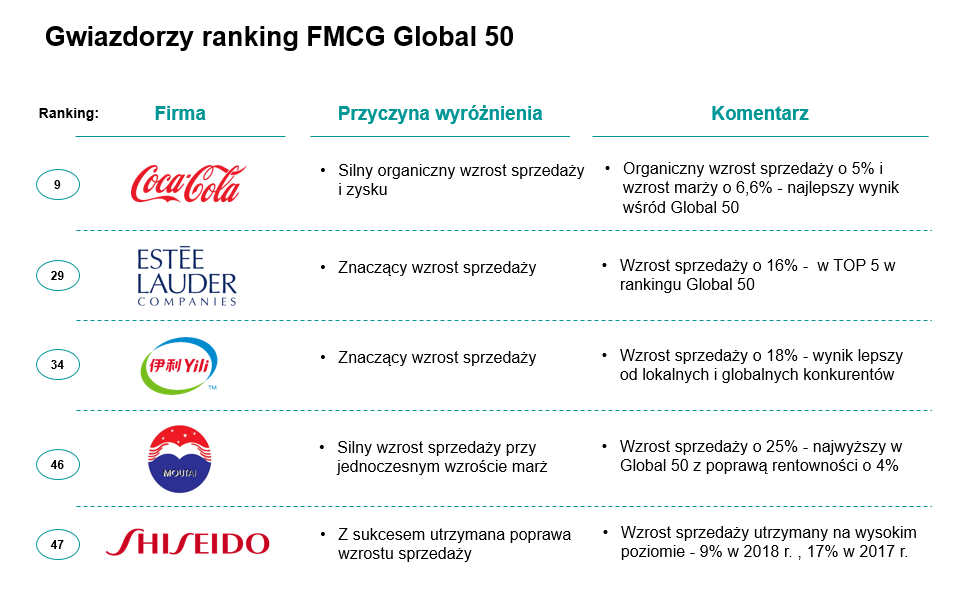
Międzynarodowa firma doradcza OC&C Strategy Consultants opublikowała najnowszy ranking największych firm konsumenckich na świecie. Skład listy rankingu FMCG Global 50 niewiele się zmienił w porównaniu z rokiem poprzednim. Brazil Foods wypadło z rankingu przesuwając się z 47 na 53 pozycję ze względu na 3 proc. spadek sprzedaży po przeniesieniu waluty do USD. Tym samym do elitarnej grupy największych graczy FMCG na świecie weszła chińska firma alkoholowa – Kweichou Moutai, która awansowała na 46 pozycję z 58 w 2017 roku, dzięki organicznemu wzrostowi cen (organic price mix growth).

W sumie tylko 5 firm doświadczyło zmian w rankingu więcej niż o trzy miejsca. Wśród firm zmieniających swoją pozycję na liście FMCG Global 50 można zauważyć silną dynamikę w sektorze kosmetycznym (np. Estee Lauder i Shiseido) oraz wśród chińskich firm (np. Yili, Mengniu i Kweichou Moutai).
Rok 2018 z rekordowymi zyskami dla globalnych graczy FMCG!

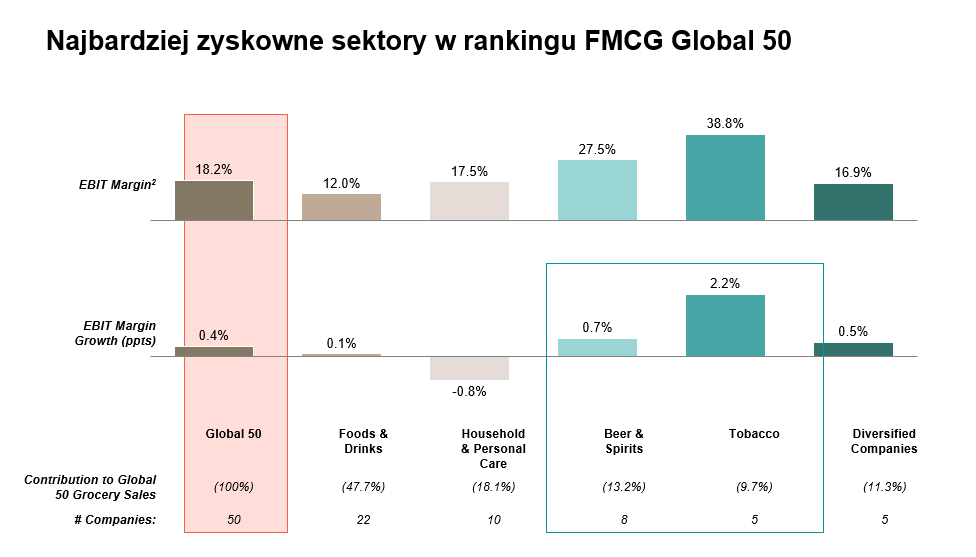
Firmy z najnowszego rankingu FMCG Global 50 odnotowały zdecydowany wzrost organiczny oraz wypracowały wyższe zyski. Wzrost organiczny światowych gigantów FMCG, wypracowany dzięki wzrostom wolumenu wyniósł 3,2 proc. w porównaniu z rokiem 2017. Mimo spowolnienia samego tempa wzrostu (3,4 proc. w porównaniu do 5,7 proc. w ubiegłym roku) to jednak marże wzrosły średnio o 0,4 proc. do poziomu 18,2 proc.

Wynik ten stanowi zdecydowany rekord dla wszystkich poprzednich edycji raportu. Wzrost marży netto wynika zarówno z poprawy marży brutto, jak również z ograniczenia kosztów operacyjnych średnio o 0,2 proc. Okazuję się, że mimo trudnych warunków biznesowych związanych z zmieniającymi się dynamicznie rynkami konsumenckimi, rosnącą konkurencją i presją ze strony inwestorów największym firmom FMCG udaje się wciąż odnosić wyraźne sukcesy!

Zdecydowanym liderem pod względem wzrostu marży okazała się branża tytoniowa - wzrost marży brutto o 1,7 proc. i obniżeni kosztów operacyjnych o 0,5 proc. Równie dobrze w tym obszarze radzą sobie firmy alkoholowe (Bear & Spirits) oraz spożywcze (Food & Drinks), które również odnotowały wzrost marży netto, ale głównie z powodu obniżenia kosztów operacyjnych. Jedynym tak naprawdę sektorem w całym rankingu FMCG Global 50 za rok 2018, w którym marże spadły (spadek marży netto o 0,8 proc.) okazały się firmy sprzedające artykuły gospodarstwa domowego oraz środki higieny osobistej (Household & Personal Care).
Chińscy gracze z roku na rok silniejsi na globalnym rynku FMCG!

Patrząc na listę FMCG Global 50 w dłuższej perspektywie czasu widać wyraźnie wzrost znaczenia firm z Azji na globalnym rynku FMCG. Tylko w ciągu ostatnich 10 lat liczba firm z Azji obecnych w rankingu FMCG Global 50 niemalże się podwoiła z 7 podmiotów w 2008 roku do 13 w 2018 roku, stanowiąc jednocześnie 15 proc. całkowitej sprzedaży wszystkich 50 firm zgromadzonych w rankingu.

Głównym motorem zjawiska wzmocnienia znaczenia Azji w rankingu jest wzrost firm z Chin (od zera do 5 firm na liście w ciągu ostatnich 10 lat). Firmy chińskie są szczególnie dostrzegalne w sektorach żywności i napojów - 4 na 5 chińskich firm w rankingu. Co więcej, wyniki pierwszego kwartału 2019 roku pokazują, że tempo wzrostu chińskich firm utrzymuje się, co pozwala spodziewać się dalszych wzrostów w kolejnych edycjach FMCG Global 50.

.

Prawdziwe Gwiazdy rankingu FMCG Global 50

Wśród wszystkich rosnących firm w rankingu FMCG Global 50 pięć z nich szczególnie wyróżnia się na tle pozostałych. Dwie firmy kosmetyczne - Estee Lauder oraz Shiseido skutecznie wykorzystały dynamiczny rozwój w branży, napędzając silniej swój globalny wzrost dużymi inwestycjami w e-commerce. Yili i Moutai – wschodzący chińscy giganci, odnotowujący wzrost odpowiednio o 18 proc. i 25 proc. oraz Coca-Cola, reprezentująca z kolei grupę tradycyjnych graczy na rynku żywności i napojów. Coca- Cola doprowadzając do silnego wzrostu organicznego na poziomie o 5 proc. oraz znacznego wzrostu marży udowodniła że doskonale radzi sobie z wschodzącą, dynamiczną konkurencją. Strategia dywersyfikacji produktowej i restrukturyzacji rozlewni okazała się operacyjnie bardzo skuteczna.
Najnowsze trendy w obszarze M&A na globalnym rynku FMCG

Wartość fuzji i przejęć w 2018 roku wśród firm zgromadzonych w rankingu FMCG Global 50 spadła o 48 proc. do wysokości 75 Bn USD. Sama liczba transakcji pozostała jednak na stosunkowo wysokim poziomie ( 55 transakcji w 2018 r. vs 60 w 2017 r.). W przeciwieństwie jednak do 2017 roku w 2018 nie było ani jednej spektakularnej transakcji, a wartość tylko jednej transakcji przekroczyła 10 Bn USD.

Główną siłą napędową fuzji i przejęć w 2018 roku było dążenie firm do przesunięcia swoich portfeli w kierunku rynków o szybszym wzroście - 4 najważniejsze akwizycje w 2018 były kierowane tym właśnie motywem. Zmiany w portfelach dokonywane przez wspomniane fuzje i przejęcia w 2018 roku odegrały ważną rolę w przywracaniu organicznych stóp wzrostu.

Dobrym przykładem kategorii produktów o szybkim potencjale wzrostu, w których odnotowano znaczące fuzje i przejęcia w 2018 roku, jest rynek kawy i rynek zdrowia (Consumer Health).Na rynek kawy premium, który dotychczas poprzez większość transakcji konsolidowało dwóch graczy, tj. Nestle i JAB, ze znacznym impetem wkroczyła Coca Cola, przejmując Costa Coffee. W branży Consumer Healthcare od jakiegoś czasu obserwuje się zjawisko odchodzenia firm farmaceutycznych od linii biznesowych typu Consumer Health na rzecz koncentracji na rynku leków, gdzie ich wiedza specjalistyczna i technologia stanowi o przewadze konkurencyjnej. Jednocześnie potencjał wzrostu branży Consumer Health przyciąga największych graczy FMCG, którzy posiadają zarówno wiedzę, kompetencje oraz zasoby do budowania marek i wprowadzania ich na rynek. Zjawisko to potwierdzają największe akwizycje topowych graczy rankingu FMCG Global 50 w 2018 roku. Tak właśnie, Unilever przejął część oddziału Consumer Healthcare w GSK, a P&G wykupił oddział Consumer Healthcare w firmie Merck.

Raport FMCG Global 50 to coroczne opracowanie międzynarodowej firmy doradczej OC&C Strategy Consultants, które prezentuje listę 50 największych firm FMCG na świecie. Raport jest jednym z najważniejszych dokumentów podsumowujących najbardziej aktualne zjawiska i trendy na globalnym rynku konsumenckim, ciesząc się dużym autorytetem w branży konsumenckiej oraz Private Equity. W tym roku mamy do czynienia z 17. edycją rankingu. Raport porządkuje gigantów z branży FMCG według przychodów, a następnie poddaje ich ocenie na podstawie szerszych wskaźników wzrostu.

OC&C Strategy Consultants to międzynarodowa firma doradcza z centralą w Londynie, która od ponad 30 lat doradza wiodącym firmom z branży consumer, retail i TMT w tworzeniu wygrywających strategii rynkowych. OC&C aktywnie wpiera fundusze z sektora Private Equity w największych transakcjach rynkowych we wspomnianych branżach.


wiadomoscihandlowe.pl
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
22.10.2026 15:44
Dove wprowadz na rynek perfumy z aromatem swojego kultowego mydła
Marka znana z kultowej kostki myjącej postanowiła przekuć swój produkt w zapach.Dove

Dove zamienia jeden ze swoich najbardziej rozpoznawalnych zapachów w limitowane perfumy. Nowy produkt, zaprojektowany z myślą o codziennym użyciu, ma trafić do sprzedaży 27 października. Marka odpowiada na wieloletnie prośby konsumentów, a jej debiut wpisuje się w szerszy trend: firmy kojarzone z pielęgnacją skóry wykorzystują rozpoznawalność swoich produktów, by rozwijać ofertę zapachową. Przykładem jest Nivea, która ma w swoim portfolio trzy kompozycje.

Dove wprowadza na rynek Dove Original Fragrance — limitowaną wodę zapachową inspirowaną aromatem kostki Dove Original Beauty Bar. Według marki konsumenci od lat prosili o udostępnienie tego zapachu w formie perfum. Nowa propozycja przenosi go z kategorii produktów do mycia i pielęgnacji do segmentu zapachów.

Produkt ma odtwarzać charakterystyczny aromat Beauty Bar w miękkiej, czystej i znajomej kompozycji przeznaczonej do codziennego noszenia. Za jej opracowanie odpowiada Ann Gottlieb, uznana twórczyni zapachów. Limitowany charakter edycji oraz silne powiązanie z rozpoznawalnym produktem marki mają podkreślać jej wyjątkowość.

Opakowanie nawiązuje do kultowego produktu

Dove Original Fragrance otrzyma flakon w kształcie kostki Beauty Bar. Szklaną butelkę wieńczy złota zakrętka z logo Dove. Projekt opakowania bezpośrednio odwołuje się do produktu, z którym konsumenci kojarzą zapach, i stanowi centralny element koncepcji nowej linii.

Marka wskazuje, że decyzja o wprowadzeniu perfum wynikała ze słuchania społeczności. Dana Paolucci, Head of Engagement Marketing w Dove U.S., określiła zapach kostki Original jako jeden z najbardziej rozpoznawalnych w branży beauty. Podkreśliła także, że nowa premiera jest ukłonem w stronę osób, które od pokoleń używają Beauty Bar.

image

GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia

Komunikacja produktu opiera się więc na dziedzictwie marki i zaangażowaniu konsumentów. Dove nie przedstawia zapachu jako zupełnie nowej historii, lecz rozwija skojarzenie, które już istnieje wokół jej produktu. To podejście pozwala połączyć znaną bazę odbiorców z ofertą z sąsiedniej kategorii.

Lista oczekujących na zakup Dove Original Fragrance ma zostać uruchomiona 22 października, a sprzedaż rozpocznie się 27 października. Marka nie podała w przekazanych informacjach ceny, wielkości flakonu ani planowanej liczby sztuk. Nie ujawniono również, czy produkt będzie dostępny poza rynkiem amerykańskim.

Pielęgnacja i zapachy w jednym portfolio

Premiera Dove nie jest pierwszym przypadkiem rozszerzenia oferty zapachowej przez markę kojarzoną przede wszystkim z pielęgnacją skóry. Nivea, należąca do hamburskiej spółki Beiersdorf AG, ma w bazie zapachów trzy perfumy. Najstarsza z wymienionych kompozycji pochodzi z 2015 roku, a najnowsza z 2019 roku. Wszystkie trzy zostały opracowane przez perfumiarkę Isabelle Abram.

Portfolio obejmuje Nivea Eau de Toilette — zapach dla kobiet i mężczyzn, Nivea Men — kompozycję dla mężczyzn, oraz Nivea Sun — zapach dla kobiet i mężczyzn. Zestawienie pokazuje, że marka pielęgnacyjna może rozwijać ofertę zarówno w kierunku produktów skierowanych do określonej grupy odbiorców, jak i kompozycji o charakterze uniseks.

Historia Nivea sięga 1882 roku, kiedy farmaceuta Paul Carl Beiersdorf założył firmę, która dała początek obecnemu przedsiębiorstwu. W przypadku tej marki przejście do perfum nie jest zatem nowym ruchem: wymienione pozycje ukazywały się w latach 2015–2019. Dove wchodzi w tę kategorię z innym punktem wyjścia — rozwija konkretny, rozpoznawalny zapach produktu pielęgnacyjnego i opiera premierę na ograniczonej edycji.

Dane dotyczące Nivea wskazują na trzy kompozycje w bazie, ale nie określają ich sprzedaży ani udziału w przychodach firmy. Podobnie w przypadku Dove dostępne informacje opisują produkt i terminy jego debiutu, lecz nie zawierają prognoz sprzedażowych. Nie ma więc podstaw do porównania skali obu przedsięwzięć w wymiarze komercyjnym.

image

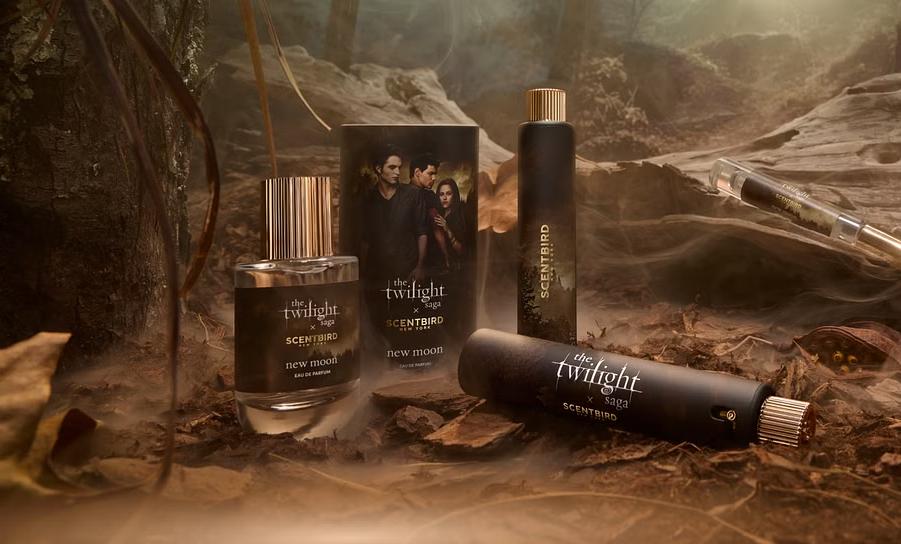
„Twilight” wraca w zapachu. Dlaczego beauty tak chętnie sięga po popkulturę?

Podobny ruch, co warto pamiętać, wykonała marka Huda Beauty, przenosząc do kategorii zapachów aromat kojarzony z jednym ze swoich pudrów. Perfumy Easy Bake inspirowane są zapachem pudru Easy Bake — produktu, który zdobył rozpoznawalność wśród użytkowniczek marki. W ten sposób Huda Beauty rozszerzyła istniejące skojarzenie produktowe na nową kategorię.

Takie premiery pokazują, jak marki kosmetyczne mogą wykorzystywać charakterystyczny zapach znanego produktu do budowania oferty perfumeryjnej. W przypadku Huda Beauty punktem wyjścia był puder, a w przypadku Dove — kostka Beauty Bar. Oba przykłady łączy odwołanie do rozpoznawalnych produktów i zapachów, które konsumenci już kojarzą z marką.

Dla branży kosmetycznej istotna jest sama droga od produktu pielęgnacyjnego do zapachu: rozpoznawalność marki i istniejące skojarzenia mogą stać się punktem wyjścia dla oferty w kolejnej kategorii. Dove wykorzystuje ten mechanizm, przekładając aromat Beauty Bar na limitowane perfumy. Nivea pokazuje z kolei, że portfolio zapachowe marki pielęgnacyjnej może obejmować kilka różnych kompozycji i utrzymywać się przez kolejne lata.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
21.10.2026 16:42
Rosyjski atak zniszczył część zakładu 2K. Produkcja wstrzymana
Rosyjski atak uszkodził zakład 2K w Ukrainie    Epicentr K

Rosyjski atak na ukraińsko-niemieckie przedsiębiorstwo 2K w Chmielnickim doprowadził do poważnych zniszczeń zakładu produkującego chemię gospodarczą, kosmetyki do włosów i artykuły higieniczne. Firma wstrzymała działalność i szacuje straty. Jednocześnie rynek produktów higienicznych w Rosji zmienia się pod wpływem sankcji i wycofywania części zagranicznych firm, a w Ukrainie rośnie zapotrzebowanie na usługi chirurgii plastycznej i rekonstrukcyjnej.

W tym artykule przeczytasz:

  • Rosyjski atak zniszczył część zakładu 2K
  • Sankcje zmieniają rynek produktów higienicznych w Rosji
  • Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Rosyjski atak zniszczył część zakładu 2K

19 października 2026 roku rosyjski atak na Chmielnicki doprowadził do poważnych zniszczeń w zakładzie ukraińsko-niemieckiej firmy 2K. Uszkodzone zostały część mocy produkcyjnych, infrastruktura przedsiębiorstwa oraz pomieszczenia biurowe. Produkcja została wstrzymana, a firma ocenia skalę zniszczeń i wysokość strat. Według przekazanych przez nią informacji żaden z pracowników nie ucierpiał. Nie podano terminu wznowienia działalności.

2K specjalizuje się w produkcji i dystrybucji chemii gospodarczej, kosmetyków do pielęgnacji włosów oraz artykułów higienicznych. Jej produkty są dostępne na rynku ukraińskim i zagranicznym pod markami Doctor Wash, Galax, Power De Luxe, Wash & Free, Family i Dallas.

Asortyment obejmuje m.in. środki do prania i pielęgnacji tkanin, preparaty myjące i czyszczące, szampony, maski oraz odżywki do włosów, a także mydła w płynie. Firma prowadzi również produkcję kontraktową (private label), wytwarzając towary pod markami należącymi do innych przedsiębiorstw.

image

NielsenIQ dla WK: Rynek beauty na rozdrożu [analiza]

Sankcje zmieniają rynek produktów higienicznych w Rosji

Po rozpoczęciu pełnoskalowej inwazji Rosji na Ukrainę w 2022 roku część zachodnich firm ograniczyła działalność na rosyjskim rynku lub rozpoczęła proces wycofywania się z niego. Sankcje i ograniczenia handlowe wpłynęły również na dostępność niektórych produktów oraz możliwości prowadzenia działalności przez międzynarodowe koncerny. W części kategorii powstała w ten sposób przestrzeń dla lokalnych producentów.

Przykładem jest Reckitt, właściciel m.in. marek z kategorii higieny i ochrony zdrowia. Z powodu sankcji unijnych oraz ograniczeń dotyczących dostaw i praw do marek rosyjska jednostka firmy rozwijała lokalne produkty, które miały zastępować część asortymentu niedostępnego na tamtejszym rynku. Jak informował Reuters, ograniczenia związane z sankcjami wpływały na wyniki działalności koncernu w Rosji.

W lipcu 2026 roku Reckitt uzgodnił sprzedaż rosyjskiego biznesu higienicznego spółce Arnest Management. Transakcja obejmuje m.in. zakład produkcyjny w Moskwie, około 400 pracowników oraz prawa do lokalnych marek. Koncern zachowuje natomiast prawa do swoich globalnych marek i rosyjską działalność w obszarze ochrony zdrowia.

image

Fundacja Feminoteka apeluje do firm kosmetycznych o wsparcie żołnierek na ukraińskim froncie

Przypadek Reckitt pokazuje, że zmiany na rosyjskim rynku nie ograniczają się do zastępowania importowanych produktów krajowymi odpowiednikami. Dotyczą także własności biznesów, zarządzania lokalnymi markami i możliwości dalszego prowadzenia działalności przez międzynarodowe firmy. Nie oznacza to jednak, że wszystkie kategorie kosmetyków i produktów higienicznych podlegają takim samym zmianom.

Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Wojna wpływa również na ukraiński rynek usług medycznych i estetycznych. Według informacji opublikowanych przez ukraiński portal UNIAN, powołujący się na przedstawicieli branży, zapotrzebowanie na chirurgię plastyczną w Ukrainie wzrosło od początku pełnoskalowej inwazji o około 100%. 

Wśród wskazywanych przyczyn są zabiegi odkładane wcześniej na później oraz większa skłonność części pacjentów do inwestowania w wygląd i samopoczucie. Jest to szacunek przytaczany przez przedstawicieli branży, a nie ogólnokrajowe dane statystyczne.

Na decyzje pacjentów wpływa również cena zabiegów. Według danych przytaczanych przez ukraińskie media niektóre usługi mogą kosztować w Ukrainie od dwóch do trzech razy mniej niż w krajach Unii Europejskiej i Stanach Zjednoczonych. Do popularnych procedur zaliczane są m.in. modelowanie owalu twarzy, lifting, powiększanie piersi i operacje nosa.

image

Michał Krygier, The Magnum Ice Cream Company: Kategoria lodów wymaga błyskawicznych decyzji [WYWIAD]

Rozwój rynku wiąże się jednak z problemami dotyczącymi kwalifikacji osób wykonujących zabiegi i nadzoru nad usługami estetycznymi. UNIAN zwracał uwagę na funkcjonowanie szarej strefy oraz trudności z jednoznacznym określeniem standardów i zasad wykonywania części procedur. 

W publikacjach branżowych pojawia się również szacunek, według którego w Ukrainie działa ponad 80 tys. specjalistów medycyny estetycznej. Liczby tej nie należy utożsamiać z liczbą lekarzy ani chirurgów plastycznych.

Osobnym obszarem jest chirurgia rekonstrukcyjna, potrzebna m.in. osobom z obrażeniami odniesionymi podczas wojny, bliznami, oparzeniami i ranami. Wymaga ona wysoko wykwalifikowanych zespołów medycznych i stanowi odrębny obszar rozwoju usług. Zapotrzebowanie na takie zabiegi może utrzymywać się długo po zakończeniu wojny, ponieważ leczenie części obrażeń i rekonstrukcja tkanek wymagają czasu oraz kolejnych etapów terapii.

Dla Europy Środkowo-Wschodniej istotne będzie połączenie rosnącego popytu na usługi estetyczne i rekonstrukcyjne z wysokimi standardami ich wykonywania. Konkurencja cenowa może przyciągać pacjentów, ale o długoterminowej pozycji rynkowej będą decydować również bezpieczeństwo, kwalifikacje specjalistów i zdolność do odpowiadania na zmieniające się potrzeby pacjentów.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
22. październik 2026 18:09