StoryEditor
Producenci
18.10.2022 00:00

W jakiej kondycji są polskie firmy kosmetyczne? [Raport PKO BP]

Ostatnie lata przyniosły gwałtowny wzrost firm zajmujących się kosmetykami. W bazie REGON w 2021 r. zarejestrowanych było ponad 1200 podmiotów zajmujących się produkcją kosmetyków i wyrobów toaletowych, przy czym 90 proc. to mikrofirmy. Ubiegły rok był dla firm z sektora bardzo doby, bieżący przyniósł pogorszenie wyników.

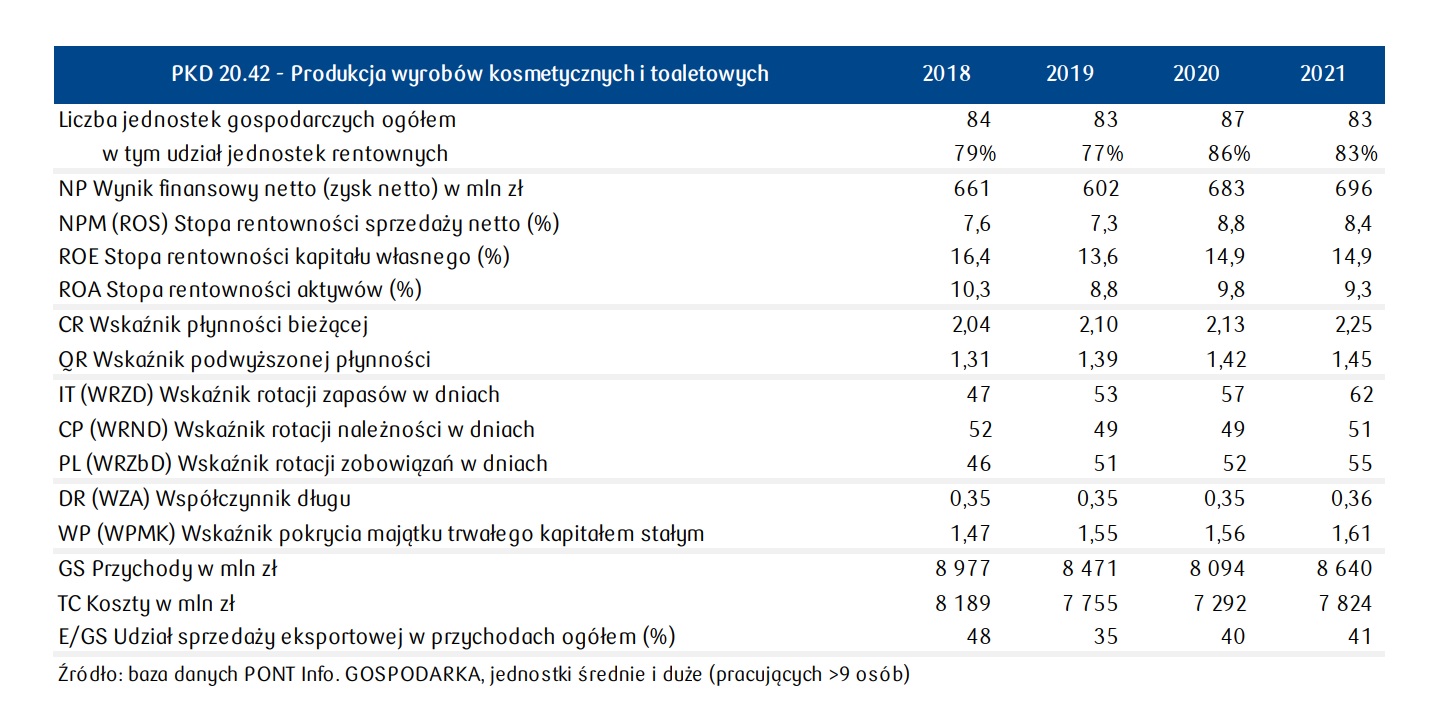
W bazie REGON, w klasie PKD 20.42 – produkcja wyrobów kosmetycznych i toaletowych zarejestrowanych jest ponad 1200 podmiotów, przy czym 90 proc. z nich to mikrofirmy – czytamy w raporcie sektorowym PKO BP „Branża kosmetyczna w Polsce 2022”. W 2021 r. w firmach z branży pracowało ponad 15 tys. osób. 83 firmy zatrudniały powyżej  9 osób. 83 proc. firm było rentownych.

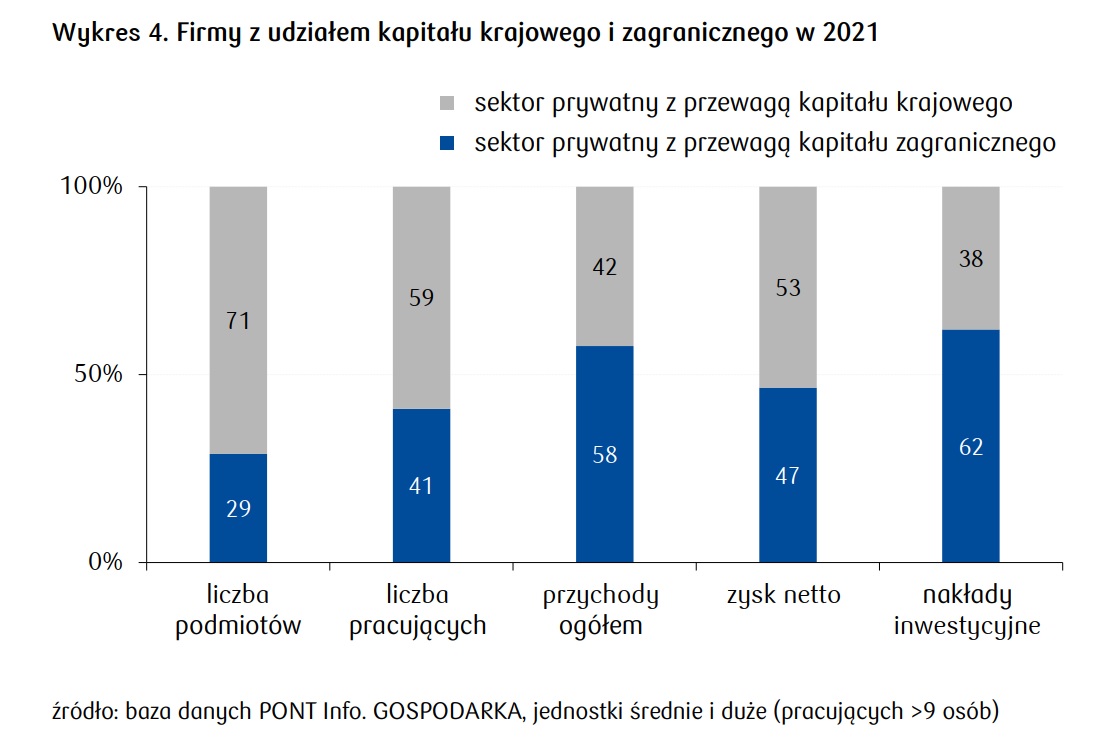
Polskie firmy nadal nie oddały pola koncernom. W 59 firmach (71 proc. ogółu) przeważa kapitał krajowy (wśród nich m. in. Ziaja, Dr Irena Eris, Eveline Cosmetics, Inglot, Bielenda, Delia); ich udział w przychodach ogółem branży na koniec 2021 sięgał 42 proc., a w zysku netto 53 proc. 24 podmioty z przewagą kapitału zagranicznego (w Polsce produkują największe światowe koncerny jak Beiersdorf, L'Oréal, Colgate-Palmolive, Oriflame czy Avon) wypracowują 58 proc. przychodów branży i 47 proc. wyniku finansowego.

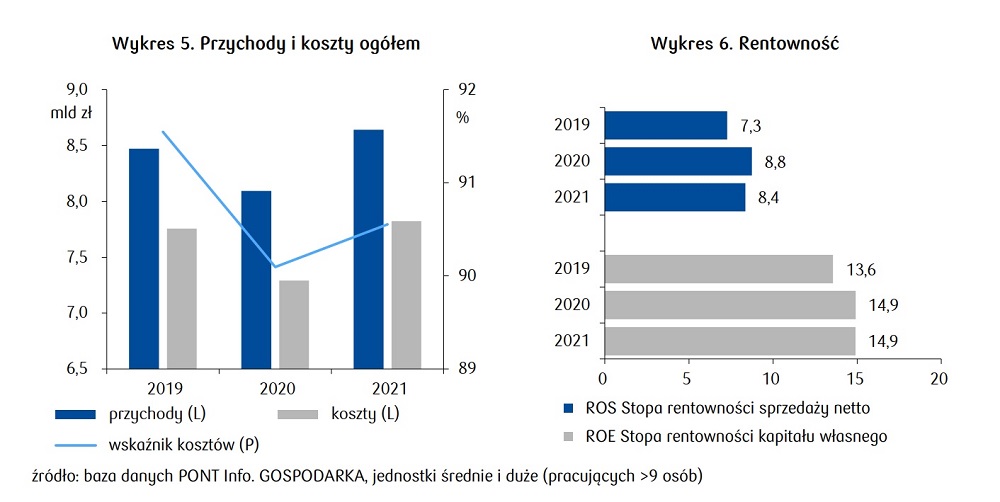
W 2021 r. firmy kosmetyczne zatrudniające powyżej 9 osób radziły sobie lepiej pod względem rentowności niż inne sektory przemysłowe. Jak podają analitycy z PKO BP, branża osiągnęła przychody ogółem w wysokości 8,6 mld zł (+6,7 proc. r/r) przy kosztach działalności 7,8 mld zł (+7,3 proc. r/r). Wynik finansowy netto zwiększył się o 1,9 proc. r/r. Znaczący wpływ na przychody ogółem miała sprzedaż eksportowa (w 2021 przychody z eksportu wzrosły o 9,8 proc. r/r).

Natomiast pierwsze miesiące 2022 przyniosły pogorszenie wyników producentów wyrobów kosmetycznych i toaletowych – czytamy w raporcie. Przychody dużych firm o zatrudnieniu powyżej 49 osób, dla których GUS udostępnił dane, zmniejszyły się o 7,6 proc. r/r, co przy ograniczeniu kosztów o 4,5 proc. r/r, zmniejszyło wynik finansowy netto o 37,2 proc. r/r. Rentowność sprzedaży netto pogorszyła się o 2,9 pp r/r, do 6,3 proc.

Czytaj także: Spada sprzedaż eksportowa polskich kosmetyków 

Od 2023 r. rynek kosmetyków będzie rósł średniorocznie o 5,5 proc.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
28.09.2026 13:37
Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów
Sklep Armani w centrum Mirdif w Dubaju.Challiyan, CC BY-SA 4.0, via Wikimedia Commons

Giorgio Armani pozostawił spadkobiercom instrukcję sprzedaży początkowo 15 proc. udziałów w grupie. Teraz firma przygotowuje się do rozmów z trzema wskazanymi przez projektanta potencjalnymi inwestorami: L’Oréal, LVMH i EssilorLuxottica. W tle są zmiany strategiczne, spadek przychodów oraz próba zwiększenia znaczenia bardziej marżowych kategorii, w tym akcesoriów.

Według Financial Times w najbliższych tygodniach przedstawiciele grupy Armani mają rozpocząć formalne rozmowy z trzema potencjalnymi inwestorami wskazanymi przez Giorgio Armaniego. Chodzi o LVMH, właściciela m.in. licznych marek luksusowych, koncern kosmetyczny L’Oréal oraz grupę EssilorLuxottica, właściciela m.in. marki Ray-Ban. Przedmiotem rozmów ma być sprzedaż mniejszościowego pakietu udziałów.

Decyzja jest następstwem testamentowych wskazań Giorgio Armaniego, który przez dekady utrzymywał ścisłą kontrolę nad założoną przez siebie grupą. Projektant zmarł we wrześniu 2025 r. w wieku 91 lat. Wcześniej, chcąc zachować niezależność firmy, przez lata odrzucał możliwość jej przejęcia przez większy koncern.

15 proc. udziałów do podziału

Zgodnie z planem pozostawionym przez Armaniego spadkobiercy mają sprzedać początkowo 15 proc. udziałów w grupie w ciągu 18 miesięcy od jego śmierci. Jednym z rozważanych scenariuszy jest podział tego pakietu pomiędzy trzy wskazane firmy: LVMH, L’Oréal i EssilorLuxottica. Jak podaje Financial Times, rozmowy na ten temat były dotąd prowadzone nieformalnie.

Żaden z potencjalnych inwestorów nie sygnalizuje jednak, według osób cytowanych przez dziennik, gotowości do przejęcia dużego pakietu udziałów. W przypadku EssilorLuxottica znaczenie ma przede wszystkim istniejąca współpraca biznesowa. Koncern ma umowę licencyjną z Armani na produkcję i dystrybucję okularów obowiązującą do 2038 r.

image

Spadkobiercy Giorgio Armani wystawią na sprzedaż część udziałów modowego giganta

Podobnie wygląda sytuacja L’Oréal. Koncern kosmetyczny posiada umowę licencyjną z Armani obowiązującą aż do 2050 r. Współpraca obejmuje biznes beauty, dlatego dla L’Oréal potencjalna inwestycja w grupę modową mogłaby być przede wszystkim sposobem na zabezpieczenie długoterminowej relacji z jedną z najważniejszych marek luksusowych.

L’Oréal ma doświadczenie w inwestowaniu w marki modowe. Koncern objął m.in. udział w Jacquemus, jednak nie zarządza bezpośrednio jego działalnością operacyjną. W przypadku Armani jego podstawowym biznesowym interesem pozostaje rozwój segmentu kosmetycznego działającego na podstawie licencji.

Armani szuka wzrostu w akcesoriach

Rozmowy z potencjalnymi inwestorami zostały opóźnione przez trwającą wewnątrz grupy reorganizację. Pierwotnie miały rozpocząć się w czerwcu, obecnie ich termin przewidywany jest na koniec września lub początek października.

Firma jednocześnie pracuje nad nową strategią z udziałem Boston Consulting Group. Jej elementem ma być uporządkowanie pozycjonowania poszczególnych marek oraz zwiększenie udziału kategorii o wyższej marży, przede wszystkim akcesoriów.

Grupa Armani obejmuje m.in. Giorgio Armani, Emporio Armani i linię haute couture Armani Privé, a także działalność hotelarską, restauracyjną i wyposażenie wnętrz. Za zmianę kierunku jednej z najważniejszych marek odpowiadać będzie Dario Vitale, który został powołany do kierowania rozwojem Emporio Armani.

Emporio odpowiada za niemal jedną trzecią rocznych przychodów grupy. Przy łącznych przychodach wynoszących w 2025 r. 2,19 mld euro oznacza to skalę około 730 mln euro rocznie, przy założeniu udziału na poziomie jednej trzeciej.

Vitale ma odświeżyć pozycjonowanie Emporio Armani i nadać marce wyraźniejszą tożsamość. Projektant wcześniej pracował przy rozwoju Miu Miu, marki należącej do Prada Group. Jednocześnie ma uczestniczyć w rozwoju segmentu akcesoriów Giorgio Armani.

Przychody spadają, EBITDA rośnie

Zmiany strategiczne zachodzą w okresie osłabienia wydatków konsumentów na dobra luksusowe. Przychody grupy Armani zmniejszyły się w 2025 r. o 2,8 proc., do 2,19 mld euro. Był to drugi kolejny rok spadku. W 2024 r. przychody obniżyły się o 5 proc.

Jednocześnie grupa poprawiła wynik EBITDA. W 2025 r. wyniósł on 153 mln euro, czyli o 3,2 proc. więcej niż rok wcześniej. Według informacji Financial Times wzrost był efektem m.in. redukcji kosztów oraz lepszych wyników Armani Privé.

image

Polak trafia do centrali L’Oréal. Krzysztof Bożek obejmuje stery marek Armani i Valentino na Europę

Dla potencjalnych inwestorów istotna będzie jednak także wycena grupy. W otoczeniu Armani pojawia się wartość sięgająca około 10 mld euro, podczas gdy potencjalni inwestorzy mają oceniać wartość przedsiębiorstwa na 3–7 mld euro. Tak duża różnica może być jednym z głównych punktów spornych podczas rozmów.

Jeżeli nie uda się znaleźć inwestora zaakceptowanego przez spadkobierców, alternatywą pozostaje debiut giełdowy. Na razie priorytetem jest jednak przygotowanie grupy do funkcjonowania bez jej założyciela.

Zmiany obejmują również radę dyrektorów. Do organów zarządzających dołączyli m.in. Marco Bizzarri, były szef Gucci, oraz Federico Marchetti, założyciel Yoox. Funkcję przewodniczącego objął wieloletni współpracownik Armaniego Leo Dell’Orco.

Dla branży beauty szczególne znaczenie ma potencjalne zaangażowanie L’Oréal. Koncern jest już związany z Armani wieloletnią umową licencyjną, a ewentualne wejście kapitałowe oznaczałoby dodatkowe powiązanie producenta kosmetyków z jedną z największych włoskich grup luksusowych. Jednocześnie skala całej transakcji i przyszła struktura właścicielska Armani pozostają przedmiotem negocjacji.

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

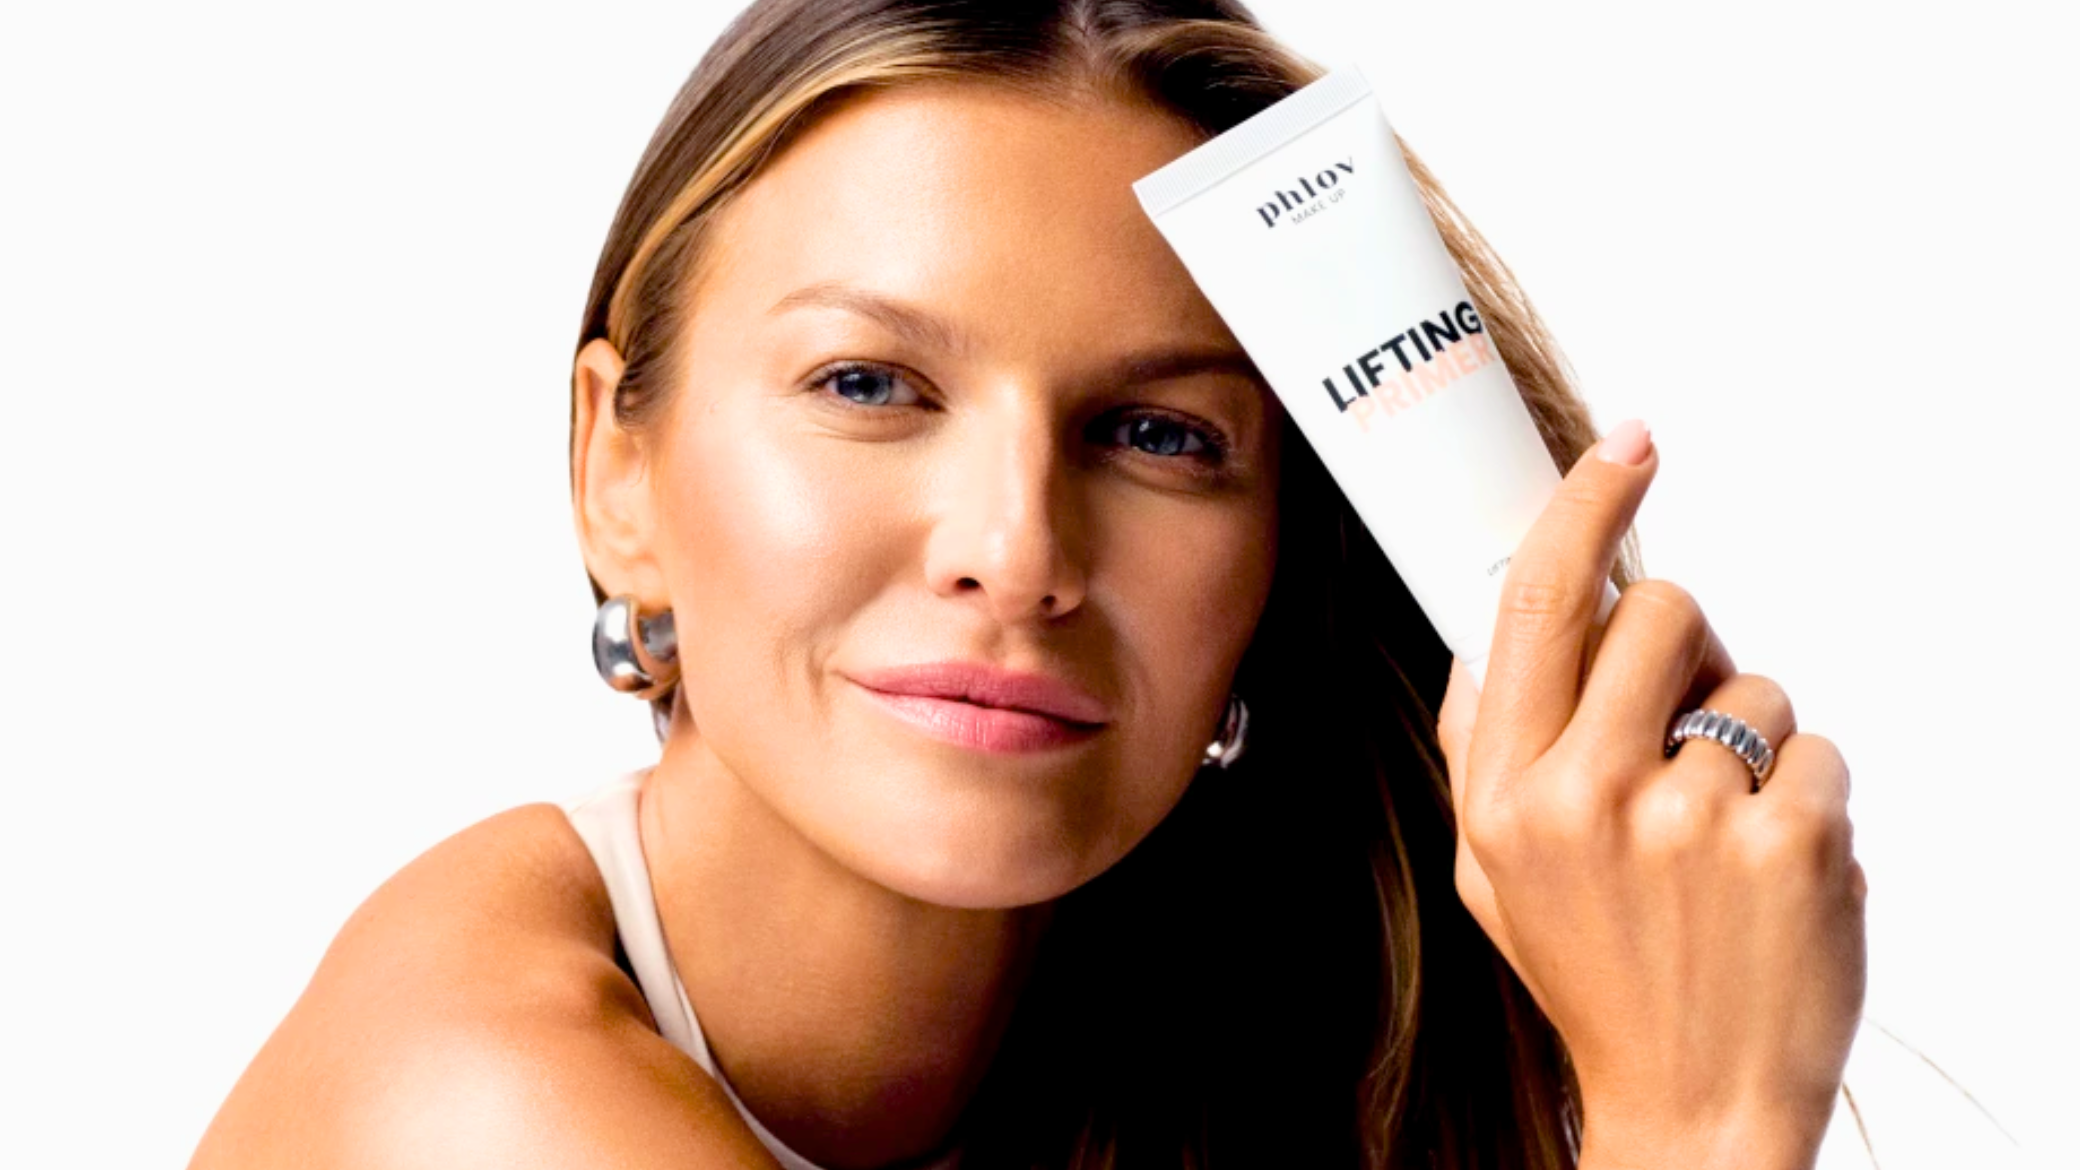
Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
29. wrzesień 2026 14:29