StoryEditor
Rynek i trendy
20.12.2023 08:00

Justyna Żerańska, Polski Związek Przemysłu Kosmetycznego: Zmiany środowiskowe będą najbardziej problematyczne. Potrzebny jest silny głos branży [Prognozy na 2024]

Dr inż. Justyna Żerańska, dyrektor generalna, Polski Związek Przemysłu Kosmetycznego / Marcin Kontraktewicz
Rośnie liczba firm zajmujących się produkcja kosmetyków, zarazem 90 proc. z nich to firmy mikro i małe. Widzimy u wielu tendencje wzrostowe, ale mamy też sygnały o upadłościach. Dla branży dużym problemem jest zmienne otoczenie regulacyjne i tempo prac nad poszczególnymi aktami prawnymi, narzucane w Brukseli. Nigdy tylu zmian nie wdrażaliśmy w jednym czasie, a najtrudniejsze są wyzwania środowiskowe. W przyszłość patrzymy jednak z optymizmem, kosmetyki to produkty niezbędne, a efekt szminki pozwolił przetrwać trudne momenty w przeszłości – mówi dla wiadomoscikosmetyczne.pl dr inż. Justyna Żerańska, dyrektor generalna Polskiego Związku Przemysłu Kosmetycznego.

W jakiej kondycji znajdują się firmy kosmetyczne w Polsce? Wchodzimy w ten rok z większą, czy z malejącą liczbą firm?

Zgodnie z danymi GUS liczba firm z produkcją kosmetyków w PKD w 2023 r. wynosiła 1306 i zwiększyła się o 76 w stosunku do 2022 r.  – to stan na październik 2023 r. Około 90 proc. wszystkich podmiotów to firmy mikro i małe. Można zatem ostrożnie powiedzieć, że biznes kosmetyczny wciąż się nad Wisłą rozwija i jest atrakcyjny dla inwestorów i kreatorów. O kondycji firm definitywnie bałabym się mówić, bo profili działalności, modeli biznesowych czy rodzajów portfolio firm kosmetycznych jest tyle, ile podmiotów. Widzimy u wielu tendencje wzrostowe, ale mamy też sygnały o upadłościach. Nie widać na razie odchyleń od normy.

Czy z perspektywy Związku widać postępującą konsolidację branży i czy spodziewacie się, że będzie się ona nasilała?

Ostatnie tygodnie pokazały, że zmiany mogą dziać się w każdej chwili, w każdych warunkach – nawet takich, które pozornie nie są dla biznesu sprzyjające. Ale nie mamy sygnałów z rynku, że konsolidacje nasilą się w nadchodzących miesiącach. Zauważamy jednak, że coraz częściej jest to strategia na rozwój firmy. Wzbogacanie portfolio o nowe kategorie produktowe, ciekawe i innowacyjne start-upy lub przeciwnie – rozpoznawalne już marki z oddaną grupą konsumentów. Firmy robią te kroki, żeby urozmaicać swoją ofertę i dywersyfikować portfolio i źródła przychodów. 

Z jakimi największymi problemami mierzą się dziś firmy działające w branży kosmetycznej w Polsce?

Wydaje mi się, że dużym problemem jest zmienne otoczenie regulacyjne i tempo prac nad poszczególnymi aktami prawnymi, narzucane w Brukseli. Zmian jest tak wiele i wprowadzane są tak szybko, że dostosowanie się do nich – biorąc pod uwagę specyfikę planowania procesów produkcyjnych w branży – bywa coraz większym wyzwaniem. Firmy deklarują, że działy R&D mają za mało przestrzeni na pracę kreatywną nad nowymi recepturami, ponieważ ciągle muszą reformułować, jak tylko uporają się z jakimś składnikiem, przychodzą kolejne i jest ich coraz więcej. Z niepokojem patrzymy na dążenia KE do grupowego regulowania składników – wówczas jednocześnie kilka, kilkanaście na raz będzie w takim procesie. Ogromnym wyzwaniem są działania regulacyjne na każdym etapie powstawania produktu kosmetycznego.

Poza wspominanymi wyżej surowcami, trwają prace nad regulacjami dla opakowań – PPWR, kosmetyków, jako produktów gotowych – tutaj zmiany w oczekiwanym przez nas tekście rewidowanego rozporządzenia kosmetycznego CPR oraz ESPR, czyli ekoprojektowania.

Kolejny etap tworzenia to praca nad komunikacją do konsumenta. Tutaj również zmiany z tytułu dyrektyw, wycelowanych w problem greenwashingu nakładają zupełnie nowe wymagania na przedsiębiorców komunikujących swoje osiągnięcia w dziedzinie wpływu produktu na środowisko. Koło zamykają wytyczne dla odpadów po kosmetykach i zanieczyszczenia ścieków komunalnych. Nigdy wcześniej nie wdrażaliśmy tylu regulacji praktycznie w jednym czasie. Choć te projekty jeszcze trwają i będą zapewne okresy przejściowe, to i tak nie będzie łatwo pozostać w grze firmom niegotowym zawczasu.  

Jakie będą najpoważniejsze wyzwania, które stoją przed całą branżą w 2024 r.? Czy uważa Pani, że sektor jest w stanie im podołać? Wydaje się, że rozporządzenia unijne związane z Zielonym Ładem, dotyczące choćby GOZ i recyklingu opakowań, są nie do spełnienia. Czy to będą po prostu martwe przepisy, jeśli wejdą w życie?

Zmiany regulacyjne w obszarze środowiska są potrzebne i mamy tego pełną świadomość jako branża. Problem tkwi w tym, że projektujący je legislatorzy i decydenci polityczni często są zamknięci na uwagi dotyczące wymiaru ich praktycznego wdrażania i funkcjonowania w nich przemysłu. Rozporządzenia wynikające z tej samej zielonoładowej polityki przynoszą przeciwstawne dążenia, jak np. minimalizacja opakowań vs. więcej informacji dla konsumenta na opakowaniu i to bez dopuszczonej digitalizacji. Musimy jako organizacja wyłapywać takie problemy czy nieścisłości i nagłaśniać je w toczących się procesach. Takich sytuacji jest więcej, dlatego liczymy, że głos przemysłu będzie jeszcze silniejszy w nowych warunkach politycznych. Każdy kolejny wymóg podnosi koszty i zwiększa obciążenia administracyjne dla branży, więc jest wyzwaniem.

Wracając do pytania, tak, wyzwania środowiskowe rzeczywiście są najbardziej problematyczne i będzie trzeba się na nich skupić, dalej realizując wszystkie wcześniejsze obszary naszego funkcjonowania. Stabilnie stoimy na nodze, którą nazywamy bezpieczeństwo dla człowieka i budujemy drugą nową dla równowagi – poznajemy wpływ produktu, jako całości na środowisko.

Jak to, co czeka nas w przyszłym roku, przełoży się na branżę kosmetyczną w Polsce, na rentowność firm i ich dalsze działanie?

Wysoka inflacja i wzrastające ceny surowców i opakowań, konieczność inwestycji w rozwiązania „prośrodowiskowe” sprawiają, że firmom nie jest lekko.  Niestabilne warunki weryfikują gotowość graczy do przetrwania. Branża odnotowuje nominalne wzrosty sprzedaży, ale umiemy interpretować te słupki. Wiemy, co je napędza. Jednak staramy się patrzeć w przyszłość optymistycznie, wszak „efekt szminki” pozwolił nam przetrwać trudne momenty w przeszłości. Kosmetyki to absolutnie wyjątkowe i niezbędne w naszym życiu produkty, więc są wysoko na liście naszych priorytetów. 

Jakich tendencji spodziewacie się w eksporcie? Od producentów słyszę, że coraz trudniej jest np. pozyskać dotacje na targi zagraniczne. Czy to jest też przyczyna tego, że mniej polskich firm wystawiło się ostatnio na targach Cosmoprof, czy po prostu zmienia się model biznesowy robienia transakcji?

Rzeczywiście jest pewien impas w programach wspierania eksportu kosmetyków. Wraz z końcem 2022 r. skończył się program finasowania promocji branży przez Ministerstwo Rozwoju i Technologii, a nowy nie został uruchomiony, więc np. podczas Cosmoprof Bologna zabrakło stoiska narodowego. Powstała więc finansowa dziura, którą niestety dało się zaobserwować, a którą dodatkowo pogłębiły rosnące koszty budowy stoisk. Nawet niewielkie stoisko to olbrzymia inwestycja, wykraczająca poza możliwości wielu przedsiębiorstw.

Będziemy mocno pracować, by środków w 2024 i kolejnych latach było więcej i by docierać lepiej z promocją dostępnych narzędzi eksportowych do firm. Jesteśmy w stałej relacji z ministerstwem i przekonujemy o niezbędnych zmianach w kryteriach przyznawania środków, czego efekty powinny być zauważalne przy kolejnych naborach.  Jesteśmy przekonani, że wciąż spotkania face to face są ważnym elementem modelu biznesowego w naszej branży.

Z drugiej strony obserwujemy, że targi zwracają się dopiero w perspektywie długofalowej, na zwrot z inwestycji firmy czekają czasami kilka lat. Próbują więc innych modeli, czasami właśnie z przyczyn finansowych, a czasami z powodu wyczerpania się tego modelu w rozwoju danej firmy.

Na jakich działaniach przede wszystkim Związek zamierza się skupić w przyszłym roku?

Chcemy jeszcze mocniej osadzić się na pozycji eksperta ds. rynku kosmetycznego w Polsce, by nasz głos był bardziej słyszalny w instytucjach polskich i europejskich. Jest to dla nas szczególnie ważne, ponieważ ten rok będzie kluczowy dla fundamentalnego dla branży rozporządzenia kosmetycznego. Będziemy prowadzić analizę wpływu ekonomicznego tych zmian w EKES (Komitet Ekonomiczno-Społeczny) – i to jest ogromnie ważne zadanie na 2024 r., do którego już się przygotowujemy. W planach także ciekawe publikacje pokazujące nasz sektor w nowym świetle, z różnych perspektyw. Mamy nadzieję, że dzięki temu łatwiej będzie nam przywrócić właściwy i skuteczny dialog społeczny, w którym uczestnicy rynku będą mieli realny wpływ na powstające regulacje, a te będą opierać się na nauce i faktach.

Mamy też do wykonania podsumowanie prac 3-letniej kadencji naszych władz, organizację walnego zgromadzenia członków i rewizję naszej strategii. Słowem – ręce pełne pracy. Jak zawsze.


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
13.10.2026 16:05
Sephora zwiększa udziały w rynku. LVMH ujawnia wyniki za trzeci kwartał
LVMH poniżej oczekiwań analityków. Sephora i kosmetyki na plusieShutterstock

LVMH zakończył trzeci kwartał 2026 roku ze wzrostem sprzedaży organicznej o 1 proc., poniżej oczekiwań analityków. Podczas gdy segment mody i wyrobów skórzanych tracił, na znaczeniu zyskiwały perfumy, kosmetyki kolorowe i sprzedaż detaliczna Sephory. Wyniki pokazują, że poszczególne części rynku luksusowego radzą sobie dziś bardzo różnie.

W tym artykule przeczytasz:

  • Wyniki LVMH nie spełniły oczekiwań
  • Perfumy i kosmetyki Diora oraz Guerlain na plusie
  • Sephora rośnie szybciej niż reszta grupy
  • Moda traci, beauty pozostaje bardziej odporne
  • Co wyniki LVMH mówią o rynku beauty?

Wyniki LVMH nie spełniły oczekiwań

Grupa LVMH, właściciel m.in. Parfums Christian Dior, Guerlain i sieci Sephora, odnotowała w trzecim kwartale 2026 roku przychody w wysokości 18,5 mld euro. Sprzedaż organiczna wzrosła o 1 proc. rok do roku, podczas gdy konsensus analityków cytowany przez Reutersa zakładał wzrost o 1,3 proc. Po dziewięciu miesiącach roku przychody grupy wyniosły 57,1 mld euro, co oznacza wzrost organiczny o 2 proc.

Wyniki nie spełniły oczekiwań rynku, a akcje LVMH spadły we wtorkowym handlu w Paryżu. Na kondycję grupy nadal wpływa osłabiony popyt na dobra luksusowe w Chinach. Nie wszystkie segmenty biznesu radziły sobie jednak równie słabo. Dział Perfumes & Cosmetics oraz Selective Retailing, do którego należy Sephora, wykazały wzrost w ujęciu organicznym.

Perfumy i kosmetyki Diora oraz Guerlain na plusie

Segment Perfumes & Cosmetics wygenerował w trzecim kwartale 2,01 mld euro przychodów, notując 1-procentowy wzrost organiczny. Po trzech kwartałach sprzedaż wyniosła 5,92 mld euro i pozostawała stabilna w ujęciu organicznym.

W przypadku Parfums Christian Dior wyniki wspierały premiery zapachowe, w tym J’adore Intense, Sauvage Extrait i Dior Addict. Marka odnotowała również dobre rezultaty w makijażu, szczególnie w liniach Forever i Backstage.

Wzrost raportował także Guerlain, któremu sprzyjała oferta zapachów oraz pomadka Rouge G. Wyniki pokazują, że innowacje produktowe i rozwój rozpoznawalnych linii pozostają istotnymi czynnikami sprzedaży w segmencie prestiżowych kosmetyków.

image

Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów

Sephora rośnie szybciej niż reszta grupy

Mocniejszym punktem wyników LVMH okazał się Selective Retailing. Segment ten zwiększył sprzedaż organiczną o 8 proc. w trzecim kwartale, a jednym z jego głównych motorów wzrostu pozostaje Sephora.

Sieć zyskuje udział w rynku dzięki szerokiej ofercie znanych marek, ekskluzywnym premierom i poszerzaniu asortymentu. Wśród wymienionych przez grupę nowości znalazły się produkty Rhode oraz chińskich marek kosmetycznych. Sephora kontynuuje również ekspansję geograficzną – w ostatnim okresie rozwijała działalność w Belgii i Chorwacji.

Wynik segmentu pokazuje znaczenie specjalistycznej dystrybucji beauty w strukturze LVMH. W przeciwieństwie do części rynku dóbr luksusowych, która pozostaje pod presją słabszego popytu, Sephora może korzystać z zainteresowania konsumentów różnorodną ofertą kosmetyczną, nowymi markami i produktami dostępnymi na wyłączność.

Moda traci, beauty pozostaje bardziej odporne

Kontrast między poszczególnymi działami LVMH jest wyraźny. W trzecim kwartale sprzedaż organiczna w segmencie Fashion & Leather Goods spadła o 5 proc., podczas gdy rynek oczekiwał spadku o 1,8 proc. Wyhamował również wzrost w zegarkach i biżuterii.

Presja jest szczególnie widoczna w Azji. Sprzedaż grupy w regionie spadła o 5 proc. rok do roku, a słabszy popyt w Chinach pozostaje jednym z głównych problemów branży luksusowej. Według informacji przytoczonych przez Investing.com znaczenie mają m.in. zaostrzone kontrole podatkowe wobec zamożnych konsumentów w Chinach. Na sytuację sektora wpływają również niepewność gospodarcza i rosnące koszty związane z napięciami geopolitycznymi.

Na tym tle perfumy, kosmetyki i specjalistyczna sprzedaż detaliczna wypadają relatywnie lepiej. Nie oznacza to, że segment beauty jest odporny na spowolnienie. Dziewięciomiesięczna sprzedaż Perfumes & Cosmetics pozostała na stabilnym poziomie organicznym.

image

LVMH sprzedaje kolejną markę. Patou wraca do poprzedniego właściciela

Co wyniki LVMH mówią o rynku beauty?

Rezultaty za trzeci kwartał wskazują na dwa obszary, które wspierają działalność beauty LVMH: rozwój produktów w segmencie prestiżowym oraz siłę wyspecjalizowanej dystrybucji. Premiery zapachów i wyniki makijażu Diora, a także oferta Guerlain, wspierają sprzedaż marek własnych. Sephora z kolei może przyciągać klientów dzięki połączeniu uznanych producentów, nowych brandów i ekskluzywnych premier.

Jednocześnie wzrost sprzedaży Sephory nie zrównoważył słabszych wyników całej grupy. LVMH pozostaje silnie uzależniony od kondycji dóbr luksusowych, a spadek w największym segmencie – modzie i wyrobach skórzanych, obciąża całościowy rezultat.

Wyniki za trzeci kwartał pokazują więc nie tyle jednolite osłabienie rynku luksusowego, ile rosnące różnice między jego kategoriami. W przypadku LVMH beauty i specjalistyczny handel detaliczny pozostają obszarami wzrostu, choć na razie nie wystarczają, by zneutralizować presję w pozostałych częściach biznesu.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
12.10.2026 15:19
Eye patch gate: co się stało, czemu, i co to mówi konsumentom i konsumentkom
O co chodzi z Eye patch gate?Fenty Skin/Huda Beauty

Fenty Skin, Glow Recipe i Huda Beauty w odstępie kilku dni pokazały niemal identyczne opakowania hydrożelowych płatków pod oczy. Internet szybko zaczął pytać, kto od kogo skopiował rozwiązanie. Okazało się jednak, że za pozornie przełomową innowacją stoi najprawdopodobniej wspólny dostawca opakowań. Historia pokazuje, jak niewielka może być dziś granica między własną innowacją a rozwiązaniem dostępnym w katalogu producenta.

17 września Fenty Skin zaprezentowała Dew N Plump Fresh-Sliced Hydrogel Eye Patches. Produkt zwrócił uwagę nie tylko formułą, ale przede wszystkim sposobem aplikacji. Hydrożel znajduje się w szczelnie zamkniętym pojemniku, a po przekręceniu mechanizmu z opakowania wysuwa się pojedynczy, świeżo odcięty płatek pod oczy. Rozwiązanie miało być odpowiedzią m.in. na problem higieny, konieczności pobierania płatków ze słoiczka za pomocą szpatułki, oraz wylewania się serum, w którym płatki są zanurzone. Płatki były "temperowane".

Kilka dni później okazało się, że podobne rozwiązanie pojawiło się także u konkurencji. 20 września twórcy internetowi zaczęli pokazywać Glow Recipe Exopeptide Caffeine Brightening and Depuffing Fresh Slices Eye Mask. Opakowanie wykorzystuje ten sam charakterystyczny mechanizm dozowania. 22 września indyjska twórczyni Prableen Kaur Bhomrah zaprezentowała z kolei produkt Huda Beauty Undereye Jelly Patches, również wykorzystujący cylindryczny pojemnik i system odcinania pojedynczych płatków.

W mediach społecznościowych pojawiło się więc pytanie...

...kto skopiował kogo?

Fenty Skin odpowiedziało na sytuację memem inspirowanym tym ze Spider-Manem wskazującym na drugiego Spider-Mana. Pozostałe marki podchwyciły żart, a dyskusja szybko przesunęła się z potencjalnego kopiowania receptur na źródło samej technologii.

Okazało się bowiem, że rozwiązanie było dostępne wcześniej. 16 lipca 2026 r. Wonder Bath opublikowała na swojej stronie informację o premierze Slice Serum. Marka oferuje trzy warianty produktu – Pore Tightening, Dark Spot Toning i Volume Lifting – każdy po 60 płatków. 

Jeszcze istotniejszy jest fakt, że według późniejszych ustaleń medialnych dostawca opakowania miał oferować ten sam mechanizm wielu markom. Business of Fashion podał, że rozwiązanie było prezentowane w Korei Południowej już od października 2025 r., a Wonder Bath jako pierwsza wykorzystała je komercyjnie w lipcu 2026 r.

Nie chodziło więc o identyczną recepturę. Chodziło o możliwość wykorzystania tego samego rozwiązania technologicznego przez różne firmy.

Producent kontraktowy staje się częścią innowacji

To właśnie ten element „Eye Patch Gate” jest z biznesowego punktu widzenia najważniejszy. Współczesna marka kosmetyczna coraz rzadziej musi samodzielnie posiadać cały łańcuch kompetencji niezbędnych do stworzenia produktu.

Może zlecić produkcję zewnętrznemu producentowi, kupić gotową bazę formulacyjną, wykorzystać składniki opracowane przez dostawcę surowców, a opakowanie zamówić u wyspecjalizowanego producenta. W efekcie produkt trafiający na półkę może być własnością marki przede wszystkim na poziomie brandingu, pozycjonowania i komunikacji, podczas gdy część jego technologicznego zaplecza jest współdzielona z innymi klientami tego samego ekosystemu dostawców.

Skala tego modelu jest znacząca. Według Grand View Research globalny rynek kontraktowej produkcji produktów personal care był wart 24,2 mld dol. w 2025 r., a w 2026 r. ma osiągnąć 25,8 mld dol. Prognoza zakłada wzrost do 45,4 mld dol. w 2033 r., co oznacza średnioroczne tempo wzrostu na poziomie 8,4 proc. w latach 2026–2033. Region Azji i Pacyfiku odpowiadał za 38,6 proc. przychodów tego rynku w 2025 r. 

Podobną skalę pokazują dane GlobalData. Według tej firmy globalny rynek kontraktowej produkcji personal care wygenerował w 2025 r. 23,8 mld dol. przychodów, rosnąc w latach 2020–2025 średnio o 5,4 proc. rocznie. 

Różnice między szacunkami wynikają m.in. z odmiennego zakresu analizowanych usług i segmentów rynku, ale oba źródła wskazują na ten sam kierunek: outsourcing produkcji kosmetyków i produktów personal care jest dużym i rosnącym segmentem globalnego rynku.

W Europie Grand View Research szacuje wartość rynku kontraktowej produkcji personal care na 4,67 mld dol. w 2025 r., wobec 4,67 mld dol. w 2024 r. Według prognozy do 2030 r. rynek ma osiągnąć 6,71 mld dol., przy CAGR na poziomie 6,4 proc. Co ważne, badanie obejmuje nie tylko samą produkcję. W strukturze rynku znajdują się również usługi custom formulation i R&D oraz packaging. To dokładnie ten obszar, który w przypadku „Eye Patch Gate” okazał się kluczowy.

Opakowanie z katalogu

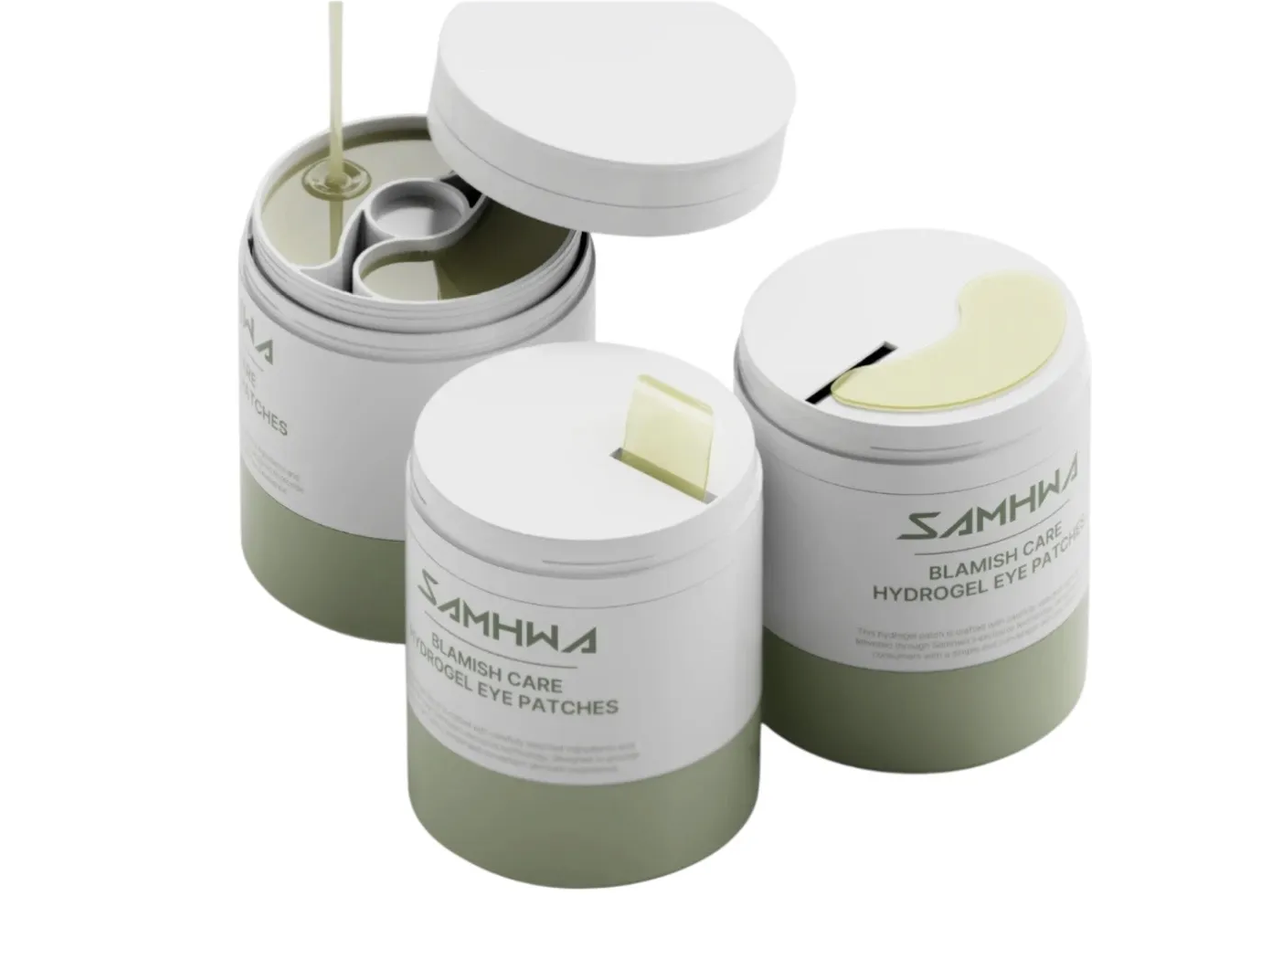
Według ustaleń Marie Claire najbardziej prawdopodobnym źródłem wykorzystanego rozwiązania jest południowokoreańska firma Samhwa. Magazyn wskazał konkretny komponent: Samhwa 100 ml PP Fresh-Slice Hydrogel Eye Patch Dispenser, oznaczony kodem SEP-F100M-01-A-IP. Według publikacji mechanizm umożliwia odcinanie pojedynczego płatka po przekręceniu elementu opakowania, a pojemnik ma mieścić około 60–70 porcji. Podawane przez Marie Claire minimum zamówienia wynosi 5000 sztuk, przy czasie realizacji około sześciu tygodni. 

image
Opakowanie "temperowanych" płatków pod oczy, za: Marie Claire
Samhwa

Te dane należy jednak traktować jako ustalenia medialne, a nie oficjalne potwierdzenie przez wszystkie zainteresowane marki, że korzystają z dokładnie tego samego dostawcy. Mechanizm pokazuje jednak, jak może działać współczesny rynek opakowań kosmetycznych. Dostawca rozwija rozwiązanie, a następnie oferuje je wielu klientom. Każdy z nich może zamówić własną wersję wizualną, napełnić opakowanie inną formułą i stworzyć zupełnie inną historię marketingową.

Samo opakowanie nie determinuje więc receptury.

W przypadku produktów będących przedmiotem „Eye Patch Gate” różnice są widoczne w komunikowanych składnikach i funkcjach. Glow Recipe pozycjonuje swój produkt wokół eksopetydów i kofeiny. Fenty Skin wykorzystuje m.in. niacynamid oraz składniki charakterystyczne dla swojej komunikacji. Wonder Bath oferuje trzy warianty odpowiadające różnym potrzebom skóry. Oficjalna strona marki potwierdza obecność 60 płatków w każdym z wariantów.

Ważne, żeby to podkreślić i komunikować: wspólna technologia opakowania nie oznacza wspólnej technologii kosmetycznej.

R&D kontra szybkość wejścia na rynek

„Eye Patch Gate” pojawił się w momencie, gdy globalny rynek beauty znajduje się pod presją jednoczesnego wzrostu i coraz większego nasycenia. Według najnowszej analizy McKinsey globalny rynek beauty ma rosnąć średnio o 5 proc. rocznie do 2030 r., osiągając wartość około 590 mld dol.

Jednocześnie tempo wzrostu jest niższe niż w poprzednim okresie. W raporcie z 2025 r. McKinsey wskazywał, że światowy rynek beauty rósł w latach 2022–2024 średnio o 7 proc. rocznie. Firma prognozowała następnie spowolnienie do około 5 proc. rocznie do 2030 r. Dla producentów oznacza to presję na regularne dostarczanie nowości. Im większa konkurencja, tym większą wartość ma skrócenie czasu pomiędzy identyfikacją trendu a premierą produktu.

To z kolei zwiększa znaczenie producentów kontraktowych.

Zlecenie części prac na zewnątrz pozwala marce ograniczyć nakłady na własną infrastrukturę produkcyjną i szybciej wprowadzać produkty na rynek. Grand View Research wskazuje właśnie na przechodzenie marek na bardziej „asset-light” modele biznesowe jako jeden z czynników napędzających rozwój kontraktowej produkcji personal care.

Model ten ma jednak drugą stronę. Jeżeli wiele firm korzysta z tych samych dostawców, skraca się dystans pomiędzy konkurencyjnymi premierami. W efekcie kilka marek może równocześnie wprowadzić produkt o podobnym wyglądzie, funkcjonalności czy sposobie aplikacji. Nie musi to być rezultat kopiowania. Może być efektem tego, że wszystkie firmy obserwują te same trendy i korzystają z tych samych dostawców.

Kto posiada innowację?

Właśnie tutaj pojawia się największy problem „Eye Patch Gate”.

Huda Kattan, założycielka Huda Beauty, publicznie sugerowała, że kilka marek otrzymało od dostawcy zapewnienia dotyczące wyłączności opakowania. Jej zdaniem okazało się później, że dostawca oferował rozwiązanie także innym klientom. ELLE cytowało również stanowisko założycielek Glow Recipe, Sarah Lee i Christine Chang, które podkreślały, że opakowanie jest tylko jednym elementem całego produktu, a formuły marek są różne.

Jeżeli informacje o obietnicach wyłączności są prawdziwe, problem nie dotyczy więc samego kopiowania, lecz zarządzania prawami do technologii i komunikowania jej przez dostawcę.

Dla marek oznacza to konieczność znacznie dokładniejszego definiowania ekskluzywności w umowach. „Wyłączność” może oznaczać bowiem wiele różnych rzeczy: wyłączność geograficzną, czasową, wyłączność w określonej kategorii produktu albo wyłączność konkretnej formy wizualnej. Bez precyzyjnych zapisów rozwiązanie może jednocześnie funkcjonować w kilku konkurencyjnych portfolio.

To problem szczególnie istotny dla marek D2C i mniejszych firm. Duża marka może zainwestować w autorskie laboratorium, własny zespół R&D i długoterminowe badania. Mniejszy podmiot często musi korzystać z infrastruktury partnerów zewnętrznych. Granica między „własną innowacją” a „innowacją kupioną od dostawcy” staje się wówczas płynna.

Przewaga nie kończy się na formule

Historia „Eye Patch Gate” nie oznacza, że produkcja kontraktowa ogranicza innowacyjność. Wręcz przeciwnie. Dostawcy wyspecjalizowani w formulacji, opakowaniach i produkcji mogą pozwalać mniejszym markom na dostęp do technologii, których samodzielnie nie byłyby w stanie opracować.

Problem pojawia się wtedy, gdy dostęp do tej samej technologii otrzymuje wielu konkurentów, a każda marka próbuje przedstawić ją jako własny przełom. W takiej sytuacji przewaga musi zostać zbudowana gdzie indziej. Może nią być rzeczywiście autorska receptura, opatentowana technologia, własne badania skuteczności, unikalny system dozowania albo doświadczenie użytkownika. Równie ważne pozostają marka, społeczność, dystrybucja i wiarygodność.

To szczególnie istotne przy rosnącej wiedzy konsumentów. McKinsey wskazuje, że jednym z kluczowych problemów branży jest dziś większa ostrożność klientów wobec obietnic marek i koncentracja na rzeczywistej wartości produktu. W badaniu z 2025 r. 54 proc. ankietowanych menedżerów beauty wskazało niepewny popyt konsumentów lub ograniczone wydatki jako największe ryzyko dla przyszłego wzrostu branży.

W takich warunkach samo nowe opakowanie może nie wystarczyć.

Lekcja dla producentów i marek

Eye patch gate jest więc czymś więcej niż internetową ciekawostką dotyczącą kilku wariantów płatków pod oczy. Pokazuje strukturę współczesnego rynku kosmetycznego, na którym coraz więcej kompetencji znajduje się poza samymi markami.

Dostawca surowca może opracować składnik. Laboratorium kontraktowe może przygotować bazę formulacyjną. Producent opakowania może opracować mechanizm dozowania. Producent kontraktowy może połączyć wszystkie elementy w gotowy produkt. Marka pozostaje właścicielem relacji z konsumentem i odpowiada za to, jak te elementy zostaną połączone i przedstawione na rynku. Skala tego modelu będzie prawdopodobnie rosła wraz z samym rynkiem kontraktowym. Globalna wartość tego sektora jest już liczona w dziesiątkach miliardów dolarów, a prognozy zakładają dalszy wzrost. 

Dla branży kosmetycznej oznacza to zmianę definicji innowacji. Nie wystarczy już znaleźć dostawcę nowego opakowania i jako pierwsza marka wprowadzić je na rynek. Trzeba wiedzieć, kto jeszcze ma dostęp do tej technologii, na jakich zasadach jest ona oferowana i czy deklarowana ekskluzywność rzeczywiście istnieje.

W przeciwnym razie „pierwszy na rynku” może się okazać zaledwie „pierwszym w swojej firmie/segmencie”. W przypadku Eye patch gate internet wykonał za branżę kosmetyczną audyt w ciągu kilku dni. Konsumenci znaleźli wcześniejszy produkt Wonder Bath, marki zaczęły publicznie komentować wspólnego dostawcę, a dyskusja o kopiowaniu zamieniła się w dyskusję o tym, kto naprawdę posiada innowację.

To ważny sygnał dla całego sektora: w świecie, w którym ta sama technologia może trafić jednocześnie do kilku marek, przewagę coraz trudniej zbudować na samym produkcie. Tym bardziej liczą się własne R&D, realna różnica technologiczna, dobrze zabezpieczone umowy z dostawcami oraz wiarygodność komunikacji.

ZOBACZ KOMENTARZE (0)
13. październik 2026 17:57