StoryEditor
Rynek i trendy
11.03.2024 10:19

Liczba promocji w gazetkach sieci handlowych maleje. Dotyczy to także drogerii i aptek

Liczba promocji spadła też w drogeriach. W 2023 r. było ich 10,2 proc. mniej / mat. prasowe/Hebe
W całym zeszłym roku sieci handlowe zrobiły o 10,5 proc. mniej promocji w gazetkach niż w 2022 roku. Wśród formatów, które ograniczyły liczbę takich akcji znalazły się m.in. drogerie i apteki. Tak wykazała analiza ponad 15 tys. publikacji i przeszło 2,4 mln promocji, wykonana przez analityków z UCE Research, Hiper-Com Poland i Grupy Blix. Jednak walka o klienta nie ustaje. Obecnie polega raczej na selekcji oferowanych produktów w promocji, zamiast na ich ilości. To czy liczba promocji wzrośnie zależeć będzie m.in. od budżetów producentów FMCG, którzy liczą na odbudowę wolumenów sprzedaży po okresach, w których konsumenci ograniczali wydatki z powodu wyższej inflacji.

Analiza ponad 2,4 mln promocji prezentowanych w gazetkach sieci handlowych wykazała, że w całym 2023 roku było ich o 10,5 proc. mniej na rynku niż w 2022 roku. Autorzy raportu przygotowanego przez UCE Research, Hiper-Com Poland i Grupy Blix przekonują jednak, że walka cenowa o klienta między retailerami ciągle trwa. Powyższy spadek nie oznacza bowiem, że sieci handlowe odpuszczają. W niektórych formatach sklepów widać bowiem, że w ich podejściu do promocji zachodzą dość istotne zmiany.

Julita Pryzmont, współautorka raportu z firmy Hiper-Com Poland mówi:

Sklepy koncentrują się na jakości i selekcji oferowanych produktów w promocji, zamiast na ilości. Starają się bardziej personalizować swoje oferty i dostarczać je do określonych grup konsumentów za pośrednictwem bardziej ukierunkowanych i częstszych publikacji.

6 z 9 analizowanych formatów ograniczyło liczbę promocji. Największe spadki r/r. Pod względem liczby promocji zanotowały hurtownie, markety budowlano-remontowe, hipermarkety oraz drogerie i apteki – odpowiednio o 40,4 proc., 20,7 proc., 10,2 proc. i 10 proc.

Czytaj też: Gazetki których sieci drogeryjnych przeglądają klienci i jakich produktów w nich szukają? (wiadomoscikosmetyczne.pl)

Poza tym ujemne wyniki r/r. mają też dyskonty i sieci cash&carry – 5,1 proc. i 3,9 proc.. Z kolei niewielkie wzrosty r/r. dot. sklepów RTV i AGD, sieci convenience i supermarketów – 6,8 proc., 2,6 proc. i 1 proc.

Marcin Lenkiewicz, współautor raportu z Grupy BLIX komentuje:

Dyskonty, dążące do zwiększenia swojego udziału w rynku i przyciągnięcia klientów, są zmotywowane do oferowania coraz to bardziej atrakcyjnych promocji. To z kolei mogło skutkować spadkiem ich liczby w gazetkach na rzecz jakości rabatów. Dlatego nawet ten format odnotował spadek, choć i tak był on nieznaczny w porównaniu do innych segmentów. W tym roku, w odpowiedzi na wciąż trwającą wojnę cenową, szczególnie widoczną między dyskontami, te sklepy mogą bardziej zintensyfikować swoje działania promocyjne.

Autorzy analizy zauważają też, że w obliczu zmiany preferencji konsumentów i sytuacji ekonomicznej dyskonty mogą dążyć do budowania bardziej wartościowego wizerunku marki i lojalności klientów, zamiast polegać na ciągłej walce cenowej.

W tym kontekście ogólny spadek liczby promocji, przy jednoczesnym wzroście liczby gazetek, może świadczyć o próbie zwiększenia widoczności w przestrzeni publicznej i przyciągnięcia uwagi konsumentów, którzy są zalewani wieloma bodźcami zakupowymi – zaznacza Julita Pryzmont.

Bogusz Biernacki, analityk z UCE Research dodaje, że czym mniej jest na rynku promocji, tym więcej tracą konsumenci na robieniu codziennych zakupów. Według szacunkowych wyliczeń, może to być rocznie nawet kilkaset złotych na gospodarstwo domowe. Mówimy tutaj głównie o zakupach pierwszej potrzeby, ale nie tylko. Jednak najwięcej tego typu strat przynoszą konsumentom okresy świąteczne, bo wówczas mają oni większe „ciśnienie” na szersze kupowanie towarów, na których na co dzień oszczędzają. Wtedy bardziej szukają promocji, a tych zwyczajnie ubywa z rynku.

Mniejsza ilość promocji w gazetce przy większej przejrzystości i czytelności ofert może zwiększać skuteczność promocji i satysfakcję klienta. W przyszłości te proporcje mogą ulec zmianie w zależności od wyników i analiz prowadzonych przez sieci handlowe. Mogą one zdecydować się np. na wydawanie większej ilości mniejszych gazetek, bardziej celowanych w konkretnego konsumenta. Wówczas konsumenci nie będą stratni w zakresie liczby promocji – analizuje ekspert z Grupy Blix.

Jednocześnie Julita Pryzmont podkreśla, że spadek ilości promocji w gazetkach mógł być odczuwalny dla polskich konsumentów, którzy zazwyczaj korzystają z ofert specjalnych przy podejmowaniu decyzji zakupowych.

To przyzwyczajenie może skutkować tym, że konsumenci czują się mniej skłonni do zakupów, gdy promocje są mało dostępne. Konkretne skutki finansowe takiego spadku zależą m.in. od tego, czy klienci szukają alternatywnych sposobów znalezienia oszczędności, czy też ograniczają swoje wydatki – dodaje ekspertka z Hiper-Com Poland.

Autorzy raportu uważają też, że branża zastanawia się nad tym, czy obecna wojna cenowa Lidla i Biedronki nie spowoduje wzrostu liczby promocji w 2024 roku wśród innych graczy rynkowych.

Czytaj też: Biedronka czy Lidl? Kto wygrywa na wojnie cenowej? Są pierwsze analizy (wiadomoscihandlowe.pl)

Dr Krzysztof Łuczak, drugi ze współautorów raportu z Grupy Blix mówi:

Działania podjęte przez Lidla i Biedronkę mogą lekko podnieść liczbę promocji u innych rynkowych graczy, ale nie sądzę, aby ten wzrost był znaczący. Raczej to będzie – o ile w ogóle – 2-3 proc. r/r. Moim zdaniem, rywalizacja pójdzie w innym kierunku. Pozostali gracze na rynku będą lepiej profilować obecne oferty, żeby atrakcyjniej wyglądać na tle konkurencji. Głównie chodzi tutaj o hipermarkety i supermarkety, ale nie tylko.

Dodaje, że wojna  cenowa Lidla i Biedronki na pewno spowoduje, iż konsumenci będą te dwie sieci bardziej obserwować od pozostałej konkurencji. Nawet, gdyby inne formaty lub sieci handlowe (w tym te dyskontowe) miały lepsze promocje, to ciężko im będzie się przebić do świadomości konsumentów, ponieważ Lidl i Biedronka prowadzą naprawdę duże i dynamiczne kampanie w tym obszarze. Konsumenci tracą z oczu innych graczy, uważając, że właśnie tam będą mogli kupować najtaniej. Jednak to nie jest do końca prawda.

W mojej opinii, w tym roku sieci handlowe wcale nie zrobią więcej promocji. Tendencja spadkowa jest widoczna od lat i nic nie zapowiada, żeby to się zmieniło. Oczywiście jeśli inflacja jeszcze bardziej spadnie, to retailerzy mogą zdecydować się na zwiększenie liczby promocji, aby przyciągnąć do sklepów więcej klientów. Jednak nie spodziewam się, żeby to była znaczna zmiana. Uważam, że ten rok będzie również spadkowy. Tylko ten spadek może być nieco mniejszy niż ubiegłoroczny – twierdzi analityk z UCE Research.

Innego zdania jest Marcin Lenkiewicz, który informuje, że producenci FMCG planują znaczne zwiększenie swoich budżetów marketingowych w 2024 roku.

Spowodowane jest to potrzebą odbudowy wolumenów sprzedaży po okresach, w których konsumenci mogli ograniczać wydatki z powodu wyższej inflacji. Producenci prawdopodobnie będą więcej inwestować w promocje w ramach współpracy z detalistami. To może też przełożyć się na zwiększoną liczbę atrakcyjnych ofert dla konsumentów – podsumowuje ekspert z Grupy Blix.


***

Eksperci z platformy analityczno-badawczej UCE RESEARCH, agencji badawczo-analitycznej Hiper-Com Poland oraz Grupy BLIX przeanalizowali blisko 15,2 tys. gazetek handlowych z promocjami, wydanych w latach 2023-2022 roku. Łącznie miały one blisko 322 tys. stron i powierzchnię w wymiarze prawie 13,8 mln cm kw. W publikacjach znalazło się w sumie ponad 2,4 mln promocji. Pod uwagę wzięto 9 największych formatów na rynku retailowym, tj. wszystkie dyskonty, hipermarkety, supermarkety, sieci convenience, cash&carry i hurtownie. Ponadto sprawdzono drogerie i apteki, marketów budowlano-remontowych oraz sklepy z RTV i AGD.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.10.2026 14:31
Pinterest: różowe włosy trendują, a precyzja zapytań rośnie
Włosy w nienaturalnych kolorach już od ponad dekady święcą triumfy.Marina Demeshko

Pierwszy raport Pinterest poświęcony trendom beauty wskazuje na rosnące zainteresowanie bardziej precyzyjnie określonymi stylizacjami. W danych dotyczących włosów uwagę zwracają wyszukiwania różowych pasemek, zestawień z turkusem i fryzur typu peekaboo. Wśród cotygodniowych użytkowników platformy 85% deklaruje, że odkryło na niej nowe trendy lub pomysły beauty, zanim zobaczyło je gdzie indziej, a 64% uważa ją za lepsze miejsce do wyszukiwania aktualnych trendów.

Raport pokazuje zmianę widoczną w sposobie opisywania inspiracji. Użytkownicy nie szukają już wyłącznie ogólnych kategorii, takich jak bob czy czerwony manicure, lecz wpisują bardziej szczegółowe określenia: teksturowany French bob albo ciemnoczerwony manicure cat-eye. Podobny poziom precyzji widać w wynikach dotyczących koloryzacji. Zamiast jednego, jednolitego koloru różowego pojawiają się zapytania o konkretne odcienie, połączenia barw i rozmieszczenie pasemek.

W danych Pinterest rośnie zainteresowanie różem jako akcentem we fryzurze, a niekoniecznie kolorem na całej długości włosów. Wyszukiwania hasła „dark pink peekaboo hair”, odnoszącego się do różowych pasm ukrytych pod wierzchnią warstwą włosów, wzrosły o 481%. Zapytanie „pink hair stripe”, dotyczące różowego pasma, odnotowało wzrost o 463%. O 190% wzrosły wyszukiwania „pink hair dye streaks”, czyli pasemek uzyskanych za pomocą różowej farby.

image

Beauty wysyła sprzeczne sygnały. Co mówią o kondycji branży wyniki gigantów i jakie są wnioski dla polskiej półki? [ANALIZA WK]

Wyniki wskazują również na zainteresowanie różnymi odcieniami i sposobami ich łączenia. Hasło „teal and pink hair”, dotyczące zestawienia różu z turkusem, zanotowało wzrost o 273%, a „dusty rose pink hair”, odnoszące się do przygaszonego, pudrowego różu, o 198%. W przypadku frazy „pink money piece hair brunette”, opisującej różowe pasma okalające twarz na brązowych włosach, wzrost wyniósł 33%. Z kolei „pink wig hairstyle”, czyli fryzury z różową peruką, wyszukiwano o 84% częściej.

Róż pojawia się także w zapytaniach związanych z warkoczami. Wyszukiwania „black and pink knotless braids” wzrosły o 87%, a „blonde and pink box braids” o 37%. Zestawienia pokazują, że kolor jest łączony z określonym rodzajem fryzury, bazowym odcieniem włosów lub techniką zaplatania. Tak szczegółowe frazy pozwalają odróżnić poszczególne warianty trendu, które przy ogólnym haśle „różowe włosy” mogłyby być trudniejsze do rozpoznania.

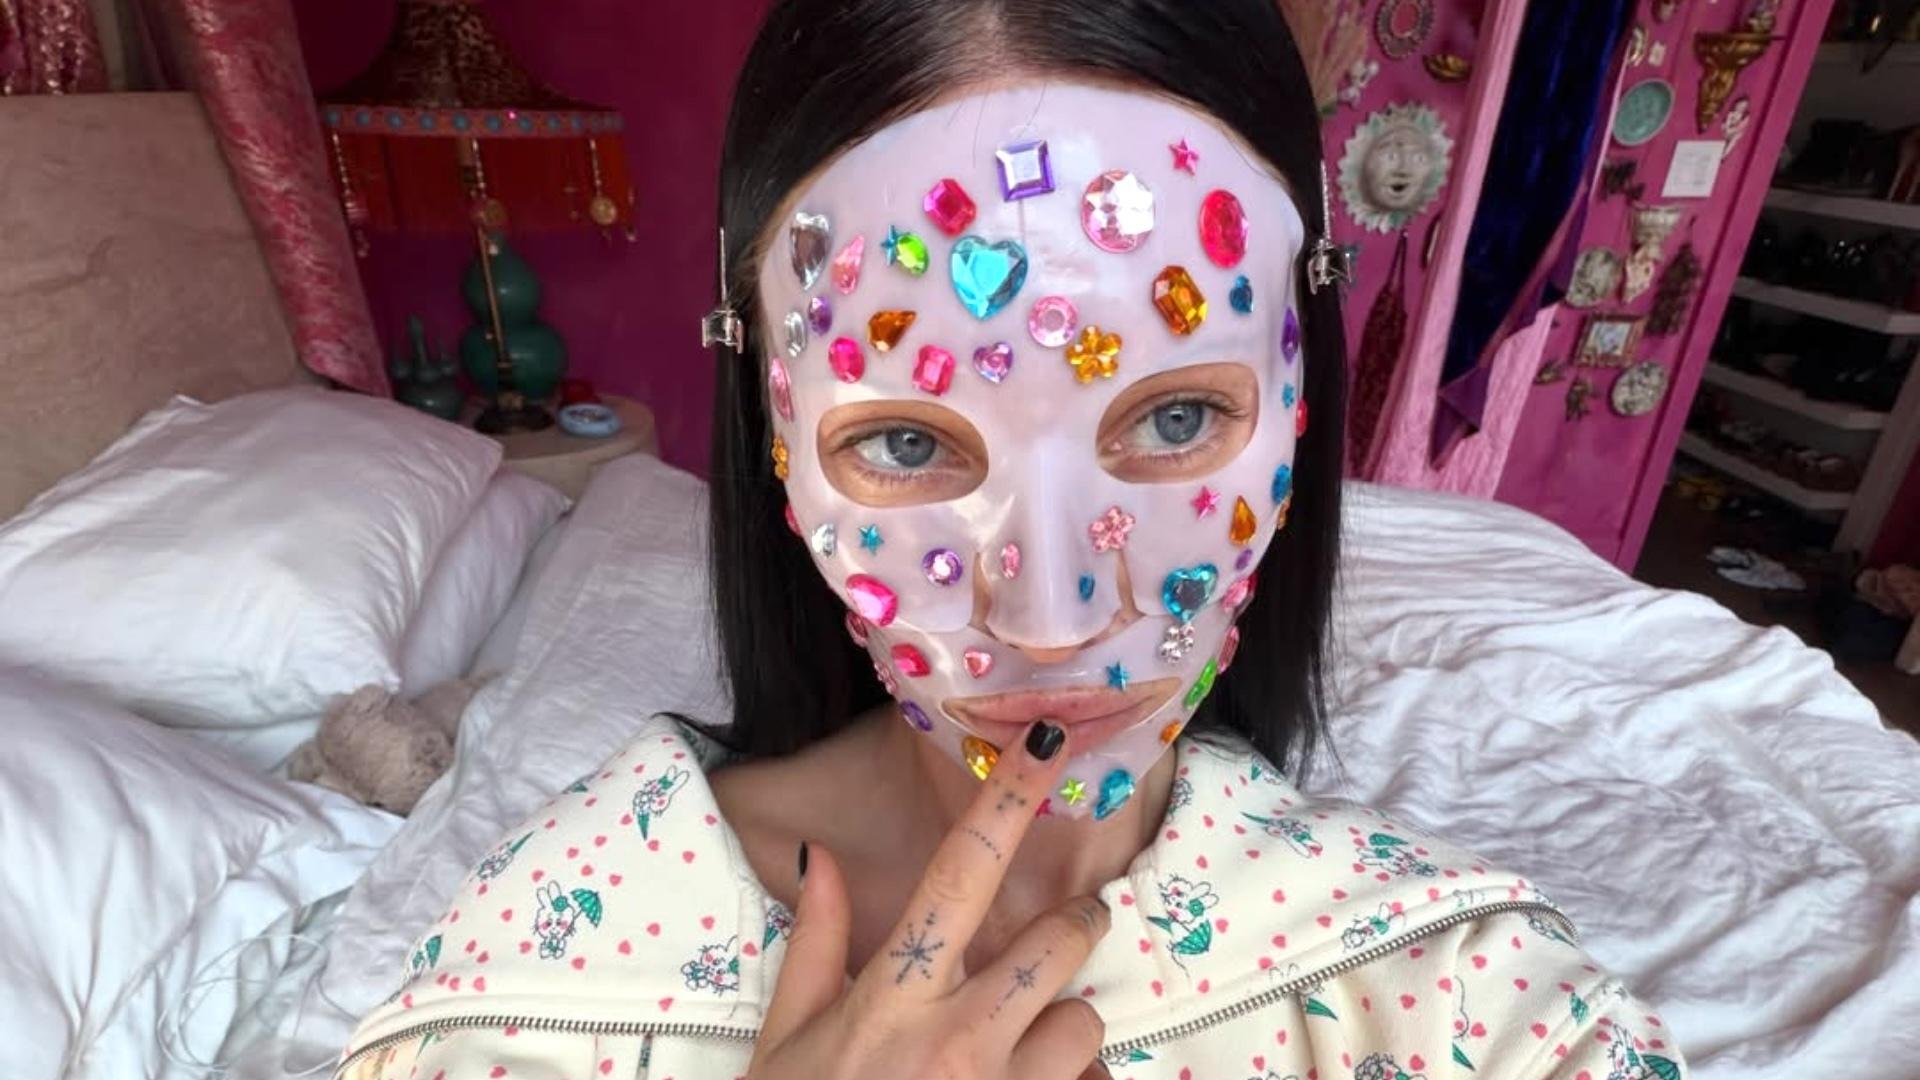
W raporcie pojawia się również akcesorium do włosów: wyszukiwania „bedazzled claw clip”, czyli ozdobnej klamry typu claw clip z dekoracyjnymi elementami, wzrosły o 749%. To najwyższy wzrost wśród wymienionych w zestawieniu zapytań. Różnica między tym wynikiem a wzrostem dla haseł dotyczących koloryzacji pokazuje, że zainteresowanie obejmuje zarówno zmianę koloru i fryzury, jak i dodatki uzupełniające stylizację.

Czy róż zawsze jest "in"?

Róż regularnie powraca w trendach beauty, ale jego popularność nie utrzymuje się na stałym poziomie. Zmieniają się zarówno odcienie, jak i sposób wykorzystania koloru: raz dominuje intensywny róż na całej długości włosów, innym razem pojawia się jako subtelne pasemko, akcent ukryty pod wierzchnią warstwą lub kontrastowy detal przy twarzy. Wyszukiwania na Pinterest pokazują, że zainteresowanie różem jest aktualne, lecz przybiera różne formy.

Takie wahania nie oznaczają, że kolor znika z rynku. Raczej przesuwa się między niszowymi i bardziej wyrazistymi zastosowaniami, dostosowując się do zmieniających się preferencji użytkowników. Wzrost wyszukiwań fraz dotyczących różowych pasemek, połączeń różu z turkusem czy fryzur peekaboo sugeruje, że odbiorcy nadal sięgają po ten kolor, ale coraz częściej szukają sposobu, by włączyć go do stylizacji na własnych warunkach.

image

Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady

Dane wskazują na dużą różnorodność form, które użytkownicy ujmują w wyszukiwaniach: od pojedynczego pasma przy twarzy, przez akcent ukryty pod włosami, po mocniejszy efekt kolorystyczny. Pinterest opisuje ten kierunek jako wybór własnego wariantu różu — od niewielkiego detalu po intensywną stylizację. Podane wzrosty dotyczą konkretnych zapytań, dlatego nie należy utożsamiać ich z udziałem poszczególnych trendów w całym rynku beauty. Raport nie określa w przekazanych danych okresu porównawczego ani bazowej liczby wyszukiwań.

Wyniki wpisują się w deklaracje użytkowników dotyczące roli platformy w odkrywaniu inspiracji. Według raportu 85% cotygodniowych użytkowników Pinterest twierdzi, że znalazło tam nowe trendy lub pomysły beauty, zanim natknęło się na nie w innych miejscach. 64% uważa natomiast, że platforma lepiej pomaga odkrywać aktualne trendy kosmetyczne. Zestawienie tych odpowiedzi z precyzyjnymi hasłami pokazuje, że wyszukiwanie inspiracji obejmuje nie tylko sam trend, lecz także jego konkretne wykonanie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
29. październik 2026 20:39