StoryEditor
Rynek i trendy
27.11.2018 00:00

Polacy przepłacają za markowe kosmetyki i detergenty

Niemcy płacą mniej za niektóre kosmetyki i detergenty w porównaniu do Polaków. Eksperci: Nikt na nas nie żeruje. Sami na to pozwalamy.

Za które kosmetyki i detergenty polscy konsumenci płacą więcej niż Niemcy? Znamy wyniki badania. Łącznie aż 68 proc. badanych artykułów chemicznych i kosmetycznych mamy droższych niż nasi zachodni sąsiedzi. Dotyczy to zwłaszcza popularnego żelu pod prysznic – prawie 100 proc. różnicy, balsamu do ciała – ponad 60 proc., a także chusteczek nawilżanych dla niemowląt – blisko 60 proc. Za to opłaca nam się kupować znany płyn do mycia naczyń. Jest o niespełna 55 proc. tańszy. Zyskujemy też na uznanej na rynku paście do zębów – przeszło 26 proc. Jednak eksperci wskazują, że jest co najmniej kilka istotnych powodów takiej polityki cenowej, w tym różny popyt na ten sam asortyment.

Jak wyjaśnia Sebastian Starzyński, prezes Instytutu Badawczego ABR SESTA, polscy konsumenci mają słabszą siłę zakupową niż Niemcy i w związku z tym częściej wybierają tańsze marki. Z kolei ich mniej interesują produkty o niższych parametrach. Artykuły, które oni postrzegają jako powszechne i nieciekawe, u nas mogą być towarami ze średniej półki cenowej. Te różnice kształtują popyt na konkretny asortyment w danym kraju. Jeżeli w Niemczech np. detergent ma kilkukrotnie większą sprzedaż ilościową, to wtedy można obniżyć jednostkową marżę. I tak staje się on tańszy.

– Płacimy drożej, bo sami jako konsumenci się na to godzimy. Jeśli dany produkt uważamy za dobry, podczas gdy Niemcy uznają go za przeciętny, to wydajemy więcej. Oczywiście towary są postrzegane wedle strategii realizowanych przez dwóch reżyserów sprzedaży, tj. producenta i detalistę. Pierwszy z nich chce, aby artykuł tworzył wizerunek firmy – brandu i budował wolumen sprzedaży. A sprzedawca określa, jak wyrób ma generować wysoką marżę i zwiększać ruch w sklepie. I tak produkty trafiają na określone półki cenowe – mówi Andrzej Wojciechowicz, ekspert Komisji Europejskiej i rynku FMCG.

Zdaniem prezesa Starzyńskiego różnice, które budzą najwięcej emocji, są w dużej części wynikiem wielu zjawisk niż zaplanowanym działaniem mającym na celu „żerowanie na biednych Polakach”. Większe rozproszenie handlu w naszym kraju oznacza wyższe koszty transportu i magazynowania, a także utrzymania kilkuset działów marketingu, logistyki, sprzedaży i zakupów. Chęć wykorzystania możliwości postrzegania danego produktu w Polsce do podniesienia jego ceny jest dopiero kolejnym z rzędu czynnikiem.

– W przypadku Polski dodatkowe znaczenie może mieć jeszcze to, że przez lata byliśmy w tzw. ogonie Europy pod względem sprzedaży środków czystości. Była ona zdecydowanie niższa niż w większości innych krajów rozwiniętych gospodarczo. Z tego powodu wprowadzono też mniej detergentów na nasz rynek. W Niemczech, gdzie jest ich zdecydowanie więcej, ceny mogą być niższe według relacji popytu i podaży. I to jest zupełnie zrozumiałe – dodaje ekspert Komisji Europejskiej.

Za co płacimy więcej?

Na naszą niekorzyść najbardziej widać różnice w cenach takich produktów, jak Palmolive mleko i oliwka żel pod prysznic 250 ml – 97,3 proc., Nivea balsam do ciała 400 ml – 64,2 proc., a także Pampers fresh clean chusteczki nawilżane 64 szt. – 56 proc. W tych przypadkach jak najbardziej mamy do czynienia z wykorzystaniem siły marek i ich pozycjonowania.

– W Polsce Nivea i Palmolive mają bardzo pozytywne konotacje historyczne. Obie marki wiele lat temu zaczęły ekspansję w naszym kraju i cieszą się dużym zaufaniem konsumentów. W Niemczech klienci nie chcą płacić za ww. produkty więcej niż za inne o takich samych parametrach. W Polsce producenci i sieci zapewne wiedzą o tym, że stały spadek cen nie podniósłby sprzedaży ilościowej. A taka obniżka osłabiłaby wizerunkowo ich marki. Podobnie byłoby z artykułami firmy Pampers – wyjaśnia Sebastian Starzyński.

Dwa kosmetyki tej samej marki – Nivea dry comfort dezodorant roll-on 50 ml i Nivea fresh natural dezodorant spray 150 ml – odnotowały jednakową różnicę – 45,2 proc. Są więc prawie o połowę droższe w naszym kraju niż za zachodnią granicą. Nivea krem 75 ml też ma u nas wyższą cenę, choć rozbieżność jest dużo mniejsza – 21,4 proc. Według Andrzeja Wojciechowicza, to również pokazuje siłę tej firmy i jej marki w Polsce, cenionej od pokoleń. W Niemczech środki kosmetyczne Nivea są traktowane jako bardzo powszechne produkty.

– Jest kilka produktów tańszych w Niemczech o ponad 20 proc. Wśród nich odnotowaliśmy m.in. Persil power żel 1 litr – 28 proc., a także Persil Universal kapsułki 600 g, 24 sztuki – 20,3 proc. To z kolei pokazuje pozycję tej marki w naszym kraju. Oba artykuły są tam na średniej półce cenowej, a u nas – na średniej wyższej. W Polsce mają mniejszą sprzedaż niż środki chemiczne uważane za bardziej powszechne, a zatem muszą realizować wyższe marże procentowe – stwierdza ekspert z Instytutu Badawczego ABR SESTA.

Droższe o ponad 20 proc. są u nas też tabletki do zmywarki Somat All-in-1 468 g (26 szt.) – 23,7 proc. Opakowanie w Polsce jest mniejsze, dlatego cena jednostkowa może być nieco wyższa. Jednak ta różnica nie tłumaczy w pełni tego zjawiska. Na niemieckim rynku jest wyższa penetracja zmywarek, a za tym idzie wyższy popyt. Jednocześnie u nas ten produkt jest traktowany jako marka lepszej jakości, więc wykazuje niższą elastyczność cenową niż tańsza konkurencja. Podobnie jest postrzegany płyn do prania Perwoll Renew Advanced 1,5 litra. Dlatego płacimy za ten artykuł o 23,4 proc. więcej. Nie ma natomiast zasadniczych różnic w samym towarze.

Co jest droższe w Niemczech?

– Największą rozbieżność cenową na niekorzyść naszych zachodnich sąsiadów widać w przypadku płynu do mycia naczyń Fairy Lemon 450 ml – 54,5 proc. Może to wynikać m.in. z różnic w składnikach, które również wykazało badanie. Całkiem możliwe jest to, że konsumenci w obu krajach mają nieco inne oczekiwania wobec tego produktu – analizuje Andrzej Wojciechowicz.

Kolejny tańszy u nas artykuł to Elmex Sensitive pasta do zębów 75 ml – 26,7%. Jak zauważa prezes Starzyński, w Niemczech produkt ma lepsze pozycjonowanie cenowe. Zdobył tam zapewne większą lojalność klientów, a zatem producent może pozwolić sobie na wyższe marże. W Polsce tego typu produkt z wyższej półki ma duży problem z budowaniem sprzedaży ilościowej, bo tutaj pasty o niższych od niego parametrach są rekomendowane w reklamach przez dentystów. A przeciętny konsument opiera swoją wiedzę na podstawie takich przekazów.

– Z badania wynika także, że kilka różnic niekorzystnych dla Niemców oscyluje wokół 20%. Persil color proszek do prania 1,4 kg mają oni o 23,4 proc. droższy. Niewiele niższy wynik odnotował Head&Shoulders citrus fresh szampon do włosów 500 ml – 21,2 proc. A następny jest Fa coconut 250 ml milk żel pod prysznic – 19,7 proc. Każdy z tych przykładów trzeba oddzielnie analizować, aby wyjaśnić, z czego dokładnie wynikają podobne rozbieżności. A przede wszystkim należy ustalić to, jaką rolę pełni dany artykuł w swojej grupie towarowej w danym kraju i na jakim tle wyrobów konkurencyjnych się prezentuje – wskazuje ekspert Komisji Europejskiej.

Natomiast Sebastian Starzyński zwraca uwagę na to, że Persil color proszek do prania 1,4 kg ma w obu krajach inną zawartość środków powierzchniowo czynnych. Anionowych jest w niemieckiej wersji 15-30%, a w polskiej – 5-15%, natomiast niejonowych – w Niemczech jest 5-15 proc., a u nas – poniżej 5 proc. W ocenie eksperta, to tłumaczy różnice w cenach. Polski rynek detergentów jest bardzo konkurencyjny, a zatem producent mógł podjąć decyzję o zmniejszeniu parametrów, aby oferować atrakcyjniejszy cenowo artykuł.

Dane, zebrane w październiku br. przez agentów platformy TakeTask, przeanalizował Instytut Badawczy ABR SESTA. 25 produktów do badania wybrano na podstawie ofert niemieckich e-sklepów. Wzięto pod uwagę te towary, które najszybciej pokazywały się na stronach i jednocześnie były dostępne również w Polsce. Ceny spisano w 4 tamtejszych i 4 naszych placówkach supermarketów oraz hipermarketów. Następnie zostały ze sobą zestawione. W sytuacji różnych gramatur przeliczono je do wielkości polskich towarów. Przyjęto średni kurs euro w NBP z dnia 24 października tego roku.

ZOBACZ KOMENTARZE (0)
StoryEditor
Iwona Towalska, Unilever: Widzimy trzy filary wzrostu rynku personal care [FBK 2026]
Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unileverwiadomoscikosmetyczne.pl

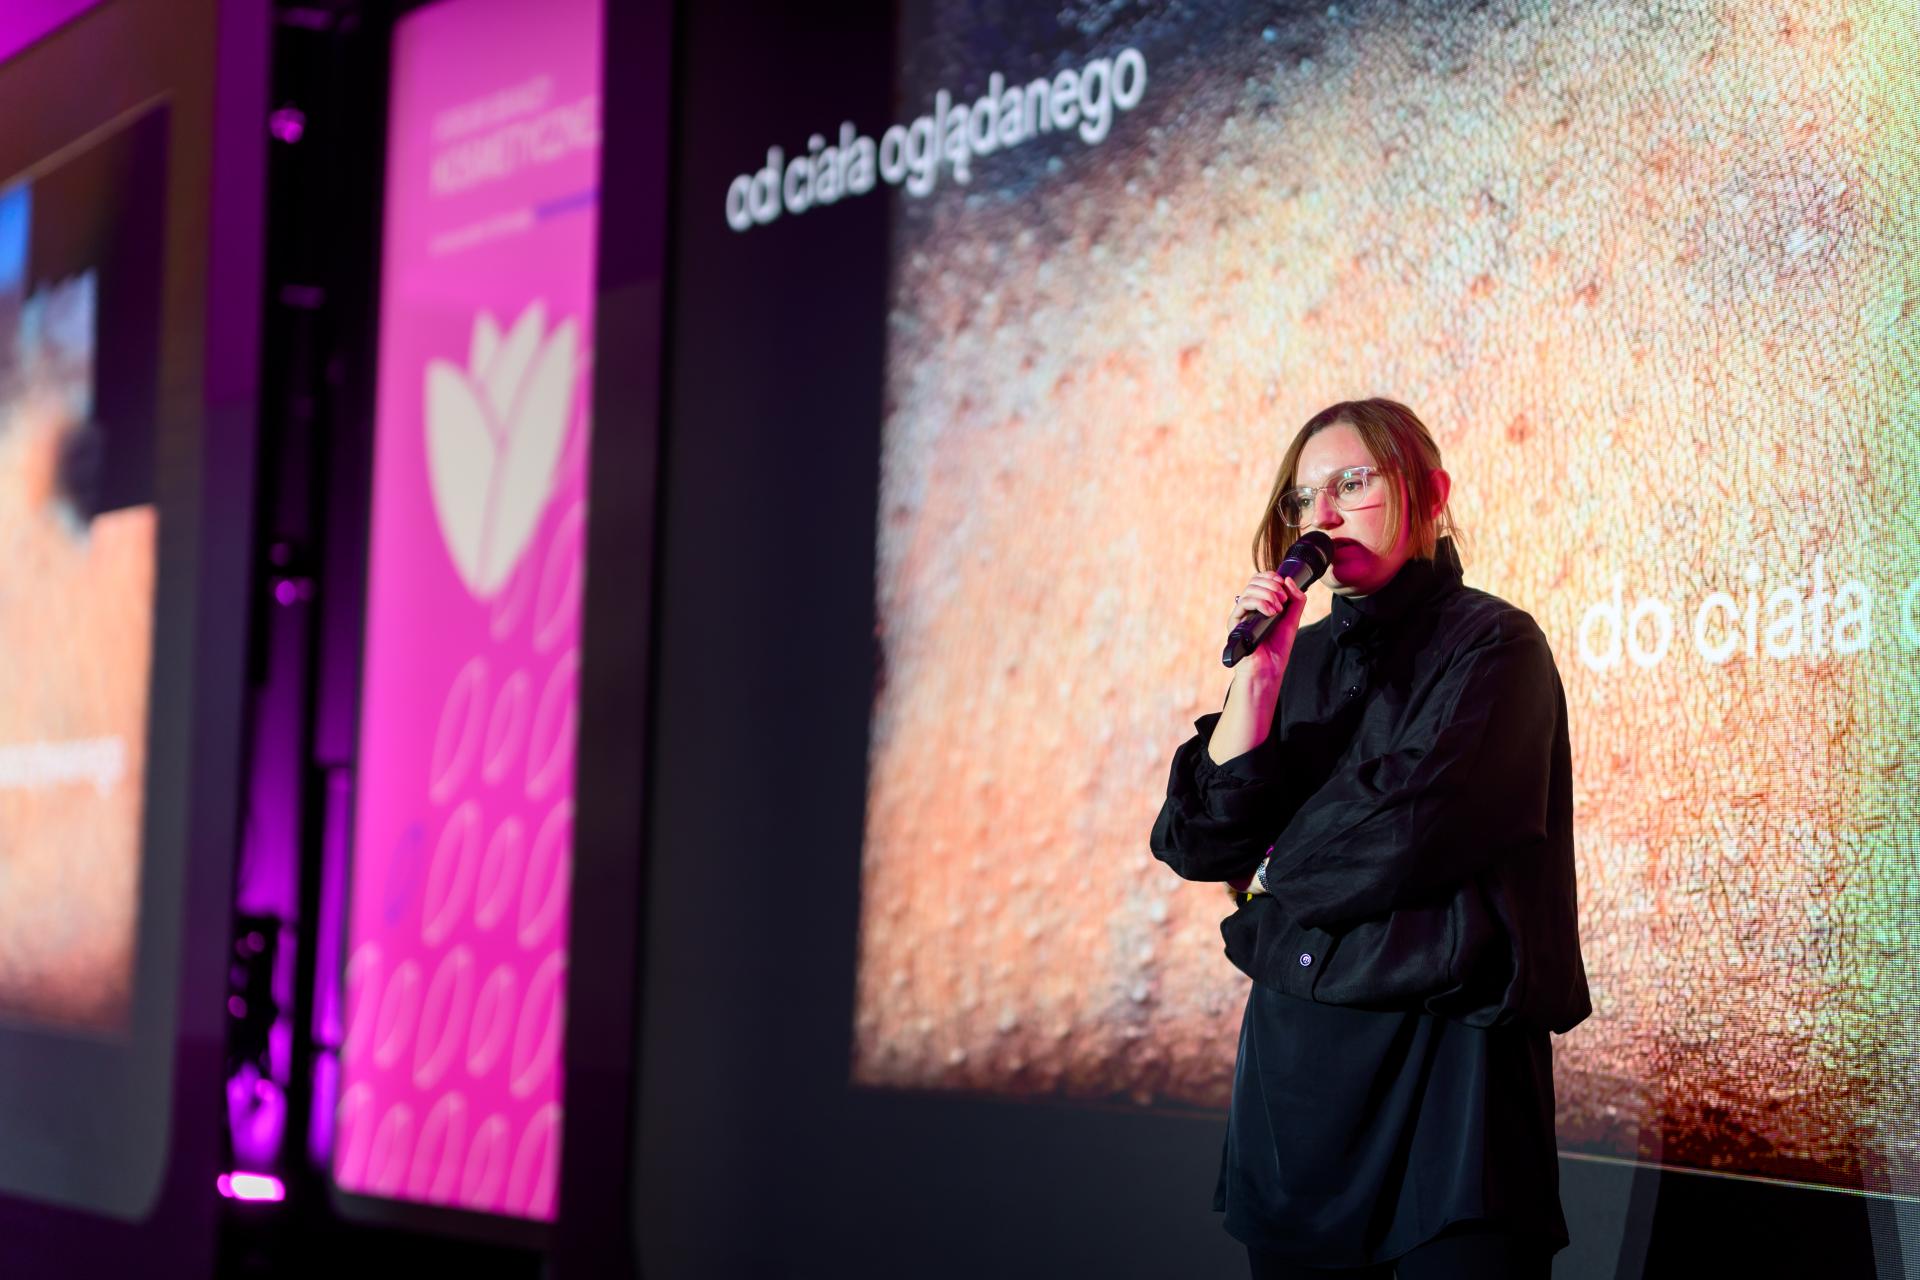
Przyszłe wzrosty w segmencie higieny osobistej nie będą wynikały z samej ceny. Kluczem do sukcesu stanie się ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania oraz precyzyjne dopasowanie oferty do misji zakupowych konsumenta – uważa Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever.

W tym artykule przeczytasz:

  • Nowa definicja wartości i zmiana zachowań konsumentów
  • Trzy filary przyszłego wzrostu według Unilever
  • O debacie i Forum Branży Kosmetycznej

Takimi wnioskami ekspertka podzieliła się podczas debaty „Inspiring growth. Budowanie wartości dla konsumenta w sektorze beauty”. Wydarzenie odbyło się 15 października 2026 roku w Warszawie w ramach Forum Branży Kosmetycznej.

Nowa definicja wartości i zmiana zachowań konsumentów

W dobie presji cenowej i niepewności gospodarczej branża beauty musi na nowo zdefiniować pojęcie wartości dla klienta. Choć cena pozostaje istotnym czynnikiem, Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever, zwraca uwagę, że bywa ona ważniejsza w deklaracjach konsumentów niż w ich realnych zachowaniach zakupowych.

Wzrosty nie będą wynikały z samej ceny, choć ona wciąż jest ważna. Niezwykle ważne będzie ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania. Wpływ na przyszłość będzie miało też przyjemne doświadczenie związane z produktem - podkreśla ekspertka Unilever.

Współczesna ścieżka zakupowa staje się coraz bardziej wielokanałowa. Zanim klient sfinalizuje transakcję, korzysta zazwyczaj z co najmniej 2–3 kanałów, by zebrać informacje o produkcie. - Wygrają te podmioty, które najlepiej zaspokoją te zróżnicowane potrzeby i zintegrują doświadczenia online i offline - uważa Iwona Towalska.

Trzy filary przyszłego wzrostu według Unilever

Choć prognozy dla kategorii personal care nie zakładają już tak dynamicznych, dwucyfrowych wzrostów jak w przeszłości, rynek wciąż kryje w sobie duży potencjał. Iwona Towalska wskazała w debacie trzy kluczowe obszary, które będą napędzać sprzedaż:

  • Nowe okazje użycia: Kreowanie nowych nawyków i rozszerzanie funkcjonalności znanych produktów. Przykładem są dezodoranty przeznaczone do całego ciała, stosowane przez konsumentów niezależnie od pory roku, a nie tylko w sezonie letnim.
  • Demokratyzacja lepszych benefitów: Rynek odchodzi od strategii opartej wyłącznie na wprowadzaniu "nowości dla samej nowości". Nowoczesny konsument oczekuje zaawansowanych, popartych naukowymi dowodami benefitów, które faktycznie działają. Rola producentów polega na zapewnieniu powszechnego dostępu do tych innowacyjnych rozwiązań dla szerszej grupy odbiorców.
  • Precyzja w dopasowaniu oferty do kanałów: Era oferowania „wszystkiego wszędzie” dobiega końca. Strategia asortymentowa musi być ściśle dopasowana do konkretnych misji zakupowych realizowanych przez klientów w poszczególnych punktach sprzedaży.

image

Michał Rudecki, NielsenIQ: Co będzie napędzać rynek beauty do 2030 roku? [FBK 2026]

O debacie i Forum Branży Kosmetycznej

Debata pod przewodnictwem liderów rynku kosmetycznego poruszyła również kwestie wpływu sztucznej inteligencji, trendów demograficznych (w tym longevity economy i starzejącego się społeczeństwa) oraz migracji na kształtowanie się półki sklepowej do 2030 roku. W dyskusji obok Iwony Towalskiej (Unilever) udział wzięli: Łukasz Bobiński (L’Oreal), Bartosz Woźnicki (Inglot), Grzegorz Gęsik-Rudnicki (Douglas) oraz Przemysław Klich (Arvato).

Forum Branży Kosmetycznej to biznesowe wydarzenie dla branży kosmetycznej łączące konferencję, przestrzeń wystawienniczą i networking. Skupia się na dostarczaniu wiedzy na temat rynku kosmetycznego, wiodących

kategorii, trendów, konsumenckich, rozwoju kanałów sprzedaży oraz wyzwań stojących przed branżą. FBK pod skrzydłami Wiadomości Kosmetycznych organizowane jest przez Wydawnictwo Gospodarcze, wydawcę biznesowych portali wiadomoscikosmetyczne.pl i wiadomoscihandlowe.pl oraz magazynu „Wiadomości Handlowe”.


image
Wiadomości Kosmetyczne
Katarzyna Pierzchała
ZOBACZ KOMENTARZE (0)
StoryEditor
Michał Rudecki, NielsenIQ: Co będzie napędzać rynek beauty do 2030 roku? [FBK 2026]
Michał Rudecki, Commercial Director, NielsenIQwiadomoscikosmetyczne

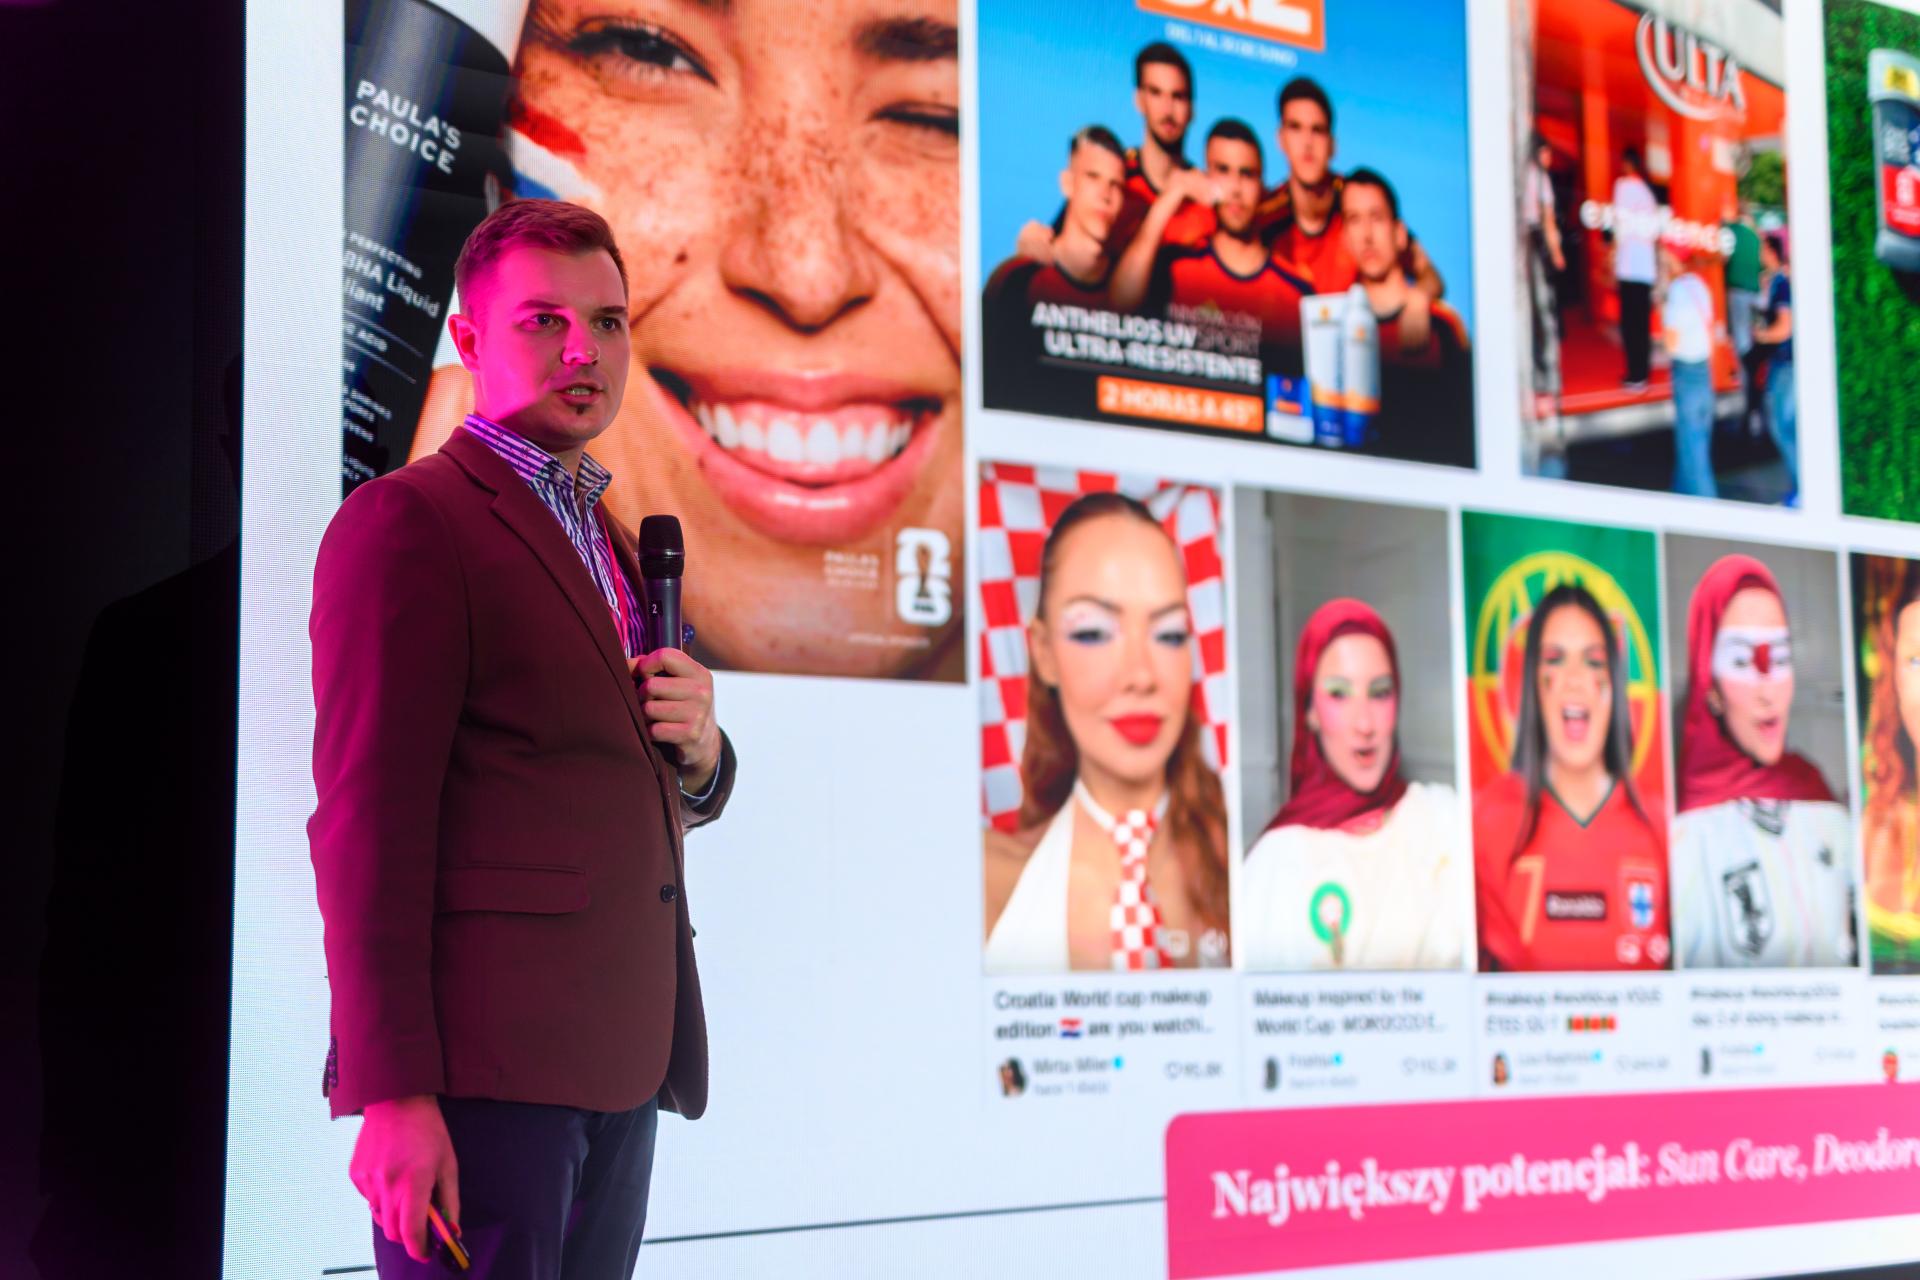
Koreańskie kosmetyki zyskują w Polsce na znaczeniu, perfumy i pielęgnacja należą do najszybciej rosnących kategorii, a pokolenie Gen X staje się coraz ważniejszą grupą dla branży beauty. Podczas Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane pokazujące, gdzie rynek będzie szukał wzrostu w najbliższych latach.

W tym artykule przeczytasz:

  • Kosmetyki rosną szybciej niż cały koszyk FMCG
  • Cena nadal decyduje, ale za skuteczność można zapłacić więcej
  • K-beauty nie zwalnia. Polska ważnym kierunkiem importu
  • Gen Z szuka innowacji, ale nie można pomijać Gen X
  • Wellness i zdrowe starzenie się zyskują na znaczeniu
  • Co będzie napędzać rynek beauty do 2030 roku?

Rynek beauty wchodzi w okres, w którym o wzrost będą walczyć nie tylko marki wprowadzające innowacyjne produkty, lecz także te, które najlepiej rozumieją zmieniające się oczekiwania konsumentów. Dane NielsenIQ pokazują, że polscy klienci są wrażliwi na ceny, ale nie oznacza to, że rezygnują z jakości czy nowości. Coraz większe znaczenie ma uzasadnienie wydatku: skuteczność produktu, jego dopasowanie do potrzeb oraz relacja jakości do ceny.

Podczas prezentacji „State of Beauty 2030: co będzie napędzać wzrost?” na Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane, które pozwalają spojrzeć na rynek nie tylko przez pryzmat bieżącej sprzedaży, lecz także kierunków, które mogą zyskiwać na znaczeniu w najbliższych latach.

Kosmetyki rosną szybciej niż cały koszyk FMCG

Dane NielsenIQ za okres do sierpnia 2026 roku wskazują, że kosmetyki wyróżniają się na tle pozostałych kategorii FMCG. W całym koszyku Beauty & Home Care wartość sprzedaży wzrosła o 2,3 proc. rok do roku. W przypadku kosmetyków wzrost wartości był znacznie wyższy i wyniósł 6,3 proc. Co istotne, za wynikiem tej kategorii stał przede wszystkim wzrost wolumenu sprzedaży, który równoważył wpływ cen.

Najmocniej wyróżniają się zapachy, pielęgnacja twarzy i ciała. W zestawieniu kategorii kosmetycznych w Polsce za okres do sierpnia 2026 roku perfumy damskie odnotowały wzrost wartości o 10 proc., pielęgnacja ciała o 11 proc., a pielęgnacja twarzy o 8 proc. Dobre wyniki osiągnęły również odżywki do włosów, których wartość sprzedaży zwiększyła się o 9 proc.

Polska wpisuje się tym samym w szersze trendy globalne. Według danych NielsenIQ za pierwszy kwartał 2026 roku światowa sprzedaż zapachów wzrosła wartościowo o 10 proc., pielęgnacji skóry o 9,1 proc., a pielęgnacji włosów o 7,4 proc. W Polsce dynamika tych kategorii wyniosła odpowiednio 8 proc., 6,7 proc. i 6,5 proc.

image

Aleksandra Kulińska, infuture.institute: tego oczekują konsumenci od branży beauty [FBK 2026]

Cena nadal decyduje, ale za skuteczność można zapłacić więcej

Ostrożność konsumentów pozostaje jednym z najważniejszych czynników wpływających na rynek. Z badania NielsenIQ Omnibus przeprowadzonego w sierpniu 2026 roku wynika, że 59 proc. polskich respondentów wskazuje cenę jako najważniejszą cechę kosmetyku. Jednocześnie 60 proc. deklaruje, że jeśli dwa produkty mają podobne działanie lub skład, chętnie wybierze tańszy odpowiednik.

Nie oznacza to jednak, że konsumenci kierują się wyłącznie najniższą ceną. 45 proc. badanych jest gotowych zapłacić więcej za kosmetyk o udowodnionej skuteczności.

– Gdzie konsument szuka oszczędności? Polski konsument jest bardzo "smart”, prawie 60 proc. twierdzi, że przy wyborze kosmetyków najważniejsza jest cena. Zwłaszcza jeżeli mówimy o pastach do zębów czy body care – podkreśla Michał Rudecki, Commercial Director w NielsenIQ.

Różnice między kategoriami mają znaczenie także dla strategii cenowych. Według prezentacji NielsenIQ 62 proc. wolumenu sprzedaży past do zębów, 59 proc. żeli pod prysznic i 57 proc. produktów do pielęgnacji twarzy przypada na sprzedaż promocyjną. W całej kategorii kosmetyków udział ten wynosi 37 proc.

K-beauty nie zwalnia. Polska ważnym kierunkiem importu

Jednym z najbardziej wyrazistych trendów przedstawionych przez NielsenIQ jest dalszy wzrost popularności koreańskich kosmetyków. Według danych za ostatnie 52 tygodnie do maja 2026 roku wartość sprzedaży K-beauty wzrosła o 60 proc. na 37 analizowanych rynkach, z wyłączeniem Chin.

Równolegle rośnie eksport koreańskich kosmetyków do kolejnych krajów. Dane koreańskiego Ministerstwa Handlu, Przemysłu i Energii wskazują, że wartość eksportu K-beauty do Polski zwiększyła się w 2025 roku o 112 proc. rok do roku. To jeden z najmocniejszych sygnałów rosnącego znaczenia polskiego rynku dla koreańskich producentów.

Zainteresowanie tą kategorią widać również w deklaracjach konsumentów. W badaniu NielsenIQ 29 proc. respondentów stwierdziło, że chętnie kupuje i testuje kosmetyki inspirowane koreańską pielęgnacją. Wśród przedstawicieli Gen Z odsetek ten wzrasta do 47 proc., podczas gdy wśród boomersów wynosi 14 proc.

Gen Z szuka innowacji, ale nie można pomijać Gen X

Młodsze pokolenia pozostaną ważnym motorem odkrywania nowych produktów. 34 proc. respondentów deklaruje zainteresowanie kosmetykami wykorzystującymi innowacyjne składniki aktywne lub nowe technologie. Wśród przedstawicieli Gen Z odsetek ten sięga 48 proc. Z kolei 39 proc. osób z tego pokolenia wskazuje, że innowacje produktowe są dla nich ważniejsze niż cena, a od marek oczekują regularnego wprowadzania nowości.

Jednak zdaniem Michała Rudeckiego równie istotne jest dostrzeżenie potencjału starszych grup wiekowych.

– W Gen X tkwi siła. Musimy pamiętać o tej grupie, ponieważ jest to nadal grupa z dużym potencjałem. W tej grupie budżet będzie wydawany na wellness, skincare, pielęgnację włosów i makeup – wskazuje ekspert NielsenIQ.

Prognozy World Data Lab przytoczone w prezentacji zakładają, że w ciągu pięciu lat rynek beauty wśród przedstawicieli Gen X zwiększy się do 1,3-krotności obecnej wielkości. W perspektywie lat 2025–2035 szczególny potencjał mają usługi beauty, których wzrost wartości szacowany jest na 48,9 mld dolarów. W pielęgnacji skóry największe przyrosty prognozowane są dla kremów – 14,1 mld dolarów – oraz produktów do mycia twarzy, z potencjałem wzrostu o 5,4 mld dolarów.

– Pamiętajmy o Gen X, bo oni też mają swoje potrzeby i co ważniejsze - mają większe portfele niż modsze pokolenia. – podkreślił ekspert. 

image

K-beauty rośnie w siłę. Eksport kosmetyków z Korei sięgnął 7 mld dolarów

Wellness i zdrowe starzenie się zyskują na znaczeniu

Granice między kosmetykami, pielęgnacją, zdrowiem i dobrostanem będą coraz mniej wyraźne. W prezentacji NielsenIQ 60 proc. konsumentów deklaruje, że "dobre starzenie się” jest dla nich ważniejsze niż pięć lat wcześniej.

To kierunek, który może wspierać rozwój produktów do pielęgnacji skóry i włosów, kosmetyków ukierunkowanych na konkretne potrzeby oraz usług beauty. Istotne będą przy tym wiarygodność deklaracji, udowodniona skuteczność i jasna komunikacja korzyści.

Beauty coraz mocniej przenosi się do internetu

Kolejnym obszarem wzrostu jest sprzedaż online i social commerce. Według NielsenIQ w Polsce około 50 proc. konsumentów deklaruje zakupy online w kategorii beauty i health care. Wśród osób kupujących online produkty spożywcze 55 proc. preferuje internet przy zakupie kosmetyków do pielęgnacji skóry, a 60 proc. przy zakupie produktów do pielęgnacji włosów.

Znaczenie zyskują także media społecznościowe. 52 proc. przedstawicieli Gen Z deklaruje, że platformy społecznościowe są dla nich ważnym źródłem inspiracji i odkrywania nowych kosmetyków. Globalnie 22 proc. konsumentów deklaruje zakup produktu bezpośrednio przez TikTok Shop, a w Europie odsetek ten wynosi 8 proc.

W praktyce ścieżka zakupowa coraz częściej zaczyna się od krótkiego filmu, rekomendacji twórcy lub viralowego produktu. Skuteczna strategia sprzedaży będzie więc wymagać połączenia kanałów. Obecności w mediach społecznościowych, łatwego zakupu online i możliwości przetestowania produktu w sklepie stacjonarnym.

Co będzie napędzać rynek beauty do 2030 roku?

Z prezentacji NielsenIQ wyłania się kilka kierunków istotnych dla producentów i detalistów. Wzrost będą wspierać zapachy, pielęgnacja skóry i włosów, dalsza ekspansja K-beauty oraz innowacje odpowiadające na potrzeby młodszych konsumentów. Jednocześnie marki nie powinny pomijać Gen X, który dysponuje znaczącym potencjałem zakupowym i coraz większym zainteresowaniem kategorią beauty.

W najbliższych latach coraz ważniejsze będzie uzasadnianie wyższej ceny realną wartością: skutecznością, wygodą, przyjemnością użytkowania i dopasowaniem do potrzeb. Konsumenci będą poszukiwać oszczędności tam, gdzie uznają produkty za porównywalne, ale pozostaną skłonni inwestować w rozwiązania, które oferują im konkretną korzyść.

Jak podkreśla Michał Rudecki, konsumenci są gotowi płacić więcej, ale oczekują, że produkty będą odpowiadały na ich potrzeby. 


image
Wiadomości Kosmetyczne
Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
15. październik 2026 11:52