Według Tomasza Skrzypca i Sebastiana Kubiora, którzy pracowali razem i obsługiwali na terenie Ślaska, Dolnego Śląska i Wielkopolski dystrybutorów i kluczowych odbiorców kosmetycznych Unilever Polska (m.in. PGD, Delko, Błysk, Ambra, Grupa Południe), poruszony przez nas problem istniał już wcześniej, ale ostatnio jeszcze bardziej się nasilił. Obaj organizowali dodatkowe szkolenia dla przedstawicieli hurtowni, by zachęcić ich do pomagania detalistom. Natomiast dla przedstawicieli, którzy nie widzieli takiej potrzeby, przygotowali twarde dane statystyczne. Co z nich wynika?
Bankructwo na własne życzenie
W latach 2005-2010 w Unii Europejskiej upadło kilkadziesiąt tysięcy punktów sprzedaży. Najwięcej w Polsce – to dane Komisji Europejskiej. W tym czasie w naszym kraju zamknęła się ponad 1/3 małych, rodzinnych sklepów. Dwie na trzy ze zlikwidowanych placówek znajdowały się w mniejszych miejscowościach. Skrzypiec i Kubior powodów tego stanu rzeczy nie upatrywali wyłącznie w ekspansji sieci. Małe sklepy zamykały się wskutek odpływu klientów, który wynikał przede wszystkim z braku atrakcyjnej oferty cenowej. Do tego dochodził brak dodatkowych, efektownych ekspozycji oraz odpowiedniej komunikacji w kwestii cen, promocji i nowości. – Wiele winy leżało po stronie detalistów, którzy przywiązani do starych nawyków handlowych, nie chcieli nic zmieniać, bo dotychczas radzili sobie bez żadnych „wymysłów”. Za taki brali np. merchandising – mówi Tomasz Skrzypiec. U podstaw wielu bankructw legł więc brak elastyczności i chęci wprowadzania zmian.
Iluzja taniości à la Biedronka
Nasi rozmówcy zgodnie zwracają uwagę że, używając piłkarskiego żargonu, wielu detalistów walkę z konkurencją przegrało już w szatni, przed wyjściem na boisko.
– Nie jest prawdą, że pojawienie się dyskontu to od razu automatyczny wyrok na tradycyjne placówki działające w pobliżu. Dyskonty gwarantują większą liczbę klientów w okolicy. Wykorzystajmy to, zamiast z góry się poddawać – apeluje Sebastian Kubior. Jak? Wystarczy dokładnie zapoznać się z chemicznym asortymentem konkurenta, by następnie dokonać optymalizacji swojej oferty. I tu można pójść dwoma drogami – postawić na uzupełnienie dyskontowego asortymentu lub wręcz przeciwnie – na zupełnie inny asortyment. Równie kluczowym elementem jest cena. – Brak atrakcyjnych ofert cenowych często wynika z faktu, że detaliści nie chcą przełożyć promocyjnej ceny zakupu na cenę sprzedaży – przekonuje Tomasz Skrzypiec. Inna sprawa, że wcale nie trzeba mieć taniego sklepu – wystarczy stworzyć iluzję taniości i przekonać do niej klientów. Bezkonkurencyjna na tym polu jest Biedronka, która dla wielu Polaków stanowi synonim niskich cen. W rzeczywistości to tylko marketingowe zabiegi i sztuczki, jak np. sprzedawanie markowych produktów w mniejszych gramaturach i pojemnościach niż te u konkurencji (słynny już przypadek Coca-Coli 1,75 l wyglądającej jak butelka 2 l). Redakcja „Wiadomości Handlowych” zrobiła niedawno test i porównała ceny produktów w identycznych gramaturach w Biedronce oraz w Auchan. Co się okazało? 90 proc. asortymentu można było kupić taniej we francuskich hipermarketach! Wracając do tematu, wrażenie niższych cen można łatwo uzyskać poprzez obniżenie marży na wąskim asortymencie najczęściej wybieranych produktów. Stratę tę oczywiście należy sobie powetować podniesieniem marży na innych wyrobach.
Klient = płacę + żądam
Jednak początkiem wszystkich zmian musi być zrozumienie przez detalistów kluczowej zasady „nasz klient, nasz pan”. Równocześnie sprzedawcy nie mogą pozwolić sobie na handlową zaściankowość. Szkolenia, pozyskiwanie wiedzy o trendach i potrzebach konsumentów, nieustająca edukacja – bez tego nie może dziś dobrze funkcjonować żadna mała placówka. Bo jak mówi przysłowie – kto stoi w miejscu, ten się cofa. Nie można więc zamykać się na merchandising, którego zasady pomogą zoptymalizować asortyment i odpowiednio rozmieścić towar na półkach oraz materiały reklamowe w sklepie. Trzeba również pamiętać, że sama ekspozycja to nie wszystko. Równie istotne są specjalne oznaczenia i POSy pozwalające uwypuklić aktualne promocje oraz nowości.
– Niektórych ograniczeń, jak np. braku miejsca na dodatkowe ekspozycje, nie można przeskoczyć. Ale pamiętajmy, że nie ilość, a jakość i dostępność towaru są najważniejsze. Trzeba przede wszystkim postawić na najlepiej rotujące produkty – mówi Tomasz Skrzypiec. I dodaje, że detaliści muszą lepiej wykorzystywać zalety małego sklepu, do których należy m.in. bliski kontakt ze sprzedawcą oraz zaufanie do jego osądów i porad. Jeśli więc nie jesteśmy stuprocentowo przekonani do jakiegoś produktu, lepiej go nie polecać, bo rozczarowany klient tylko zniechęci się do sklepu.
7 grzechów głównych przedstawicieli
– Dla detalisty opieka profesjonalnego przedstawiciela handlowego oznacza lepsze dopasowanie promocji, asortymentu oraz wizualizacji sklepu do zmieniających się trendów. W niektórych, skrajnych przypadkach, daje szansę na przetrwanie – przekonuje Sebastian Kubior. Właściciele placówek mogą korzystać z wiedzy przedstawiciela handlowego, ale muszą tego chcieć. A nawet jeśli nie chcą, dobry przedstawiciel powinien umieć ich do tego przekonać. – Z upływem czasu sprzedawca, zauważając wymierne efekty, jest skłonny coraz częściej stosować rozwiązania proponowane przez przedstawiciela. Wg naszych rozmówców, najkorzystniejszą sytuacją jest taka, w której detalista słucha argumentów przedstawiciela, prowadzi z nim otwarty dialog i stosuje te rozwiązania, jakie sam uważa za słuszne.
Idealny model harmonijnej, dającej wymierne korzyści obu stronom współpracy, jest jednak zagrożony przez szereg czynników, które choć nie powinny, pojawiają się po stronie przedstawicieli handlowych. Niechlubną, czarną listę najczęstszych zaniedbań, przygotowaną swego czasu przez pracowników Unilever Polska, otwiera zamykanie się na opinie i obawy sprzedawców, przy równoczesnym skupianiu się na realizacji tylko własnych celów. Kolejne grzechy główne przedstawicieli to brak wiedzy: 1) o oferowanych produktach, 2) o rynku i obecnych trendach, 3) z zakresu technik sprzedaży. Zdarza się, że przedstawiciel ma wymaganą wiedzę, ale co z tego, jeśli nie umie jej przekazać detaliście? – Niektórym przedstawicielom brak też elastyczności. Jednak ich najgorszym grzechem jest brak zaangażowania w rozwój klienta – podkreśla Tomasz Skrzypiec. Nie jest to może podcinanie gałęzi, na której się siedzi. Tylko brak reakcji na jej więdnięcie.
Sprzedawca czy doradca?
– Profesjonalny przedstawiciel handlowy nie powinien być tylko zwykłym sprzedawcą oferującym określone produkty danych producentów. Powinien być doradcą, od którego właściciele sklepów będą czerpać wiedzę z zakresu sprzedaży oraz zmieniających się rynkowych trendów. Taka postawa jest kluczowa i bezpośrednio wpłynie na wzrost odsprzedaży obu stron – przekonuje Sebastian Kubior. Profesjonalny przedstawiciel dba o rozwój detalisty, ponieważ wie, że tylko wtedy, gdy biznes klienta rozwija się, możliwy jest również wzrost sprzedaży oferowanych przez niego produktów. Dlatego, pełniąc rolę doradcy, nie skupia się wyłącznie na sprzedaży towaru do klienta, ale przede wszystkim na odsprzedaży asortymentu ze sklepu.
– Koncernowych przedstawicieli obsługujących mniejszy detal praktycznie już nie ma. Zostali tylko przedstawiciele hurtowni. Jeśli oni nie pomogą detalistom, za dwa lata nie będą mieli komu sprzedawać towaru, bo ich klientów na rynku już nie będzie – kończy Skrzypiec.
Sebastian Szczepaniak
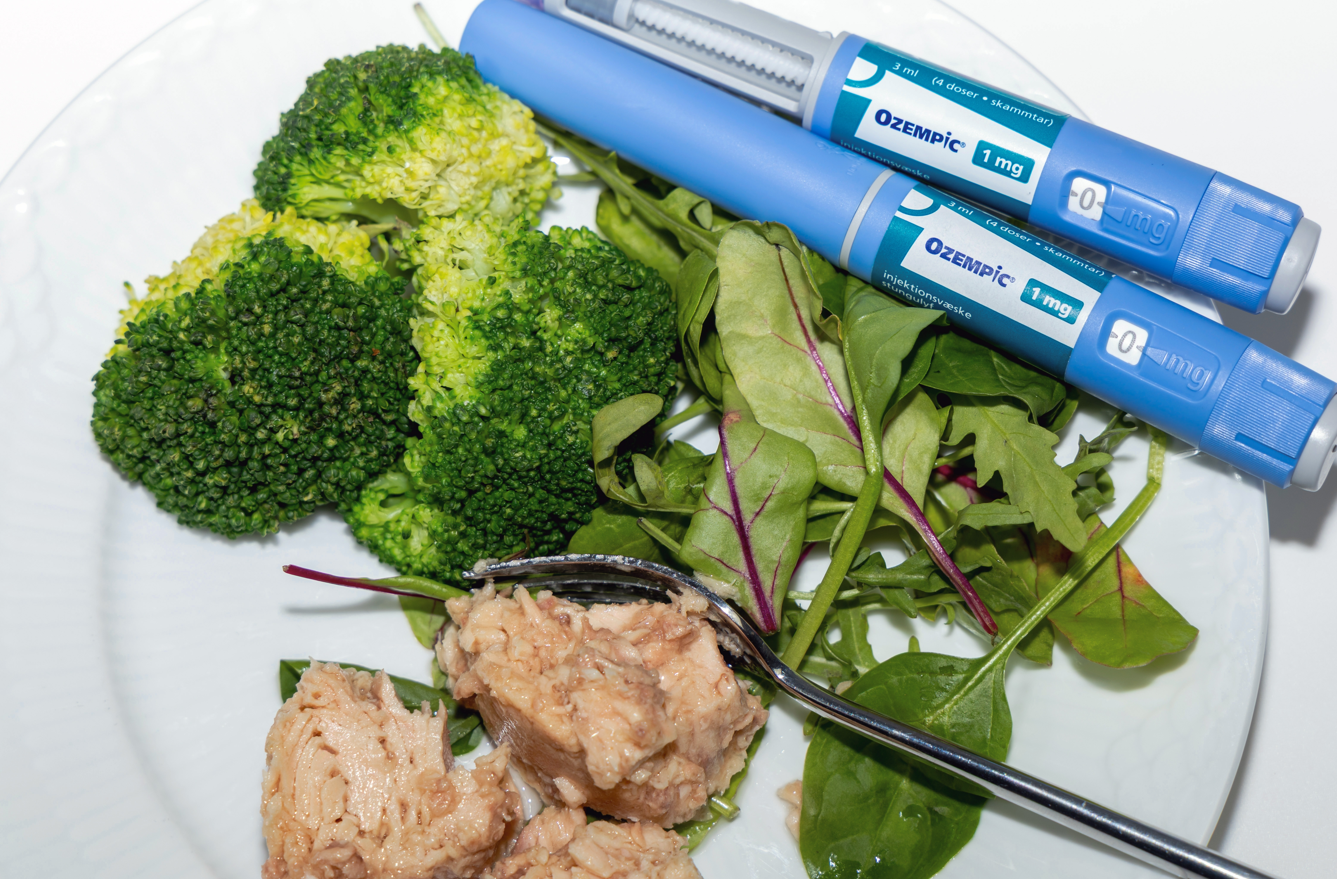
Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.
Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.
Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.
GLP-1 jako nowy czynnik
Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.
Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.
Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.
Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.
Zapach jako źródło przyjemności
Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.
IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.
Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.
Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.
Gourmand coraz bardziej wytrawny
Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.
Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.
Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.
Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.
Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.
W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.
Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.
Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.
Kobiety i małe dzieci w grupie ryzyka
Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.
Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.
W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.
Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.
Inne zagrożenia dla dzieci i dorosłych
Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.
Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.
W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.
Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.
Zmiany w strukturze urazów
Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.
Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.
Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.
American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.