
StoryEditor
Rynek i trendy
11.03.2026 10:44

Rynek kosmetyczny w Polsce 2026: Rossmann i Hebe liderami w dobie rosnącej multikanałowości [Raport PMR Experts]

Jakie kosmetyki najczęściej lądują w koszykach Polaków? Odpowiedź przynosi nowy raport PMR Market Experts by Hume’s / Rossmann

Stabilizacja wskaźników inflacyjnych oraz rekordowa dynamika wzrostu płac realnych wyraźnie poprawiły kondycję polskiego sektora beauty. Jak wynika z najnowszego raportu „Handel detaliczny artykułami kosmetycznymi w Polsce 2026”, przygotowanego przez PMR Market Experts by Hume’s, polscy konsumenci nie tylko przestają ograniczać wydatki na pielęgnację, ale coraz sprawniej poruszają się w modelu hybrydowym. Choć na szczycie listy liderów pozostają Rossmann i Hebe, rynek musi mierzyć się z coraz silniejszą ofensywą platform typu cross-border.

Nowy optymizm konsumencki i odporność kategorii

Po wymagającym okresie lat 2022-2023, kiedy to wysoka inflacja dyktowała tempo zmian w koszykach zakupowych, rok 2025 przyniósł oczekiwane odbicie. Według badań zrealizowanych w styczniu 2026 roku przez PMR Market Experts by Hume’s, wzrost cen przestał być determinującym czynnikiem przy wyborze kosmetyków. Jest to przełomowa zmiana w postawach zakupowych Polaków.

Mimo że 66 proc. respondentów wciąż deklaruje pewną ostrożność w zarządzaniu domowym budżetem, grupa ta zmniejszyła się aż o 11 punktów procentowych w skali roku. Co niezwykle istotne z perspektywy biznesowej, zaledwie 5 proc. konsumentów decyduje się na redukcję wydatków bezpośrednio w kategorii kosmetyków i środków higienicznych. Potwierdza to tezę o wyjątkowej odporności tego sektora na okresowe zawirowania gospodarcze.

image

Kosmetyczna lista zakupów 2025 wg Listonic

Dominacja gigantów vs. azjatycka ekspansja w e-commerce

Ostatnie dwa lata były okresem umocnienia największych graczy rynkowych. Sieci takie jak Rossmann, Hebe, Super-Pharm oraz Sephora w pełni wykorzystały efekt skali, notując bardzo satysfakcjonujące wyniki operacyjne. W przestrzeni cyfrowej niezmiennym liderem pozostaje Allegro, jednak krajobraz e-beauty ulega transformacji pod wpływem podmiotów zagranicznych.

– Obserwujemy obecnie ciekawą dwoistość, gdzie z jednej strony mamy potężne sieci drogerii stacjonarnych będące fundamentem zakupów, a z drugiej dynamiczną ekspansję azjatyckich platform jak Temu czy AliExpress. Te ostatnie nie tylko odebrały część udziałów lokalnym e-sklepom, ale skutecznie wykreowały zupełnie nowy popyt na akcesoria i nowości kosmetyczne, po które Polacy wcześniej nie sięgali tak chętnie – komentuje Karolina Szałas, Senior Analyst w PMR Market Experts by Hume’s.

Multikanałowość jako standard: 3,6 kanału na jednego klienta

Jednym z najsilniejszych trendów zidentyfikowanych w raporcie PMR jest postępująca wielokanałowość. Przeciętny polski konsument nabywa produkty kosmetyczne w średnio 3,6 różnych kanałach sprzedaży. Wyraźnie maleje grupa lojalna tylko wobec jednego miejsca zakupu – obecnie stanowi ona jedynie 15 proc. rynku (spadek o 5 p.p. r/r).

Jeśli klienci decydują się na korzystanie wyłącznie z jednego źródła, zazwyczaj są to drogerie stacjonarne. W modelach dwukanałowych najczęstszą kombinacją jest współużytkowanie oferty drogerii oraz dyskontów spożywczych.

image

Rossmann Polska: perłą w koronie niemieckiej grupy. Jak zdominował nasz rynek drogeryjny?

Mimo cyfrowej rewolucji, punkty stacjonarne wciąż stanowią bazę: w 2026 roku 54 proc. konsumentów deklaruje, że niemal wszystkie produkty z tej kategorii znajduje i kupuje fizycznie w sklepie. Warto jednak odnotować silną pozycję modelu hybrydowego – około 13 proc. Polaków stosuje mechanizm odwróconego ROPO lub klasycznego ROPO, szczególnie w młodszych grupach demograficznych.

– Dla współczesnego marketingu kluczowe staje się zrozumienie, jak te kanały się przenikają. Duża grupa Polaków szuka informacji o produktach w sieci, by ostatecznie sfinalizować transakcję w placówce stacjonarnej. Strategia hybrydowa nie jest już tylko opcją, ale koniecznością, ponieważ granica między „pójściem do sklepu” a „zakupem na smartfonie” zaciera się na każdym etapie podróży klienta – dodaje Karolina Szałas.

Pokolenie X rządzi domowym koszykiem beauty

Analiza struktury demograficznej pokazuje, że obecnie to Pokolenie X (osoby w wieku 45-60 lat) trzyma stery domowych wydatków na kosmetyki. W tej grupie zakupy mają charakter zbiorczy – obejmują potrzeby własne, partnerów oraz dorastających dzieci. 

To właśnie „Iksy” pełnią funkcję faktycznych decydentów zakupowych dla całego gospodarstwa domowego, podczas gdy młodsze pokolenia skupiają się na wysoce spersonalizowanych potrzebach jednostki.

Co najczęściej ląduje w koszykach Polaków?

Według danych zgromadzonych przez PMR Market Experts by Hume’s, najpopularniejsze kategorie produktów kupowanych dla całego domu to niezmiennie artykuły higieniczne:

  • mydła (49 proc. wskazań),
  • pasty do zębów (40 proc.),
  • płyny i sole do kąpieli (39 proc.),
  • żele i pianki pod prysznic (38 proc.),
  • płyny do płukania ust (34 proc.).

Bardzo mocną pozycję zajmują także produkty do pielęgnacji włosów, których zakup masowo deklarują przedstawiciele Pokolenia X, dbając o potrzeby wszystkich domowników.

Źródło danych: materiał opracowany na podstawie raportu „Handel detaliczny artykułami kosmetycznymi w Polsce. Analiza rynku i prognozy rozwoju na lata 2026-2031”, przygotowanego przez ekspertów PMR Market Experts by Hume’s.


Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.10.2026 13:48
Kosmetyki przyczyną ponad 42 tys. urazów oczu. Badanie objęło 20 lat
Tusze do rzęs, zalotki, eyelinery i spraye utrwalające odpowiadają za sporo urazów oczu.Zyanya BMO

W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.

Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.

Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.

Kobiety i małe dzieci w grupie ryzyka

Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.

Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.

image

Trend golenia rzęs u mężczyzn: nowy sposób na „męskość” i nowa usługa barberska?

W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.

Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.

Inne zagrożenia dla dzieci i dorosłych

Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.

Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.

W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.

image

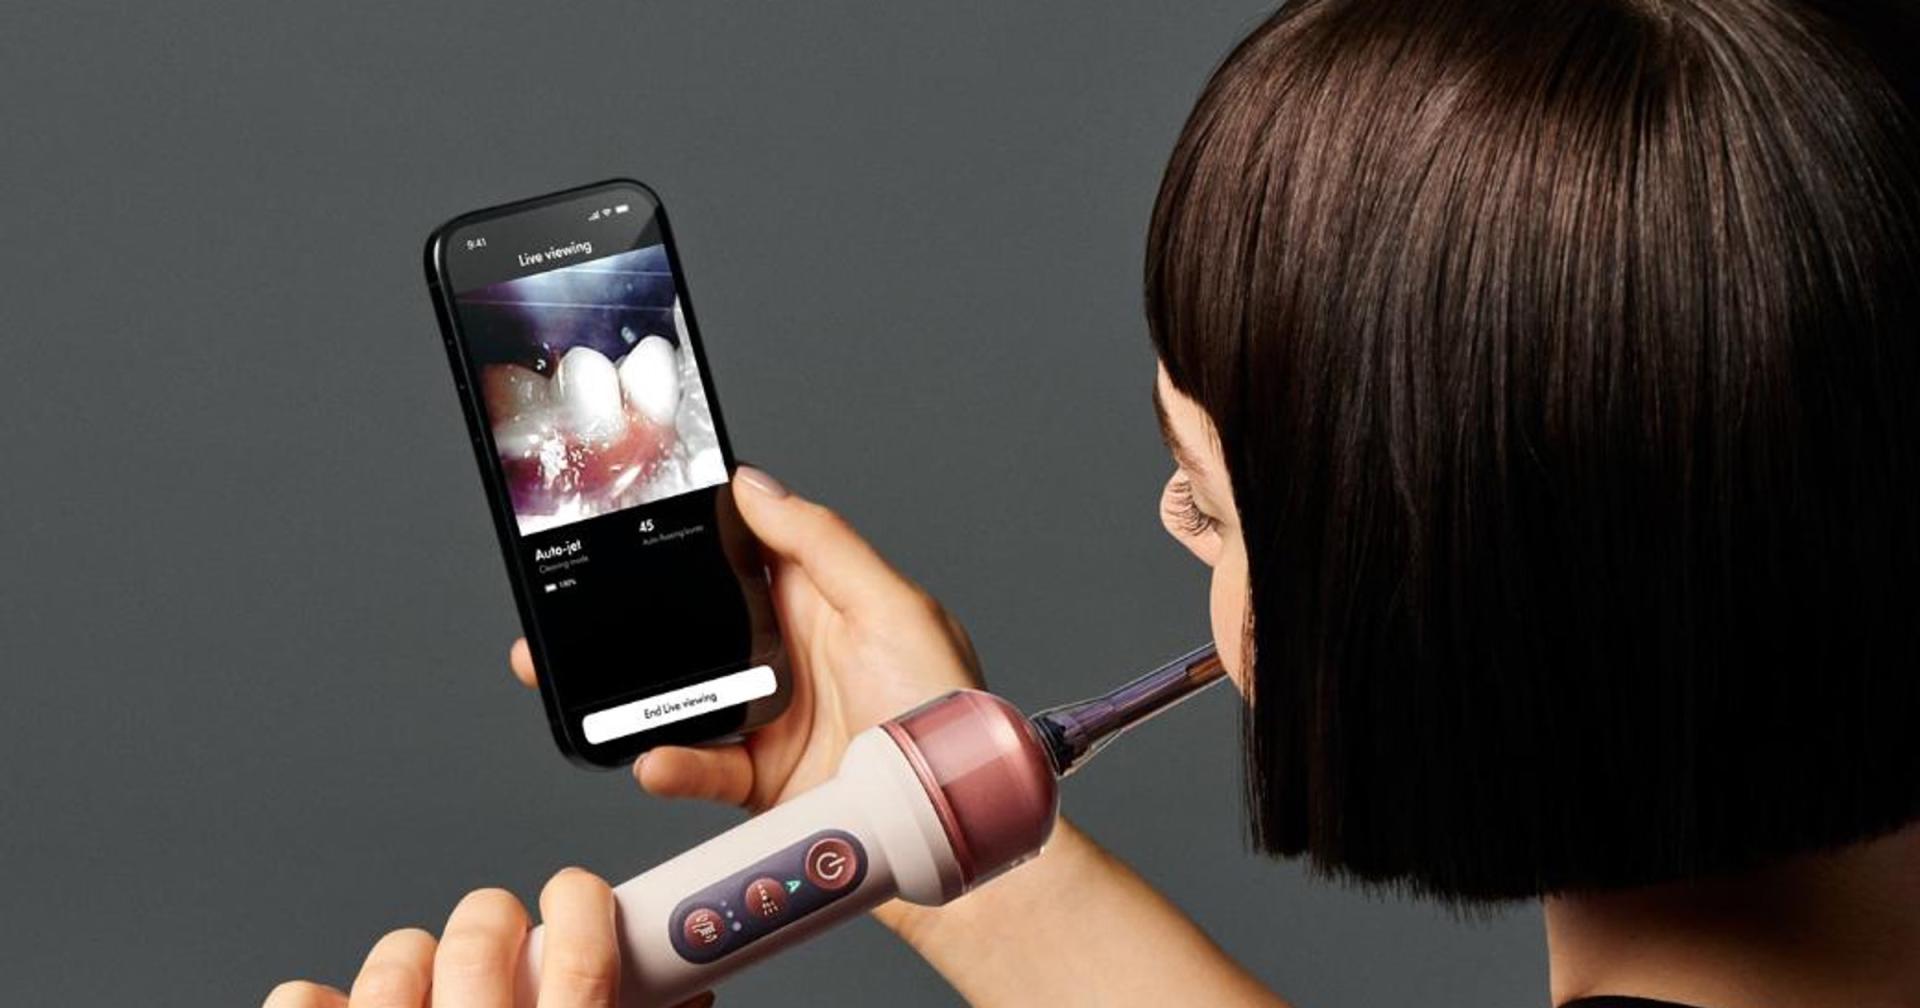
Usterka przyprawiająca o ból zębów: Dyson wycofuje część szczoteczek CameraJet

Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.

Zmiany w strukturze urazów

Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.

Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.

Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.

American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.

ZOBACZ KOMENTARZE (0)
24. październik 2026 00:20