Rynek zapachów nie dzieli się już wyłącznie na produkty masowe sprzedawane w drogeriach oraz luksusowe marki dostępne w perfumeriach, na lotniskach i w kanałach selektywnych. Pomiędzy tymi biegunami rośnie segment rozwijany przez krajowych producentów kosmetyków wprowadzających własne linie zapachowe, sprzedawców odpowiedników znanych perfum, rodzime firmy modowe tworzące autorskie kolekcje, artystyczne domy oferujące spersonalizowane kompozycje na zamówienie, a przede wszystkim dystrybutorów perfum orientalnych, którzy coraz częściej wprowadzają na rynek także własne, oryginalne marki.
Zapach luksusu czy sprytny trik?
Pojęcie „niszy” uległo rozmyciu – dawniej oznaczało rzemieślniczą produkcję, dziś to często po prostu marka o ekskluzywnym pozycjonowaniu i wyższej marży. Marki niszowe, które kiedyś ukrywały się w mrocznych butikach w bocznych uliczkach Paryża czy Mediolanu, dziś stoją w otwartych strefach duty-free obok Chanel i Diora.
Sytuacja dynamicznie się zmienia — segment ten jest coraz szerzej dystrybuowany w perfumeriach selektywnych, sieciach premium oraz w kanałach travel retail.
- Globalnym symbolem zmiany stał się zapach „Baccarat Rouge 540” od Maison Francis Kurkdjian, który dzięki mediom społecznościowym stał się kulturowym viralem i jednym z najbardziej rozpoznawalnych produktów segmentu. Jego sukces pokazał, że nisza może jednocześnie pozostawać artystyczna i osiągać masową rozpoznawalność, redefiniując granice kategorii — mówi Małgorzata Soboń-Barca, Senior Category Manager w Lagardère Travel Retail w Polsce.
Na szczycie tego niszowego rynku znajdują się obecnie znane domy perfumeryjne, takie jak Maison Francis Kurkdjian, Creed, Xerjoff, Amouage, Kilian Paris czy Atkinsons. Ich pozycję premium budują autorskie kompozycje, wysokie ceny i narracja oparta na kunszcie perfumiarza. Część tych marek, które zaczynały jako niezależne przedsięwzięcia, została z czasem przejęta przez globalne koncerny kosmetyczne i luksusowe. Pokazuje to, że nisza ne jest już marginesem rynku, lecz atrakcyjnym obszarem inwestycji dla największych grup kapitałowych.
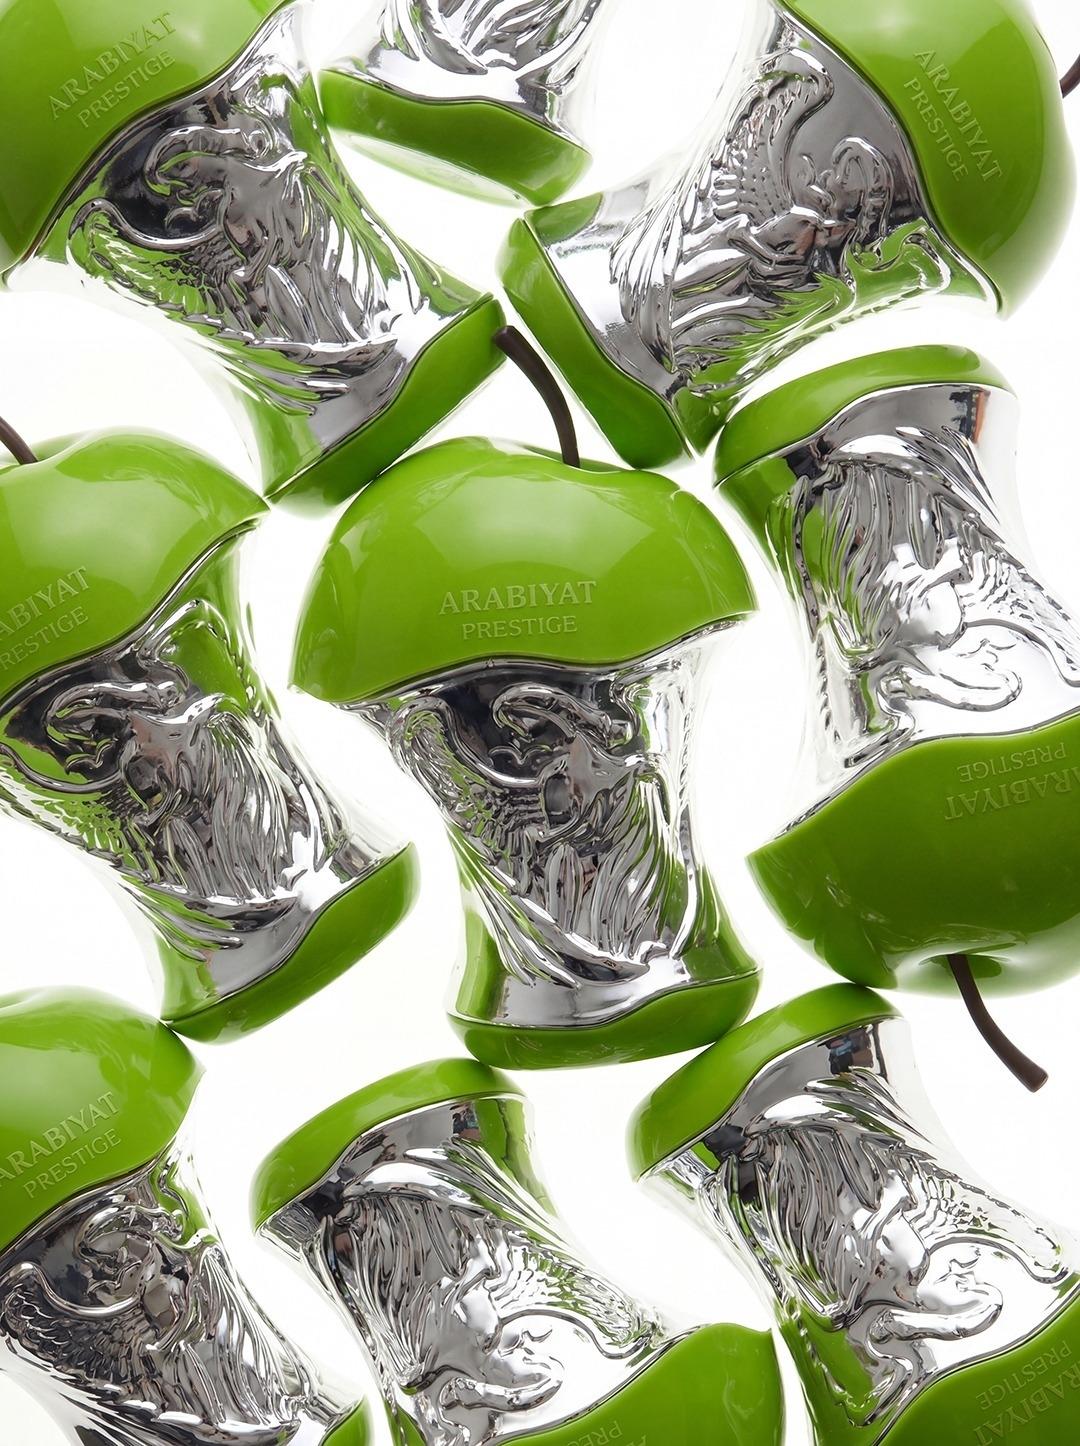
Niżej na cenowej drabinie rośnie segment określany jako "affordable luxury". Należą do niego przede wszystkim marki z Bliskiego Wschodu, m.in. Lattafa, Armaf, Afnan, Paris Corner, Arabiyat Prestige czy Fragrance World. Marki te sprawnie wykorzystują TikTok, e-commerce i rekomendacje społeczności skupionych wokół perfum, dzięki czemu docierają do odbiorców, którzy chcą pachnieć oryginalnie, ale płacić mniej niż za ofertę luksusowych domów.
Nisza wyprzedza mainstream. Rynek perfum przechodzi cichą rewolucję
Kategoria niszowa i perfumy orientalne stały się głównym motorem napędowym i źródłem marży dla całego rynku beauty.
– Segment, który jeszcze dekadę temu nazywano niszą, dziś rośnie najszybciej ze wszystkich kategorii zapachowych, a konsument coraz świadomiej wybiera kompozycje autorskie, trwałe i opowiadające historię. Tempo wzrostu segmentu niszowego szacuje się na kilkanaście procent rocznie (różne raporty wskazują od 9 do 14,5 proc. CAGR w perspektywie do lat 30.), podczas gdy rynek masowy stabilizuje się w okolicach kilku procent. Innymi słowy: nisza rośnie kilkukrotnie szybciej niż mainstream — mówi Mateusz Ćwiek, Marketing Manager w firmie Beauty Care Global — właściciela platformy ScentCorner.pl i dystrybutora marek arabskich w Polsce, powołując się na dane z raportów Statista, Ken Research, Future Market Insights czy Fortune Business Insights. Aby przybliżyć kontekst rynkowy, zajrzeliśmy do wymienionych raportów.
Cały światowy rynek zapachów osiągnie w 2026 roku wartość ok. 64 mld dol. — szacują Statista Market Insights i Grand View Research. Według prognoz GVR do 2033 roku globalna sprzedaż przekroczy 96 mld dol., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6 proc.
Rynek perfum na Bliskim Wschodzie ma wzrosnąć z 4,05 mld dol. w 2025 roku do 7,52 mld dol. w 2034 roku, a więc niemal podwoić swoją wartość.
Z analiz branżowych (m.in. Ken Research, „Scents of the Future”) wynika, że linie niszowe i rzemieślnicze generują już prawie 20 proc. przychodów branży perfumeryjnej. Największą część rynku, ok. 45 proc., nadal stanowi segment premium, a ok. 35 proc. przypada na marki masowe.
W pierwszej połowie 2025 roku analitycy Circana odnotowali wzrost sprzedaży perfum masowych o 17 proc. i prestiżowych o 6 proc., ze wskazaniem, że to właśnie kompozycje inspirowane Bliskim Wschodem stanowiły główną lokomotywę całego rynku.
Choć Europa wciąż pozostaje największym regionem rynku zapachów, z udziałem wynoszącym od 30,4 proc. (Fortune Business Insights) do nawet 35,4 proc. (Grand View Research), obok tradycyjnych francuskich i włoskich ośrodków na kluczowe źródło innowacji kompozycyjnych wyrasta Bliski Wschód.
Rosnącą rolę bliskowschodnich kompozycji oudu, ambry, kadzidła i szafranu oraz ich wpływ na zachodnie premiery można jednak opisywać jako trend, nie zaś jako element regionalnego udziału w rynku.
Polski konsument chce pachnieć Orientem
W zależności od przyjętej definicji i zakresu kanałów sprzedaży wartość polskiego rynku perfum v 2026 roku można szacować na ok. 3,5–4 mld zł. Rynek nadal rośnie. Z raportu KPMG „Luxury in the Midst of Change 2025” wynika, że od końca 2019 roku ceny wiodących produktów luksusowych, w tym perfum, wzrosły średnio o 54 proc. Podobnie jak na świecie, jednym z najbardziej spektakularnych zjawisk w Polsce jest gwałtowny wzrost popularności marek orientalnych i pochodzących z Bliskiego Wschodu.
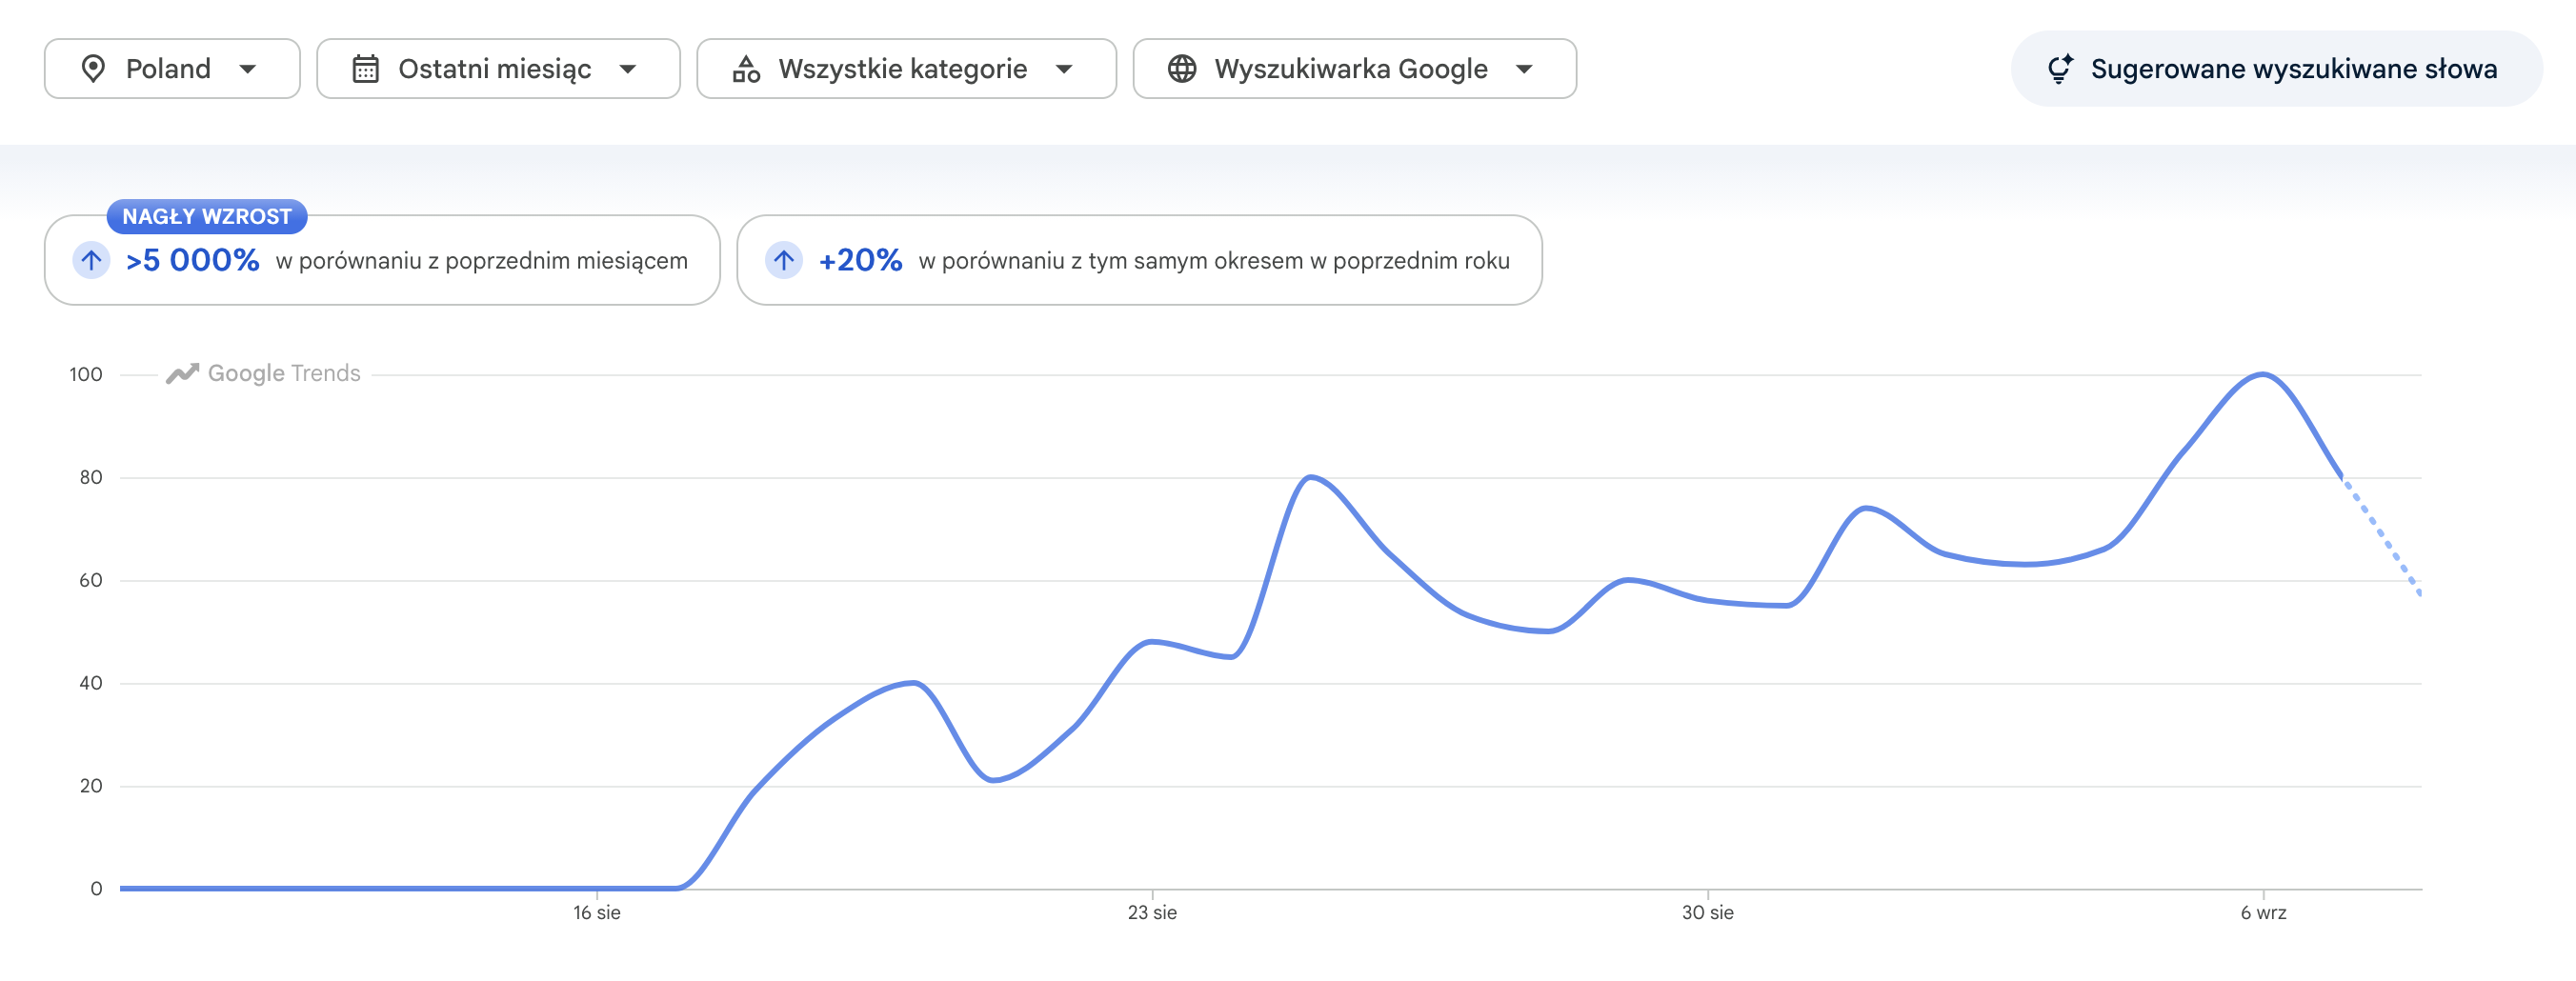
Zainteresowanie to przyspieszyło w drugiej połowie 2024 roku i eksplodowało w latach 2025–2026, co pokazują chociażby dane Google Trends. Liczba wyszukiwań frazy „perfumy arabskie” wzrosła o ponad 100 proc., natomiast wyszukiwania hasła „perfumy z Dubaju” odnotowały skok o 796 proc. rok do roku. W sezonach handlowych, takich jak Walentynki 2026 na Allegro, kategoria ta stała się jednym z głównych hitów sprzedażowych. Widać to również w oficjalnych statystykach — wartość importu perfum zwiększyła się o ok. 20 proc.
– Cały polski rynek FMCG wszedł w ostatnim czasie w fazę dojrzałego pragmatyzmu — wartość koszyka rośnie o około 5 proc., ale wolumen sprzedaży spada o niecałe 2 proc. To oznacza, że Polacy kupują rzadziej, lecz bardziej świadomie — wybierają produkty o wyższej jakości, trwałości i tożsamości. Perfumy niszowe idealnie trafiły w tę potrzebę — zamiast kilku przypadkowych wód toaletowych z sieciówki polski konsument woli zainwestować w jeden flakon o wysokiej koncentracji olejków, który utrzymuje się na skórze przez cały dzień — zauważa Mateusz Ćwiek, Manager ds. Marketingu Beauty Care Global.
Wydatki na zapachy są w Polsce niższe niż w Europie Zachodniej, ale polscy konsumenci coraz swobodniej poruszają się pomiędzy segmentem masowym, premium, niszą i markami orientalnymi. Poszukują nie tylko rozpoznawalnego logo, lecz także wysokiej koncentracji, trwałości oraz kompozycji wyróżniającej się na tle popularnej oferty. Na polskim rynku wyraźnie rośnie zainteresowanie intensywnymi zapachami orientalnymi. Konsumentów przyciągają przede wszystkim wysoka trwałość, mocna projekcja oraz charakterystyczne nuty wanilii, ambry, oudu, przypraw, kawy i słodkich akordów gourmand.
– Marki arabskie zajmują odmienną, komplementarną pozycję — dostarczają „niszowe doświadczenie” w cenie dostępnej — trwałość i złożoność kompozycji bez bariery cenowej domów artystycznych. Rosną głównie kanałem online i w social commerce, gdzie odkrywanie zapachu jest tańsze i szybsze, i odpowiadają na trend gourmand i unisex, który przyciąga pokolenie Z i młodych millenialsów — mówi Ćwiek. — Dla ScentCorner.pl oznacza to też jasny kierunek rozwoju: model sprzedaży omnichannel (sklep online, showroom w Warszawie, próbki i miniatury) oraz portfolio pokrywające wszystkie gorące kategorie — od gourmand po oud.
Jak marki arabskich perfum podbiły Polskę?
Niekwestionowanym liderem rynku w Polsce i marką mającą status absolutnego wyznacznika kategorii jest Lattafa (oraz linia Maison Alhambra). Bestsellery takie jak Yara (damski hit TikToka), Khamrah (gourmand) oraz Asad sprzedają się w Polsce w setkach tysięcy sztuk. Jednocześnie w przypadku Lattafy oraz większości największych gigantów wolumenowych z Dubaju, takich jak Armaf czy Afnan, nie ma w Polsce jednego wyłącznego dystrybutora.
Struktura dystrybucji opiera się na kilku wyspecjalizowanych importerach B2B oraz dojrzałych podmiotach omnichannel. Kluczowym graczem jest Parfum Company, importująca perfumy bezpośrednio ze Zjednoczonych Emiratów Arabskich. Firma odpowiada za wprowadzanie na polski rynek marek takich jak Arabiyat Prestige (My Perfumes Group) oraz dystrybucję do drogerii, perfumerii i sklepów internetowych marek Lattafa, Armaf i Al Haramain.
Inny duży importer — firma The Rich Supplements — wyspecjalizował się we wprowadzaniu marek z ZEA do sieci detalicznych Hebe oraz Super-Pharm i jest wyłącznym dystrybutorem marki Gulf Orchid.
Do czołówki należy wspomniana wcześniej firma Beauty Care Global — dystrybutor i importer rozwijający sprzedaż w modelu omnichannel. Prowadzi platformę e-commerce ScentCorner.pl oraz showroom w Warszawie. W portfolio ScentCorner.pl, należącego do Beauty Care Global, znajdują się m.in. Lattafa, Armaf, Afnan, Paris Corner, Fragrance World, Al Haramain i Maison Alhambra. Firma rozwija również sprzedaż marki Aurora Scents — domu perfumeryjnego z Dubaju. Część produktów tej marki jest dostępna zarówno w standardowych flakonach o pojemności 100 ml, jak i w dziewięciomililitrowych miniaturach.
– Miniaturyzacja nie jest przy tym wyłącznie zabiegiem promocyjnym. Mniejsze formaty obniżają próg wejścia do marki, ułatwiają testowanie zapachów i odpowiadają na rosnącą popularność budowania „garderoby zapachowej”, zamiast pozostawania przy jednej kompozycji przez wiele lat — wyjaśnia Ćwiek.
Dodaje, że o rosnących ambicjach marek z Dubaju świadczy również polska premiera zapachu ARMAF Club de Nuit Intense Overdose, zaprezentowanego przez Beauty Care Global podczas wydarzenia Vault Night w Warszawie. Produkt pokazuje strategię, dzięki której marki orientalne zwiększają udziały poza swoim rodzimym regionem: oferują wysokie stężenie, trwałość i efektowną oprawę w cenie niższej niż tradycyjne domy luksusowe.
Na rynku działają również duże hurtownie B2B, np. Wukong Hurtownia, czyli importerzy zaopatrujący sklepy internetowe, lokalne punkty sprzedaży oraz sprzedawców z Allegro. Podmioty te funkcjonują na dużą skalę, utrzymując w polskich magazynach po kilkadziesiąt tysięcy flakonów gotowych do natychmiastowej wysyłki.
Arabska gorączka — od TikToka do półek w Polsce
Internet — co potwierdzają czołowi polscy dystrybutorzy — jest głównym kanałem sprzedaży marek niszowych i orientalnych, a jego silnikiem stały się platformy społecznościowe: TikTok oraz Instagram.
– Instagram, TikTok i live commerce stały się nie tylko witryną, ale i miejscem sprzedaży. Viralowe wideo potrafi wyprzedać produkt w kilka godzin. E-commerce odpowiada już za ok. jedną trzecią sprzedaży zapachów i jest głównym kanałem wzrostu marek niszowych — bo pozwala budować markę bez kosztownej obecności w tradycyjnym retailu. Model omnichannel (sklep online + showroom + próbki/testery) to dziś standard, który ScentCorner realizuje w praktyce — mówi Mateusz Ćwiek.
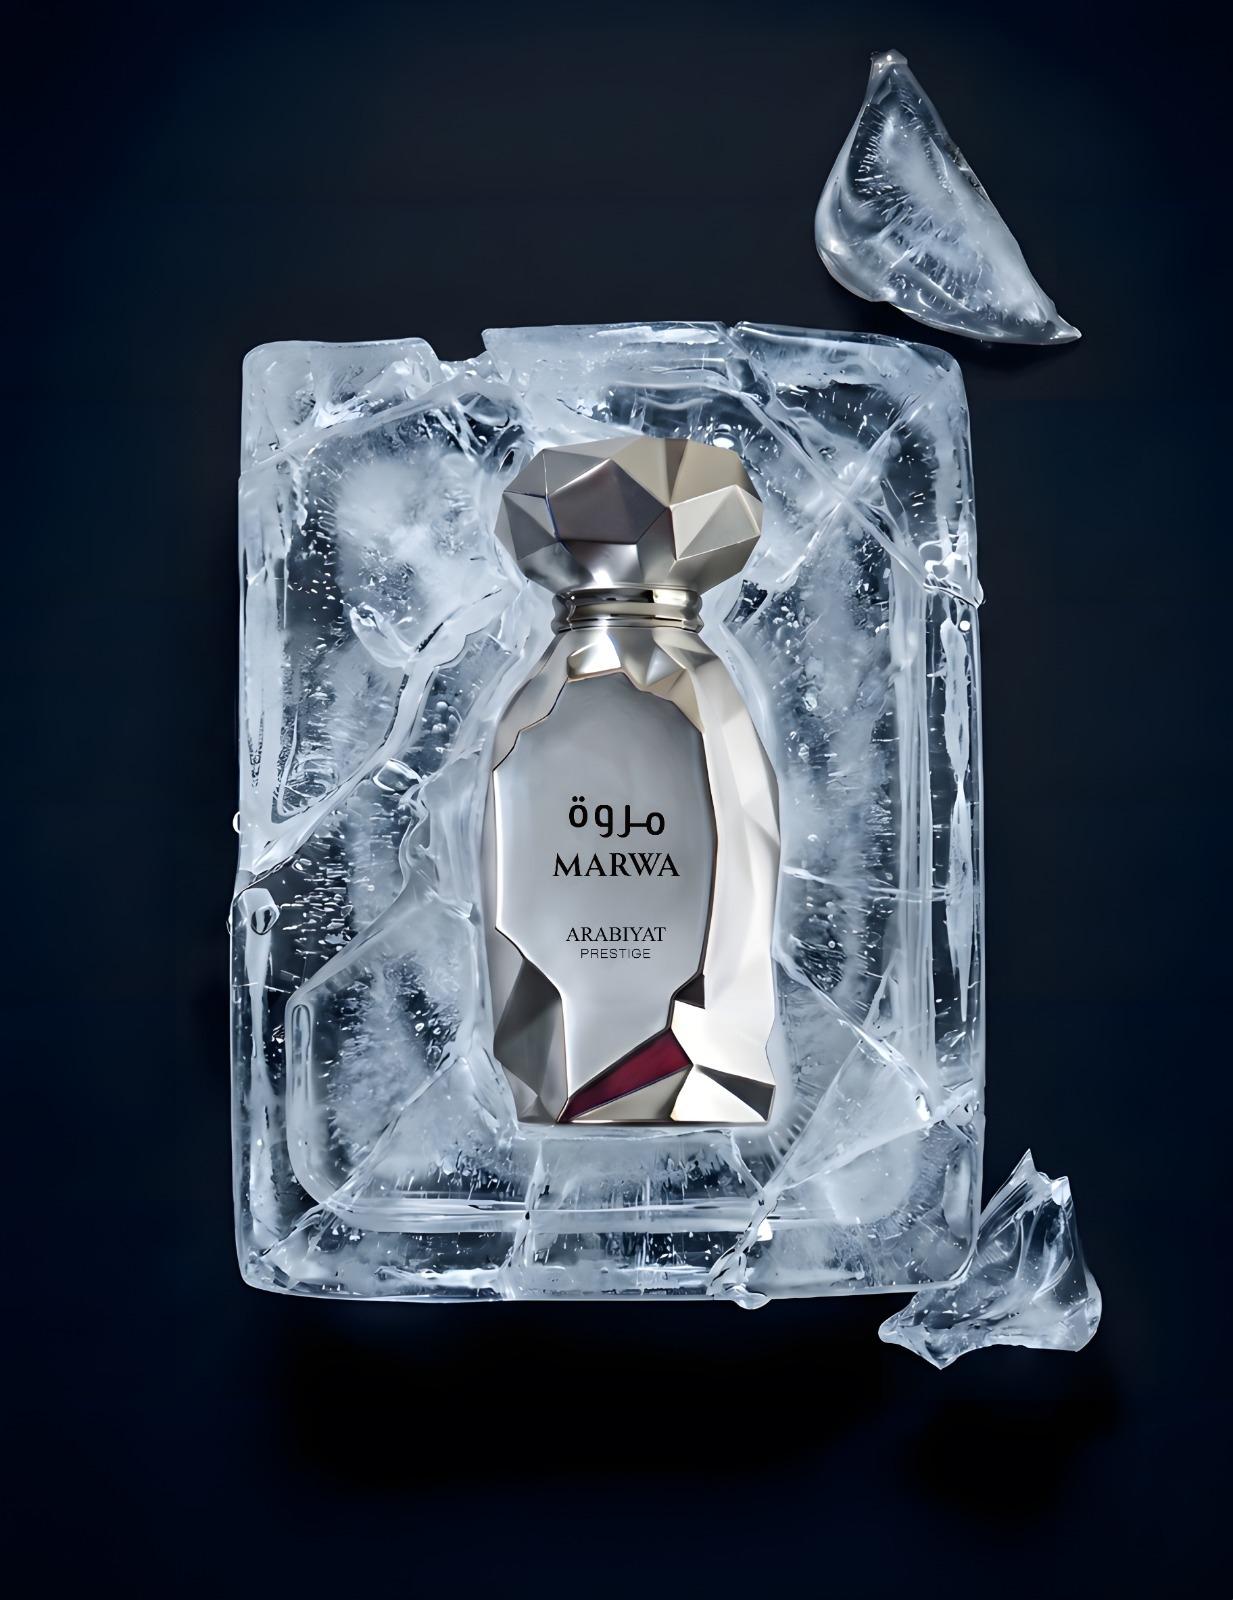
To, że pojedynczy viral potrafi opróżnić magazyny dystrybutora w kilka godzin, pokazuje historia zapachu Nyla marki Arabiyat Prestige (My Perfume Company). Kompozycja zyskała viralową popularność na TikToku i Instagramie, podsycaną niepotwierdzoną plotką, jakoby był to ulubiony zapach Rihanny. Efekt? Całkowite wyprzedanie zapasów. Z kolei inny zapach tej samej grupy — Marwa — osiągnął sprzedaż na poziomie 1 mln sztuk w zaledwie osiem miesięcy od premiery.
– Na tym rynku nie wystarczy już sama dobra oferta — trzeba do niej dołożyć szybkość reakcji. Gen Z nie czeka na rekomendację z butiku — decyzję zakupową podejmuje w kilkanaście sekund, oglądając recenzję na TikToku. My budowaliśmy relacje z producentami ze Zjednoczonych Emiratów Arabskich, zanim ten trend w ogóle nabrał rozpędu, dlatego dziś nie gonimy viralowej fali — jesteśmy na nią gotowi, zanim jeszcze ruszy. To różnica między dystrybutorem, który zamawia towar, a partnerem, który ma go w magazynie, zanim klient zdąży kliknąć „dodaj” do koszyka — uważa Szymon Żelazek, CEO i właściciel Parfum Company.
Także marka Gulf Orchid, dystrybuowana przez The Rich Supplements, w rok od debiutu zyskała status viralowej, stając się jednym z najbardziej rozpoznawalnych brandów w swojej kategorii. Zajęła nawet pierwsze miejsce w jednym z ogólnopolskich sondaży konsumenckich.
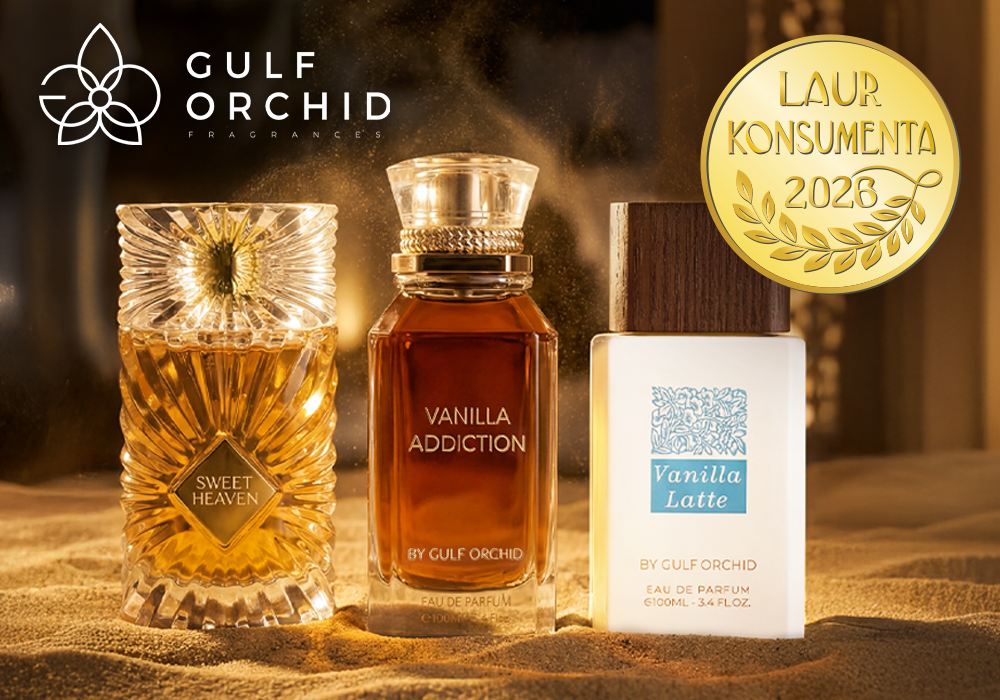
– Wyniki plebiscytu odzwierciedlają realne preferencje zakupowe konsumentów i pozwalają precyzyjnie uchwycić aktualne trendy rynkowe. Dla nas to bardzo ważne potwierdzenie, że obrany kierunek był właściwy. Perfumy arabskie przestały być niszą — stały się realnym segmentem rynku. To wyróżnienie traktujemy jako impuls do dalszego rozwoju tej kategorii w Polsce — skomentował wyróżnienie Łukasz Fabisiak, CEO firmy The Rich Supplements, która oprócz Gulf Orchid wprowadziła ponad 80 zapachów do największych sieci drogeryjnych w Polsce.
Szymon Żelazek, zwraca jeszcze uwagę na zmianę pokoleniową.
– Model affordable luxury — czyli dostęp do wysmakowanego, orientalnego zapachu w cenie wielokrotnie niższej niż klasyczne perfumy niszowe — trafia dziś w Polsce na wyjątkowo podatny grunt, zwłaszcza wśród młodszych konsumentów, dla których zapach stał się formą ekspresji równie ważną jak ubiór — podkreśla prezes Parfum Company.
Lotniska nową mekką niszy rynku perfum
Jednym z najbardziej dobitnych dowodów na to, że perfumy niszowe opuściły kameralne butiki i weszły do głównego strumienia konsumpcji, są twarde dane z kanału podróżniczego (travel retail). Analizy firmy Lagardère Travel Retail, zarządzającej m.in. punktami sprzedaży Aelia Duty Free na lotniskach, potwierdzają, że w ostatnim roku sprzedaż marek niszowych w kanale lotniskowym, odpowiadającym za ok. 15 proc. światowej sprzedaży zapachów, wyraźnie wzrosła.
– Na przestrzeni ostatniego roku sprzedaż marek niszowych w transporcie lotniczym wzrosła o ponad 30 proc., a ich udział w całej kategorii zapachów zwiększył się o blisko 4 punkty procentowe. Przekłada się to bezpośrednio na wzrost średniej wartości koszyka oraz błyskawiczny rozwój segmentu formatów podróżnych i zestawów prezentowych (gift & travel sizes). Lotniska stały się naturalnym miejscem odkrywania niszy ze względu na czas, jakim dysponuje podróżny, oraz aspiracyjny charakter strefy duty-free — wyjaśnia Małgorzata Soboń-Barca, Senior Category Manager w Lagardère Travel Retail w Polsce.
Soboń-Barca podkreśla, że segment ten staje się jednym z głównych motorów wzrostu rynku zapachów:
— Klienci stref duty-free traktują lotnisko jako strefę eksploracji marek premium, szukając „podpisu zapachowego” (scent signature), który wyróżni ich z tłumu. Okazuje się też, że klienci Aelia Duty Free zakup zapachu niszowego najczęściej łączą z… innym zapachem niszowym. Wpisuje się to w jeden z ważnych trendów w kategorii, tzw. fragrance layering — łączenie kilku zapachów w celu stworzenia indywidualnej kompozycji. Domy takie jak Jo Malone London czy Maison Margiela aktywnie edukują klientów w zakresie budowania „zapachowych kolaży wspomnień” — mówi.
Niszowe marki perfumeryjne — Diptyque, Jo Malone, Trudon czy Byredo — tworzą dziś całe zapachowe uniwersa. Poza flakonem perfum w obrębie tego samego zapachu lub motywu dostępne są niejednokrotnie świece i dyfuzory do wnętrz, balsamy do ciała, żele, mydła, mgiełki do ciała i pościeli, a nawet zawieszki do szafy czy perfumy samochodowe.
– W efekcie rośnie nie tylko sprzedaż pojedynczych produktów, ale także liczba powtórnych zakupów oraz koszyków wieloproduktowych — klienci kupują równolegle kilka zapachów, miniatury oraz produkty komplementarne. Nisza przestaje być segmentem peryferyjnym, a staje się jednym z kluczowych kierunków strategicznych rozwoju kategorii beauty w kanałach podróżnych — dodaje Małgorzata Soboń-Barca.
Polskie firmy też wchodzą do zapachowej niszy
Orientalny boom nie oznacza jednak, że polski konsument bezwarunkowo odwraca się od znanych marek. Zmienia się raczej sposób postrzegania wartości produktu. Na tę zmianę odpowiadają nie tylko wyspecjalizowani dystrybutorzy marek arabskich i niszowych. Także polscy producenci obecni w segmencie masowym zwiększają koncentrację kompozycji i rozwijają linie pozycjonowane wyżej niż ich podstawowa oferta. Przykładem jest Made in Lab, które wprowadziło do Rossmanna kolekcję PRIVÉ obejmującą 20 kompozycji: dziesięć przeznaczonych dla kobiet oraz dziesięć dedykowanych mężczyznom.
– Dynamika sprzedaży perfum w Polsce wynosi ok. 2–3 proc. rocznie, a konkurencja wyraźnie przesuwa się w kierunku jakości i wartości produktu. Konsument coraz rzadziej kupuje zapach „dla marki”, a coraz częściej „dla efektu”. Liczy się trwałość, projekcja i to, jak zapach pracuje na skórze w ciągu dnia. To właśnie jakość i doświadczenie użytkownika stają się dziś najważniejszym wyróżnikiem. Dlatego zdecydowaliśmy się na wprowadzenie pierwszej linii perfum w portfolio Made in Lab. PRIVÉ i zwiększyliśmy naszą obecność w kategorii zapachów — mówił, ogłaszając wprowadzenie do drogerii Rossmann linii perfum PRIVÉ, Bartosz Jonas, wiceprezes zarządu firmy Błysk, do której należy marka Made in Lab.
Cena referencyjna za 50 ml wynosi 79,99 zł. Zapachy utrzymują się na skórze przez wiele godzin, odpowiadając na rosnące oczekiwania konsumentów. To obecność, a nie chwilowe wrażenie.
– Wyjątkowość kolekcji PRIVÉ podkreśla również design flakonów. Postawiliśmy na minimalizm oraz naturalne elementy, które wzmacniają przekonanie, że to, co najważniejsze, kryje się w środku. Kluczowa pozostaje dla nas jakość i dopracowanie każdej kompozycji — mówi Izabela Bednarczyk-Wiktor, Head of Marketing Made in Lab.
Jak dodaje przedstawicielka marki, rynek zapachów wchodzi w nową fazę rozwoju, opartą nie na logotypach, lecz na jakości doświadczenia, trwałości, intensywności i dopasowaniu do codziennych potrzeb użytkowników.
Moda wchodzi w perfumy
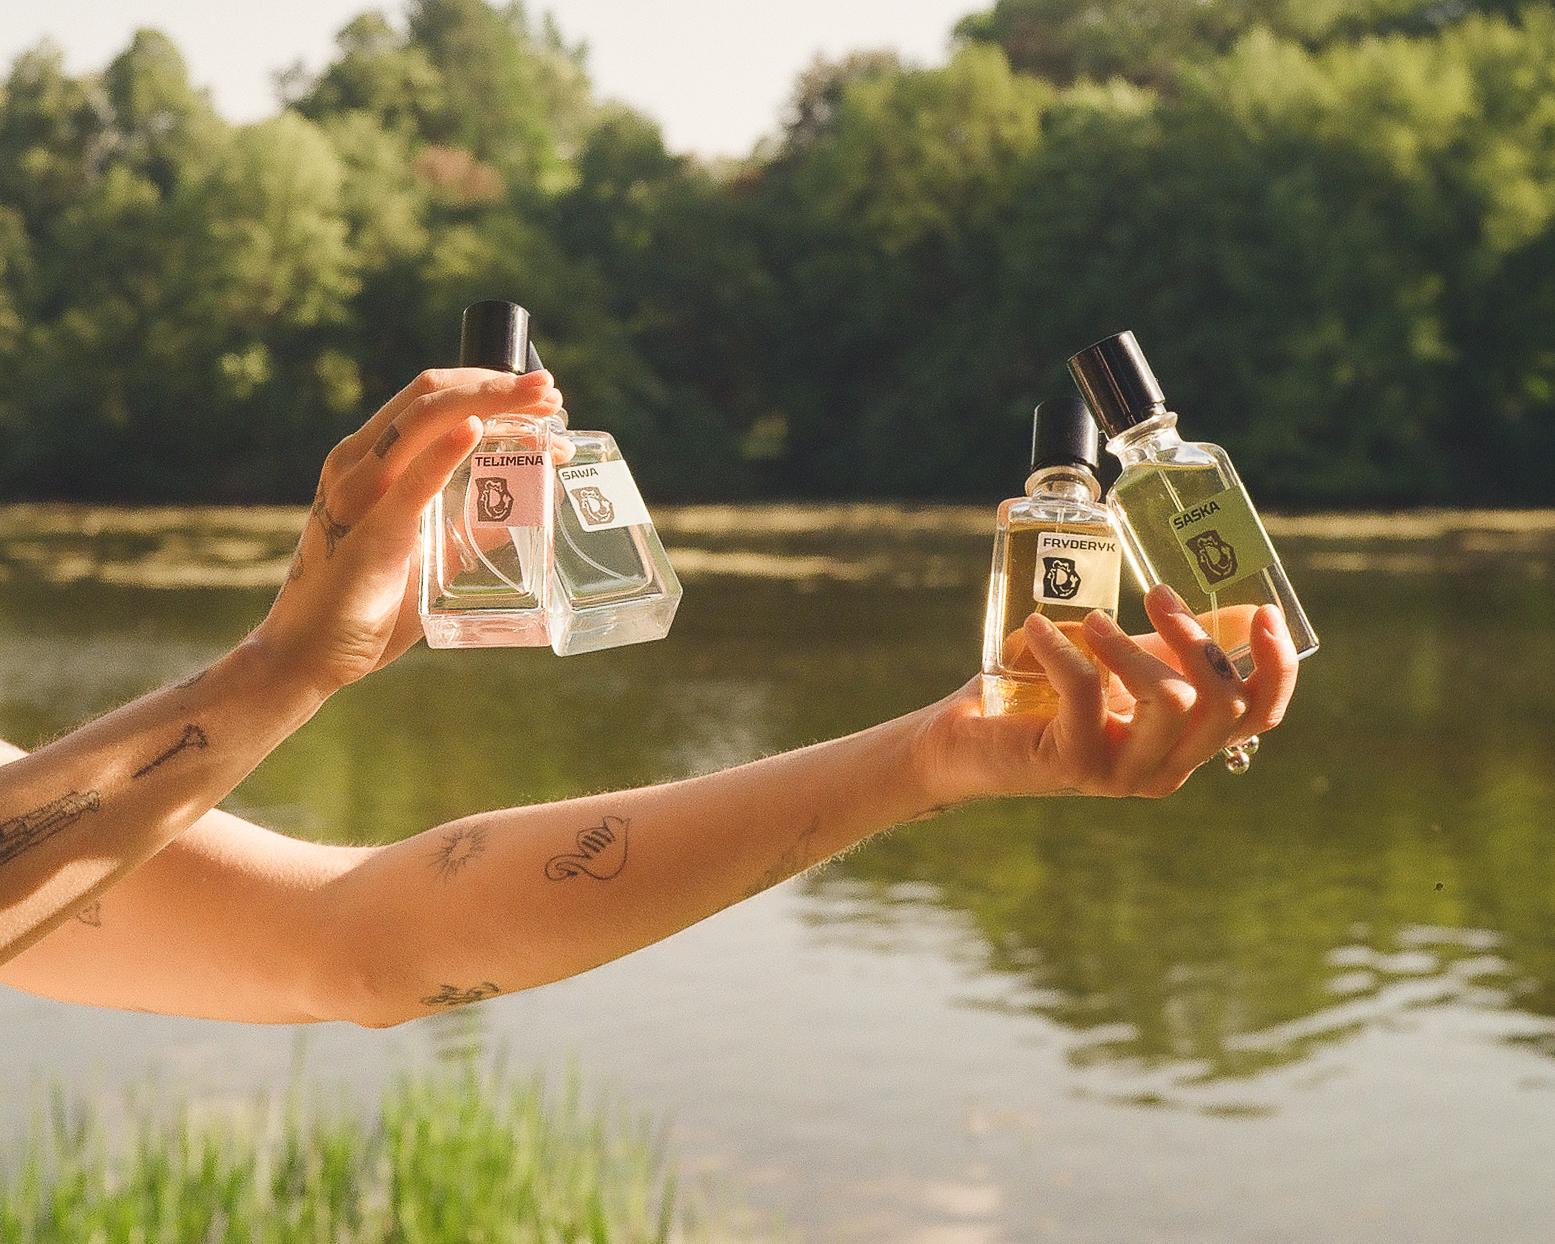
Innym kierunkiem rozwoju rynku jest wchodzenie marek modowych w kategorię zapachową. Przykładem takiego ruchu jest Balagan. Polska marka, znana dotąd przede wszystkim z autorskiego obuwia i akcesoriów, po 12 latach działalności stworzyła pierwszą kolekcję czterech perfum: SASKA, SAWA, TELIMENA i FRYDERYK. Każda kompozycja opowiada inną historię. Zapachy zostały wyprodukowane w Polsce i opracowane we współpracy ze szwajcarskim domem perfumeryjnym. Punktem wyjścia stała się Warszawa — nie jako pocztówkowy obraz miasta, lecz zbiór osobistych wspomnień, miejsc i nastrojów.
– Stworzenie perfum było naszym marzeniem od dawna. Przez wiele miesięcy pracowaliśmy nad zamknięciem w szkle tego, co dla nas najważniejsze: czułości do Warszawy, naszych osobistych wspomnień i unikalnej miejskiej estetyki, którą na co dzień wyrażamy poprzez design. Tak powstała nasza pierwsza, autorska kolekcja zapachów — intymny i zmysłowy portret miasta, które nas inspiruje. To połączenie warszawskiej tożsamości z najwyższą sztuką perfumiarstwa — podkreśla Daria Czarnynoga, PR Manager Balagan.
Ten debiut pokazuje, że polskie firmy modowe nie muszą ograniczać się do licencjonowanych produktów czy prostych rozszerzeń asortymentu. Mogą budować autorskie koncepty zapachowe, wykorzystując własny język wizualny, relacje ze społecznością i lokalną historię.
Dlaczego konsument chce odpocząć od marek Chanel, Gucci czy Lancome?
- Być moze szuka po prostu innych kompozycji, takich które stanowią o cichym luksusie i głębokiej wrażeniowości odnoszącej się bezpośrednio do naszego życia. Ten rodzaj intymności wciąż uchodzi za niszowy i luksusowy, a jest potrzebą nas wszystkich, coraz częściej wyrażaną w przedmiotach, którymi się otaczamy, i w designie, z którym obcujemy na co dzień. Łatwość łączenia składników dobrej jakości daje swobodę eksperymentowania, zachęcając do budowania własnych, niezwykle osobistych skojarzeń. Niszowe perfumy często pozwalają nam ubrać ulotne kadry - w naszym przypadku z Warszawy - w zapach i nosić je ze sobą - ocenia trend i popyt na niszę Daria Czarnynoga.
Ewolucja handlu wyspowego – od podróbek do autorskich kreacji
Specyficznym elementem polskiego rynku pozostają wyspy perfumeryjne w galeriach handlowych. Jeszcze dekadę temu wiele z nich opierało działalność na sprzedaży tanich odpowiedników reklamowanych hasłami „pachnie jak…”. Cena była najważniejszym argumentem, a komunikacja nawiązywała bezpośrednio do najbardziej rozpoznawalnych perfum światowych marek.
Obecnie ten model stopniowo się zmienia. Część przedsiębiorców inwestuje we własny branding, autorskie flakony i nazwy kompozycji, a także rozszerza ofertę o oryginalne zapachy, w tym orientalne. Przykładem jest polska firma Sorvella Perfumy, która od 2017 roku produkuje i sprzedaje zapachy inspirowane znanymi, ekskluzywnymi markami oraz perfumami niszowymi. Konsument wybiera z listy ulubiony markowy zapach i otrzymuje tańszy odpowiednik w jednym z kilku dostępnych formatów. Od pewnego czasu firma rozwija i promuje również własne linie perfumeryjne Signature i Mountain.
W ofercie ma ponadto całą gamę produktów zapachowych do wnętrz: dyfuzory, spraye, świece oraz perfumy do samochodu. W ten sposób stara się wypełnić lukę pomiędzy bardzo drogimi, niedostępnymi cenowo dla wielu klientów perfumami a tanimi zapachami. Wyspy są więc nie tylko kanałem dystrybucji, ale stają się także przestrzenią do testowania lokalnych konceptów perfumeryjnych.
Za tą zmianą stoi ewolucja oczekiwań konsumentów. Niska cena nadal ma znaczenie, ale coraz częściej liczą się także trwałość, projekcja i poczucie odkrycia zapachu, którego nie używają wszyscy. Marki arabskie dobrze odpowiadają na te potrzeby, ponieważ oferują wyraziste kompozycje i efektowne opakowania, pozostając v bardziej dostępnych przedziałach cenowych.
Detal selektywny broni się ikonami i opowieścią
Tradycyjne perfumerie selektywne także wzmacniają swoją pozycję poprzez rozwijanie oferty marek niszowych i ekskluzywnych kolekcji. Ich przewagą pozostaje możliwość poznania zapachu na miejscu, skorzystania z porady konsultanta oraz wejścia w świat historii budowanej wokół kompozycji.
Z okazji 25-lecia działalności Douglasa w Polsce sieć zwraca uwagę m.in. na zapachowe ikony, które wykraczają poza klasyczne podziały płciowe. Przykładem jest KILIAN PARIS Angels’ Share – kompozycja inspirowana koniakowym dziedzictwem rodziny Hennessy, oparta na nutach koniaku, cynamonu, dębu, fasoli tonka i wanilii. Z kolei Atkinsons Reserve Collection Shine Despite Everything, inspirowany postacią Sarah Bernhardt, łączy kurkumę, kadzidło, karmel i bursztyn.
Takie zapachy pokazują, że w segmencie selektywnym coraz ważniejsza jest nie tylko rozpoznawalność logo. Klient oczekuje historii, charakterystycznych składników i kompozycji, której nie ogranicza tradycyjna etykieta „dla niej” lub „dla niego”.
KOMENTARZ REDAKCJI: Co już zmieniło polski rynek, a co dopiero nadejdzie?
Anita Leowska-Skiba, redaktor prowadząca Wiadomości Kosmetyczne
Polski rynek perfumeryjny przestaje być jednolicie masowy. Jego rozwój napędzają dziś dwa pozornie przeciwstawne zjawiska: poszukiwanie indywidualnych i niszowych kompozycji oraz chęć płacenia mniej za poczucie luksusu.
Lukę pozostawioną przez drogą niszę artystyczną, oferującą flakony w cenie 1000–1500 zł, zapełniają nie marki mainstreamowe reklamowane przez znane gwiazdy (Zendaya promuje nowy zapach Prady), lecz dynamiczne marki z Bliskiego Wschodu, oferujące perfumy w cenie 100–250 zł za 100 ml. Półka sklepowa ustępuje jednak miejsca algorytmom. Przykład marek takich jak Lattafa, Armaf czy Aurora Scents pokazuje, że o sukcesie w dystrybucji decydują zapasy pozwalające szybko odpowiedzieć na virale oraz sprawny e-commerce. Wyspy handlowe w galeriach także przechodzą transformację: z punktów oferujących „zamienniki” stają się pełnoprawnymi salonami marek orientalnych i zapachów do wnętrz — przykładem jest firma Sorvella. Zapach przestał być kategorią zamkniętą. Case study marki Balagan ilustruje, jak polski detal modowy wykorzystuje autorskie perfumy do zwiększania wartości koszyka, a koncepcja „zapachowych uniwersów” — obejmujących świece, kosmetyki pielęgnacyjne i mgiełki — zwiększa wskaźnik powracalności klientów (retention rate).
W kolejnych latach można spodziewać się dalszego rozwoju miniaturek, formatów podróżnych oraz zestawów próbek (discovery sets). Ułatwiają one konsumentom kolekcjonowanie zapachów, a markom — zdobywanie nowych klientów bez konieczności obniżania ceny pełnowymiarowego produktu.
Patrząc na znudzenie konsumentów masowością i rewolucję narzędzi AI w branży beauty można przypuszczać, że rosnąć będzie także znaczenie neuroperfumiarstwa, badań nad wpływem zapachu na emocje oraz narzędzi wykorzystujących sztuczną inteligencję do rekomendowania kompozycji. Prawdopodobnie pojawi się więcej autorskich projektów łączących perfumy z modą, designem i lokalną tożsamością.
Patrząc na rynek z persektywy finansowej na pewno segment niszowy będzie podlegał dalszej konsolidacji. Największe koncerny poszukują marek z wyrazistym DNA, lojalną społecznością i potencjałem międzynarodowym. W rezultacie granice pomiędzy niszą, luksusem i rynkiem masowym będą coraz mniej oczywiste. O sukcesie marki zadecyduje nie sama przynależność do określonego segmentu, lecz umiejętność połączenia oryginalnej kompozycji, właściwej ceny, dostępności oraz komunikacji zdolnej przebić się zarówno w perfumerii, jak i na TikToku.