StoryEditor
Rynek i trendy
21.05.2025 13:57

Żele pod prysznic i szampony w Top3 najmocniej drożejących artykułów w kwietniu

Eksperci przewidują dalszy spadek inflacji w Polsce w drugiej połowie 2025 roku / archiwum

Po marcowej stabilizacji w kwietniu ceny w sieciach handlowych ponownie zaczęły rosnąć. Jak wynika z Badania i Raportu Koszyk Zakupowy autorstwa ASM SFA, w 9 na 13 sieci objętych analizą, ceny badanych produktów były w kwietniu wyższe niż miesiąc wcześniej. Najmocniej w ujęciu miesiąc do miesiąca podrożały jajka (7,85 proc.), żel pod prysznic (7,34 proc.) oraz szampon do włosów (4,87 proc.).

W której sieci zakupy w kwietniu były najtańsze? 

Jeśli chodzi o koszyki zakupowe, to najtańsze zakupy spożywcze można było zrobić w  Auchan, natomiast na czele najdroższych sieci znalazł się POLOmarket. Z danych GUS wynika, że ceny towarów i usług konsumpcyjnych w kwietniu 2025 r. w porównaniu z analogicznym miesiącem ub. roku wzrosły o 4,2 proc., a w stosunku do poprzedniego miesiąca były wyższe o 0,4 proc.

Eksperci przewidują dalszy spadek inflacji w Polsce w drugiej połowie roku i szacują, że jej poziom może się obniżyć do około 3 proc. na koniec roku.

9 na 13 sieci podniosło ceny

Z danych zebranych przez ASM SFA wynika, że w kwietniu br. średnia cena koszyka zakupowego zawierającego najpopularniejsze artykuły codziennego użytku wzrosła o 4,19 zł, czyli 1,33 proc. i wyniosła 319,02 zł. Największy wzrost średniej ceny koszyka zakupowego miał miejsce w sieci Intermarché (5,03 proc.), natomiast największy spadek w sklepach Selgros Cash & Carry (6,84 proc.). 

Różnica między najtańszym a najdroższym koszykiem w kwietniu 2025 roku wyniosła 154,49 zł i jest ona o 2,69 zł niższa, niż w marcu br.

– W kwietniu średnia wartość koszyka zakupowego wzrosła do 319 zł, co oznacza miesięczny wzrost o 1,33 proc. Ceny poszły w górę w większości analizowanych sieci, jednak różnice pomiędzy nimi nadal pozostają znaczące. W zestawieniu kanałów sprzedaży najtańsze zakupy można było zrobić w modelu Cash & Carry, podczas gdy dark store’y wciąż pozostają najdroższą opcją – komentuje Kamil Kruk, Client Service & Analysis Director ASM SFA. – Wśród towarów o najwyższej wartości tego indeksu znajdują się m.in. ser, masło i pasta do zębów, co oznacza, że promocje na podstawowe artykuły mogą decydować o wyborze konkretnej sieci handlowej. Konsumenci coraz częściej podejmują decyzje zakupowe w sposób świadomy, porównując nie tylko ceny, ale również dostępność produktów i wygodę zakupów – podkreśla ekspert.

Najwyższe ceny są nadal w dark store, a najniższe w sieciach hybrydowych 

Z kwietniowego badania wynika, że na pozycji lidera najniższych cen wciąż utrzymuje się Auchan. Średni koszt koszyka zakupowego ASM SFA w tej sieci wyniósł 282,37 zł. To wzrost o 8,26 zł, czyli o 3,01 proc. więcej, niż najtańszy koszyk w marcu br., należący przed miesiącem również do sieci Auchan. 

Najwyższą wartość koszyka zakupowego w kwietniu 2025 r. odnotowano w sieci POLOmarket, gdzie za analizowany zestaw produktów trzeba było zapłacić 342,74 zł.

Wśród kategorii sieci tradycyjnych, najtańsze zakupy można było zrobić w sklepach typu Cash & Carry –  297,45 zł. W zestawieniu kanałów sprzedaży najwyższe, średnie ceny badanych produktów w koszyku zakupowym odnotowano w dark store – 363,35 zł. Natomiast najtańsze zakupy (310,55 zł) można było zrobić w sieciach hybrydowych (prowadzących sprzedaż stacjonarną oraz internetową).

Najbardziej drożeją jajka i kosmetyki do kąpieli

Wśród 40 badanych produktów, które zostały uwzględnione w badaniu, najwyższą dostępność miały sklepy: Intermarché (94 proc.), Selgros Cash & Carry (93 proc.), Makro Cash & Carry (92 proc.) i Carrefour (90 proc.). Natomiast najniższą dostępność produktów zanotowały sklepy Dino (66 proc.). 

Badanie ASM SFA wykazało, że w kwietniu br. wśród 15 produktów o największym znaczeniu dla konsumentów, czyli o najwyższym wskaźniku indeksu mocy, najbardziej w ujęciu miesiąc do miesiąca podrożały: 

  • jajka (7,85 proc.), 
  • żel pod prysznic (7,34 proc.), 
  • szampon do włosów (4,87 proc.)
  • kawa (4,39 proc.). 

Natomiast największe obniżki dotyczyły pasty do zębów (5,74 proc.) i masła (5,48 proc.).

Zobacz też: Kradzieże w sklepach: najczęściej ginie żywność, alkohol i kosmetyki [DANE KGP]

Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Iwona Towalska, Unilever: Widzimy trzy filary wzrostu rynku personal care [FBK 2026]
Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unileverwiadomoscikosmetyczne.pl

Przyszłe wzrosty w segmencie higieny osobistej nie będą wynikały z samej ceny. Kluczem do sukcesu stanie się ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania oraz precyzyjne dopasowanie oferty do misji zakupowych konsumenta – uważa Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever.

W tym artykule przeczytasz:

  • Nowa definicja wartości i zmiana zachowań konsumentów
  • Trzy filary przyszłego wzrostu według Unilever
  • O debacie i Forum Branży Kosmetycznej

Takimi wnioskami ekspertka podzieliła się podczas debaty „Inspiring growth. Budowanie wartości dla konsumenta w sektorze beauty”. Wydarzenie odbyło się 15 października 2026 roku w Warszawie w ramach Forum Branży Kosmetycznej.

Nowa definicja wartości i zmiana zachowań konsumentów

W dobie presji cenowej i niepewności gospodarczej branża beauty musi na nowo zdefiniować pojęcie wartości dla klienta. Choć cena pozostaje istotnym czynnikiem, Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever, zwraca uwagę, że bywa ona ważniejsza w deklaracjach konsumentów niż w ich realnych zachowaniach zakupowych.

Wzrosty nie będą wynikały z samej ceny, choć ona wciąż jest ważna. Niezwykle ważne będzie ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania. Wpływ na przyszłość będzie miało też przyjemne doświadczenie związane z produktem - podkreśla ekspertka Unilever.

Współczesna ścieżka zakupowa staje się coraz bardziej wielokanałowa. Zanim klient sfinalizuje transakcję, korzysta zazwyczaj z co najmniej 2–3 kanałów, by zebrać informacje o produkcie. - Wygrają te podmioty, które najlepiej zaspokoją te zróżnicowane potrzeby i zintegrują doświadczenia online i offline - uważa Iwona Towalska.

Trzy filary przyszłego wzrostu według Unilever

Choć prognozy dla kategorii personal care nie zakładają już tak dynamicznych, dwucyfrowych wzrostów jak w przeszłości, rynek wciąż kryje w sobie duży potencjał. Iwona Towalska wskazała w debacie trzy kluczowe obszary, które będą napędzać sprzedaż:

  • Nowe okazje użycia: Kreowanie nowych nawyków i rozszerzanie funkcjonalności znanych produktów. Przykładem są dezodoranty przeznaczone do całego ciała, stosowane przez konsumentów niezależnie od pory roku, a nie tylko w sezonie letnim.
  • Demokratyzacja lepszych benefitów: Rynek odchodzi od strategii opartej wyłącznie na wprowadzaniu "nowości dla samej nowości". Nowoczesny konsument oczekuje zaawansowanych, popartych naukowymi dowodami benefitów, które faktycznie działają. Rola producentów polega na zapewnieniu powszechnego dostępu do tych innowacyjnych rozwiązań dla szerszej grupy odbiorców.
  • Precyzja w dopasowaniu oferty do kanałów: Era oferowania „wszystkiego wszędzie” dobiega końca. Strategia asortymentowa musi być ściśle dopasowana do konkretnych misji zakupowych realizowanych przez klientów w poszczególnych punktach sprzedaży.

image

Michał Rudecki, NielsenIQ: Co będzie napędzać rynek beauty do 2030 roku? [FBK 2026]

O debacie i Forum Branży Kosmetycznej

Debata pod przewodnictwem liderów rynku kosmetycznego poruszyła również kwestie wpływu sztucznej inteligencji, trendów demograficznych (w tym longevity economy i starzejącego się społeczeństwa) oraz migracji na kształtowanie się półki sklepowej do 2030 roku. W dyskusji obok Iwony Towalskiej (Unilever) udział wzięli: Łukasz Bobiński (L’Oreal), Bartosz Woźnicki (Inglot), Grzegorz Gęsik-Rudnicki (Douglas) oraz Przemysław Klich (Arvato).

Forum Branży Kosmetycznej to biznesowe wydarzenie dla branży kosmetycznej łączące konferencję, przestrzeń wystawienniczą i networking. Skupia się na dostarczaniu wiedzy na temat rynku kosmetycznego, wiodących

kategorii, trendów, konsumenckich, rozwoju kanałów sprzedaży oraz wyzwań stojących przed branżą. FBK pod skrzydłami Wiadomości Kosmetycznych organizowane jest przez Wydawnictwo Gospodarcze, wydawcę biznesowych portali wiadomoscikosmetyczne.pl i wiadomoscihandlowe.pl oraz magazynu „Wiadomości Handlowe”.


image
Wiadomości Kosmetyczne
Katarzyna Pierzchała
ZOBACZ KOMENTARZE (0)
StoryEditor
Michał Rudecki, NielsenIQ: Co będzie napędzać rynek beauty do 2030 roku? [FBK 2026]
Michał Rudecki, Commercial Director, NielsenIQwiadomoscikosmetyczne

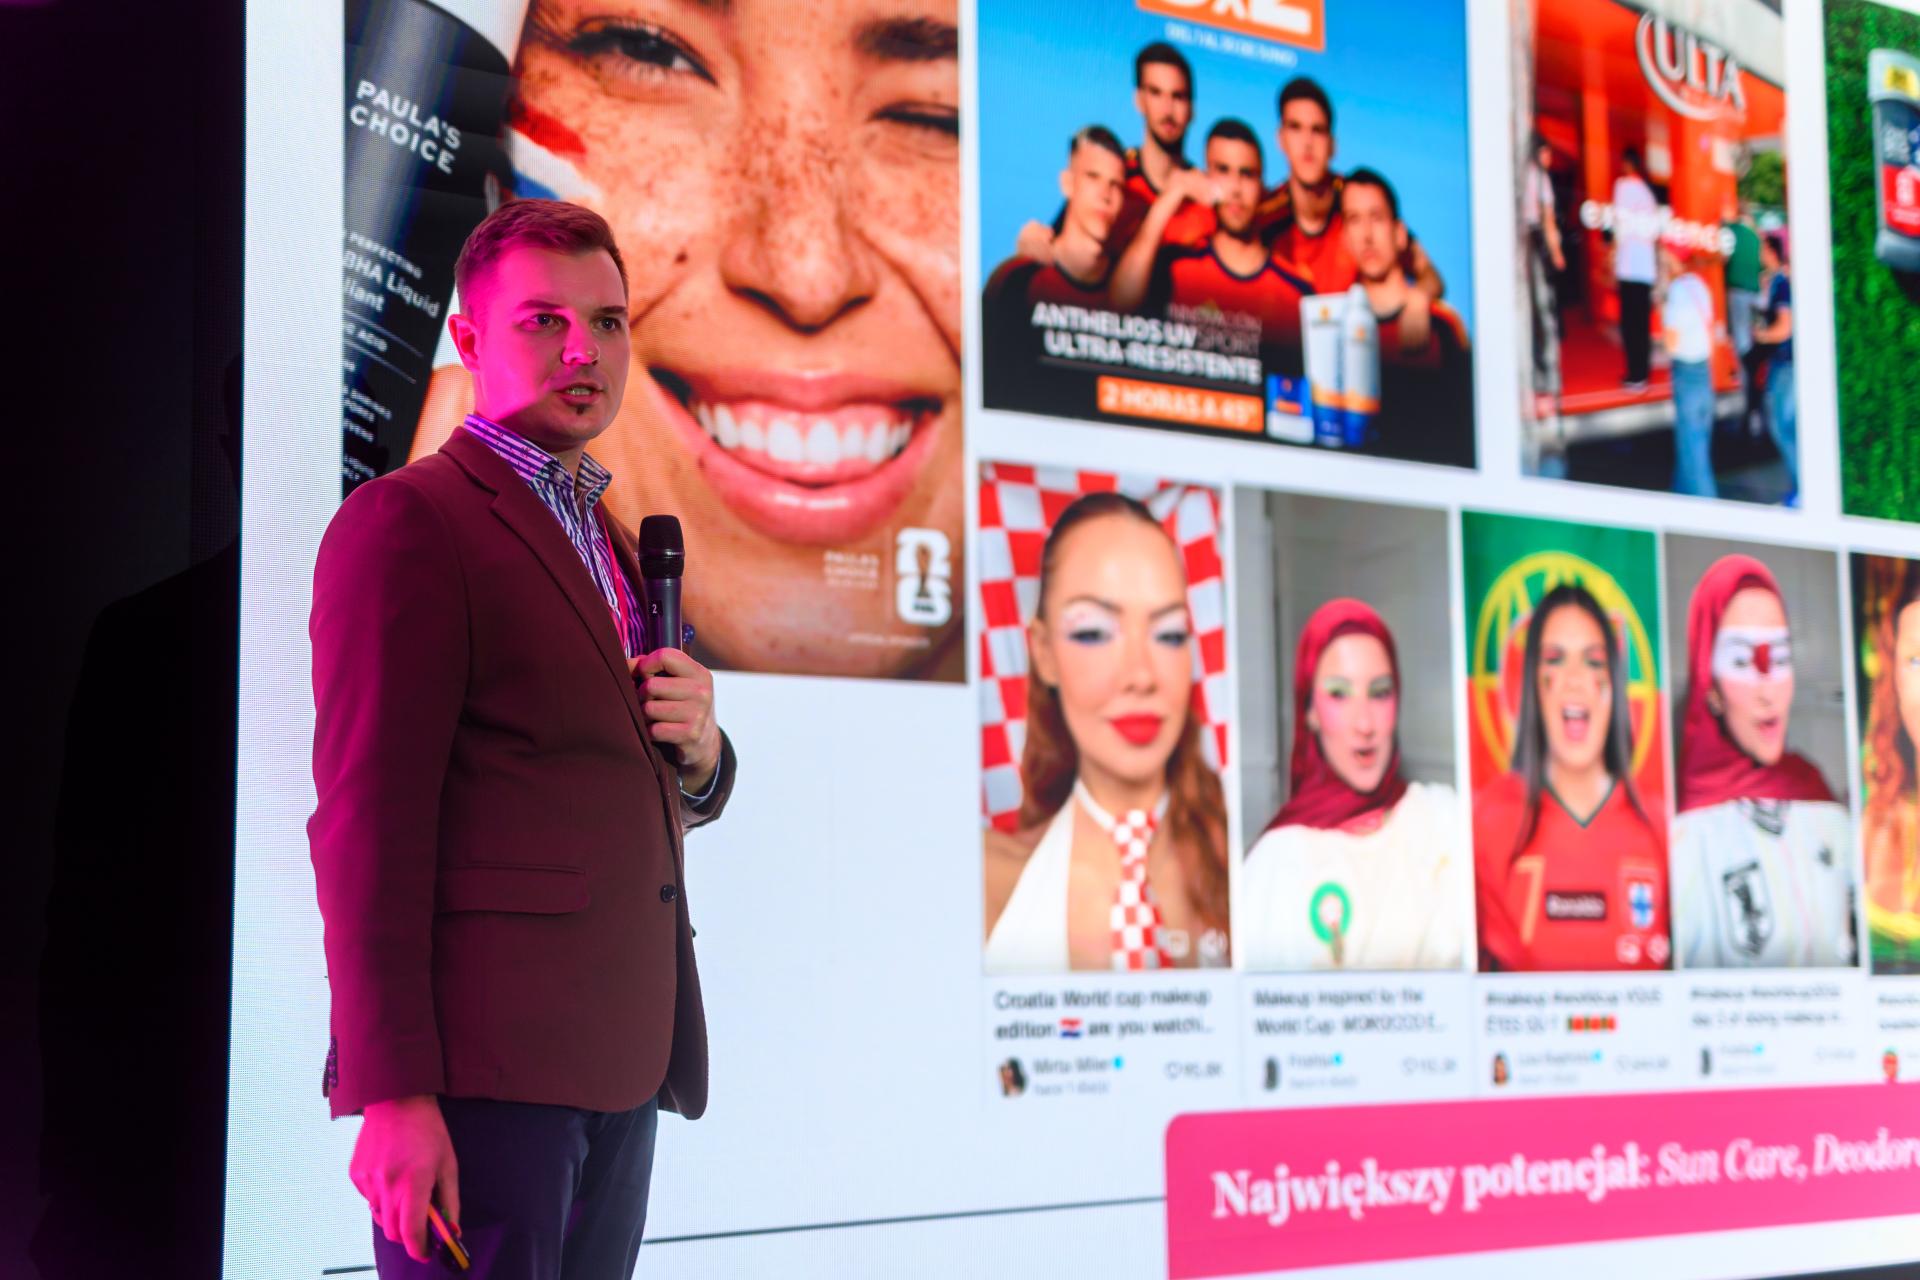
Koreańskie kosmetyki zyskują w Polsce na znaczeniu, perfumy i pielęgnacja należą do najszybciej rosnących kategorii, a pokolenie Gen X staje się coraz ważniejszą grupą dla branży beauty. Podczas Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane pokazujące, gdzie rynek będzie szukał wzrostu w najbliższych latach.

W tym artykule przeczytasz:

  • Kosmetyki rosną szybciej niż cały koszyk FMCG
  • Cena nadal decyduje, ale za skuteczność można zapłacić więcej
  • K-beauty nie zwalnia. Polska ważnym kierunkiem importu
  • Gen Z szuka innowacji, ale nie można pomijać Gen X
  • Wellness i zdrowe starzenie się zyskują na znaczeniu
  • Co będzie napędzać rynek beauty do 2030 roku?

Rynek beauty wchodzi w okres, w którym o wzrost będą walczyć nie tylko marki wprowadzające innowacyjne produkty, lecz także te, które najlepiej rozumieją zmieniające się oczekiwania konsumentów. Dane NielsenIQ pokazują, że polscy klienci są wrażliwi na ceny, ale nie oznacza to, że rezygnują z jakości czy nowości. Coraz większe znaczenie ma uzasadnienie wydatku: skuteczność produktu, jego dopasowanie do potrzeb oraz relacja jakości do ceny.

Podczas prezentacji „State of Beauty 2030: co będzie napędzać wzrost?” na Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane, które pozwalają spojrzeć na rynek nie tylko przez pryzmat bieżącej sprzedaży, lecz także kierunków, które mogą zyskiwać na znaczeniu w najbliższych latach.

Kosmetyki rosną szybciej niż cały koszyk FMCG

Dane NielsenIQ za okres do sierpnia 2026 roku wskazują, że kosmetyki wyróżniają się na tle pozostałych kategorii FMCG. W całym koszyku Beauty & Home Care wartość sprzedaży wzrosła o 2,3 proc. rok do roku. W przypadku kosmetyków wzrost wartości był znacznie wyższy i wyniósł 6,3 proc. Co istotne, za wynikiem tej kategorii stał przede wszystkim wzrost wolumenu sprzedaży, który równoważył wpływ cen.

Najmocniej wyróżniają się zapachy, pielęgnacja twarzy i ciała. W zestawieniu kategorii kosmetycznych w Polsce za okres do sierpnia 2026 roku perfumy damskie odnotowały wzrost wartości o 10 proc., pielęgnacja ciała o 11 proc., a pielęgnacja twarzy o 8 proc. Dobre wyniki osiągnęły również odżywki do włosów, których wartość sprzedaży zwiększyła się o 9 proc.

Polska wpisuje się tym samym w szersze trendy globalne. Według danych NielsenIQ za pierwszy kwartał 2026 roku światowa sprzedaż zapachów wzrosła wartościowo o 10 proc., pielęgnacji skóry o 9,1 proc., a pielęgnacji włosów o 7,4 proc. W Polsce dynamika tych kategorii wyniosła odpowiednio 8 proc., 6,7 proc. i 6,5 proc.

image

Aleksandra Kulińska, infuture.institute: tego oczekują konsumenci od branży beauty [FBK 2026]

Cena nadal decyduje, ale za skuteczność można zapłacić więcej

Ostrożność konsumentów pozostaje jednym z najważniejszych czynników wpływających na rynek. Z badania NielsenIQ Omnibus przeprowadzonego w sierpniu 2026 roku wynika, że 59 proc. polskich respondentów wskazuje cenę jako najważniejszą cechę kosmetyku. Jednocześnie 60 proc. deklaruje, że jeśli dwa produkty mają podobne działanie lub skład, chętnie wybierze tańszy odpowiednik.

Nie oznacza to jednak, że konsumenci kierują się wyłącznie najniższą ceną. 45 proc. badanych jest gotowych zapłacić więcej za kosmetyk o udowodnionej skuteczności.

– Gdzie konsument szuka oszczędności? Polski konsument jest bardzo "smart”, prawie 60 proc. twierdzi, że przy wyborze kosmetyków najważniejsza jest cena. Zwłaszcza jeżeli mówimy o pastach do zębów czy body care – podkreśla Michał Rudecki, Commercial Director w NielsenIQ.

Różnice między kategoriami mają znaczenie także dla strategii cenowych. Według prezentacji NielsenIQ 62 proc. wolumenu sprzedaży past do zębów, 59 proc. żeli pod prysznic i 57 proc. produktów do pielęgnacji twarzy przypada na sprzedaż promocyjną. W całej kategorii kosmetyków udział ten wynosi 37 proc.

K-beauty nie zwalnia. Polska ważnym kierunkiem importu

Jednym z najbardziej wyrazistych trendów przedstawionych przez NielsenIQ jest dalszy wzrost popularności koreańskich kosmetyków. Według danych za ostatnie 52 tygodnie do maja 2026 roku wartość sprzedaży K-beauty wzrosła o 60 proc. na 37 analizowanych rynkach, z wyłączeniem Chin.

Równolegle rośnie eksport koreańskich kosmetyków do kolejnych krajów. Dane koreańskiego Ministerstwa Handlu, Przemysłu i Energii wskazują, że wartość eksportu K-beauty do Polski zwiększyła się w 2025 roku o 112 proc. rok do roku. To jeden z najmocniejszych sygnałów rosnącego znaczenia polskiego rynku dla koreańskich producentów.

Zainteresowanie tą kategorią widać również w deklaracjach konsumentów. W badaniu NielsenIQ 29 proc. respondentów stwierdziło, że chętnie kupuje i testuje kosmetyki inspirowane koreańską pielęgnacją. Wśród przedstawicieli Gen Z odsetek ten wzrasta do 47 proc., podczas gdy wśród boomersów wynosi 14 proc.

Gen Z szuka innowacji, ale nie można pomijać Gen X

Młodsze pokolenia pozostaną ważnym motorem odkrywania nowych produktów. 34 proc. respondentów deklaruje zainteresowanie kosmetykami wykorzystującymi innowacyjne składniki aktywne lub nowe technologie. Wśród przedstawicieli Gen Z odsetek ten sięga 48 proc. Z kolei 39 proc. osób z tego pokolenia wskazuje, że innowacje produktowe są dla nich ważniejsze niż cena, a od marek oczekują regularnego wprowadzania nowości.

Jednak zdaniem Michała Rudeckiego równie istotne jest dostrzeżenie potencjału starszych grup wiekowych.

– W Gen X tkwi siła. Musimy pamiętać o tej grupie, ponieważ jest to nadal grupa z dużym potencjałem. W tej grupie budżet będzie wydawany na wellness, skincare, pielęgnację włosów i makeup – wskazuje ekspert NielsenIQ.

Prognozy World Data Lab przytoczone w prezentacji zakładają, że w ciągu pięciu lat rynek beauty wśród przedstawicieli Gen X zwiększy się do 1,3-krotności obecnej wielkości. W perspektywie lat 2025–2035 szczególny potencjał mają usługi beauty, których wzrost wartości szacowany jest na 48,9 mld dolarów. W pielęgnacji skóry największe przyrosty prognozowane są dla kremów – 14,1 mld dolarów – oraz produktów do mycia twarzy, z potencjałem wzrostu o 5,4 mld dolarów.

– Pamiętajmy o Gen X, bo oni też mają swoje potrzeby i co ważniejsze - mają większe portfele niż modsze pokolenia. – podkreślił ekspert. 

image

K-beauty rośnie w siłę. Eksport kosmetyków z Korei sięgnął 7 mld dolarów

Wellness i zdrowe starzenie się zyskują na znaczeniu

Granice między kosmetykami, pielęgnacją, zdrowiem i dobrostanem będą coraz mniej wyraźne. W prezentacji NielsenIQ 60 proc. konsumentów deklaruje, że "dobre starzenie się” jest dla nich ważniejsze niż pięć lat wcześniej.

To kierunek, który może wspierać rozwój produktów do pielęgnacji skóry i włosów, kosmetyków ukierunkowanych na konkretne potrzeby oraz usług beauty. Istotne będą przy tym wiarygodność deklaracji, udowodniona skuteczność i jasna komunikacja korzyści.

Beauty coraz mocniej przenosi się do internetu

Kolejnym obszarem wzrostu jest sprzedaż online i social commerce. Według NielsenIQ w Polsce około 50 proc. konsumentów deklaruje zakupy online w kategorii beauty i health care. Wśród osób kupujących online produkty spożywcze 55 proc. preferuje internet przy zakupie kosmetyków do pielęgnacji skóry, a 60 proc. przy zakupie produktów do pielęgnacji włosów.

Znaczenie zyskują także media społecznościowe. 52 proc. przedstawicieli Gen Z deklaruje, że platformy społecznościowe są dla nich ważnym źródłem inspiracji i odkrywania nowych kosmetyków. Globalnie 22 proc. konsumentów deklaruje zakup produktu bezpośrednio przez TikTok Shop, a w Europie odsetek ten wynosi 8 proc.

W praktyce ścieżka zakupowa coraz częściej zaczyna się od krótkiego filmu, rekomendacji twórcy lub viralowego produktu. Skuteczna strategia sprzedaży będzie więc wymagać połączenia kanałów. Obecności w mediach społecznościowych, łatwego zakupu online i możliwości przetestowania produktu w sklepie stacjonarnym.

Co będzie napędzać rynek beauty do 2030 roku?

Z prezentacji NielsenIQ wyłania się kilka kierunków istotnych dla producentów i detalistów. Wzrost będą wspierać zapachy, pielęgnacja skóry i włosów, dalsza ekspansja K-beauty oraz innowacje odpowiadające na potrzeby młodszych konsumentów. Jednocześnie marki nie powinny pomijać Gen X, który dysponuje znaczącym potencjałem zakupowym i coraz większym zainteresowaniem kategorią beauty.

W najbliższych latach coraz ważniejsze będzie uzasadnianie wyższej ceny realną wartością: skutecznością, wygodą, przyjemnością użytkowania i dopasowaniem do potrzeb. Konsumenci będą poszukiwać oszczędności tam, gdzie uznają produkty za porównywalne, ale pozostaną skłonni inwestować w rozwiązania, które oferują im konkretną korzyść.

Jak podkreśla Michał Rudecki, konsumenci są gotowi płacić więcej, ale oczekują, że produkty będą odpowiadały na ich potrzeby. 


image
Wiadomości Kosmetyczne
Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
15. październik 2026 11:54