StoryEditor
Rynek i trendy
03.08.2026 10:19

Od „Sephora Kids” do smart beauty. Gen Alpha już kupuje. Marki i drogerie muszą mówić „tego produktu nie potrzebujesz”

TikTok napędza skincare dla dzieci. / Shutterstock

Pokolenie Alfa już wpływa na sprzedaż kosmetyków, ale kolejny etap walki o tę grupę nie będzie polegał na mnożeniu produktów. Wygrają marki i drogerie, które uproszczą pielęgnację, będą rekomendowały ostrożność korzystania z podpowiedzi AI i pomogą rodzicom odróżnić potrzebę od trendu.

Gen Alpha nie jest już wyłącznie przyszłym konsumentem beauty. Najstarsi przedstawiciele tego pokolenia mają w 2026 r. około 16 lat, młodsi dopiero zaczynają szkołę, a wszyscy funkcjonują w środowisku, w którym rutyna pielęgnacyjna może dotrzeć do nich wcześniej niż rzetelna wiedza o skórze. Dyskusja ekspertów portalu “Global Cosmetics News”, która odbyła się w ramach ostatniego odcinka podcastu “In Conversation With” pokazuje, że branża dochodzi do punktu zwrotnego: pytanie nie brzmi już, jak sprzedać dzieciom i nastolatkom więcej kosmetyków, lecz jak wykorzystać ich zainteresowanie nimi, ale bez podsycania nadmiernej konsumpcji i powodowania problemów zdrowotnych.

Gen Alpha to nie jeden segment

Najważniejsza korekta dotyczy samego sposobu definiowania grupy. Pod wspólną etykietą Gen Alpha mieszczą się dziś małe dzieci, osoby w wieku szkolnym i nastolatki w okresie dojrzewania. Ich potrzeby fizjologiczne, wpływ na koszyk zakupowy rodziny i samodzielność zakupowa są skrajnie różne. W przypadku najmłodszych o wyborze decydują rodzice, a priorytetem jest bezpieczeństwo. U nastolatków rośnie znaczenie skuteczności, zapachu, identyfikacji z marką oraz opinii rówieśników.

To rozróżnienie ma dla producentów praktyczny wymiar. „Młoda skóra” nie może być jedną kategorią formuły produktów ani jedynym komunikatem marketingowym. Innego produktu potrzebuje dziecko bez problemów skórnych, innego nastolatek ze zmianami związanymi z dojrzewaniem, a jeszcze innego osoba z trądzikiem wymagającym konsultacji lekarskiej. 

W panelu portalu “Global Cosmetics News”, Sam Farmer, założyciel Sam Farmer Young Adults Skin Care, marki, która została opracowana specjalnie dla młodej skóry i zmieniających się potrzeb młodszych konsumentów, stawia prostą granicę: o potrzebie pielęgnacji powinno decydować dojrzewanie i stan skóry, nie popularność danego składnika w social mediach.

Najpierw edukacja, potem produkt

To jeden z najmocniejszych i jednocześnie najmniej wygodnych dla rynku wniosków rozmowy. Dzieci i nastolatki nie potrzebują rozbudowanych rytuałów. Podstawą powinny pozostać delikatne oczyszczanie, nawilżanie, ochrona przeciwsłoneczna i umiejętność rozpoznania momentu, w którym problem przestaje być kosmetyczny. Eksperci kwestionują także mechaniczne przenoszenie do młodzieżowych linii składników znanych z pielęgnacji dorosłych tylko dlatego, że ich nazwy dobrze sprzedają produkt.

image

Nie reklama, lecz doświadczenie. Jak Gen Z i Gen Alpha zmieniają rynek beauty?

Dane naukowe pokazują, dlaczego branża nie może ignorować tego wniosku jako kolejnej fali “paniki”.  W badaniu opublikowanym w 2025 r. w czasopiśmie „Pediatrics” przeanalizowano 100 filmów z rutynami pielęgnacyjnymi twórców internetowych z social mediów w wieku od 7 do 18 lat. W przeciętnej rutynie pojawiało się sześć produktów, a jej koszt wynosił średnio 168 dolarów. Tylko 26,2 proc. rutyn dziennych uwzględniało ochronę przeciwsłoneczną. W 25 najpopularniejszych filmach zidentyfikowano średnio 11, a maksymalnie 21 potencjalnie drażniących młodą skórę składników aktywnych. Problemem nie jest więc samo zainteresowanie kosmetykami, lecz skala, kumulacja substancji i brak informowania przez koncerny i firmy kosmetyczne o hierarchii potrzeb nastolatków.

AI — mały błąd, duże ryzyko 

Nowym elementem dyskusji jest sztuczna inteligencja. Dr Tiina Meder, dermatolog i założycielka Meder Beauty, zwraca uwagę, że narzędzia do analizy skóry i rekomendacji kosmetyków nie są projektowane z myślą o skórze dziecięcej. Błędna ocena wieku lub stanu skóry może prowadzić do podpowiadania im składników i kuracji, których młody użytkownik nie tylko nie potrzebuje, ale wręcz sobie szkodzi. W tym ujęciu technologia AI ma sens jako narzędzie edukacyjne, ale staje się ryzykowna, kiedy przyjmuje rolę diagnosty albo automatycznego sprzedawcy np. kolejnego serum (red. sama przyłapałam moją 15-letnią córkę na stosowaniu serum dla skóry dojrzałej, polecone przez AI, ponieważ zawierało m.in. niacynamid i kwas glikolowy).  

Równocześnie nie da się odwrócić nowej ścieżki zakupowej. Amerykańskie badanie „Smart Beauty”, przeprowadzone przez NielsenIQ dla Ulta Beauty (opisywaliśmy je szeroko) wśród 522 przedstawicieli Gen Alpha i 500 rodziców, pokazuje, że 78 proc. młodych konsumentów odkrywa beauty online, ale 77 proc. szuka później potwierdzenia w świecie rzeczywistym — w drogerii czy perfumerii stacjonarnej. Aż 73 proc. korzysta z narzędzi personalizacji. Co istotne, użytkownicy AI częściej niż pozostali odwiedzają sklepy, aby oglądać i testować produkty — 57 wobec 36 proc. Wniosek z badania płynie taki: technologia nie wypiera więc drogerii, ale może zwiększać potrzebę kontaktu z nią.

Badanie ma charakter amerykański i nie powinno być bezpośrednio przenoszone na Polskę, ale pokazuje mechanizm ważny również dla naszego rynku. Rodzice pozostają najbardziej pomocnym źródłem wiedzy o beauty: wskazało ich 41 proc. badanych, wobec 34 proc. dla social mediów. Aż 98 proc. rodziców deklarowało aktywny udział w zakupach kosmetycznych dzieci. Dla retailerów oznacza to, że mają podwójnego odbiorcę: produkt ma zainteresować młodą osobę, ale bezpieczeństwo, skład i sens stosowania muszą być czytelne dla dorosłego.

Polskie dzieci są już w algorytmicznym lejku sprzedażowym

W Polsce nie mamy jeszcze porównywalnego badania zachowań beauty Gen Alpha, ale dysponujemy danymi pokazującymi skalę ich cyfrowej ekspozycji. Według raportu „Internet dzieci 2026” z co najmniej jednego z serwisów: TikTok, Facebook, Instagram lub Snapchat aktywnie korzysta 44 proc. dzieci w wieku 7–12 lat. Dzieci stanowią 8,7 proc. użytkowników internetu, ale generują 11 proc. czasu spędzanego w sieci. To oznacza, że formalne progi wiekowe platform nie odcinają najmłodszych od trendów, rekomendacji i reklamy.

Po drugiej stronie tej ścieżki jest już polski handel. Hebe prowadzi rozbudowaną sekcję „Nastolatki Back To School”, obejmującą m.in. pielęgnację twarzy, makijaż, mgiełki i zapachy, urządzenia oraz suplementy. Rossmann publikuje poradniki dotyczące młodej cery, a w 2026 r. przygotował także ranking koreańskich kosmetyków dla nastolatków. Wiek stał się więc kierunkiem treści oraz merchandisingu.

image

Drogeria przyszłości nie musi rywalizować z AI i TikTokiem. Jak kupuje pokolenie Alfa? Oto nowe drogi wzrostu beauty

Dla polskich sieci to zarówno szansa, jak i odpowiedzialność. Jeżeli drogeria organizuje ofertę wokół młodego odbiorcy, nie może ograniczyć się do etykiety „dla nastolatków”. Potrzebne są selekcja według wieku i realnej potrzeby skóry, czytelne informacje o składnikach aktywnych, ostrzeżenia przed łączeniem produktów, przeszkolony personel oraz ścieżka kierująca do dermatologa, gdy problem ma charakter medyczny — tłumaczą eksperci ii dermatolodzy. 

Regulatorzy zaczynają patrzeć na młodych influencerów

Granica odpowiedzialności przesuwa się także prawnie. W marcu 2026 r. włoski urząd ochrony konkurencji wszczął postępowanie wobec Sephory i Benefit Cosmetics. Regulator bada, czy marki wykorzystywały bardzo młodych influencerów do promowania dzieciom kosmetyków dla dorosłych oraz czy nie pomijały istotnych informacji o przeznaczeniu i środkach ostrożności. Firmy zadeklarowały współpracę i utrzymują, że działają zgodnie z prawem. Sprawa jest ważna dla całej Europy, ponieważ po raz pierwszy tak wyraźnie łączy marketing beauty do nieletnich z ryzykiem kompulsywnej konsumpcji i tzw. cosmeticoreksji.

Równolegle unijny Akt o usługach cyfrowych zakazuje platformom kierowania reklam do dzieci na podstawie profilowania. W Polsce UOKiK od kilku lat egzekwuje obowiązek prawidłowego oznaczania treści reklamowych influencerów. Kolejnym krokiem będzie zapewne dokładniejsze badanie nie tylko tego, czy materiał jest oznaczony jako reklama, lecz także do kogo jest kierowany, kto w nim występuje i czy komunikat nie wykorzystuje niedojrzałości odbiorcy.

„Planet-positive” zaczyna się od mniejszej liczby produktów

W prognozie “Global Cosmetics News: zrównoważone formuły i opakowania mają być jednym z filarów kolejnej fazy beauty dla Gen Alpha. Najbardziej wiarygodna interpretacja tego hasła nie prowadzi jednak do kolejnej tzw. zielonej linii produktowej. Jeżeli branża jednocześnie promuje wieloetapowe rutyny i obiecuje ograniczać wpływ na środowisko, komunikaty te pozostają w konflikcie. Dla młodego konsumenta rozwiązaniem bardziej „planet-positive” może być krótsza rutyna, produkt wielofunkcyjny, mniej opakowań i jasna informacja, czego nie trzeba kupować.

Polski rynek ma warunki, aby wypracować własny model. Jest piątym co do wielkości rynkiem kosmetycznym w Unii Europejskiej. Duża baza producentów, silne sieci drogeryjne i rosnący kanał online dają możliwość stworzenia standardu, w którym bezpieczeństwo młodego konsumenta stanie się elementem przewagi konkurencyjnej, a nie kosztem narzuconym przez regulatora.

Kto wygra walkę o Gen Alpha? Nie same kosmetyki, a edukacja

Nie musi to być marka, która najszybciej przełoży każdy trend z TikToka na premierę. Bardziej perspektywiczny model — na co wskazują eksperci w cytowanym podcaście — opiera się na kilka kompetencjach: projektowaniu produktów dla konkretnego etapu rozwoju skóry, upraszczaniu rutyn pielęgnacyjnych, wiarygodnej edukacji, cyfrowych zabezpieczeniach uwzględniających wiek oraz współpracy z rodzicami, dermatologami i personelem drogerii.

Gen Alpha jest pierwszym pokoleniem, dla którego AI, social commerce i sklep stacjonarny nie są osobnymi kanałami. Rekomendacja może zacząć się w algorytmie, zostać zweryfikowana przez rodzica, przetestowana w drogerii i zakończyć się zakupem online. W tej ścieżce największą wartością marki nie będzie liczba bodźców, lecz zdolność do zatrzymania konsumenta przed niepotrzebnym lub niewłaściwym wyborem. To radykalna zmiana logiki rynku beauty: z maksymalizacji w stronę odpowiedzialnej selekcji. Czyli to firma ma mówić do młodego konsumenta: nie kupuj kolejnego serum, nie potrzebujesz tego czy kolejnego kosmetyku. I budować markę, której zaufają także rodzice.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.09.2026 14:54
Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?
Święta we wrześniu? Kalendarze adwentowe 2026 już podbijają beautyCharlotte Tilburry

Do Bożego Narodzenia zostały jeszcze ponad trzy miesiące, a kalendarze adwentowe z kosmetykami już pojawiły się w ofercie marek i sieci beauty. Od luksusowych zestawów Rituals, przez propozycje Douglasa, po kalendarze dostępne w Rossmannie – rynek zaczyna świąteczną sprzedaż coraz wcześniej. Popularność produktów dodatkowo napędzają media społecznościowe, gdzie unboxingi kalendarzy i codzienne otwieranie kolejnych okienek stały się osobnym formatem contentu.

W tym artykule przeczytasz:

  • Kalendarz adwentowy jako beauty experience
  • Dlaczego marki zaczynają sprzedaż już we wrześniu?
  • TikTok dodatkowo nakręca kalendarzową gorączkę
  • 24 dni contentu zamiast jednej reklamy
  • Kalendarze coraz bardziej premium

Kalendarze adwentowe dawno przestały być wyłącznie dziecięcym odliczaniem do świąt. W branży beauty stały się pełnoprawnym produktem sezonowym, który łączy sprzedaż, odkrywanie nowości, kolekcjonowanie i doświadczenie konsumenckie. Choć wrzesień dopiero się rozpoczął, tegoroczne propozycje są już dostępne w polskim e-commerce.

To z jednej strony odpowiedź marek na rosnące zainteresowanie kosmetycznymi kalendarzami, a z drugiej – sposób na rozpoczęcie komunikacji świątecznej na długo przed grudniem.

Kalendarz adwentowy jako beauty experience

Mechanizm jest prosty: 24 okienka, 24 niespodzianki i codzienny rytuał otwierania kolejnego produktu (choć istnieją też warianty z 12 okienkami). W praktyce współczesne kalendarze beauty coraz częściej przypominają jednak miniaturowe zestawy zakupowe lub kolekcjonerskie boxy.

W ofercie Douglasa na 2026 rok znalazły się m.in. kalendarze zawierające produkty do makijażu, pielęgnacji skóry i włosów oraz akcesoria. Douglas Collection oferuje w tym sezonie m.in. Make-Up Advent Calendar, Accessoires Beauty Advent Calendar i Exclusive Beauty Highlights. Ceny wachają się między 165 a 349 złotych. 

Rituals idzie w stronę bardziej premium. Tegoroczny Premium Advent Calendar kosztuje 705 złotych, a wartość produktów producent wycenia na 1020 złotych. Kalendarz ma formę dekoracyjnego pociągu i łączy produkty do ciała, kąpieli oraz domu. Marka oferuje także tańszą wersję Classic za 419 złotych. 

Z kolei Rossmann pokazuje, jak szeroko rozrosła się sama kategoria. W ofercie na 2026 rok znalazły się kalendarze związane z pielęgnacją twarzy i ciała, włosami, makijażem, a także propozycje dla różnych grup wiekowych. Wśród przykładów są m.in. Neboa x Kimoco czy Fluff 24 Days of Delicious Skin.

Swoje kalendarze wydają też marki takie jak Dior, Charlotte Tilburry, Joe Malone czy Yves Saint Laurent.


Dlaczego marki zaczynają sprzedaż już we wrześniu?

Wczesna premiera nie jest przypadkowa. Kalendarz adwentowy jest produktem limitowanym i często występuje w ograniczonych nakładach. Dla marek oznacza to możliwość rozpoczęcia sprzedaży jeszcze przed jesiennym szczytem zakupowym, a dla konsumentów – wcześniejszy dostęp do najbardziej wyczekiwanych edycji.

Rituals wprost informuje, że jego kalendarze pojawiają się we wrześniu i zachęca klientów do wcześniejszego zainteresowania się ofertą. Marka podkreśla również, że jej kalendarze co roku szybko się wyprzedają. 

To także produkt, który dobrze wpisuje się w strategię budowania napięcia wokół premiery. Sama zawartość może być częściowo ujawniana, ale jednocześnie marki mogą zostawić przestrzeń na element niespodzianki. W efekcie kalendarz zaczyna żyć w komunikacji jeszcze przed 1 grudnia.

image

60 proc. młodych woli kosmetyki z dyskontów. „Dupe culture” zmienia układ sił na rynku

TikTok dodatkowo nakręca kalendarzową gorączkę

Na popularność kalendarzy adwentowych mocno wpływają media społecznościowe. Szczególnie dobrze działa format unboxingu – twórca pokazuje zawartość kalendarza, otwiera kolejne przegródki i komentuje produkty.

Co ciekawe, w przypadku kalendarzy beauty unboxing może być rozłożony na cały miesiąc. Zamiast jednego filmu prezentującego zawartość całego pudełka twórcy publikują codzienne nagrania z otwierania kolejnego okienka.

Mechanizm został już dobrze wykorzystany przez twórców internetowych. TechCrunch opisywał fenomen filmów z drogimi kalendarzami beauty na TikToku i YouTubie, wskazując, że ich oglądanie działa podobnie jak wirtualne „window shopping”. Widz może śledzić kolejne odkrycia, porównywać produkty i emocjonować się zawartością, nawet jeśli sam nie kupił kalendarza. 


@naomimiz Replying to @?????? ? @Cult Beauty 2026 beauty advent calendar unboxing!!!! Who’s shopping this calendar this year? ##beautyadventcalendar##unboxing##beautyreview##makeup##skincare ♬ original sound - Naomi Mizrahi


Format nadal jest obecny na platformach społecznościowych. W TikTok Shop funkcjonują dziś nawet dedykowane wyniki dotyczące „Advent Calendar Unboxing” oraz beauty advent calendars.

24 dni contentu zamiast jednej reklamy

Z perspektywy marek kalendarz ma jeszcze jedną istotną przewagę: generuje treści przez cały grudzień.

Jeden produkt może być bohaterem 24 krótkich filmów, serii stories, recenzji czy reakcji twórców. Do tego dochodzi element napięcia – odbiorca nie zawsze wie, co znajdzie się za kolejnym okienkiem. To sprawia, że produkt sam w sobie staje się scenariuszem contentowym.


W przypadku beauty ma to szczególne znaczenie, ponieważ każda kolejna niespodzianka może być jednocześnie mini-recenzją, rekomendacją i inspiracją zakupową. Kalendarz przestaje więc być tylko opakowaniem na 24 produkty. Staje się formatem komunikacyjnym, który może generować zainteresowanie marką przez cały okres przedświąteczny.

image

Szef Amazona i Charlotte Tilbury wyróżnieni przez króla Karola III

Kalendarze coraz bardziej premium

Tegoroczne propozycje pokazują też, że rynek kalendarzy mocno się rozwarstwia. Obok stosunkowo niedrogich zestawów pojawiają się produkty kosztujące kilkaset, a nwet tysiące złotych, w których liczy się nie tylko liczba kosmetyków, ale również ich wartość, marka i sposób prezentacji.

Widać więc, że kalendarz adwentowy stał się dla branży kosmetycznej czymś więcej niż sezonowym gadżetem. To produkt, który pozwala połączyć sprzedaż limitowanej edycji z doświadczeniem, prezentem, odkrywaniem nowych produktów i co szczególnie ważne – potencjałem do generowania treści w social mediach.

A skoro konsumenci mogą zobaczyć pierwsze kalendarze już we wrześniu, trudno się dziwić, że marki również nie chcą czekać z ich premierą do grudnia.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
08.09.2026 11:43
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?
Wiadomości Kosmetyczne

Pumpkin spice latte od dawna nie jest już wyłącznie sezonowym napojem. Popularność charakterystycznej mieszanki dyni, kawy, wanilii i korzennych przypraw napędza dziś sprzedaż produktów z wielu kategorii – od żywności i świec po perfumy, pielęgnację i makijaż. Dane z USA pokazują, że zainteresowanie trendem rośnie, a branża kosmetyczna coraz skuteczniej wykorzystuje jego potencjał. Dla marek i sieci handlowych pumpkin spice może być nie tylko sezonową inspiracją produktową, ale również narzędziem zwiększania sprzedaży poprzez limitowane kolekcje, cross-selling i budowanie doświadczeń zakupowych.

Jesień tradycyjnie przynosi powrót produktów limitowanych, sezonowych zapachów i ciepłych, gourmandowych kompozycji. Jednym z najbardziej rozpoznawalnych symboli tego zjawiska pozostaje pumpkin spice latte (PSL). Napój, który zadebiutował w amerykańskich kawiarniach Starbucks w 2003 roku, przez ponad dwie dekady przekształcił się z produktu sezonowego w pełnoprawny fenomen kulturowy.

Skala zainteresowania widoczna jest w danych dotyczących zachowań konsumentów. Według platformy Yelp, w lipcu wyszukiwania frazy „pumpkin spice latte” wzrosły o 301 proc. rok do roku, a zapytania o „pumpkin latte” zwiększyły się o 256 proc. w porównaniu z analogicznym okresem poprzedniego roku. Rosnący apetyt na jesienne produkty sezonowe nie ogranicza się jednak do gastronomii. Tensam mechanizm coraz wyraźniej wykorzystują producenci kosmetyków, perfum i artykułów gospodarstwa domowego.

image
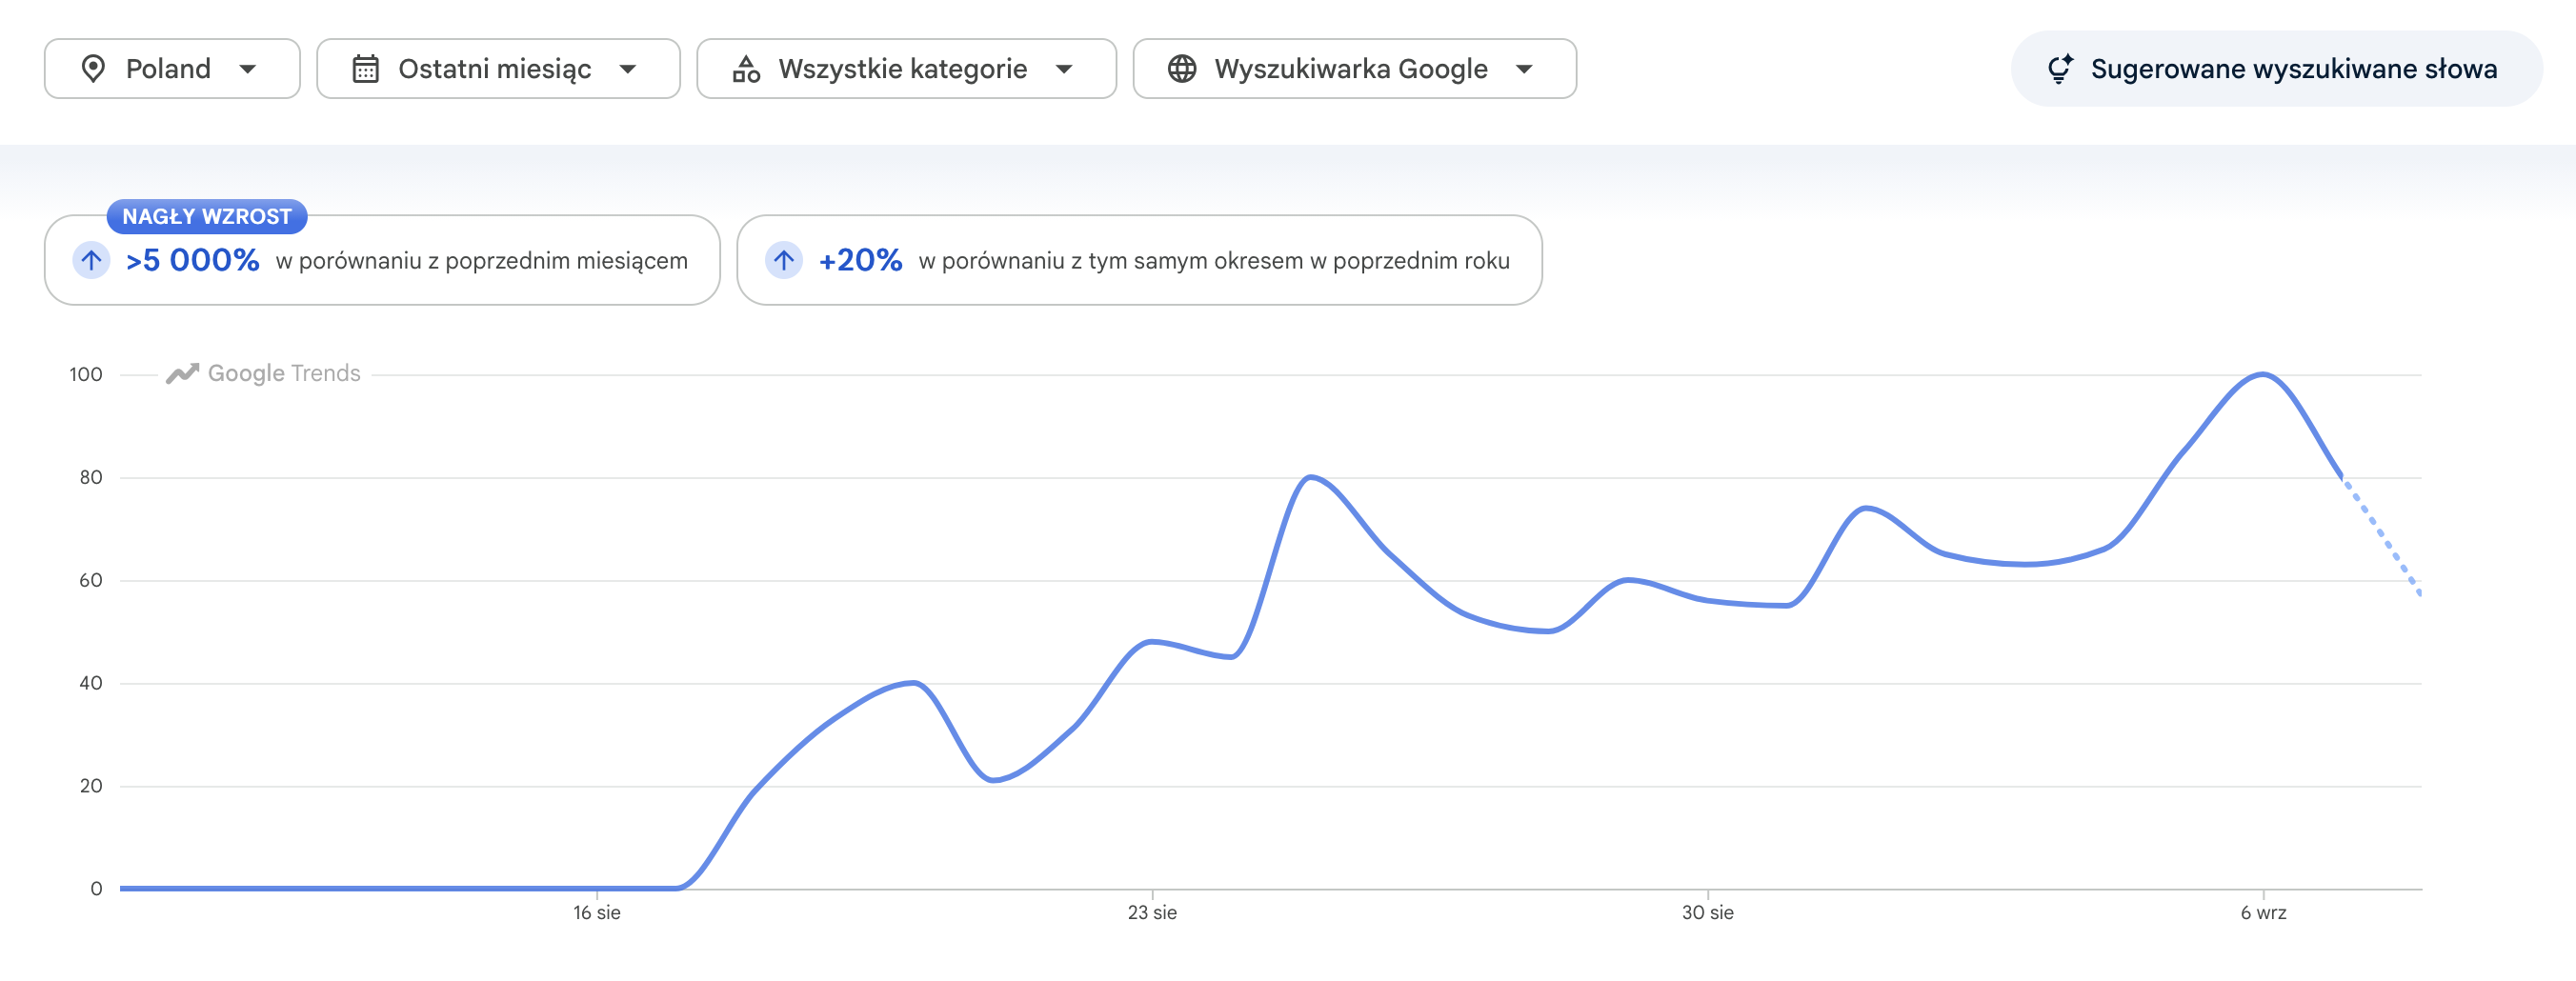
Wyniki wyszukiwania "pumpkin spice"
Google Trends

Dla branży beauty szczególnie istotne jest to, że pumpkin spice przestało oznaczać konkretny smak. Dziś jest raczej skrótem myślowym opisującym całą estetykę: ciepło, komfort, słodkie gourmandowe aromaty, jesienne rytuały i tzw. cozy autumn aesthetic. To sprawia, że trend można wykorzystać w wielu segmentach rynku kosmetycznego.

Od smaku do zapachu i doświadczenia

Pumpkin spice jest przykładem trendu, w którym granice między kategoriami produktowymi stopniowo się zacierają. Konsument nie kupuje już wyłącznie określonego smaku czy zapachu – sięga po całe doświadczenie związane z konkretną porą roku, nastrojem i stylem życia.

W przypadku pumpkin spice kluczowe znaczenie mają skojarzenia z ciepłem i przyjemnością. Nuty dyni, kawy, cynamonu, gałki muszkatołowej, wanilii czy karmelu coraz częściej pojawiają się w balsamach do ciała, peelingach, produktach do kąpieli, świecach zapachowych, mgiełkach i perfumach.

To wpisuje się w rozwój szerszego trendu foodie beauty, w którym inspiracją dla kosmetyków stają się produkty spożywcze, napoje i desery. Dla producentów oznacza to możliwość budowania atrakcyjności produktu nie tylko wokół deklarowanych właściwości pielęgnacyjnych, ale również poprzez jego wymiar sensoryczny.

Zapach, konsystencja i skojarzenia wizualne stają się elementami doświadczenia konsumenckiego. Peeling może pachnieć jak deser, balsam przypominać aromat kawiarni, a produkt do kąpieli budować skojarzenie z domowym rytuałem spa. W efekcie kosmetyk zaczyna konkurować nie tylko skutecznością, ale również zdolnością do wywoływania emocji.

Sezonowość jako narzędzie sprzedażowe

Dla biznesu jednym z najważniejszych aspektów trendu pumpkin spice jest jego silny związek z sezonowością. Jesienne kolekcje dają producentom możliwość regularnego odświeżania oferty bez konieczności przebudowy całego portfolio.

Produkty limitowane mogą zwiększać poczucie ograniczonej dostępności i zachęcać konsumentów do szybszego podejmowania decyzji zakupowych. Jednocześnie sezonowe premiery tworzą naturalny pretekst do komunikacji marketingowej oraz ekspozycji produktów zarówno w handlu tradycyjnym, jak i e-commerce.

Pumpkin spice może być przy tym wykorzystywane nie tylko jako nazwa pojedynczego produktu. Marki mogą budować wokół tego motywu całe jesienne kolekcje obejmujące kilka kategorii: żel pod prysznic, peeling, balsam, mgiełkę do ciała i świecę zapachową. Taki model sprzyja zwiększaniu wartości koszyka poprzez sprzedaż produktów komplementarnych.

Dla producentów kontraktowych trend może natomiast stanowić okazję do przygotowania gotowych koncepcji sezonowych dla marek własnych sieci handlowych. Zamiast oferować wyłącznie pojedynczą formulację, dostawca może zaproponować kompletną platformę produktową obejmującą recepturę, zapach, opakowanie i koncepcję komunikacyjną.

Szansa dla drogerii: gotowy pretekst do cross-sellingu

Trend pumpkin spice może być również interesującym narzędziem dla sieci drogeryjnych. Kluczowe znaczenie ma jednak odejście od klasycznego eksponowania produktów wyłącznie według kategorii.

Jesienna ekspozycja tematyczna może łączyć produkty różnych producentów i segmentów. Obok balsamu o zapachu wanilii i przypraw korzennych mogą znaleźć się perfumy gourmand, paleta cieni w odcieniach miedzi i terakoty, świeca zapachowa oraz produkt do kąpieli. W ten sposób sprzedawca nie promuje pojedynczej kategorii, ale buduje kompletny „jesienny rytuał”.

To potencjalnie zwiększa możliwości cross-sellingu. Konsument, który pierwotnie szuka produktu do pielęgnacji ciała, może zostać zainteresowany także produktem zapachowym lub kosmetykiem kolorowym wpisującym się w tę samą estetykę.

Szczególnie istotny może być potencjał sprzedaży online. W e-commerce trend można wykorzystać do tworzenia landing page’y sezonowych, kategorii tematycznych oraz gotowych zestawów produktowych. Zamiast prezentować klientowi kilkaset balsamów czy perfum, detalista może stworzyć selekcję produktów pod hasłami „cozy autumn”, „pumpkin spice mood” czy „jesienne rytuały beauty”.

Dla drogerii oznacza to również możliwość wykorzystania treści edukacyjnych i inspiracyjnych. Artykuły, krótkie materiały wideo czy instrukcje tworzenia Pumpkin Spice Latte Makeup mogą generować ruch i jednocześnie prowadzić bezpośrednio do kart konkretnych produktów.

Pumpkin spice także w makijażu

Wpływ trendu widoczny jest również w segmencie kosmetyków kolorowych. Tzw. Pumpkin Spice Latte Makeup opiera się na palecie ciepłych odcieni kojarzonych z jesienią – pomarańczach, terakocie, brązach, miedzi i złocie.

Trend wykorzystuje przede wszystkim produkty umożliwiające budowanie efektu rozświetlonej, ciepłej cery: bronzery, róże w odcieniach brzoskwiniowych i ceglastych, metaliczne cienie do powiek oraz błyszczyki w kolorach karmelu i nude.

W tym przypadku pumpkin spice nie oznacza konkretnego składnika czy technologii. Funkcjonuje jako punkt odniesienia dla całej palety kolorystycznej i określonego typu makijażu. Dla producentów jest to o tyle korzystne, że trend można wykorzystać bez konieczności opracowywania zupełnie nowych produktów. Często wystarczające może być stworzenie sezonowej komunikacji lub zestawienia istniejących SKU w nowy sposób.

To istotna wskazówka również dla detalistów. Wykorzystanie trendu nie musi oznaczać oczekiwania na premierę kolejnej limitowanej kolekcji. Drogeria może stworzyć własną kurację produktową lub ekspozycję tematyczną z produktów, które już posiada w asortymencie.

Dynia jako składnik i storytelling

Trend pumpkin spice ma również wymiar składnikowy. Sama dynia oraz pozyskiwany z jej pestek olej są wykorzystywane w kosmetyce ze względu na zawartość lipidów, witamin i związków antyoksydacyjnych.

Ekstrakty z dyni zawierają m.in. witaminy A, C i E, a także minerały i związki o potencjale antyoksydacyjnym. Z kolei olej z pestek dyni jest źródłem nienasyconych kwasów tłuszczowych i może być stosowany w formulacjach przeznaczonych do pielęgnacji skóry suchej.

Z perspektywy marketingowej daje to markom możliwość połączenia dwóch warstw komunikacji. Pierwszą jest przyjemność sensoryczna związana z zapachem i estetyką produktu, drugą – storytelling dotyczący rzeczywistego wykorzystania surowca roślinnego.

Warto jednak rozdzielać te dwa aspekty. Nie każdy kosmetyk pachnący pumpkin spice zawiera ekstrakt z dyni, a inspiracja zapachem nie powinna być automatycznie przedstawiana jako właściwość pielęgnacyjna. Dla marek, zwłaszcza w coraz bardziej restrykcyjnym otoczeniu regulacyjnym dotyczącym komunikacji produktowej, transparentne rozróżnienie między inspiracją sensoryczną a działaniem składników może mieć coraz większe znaczenie.

Od kultowego napoju do perfum

Najbardziej wyraźnym przykładem ekspansji pumpkin spice poza kategorię żywności jest wejście tego motywu do perfumerii. W 2025 roku Starbucks Romania wprowadził EAU de PSL, określane jako pierwsza na świecie woda perfumowana inspirowana kultowym Pumpkin Spice Latte.

Kompozycja unisex została zbudowana wokół nut kawy, liści herbaty i słodzonego mleka skondensowanego. W sercu zapachu pojawiają się cynamon, gałka muszkatołowa i akord waty cukrowej, natomiast bazę tworzą wanilia, fasola tonka i piżmo.

Ten przykład pokazuje, jak daleko może sięgać komercyjny potencjał rozpoznawalnego produktu spożywczego. Pumpkin spice latte przestało funkcjonować wyłącznie jako smak – stało się kodem kulturowym, który można przełożyć na zapach, kolor, opakowanie i całe doświadczenie konsumenckie. Na portalu Fragrantica znajduje się obecnie, bagatela, ok. 200 zapachów z wariantami nuty dyni i dyniowego ciasta.

Trend, który może wyjść poza jedną jesień

Dla branży kosmetycznej pumpkin spice jest interesującym studium przypadku szerszego zjawiska. Konsumenci coraz częściej poszukują produktów, które pozwalają im celebrować codzienne rytuały i tworzyć określony nastrój. W tym modelu kosmetyk ma być nie tylko funkcjonalny, ale również sensoryczny i emocjonalny.

Największą szansę na wykorzystanie tego trendu mają marki, które nie ograniczą się do umieszczenia dyni na etykiecie. Potencjał biznesowy tkwi w budowaniu spójnego doświadczenia – od zapachu i konsystencji, przez opakowanie, aż po sposób prezentacji produktu w punkcie sprzedaży.

Dla drogerii oznacza to możliwość tworzenia sezonowych kategorii zakupowych i zwiększania sprzedaży produktów komplementarnych. Dla producentów – okazję do testowania limitowanych serii i szybszego reagowania na trendy. Z kolei dla marek własnych może to być stosunkowo prosty sposób na wprowadzenie do oferty produktu o wyraźnym, sezonowym pozycjonowaniu.

Dane Yelp, wskazujące na wzrost wyszukiwań „pumpkin spice latte” o 301 proc. oraz „pumpkin latte” o 256 proc. rok do roku, pokazują, że zainteresowanie kulturowym fenomenem PSL nie słabnie. Dla sektora beauty kluczowe pytanie nie brzmi więc już, czy trend inspirowany jedzeniem może sprzedawać kosmetyki. Coraz ważniejsze staje się to, które marki i detaliści potrafią najszybciej przełożyć sezonowe emocje konsumentów na konkretną ofertę, ekspozycję i doświadczenie zakupowe.

ZOBACZ KOMENTARZE (0)
19. wrzesień 2026 16:46