
StoryEditor
Wywiady
06.02.2025 10:28

Natalia Basałaj, kancelaria Hansberry Tomkiel: Jak chronić design i oznaczenia markowych perfum?

Natalia Basałaj, radca prawny, Kancelaria Hansberry Tomkiel / mat.prasowe

Jak najlepiej zabezpieczyć charakterystyczną nazwę, logo i opakowanie produktu przed imitacją przez konkurencję? O strategiach prawnych, stojących za skuteczną ochroną ikonicznych perfum, pisze Natalia Basałaj, radca prawny z kancelarii Hansberry Tomkiel Sp.k.

Współpracując z działem marketingu marki kosmetycznej usłyszałam kiedyś tezę, że „80 proc. ceny perfum to design flakonu”. Butelki perfum często są małymi dziełami sztuki. Stają się symbolem luksusu i elegancji. Niewiele osób może sobie pozwolić na suknię Christiana Diora czy garsonkę Chanel, ale markowe perfumy, jak Miss Dior czy Chanel No.5, są dostępne dla szerszego grona osób.

Luksusowe marki inwestują duże środki finansowe w intensywny marketing swoich produktów. Wiele osób szybko skojarzy reklamy perfum Miss Dior z Natalią Portman albo ostatnie spoty reklamowe perfum Chanel No.5 z Margot Robbie w roli głównej.

Najskuteczniejszą ochronę oznaczeń oraz designu perfum przed konkurencją zapewniają znaki towarowe i wzory przemysłowe.

ZNAKI TOWAROWE: nazwa, logo, ale i charakterystyczny design

Znakiem towarowym może być każde oznaczenie, które identyfikuje przedsiębiorcę jako źródło określonych towarów, takie jak nazwa firmy, nazwa produktu czy serii produktów, logo, slogan reklamowy, a nawet charakterystyczny element wizualny, taki jak kształt butelki (znak towarowy 3D) czy kolory, elementy graficzne etykiety.

Najważniejszą funkcją znaku towarowego jest więc odróżnianie produktów danej firmy od konkurencji. Znak towarowy powinien umożliwić odbiorcy rozpoznanie, od kogo pochodzi dany produkt.

Prawo ochronne na znak towarowy zapewnia wyłączne prawo do używania oznaczenia w celach zarobkowych i zawodowych, zwiększa wartość marki, ułatwia dochodzenie roszczeń przeciwko konkurencji i pozwala na używanie symbolu ® w obrocie. Dodam, że „monopol” uprawnionego do znaku obejmuje konkretne wskazane w zgłoszeniu towary i obszar.

Zarejestrowanie np. flakonu perfum jako przestrzennego znaku towarowego posiada wiele zalet. Znak można przedłużać bezterminowo, opłacając go co 10 lat, podczas gdy wzór przemysłowy chroniony jest tylko przez 25 lat. Główna różnica polega jednak na tym, że znak towarowy identyfikuje markę, a wzór chroni estetykę produktu.

Przykłady strategii ochrony marki perfum w UE opartych na znakach towarowych:

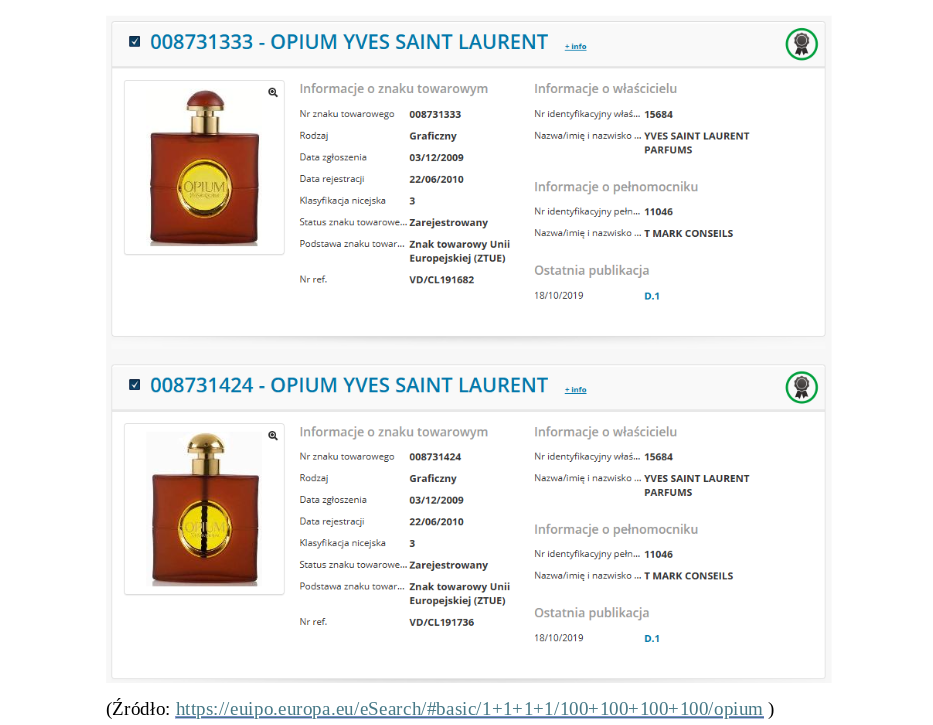
YSL posiada prawa ochronne na następujące unijne znaki towarowe:
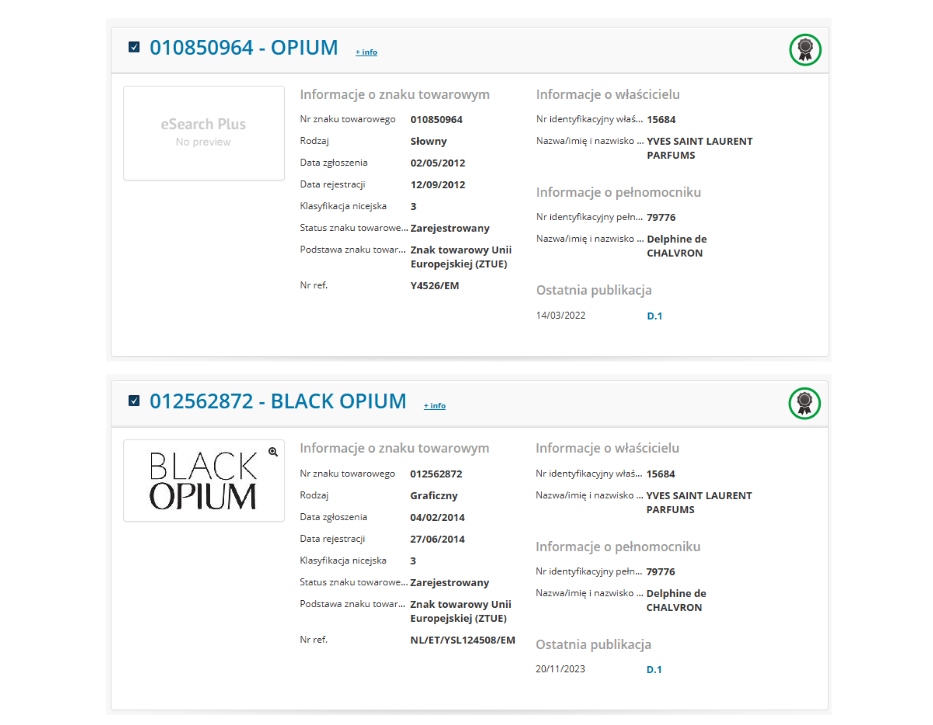
Seria powyższych unijnych znaków towarowych Yves Saint Laurent daje doskonałą ochronę zarówno nazwy, logo, jak i powszechnie znanego flakonu perfum. Odbiorcy bez problemu skojarzą sam flakon z perfumami „Opium” i YSL.

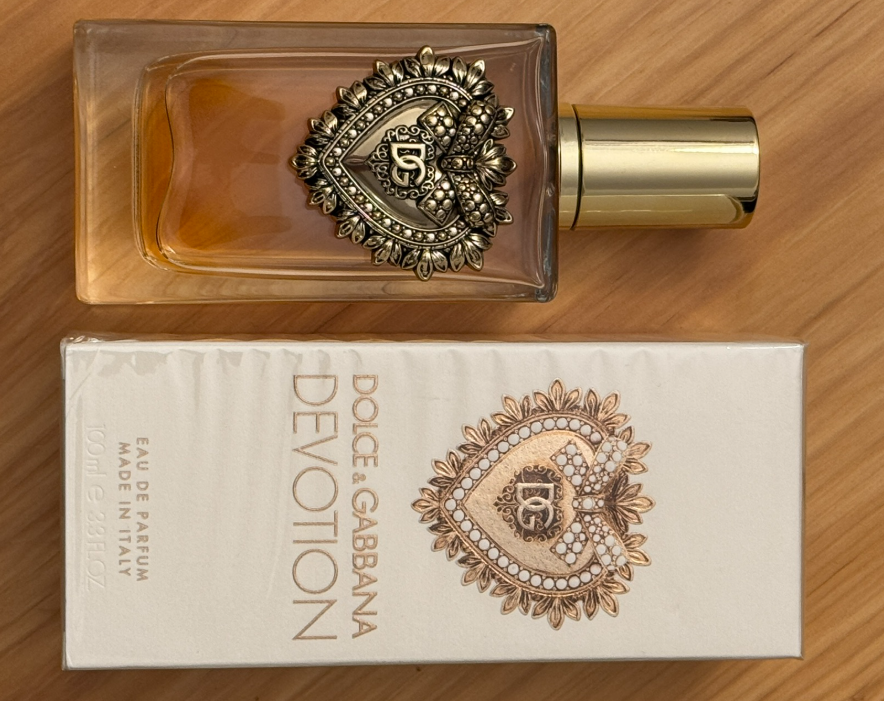
2. Włoski luksusowy dom mody Dolce & Gabbana posiada zarejestrowane następujące znaki towarowe, które mogą chronić perfumy „DEVOTION”, na terenie UE: 
- unijny znak towarowy słowny “DEVOTION” EUTM 001569417

- unijny znak towarowy słowny “DOLCE & GABBANA” EUTM 018858706

- unijny znak towarowy słowno – graficzny “” EUTM 000452359

- międzynarodowy znak towarowy słowny ze wskazaniem UE „DOLCE & GABBANA DEVOTION” IR 1650535

- graficzny unijny znak towarowy “” EUTM 017934860

- graficzny unijny znak towarowy “ ” EUTM 017934865.

Flakon perfum „Devotion” jest prosty. D&G skupiła się więc na silnej ochronie nazwy i logo marki oraz fantazyjnego zdobienia butelki. Odbiorcy bez problemu skojarzą serduszko z „D&G” w środku z luksusową marką.

3. Możliwe, że francuski dom mody Dior przygotowuje rebranding produktów z serii „Miss Dior” w UE. Oprócz zarejestrowanych w UE znaków towarowych słownych „Miss Dior” (EUTM 000326843) czy „Dior” (EUTM 000329201), które dają najsilniejszą ochronę, w trakcie są również procedury rejestracji innych międzynarodowych znaków, obejmujących terytorium UE (po zakończeniu okresu sprzeciwu, powinny one niedługo zostać zarejestrowane):

- międzynarodowy znak towarowy słowno – graficzny IR 1810661 
image
międzynarodowy znak towarowy słowno – graficzny IR 1810661 

- międzynarodowy znak towarowy typu wzór IR 1810662 
image
międzynarodowy znak towarowy typu wzór IR 1810662 

Co zrobić, jeśli planowany jest rebranding marki?

Wydaje się, że marka Christian Dior, prezentując kolejną odsłonę oznaczeń towarów z rodziny „Miss Dior”, dołącza do popularnego w branży kosmetycznej i modowej nurtu minimalizmu.

Jeśli firma posiada zarejestrowane znaki towarowe, np. słowny i logo, nowy design nie pozostanie całkowicie pozbawiony ochrony. Planując rebranding produktu, należy jednak zadbać o zgłoszenie najważniejszych nowych znaków lub wzorów do ochrony, chyba że różnią się one jedynie nieznacznie od pierwowzorów.

Renomowane znaki towarowe

Na marginesie warto dodać, że wspomniane powyżej oznaczenia i wzory z pewnością cieszą się renomą. Renomowane znaki towarowe pozwalają skuteczniej domagać się zaprzestania używania podobnych oznaczeń przez konkurentów, nawet w odniesieniu do niepodobnych towarów, a ryzyko wprowadzenia konsumentów w błąd oceniane jest jako wyższe. Nawet drobne zmiany w wyglądzie czy nazwie konkurenta mogą nie wystarczyć, by uniknąć naruszenia, ponieważ istnieje większe ryzyko, że konsumenci będą kojarzyć nowe oznaczenie z oryginalną marką.

WZORY PRZEMYSŁOWE - kształt flakonu pod ochroną prawną

Wzór przemysłowy to nowa, zewnętrzna postać określonego produktu. Wzory przemysłowe chronią unikalny wygląd produktu (czyli design), typu kształt butelki czy jej zdobienia albo innowacyjne detale opakowania. 

Rejestracja wzoru przemysłowego przyznaje jego właścicielowi wyłączne prawo do jego używania. Uprawniony może zakazać osobom trzecim bezprawnego używania wzoru (np. wytwarzania, oferowania, wprowadzania do obrotu, importu, eksportu).

W Urzędzie Unii Europejskiej ds. Własności Intelektualnej zarejestrowane są m.in. następujące wzory - flakony perfum:

Nowe przepisy dotyczące unijnych wzorów przemysłowych – w maju 2025 r.

Jako ciekawostkę wskazuję, że od 1 maja 2025 zacznie obowiązywać część rozporządzenia UE nr 6/2002 w sprawie ochrony wzorów przemysłowych w Unii Europejskiej. Wspólnotowy wzór przemysłowy będzie nazywany unijnym wzorem przemysłowym. Możliwa będzie rejestracja wzorów niematerialnych, np. wirtualnych towarów, można będzie zakazać konkurentom reprodukcji wzorów technologią wydruków 3D.

Właściciel unijnego wzoru będzie mógł posługiwać się w obrocie w celu ostrzeżenia konkurencji (analogicznie do ® dla znaków towarowych) symbolem litery D w kółku - Ⓓ.

Dlaczego warto zastrzec znaki towarowe lub wzory przemysłowe?

Z mojego doświadczenia wynika, że posiadanie zarejestrowanych praw własności przemysłowej umożliwia skuteczne wezwanie konkurenta do zaprzestania naruszeń i zawarcie ugody jeszcze na etapie przedsądowym. Ułatwiają też dowodowo dochodzenie roszczeń na drodze sądowej, ze względu na domniemanie ważności praw własności przemysłowej.

Ochrona ww. praw pomaga w walce z podróbkami, zwłaszcza w branży perfumeryjnej. Dzięki odpowiednim świadectwom rejestracji można skutecznie usuwać nielegalne oferty na platformach takich jak Allegro czy Amazon.

Przykładem ciekawego sporu jest sprawa naruszenia znaku towarowego (charakterystycznego logo – monogramu) Chanel. Spółka Chanel wystąpiła o unieważnienie wzoru przemysłowego należącego do Zhou, Li Jing oraz GOLDEN ROSE 999, SRL. Urząd Unii Europejskiej ds. Własności Intelektualnej 9 lutego 2018 r. unieważnił poniższy wzór:
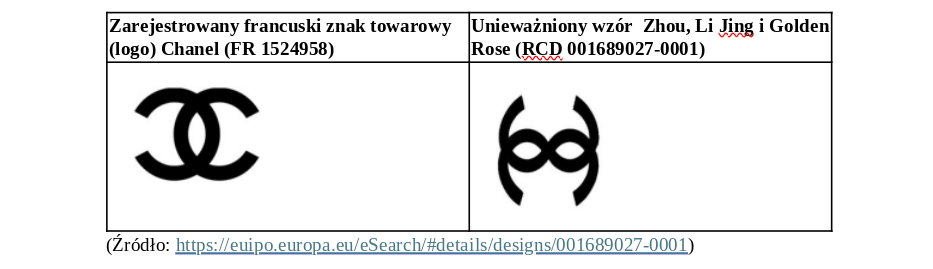
Ostatecznie Sąd UE w wyroku z 18 lipca 2017 r. o sygnaturze T-57/16 uznał, że kwestionowany wzór jest podobny do znaku towarowego Chanel i wskazał, że oceniając ryzyko wprowadzenia w błąd, należy ocenić jak taki wzór konkurenta będzie używany w obrocie: „centralna część zakwestionowanego wzoru składa się z dwóch elips podobnych do pojedynczej elipsy dostrzegalnej w monogramie Chanel. Różnice te mogą zostać niedostrzeżone przez poinformowanego użytkownika tym bardziej, że zakwestionowany wzór może być używany w pozycji obróconej o 90 stopni i w różnych rozmiarach”.

Jak zarejestrować znak towarowy lub wzór przemysłowy?

Sposób zgłoszenia znaku lub wzoru do ochrony zależy od terytorium, na którym mają one być rzeczywiście używane. Można chronić znak towarowy lub zarejestrować wzór w krajowym urzędzie patentowym, np. Urzędzie Patentowym Rzeczypospolitej Polskiej, w Urzędzie Unii Europejskiej ds. Własności Intelektualnej (EUIPO) w Alicante, uzyskując jednolitą ochronę na terenie całej UE, lub zgłosić międzynarodową rejestrację w Światowej Organizacji Własności Intelektualnej (WIPO), wybierając konkretne kraje w UE i poza Europą.

Przed ostatecznym wyborem oznaczenia towaru i zgłoszeniem go do ochrony sugeruję sprawdzić, czy nie jest ono już używane w obrocie przez konkurentów oraz postarać się oszacować potencjalne ryzyko wniesienia sprzeciwu wobec zgłoszenia. Można zlecić przygotowanie raportu z badania zdolności rejestracyjnej znaku towarowego lub wzoru. Dzięki temu będzie możliwe sprawdzenie, czy dane oznaczenie nie zostało już zarejestrowane w odpowiednich urzędach, takich jak Urząd Patentowy RP, EUIPO czy WIPO, oraz oszacowanie ryzyka potencjalnych konfliktów.

Konkluzje

  • Perfumy to dochodowy produkt, który może znacząco zwiększyć przychody marki kosmetycznej lub modowej. Charakterystyczny flakon może być kluczem do sukcesu marketingowego.
  • Przedsiębiorca powinien opracować skuteczną strategię ochrony swoich praw własności przemysłowej, sprawnie zarządzać portfolio tych praw, monitorować rynek i szybko reagować na naruszenia. W razie naruszenia jego praw własności przemysłowej może dochodzić m.in. zaniechania naruszeń, usunięcia ich skutków, naprawienia szkody czy zwrotu bezprawnie uzyskanych korzyści.

Celem działań opisanych w niniejszym artykule jest skuteczna ochrona firm z branży kosmetycznej przed próbami naśladowania ich produktów, w tym perfum, przez konkurentów. Mam nadzieję, że powyższe wskazówki okażą się pomocne polskim markom kosmetycznym.

Natalia Basałaj, radca prawny, Kancelaria Hansberry Tomkiel


Źródła:

1. art. 102 – 119, art. 105 ust. 5 oraz art. 120 oraz art. 1321 ust. 1 pkt 4, art. 164, art. 283 – 2861, art. 296 ustawy z 30 czerwca 2000 r. Prawo własności przemysłowej (Dz.U.2023.1170);

2. Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2017/1001 z 14 czerwca 2017 r. w sprawie znaku towarowego Unii Europejskiej (Dz.Urz.UE.L154);

3. Rozporządzenie Rady (WE) 6/2002 z 12 grudnia 2001 r. w sprawie wzorów wspólnotowych (Dz.Urz.UE.L2002.3);

4. Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/2822 z 23 października 2024 r. w sprawie zmiany rozporządzenia Rady (WE) nr 6/2002 w sprawie wzorów wspólnotowych i uchylenia rozporządzenia Komisji (WE) nr 2246/2002 (Dz.U.UE.L.2024.2822);

5. Wyrok Sądu UE z 18 lipca 2017 r. o sygnaturze T-57/16;

6. https://euipo.europa.eu/eSearch/ (dostęp: 5.02.2025).

ZOBACZ KOMENTARZE (0)
StoryEditor
Wywiady
22.09.2026 17:28
Iwona Towalska, Unilever: Rola sieci będzie się zwiększać. Wygra nie jeden kanał, lecz najlepiej połączony ekosystem
Iwona Towlska, Head of Customer Strategy Planing Personal Care Unilevermat.prasowe

Wbrew tezie o eliminacji pośredników, rola sieci będzie się zwiększać z uwagi na konsolidację rynku oraz rosnącą dojrzałość modeli omnichannel. W Polsce już dziś mamy sieci, które świetnie łączą sklep fizyczny, aplikację, program lojalnościowy i retail media. Dla dostawców oznacza to przejście od tradycyjnych negocjacji handlowych do partnerstwa opartego na wspólnym celu i danych — mówi Iwona Towalska, Head of Customer Strategy Planning & NRM, Personal Care, Unilever Polska, panelistka tegorocznego Forum Branży Kosmetycznej 2026.

Jak wygląda obecnie i jak się zmienia istotność/waga poszczególnych kanałów dystrybucji w strategiach dostawców takich jak Unilever? Gdzie dzisiaj firmy szukają sprzedaży? 

Istotność kanałów wciąż mierzymy udziałami wartościowymi i wolumenowymi, ale środek ciężkości przesuwa się z pytania „gdzie sprzedajemy?" na „gdzie i jak konsument podejmuje decyzję?". Obserwujemy wyraźną polaryzację formatów – z jednej strony dyskonty i convenience, z drugiej wyspecjalizowane drogerie, stawiające na doświadczenie zakupowe. Jednocześnie rośnie znaczenie e-commerce i q-commerce jako kanałów uzupełniających, a retail media stają się nową warstwą komunikacji w momencie podejmowania decyzji zakupowej. To zmiana, która już się dzieje.

Jak zmienia się rynek i konsument, a także jakie czynniki najmocniej determinują tę zmianę? 

Fundamentem, który trzeba zrozumieć, zanim zaczniemy projektować kanały dotarcia, są makrosiły zmieniające sposób, w jaki żyjemy i kupujemy. To po pierwsze wellbeing, czyli rosnące znaczenie holistycznego podejścia do zdrowia i postrzegania kosmetyku jako elementu rytuału. Po drugie — zmieniający się styl życia, związany m.in. ze starzeniem się społeczeństwa, urbanizacją, presją kosztową, czy  tym, że więcej czasu spędzamy w domu. Niezwykle istotne są też cyfryzacja, podejście technology-first, napędzające hiperwygodę, wykorzystanie danych i personalizację, a także kryzys środowiskowy, który zwiększa presję na działanie, a jednocześnie wzmacnia sceptycyzm wobec claimów. To właśnie umiejętność adaptacji do tych sił będzie wyznaczać kierunki wzrostu i wskazywać, gdzie szukać punktów styku z konsumentem.

Czy już nie mówimy o kanałach, a raczej ekosystemach? 

Nie mówimy już tylko o kanałach sprzedaży, ale o całych ekosystemach, w których wspólnie z retailerami tworzymy doświadczenie konsumenta. W Personal Care lojalność buduje się nie tylko promocją. Ważne są przede wszystkim trzy rzeczy: spójność doświadczenia, komunikacja dopasowana do sytuacji i potrzeb konsumenta oraz wiarygodność marki. Marka i sieć handlowa pełnią różne, uzupełniające się role.

image

Forum Branży Kosmetycznej 2026. Spotkajmy się tam, gdzie powstaje przyszłość rynku beauty

Dla kupującego mniej istotne jest, czy dodatkowa korzyść pochodzi od producenta, czy od sieci. Liczy się to, czy całe doświadczenie odpowiada na jego potrzeby. Dlatego lojalność wobec marki i miejsca zakupu powstaje wspólnie, a nie należy wyłącznie do jednej strony.

Czy w perspektywie kilku lat rola pośredników (między marką a klientem) jakimi są sieci detaliczne, zostanie zminimalizowana/ ograniczona? Co je zastąpi? 

Wbrew tezie o eliminacji pośredników, rola sieci będzie się zwiększać z uwagi na konsolidację rynku oraz rosnącą dojrzałość modeli omnichannel. W Polsce już dziś  mamy sieci, które świetnie łączą sklep fizyczny, aplikację, program lojalnościowy i retail media. Dla dostawców oznacza to przejście od tradycyjnych negocjacji handlowych do partnerstwa opartego na wspólnym celu i danych.

Jakie formaty, koncepty, kanały będą zwycięzcami w obszarze kosmetycznym w ciągu kolejnych 5-10 lat?

Przejście „od kanałów do ekosystemów" to zmiana, która dopiero się kształtuje – jej kierunek jest wyraźny, jednak bez sztywnego punktu końcowego – dlatego wymaga działania krok po kroku. Warto nią zarządzać poprzez budowanie świadomości i zrozumienia, współtworzenie (co-design) z retailerami, rytm częstych, przyrostowych pilotaży i skalowanie success stories, a także adresowanie obaw, wynikających z krótkoterminowych celów i przywiązania do dotychczasowych modeli poprzez jasny plan i dane. Skorzysta na tym nie ten, kto ma najlepszy pomysł, lecz ten, kto skutecznie przeprowadzi przez zmianę ludzi – zarówno we własnej organizacji, jak i po stronie partnerów. 

Tradycyjne drogerie (jak Rossmann czy Hebe) stają się gigantami technologicznymi, dynamicznie rozwijając własne platformy reklamowe (Retail Media Networks). Jak pogodzić obecność i ekspansję marek w kanałach tj. własny e-commerce czy TikTok Shop, z budowaniem relacji z kluczowymi partnerami handlowymi offline? Czy te kanały ze sobą konkurują, czy udało Wam się wypracować model synergii, w którym nowości cyfrowe napędzają ruch w tradycyjnych drogeriach?

Te kanały konkurują ze sobą tylko wtedy, gdy zarządza się nimi w silosach. Punktem wyjścia zawsze jest konsument, nie kanał. Każdy kanał odpowiada na inną misję zakupową i odgrywa inną rolę w ekosystemie nabywcy, dlatego kluczowa jest synergia, a nie rywalizacja – czyli odpowiadanie na różne potrzeby poprzez odpowiednio dobrany asortyment, obsługę i doświadczenie.

Kiedy spojrzymy na to z perspektywy konsumenta, okazuje się, że kanały wcale nie konkurują o to samo. Do drogerii klient idzie po odkrywanie, testowanie i doświadczenie, do dyskontu po wygodę, z e-commerce korzysta ze względu na pełną ofertę i wiedzę opartą na danych, a w social commerce szuka inspiracji i nowości. Ta sama osoba korzysta ze wszystkich tych kanałów, tylko w różnych momentach i z różną intencją.

image

Drogeria Roku 2026. Twój gust ma głos! Wybierz najlepszą drogerię, perfumerię, koncept i strefę beauty w sieciach handlowych.

W tej układance kanały cyfrowe nie zabierają ruchu drogeriom, przeciwnie – mogą go napędzać. TikTok Shop czy własny e-commerce budują popyt, który konsument bardzo często realizuje tam, gdzie może produktu dotknąć, przetestować go i poczuć, czyli w kanale offline. Równolegle same sieci stają się coraz bardziej zaawansowane technologicznie, rozwijając własne Retail Media Networks. To otwiera nowe źródło wartości, jednak zyskuje ten, kto potrafi połączyć dane, wspólny pomiar i cele komercyjne oraz rozwijać retail media tak, by wzmacniać zaufanie.

I tu dochodzimy do sedna: doświadczenie, możliwość testowania i inspiracja to elementy, których nie da się w pełni zdigitalizować. Dlatego rola sieci nie maleje, lecz rośnie. 

Od lidera oczekuje się dziś prowadzenia organizacji przez nieustanną transformację. Jakich kompetencji będzie wymagać zarządzanie przyszłości? Która kompetencja lidera zdecyduje o tym, kto wygra w erze automatyzacji i pracy zespołów wspieranych przez AI?

Technologię można wdrożyć z dnia na dzień, jednak trwała zmiana zachowań i nawyków wymaga czasu, wsparcia i przestrzeni. Prawdziwą kompetencją przyszłości jest umiejętność prowadzenia organizacji przez nieustanną zmianę. Ze zmianą zawsze ma się do czynienia w kilku obszarach jednocześnie i są to: ludzie, procesy i automatyzacja. 

Wszystko zaczyna się od ludzi. Lider przyszłości jest przede wszystkim agentem zmiany, zaczyna od „dlaczego", buduje zaangażowanie i dba o odporność oraz dobrostan zespołu. Kompetencje, również cyfrowe i związane z AI, powinny być rozwijane w sposób ciągły, a nie jednorazowy.

Procesy są pomostem między strategią a egzekucją. Rolą lidera jest przeprojektowanie sposobu pracy tak, aby nadążał za tempem technologii – poprzez jasny podział ról, jedną wspólną wersję danych i rutyny „insight-to-action". 

Automatyzacja natomiast powinna wspierać człowieka. Technologia ma wzmacniać decyzje i kreatywność, przejmując skalę i powtarzalne zadania, a tym samym uwalniając czas na strategię i odważne decyzje. 

Zyskają liderzy, którzy potraktują transformację nie jako jednorazowy projekt a  jako stały sposób działania.

ZOBACZ KOMENTARZE (0)
StoryEditor
Wywiady
17.09.2026 11:24
Tomasz Leśniak, Medica Group: Proces normalizacji sexual wellness jeszcze się nie zakończył.
Tomasz Leśniak (archiwum prywatne)

„Nie chcemy tylko dostarczać produktów. Chcemy wspólnie z retailerami budować kategorię, która odpowiada na realne potrzeby konsumentów i tworzy dla handlu nowy, rentowny obszar wzrostu" — mówi Tomasz Leśniak, CEO Medica-Group Sp. z o.o. O tym, jak zmienia się kategoria sexual wellness, co ją blokuje, a gdzie są niewykorzystane szanse rozwojowe, rozmawia z Wiadomościami Kosmetycznymi.

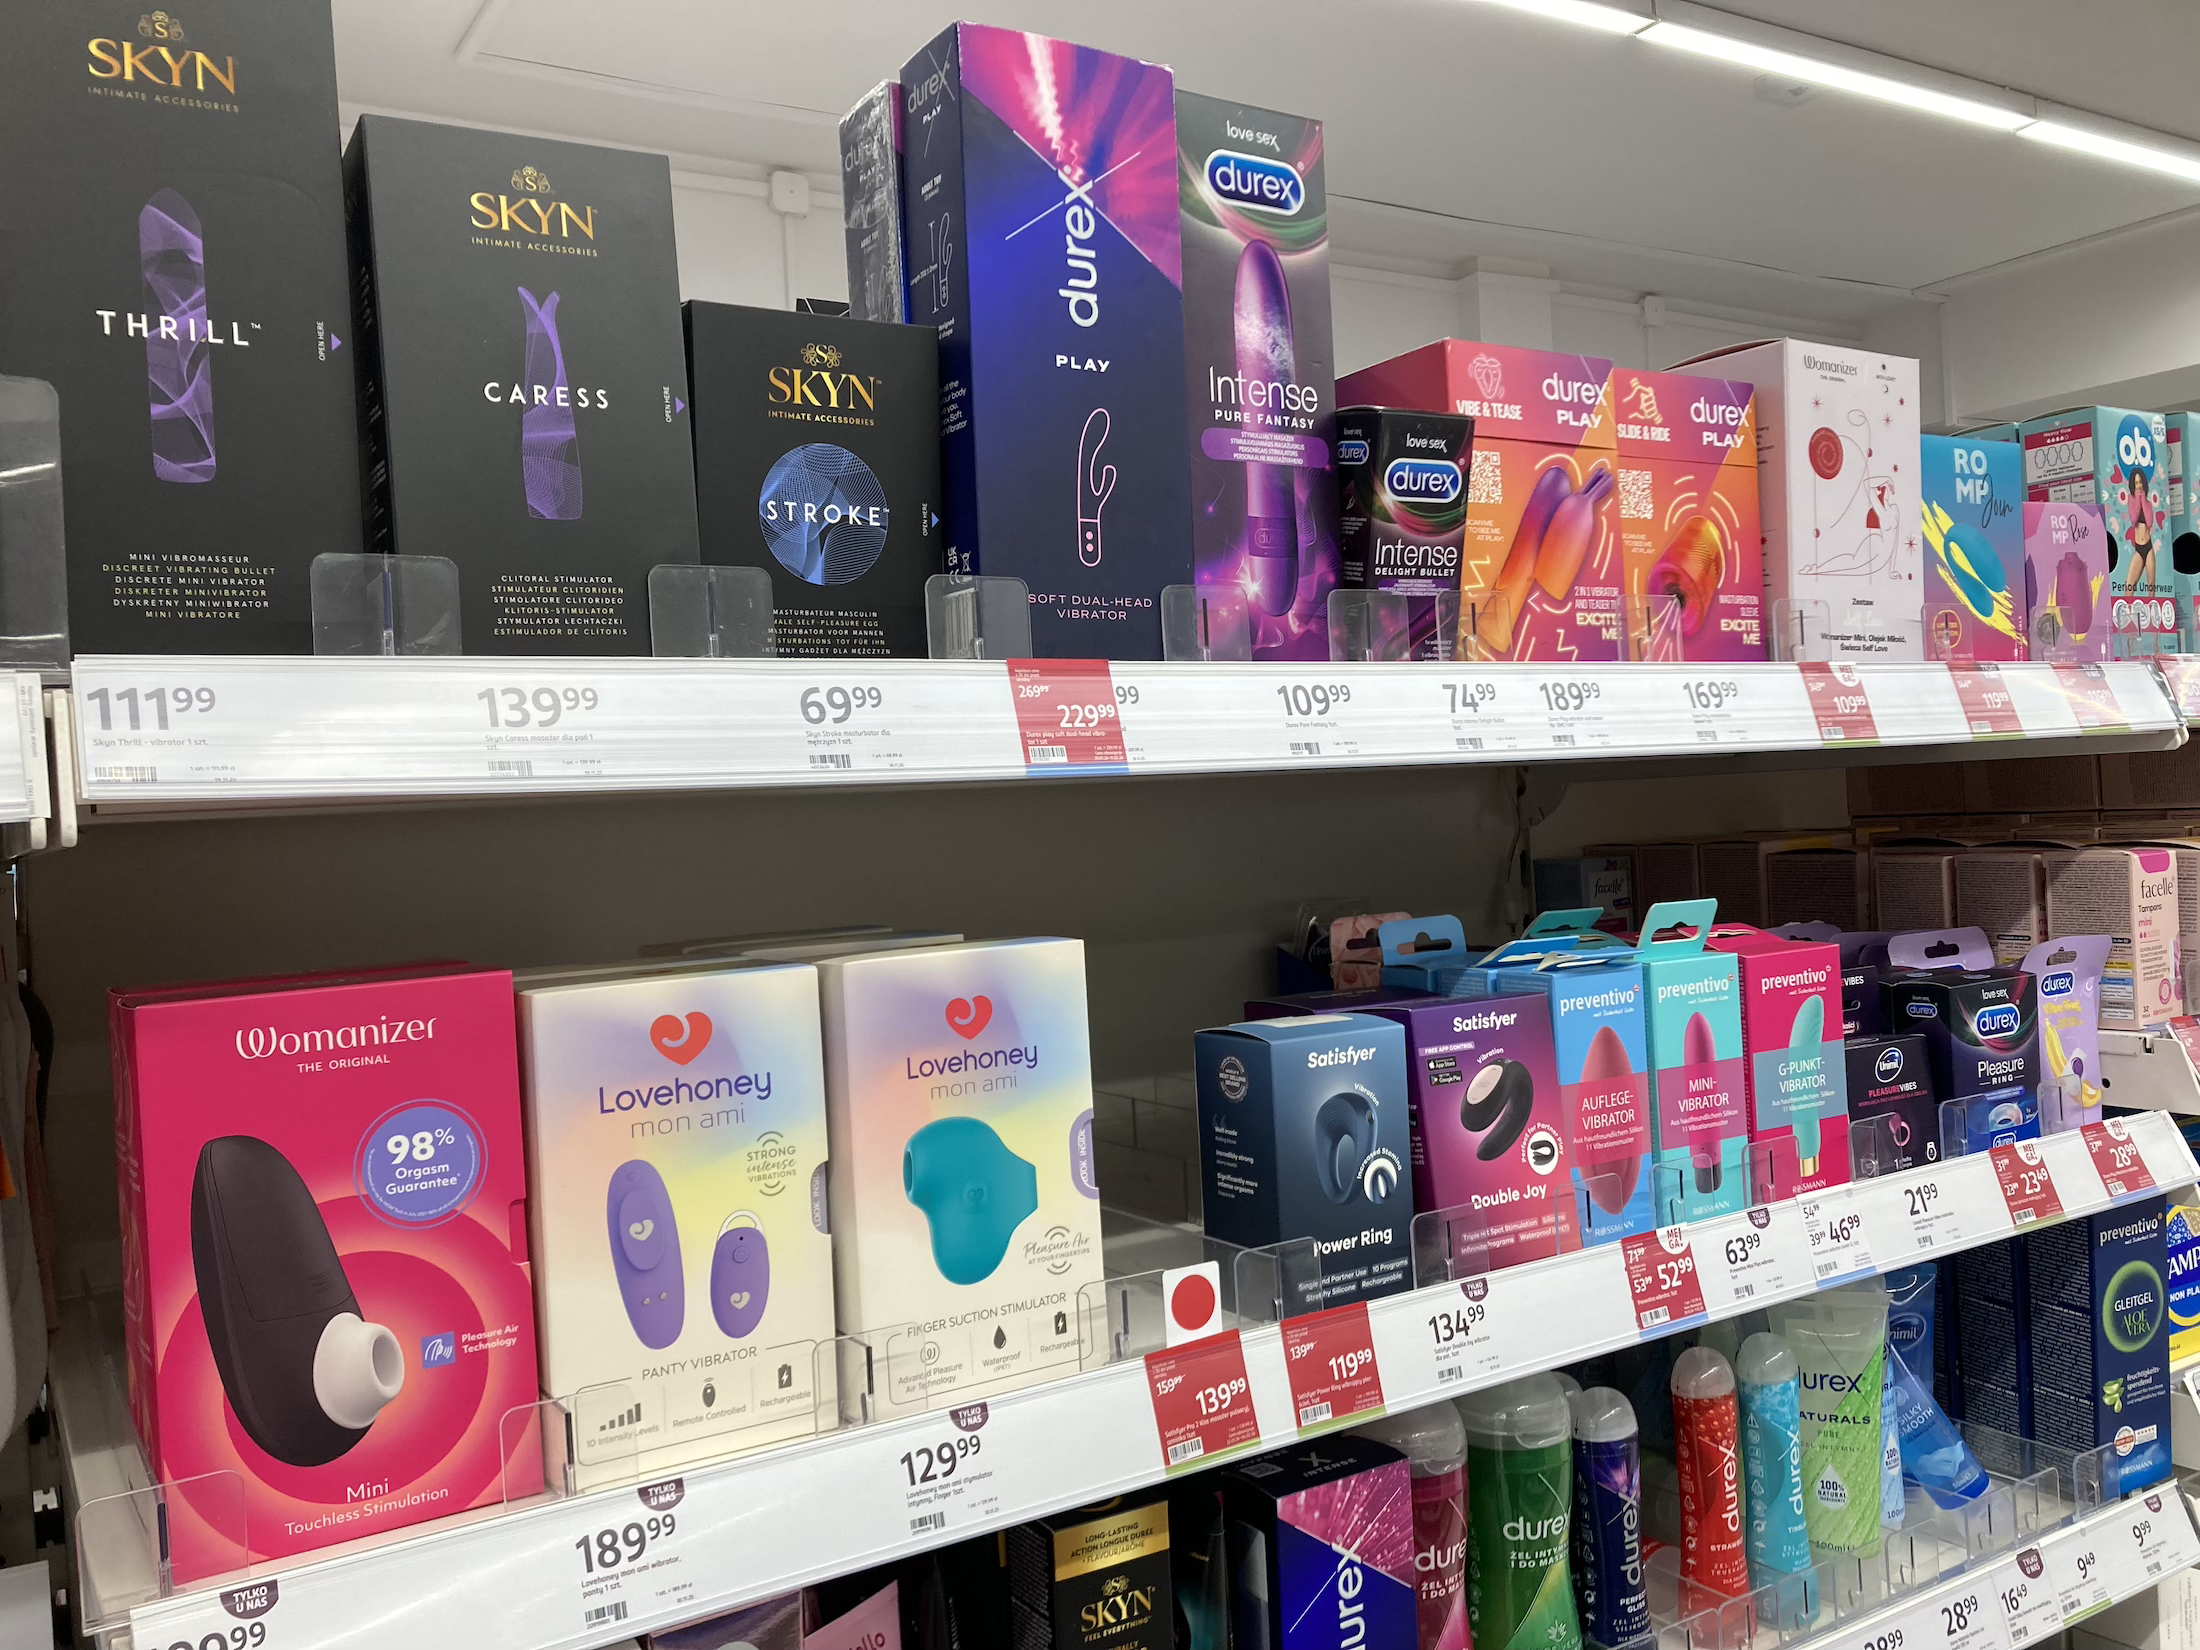
Czy wejście sexual wellness do mainstreamowych drogerii oznacza normalizację, czy „wygładzenie” produktu? Czy zmieniali Państwo produkt lub branding pod  oczekiwania sieci? 

Z perspektywy producenta widzę przede wszystkim realną normalizację tej kategorii. Sexual wellness coraz wyraźniej wychodzi z obszaru tabu i staje się częścią szerszej rozmowy o jakości życia, relacjach i zdrowiu intymnym. To naturalna ewolucja rynku: konsumenci są bardziej świadomi swoich potrzeb, a handel zaczyna za tą zmianą podążać. 

Nie oznacza to jednak, że produkt w kanale mainstreamowym może być komunikowany dokładnie tak samo, jak w kanale specjalistycznym. Drogeria ma inną przestrzeń ekspozycyjną, inną wrażliwość komunikacyjną i  znacznie szerszą grupę odbiorców. Dlatego dostosowanie języka, designu czy architektury opakowania uważam nie za „wygładzanie”, lecz za profesjonalne zarządzanie kategorią. Kluczowe jest, aby nie zgubić  funkcji i tożsamości produktu. 

W Medica-Group od lat rozwijamy portfolio tak, aby produkty intymne mogły funkcjonować również w  nowoczesnym retailu. Nasze wieloletnie doświadczenie obejmuje kosmetyki, suplementy diety, perfumy z feromonami i inne segmenty sexual wellness. Jeżeli partner handlowy wskazuje konkretne potrzeby dotyczące ekspozycji czy komunikacji, jesteśmy otwarci na dialog. Nie chodzi jednak o ukrywanie kategorii, lecz o nadanie jej formy adekwatnej do miejsca sprzedaży. Uważam, że prawdziwa normalizacja następuje właśnie wtedy, gdy produkt nie musi krzyczeć, że jest „erotyczny”, aby konsument rozumiał jego  przeznaczenie. 

Moje obserwacje dotyczące rynku są takie, że łatwiej znaleźć na półce produkt, który ma sprawić, że konsumentka będzie bardziej atrakcyjna dla kogoś, niż taki, który ma zwiększyć jej własną satysfakcję seksualną. Czy obserwują Państwo to również w praktyce biznesowej? Jak kupcy reagują na bezpośrednią komunikację o kobiecej przyjemności i własnym pożądaniu?

Przez wiele lat rynek rzeczywiście częściej komunikował kobiecą seksualność przez pryzmat atrakcyjności  dla partnera niż własnej przyjemności kobiety. To się jednak zmienia i uważam, że jest to jedna z najważniejszych zmian zachodzących obecnie w sexual wellness. Konsumentki coraz częściej poszukują produktów związanych z ich własnym komfortem, potrzebami, libido i satysfakcją. 

Dlatego Medica-Group od dawna buduje pełne linie skierowane bezpośrednio do kobiet. W naszym portfolio znajdują się m.in. Orgasm Max Cream for Women, Orgasm Power for Women oraz linia WinWoman, rozwijana w różnych formach produktowych. Nie traktujemy produktów dla kobiet jako dodatku do oferty  męskiej. To samodzielny, strategiczny segment naszego portfolio. 

A co z kupcami?

Po stronie kupców nadal widoczna jest pewna ostrożność wobec bardzo bezpośredniego języka. Naszą rolą  jako producenta jest więc dostarczenie partnerowi nie tylko produktu, ale również wiedzy: jak mówić o potrzebach kobiet w sposób nowoczesny, odpowiedzialny, zgodny z charakterem kanału i bez niepotrzebnej  sensacyjności. Chcemy przekazywać tę wiedzę partnerom B2B, szkolić ich zespoły i pomagać budować  komunikację, w której kobieca przyjemność jest naturalnym elementem zdrowia, komfortu i jakości życia, a nie tematem, który należy omijać.

Czy „sexual wellness” to realna zmiana myślenia, czy strategia marketingowa pozwalająca ominąć tabu? 

Dla mnie sexual wellness jest przede wszystkim realną zmianą sposobu myślenia. Sam język oczywiście ma  znaczenie: termin „sexual wellness” pozwala wyjść poza historyczne skojarzenie tej kategorii wyłącznie z sex-shopem i spojrzeć na nią szerzej — przez pryzmat komfortu intymnego, relacji, świadomości własnego  ciała, satysfakcji i jakości życia. Ale jeżeli za zmianą słownika nie idzie zmiana produktu, edukacji i podejścia  do konsumenta, pozostaje ona tylko zabiegiem marketingowym. 

To gdzie kończy się wellness, a zaczyna po prostu kosmetyczne „opakowanie” kategorii erotycznej w bardziej akceptowalny język?

Granica jest więc dość prosta: wellness nie może być eufemizmem służącym do ukrywania rzeczywistego  przeznaczenia produktu. Komunikacja powinna być transparentna, odpowiedzialna i adekwatna do kategorii.  Jednocześnie nie widzę powodu, aby seksualność przedstawiać językiem prowokacji, skoro może być  komunikowana tak samo profesjonalnie, jak pielęgnacja intymna, zdrowie hormonalne czy inne obszary związane ze zdrowiem i jakością życia. 

image

Rynek sexual wellness w Polsce w fazie przyspieszenia, start upy — strzyżcie uszami

Medica-Group od lat działa właśnie na styku tych światów. Naszym celem jest „odczarowywanie” kategorii:  bez infantylizacji i bez epatowania erotyką. Sexual wellness dojrzewa jako segment rynku wtedy, kiedy  zaczynamy mówić o nim rzeczowo — tak, jak o każdym innym obszarze konsumenckiego wellness. 

W badaniu, które przeprowadziłam na potrzeby artykułu w zeszłorocznym roczniku Wiadomości Kosmetycznych, spośród dużych sieci oferujących przynajmniej część kategorii sexual wellness aż 80 proc. nie odpowiedziało na pytanie o dane sprzedażowe, 8 proc. odmówiło ich udostępnienia, a tylko 2,3 proc. zadeklarowało, że takie dane w ogóle zbiera. Czy oznacza to, że rynek nadal nie traktuje tej kategorii jako pełnoprawnej kategorii FMCG/beauty? 

Nie interpretowałbym samej niechęci do udostępniania danych jako dowodu, że kategoria nie jest traktowana poważnie — sieci handlowe chronią dane sprzedażowe również w wielu innych segmentach. Natomiast fakt,  że wokół sexual wellness nadal pojawia się większa ostrożność komunikacyjna, pokazuje, że proces normalizacji jeszcze się nie zakończył. 

Z naszej perspektywy zmiana jest jednak wyraźna. Jeszcze kilka lat temu rozmowa z mainstreamowym  retailem bardzo często zaczynała się od pytania: „czy taka kategoria w ogóle pasuje do drogerii?”. Dzisiaj coraz częściej rozmawiamy o tym, jakie produkty wybrać, jak je wyeksponować, jak przeprowadzić pilotaż i jak zbudować rotację. To zasadnicza różnica. 

Misją Medica-Group jest przyspieszenie tego procesu. Chcemy, aby sexual wellness było traktowane jako pełnoprawny element nowoczesnego wellness — obok obszarów, które jeszcze niedawno również były  niszowe, a dziś są częścią głównego nurtu, takich jak longevity czy biohacking. Nie stawiałbym znaku  równości między tymi kategoriami w sensie medycznym; łączy je natomiast rosnące zainteresowanie konsumentów świadomym dbaniem o jakość życia. Właśnie w tym kontekście sexual wellness ma ogromną  przestrzeń do dalszego rozwoju. 

Z jakim oporem kupców spotykają się Państwo przy wprowadzaniu sexual wellness do tradycyjnych drogerii? Czego dotyczą największe obawy: reakcji klientów, komunikacji marketingowej, ekspozycji, wizerunku sieci czy odpowiedzialności za samą kategorię?

Największą barierą nie jest dziś, moim zdaniem, sprzeciw wobec samej kategorii. Częściej jest nią niepewność. Kupiec, który przez lata zarządzał klasycznym beauty, suplementami czy higieną osobistą, może nie mieć jeszcze wystarczających danych, aby ocenić potencjał rotacji sexual wellness. Pojawiają się  pytania o akceptację klientów, miejsce na półce, język komunikacji, szkolenie personelu i przede wszystkim  ryzyko zatowarowania. 

Proponujemy model współpracy oparty na rozwiązaniach, które istotnie ograniczają ryzyko po stronie retailera i ułatwiają podjęcie decyzji o wdrożeniu marki. Opracowaliśmy strategię wejścia obejmującą  selekcję najlepiej rokujących SKU, możliwość pilotażu w wybranych placówkach oraz pełne wsparcie  wdrożenia i sprzedaży. Nasze podejście zostało skonstruowane w taki sposób, aby partner mógł przetestować potencjał marki przy minimalnym zaangażowaniu i ograniczonym ryzyku handlowym. Dzięki temu możemy elastycznie dopasować model współpracy do skali, potrzeb i oczekiwań konkretnej sieci. 

Do tego dokładamy wiedzę produktową, materiały, wsparcie marketingowe i szkolenia personelu. Dzięki  wieloletniemu doświadczeniu wiemy, że w nowej kategorii sam produkt nie wystarcza. Trzeba pomóc partnerowi zrozumieć, komu go zaoferować, gdzie go ustawić i jak o nim mówić. Właśnie w ten sposób  chcemy budować bezpieczne wejście sexual wellness do retailu. 

Brzmi, jakby mainstream poszerzał grupę odbiorców. A może tylko przenosi zakupy z sex shopów i sklepów specjalistycznych? 

Jestem przekonany, że mainstream przede wszystkim poszerza rynek. Poszczególne kanały mają różne  grupy klientów, różny poziom zaufania i odpowiadają na inne sytuacje zakupowe. Klient specjalistycznego  sklepu internetowego często szuka bardzo szerokiego wyboru i konkretnego produktu. Klient drogerii może  natomiast odkryć kategorię przy okazji codziennych zakupów — obok kosmetyków, suplementów czy  produktów higieny intymnej. To zupełnie inna ścieżka zakupowa. 

image

Agata Ptak, Lula Pink: Estetyka sex shopowa nie sprzeda się w drogeriach [FBK 2025]

Dlatego obecność sexual wellness w drogerii nie musi oznaczać odebrania sprzedaży sex-shopom. Może oznaczać dotarcie do konsumenta, który wcześniej w ogóle nie wszedłby do sklepu specjalistycznego. Mainstream obniża psychologiczną barierę wejścia, zwiększa dostępność i pomaga normalizować kategorię.  W efekcie rośnie cały rynek. 

Z biznesowego punktu widzenia to ważna szansa dla retailerów. Wprowadzając dobrze dobraną ofertę sexual wellness, sieć może nie tylko zwiększyć wartość koszyka, ale również pozyskać nową potrzebę  zakupową wśród obecnych klientów i przyciągnąć nowych odbiorców. Właśnie dlatego patrzymy na tę  kategorię nie jako na migrację sprzedaży między kanałami, ale jako na tworzenie dodatkowego popytu. 

Gdyby miał Pan wystosować miniorędzie do kupców w sieciach drogeryjnych czy handlowych w ogóle, to co by Pan w nim zawarł?

Spójrzcie Państwo na sexual wellness nie jak na niszową kategorię, ale jak na kolejną przestrzeń do wzrostu sprzedaży, marży i pozyskania nowych klientów. 

Medica-Group ma wieloletnie doświadczenie na rynku kosmetyków i suplementów. Przez lata  zdobyliśmy szerokie kompetencje w sprzedaży detalicznej, produkcji i rozwijaniu marek oraz we współpracy  B2B z partnerami i dystrybutorami, także na rynkach zagranicznych. Nasze portfolio obejmuje m.in. markę PheroStrong oraz rozwijane od lat linie produktów intymnych. Produkty Medica-Group są obecne w  europejskich kanałach dystrybucji, a w 2026 roku linie PheroStrong Elixir i Orgasm Max Cream zostały  wyróżnione w konkursie Perły Rynku. 

Nie proponujemy Państwu po prostu kolejnych produktów na półkę. Proponujemy wspólne wejście w kategorię, która może generować dodatkowy obrót, atrakcyjną marżę i docierać do klientów, których część  tradycyjnego retailu wciąż nie zagospodarowała. 

Rozumiemy jednocześnie, że wdrożenie nowej kategorii może wiązać się z ostrożnością po stronie kupca. Dlatego opracowaliśmy model współpracy, który pozwala istotnie ograniczyć ryzyko handlowe — od selekcji  najlepiej rokujących SKU, przez możliwość rozpoczęcia od pilotażu, po elastyczne rozwiązania dopasowane  do skali i potrzeb konkretnej sieci. Zapewniamy wiedzę produktową, materiały sprzedażowe i marketingowe, próbki, szkolenia pracowników oraz bieżące wsparcie naszego zespołu. 

Chcemy być nie tylko dostawcą, ale partnerem odpowiedzialnym za rozwój kategorii razem z siecią. Model  jest prosty: minimalizujemy barierę wejścia i ryzyko po stronie retailera, a wspólnie maksymalizujemy  potencjał sprzedaży i zysku. Bazując na wieloletnim doświadczeniu w budowaniu tego rynku, wierzymy, że sexual wellness zasługuje na pełnoprawne miejsce w nowoczesnym handlu. Warto dać tej kategorii miejsce  na półce — i pozwolić klientom zdecydować o jej sukcesie.

ZOBACZ KOMENTARZE (0)
27. wrzesień 2026 15:59