StoryEditor
Prawo
16.04.2021 00:00

L‘Oréal ogłosił przychody w pierwszym kwartale. Silny wzrost i mocne odbicie

Z ostatniego raportu finansowego francuskiego giganta kosmetycznego wynika, że się mocno odbija. Obrót koncernu w wysokości 7,61 mld euro oznacza wzrost o 10,2 proc. rok do roku, 11,5 proc. przy stałych kursach wymiany, 5,4 proc. na podstawie zgłoszonych danych. Aż trzy oddziały L‘Oréala odnotowały dwucyfrowy wzrost.

Niezwykłe przyspieszenie nastąpiło w regionie Azji i Pacyfiku na poziomie 23,8 proc., napędzane przez Chiny kontynentalne na poziomie 37,9 proc. Silne ożywienie w Ameryce Północnej i wzrost w handlu elektronicznym o 47,2 proc. Komentując te liczby, Jean-Paul Agon, prezes i dyrektor generalny L'Oréal, powiedział:

- Pomimo kryzysu zdrowotnego i związanych z nim obostrzeń, które utrzymują się w niektórych krajach, zwłaszcza w Europie Zachodniej, rynek kosmetyków nadal się ożywia. W tym kontekście L'Oréal rozpoczął rok bardzo silnym wzrostem w pierwszym kwartale na poziomie  10,2 proc., znacznie przewyższając rynek. Grupa kontynuuje w ten sposób przyspieszenie zapoczątkowane w trzecim kwartale 2020 roku i wzrosła o 5 proc. w porównaniu do pierwszego kwartału 2019 roku.

- Wyniki działów produktów profesjonalnych, L'Oréal Luxe i Kosmetyków Aktywnych są imponujące, a wszystko to liczby dwucyfrowe. Dział Produktów Profesjonalnych robi duże postępy na całym świecie. Rozwój L'Oréal Luxe jest napędzany sukcesem marek do pielęgnacji skóry, takich jak Lancôme, Kiehl’s i Helena Rubinstein. Kosmetyki Aktywne kontynuowały silny wzrost, który był bardzo wyraźny już w 2020 roku. Oddział Produktów Konsumenckich był stabilny, ale wciąż hamowany przez silną ekspozycję na kategorię makijażu, która średnio sobie radzi – dodał.

Jak wskazał prezes, rozrastają się wszystkie obszary geograficzne aktywności koncernu, z wyjątkiem Europy Zachodniej, gdzie obowiązują lockdowny związane z pandemią. Ameryka Północna dobrze sobie radzi zarówno w handlu elektronicznym, jak iw punktach sprzedaży. Wszystkie strefy na nowych rynkach rosną o ponad 10 proc., zwłaszcza strefa Azji i Pacyfiku, która wraca do niezwykle dynamicznych wskaźników wzrostu sprzed pandemii, napędzanej w szczególności przez Chiny kontynentalne, które rozwijają się bardzo silnie.

Handel elektroniczny wzrósł o + 47,2 proc. i stanowił 26,8 proc. obrotów.

- W środowisku, które ulega stopniowej poprawie dzięki kampaniom szczepień oraz dzięki zaangażowaniu i determinacji zespołów na całym świecie, L'Oréal podejmuje ofensywę w zakresie wprowadzania produktów na rynek i inwestycji w pozyskiwanie zasobów wspierających rozwój swoich marek. Dlatego jesteśmy przekonani, że jesteśmy w stanie przewyższyć rynek i osiągnąć roczny wzrost sprzedaży i wyników – podkreślił.

Podsumowanie wyników według działów

Produkty Profesjonalne

Na koniec marca Dział Produktów Profesjonalnych osiągnął poziom + 21,0 proc. w ujęciu porównywalnym i + 12,9 proc. w oparciu o opublikowane dane, na rynku nadal dotkniętym kryzysem zdrowotnym. Firma umacnia swoją pozycję lidera w branży, wykorzystując trendy w biznesie: cyfryzację salonów, rozwój niezależnych fryzjerów i eksplozję e-commerce.

Wszystkie strefy geograficzne rozwijają się, osiągając rekordowe wyniki w Stanach Zjednoczonych, napędzane siłą sieci dystrybucji SalonCentric.  Oddział potwierdza również swój sukces w Chinach kontynentalnych bardzo silnym wzrostem handlu elektronicznego i targów. Europa Zachodnia kontynuuje swój wzrost, zwłaszcza w Niemczech i Francji.

Pielęgnacja włosów pozostaje głównym czynnikiem przyczyniającym się do wzrostu i czerpie korzyści z silnej dynamiki marki Kérastase, z sukcesem Genesis i Blond Absolu, a także z dobrym działaniem Acidic Bonding Concentrate firmy Redken. Jeśli chodzi o kolor włosów, produkt Redken's Shades EQ osiągnął kolejną czwartą silnego wzrostu.

 Produkty konsumenckie

Oddział ten odnotował za pierwszy kwartał  spadek o 0,7 proc. w ujęciu porównywalnym i - 6,2 proc. w oparciu o podane dane.

Rozszerzanie środków ochrony zdrowia ma wpływ na rynek makijażu, a tym samym na działalność oddziału, światowego lidera w tej kategorii. Jednak robi on postępy we wszystkich pozostałych głównych kategoriach, przy jednoczesnym dwucyfrowym wzroście farb do włosów. Pielęgnacja włosów nabiera rozpędu dzięki innowacjom Elseve Dream Long Wonder Water, Elseve Full Resist i dobremu startowi szamponów w postaci stałej Garnier Ultra Doux.

Postępy w pielęgnacji twarzy również się rozwijają dzięki serum L’Oréal Paris Revitalift Filler z kwasem hialuronowym, które jest numerem 1 w wielu krajach, a także franczyzie przeciw wypryskom Pure Active i maseczkom na tkaninie Garnier. W dziedzinie makijażu marki zdobywają znaczący udział w rynku, szczególnie w Europie i Stanach Zjednoczonych, dzięki spektakularnemu wprowadzeniu innowacji Sky High z Maybelline New York, Infallible Powder z L'Oréal Paris i Shine Loud z NYX Professional Makeup.

Oddział poprawia wyniki we wszystkich głównych krajach Europy Zachodniej, Brazylii i Chinach kontynentalnych. W Stanach Zjednoczonych, pomimo wagi makijażu i sporadycznych trudności logistycznych, pod koniec kwartału konsumpcja wzrosła bardzo mocno, a marki koncernu zanotowały mocne odbicie.

L'Oréal Luxe

Ten oddział zamknął kwartał z wynikiem + 14,6 proc. w ujęciu porównywalnym i + 12,4 proc. w oparciu o opublikowane dane, wyraźnie przewyższając rynek.

W kontekście zdrowotnym, który stopniowo się poprawia, L'Oréal Luxe zdobywa udział w rynku w prawie wszystkich strefach geograficznych. Warto zwrócić uwagę na bardzo dobry początek roku w regionie Azji i Pacyfiku, szczególnie w Chinach kontynentalnych, które pozostają szczególnie dynamiczne, o sile Europy i potwierdzeniu ożywienia w Ameryce Północnej.

Oddział produktów luksusowych wyraźnie przewyższył rynek w swoich trzech kategoriach, szczególnie w pielęgnacji skóry, napędzany siłą takich marek jak Lancôme, Kiehl’s i Helena Rubinstein oraz dobrymi wynikami Biotherm. Niedawno przejęta japońska marka Takami również miała bardzo dobry początek roku. W kategorii perfum Giorgio Armani, Valentino i Yves Saint Laurent osiągnęli bardzo dobre wyniki. Licencja Prada została zintegrowana 1 stycznia. Kategoria makijażu odradza się i wraca do równowagi, a wyraźne oznaki ożywienia pojawiają się w Azji i Stanach Zjednoczonych.

Aktywne Kosmetyki

Na poprawiającym się rynku oddział Kosmetyków Aktywnych odnotował silny wzrost o + 28,7 proc. w ujęciu r/r i + 21,8 proc. w oparciu o opublikowane dane i nadal zdobywa znaczący udział w rynku.

Oddział kontynuuje dynamiczny wzrost drugiej połowy 2020 r., który opiera się na bliskich relacjach z pracownikami służby zdrowia, portfolio marek odpowiadających aspiracjom zdrowotnym konsumentów oraz silnej pozycji w dziedzinie pielęgnacji skóry. Handel elektroniczny nadal dobrze sobie radzi i pozostaje głównym motorem wzrostu. Sprzedaż w sklepach również gwałtownie przyspieszyła, z dwucyfrowym wzrostem.

Dywizja ta zdobywa udział w rynku we wszystkich strefach, osiągając znakomite wyniki w Ameryce Północnej, Azji i Ameryce Łacińskiej oraz kontynuując silną działalność w Europie Zachodniej. Wszystkie główne marki rozwijają się: CeraVe podwoiła swoją wielkość, podczas gdy SkinCeuticals i La Roche-Posay nadal odnotowywały niezwykle dynamiczny wzrost, szczególnie w Ameryce Północnej i Azji. Vichy utrzymuje pozycję lidera w segmencie produktów przeciwstarzeniowych w Europie, w szczególności dzięki wzmocnieniu Liftactiv.

Podsumowanie według obszaru geograficznego

Zachodnia Europa

Strefa ta jest na poziomie -2,4 proc. r/r i -0,1 proc. na podstawie zgłoszonych danych. Na biznes po raz kolejny wpłynęły zamknięcia sklepów perfumeryjnych, domów towarowych i salonów fryzjerskich w kilku krajach oraz obostrzenia mające na celu ograniczenie interakcji społecznych. L'Oréal osiągnął lepsze wyniki niż rynek w zdecydowanej większości krajów i znacząco wzmocnił swoją pozycję lidera w Niemczech, Wielkiej Brytanii, Francji i Włoszech, w szczególności dzięki bardzo silnemu przyspieszeniu sprzedaży online.

Dział produktów konsumenckich zdobywa udział w rynku, szczególnie w dziedzinie makijażu, a także w pielęgnacji włosów. Uwagę zwraca znaczący wzrost marki Garnier, zgodny z oczekiwaniami konsumentów w zakresie naturalności i zrównoważonego rozwoju. Chociaż na sytuację L’Oréal Luxe wpływa sytuacja zdrowotna i gwałtowny spadek aktywności detalicznej w branży turystycznej, nadal zdobywa udział w rynku perfum. Dywizja wzmacnia również makijaż i pielęgnację twarzy dzięki Biotherm. Dział Kosmetyków Aktywnych przyspiesza swój rozwój, napędzany szybkim rozwojem CeraVe w szczególności w Wielkiej Brytanii oraz dynamizmem La Roche-Posay. Wreszcie, Dział Produktów Profesjonalnych odnotował solidny wzrost pomimo zamknięć salonów w kilku krajach, dzięki silnemu wzrostowi sprzedaży online oraz markom Kérastase i Redken.

Ameryka Północna

Z kolei ta strefa odnotowała wzrost + 6,3 proc. w ujęciu r/r i -1,8 proc. w oparciu o podane dane. Początek roku upłynął pod wpływem pandemii i surowych warunków pogodowych, które zakłóciły łańcuch dostaw. W marcu działalność skorzystała z planu naprawy gospodarczej i rozpoczęcia akcji szczepień, która przywróciła zaufanie konsumentów do sklepów. Handel elektroniczny, wciąż dynamiczny, stanowi obecnie ponad 20 proc. działalności. W kategorii makijażu nastąpiło najsilniejsze odbicie, napędzane potężnymi innowacjami i powrotem do życia społecznego.

Marzec to punkt zwrotny dla działu produktów konsumenckich, który zyskuje udział w rynku dzięki makijażowi, napędzany przez zmianę NYX Professional Makeup i innowacje, takie jak Sky High Mascara od Maybelline New York i Infallible Powder od L'Oréal Paris. i pielęgnacja skóry. L'Oréal Luxe robi postępy dzięki e-commerce, poprawie makijażu i bardzo silnemu wzrostowi perfum, co znajduje odzwierciedlenie w silnym wzroście w szczególności marek Lancôme, Kiehl's i IT Cosmetics. Dział Produktów Profesjonalnych miał doskonały kwartał, napędzany przez pielęgnację i koloryzację włosów, udane wprowadzenie na rynek koncentratu wiążącego kwasowego firmy Redken oraz wzrost udziałów rynkowych SalonCentric wspierany przez niezależnych fryzjerów i ponowne otwarcie salonów. Oddział Kosmetyków Aktywnych nadal osiągał bardzo wyniki zarówno w Internecie, jak i w sklepach stacjonarnych, zwiększając swój udział w rynku.

Nowe rynki

Azja i Pacyfik

strefa wzrosła + 23,8 proc. w ujęciu r/r i + 19,1 proc. w oparciu o podane dane. Na początku roku sytuacja nadal znacznie się różniła w poszczególnych krajach. Gdy skutki pandemii w Australii, Nowej Zelandii i Wietnamie słabły, a sprzedaż rosła, nowe fale COVID uderzyły w inne kraje, takie jak Japonia i Indonezja. Tajlandia i Hongkong cierpią z powodu braku turystów, podczas gdy w Indiach sytuacja jest nadal trudna. Oddział Kosmetyków Aktywnych poczynił duże postępy w całej strefie. Oddziały Produktów Profesjonalnych i L'Oréal Luxe również odnotowały silny wzrost. Dział Produktów Konsumenckich, wciąż dotknięty spadkiem na rynku produktów do makijażu, rozwija się w dziedzinie pielęgnacji włosów i skóry, w szczególności dzięki dobrym wynikom Garniera w Azji Południowej. Warto zwrócić uwagę na dobry początek przejętej w pierwszym kwartale japońskiej marki Takami w Japonii i Chinach. Travel Retail ponownie się uruchamia, w szczególności dzięki Hainan.

Chiny kontynentalne

Na bardzo dynamicznym rynku, z silnym ożywieniem w punktach sprzedaży, L'Oréal China osiągnął bardzo silny wzrost na poziomie + 37,9% like-for-like, a wszystkie dywizje zyskały udział w rynku. L'Oréal przyspieszył w fizycznych punktach sprzedaży, w szczególności dzięki takim wydarzeniom jak wyprzedaże z okazji Chińskiego Nowego Roku i Międzynarodowego Dnia Kobiet, dodatkowo wzmacniając swoją pozycję w dystrybucji selektywnej i dystrybucji masowej. L'Oréal umacnia również swoją pozycję w handlu elektronicznym dzięki silnemu wzrostowi marek L'Oréal Paris i Lancôme odpowiednio numer 1 i numer 2 w Tmall z okazji Międzynarodowego Dnia Kobiet. Kiehl's i Helena Rubinstein również byli bardzo dynamiczni, podobnie jak Yves Saint Laurent i Giorgio Armani na szczycie rankingu marek makijażu Tmall Selective na Walentynki i Międzynarodowy Dzień Kobiet. Dział produktów konsumenckich dobrze sobie radził z L'Oréal Paris w zakresie pielęgnacji skóry i pielęgnacji włosów, podczas gdy 3CE Stylenanda nadal prowadzi rekrutację i intensywny rozwój na rynku makijażu online. Dział kosmetyków aktywnych odnotował znaczny wzrost udziału w rynku dzięki SkinCeuticals i La Roche-Posay. Dział Produktów Profesjonalnych prawie podwoił swoją sprzedaż dzięki udanej aktywacji online i ożywieniu sprzedaży w sklepie.

 Ameryka Łacińska

W przypadku tej strefy geograficznej  odnotowano + 15,1 proc. r/r i -1,8 proc. w oparciu o podane dane. Na kontynencie, który nadal jest silnie dotknięty pandemią i zamknięciami sklepów, rosną wyniki wszystkich działów i krajów, w szczególności Brazylii, Meksyku, Chile i Argentyny. Handel elektroniczny zwiększył się ponad dwukrotnie. Innowacje, marki i kultowe produkty przyczyniły się do wzrostu, szczególnie w dziedzinie pielęgnacji włosów i skóry. L'Oréal zdobywa udział w rynku kosmetyków do makijażu, nawet jeśli kategoria pozostaje negatywna w trudnym kontekście rynkowym.

Europa Wschodnia

Ta strefa plasuje się na poziomie + 10,7 proc. r/r i -2,2 proc. na podstawie zgłoszonych danych, pomimo pandemii, która nadal dotyka głównie kraje Europy Środkowej. Na ogólnie nieco ujemnym rynku wszystkie dywizje zyskały udział w rynku, zarówno w sklepach internetowych, jak i stacjonarnych. Dobre wyniki uzyskały działy produktów profesjonalnych, luksusowych i aktywnych kosmetyków L'Oréal - wszystkie rosły dwucyfrowo. Zdecydowana większość krajów rozwija się, zwłaszcza Turcja, węzeł czeski / słowacki / węgierski i Izrael.

Afryka, Bliski Wschód

Wzrost w tej strefie wyniósł + 12,7 proc. w ujęciu porównywalnym r/r i -1,5 proc. w oparciu o podane dane. Na Bliskim Wschodzie i w Afryce Północnej sytuacja zdrowotna jest zróżnicowana. Rynek kosmetyków w strefie nie jest silny. Wszystkie dywizje rosną i ogólnie zdobywają udział w rynku napędzanym przez Maroko, Pakistan, Egipt i RPA.

ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
26.10.2026 10:35
Kto jest wytwórcą opakowania w rozumieniu PPWR? [OKIEM PRAWNIKA]
Agata Grysiak

Jednym z kluczowych pojęć, którymi posługuje się PPWR, jest pojęcie wytwórcy opakowania. Prawidłowe ustalenie, komu przysługuje status wytwórcy, ma istotne znaczenie, ponieważ to właśnie na nim spoczywa szereg obowiązków przewidzianych w PPWR, w tym dotyczących oceny zgodności opakowania z wymaganiami rozporządzenia, sporządzenia dokumentacji technicznej oraz deklaracji zgodności UE.

Co jednak istotne, wytwórcą nie zawsze jest przedsiębiorca, który fizycznie wyprodukował opakowanie. W określonych przypadkach status ten może przysługiwać również podmiotowi, który jedynie zleca jego zaprojektowanie lub wytworzenie. Może się więc okazać, że przedsiębiorca zamawiający opakowania u zewnętrznego dostawcy sam będzie zobowiązany do zapewnienia ich zgodności z PPWR.

Należy przy tym zaznaczyć, że PPWR przewiduje również szczególny wyjątek dotyczący ustalania statusu wytwórcy w przypadku mikroprzedsiębiorców, który zostanie omówiony w odrębnym artykule.

Kto zatem jest wytwórcą opakowania w rozumieniu PPWR i jakie okoliczności mają znaczenie przy ustalaniu tego statusu?

Wytwórcą co do zasady jest ten, kto wytwarza opakowanie lub produkt w opakowaniu

Punktem wyjścia dla ustalenia, kto jest wytwórcą, jest art. 3 ust. 1 pkt 13 PPWR, zgodnie z którym przez wytwórcę należy co do zasady rozumieć każdą osobę fizyczną lub prawną, która wytwarza opakowanie lub produkt w opakowaniu. Nie musi to jednak być podmiot, który fizycznie produkuje opakowanie.

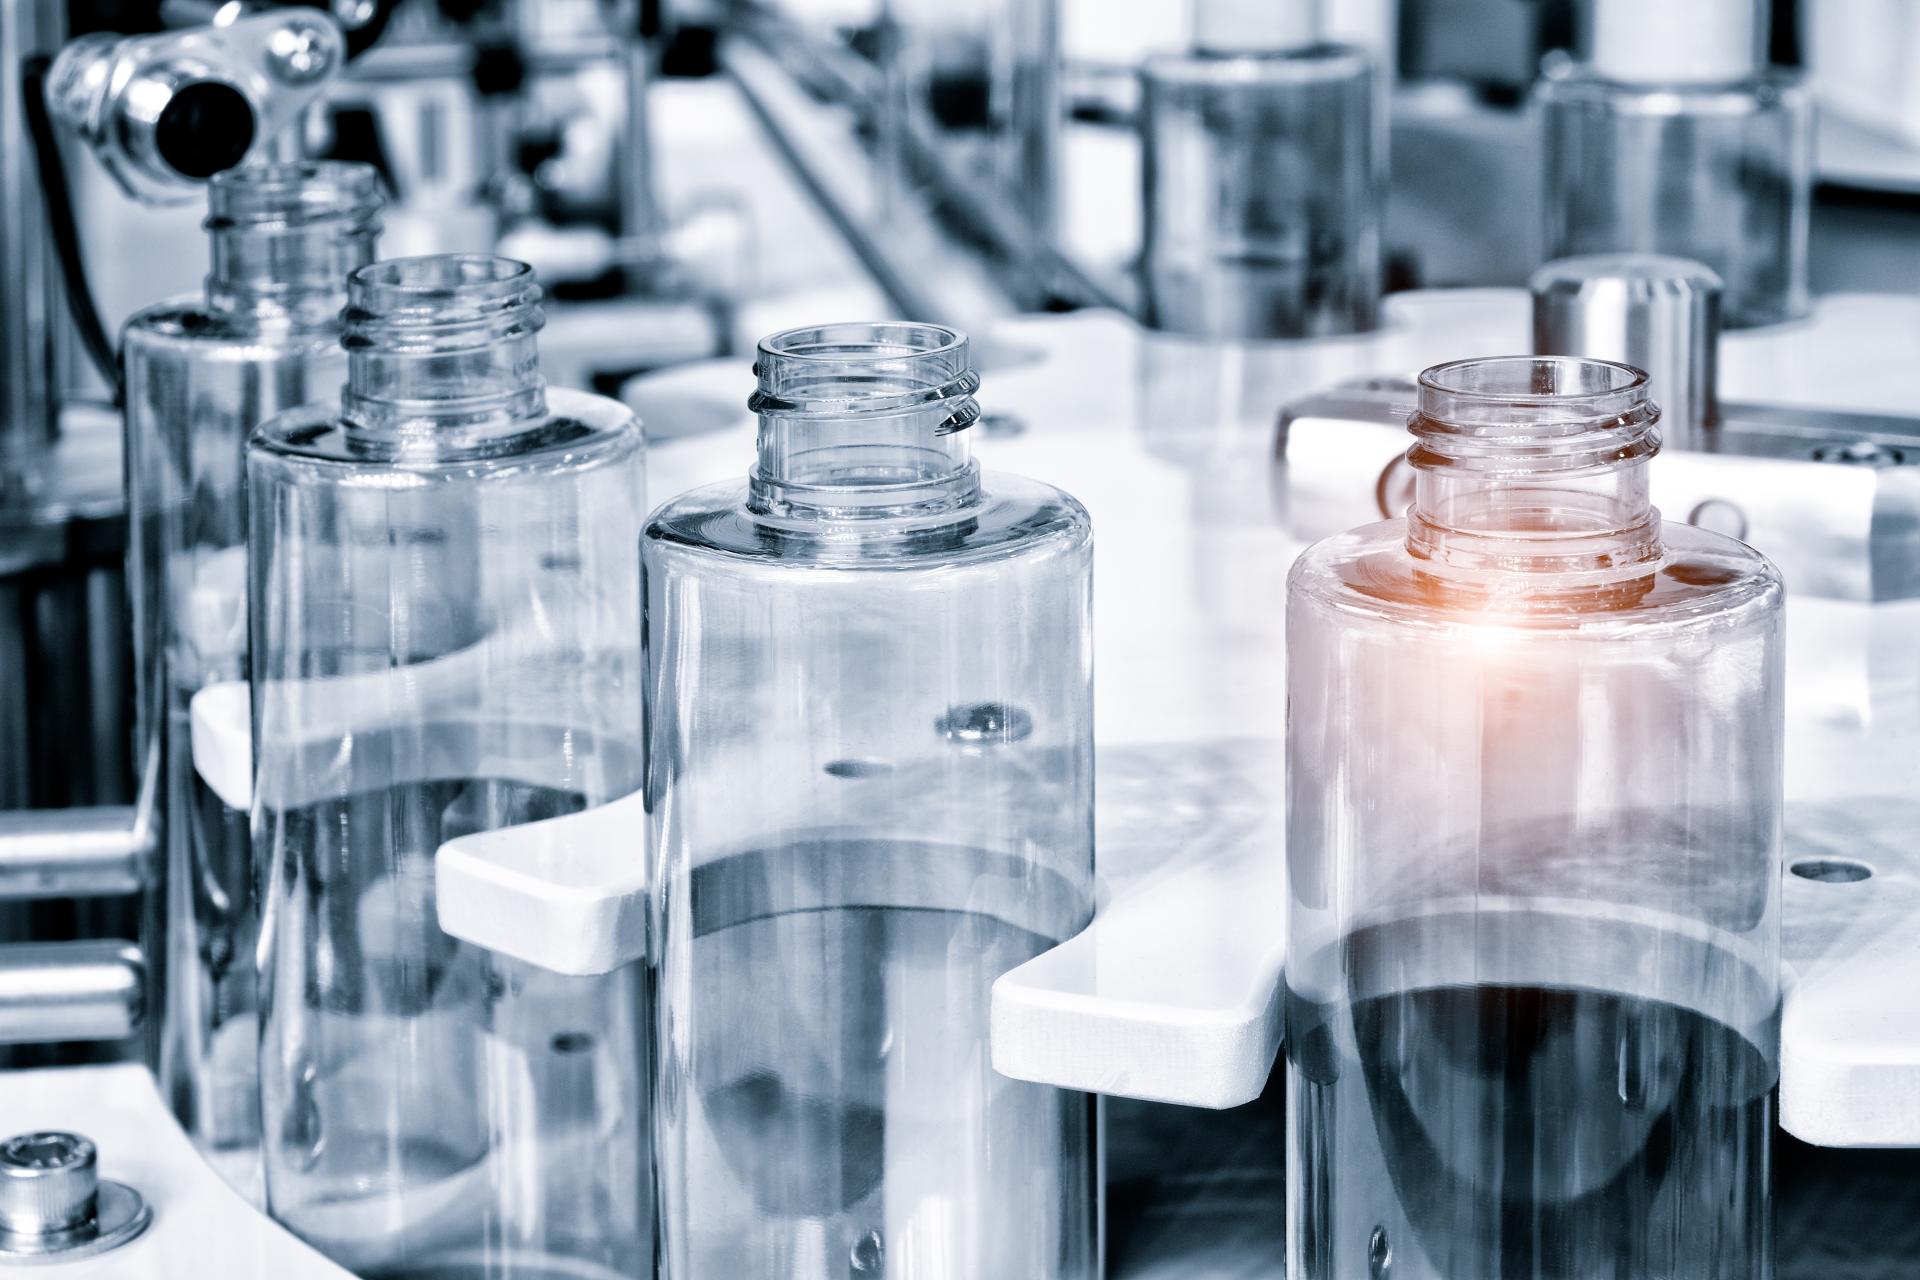
Prawidłowe ustalenie, komu przysługuje status wytwórcy, może być skomplikowane, szczególnie że w procesie prowadzącym do wprowadzenia opakowania do obrotu często uczestniczy kilka podmiotów. Przykładowo producent kosmetyku może zlecić operatorowi logistycznemu zorganizowanie opakowań handlowych oznaczonych nazwą lub znakiem towarowym producenta kosmetyku oraz przepakowanie w nie produktów z opakowań zbiorczych/transportowych. Operator logistyczny zleca następnie wykonanie opakowań wyspecjalizowanemu producentowi opakowań, a po ich otrzymaniu zajmuje się przepakowaniem kosmetyków i przygotowaniem ich do dalszej dystrybucji.

image

PPWR już obowiązuje. Kto może kontrolować wykonanie nowych obowiązków? [OKIEM PRAWNIKA]

W takim przypadku, pomimo zaangażowania kilku podmiotów, za wytwórcę opakowań w rozumieniu PPWR należy co do zasady uznać producenta kosmetyków. Przemawia za tym zarówno wykładnia językowa i celowościowa definicji wytwórcy, jak i wytyczne Komisji Europejskiej dotyczące stosowania PPWR. Decydujące znaczenie ma bowiem to, że opakowania są wytwarzane na zlecenie producenta kosmetyków i pod jego nazwą lub znakiem towarowym, natomiast pozostałe podmioty wykonują czynności związane z realizacją tego zlecenia.

Jak wskazuje Komisja Europejska, konstrukcja definicji wytwórcy w PPWR zakłada, że w łańcuchu dostaw dla danego opakowania występuje tylko jeden wytwórca. Konieczne jest zatem ustalenie, któremu z uczestników tego łańcucha należy przypisać ten status. Znaczenie ma przy tym nie tylko rola poszczególnych podmiotów w procesie projektowania lub wytwarzania opakowania, lecz także to, pod czyją nazwą lub znakiem towarowym opakowanie jest projektowane lub wytwarzane.

Zlecasz wytworzenie lub zaprojektowanie opakowania? Nadal możesz być jego wytwórcą

Co do zasady podmiot, który wytwarza opakowanie (lub produkt w opakowaniu), jest jego wytwórcą. Biorąc jednak pod uwagę realia gospodarcze, powszechną praktyką jest zlecanie innym przedsiębiorcom zaprojektowania lub wytworzenia opakowania (produktu w opakowaniu) pod marką podmiotu zamawiającego.

W takiej sytuacji, zgodnie z podstawową definicją wytwórcy, za wytwórcę mógłby zostać uznany podmiot, który fizycznie wyprodukował opakowanie, np. butelkę oznaczoną znakiem towarowym zamawiającego. PPWR przewiduje jednak w tym zakresie wyjątek – jeżeli dany podmiot zleca zaprojektowanie lub wytworzenie opakowania (produktu w opakowaniu) pod swoją własną nazwą lub swoim własnym znakiem towarowym, to właśnie on jest uznawany za wytwórcę w rozumieniu PPWR (art. 3 ust. 1 pkt 13 lit. a PPWR). Co istotne, zasada ta znajduje zastosowanie nawet wówczas, gdy na opakowaniu lub produkcie w opakowaniu widoczny jest również inny znak towarowy.

image

PPWR od 12 sierpnia 2026 r. – jakie obowiązki już znajdują zastosowanie? [OKIEM PRAWNIKA]

Posiadanie statusu wytwórcy nie wymaga zatem bezpośredniego wykonania opakowania. Przedsiębiorca może powierzyć innemu podmiotowi jego zaprojektowanie, wytworzenie, a nawet wytworzenie całego produktu w opakowaniu i nadal sam pozostawać wytwórcą. Decydujące znaczenie ma w takim przypadku to, na czyje zlecenie oraz pod czyją nazwą lub znakiem towarowym opakowanie albo produkt w opakowaniu są projektowane lub wytwarzane.

Rodzaj opakowania a ustalenie statusu wytwórcy w praktyce

Definicja wytwórcy zawarta w PPWR nie uzależnia bezpośrednio tego statusu od rodzaju opakowania. O tym, który przedsiębiorca jest wytwórcą, decydują przesłanki określone w art. 3 ust. 1 pkt 13 PPWR, niezależnie od tego, do jakiej kategorii zalicza się dane opakowanie. W praktyce jednak sposób organizacji produkcji i wykorzystania poszczególnych rodzajów opakowań może prowadzić do odmiennych rezultatów przy stosowaniu tych samych kryteriów prawnych. Na takie rozróżnienie zwróciła uwagę również Komisja Europejska w wytycznych dotyczących PPWR.

Przykładowo, w przypadku opakowań handlowych, czyli opakowań przeznaczonych do sprzedaży produktu użytkownikowi końcowemu, wytwórcą zazwyczaj nie będzie podmiot, który fizycznie wyprodukował opakowanie. Status ten będzie najczęściej przysługiwał przedsiębiorcy, który wykonuje końcowe czynności związane z przygotowaniem opakowania, napełnia je swoim produktem, a następnie wprowadza opakowanie lub produkt w opakowaniu do obrotu w Unii. Wynika to w szczególności z faktu, że opakowania handlowe są zazwyczaj związane z określoną marką produktu, a podmiot zlecający ich wykonanie ma wpływ na ich wygląd i właściwości.

Z kolei w przypadku opakowań transportowych, czyli opakowań służących do ułatwienia transportu produktów i ochrony ich przed uszkodzeniem, wytwórcą będzie zazwyczaj przedsiębiorca, który fizycznie wyprodukował opakowanie. Wynika to jednak nie z odmiennej definicji wytwórcy, lecz z praktyki rynkowej, w której opakowania transportowe, takie jak folie czy palety, często nie są oznaczane nazwą lub znakiem towarowym przedsiębiorcy wykorzystującego je do transportu swoich produktów. Jeżeli natomiast opakowanie transportowe jest wyraźnie oznaczone nazwą lub znakiem towarowym tego przedsiębiorcy, to co do zasady właśnie on będzie uznawany za wytwórcę.

image

PPWR zmieni branżę kosmetyczną. Kto zapłaci za rewolucję opakowaniową? [FBK 2026]

Należy zatem podkreślić, że sam rodzaj opakowania nie przesądza o przypisaniu statusu wytwórcy określonemu przedsiębiorcy. Przedstawione różnice wynikają z typowych realiów gospodarczych, a nie z ustanowienia przez PPWR odrębnych kryteriów ustalania statusu wytwórcy dla opakowań handlowych i transportowych. W każdym przypadku konieczna jest ocena rzeczywistej roli poszczególnych podmiotów oraz sposobu oznaczenia opakowania lub produktu w opakowaniu. 

Kto zatem jest wytwórcą opakowania w rozumieniu PPWR?

Ustalenie, kto jest wytwórcą opakowania, nie zawsze jest oczywiste. Nie musi nim być podmiot, który fizycznie wyprodukował opakowanie. Znaczenie ma przede wszystkim rola poszczególnych przedsiębiorców w łańcuchu dostaw, to, pod czyją nazwą lub znakiem towarowym opakowanie jest wytwarzane, a w praktyce również rodzaj opakowania.

Prawidłowe ustalenie tego statusu jest szczególnie istotne, ponieważ wiąże się z nim szereg obowiązków wynikających z PPWR. Dlatego przedsiębiorcy, również ci, którzy jedynie zamawiają opakowania u zewnętrznych dostawców, powinni zweryfikować, czy w świetle nowych przepisów nie są uznawani za ich wytwórców.

image
Autorzy: Apl. Radc. Kamil Tychmanowicz i Apl. Adw. Agata Łuksza
Kancelaria Prawna Kruś


ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
16.10.2026 09:20
PPWR już obowiązuje. Kto może kontrolować wykonanie nowych obowiązków? [OKIEM PRAWNIKA]
Obecnego stanu prawnego, w którym brakuje krajowej regulacji procedury kontroli i nadzoru PPWR nie należy rozumieć jako stanu pełnej egzekwowalności PPWR, ani jako stanu całkowitego braku kontroli.Agata Grysiak

Od 12 sierpnia 2026 r. przedsiębiorców wiąże zasadnicza część przepisów Rozporządzenia Parlamentu Europejskiego i Rady (UE) 2025/40 z dnia 19 grudnia 2024 r. w sprawie opakowań i odpadów opakowaniowych, zmiany rozporządzenia (UE) 2019/1020 i dyrektywy (UE) 2019/904 oraz uchylenia dyrektywy 94/62/WE (Dz. U. UE. L. z 2025 r. poz. 40) [dalej jako: PPWR] ustanawiających nowe obowiązki przedsiębiorców w zakresie całego cyklu życia opakowań i ich wprowadzania do obrotu.

Samo bezpośrednie stosowanie rozporządzenia unijnego nie rozstrzyga jednak, który organ krajowy może skontrolować ich wykonanie, wydać decyzję nakazującą określone działania albo nałożyć karę. Z punktu widzenia prawa administracyjnego trzeba rozdzielić obowiązywanie normy materialnej, kompetencję organu oraz podstawę zastosowania sankcji.

PPWR podlega systemowi nadzoru rynku

Stwierdzenie, że do czasu uchwalenia polskiej ustawy PPWR w ogóle nie podlega kontroli jest nieprawidłowe. Art. 66 PPWR włącza rozporządzenie 2025/40 do załącznika I rozporządzenia (UE) 2019/1020 w sprawie nadzoru rynku i zgodności produktów. Oznacza to objęcie opakowań dotychczas obowiązującym horyzontalnym unijnym systemem nadzoru rynku, jednak tylko w zakresie rozporządzenia 2019/1020.

Art. 14 obowiązującego już rozporządzenia 2019/1020 tym samym pozwala organom m.in. żądać dokumentacji, prowadzić kontrole, pobierać próbki, badać produkty i żądać działań naprawczych. PPWR uzupełnia ten mechanizm w art. 58–62. W razie stwierdzenia niezgodności możliwe jest także ograniczenie lub zakazanie udostępniania opakowania, jego wycofanie albo odzyskanie. Na poziomie prawa Unii instrumentarium kontrolne zatem istnieje.

Problem właściwości organu pozostaje jednak krajowy

Zgodnie z art. 10 rozporządzenia 2019/1020 państwo członkowskie wyznacza organy nadzoru rynku

i określa zakres ich kompetencji. Sam fakt, że organy wyznaczone na podstawie tego rozporządzenia np. Inspekcja Handlowa albo Inspekcja Ochrony Środowiska należą do krajowego systemu kontroli, nie daje im generalnej kompetencji do egzekwowania całego PPWR. W prawie administracyjnym kompetencji organu nie można domniemywać.

image

PPWR od 12 sierpnia 2026 r. – jakie obowiązki już znajdują zastosowanie? [OKIEM PRAWNIKA]

Polskie prawo nie jest jednak całkowitą pustką. Ustawa z dnia 13 kwietnia 2016 r. o systemach oceny zgodności i nadzoru rynku (t.j. Dz. U. z 2025 r. poz. 568) tworzy krajowy system nadzoru rynku,

a Ustawa z dnia 15 grudnia 2000 r. o Inspekcji Handlowej (t.j. Dz. U. z 2026 r. poz. 656) pozwala kontrolować wyroby przeznaczone dla konsumentów w zakresie spełniania przez nie wymagań wynikających z unijnego prawodawstwa harmonizacyjnego. Zatem, może to stanowić argument

za możliwością weryfikowania części wymagań PPWR odnoszących się do opakowań przeznaczonych dla konsumentów, w tym dokumentacji technicznej, deklaracji zgodności czy parametrów materiałowych, już teraz, czyli przed uregulowaniem kwestii nadzoru PPWR na szczeblu krajowym. Jednakże należy podkreślić, że jest to kwestia wątpliwa, a w przypadku podjęcia działań nadzorczych przez organy przy pozostającym braku odpowiedniej regulacji krajowej, ich prawidłowość będzie rozstrzygana przez sądy administracyjne.

Działają też mechanizmy szczególne. Krajowa Administracja Skarbowa kontroluje na granicach zewnętrznych UE produkty wprowadzane na rynek na podstawie art. 25 rozporządzenia 2019/1020. Ministerstwo Finansów potwierdziło, że kontrola może obejmować opakowania podlegające PPWR, zastrzegając jednak, że organy celne nie są samodzielnym organem nadzoru PPWR. 

Luka instytucjonalna nadal istnieje

Problem braku odpowiedniej regulacji krajowej w zakresie egzekwowania PPWR najlepiej widać na przykładzie art. 15–21 PPWR. Próbując odpowiedzieć na pytanie - „który organ może dziś przyjść do producenta kosmetyków, zażądać dokumentacji technicznej i deklaracji zgodności, a następnie zakazać dalszego udostępniania opakowania?” - na dzień dzisiejszy odpowiedź nie jest całkowicie jednoznaczna. Istnieją podstawy do stosowania mechanizmów nadzoru rynku, lecz nadal brakuje krajowej regulacji, która generalnie i wyraźnie przypisywałaby właściwość organów dla wszystkich kategorii opakowań i obowiązków PPWR.

Dotyczy to zwłaszcza opakowań stosowanych wyłącznie w obrocie b2b oraz obowiązków wykraczających poza klasyczne wymagania produktowe. Sam art. 40 PPWR zakłada konieczność wyznaczenia przez państwa członkowskie właściwych organów do wykonywania i egzekwowania wskazanych obowiązków.

Projekt Ustawy UC100 ma tę lukę uporządkować

Projektowana ustawa o opakowaniach i odpadach opakowaniowych (UC100) ma być m.in. odpowiedzią na aktualny brak regulacji krajowej w zakresie kontroli i nadzoru PPWR. Według stanu prawnego na dzień 7 października 2026 r. projekt ustawy znajduje się nadal w Rządowym Centrum Legislacji. W dniu 9 września br. projekt został przyjęty przez Komitet do Spraw Europejskich w trybie obiegowym, który zarekomendował jego rozpatrzenie przez Stały Komitet Rady Ministrów wraz z protokołem rozbieżności.

Dostępny projekt wskazuje jednak kierunek regulacji modelu kontroli. Zgodnie z art. 7 ust. 1 projektowanej ustawy organem nadzoru rynku w sprawach objętych PPWR ma być właściwy wojewódzki inspektor Inspekcji Handlowej. Art. 189 projektu przypisuje temu organowi kompetencje do wymierzania zasadniczej części kar związanych z wymaganiami produktowymi, pozostawiając określone kompetencje także Inspekcji Jakości Handlowej Artykułów Rolno-Spożywczych, marszałkom województw i wojewódzkim inspektorom ochrony środowiska.

image

Jerzy Szyda, Pol-Hun/General Fresh: Okres przejściowy rozwiązałby wiele problemów z PPWR

Projekt przewiduje również, że wytwórca wprowadzający opakowanie niezgodne z mającymi zastosowanie wymaganiami art. 5–12 PPWR albo bez prawidłowej oceny zgodności, dokumentacji technicznej lub deklaracji zgodności UE ma wycofać je z obrotu na własny koszt i podlega karze od 10 000 do 2 000 000 zł. Za część naruszeń formalnych przewidziano kary w granicach od 5 000 do 50 000 zł. Natomiast art. 190 ust. 4 projektu ma chronić podmiot, który wykaże dochowanie należytej staranności i podjęcie wszystkiego, czego można było od niego rozsądnie oczekiwać, aby naruszeniu zapobiec.

Nie można jednak traktować tych sankcji tak, jakby już obowiązywały. Są one dopiero rozwiązaniami projektowanymi. Dotyczy to również art. 239 projektu, który jako zasadniczą datę wejścia ustawy w życie wskazuje 12 sierpnia 2026 r., mimo że data ta już upłynęła. Podkreślenia wymaga, że dopóki ustawa nie zostanie uchwalona i ogłoszona, projekt nie może stanowić podstawy nałożenia kary ani rozszerzenia kompetencji organu.

Wnioski

Obecnego stanu prawnego, w którym brakuje krajowej regulacji procedury kontroli i nadzoru PPWR nie należy rozumieć jako stanu pełnej egzekwowalności PPWR, ani jako stanu całkowitego braku kontroli. Egzekwowanie PPWR jest aktualnie niepełne i rozproszone. Obowiązują dotychczasowe unijne mechanizmy nadzoru rynku, kontrola graniczna, regulacje sektorowe oraz istniejące kompetencje krajowych organów. Natomiast brakuje w szczególności bezpośredniego przypisania właściwości konkretnym organom oraz pełnego systemu sankcji dostosowanego do PPWR.

Dla przedsiębiorcy nie oznacza to jednak zwolnienia z obowiązków przewidzianych w PPWR, jako że obowiązuje ono w zasadniczej części bezpośrednio od 12 sierpnia 2026 r. Jednak obecny stan prawny oznacza dla organów administracji  konieczność szczególnie starannego wskazania podstawy kompetencyjnej każdego działania w zakresie nadzoru PPWR. UC100 ma ten stan uporządkować, ale dopóki pozostaje projektem, przewidziane w nim rozstrzygnięcia nie mogą być utożsamianie z obowiązującą normą kompetencyjną ani sankcyjną.

image
Autor: Apl. Radc. Kamil Tychmanowicz
Kancelaria Prawna Kruś
ZOBACZ KOMENTARZE (0)
26. październik 2026 23:37