StoryEditor
E-commerce
14.05.2021 00:00

Nielsen: wygrywają detaliści, u których robi się wygodnie tanie zakupy

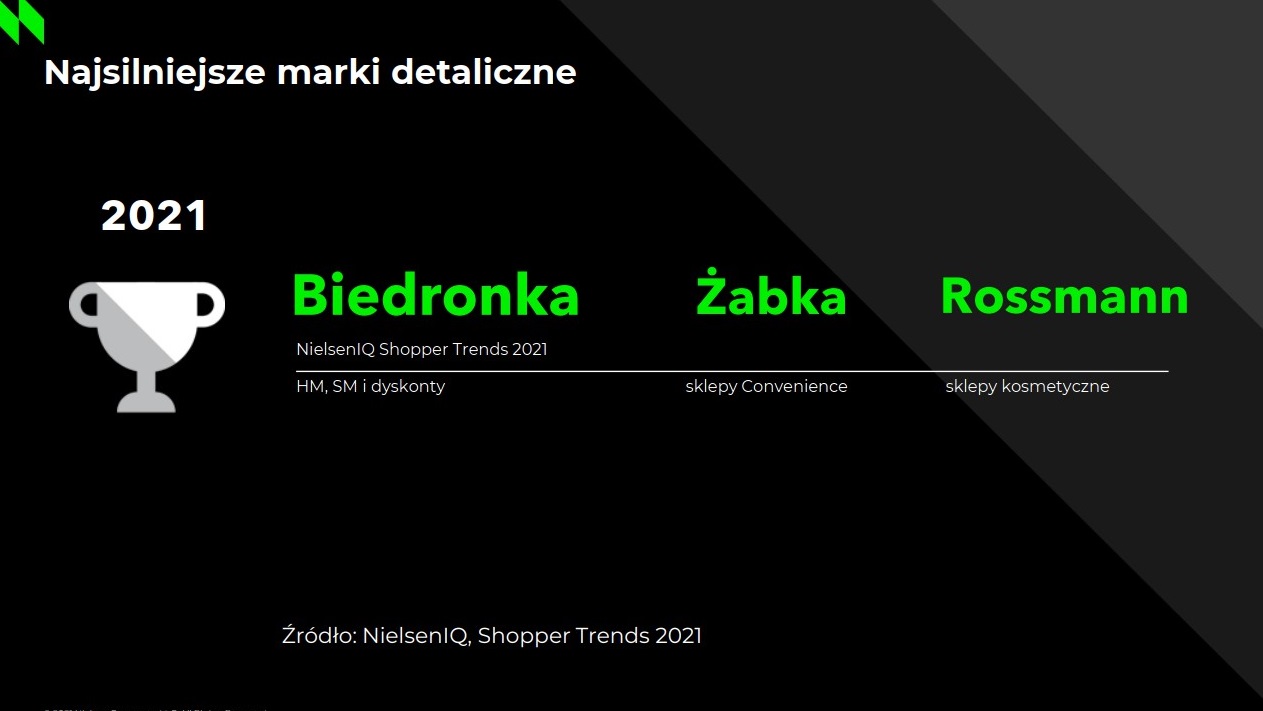
Rossmann, Biedronka i Żabka to najlepiej oceniane przez kupujących sieci detaliczne – wynika z raportu Shopper Trends NielsenIQ. Po pandemicznym roku konsumenci wracają do dużych zakupów, szukają tańszych marek własnych i wygodnych rozwiązań, takich jak kasy samoobsługowe i aplikacje.

2020 rok i ograniczenia wywołane pandemią zmieniły sposób robienia zakupów. Z danych Nielsena wynika, że konsumenci kupują więcej, najchętniej w jednym miejscu, w miarę możliwości w sklepach blisko domu. Potwierdzeniem  dynamiczne wzrosty sprzedaży produktów chemicznych i kosmetycznych w dyskontach, supermarketach czy sklepach małoformatowych.

– Na przestrzeni dekady Polacy zamieniali duże zakupy, które miały wystarczyć na tydzień na rzecz mniejszych na najbliższe 2-3 dni. Pandemia zredefiniowała trend, obecnie mamy do czynienia ze swoistym renesansem większych zakupów. W 2021 jest to najczęściej wskazywana przez kupujących misja zakupów dla 35 proc. Polaków kupujących w sklepach wielkoformatowych, podczas gdy przed pandemią główną misją były właśnie te mniejsze, zakupy uzupełniające – komentuje Anna Stawiska, Client Business Partner i główna badaczka raportu Shopper Trends.

Wygoda ważniejsza od przyjemności

Przyjemność z robienia zakupów, czyli tzw. „shopping experience” jest jednym z kluczowych atrybutów wyboru sklepu. Dwa lata temu i rok wcześniej ten czynnik był na pierwszym miejscu według kupujących. Obecnie też uplasował się wysoko, ale także uległ redefinicji.

– Zakupy wciąż są dla Polaków ważne. 63 proc. kupujących deklaruje, że lubi bez pośpiechu przejść przez wszystkie części sklepu; jest to wysoki wskaźnik, ale z tendencją spadkową. Dziś bardziej niż przyjemność liczy się sprawność i ułatwienia w zrobieniu zakupów. Ponad połowa kupujących skorzystała w ciągu ostatniego miesiąca z kas samoobsługowych i jest to wzrost o 14 p.p. w stosunku do czasów przed pandemią. Dodatkowo już prawie połowa, bo 46 proc. kupujących korzysta z aplikacji sieci detalicznych, w których poszukuje informacji o promocjach czy produktach. Widać, że technologia pomaga nam usprawnić i przyspieszyć procesy zakupowe – mówi Anna Stawiska.

Zakupy online, ale w mocnych sieciach detalicznych

Redefinicji uległ także tzw. „e-commerce boom”, czyli wzmożone zainteresowanie zakupami online ze strony konsumentów, na które sprawnie odpowiedzieli detaliści

– Co ciekawe, po wyjściu z polskiego rynku największej zasięgiem sieci e-zakupów Tesco, miejsce lidera zajęła debiutująca w tym formacie Biedronka, która weszła w ten segment z udziałem Glovo. Z wyników badania wE-commerce NielsenIQ wynika, że z usług Biedronki w ostatnim roku skorzystało 22 proc. polskich kupujących, co stanowi najwyższą penetrację wśród detalistów w kanale e-commerce. Z pewnością wynika to z szerokiego zasięgu tej sieci, ale pokazuje też, że węższa oferta produktowa nie stanowiła bariery w korzystaniu z tej sieci. Wejście nowych sieci o szerokim zasięgu może mieć istotne znaczenie dla wyznaczania nowych kierunków rozwoju tego kanału, z jednej strony rozszerzając dostępność tej usługi, ale także wpływając na oczekiwania konsumentów. Nowi dostawcy nierzadko bowiem przez stworzone modele biznesowe oparte o ograniczony asortyment, ale i szybkość dostawy, odpowiadają na inne potrzeby konsumentów takie jak mniejsze zakupy, zakupy „na teraz” – mówi Beata Kaczorek, Consumer Insights Director w NielsenIQ Polska.
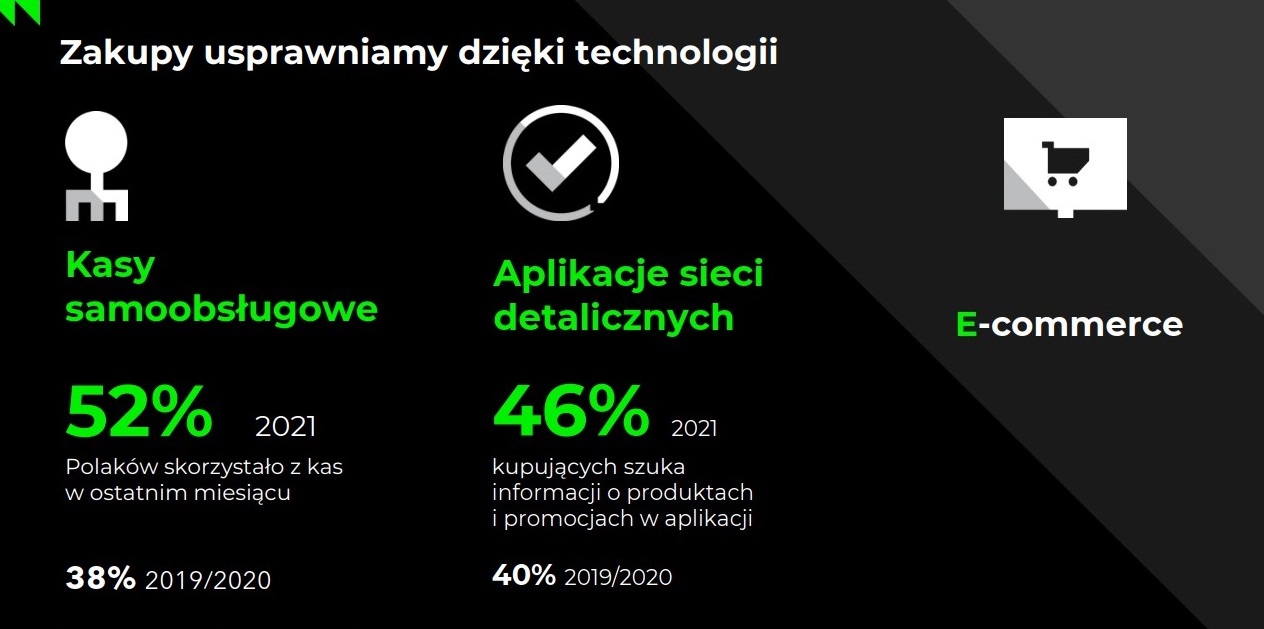
Podkreśla, że detaliści powinni się obecnie skupić na konkretnych potrzebach kupujących, a są to, oprócz korzystnych cen i promocji, szybkie i wygodne zakupy. – Dziś, gdy silne emocje opadły już wiemy, że czas podstawowej pandemicznej potrzeby jaką były bezpieczne zakupy bez wychodzenia z domu, minął. Obecnie rosną wymagania kupujących i potrzeba satysfakcji. Detaliści muszą się skupić wokół takich obszarów jak ceny i promocje, szybka i wygodna dostawa, ale też bezpieczeństwo produktów w transporcie czy „user experience”, czyli łatwa nawigacja po stronie, dostosowanie jej do ekranów komputerów, ale też i telefonów, nierzadko w postaci własnej aplikacji sieć. Coraz większa konkurencja nowych graczy będzie sprzyjała rozwojowi tej części handlu i rosnących oczekiwań kupujących – zaznacza Beata Kaczorek.

Najsilniejsze marki detaliczne

W 2020 r. wiele sieci odpowiedziało na nowe potrzeby kupujących i zdołało nawet zwiększyć siłę swojej marki. Najlepiej oceniane przez kupujących sieci to: Biedronka w formacie Hipermarkety, supermarkety i dyskonty; Żabka w formacie sklepów Convenience oraz Rossmann w formacie Drogerii.
Polaryzacja portfela i oferty

Kluczową zmianą, którą przyniósł rok 2020 jest polaryzacja sytuacji finansowej Polaków. 54 proc. konsumentów ocenia, że pandemia osłabiła finanse ich gospodarstw domowych. Pozostała część określa swoją sytuację finansową jako stabilną. Ten podział sprawia, że producenci i detaliści muszą mieć ofertę skierowaną zarówno dla jednej jak i drugiej grupy kupujących. Odzwierciedlenie tego podziału widać w danych sprzedażowych dla poszczególnych kategorii, gdzie największe wzrosty sprzedaży występują dla segmentów najdroższych oraz najtańszych.

Dobre ceny, dobre marki własne

Dla Polaków zawsze były ważne dobre ceny i to się nie zmieniło. 66 proc. kupujących deklaruje, że zna ceny wszystkich produktów a 81 proc. aktywnie szuka promocji. W ostatnim roku przyspieszyła sprzedaż produktów marek własnych. Wiąże się to m.in. ze wzrostem znaczenia dyskontów na rynku, a to ten kanał sprzedaży odpowiedzialny jest za ponad 80 proc. sprzedaży wartościowej marek własnych.
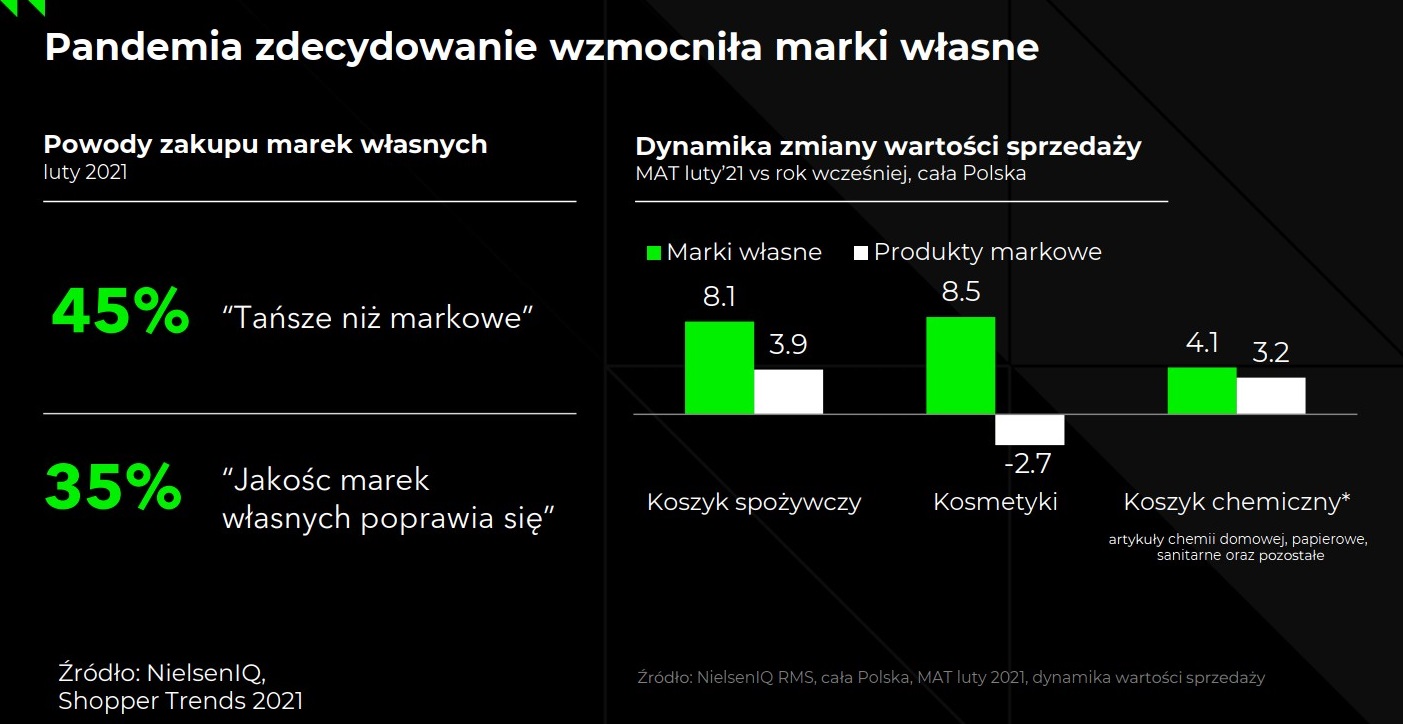
– Musimy pamiętać, że marki własne realizują potrzeby zarówno klientów osłabionych finansowo jak i tych, dla których niższa cena nie jest głównym czynnikiem wyboru. 45 proc. kupujących wskazuje, że wybiera marki własne, bo są tańsze niż markowe. Z drugiej strony udział marek własnych w droższych kategoriach spożywczych jak BIO jest dwukrotnie wyższy niż w całym koszyku FMCG. Produkty własne sieci mają szeroką ofertę produktów, które odpowiadają na bieżące trendy, jak czysta etykieta, weganizm, trend zrównoważonego rozwoju czy poszukiwanie ciekawych produktów z różnych kuchni świata. Marki własne niektórych sieci stały się dla kupujących bardzo mocnym punktem asortymentu i ważnym czynnikiem wyboru sklepu – podsumowuje Anna Stawiska

Raport Shopper Trends to badanie realizowane w NielsenIQ od ponad 15 lat, w którym analizowane są zmieniające się wzorce zakupowe, postawy i zachowania shopperów oraz mierzona jest siła marek detalistów w poszczególnych formatach sprzedaży (hipermarkety, supermarkety, dyskonty, sklepy typu convenience oraz drogerie).

Przedstawione dane pochodzą z corocznego badania syndykatowego Shopper Trends 2021. Badanie zostało zrealizowane online w lutym 2021 na próbie N=1520, reprezentatywnej dla polskich kupujących oraz z syndykatowego badania wE-commerce z 2020 roku.

Przedstawione dane sprzedażowe pochodzą z kanałów monitorowanych przez NielsenIQ: hipermarkety, supermarkety, dyskonty, duże sklepy spożywcze (101-300m2), średnie sklepy spożywcze (41-100m2), małe sklepy spożywcze (do 40m2), sklepy winno-cukiernicze, stacje benzynowe i kioski.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
29.09.2026 10:23
KIKO Milano debiutuje na Notino w Polsce. Czy będzie otwierać znowu salony?
KIKO Milano pojawia się na cyfrowych i stacjonarnych półkach Notino.KIKO Milano

KIKO Milano, jedna z najpopularniejszych europejskich marek makijażowych, robi kolejny krok w rozwoju na polskim rynku. Wyselekcjonowane, kultowe kosmetyki włoskiego producenta dołączają do oferty Notino w Polsce, umożliwiając klientom jeszcze wygodniejszy i szybszy dostęp do światowych bestsellerów beauty.

KIKO Milano to marka głęboko zakorzeniona we włoskim dziedzictwie mody i designu, znana z innowacyjnych formuł, wysokiej jakości oraz błyskawicznej reakcji na światowe trendy. W portfolio KIKO znajduje się duży wybór kosmetyków do makijażu, pielęgnacji skóry oraz akcesoriów beauty. Misją marki jest inspirowanie do wyrażania własnej indywidualności oraz zachęcanie do swobodnego, kreatywnego eksperymentowania z wizerunkiem.

– Rozszerzenie naszej obecności w Polsce o platformę Notino to ważny krok w udostępnianiu włoskiej jakości i najnowszych trendów jeszcze szerszej grupie odbiorców. Chcemy być tam, gdzie nasi klienci szukają inspiracji i codziennych zakupów beauty. Dzięki współpracy z tak silnym partnerem e-commerce, zakupy kultowych produktów KIKO Milano stają się jeszcze prostsze i bardziej dostępne – mówi przedstawiciel KIKO Milano.

image

Kiko Milano powołuje globalnego dyrektora kreatywnego ds. makijażu

KIKO Milano zostało założone w 1997 roku w Mediolanie i od tego czasu rewolucjonizuje rynek kosmetyczny na całym świecie. Włoska marka słynie z oferowania bezpiecznych, innowacyjnych i wysokiej jakości produktów do makijażu i pielęgnacji w przystępnych cenach. Łącząc pasję do koloru, jakość formuł i inspiracje czerpane ze stolicy mody, 

Sprzedaż KIKO w 2025 r. wzrosła według szacunków o 7,5% do 967 mln euro. W Ameryce wzrosła aż o 61,3%, w Azji o 30,9%, ale w Europie tylko o 2,8%. W 2025 r. marka otworzyła 132 nowe sklepy i weszła na sześć nowych rynków, m.in. do Kenii, Ghany, Słowenii i na Wybrzeże Kości Słoniowej. Wcześniej zapowiadano cel 1,25 mld euro przychodów do 2027 r., ale to dane sprzed kilku lat. Przy obecnym tempie wzrostu wygląda on na ambitny plan. 

Niedawno EVP (wiceprezeską) marki na północną i Europę Środkową została Margaret Mitchell, która ma rozwijać markę we Francji, Beneluksie, krajach nordyckich, DACH, Wielkiej Brytanii i Irlandii, a także w Polsce oraz kształtować globalną strategię handlową, od travel retail po cyfrowy hurt. Słabszy wynik Europy (+2,8%) tłumaczy problemami regionu, dużą konkurencją, także ze strony marek własnych sieci. 

Rynek USA to główny motor wzrostu — KiKO od maja prowadzi tam ofensywę — i tamże wydatki marketingowe stanowią aż 25 proc. sprzedaży, a cel to 100 mln dolarów przychodu do 2027 r. Według Tracxn w maju 2026 r. KIKO nawiązało współpracę z Macy‘s i planuje otwietać także własne sklepy.

Na innych rynkach prowadzi współpracę z Douglasem, Amazon Beauty i TikTok Shop, planuje także wejście do Ulta na Bliskim Wschodzie i w Afryce oraz powrót do Indii z Reliance.

KIKO w Polsce: Od własnych salonów do dystrybucji sieciowej

Wiele osób zastanawia się, czy marka KIKO Milano posiadała własne sklepy na polskim rynku. Odpowiedź brzmi: tak. Włoski producent wszedł do Polski w listopadzie 2014 roku, od początku stawiając na sieć własnych salonów. Ekspansja rozpoczęła się od warszawskiego centrum handlowego Arkadia, a z czasem dołączyły do niej kolejne lokalizacje, między innymi we Wrocławiu, Poznaniu oraz na warszawskim Targówku.

image

Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży

W styczniu 2018 roku KIKO rozpoczęło proces zamykania części salonów (w tym kluczowych punktów w Warszawie), deklarując jednak, że nie wycofuje się z Polski.  Z czasem marka całkowicie zmieniła strategię – zrezygnowała z utrzymywania własnych lokali na rzecz modelu dystrybucyjnego. Około 2020 roku wyłącznym dystrybutorem KIKO w Polsce została spółka Primavera Parfum, a kosmetyki trafiły do szerokiej sprzedaży w e-commerce (Tagomago.pl, Allegro, Notino) oraz do sieci drogeryjnych (m.in. Hebe i wybranych perfumerii). 

Aktualnie produkty KIKO są wyraźnie widoczne w sieci drogerii Hebe. Dowodem na to jest chociażby niedawna promocja na makijaż, trwająca do 5 października, w ramach której drugi produkt można było kupić o 40 procent taniej. Obecność na platformie Notino wpisuje się w strategię KIKO Milano, której celem jest stałe rozwijanie sieci dystrybucji wielokanałowej i docieranie do szerokiego grona entuzjastów makijażu w Polsce.

Pupa i Collistar stawiają na sprawdzone sieci drogeryjne i perfumeryjne

Zupełnie inaczej wygląda strategia innych znanych graczy z Włoch. Modele biznesowe marek Pupa oraz Collistar opierają się bezpośrednio na współpracy z sieciami drogeryjnymi i perfumeryjnymi, a nie na budowie własnych sklepów stacjonarnych. Kosmetyki Pupa Milano można dziś znaleźć na półkach w Rossmannie oraz w Hebe, gdzie nierzadko są objęte tymi samymi promocjami co wspomniane wcześniej KIKO. Marka jest również mocno obecna na platformie douglas.pl.

Podobną ścieżką podąża Collistar. Ta należąca do Bolton Group marka zagościła na dobre w perfumeriach Douglas oraz w drogeriach Rossmann. Dystrybutorem jest firma Selcos, jednak firma rozgląda się za bezpośrednią współpracą z sieciami. Prowadziła nawet rozmowy biznesowe z dr Ireną Eris i bada teren. Na targach Milano Beauty pokazała odnowione portfolio produktów, nowe podejście do klienta, w tym także do Gen Z. Jednak sercem kieruje się głównie w stronę kobiet z pokolenia X - kultowe produkty już niebawem znowu mają zagościć szeroko w Polsce. 

Astra Make-Up i poszukiwanie rynkowego miejsca

Zdecydowanie trudniej uchwycić obecność na polskim rynku marki Astra Make-Up (zapraszamy na stoisko marki na Forum Branży Kosmetycznej 15 października 2026). Dostępność tych kosmetyków do makijażu zdaje się ograniczać głównie do list produktów w sklepach internetowych, takich jak Esentia. Bez dodatkowych analiz trudno jednoznacznie potwierdzić konkretne kanały dystrybucji lub zweryfikować informacje o stoiskach na forach branżowych.

image

Kiko Milano kontynuuje ekspansję w Indiach i otwiera tam kolejny butik

Ogólny obraz włoskiego makijażu nad Wisłą

Analizując te przypadki, wyłania się dość jasny obraz obecności włoskich marek makijażowych w Polsce. Najczęściej wchodzą one na nasz rynek poprzez dystrybutorów bezpośrednio do sieci takich jak Rossmann, Hebe czy Douglas, omijając tworzenie własnych sieci sklepów. 

KIKO Milano było wyjątkiem ze swoją siecią własnych salonów, z których ostatecznie zrezygnowało. Pupa Milano oraz Collistar od początku wybrały bezpieczniejszy i bardziej efektywny model partnerski, dzięki czemu utrzymują stabilną pozycję na polskim rynku od wielu lat. KIKO Milano próbowało wyłamać się z tego schematu własną siecią salonów, jednak po kilku latach dostosowało strategię do rynkowych realiów, stawiając na model omnichannel i partnerstwa handlowe.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
25.09.2026 16:01
Kto rządzi na półce tworzonej przez AI? Dwie marki mocno wyprzedzają konkurencję
La Roche-Posay czy CeraVe? Tak AI wybiera marki kosmetyczneShutterstock

Sztuczna inteligencja coraz częściej staje się pośrednikiem między konsumentem a marką kosmetyczną. Analiza ponad 3200 odpowiedzi pięciu popularnych modeli AI pokazuje, że na cyfrowej półce beauty mocno zaznaczają swoją obecność La Roche-Posay i CeraVe. Nie ma jednak jednej listy marek, którą AI pokazuje wszystkim użytkownikom. Rekomendacje zmieniają się w zależności od modelu, problemu skóry, budżetu, a nawet kolejnego pytania zadanego przez konsumenta.

W tym artykule przeczytasz:

  • La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera
  • Każdy model AI układa własną półkę
  • Potrzeba skóry zmienia rekomendację
  • Jedno dodatkowe pytanie może zmienić rekomendację
  • Zmiana budżetu otwiera przestrzeń dla innych marek
  • Skąd AI czerpie informacje o kosmetykach?
  • AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Raport LLM Shelf „Nowa półka beauty. Kosmetyki w oczach AI” analizuje sposób, w jaki sztuczna inteligencja rekomenduje produkty kosmetyczne. W badaniu uwzględniono Claude Sonnet 4.5, Gemini 3.5 Flash, Google AI Overview, OpenAI GPT-5.4 mini oraz Perplexity Sonar Pro.

Analizowano rekomendacje dotyczące m.in. trądziku, oznak starzenia się skóry, odbudowy bariery hydrolipidowej, oczyszczania, nawilżania, przebarwień, skóry wrażliwej oraz ochrony przeciwsłonecznej.

La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera

W całym badaniu La Roche-Posay pojawiła się jako pozytywna rekomendacja w 1260 z 3200 odpowiedzi, czyli w 39,4 proc. przypadków. CeraVe uzyskała wynik 36,7 proc. Kolejne miejsca zajęły Bioderma (16,2 proc.), BasicLab (14,6 proc.) i Bielenda (13,3 proc.).

Inaczej wygląda sytuacja, kiedy zamiast samej obecności marki analizujemy jej pozycję na początku rekomendacji. CeraVe była pierwszą rekomendowaną marką w 685 odpowiedziach, czyli w 21,4 proc. całej próby. La Roche-Posay znalazła się na pierwszym miejscu 343 razy, co odpowiada 10,7 proc. odpowiedzi.

image

AI zmienia rynek kosmetyczny od laboratorium po półkę. Eksperci: firmy muszą produkować skuteczne produkty, a nie idealne twarze

Każdy model AI układa własną półkę

Badanie pokazuje również, że nie można traktować sztucznej inteligencji jako jednego kanału rekomendacji. Poszczególne modele różniły się zarówno częstotliwością wskazywania konkretnych marek, jak i składem tworzonych przez nie shortlist.

Najczęściej markę rekomendowało Gemini 3.5 Flash – w 91,2 proc. analizowanych odpowiedzi. W Google AI Overview było to 81,2 proc., w Claude Sonnet 4.5 – 80,3 proc., w OpenAI GPT-5.4 mini – 64,4 proc., a w Perplexity Sonar Pro – 54,4 proc.

Różniły się również marki pojawiające się na czołowych miejscach. Claude najczęściej wskazywał La Roche-Posay, CeraVe i Biodermę. Gemini również stawiał na La Roche-Posay i CeraVe, ale wysoko pojawiały się w nim także BasicLab i Bielenda. Google AI Overview oraz OpenAI GPT-5.4 mini jako pierwszą markę wskazywały CeraVe, natomiast Perplexity – La Roche-Posay.

Potrzeba skóry zmienia rekomendację

Jeszcze większe różnice pojawiały się po zmianie problemu, z którym użytkownik przychodził do AI.

CeraVe miała najwyższy recommendation rate w czterech z ośmiu analizowanych obszarów: nawilżaniu (45,2 proc.), oczyszczaniu (53 proc.), odbudowie bariery (51,7 proc.) i trądziku (43,8 proc.).

La Roche-Posay prowadziła natomiast w rekomendacjach dotyczących SPF (48,2 proc.), przebarwień (36 proc.), skóry wrażliwej (49,2 proc.) oraz aging i retinoidów (30,5 proc.).

Pierwsza pozycja wyglądała jeszcze inaczej. CeraVe najczęściej otwierała rekomendację w sześciu z ośmiu analizowanych obszarów. Przy przebarwieniach pierwsza była Eucerin, a przy SPF – La Roche-Posay.

Odpowiedź na pytanie „jaką markę kosmetyczną poleca AI?” może wyglądać zupełnie inaczej w zależności od tego, czy pyta o krem nawilżający, produkt na trądzik, kosmetyk dla skóry wrażliwej czy ochronę przeciwsłoneczną.

Jedno dodatkowe pytanie może zmienić rekomendację

Raport pokazuje również, że pierwsza odpowiedź AI nie musi być końcem procesu zakupowego. Badacze przeprowadzili 1180 follow-upów, pytając m.in. o jeden najlepszy produkt, zamiennik, produkt uzupełniający czy tańszą alternatywę.

W pytaniach o zamiennik najczęściej pojawiała się La Roche-Posay – w 41,5 proc. odpowiedzi. CeraVe uzyskała 30,1 proc., a dalej znalazły się Eucerin, Bioderma i BasicLab.

Kiedy użytkownik pytał natomiast, co jeszcze dobrać do wcześniej rekomendowanego produktu, pierwsze miejsce zajmowała CeraVe z wynikiem 47,9 proc.

Jeszcze inaczej wyglądały odpowiedzi, gdy użytkownik wymagał wskazania tylko jednego produktu. CeraVe była wtedy pierwszym wyborem w 25,6 proc. odpowiedzi, przed La Roche-Posay z wynikiem 18,4 proc.

image

Koniec z nitkowaniem? Dyson przedstawia szczoteczkę AI

Zmiana budżetu otwiera przestrzeń dla innych marek

Jednym z najbardziej wyraźnych efektów kolejnego pytania była zmiana budżetu.

W bazowym badaniu liderami były La Roche-Posay i CeraVe. Po wprowadzeniu ograniczenia cenowego na czele follow-upów znalazły się Ziaja (36 proc.), Bielenda (25,4 proc.), CeraVe (22 proc.), Eveline (17,4 proc.) i Isana (14,4 proc.).

La Roche-Posay, która w całym benchmarku miała recommendation rate na poziomie 39,4 proc., w module dotyczącym zmiany budżetu pojawiała się w 4,2 proc. odpowiedzi.

Autorzy raportu zaznaczają, że nie jest to klasyczny test uplift i wartości te nie powinny być porównywane jako identyczne wskaźniki. Wynik pokazuje jednak, jak mocno zmiana kryterium wyboru może zmienić zestaw marek pojawiających się w odpowiedzi AI.

AI podpowiada również, gdzie kupić kosmetyk

Badanie objęło także ścieżkę zakupową. Modele nie ograniczały się do odpowiedzi na pytanie, jaki kosmetyk wybrać. W części przypadków wskazywały również kanał lub konkretnego sprzedawcę.

W 36,4 proc. analizowanych odpowiedzi AI wskazywało ogólny kanał zakupu, a 21,1 proc. wymieniało konkretnego retailera. W 13,1 proc. odpowiedzi wyraźnie wskazano miejsce zakupu.

Wśród retailerów zdecydowanie wyróżniał się Rossmann. Pojawił się w 81,6 proc. odpowiedzi zawierających rekomendację sklepu i w 63,3 proc. przypadków był pierwszą wymienioną siecią. Jednocześnie 70,8 proc. takich odpowiedzi wskazywało więcej niż jednego sprzedawcę.

Co istotne, ponad połowa rekomendacji konkretnego sklepu pojawiła się bez bezpośredniego pytania o miejsce zakupu. Spośród 414 odpowiedzi z wyraźnie wskazanym miejscem zakupu 213 pochodziło z neutralnych promptów, a 201 z pytań sugerujących budżet, dostępność lub kanał.

Rekomendacja sklepu nie oznacza przy tym automatycznie rekomendacji jego marki własnej. W 338 odpowiedziach kierujących użytkownika do Rossmanna jego marki własne pojawiły się tylko w 22 przypadkach, czyli około 6,5 proc.

Skąd AI czerpie informacje o kosmetykach?

Raport rozdziela również dwie kwestie: źródła, z których korzysta AI, oraz marki i produkty, które ostatecznie rekomenduje.

Wśród najczęściej pojawiających się domen w warstwie źródeł na pierwszym miejscu znalazł się Super-Pharm (1034 wystąpienia), przed Rossmannem (977), American Academy of Dermatology (654), Cosibellą (613) i Hebe (590).

Jednocześnie Rossmann był najczęściej wskazywanym miejscem zakupu. Jak podkreślają autorzy raportu, samo cytowanie danej domeny nie oznacza automatycznie jej wpływu na rekomendację ani tego, że AI kieruje użytkownika do konkretnego sklepu.

Różnice widać również pomiędzy samymi modelami. Gemini pokazywało zarejestrowane źródła w 53,9 proc. odpowiedzi, ale rekomendowało markę w 91,2 proc. Z kolei Perplexity prezentowało źródła w 99,5 proc. odpowiedzi, a markę rekomendowało w 54,4 proc.

image

Od „Sephora Kids” do smart beauty. Gen Alpha już kupuje. Marki i drogerie muszą mówić „tego produktu nie potrzebujesz”

AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Badanie objęło również ocenę odpowiedzi pod kątem elementów wymagających dodatkowej weryfikacji. W 710 z 3200 odpowiedzi bazowych pojawiła się przynajmniej jedna taka flaga.

Najczęściej dotyczyła ona twierdzenia medycznego lub dotyczącego skuteczności bez wystarczającego źródła – 440 przypadków. W 300 odpowiedziach pojawiła się rekomendacja bez zarejestrowanego źródła, a w 123 brakowało wystarczającego zastrzeżenia dotyczącego bezpieczeństwa przy podwyższonym ryzyku.

Jednocześnie w 200 odpowiedziach dotyczących sytuacji wymagających szczególnej ostrożności konkretna marka została zarekomendowana tylko pięć razy. W pozostałych przypadkach modele zazwyczaj rozpoznawały potrzebę postawienia bezpieczeństwa przed wskazaniem konkretnego produktu.

Nowa przestrzeń dla marek kosmetycznych

Z perspektywy producentów kosmetyków raport pokazuje, że sama obecność marki w odpowiedziach AI nie jest jedynym parametrem, który można analizować. Znaczenie ma również to, jak wysoko marka się pojawia, przy jakich potrzebach jest rekomendowana, w którym systemie, jak stabilna jest rekomendacja i co dzieje się po kolejnym pytaniu użytkownika.

Oznacza to również większe znaczenie treści produktowych przez marki odpowiadających na konkretne pytania konsumentów. Informacje o przeznaczeniu produktu, składnikach, sposobie stosowania, miejscu w rutynie pielęgnacyjnej, możliwych zamiennikach czy łączeniu z innymi kosmetykami mogą mieć znaczenie dla tego, jak marka jest przedstawiana w odpowiedziach generowanych przez AI.

W przypadku sztucznej inteligencji nie ma więc jednej „pozycji marki”. O jej widoczności decyduje jednocześnie to, czy trafia do rozważanych produktów, jak wysoko jest ustawiana, przy jakiej potrzebie pojawia się jako pierwszy wybór, co dzieje się po kolejnym pytaniu, z jakich źródeł korzysta model i dokąd ostatecznie kieruje użytkownika.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
29. wrzesień 2026 10:44