
StoryEditor
Salony beauty
16.04.2021 00:00

Spadają obroty, rośnie ryzyko upadłości firm

Gwałtownie przyrasta liczba firm, które oceniają, że istnieje realne ryzyko zamknięcia lub upadłości ich biznesów. Gdy w październiku zeszłego roku mówiła o tym co dziesiąta firma, po upływie kolejnych 6 miesięcy, w cieniu pandemii, jest to już realna obawa co piątej. Firmy boją się o siebie, ale też o kontrahentów. Przedłużające się ograniczenia destabilizują działanie biznesu, w samym I kwartale upadło ponad dwa razy więcej przedsiębiorstw niż przed rokiem. Zaległości firm wobec dostawców i banków wzrosły w czasie pandemii o 715 mln zł, a prawie połowa z tej kwoty przypadła na początek br. – wynika z danych Rejestru Dłużników BIG InfoMonitor oraz BIK.

Każdy kolejny miesiąc choćby częściowego zamrożenia gospodarki coraz bardziej szkodzi biznesowi. Konsekwencje w postaci niższych obrotów spowodowanych trudną sytuacją kolejny kwartał raportuje aż połowa firm, w tym również podmioty, które wcale nie są bezpośrednio objęte restrykcjami związanymi z COVID-19. 
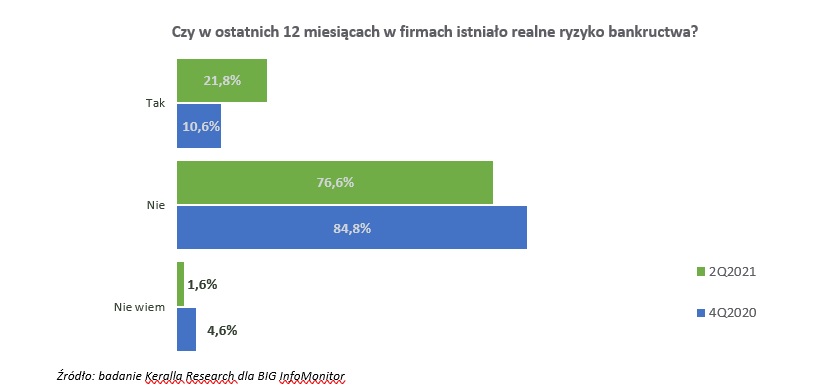
Narastające wycieńczenie przedsiębiorstw pokazują odpowiedzi na pytanie: Czy w ostatnich 12 miesiącach w Państwa firmie istniało realne ryzyko zamknięcia biznesu, upadłości? Gdy po 6 miesiącach pandemii twierdząco odpowiadało niecałe 11 proc. przedstawicieli mikro, małych i średnich firm, po roku jej trwania o możliwości bankructwa mówi już   blisko 22 proc. ankietowanych  – wynika z badań Keralla Research, zrealizowanych dla Rejestru Dłużników BIG InfoMonitor. 

 
Rosną statystyki dotyczące upadłości ogłaszanych w Monitorze Sądowym i Gospodarczym: 

  • W I kwartale br. niewypłacalność dotknęła blisko 520 firm, o niemal 120 proc. więcej w porównaniu do analogicznego okresu roku ubiegłego. W tym nieco ponad 350 upadłości zostało ogłoszonych w formie uproszczonego postępowania, bez konieczności rejestracji w sądzie.
  • Największą dynamikę upadłości notuje branża transportowa – przyrost o 230 proc., dalej usługi wzrost o 220 proc., rolnictwo i handel o 150 proc. W budownictwie było 80 proc. więcej przypadków niewypłacalności, a w przemyśle 35 proc. 

Tak gwałtowny wzrost upadłości w transporcie nie stanowi optymistycznego prognostyku na przyszłość. Bowiem to właśnie ta branża uchodzi za barometr polskiej gospodarki. Niczym w soczewce odzwierciedlając wszystkie zjawiska i procesy zachodzące na rynku, nie tylko krajowym, ale także i zagranicznym. 

Polacy masowo zawieszają też działalność firm. Tylko w pierwszych trzech miesiącach dotknęło to 49 tys. przedsiębiorstw, o 21 proc. więcej niż w I kwartale 2020 r. i o ponad 100 proc. więcej niż w I kw. 2019 r.

– Szacuje się, że jeśli ten trend się utrzyma, w tym roku liczba zawieszonych działalności sięgnie rekordowego i niespotykanego poziomu od 200 do nawet 250 tys. firm. Najczęściej problem ten będzie dotykał szeroko rozumianą branż usługową – mówi Tomasz Starzyk, ekspert Dun&Bradstreet.

Wiele jednak zależy od wielkości firmy i liczby zleceniodawców, większe ryzyko plajty sygnalizują mniejsze firmy (28 proc.). Występuje tu również zależność od liczby kontrahentów – im firma ma ich mniej, tym prawdopodobieństwo upadłości wyższe (31 proc.), rośnie też wtedy, gdy kontrahentów jest ponad pięćdziesięciu (28 proc.). Statystyki ogłoszonych już upadłości w I kw. pokazują, że bankructwa zdarzają się najczęściej mikro, małym i średnim przedsiębiorstwom. Blisko dwie trzecie z odnotowanych upadłości dotyczyło właśnie firm, które w ostatnim roku obrachunkowym nie przekroczyły progu 50 mln zł przychodu i zatrudniały do 100 pracowników. 

– Wyniki badania wyraźnie pokazują, że firmy średniej wielkości mówią o ryzyku bankructwa najrzadziej, bo w 9 proc. przypadków. I nawet gdy mają bardzo wielu zleceniodawców radzą sobie z ich zdyscyplinowaniem. W przypadku mikro i małych podmiotów jest to już spore wyzwanie. Niedopilnowywani i niemobilizowani na bieżąco do terminowego płacenia klienci stają się groźni i mogą popchnąć do upadłości – mówi Halina Kochalska, ekspert BIG InfoMonitor.

Powszechna obawa przed upadłością klientów

Przedsiębiorcy widzą ryzyko upadłości własnej firmy, ale ponad połowa dostrzega też rosnące prawdopodobieństwo bankructwa swoich kontrahentów.
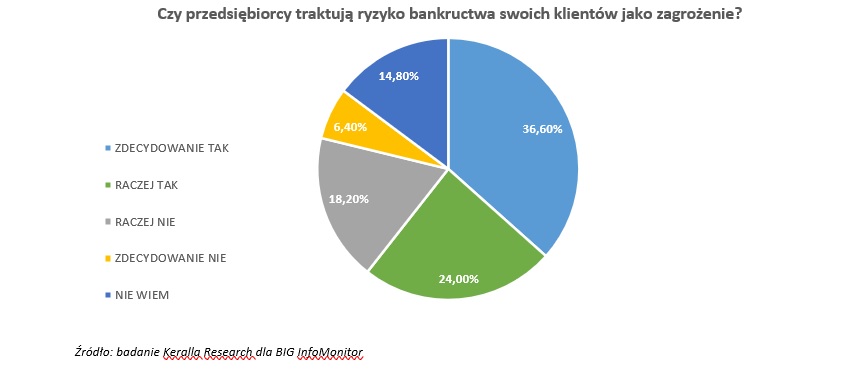


– Do obserwowania partnerów biznesowych i ich nieudanych zmagań z rzeczywistością konieczne są mocne nerwy, bo w sumie 60 proc. przedsiębiorców ma przekonanie, że poważne kłopoty kontrahentów są niebezpieczne dla ich biznesów, bez względu na branżę, wielkość firmy czy liczbę zleceniodawców. Sytuacja jest obecnie na tyle zmienna i trudna, że szybkie działanie wobec dłużników, które zawsze jest niezwykle ważne, obecnie nabrało szczególnego znaczenia – mówi Halina Kochalska.

I dodaje, że firmy bankrutują, wiele też ogłasza upadłość w uproszczonym trybie pozasądowym i w takich okolicznościach odzyskiwanie należności nie jest proste


Wyzwaniem – spadek zamówień, utrzymanie płynności finansowej i kłopoty dostawców 
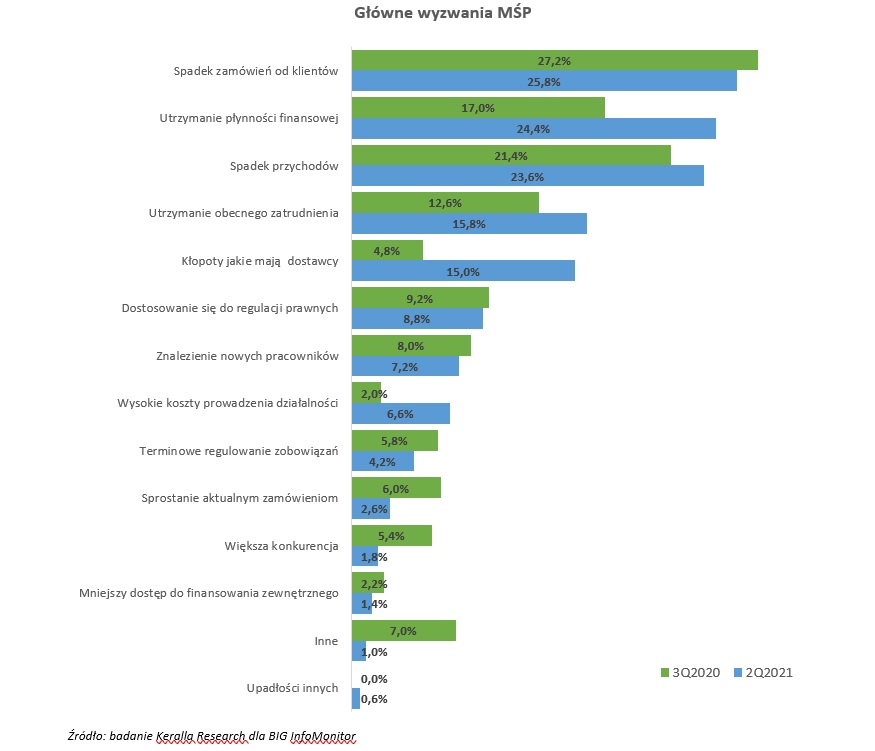
W sytuacji, gdy sprzedaż jest dużo niższa od oczekiwań nie jest jednak łatwo zrezygnować z klienta. Listę największych wyzwań stojących przed biznesem otwiera bowiem spadek zamówień (26 proc. wskazań), ale na drugiej pozycji jest utrzymanie płynności finansowej (24 proc.). Trzecim trudnym wyzwaniem jest spadek przychodów, powraca więc wymieniony wcześniej problem mniejszego popytu i mniejszej liczby zamówień.

Dalej znalazło się utrzymanie zatrudnienia (16 proc.), a także kłopoty dostawców (15 proc.). Szczególnie w tym punkcie widać na przestrzeni minionych 6 miesięcy dużą negatywną zmianę w ocenie sytuacji przez przedsiębiorców. 


Przedłużająca się pandemia przekłada się też na przyspieszenie przyrostu zaległości firm wobec dostawców i banków. W okresie 11 miesięcy z COVIDEM-19 w tle, od marca ub.r. do lutego tego roku, przeterminowane zobowiązania przedsiębiorstw wzrosły o 715 mln zł do niemal 33,87 mld zł. Przy czym prawie połowa zaległości, które pojawiły się w tym czasie doszła w dwa miesiące 2021 roku.

Problemy z płatnościami wobec dostawców i banków ma już blisko 324 tys. podmiotów (aktywnych, zawieszonych i zamkniętych). W okresie epidemii koronawirusa przybyło prawie 10 tys. nowych niesolidnych dłużników, z tego ponad 3 tys. w styczniu i lutym. 

Badanie zostało zrealizowane przez Instytut Keralla Research. Przeprowadzane jest co kwartał wśród mikro, małych i średnich firm. Próba = 500, technika: wywiady telefoniczne, termin: marzec / kwiecień 2021 r.
 

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
12.10.2026 16:52
Czy agresja Rosji na Ukrainę zmieni rynek... medycyny estetycznej? Zaskakująco — tak.
W Ukrainie chirurgia plastyczna rozwija się w odpowiedzi na potrzeby wojskowych i cywilów z obrażeniami powstałymi w wyniku eksplozji, ranami i oparzeniami.Kaboompics

Globalny rynek medycyny estetycznej przekroczył w 2024 r. wartość 120 mld dolarów, a liczba niechirurgicznych zabiegów wzrosła w ciągu pięciu lat o ponad 50 proc. Branża wchodzi jednak w etap zmiany preferencji konsumentów: zamiast wyrazistych efektów coraz większe znaczenie ma naturalny wygląd. Odmienny kierunek obserwowany jest w Ukrainie, gdzie popyt na operacje plastyczne od początku pełnoskalowej wojny zwiększył się około dwukrotnie. Różnice te mogą wpłynąć na rozwój rynku medycyny estetycznej w Europie Środkowo-Wschodniej.

Globalny rynek medycyny estetycznej rozwija się mimo zmian w podejściu konsumentów do ingerencji w wygląd. Według danych Międzynarodowego Towarzystwa Estetycznej Chirurgii Plastycznej (ISAPS) w latach 2019–2024 liczba zabiegów niechirurgicznych wzrosła na świecie o ponad 50 proc., a liczba liftingów twarzy zwiększyła się o 64 proc. Wartość globalnego rynku medycyny estetycznej przekroczyła w 2024 r. 120 mld dolarów, przy średniorocznym tempie wzrostu (CAGR) wynoszącym 9,8 proc.

Jednocześnie zmienia się struktura popytu. Z usług korzystają coraz młodsi pacjenci, szczególnie osoby w wieku 30–40 lat. Po latach popularyzowania wyrazistych efektów zabiegowych w mediach społecznościowych część konsumentów zaczyna jednak odchodzić od mocno zmienionych rysów twarzy na rzecz subtelniejszych rezultatów.

Jednym z czynników tej zmiany jest upowszechnienie zabiegów. Jeszcze w latach 2000. botoks i wypełniacze były kojarzone przede wszystkim z zamożnymi klientami. Rozwój sieci placówek medycyny estetycznej, w tym punktów działających w centrach handlowych, oraz turystyki medycznej zwiększył ich dostępność dla klasy średniej. Efekty, które wcześniej wyróżniały konsumentów, stały się bardziej powszechne.

image

Koniec z homeopatią obok sonoforezy? Lex Szarlatan trafiło na biurko prezydenta

Na preferencje klientów wpływa również rozwój generatywnej sztucznej inteligencji. Wizerunki tworzone przez algorytmy, często oparte na wyidealizowanych proporcjach i symetrii, mogą wzmacniać zmęczenie powtarzalnymi standardami urody. W segmencie premium rośnie zatem znaczenie indywidualnego podejścia, zachowania naturalnej mimiki i metod, które nie prowadzą do radykalnej zmiany wyglądu.

Zmiany obejmują również wybór konkretnych procedur. W stomatologii część klientów odchodzi od bardzo białych licówek na rzecz rekonstrukcji naśladujących naturalną strukturę szkliwa. W kosmetologii alternatywą dla klasycznych wypełniaczy kwasem hialuronowym stają się preparaty stymulujące produkcję kolagenu, takie jak Sculptra czy Radiesse. Według przytoczonych danych koszt kuracji z ich wykorzystaniem może wynosić 3–6 tys. dolarów, podczas gdy cena pojedynczej strzykawki klasycznego wypełniacza to 300–600 dolarów.

Europa Środkowo-Wschodnia: dwa modele wzrostu

W perspektywie kolejnych lat europejski rynek medycyny estetycznej może rozwijać się dwutorowo. Z jednej strony utrzyma się popyt na szeroko dostępne zabiegi, takie jak toksyna botulinowa i wypełniacze. Z drugiej, wśród zamożniejszych klientów będzie rosło znaczenie procedur nastawionych na subtelne efekty, profilaktykę starzenia i poprawę jakości skóry. Dla producentów preparatów, urządzeń oraz profesjonalnych kosmetyków oznacza to konieczność dostosowania oferty do różnych oczekiwań konsumentów, zamiast opierania strategii wyłącznie na jednym dominującym trendzie.

Europa Środkowo-Wschodnia może przy tym pozostać atrakcyjnym regionem zarówno dla lokalnych pacjentów, jak i osób przyjeżdżających na zabiegi z innych państw. Różnice cenowe między rynkami sprzyjają turystyce medycznej, a dostępność wykwalifikowanych specjalistów może wzmacniać konkurencyjność poszczególnych krajów. Ukraina pokazuje jednak, że niższe ceny nie są jedynym czynnikiem kształtującym popyt. Znaczenie mają również odłożone decyzje zakupowe, sytuacja społeczna i indywidualne podejście do wydatków na wygląd.

image

Co się stało w kwestii ingerencji Ministerstwa Zdrowia w branżę beauty? Wyjaśniamy: bardzo niewiele.

Dla branży kosmetycznej istotne będzie również zacieranie się granic między pielęgnacją domową, kosmetologią profesjonalną a medycyną estetyczną. Rosnące zainteresowanie zabiegami może zwiększać popyt na produkty stosowane przed procedurami i w okresie rekonwalescencji, a także na kosmetyki wspierające utrzymanie ich efektów. Nie oznacza to jednak, że wszystkie segmenty będą rosły w tym samym tempie. Wiele zależeć będzie od siły nabywczej konsumentów, kosztów usług, regulacji dotyczących wykonywania zabiegów oraz zaufania do specjalistów. W dostępnych danych nie ma podstaw do precyzyjnego oszacowania przyszłej wartości rynku medycyny estetycznej w Europie Środkowo-Wschodniej.

Ukraina: popyt rośnie mimo wojny

Na tle zachodnich trendów ukraiński rynek wyróżnia się skalą wzrostu. Według informacji agencji UNIAN, od początku pełnoskalowej rosyjskiej inwazji popyt na operacje plastyczne w Ukrainie zwiększył się o około 100 proc. Wśród przyczyn wymieniane są odłożone wcześniej decyzje o zabiegach oraz przekonanie, że warto inwestować w siebie mimo niepewności gospodarczej i społecznej, a może nawet ze względu na nie; mówiąc wprost, poprawionej chirurgicznie twarzy nie trzeba zostawić za sobą w mieszkaniu w razie ucieczki przed ostrzałem, staje się zasobem stałym.

Istotnym czynnikiem pozostaje cena. Ukraińscy specjaliści oferują zabiegi, których koszt może być dwu- lub trzykrotnie niższy niż w krajach Unii Europejskiej i Stanach Zjednoczonych. Przy zachowaniu wysokiego poziomu kompetencji części lokalnych zespołów tworzy to przewagę konkurencyjną, przyciągając zarówno pacjentów z Ukrainy, jak i osoby mieszkające za granicą, w tym uchodźczynie korzystające z usług podczas pobytów w kraju.

Według analizy Web-Promo do popularnych kategorii zabiegów należą modelowanie twarzy, lifting, powiększanie piersi i korekta nosa. Ukraińskie Stowarzyszenie Medycyny Estetycznej (UBAME) szacuje natomiast, że w branży działa ponad 80 tys. specjalistów. Liczba ta obrazuje skalę zaplecza zawodowego, ale nie powinna być utożsamiana z liczbą lekarzy ani osób wykonujących zabiegi chirurgiczne.

Perspektywy rozwoju rynku ogranicza niejednolity poziom formalizacji działalności. Choć w 2020 r. zawód chirurga plastycznego uwzględniono w wykazie Ministerstwa Zdrowia Ukrainy, rynek nadal zmaga się z brakiem kompleksowych regulacji dotyczących medycyny estetycznej. Według ekspertów część sektora iniekcyjnego i chirurgicznego działa poza oficjalnym obiegiem fiskalnym, a nie wszystkie osoby wykonujące zabiegi mają odpowiednie przygotowanie medyczne. W dłuższej perspektywie standardy kwalifikacji, nadzór i bezpieczeństwo pacjentów mogą więc stać się równie istotne dla konkurencyjności rynku jak ceny.

Osobnym obszarem jest chirurgia rekonstrukcyjna. W Ukrainie rozwija się ona w odpowiedzi na potrzeby wojskowych i cywilów z obrażeniami powstałymi w wyniku eksplozji, ranami i oparzeniami. Jej celem jest nie tylko poprawa wyglądu, lecz także przywracanie funkcji organizmu. Segment ten zwiększa zapotrzebowanie na wysoko wykwalifikowane zespoły chirurgiczne i stanowi odrębny obszar rozwoju usług medycznych, a popyt ten utrzyma się na długo po wojnie ze względu na to, że nie wszystkie poszkodowane osoby będą od razu w stanie skorzystać z usług chirurgów plastycznych. Pozostaje także pytanie, czy tak duża liczba wykwalifikowanych specjalistów nie będzie stanowiła konkurencji dla chirugów z krajów ościennych.

Dla całej Europy Środkowo-Wschodniej kluczowe będzie zatem połączenie rosnącego popytu z wysokimi standardami wykonywania zabiegów. Konkurencja cenowa może przyciągać pacjentów, ale o długoterminowej pozycji rynkowej będą decydować również bezpieczeństwo, kwalifikacje specjalistów i zdolność do odpowiadania na zmieniające się oczekiwania konsumentów.

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
06.10.2026 13:02
Salony beauty muszą uważać na automatyczną zmianę kodów PKD — na czym to polega?
Sprawdź, na co zmienić swój kod PKD.Kaboompics

Do 31 grudnia 2026 r. przedsiębiorcy mogą samodzielnie dostosować kody PKD 2007 do nowej klasyfikacji PKD 2025. W przypadku branży beauty ma to szczególne znaczenie dla firm posługujących się kodem 96.02.Z, obejmującym dotychczas zarówno fryzjerstwo, jak i działalność kosmetyczną. Według danych CEIDG z początku października kod ten ma około 70,5 tys. aktywnych wpisów. Po upływie terminu automatyczne przeklasyfikowanie może spowodować, że gabinet kosmetyczny zostanie przypisany do działalności fryzjerskiej.

Od 1 stycznia 2025 r. obowiązuje nowa Polska Klasyfikacja Działalności – PKD 2025. Przepisy przewidziały jednak okres przejściowy, w którym przedsiębiorcy mogą posługiwać się dotychczasowymi kodami PKD 2007. Firmy mają czas na samodzielne dostosowanie wpisów do 31 grudnia 2026 r.

Dla sektora beauty istotny jest przede wszystkim sposób przełożenia kodu 96.02.Z – Fryzjerstwo i pozostałe zabiegi kosmetyczne na nową klasyfikację. W PKD 2025 działalności te zostały rozdzielone. Działalność fryzjerska otrzymała kod 96.21.Z, natomiast działalność związana z wykonywaniem zabiegów kosmetycznych – 96.22.Z.

Problem dotyczy przedsiębiorców, którzy nadal mają w rejestrze kod 96.02.Z, mimo że ich podstawową działalnością jest prowadzenie gabinetu kosmetycznego. Z danych CEIDG, odczytanych 2–3 października 2026 r., wynika, że aktywnych wpisów z tym kodem jest około 70,5 tys. To właśnie ta grupa powinna zweryfikować, czy automatyczne przełożenie kodu odpowiada rzeczywistemu profilowi działalności.

Automat wybierze jeden kod

Zasady automatycznej migracji kodów są szczególnie istotne w sytuacji, gdy jeden kod PKD 2007 ma kilka odpowiedników w PKD 2025. W takim przypadku system nie analizuje indywidualnego profilu przedsiębiorstwa. Posługuje się przygotowanym przez GUS kluczem powiązań, w którym wskazano jedno najbardziej odpowiednie grupowanie.

W przypadku kodu 96.02.Z oznacza to, że automatyczne przełożenie prowadzi do kodu 96.21.Z, czyli działalności fryzjerskiej. Firma prowadząca gabinet kosmetyczny powinna natomiast samodzielnie zmienić kod na 96.22.Z.

image

Booksy zwolni około 20 proc. załogi. Firma przyspiesza wdrażanie AI

W praktyce oznacza to, że gabinet kosmetyczny, który do końca 2026 r. nie dokona odpowiedniej zmiany, może mieć od 2027 r. w rejestrze jako wynik migracji działalność fryzjerską, mimo że faktycznie świadczy usługi kosmetyczne.

GUS wskazuje, że samodzielna zmiana kodu jest szczególnie istotna właśnie wtedy, gdy dotychczasowy kod nie odpowiada faktycznie wykonywanej działalności. Przedsiębiorca ma wówczas możliwość wskazania właściwego grupowania zamiast pozostawienia decyzji mechanizmowi automatycznej konwersji.

Termin upływa 31 grudnia

Przepisy przewidują, że po zakończeniu okresu przejściowego zmian dokonają rejestry. W przypadku CEIDG i REGON przedmiot działalności ma zostać zastąpiony automatycznie, „jeżeli jest to możliwe”, w terminie do 31 stycznia 2027 r. Wynika to z art. 12 ust. 1 ustawy z 21 listopada 2025 r.

Podobny mechanizm przewidziano dla przedsiębiorców wpisanych do KRS. Zgodnie z przepisami dotyczącymi Krajowego Rejestru Sądowego rejestr automatycznie wykreśli dotychczasowy kod i wpisze kod odpowiadający mu w PKD 2025. W przypadku relacji niejednoznacznych zastosowanie mają szczegółowe interpretacje wzajemnych relacji pomiędzy klasyfikacjami.

Podstawą jest klucz powiązań przygotowany przez GUS. W jego przypadku znaczenie ma między innymi kolumna „Powiązanie uproszczone do 1:1”. Jeżeli kod z PKD 2007 został podzielony na kilka nowych grupowań, GUS wskazał jedno z nich jako najbardziej odpowiednie ze względu na główny zakres danego grupowania.

Dla przedsiębiorców z sektora beauty oznacza to, że nie wystarczy sprawdzenie, czy firma posiada już „nowy” kod. Istotne jest również ustalenie, jaki kod zostanie przypisany automatycznie i czy będzie zgodny z rzeczywistym przedmiotem działalności.

Co z wykreśleniem firmy?

Przepisy przewidują również konsekwencję w sytuacji, gdy automatyczna zmiana kodu w CEIDG nie będzie możliwa. Ustawa zakłada możliwość wykreślenia wpisu z CEIDG z urzędu po 31 stycznia 2027 r. Nie definiuje jednak jednoznacznie, w jakich konkretnie przypadkach automatyczna zmiana zostanie uznana za niemożliwą.

image

Boom na salony kosmetyczne. W pół roku przybyło sześć tysięcy firm

Jednocześnie GUS informuje, że przygotowany klucz powiązań umożliwia przeklasyfikowanie wszystkich działalności. Nie ma więc podstaw, by utożsamiać sam fakt posiadania kodu mającego kilka odpowiedników z ryzykiem wykreślenia przedsiębiorcy z CEIDG.

Z punktu widzenia branży kosmetycznej kluczowy pozostaje jednak termin 31 grudnia 2026 r. Przedsiębiorca prowadzący gabinet kosmetyczny, który nadal figuruje z kodem 96.02.Z, może sam wskazać właściwy kod 96.22.Z. Pozostawienie zmiany administracji państwowej oznacza natomiast zastosowanie reguły automatycznej, która w tym przypadku prowadzi do 96.21.Z – działalności fryzjerskiej.

ZOBACZ KOMENTARZE (0)
22. październik 2026 15:11