StoryEditor
Biznes
26.08.2026 14:24

Ozempic czy Mounjaro napędzają nowy rynek suplementów i beauty. W użytkowników GLP-1 celuje nie tylko Nestle. Eksperci ostrzegają

Preparaty białkowe, witaminy i minerały, elektrolity, produkty wspierające jelita, a także suplementy na włosy i skórę — wokół osób stosujących leki GLP-1 powstaje nowa kategoria produktów „towarzyszących”. O ten rynek rywalizują już producenci suplementów, żywności i składników oraz firmy farmaceutyczne. Wejście Nestlé potwierdza potencjał kategorii. Esperci ostrzegają, że nie każdy produkt czy oznaczenie GLP-1 ma uzasadnienie naukowe.

Leki z grupy agonistów receptora GLP-1, takie jak Ozempic, Wegovy, Mounjaro czy Zepbound, nie zmieniają wyłącznie rynku farmaceutycznego. Ich rosnąca popularność wpływa także na sposób odżywiania, sprzedaż żywności funkcjonalnej, suplementów diety i produktów beauty-from-within.

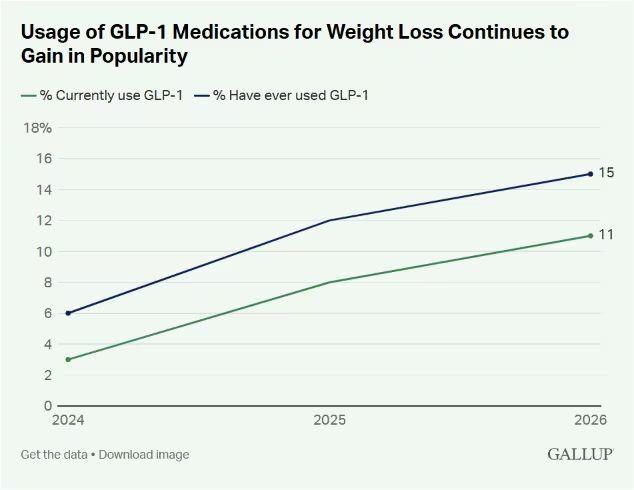
Jak podaje portal "NutraIngredients", 11 proc. dorosłych Amerykanów przyjmuje obecnie leki GLP-1 w celu redukcji masy ciała. To wystarczająco duża grupa konsumentów, by wokół potrzeb pojawiających się podczas terapii zaczął powstawać odrębny rynek tzw. companion nutrition, czyli żywienia i suplementacji wspierających osoby stosujące te leki.
image
Ankieta Instytutu Gallupa - wyniki dotyczące stosowania GLP-1
Gallup

Nestlé zmienia zagrożenie w szansę biznesową

Dla największych koncernów spożywczych leki ograniczające apetyt początkowo były przede wszystkim zagrożeniem: ich upowszechnienie może zmniejszać popyt na przekąski, napoje i żywność paczkowaną. Nestlé próbuje jednak wykorzystać tę zmianę do stworzenia nowego obszaru działalności.
image

Nestlé chce zarobić na lekach odchudzających. Rozwija produkty dla użytkowników GLP-1

W 2024 r. Nestlé Health Science uruchomiło w Stanach Zjednoczonych platformę żywieniową dla użytkowników GLP-1. Łączy ona produkty i materiały dotyczące m.in. zachowania masy mięśniowej, zdrowia jelit, odpowiedniej podaży mikroskładników, nawodnienia, kondycji skóry i włosów oraz kontroli ponownego wzrostu masy ciała. W ofercie znalazły się marki należące do koncernu, m.in. Garden of Life, Boost, Nature’s Bounty, Nuun i Vital Proteins.

W sierpniu 2026 r. firma poinformowała, że dalej rozwija tę strategię. Według Reutersa Nestlé wykorzystuje sztuczną inteligencję i wiedzę z zakresu żywienia do analizowania badań klinicznych, identyfikowania połączeń składników oraz projektowania produktów odpowiadających na potrzeby osób stosujących GLP-1. Koncern przygląda się m.in. utracie masy mięśniowej oraz zmianom wyglądu twarzy towarzyszącym szybkiemu chudnięciu.

Suplementy były pierwsze, ale konkurencja szybko rośnie

Producenci suplementów wcześniej niż wielkie firmy spożywcze zaczęli odpowiadać na nowe potrzeby tej grupy konsumentów. Na rynek trafiały produkty z białkiem, błonnikiem, witaminami i minerałami, elektrolitami, probiotykami oraz składnikami kierowanymi do osób obawiających się pogorszenia kondycji włosów i skóry podczas szybkiej redukcji masy ciała.

Scott Dicker, dyrektor ds. analiz rynkowych w SPINS, ocenia na łamach NutraIngredients, że zaangażowanie firm spożywczych, suplementacyjnych, składnikowych i farmaceutycznych wokół tej samej potrzeby konsumenckiej świadczy o dojrzewaniu kategorii. Wejście dużych graczy może powiększyć cały rynek, ale jednocześnie zwiększa presję na wyspecjalizowane marki suplementów.

image

Honorata Jarocka, Mintel: Efekt Ozempiku w koszyku. Jak leki GLP-1 redefiniują strategię marek spożywczych? [Retail Trends 2026]

Koncerny dysponują skalą, rozbudowaną dystrybucją, dużymi budżetami badawczo-rozwojowymi i szerokim zasięgiem konsumenckim. Mniejsze marki mogą konkurować szybkością wprowadzania innowacji, wyspecjalizowanymi recepturami, wiarygodnością w środowisku medycznym oraz lepszym rozpoznaniem potrzeb użytkowników.

Granice między branżami już się zacierają. Novonesis i Novo Nordisk rozpoczęły współpracę badawczą dotyczącą mikrobiomu i zdrowia metabolicznego. Firmy analizują m.in. możliwość wykorzystania rozwiązań synbiotycznych oraz biomarkerów mikrobiomu. Pokazuje to, że rynek produktów towarzyszących GLP-1 może objąć nie tylko klasyczne suplementy, ale też żywność funkcjonalną, składniki specjalistyczne i rozwiązania rozwijane wspólnie z sektorem farmaceutycznym.

Obietnice dotyczące „Ozempic face”

Nie wszystkie segmenty nowej kategorii mają jednak równie mocne uzasadnienie. Dr Kantha Shelke, wykładowczyni Johns Hopkins University i założycielka firmy Corvus Blue, wskazuje, że największe znaczenie ma gęstość odżywcza produktów. Przy mniejszym apetycie i ograniczonej ilości spożywanego jedzenia trudniej dostarczyć odpowiednią ilość białka, witamin i składników mineralnych.
image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Najsilniejsze podstawy naukowe ma wsparcie podaży białka i ochrona beztłuszczowej masy ciała, szczególnie w połączeniu z treningiem oporowym. Uzasadnione może być także zwrócenie uwagi na mikroskładniki i nawodnienie. Nie oznacza to jednak, że każdy taki produkt wymaga specjalnej receptury „dla GLP-1” — podobne potrzeby mogą występować również u innych konsumentów jedzących mniej lub szybko tracących masę ciała.

- Znacznie ostrożniej należy podchodzić do produktów kosmetycznych i suplementów obiecujących przeciwdziałanie tzw. Ozempic face. Określenie to opisuje widoczną utratę tkanki tłuszczowej w obrębie twarzy podczas szybkiego chudnięcia. Nie jest ona skutkiem niedoboru kolagenu, a obecnie nie ma dowodów, że doustne przyjmowanie kolagenu może odtworzyć utraconą objętość twarzy lub w sposób ukierunkowany napiąć luźną skórę — podkreśla Shelke.

Dla branży beauty rosnące zainteresowanie kondycją skóry i włosów w trakcie terapii GLP-1 otwiera przestrzeń do wprowadzania nowych produktów.

Komunikacja powinna opierać się na realnym działaniu składników i dowodach, a nie na obietnicy rozwiązania skutków szybkiej utraty tkanki tłuszczowej.

Sama zmiana etykiety nie wystarczy

Według ekspertki wiele firm na razie przede wszystkim zmienia pozycjonowanie już istniejących produktów. Znacznie mniej marek rzeczywiście modyfikuje receptury pod kątem osób przyjmujących GLP-1. Tymczasem użytkownicy tych leków mogą jeść mniejsze porcje, inaczej odczuwać apetyt i wybierać inne smaki, co stawia przed producentami konkretne wyzwania formulacyjne i sensoryczne.

W dłuższej perspektywie określenie „GLP-1 companion” może stracić na znaczeniu, a produkty zostaną włączone do szerszych kategorii zdrowia metabolicznego, kontroli masy ciała i wellness. Konsumenci szukają bowiem nie tyle produktów związanych z mechanizmem działania leku, ile konkretnych korzyści: sytości, zachowania mięśni, komfortu trawiennego, nawodnienia i odpowiedniego odżywienia.

Na trwałym wzroście popytu mogą więc skorzystać segmenty białka, błonnika, probiotyków, elektrolitów i celowanej suplementacji witaminowo-mineralnej. W obszarze beauty-from-within przewagę zyskają natomiast marki, które potrafią udokumentować działanie i uczciwie określić granice swoich produktów. Sama etykieta z hasłem GLP-1 może przyciągnąć uwagę, ale wraz z dojrzewaniem rynku przestanie wystarczać.

*Opracowanie własne na podstawie artykułu Danielle Masterson „GLP-1 nutrition race heats up as Nestlé, supplements and pharma target ‘companion’ market”, opublikowanego 25 sierpnia 2026 r. w serwisie NutraIngredients, informacji Nestlé Health Science oraz Reutersa.

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
09.10.2026 20:06
Sport i beauty w jednej lidze: P&G i L’Oréal wychodzą poza półki na stadiony
Oba przypadki pokazują przesunięcie aktywności koncernów kosmetycznych poza klasyczne kanały komunikacji – reklamę, drogerie, perfumerie czy platformy e-commerce.L‘Oréal Groupe/McLaren Racing

Procter & Gamble wykorzystuje rosnącą popularność Formuły 1 w Azji i Pacyfiku, a L’Oréal łączy kosmetyki z piłką nożną oraz wydarzeniami muzycznymi. Obie grupy rozwijają partnerstwa, które mają zwiększać zaangażowanie konsumentów, ale także wspierać sprzedaż kategorii i współpracę z detalistami. Skala tych działań pokazuje, że sport i rozrywka stają się dla globalnych koncernów beauty kolejnymi kanałami budowania relacji z konsumentami.

Procter & Gamble ogłosił partnerstwo z zespołem McLaren Mastercard Formula 1 Team, którego celem jest zwiększenie zaangażowania konsumentów w regionie Azji i Pacyfiku oraz wsparcie wzrostu kategorii. Współpraca została ogłoszona 8 października, przed Grand Prix Singapuru. W ramach projektu marki P&G, w tym Head & Shoulders i Oral-B, będą łączone z platformą McLaren Racing poprzez produkty co-brandingowe oraz aktywacje konsumenckie.  

Dla P&G Formuła 1 ma być nie tylko przestrzenią ekspozycji logotypów podczas wyścigów. Koncern zapowiada wykorzystanie kanałów cyfrowych, mediów społecznościowych oraz społeczności fanowskich, tak aby kontakt z markami wykraczał poza same weekendy Grand Prix. Partnerstwo ma również tworzyć nowe możliwości komercyjne i wspierać wzrost kategorii we współpracy z detalistami w regionie.

image

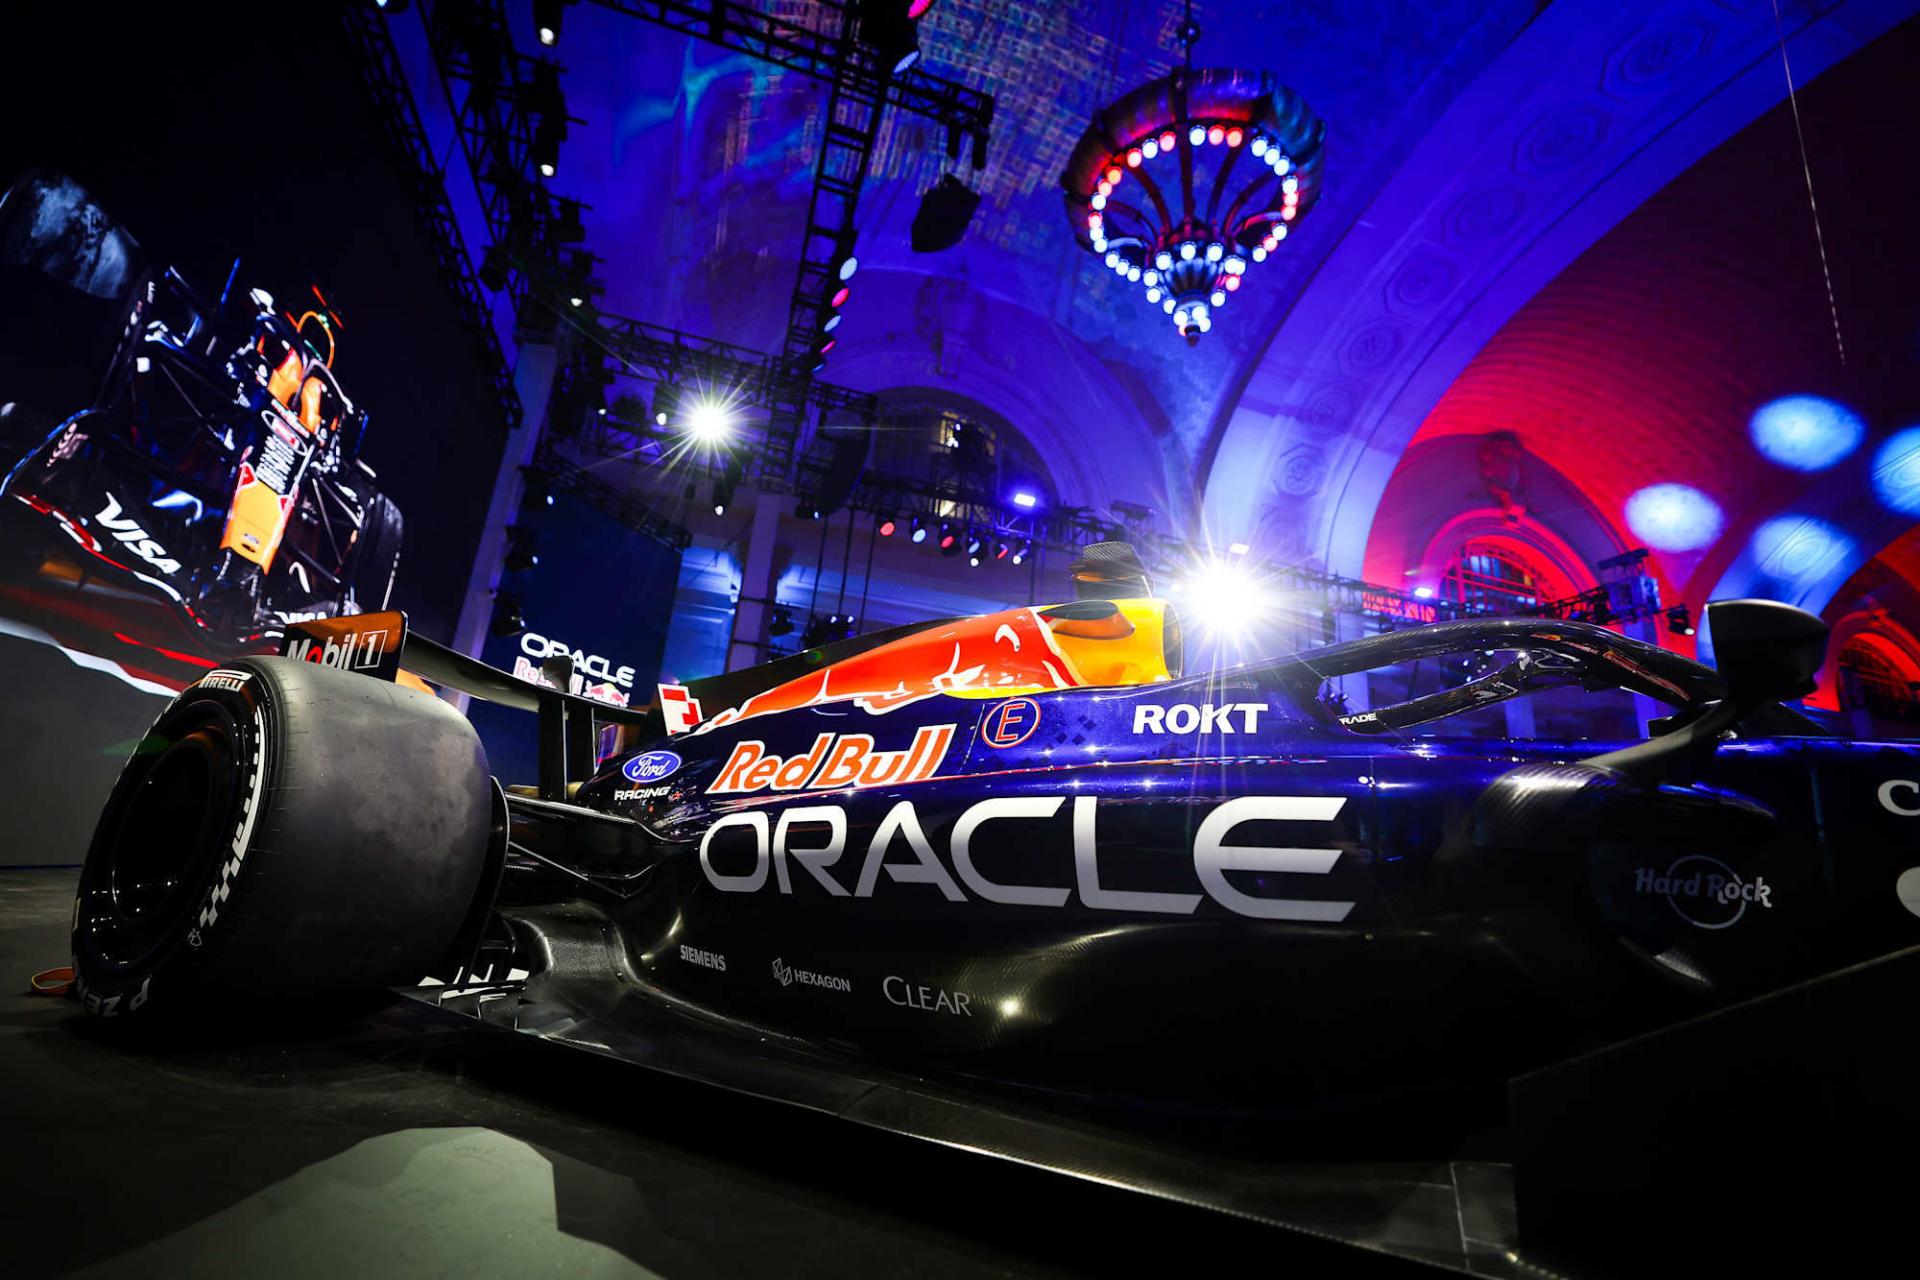
Clear wchodzi do Formuły 1 jako partner Oracle Red Bull Racing

Wybór Formuły 1 odpowiada zmianom w strukturze jej publiczności. Według danych F1 globalna baza fanów osiągnęła w 2025 r. 827 mln osób, co oznacza wzrost o 12 proc. rok do roku i o 63 proc. względem 2018 r. 43 proc. fanów ma mniej niż 35 lat, a udział kobiet wzrósł do 42 proc., wobec 37 proc. w 2018 r. W 2025 r. aż 57 proc. nowych fanów F1 stanowiły osoby poniżej 35. roku życia.  

Rosną także znaczenie i zasięg kanałów cyfrowych. Łączna liczba obserwujących Formułę 1 w mediach społecznościowych wynosiła w 2025 r. 106 mln, wobec 18 mln w 2018 r.   To właśnie połączenie sportu, treści cyfrowych i społeczności internetowych jest istotne z punktu widzenia marek FMCG, które chcą docierać do młodszych grup konsumentów.

Działania P&G wpisują się w skalę biznesu koncernu. W roku fiskalnym 2026 jego sprzedaż netto wyniosła 87,0 mld dolarów, o 3 proc. więcej niż rok wcześniej. Sprzedaż organiczna segmentu Beauty wzrosła w tym okresie w średnim jednocyfrowym tempie, a cały region Azji i Pacyfiku odpowiadał za 7 proc. sprzedaży P&G, podobnie jak Chiny kontynentalne.  

L’Oréal łączy beauty ze sportem

Podobny kierunek obrał L’Oréal Groupe. Koncern zawarł strategiczne partnerstwo z Paris Saint-Germain, które potrwa do 2028 r. Jest to pierwsza współpraca grupy z klubem piłkarskim. Jej częścią jest marka Vichy Laboratoires, która została oficjalnym partnerem PSG w zakresie pielęgnacji skóry i włosów męskiej pierwszej drużyny.  

Produkty Vichy – obejmujące m.in. pielęgnację skóry, ochronę przeciwsłoneczną i produkty do włosów – będą dostępne na terenie PSG Campus oraz Parc des Princes. Partnerstwo ma również komponent badawczo-rozwojowy. Zespoły naukowe Vichy i PSG mają prowadzić badania obserwacyjne dotyczące zdrowia skóry, skóry głowy, dobrostanu oraz wydolności sportowej. Wyniki mają być wykorzystywane także w komunikacji edukacyjnej.

Dla Vichy jest to sposób na połączenie pozycji marki dermokosmetycznej z obszarem profesjonalnego sportu. Według PSG marka jest rekomendowana przez ponad 80 tys. dermatologów na świecie.  

image

P&G zostaje Oficjalnym Partnerem Tour de France do 2028 roku

Drugim kierunkiem ekspansji L’Oréal jest rynek wydarzeń muzycznych i rozrywki na żywo. Grupa została wyłącznym partnerem beauty Plénitude Arena w Paryżu, wcześniej funkcjonującej jako Paris La Défense Arena. Umowa została zawarta na dwa lata z możliwością odnowienia. Obiekt może pomieścić do 45 tys. osób i jest określany przez L’Oréal jako największa hala widowiskowa w Europie.  

W ramach współpracy grupa ma tworzyć w arenie przestrzenie beauty oraz Beauty Bary, dzięki którym konsumenci będą mogli zetknąć się z markami L’Oréal podczas koncertów i innych wydarzeń. Partnerstwo obejmuje portfolio 40 międzynarodowych marek grupy.  

Marketing jako narzędzie wzrostu kategorii

Oba przypadki pokazują przesunięcie aktywności koncernów kosmetycznych poza klasyczne kanały komunikacji – reklamę, drogerie, perfumerie czy platformy e-commerce. Sport i wydarzenia na żywo są wykorzystywane jako środowiska, w których marki mogą łączyć ekspozycję, doświadczenie konsumenckie, content cyfrowy oraz sprzedaż.

Skala L’Oréal pokazuje znaczenie tego kierunku dla największego gracza globalnego rynku beauty. W 2025 r. grupa osiągnęła 44,05 mld euro sprzedaży, zwiększając ją o 4 proc. like-for-like. E-commerce odpowiadał za ponad 30 proc. sprzedaży, a sprzedaż kategorii pielęgnacji włosów stanowiła 18 proc. przychodów grupy, pielęgnacji skóry 37 proc., makijażu 19 proc., a zapachów 15 proc.  

image

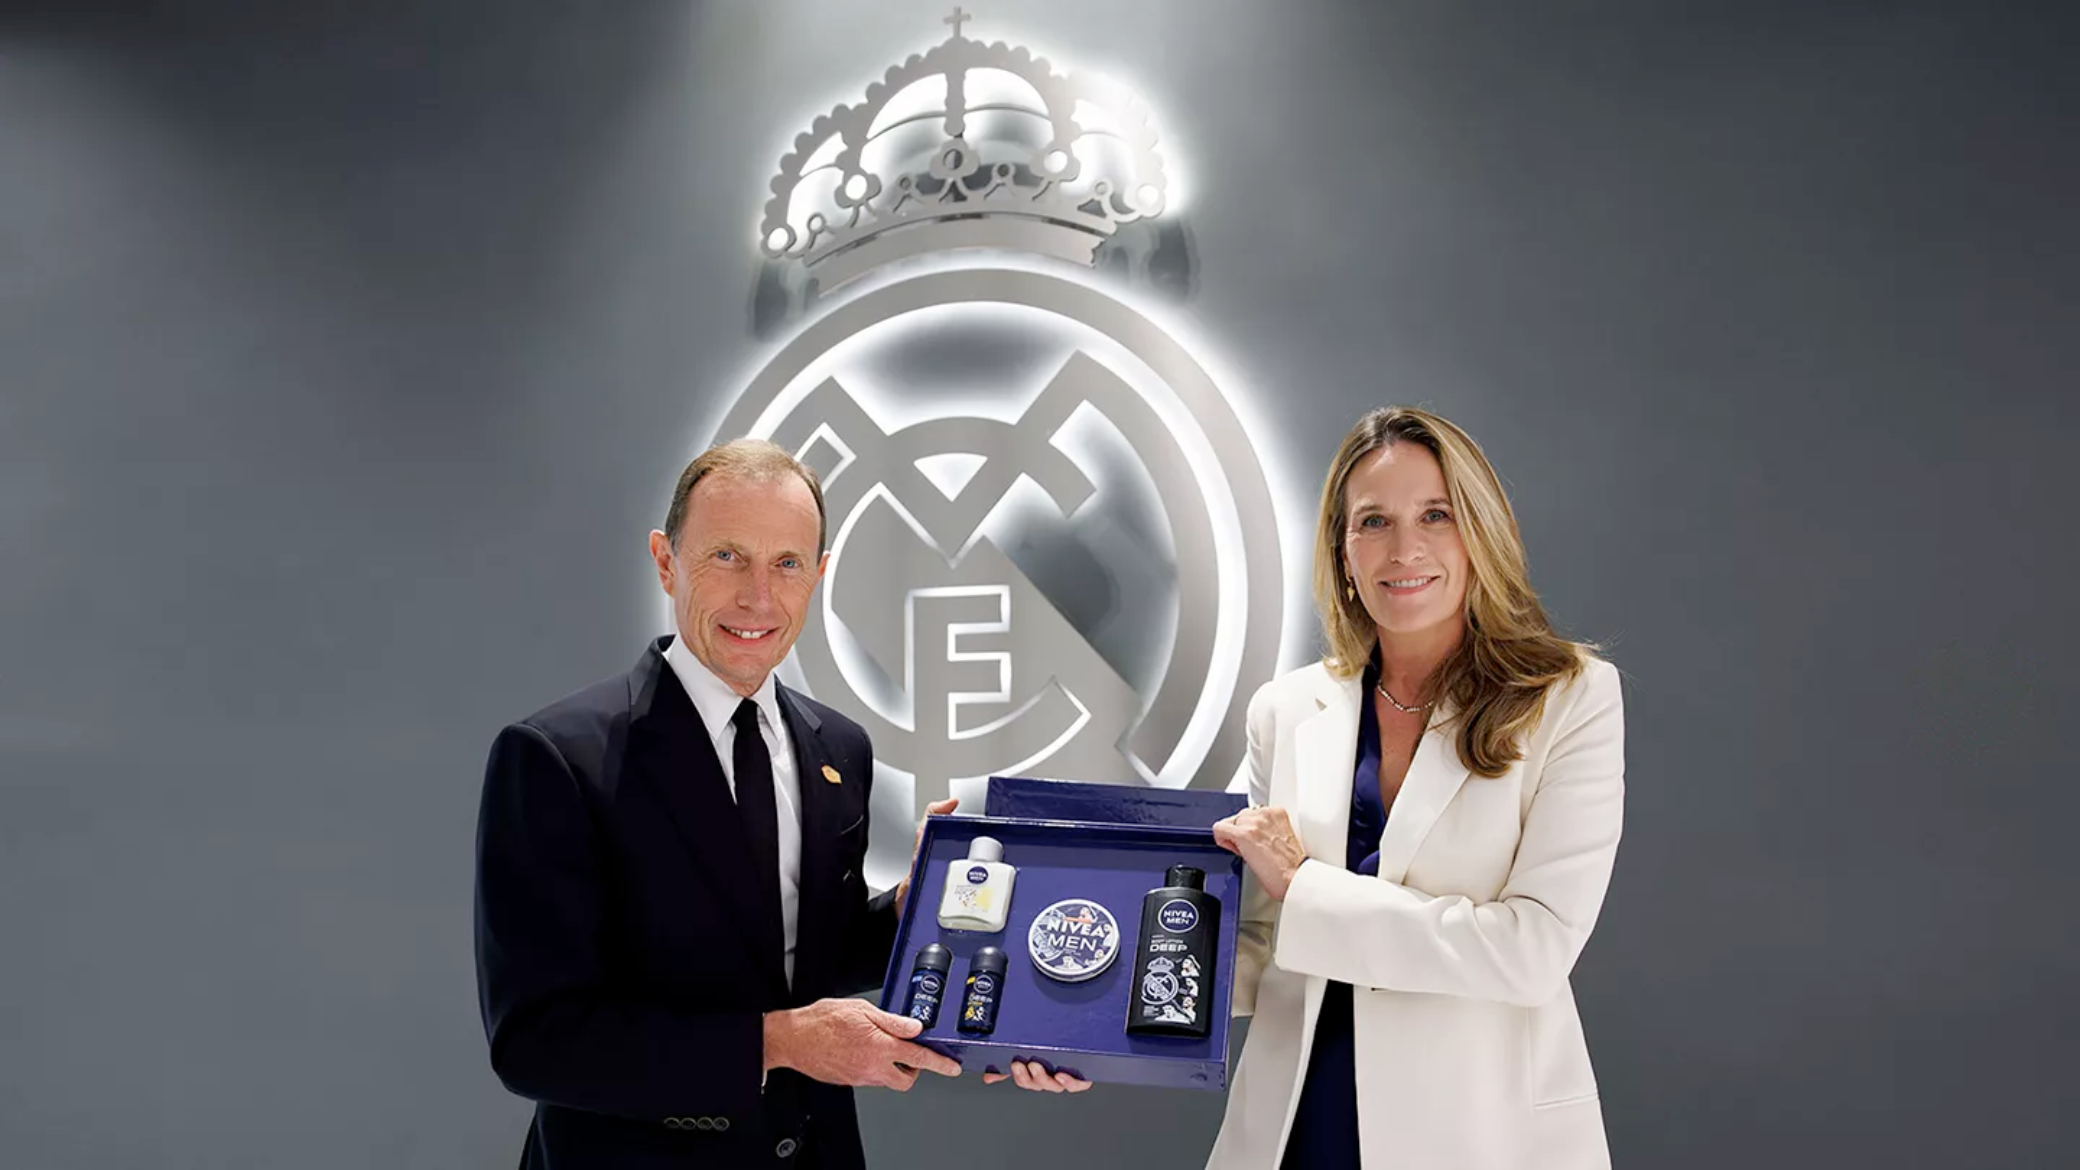
Nivea Men i Real Madrid przedłużają współpracę do 2030 roku

W przypadku obu koncernów sport nie jest więc wyłącznie narzędziem wizerunkowym. P&G wprost wskazuje na możliwość wspierania wzrostu kategorii i współpracy z detalistami, natomiast L’Oréal wykorzystuje partnerstwa do demonstracji produktów, badań, aktywacji fanów i tworzenia doświadczeń zakupowych. Granica między marketingiem, rozrywką, sprzedażą detaliczną i doświadczeniem marki staje się coraz mniej wyraźna, a globalne firmy beauty wykorzystują rosnące społeczności sportowe i kulturalne do budowania kontaktu z konsumentami poza tradycyjnym środowiskiem kosmetycznym.

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
09.10.2026 20:01
Korniki jako źródło chitozanu. Polski naukowiec chce wykorzystać leśne szkodniki w kosmetyce
Chitozan to polimer.Kaboompics

Korniki i inne owady odławiane w polskich lasach mogą stać się źródłem chityny, a następnie chitozanu wykorzystywanego m.in. w kosmetykach, medycynie i opakowaniach. Naukowiec z Akademii Górniczo-Hutniczej w Krakowie opracowuje technologię pozyskiwania biopolimeru z owadów, które obecnie traktowane są jako odpad. Projekt otrzymał wsparcie Narodowego Centrum Nauki, a AGH dokonała już zgłoszenia patentowego.

Chityna jest jednym z najpowszechniej występujących biopolimerów w przyrodzie. Wykorzystuje się ją do produkcji chitozanu – materiału o właściwościach, które pozwalają zastosować go m.in. w kosmetyce, medycynie, rolnictwie czy produkcji materiałów opakowaniowych.

Obecnie podstawowym źródłem chityny są pancerze skorupiaków, przede wszystkim krewetek i krabów. Surowiec ten powstaje jako produkt uboczny przetwórstwa owoców morza. Produkcja chitozanu koncentruje się przede wszystkim w Azji, m.in. w Chinach, Indiach i Tajlandii, a także w Ameryce Południowej. Europa, ze względu na mniejszą skalę przetwórstwa skorupiaków, pozostaje w dużej mierze zależna od importu.

Alternatywne, lokalne źródło surowca mogłoby więc ograniczyć zależność od azjatyckich dostawców. Jednym z potencjalnych rozwiązań jest wykorzystanie owadów odławianych w ramach ochrony lasów.

image

Chitozan w kosmetykach – czy czeka go sukces na miarę kwasu hialuronowego?

Pomysł rozwija Eugeniusz Świstun z Akademii Górniczo-Hutniczej w Krakowie. Badacz wykorzystuje owady zbierane przez leśników w pułapkach feromonowych. Zamiast kierować je do utylizacji, odzyskuje z nich chitynę, a następnie przekształca ją w chitozan.

Skala dostępnej biomasy może być znacząca. Jak wynika z szacunków badacza opartych na badaniach terenowych, w pojedynczej pułapce feromonowej może zgromadzić się nawet 1,5 kg owadów. Przy założeniu powierzchni 10 tys. ha lasu i dwóch pułapek na hektar oznaczałoby to około 30 ton odłowionych owadów.

Kosmetyki jednym z zastosowań

Projekt ma znaczenie również dla przemysłu kosmetycznego. Chitozan jest wykorzystywany jako składnik formulacji kosmetycznych ze względu na swoje właściwości filmotwórcze, a także możliwość zastosowania w produktach do pielęgnacji skóry i włosów. Biopolimer może być również wykorzystywany w materiałach stosowanych przy opatrywaniu ran, maściach czy innych rozwiązaniach biomedycznych.

W przypadku technologii opracowywanej przez AGH potencjalną zaletą jest wykorzystanie lokalnego odpadu biologicznego. Surowcem nie byłyby hodowane specjalnie w tym celu owady, lecz szkodniki już odławiane w ramach ochrony lasów.

Badaniom poddawanych jest pięć gatunków owadów: kornik drukarz, chrabąszcz majowy, rytownik pospolity, brudnica mniszka oraz kornik ostrozębny. Ich pancerze zawierają chitynę, którą można następnie przetworzyć do postaci chitozanu.

Technologia obejmuje kilka etapów. Wysuszone owady są mielone, a następnie z materiału usuwane są białka i minerały. Kolejny etap polega na przekształceniu chityny w rozpuszczalny chitozan oraz jego dekoloryzacji.

Badacz zoptymalizował proces m.in. poprzez obniżenie temperatury reakcji do poniżej 70°C oraz ograniczenie zużycia odczynników. Ma to zmniejszać zapotrzebowanie na energię i koszty procesu, co może mieć znaczenie dla jego późniejszej skalowalności przemysłowej.

Od laboratorium do półtechniki

Projekt znajduje się jednak nadal na etapie badań. Na podstawie analiz laboratoryjnych Świstun chce wytypować jeden najbardziej perspektywiczny gatunek, który zostanie wykorzystany w dalszym rozwoju technologii.

Kolejnym krokiem ma być przejście do skali półtechnicznej, czyli etapu pośredniego pomiędzy eksperymentem laboratoryjnym a pełną produkcją przemysłową. W tym celu naukowiec rozpoczął współpracę z zewnętrzną firmą.

Istotnym elementem komercjalizacji technologii jest również ochrona własności intelektualnej. Akademia Górniczo-Hutnicza dokonała już zgłoszenia patentowego w Urzędzie Patentowym RP, dotyczącego pozyskiwania chityny i chitozanu ze szkodników leśnych.

Jeżeli dalsze testy potwierdzą możliwość efektywnego pozyskiwania surowca na większą skalę, technologia mogłaby stworzyć nowe zastosowanie dla biomasy, która obecnie jest odpadem z gospodarki leśnej. Z punktu widzenia przemysłu kosmetycznego oznaczałoby to potencjalnie pojawienie się europejskiego, a w przyszłości także polskiego źródła chitozanu – surowca obecnie pozyskiwanego przede wszystkim z odpadów przemysłu skorupiaków.

ZOBACZ KOMENTARZE (0)
10. październik 2026 18:07