
StoryEditor
Handel
26.01.2024 15:00

Dobrze zarządzany biznes musi analizować każdy centymetr półki. Jak producenci kosmetyków powinni pracować z handlem?

Rynek kosmetyczny w Polsce jest nasycony i bardzo konkurencyjny. Sieci handlowe dyktują na nim warunki i decydują, co konsumenci znajdą na sklepowych półkach / fot. Shutterstock

Postawienie konsumenta w centrum uwagi oraz dostępność produktów to kluczowe warunki, od których powinno się rozpocząć myślenie o budowaniu strategii sprzedażowych, asortymentowych i marketingowych dla marek kosmetycznych na wymagającym, konkurencyjnym i stale zmieniającym się rynku. Eksperci, których zapytaliśmy o opinię są zgodni: powodzenie w realizacji tych strategii nie będzie możliwe, jeśli producenci i handel nie będą działać wspólnie i analizować ścieżek zakupowych konsumentów.

Nowe modele sprzedaży kosmetyków wymuszają na całej branży beauty nowe podejście do budowania asortymentu, zarządzania zapasami, komunikowania się z partnerami handlowymi i z konsumentami. To wymaga stworzenia strategii dla firmy, marki i produktów. Na jakich podstawach budowanie strategii powinno się opierać?

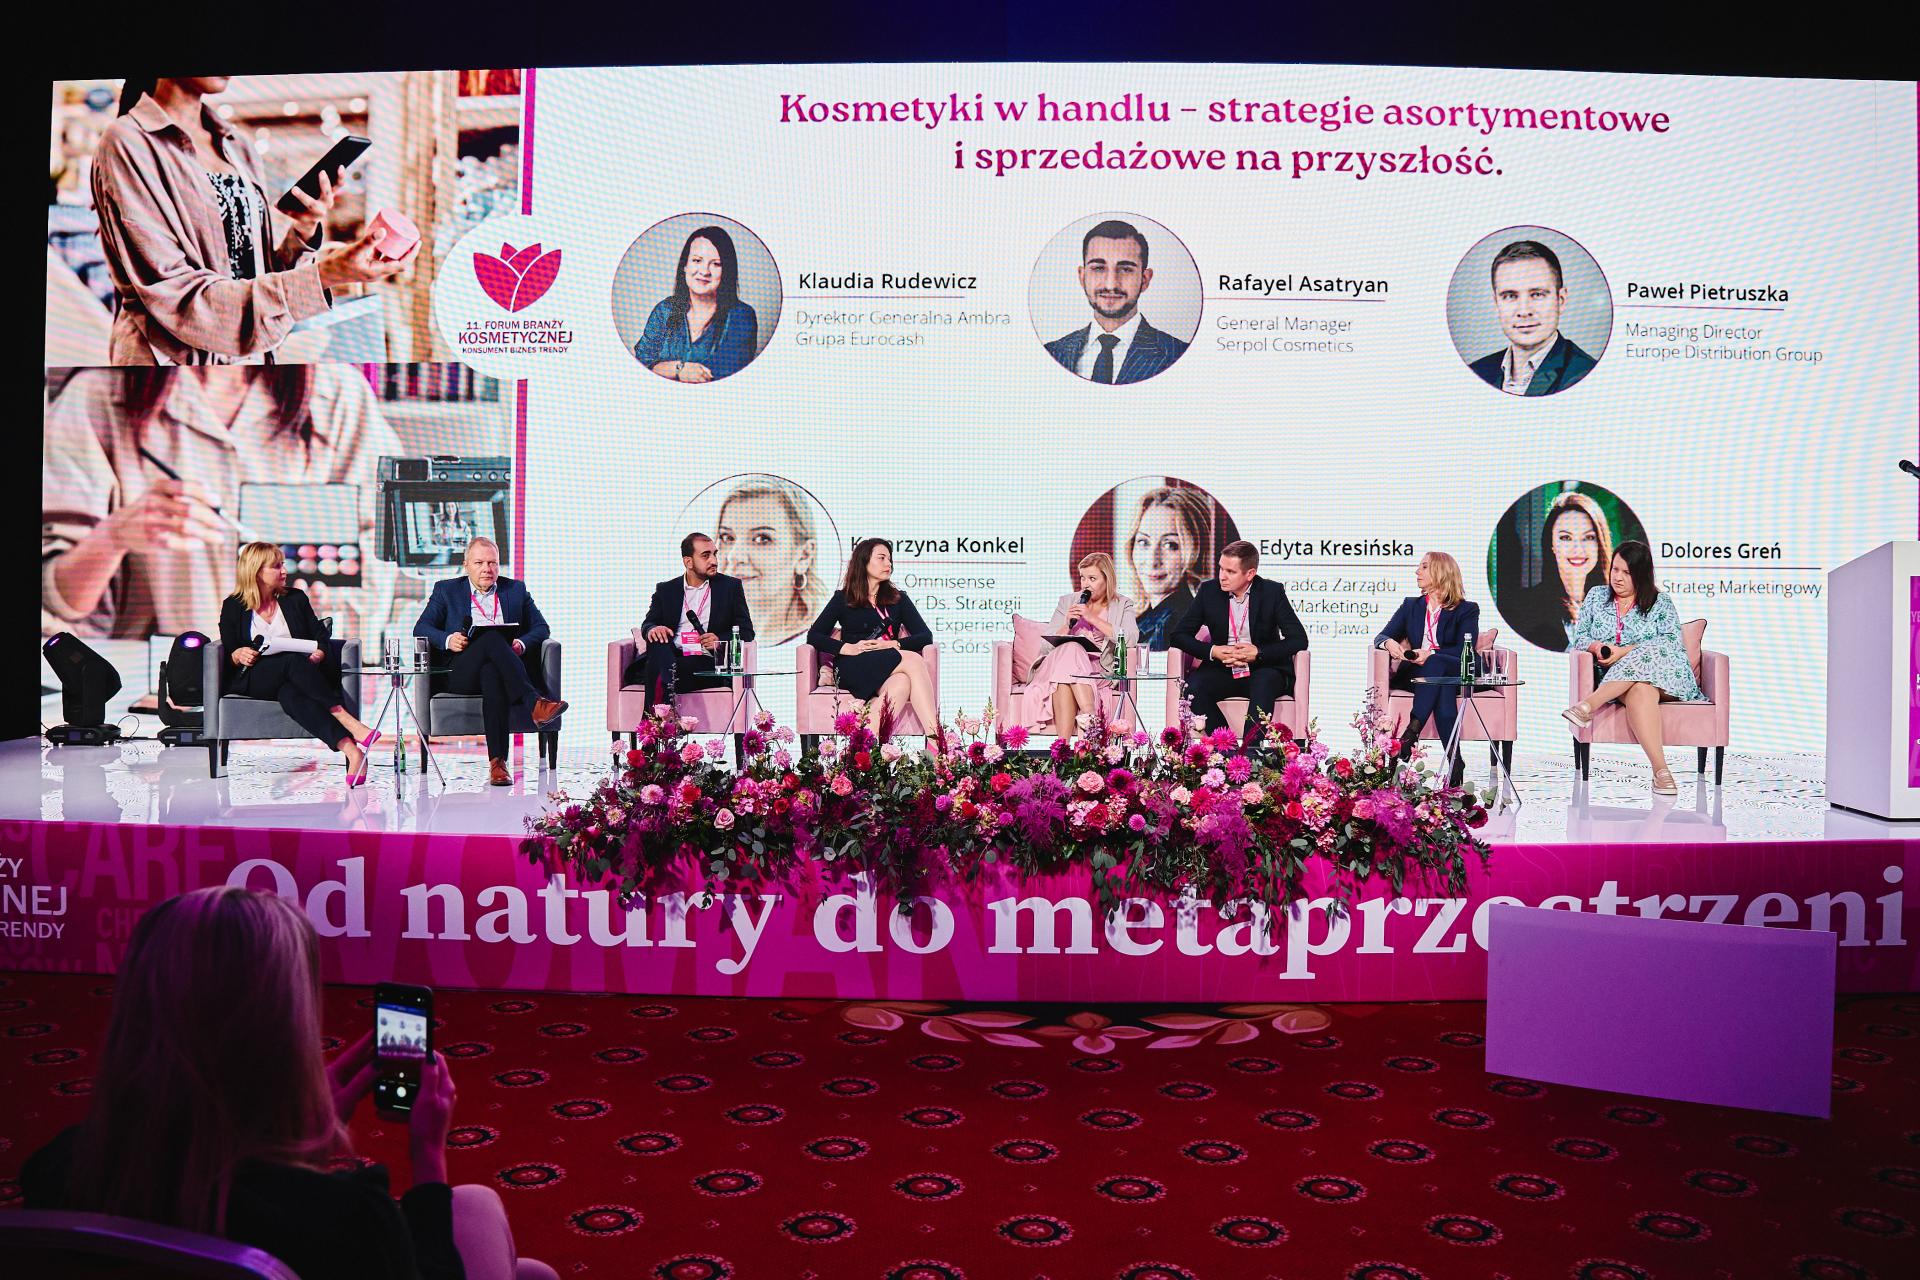
– Zdrowy biznes musi zarabiać. Strategia to jest droga do tego celu. Tylko pozostaje pytanie, którędy ona wiedzie. Czy zawsze przez zwiększanie skali działania? Zapominamy, że droga do celu powinna wieść przez serce konsumenta. Nie jest dziś sztuką wyprodukować. Pytanie, czy konsument widzi w tym wartość, czy nam za to zapłaci, czy nas wybierze – mówiła Dolores Greń, strateg marketingowy podczas debaty "Kosmetyki w handlu – strategie asortymentowe i sprzedażowe na przyszłość" prowadzonej na Forum Branży Kosmetycznej 2023 – biznesowej konferencji organizowanej przez Wiadomości Kosmetyczne.

Czego nie powinniśmy zakładać budując strategie sprzedażowe i marketingowe? – Na pewno nie powinniśmy zakładać, że konsument będzie wkładał jakikolwiek dodatkowy wysiłek w to, aby znaleźć produkt – odpowiedziała Katarzyna Konkel, CEO Omnisense, dyrektor ds. Strategii Customer Experience w Schwitzke Górski. – Dostępność jest kluczowa. Bardzo istotne jest, żeby producenci i retailerzy budowali wspólną optykę skupioną na konsumencie. Konsument Nivei może być równocześnie konsumentem Ziai, a wszystko zależy od sytuacji zakupowej, w której się znajduje.

Misje konsumenckie to są bardzo kręte ścieżki i bardzo mocno powiązane z konkretnymi przestrzeniami sprzedażowymi, e-commerce‘owymi albo fizycznymi. Musimy być tego świadomi, że w pewnych kontekstach, przestrzeniach, np. w dyskontach, w hipermarketach, konsument nie będzie eksplorował, tylko będzie szedł swoją prostą ścieżką. Przestrzenią do eksploracji są monobrandowe oraz premium beauty przestrzenie, w których dajemy konsumentom całe spektrum doświadczeń. Nie możemy zakładać, że na podstawie danych historycznych, zagregowanych danych ilościowych pozbawionych kontekstu, dobrze zaplanujemy asortyment i dobrze poukładamy relacje między producentem a retailerem – podkreśliła.

Co się opłaca sieciom handlowym a co nie?

Rynek kosmetyczny jest nasycony i bardzo konkurencyjny. Wpływa na niego sytuacja gospodarcza, która przekłada się na większą wstrzemięźliwość w zakupach. Czy w takim otoczeniu możliwe jest eksperymentowanie, zabawa asortymentem, czy przeważa twarda kalkulacja – co się opłaca a co nie?

– Dobrze zarządzany biznes musi analizować każdy centymetr półki – pod względem wolumenów sprzedaży, zyskowności, przy coraz niższych marżach i bardzo dużej konkurencyjności. Oprócz tego, że musimy patrzeć na dane również musimy analizować, czy to co stawiamy na półce jest atrakcyjne dla konsumenta – jak on realizuje wspomniane misje zakupowe, po co przychodzi do naszej drogerii.

W asortymencie nie może być nudy. Wykorzystujemy więc każdą okazję do tego, by powiększać atrakcyjność naszej sieci w oczach konsumenta a zarazem – bezdyskusyjnie – powiększać nasze zyski. Wszelkie poszukiwane przez konsumentów innowacyjne produkty muszą znaleźć się w naszej ofercie. Jednocześnie dajemy sobie przestrzeń na wdrażanie produktów, które są niszowe, mniej znanych producentów, ale dobrze rokują na przyszłość – to jest ten moment eksperymentu. Przeważa jednak twarda kalkulacja – co nam się opłaca i gdzie mamy zysk – przyznała Edyta Kresińska, doradca zarządu ds. marketingu w Drogeriach Jawa
image
Debata "Kosmetyki w handlu – strategie asortymentowe i sprzedażowe na przyszłość" podczas 11. Forum Branży Kosmetycznej. Uczestnicy od lewej: Katarzyna Bochner, redaktor naczelna portalu wiadomoscikosmetyczne.pl; Łukasz Barbacki, Barbacki Consulting (moderatorzy); Rafayel Asatryan, general manager, Serpol Cosmetics; Dolores Greń, strateg marketingowy; Katarzyna Konkel, CEO Omnisense, dyrektor ds. strategii customer experience w Schwitzke Górski; Paweł Pietruszka, managing director, Europe Distribution Group; Edyta Kresińska, doradca zarządu ds. marketingu, Drogerie Jawa; Klaudia Rudewicz, dyrektor generalna, Ambra, Grupa Eurocash
Shootit Photography

Klaudia Rudewicz, dyrektor generalna firmy Ambra działającej w grupie Eurocash i będącej organizatorem m.in. partnerskiej sieci Drogerie Koliber, podkreśliła, że rynek niezależny nadal stanowi bardzo duży udział w całym rynku chemii, higieny i kosmetyków w Polsce, a w szczególności w sprzedaży produktów brandowych.

– To oznacza, że we współpracy z producentami jesteśmy jednym z najlepszych kanałów, w którym można robić dystrybucję, wprowadzać nowości i rozwijać swój asortyment. Co jest dla nas ważne? Nie ma dziś dobrego hurtownika, który nie jest dobrym detalistą. Dzisiaj wszystkie rozmowy zaczynamy od tego, co Twój produkt może zaoferować w detalu konsumentowi, czym produkt może się wyróżnić, czy ma jakieś uzasadnienie versus konkurencja – a ta jest bardzo duża szczególnie w kategoriach kosmetycznych.

Istotna jest dla nas uczciwość w biznesie i rzetelność we współpracy – rola producenta nie kończy się na wyprodukowaniu i sprzedaży hurtowej, ale również rolą producenta jest wsparcie sprzedaży detalicznej i zaadresowanie faktycznie zmieniających się potrzeb konsumentów. Ważne są działania, które naprawdę wspierają rynek niezależny. Istotne są również dla nas aspekty środowiskowe, zdrowie i wellbeing, czyli rosnące trendy, które widzimy i których nie możemy wykluczać w walce o rosnącą sprzedaż – zaznaczyła Klaudia Rudewicz.

Odnosząc się do tego, że Ambra rozwija także kategorie chemiczno-higieniczno-kosmetyczne w sklepach spożywczych, podkreśliła również, że konsument kupujący te same kategorie, ale w różnych kanałach sprzedaży, ma różne potrzeby. Inaczej dokonuje wyborów konsument kupujący kosmetyki w drogerii, inaczej – kupujący w sklepach spożywczych albo w przemysłowych. – Rynek jest bardzo konkurencyjny, co powoduje, że producenci muszą bardzo konkretnie adresować swój produkt i wiedzieć, z którym dystrybutorem lub siecią współpracować i która najlepiej odnajduje się w ich produktach – dodała.

Edyta Kresińska przyznała, że wprowadzanie nowości czy niszowych marek stało się mniej ryzykowne odkąd sieć Drogerie Jawa ma własny e-sklep i możliwości testowania ich w kanale e-commerce. – To daje szanse na śmiałe, niskokosztowe wdrażanie nowości. Te, które odnoszą sukces w e-sklepie alokujemy w drogeriach stacjonarnych – zaznaczyła.

Marki własne sieci handlowych coraz silniejsze, ale ciągle jest miejsce dla dobrych brandów

Rafayel Asatrian, dyrektor generalny Serpol-Cosmetics potwierdził, że rynek kosmetyczny nie należy dziś do producentów, a do handlu. Widać to także po rosnącej sile marek własnych. – Retailerzy już mają przewagę nad producentami, bo rządzi handlem ten, kto ma półkę i dystrybucję. To oni rozdają karty. Jednak nie stawiałbym hipotezy, że marki własne i brandy producentów stoją w opozycji i wykluczają się. Uważam, że jest to oferta kompleksowa, uzupełniająca się. Konsument ma wybór – jeśli ma emocjonalny związek z danym brandem, wybierze markę producenta, natomiast sieć handlowa proponuje mu znacznie tańszy, ale wcale nie gorszy jakościowo produkt – podkreślił.

Marki własne są dziś bardzo ważnym elementem rynku kosmetycznego. Ich udział zależy od danej kategorii i od danego kraju. W markach własnych prym wiodą Hiszpania, Portugalia, Szwajcaria, Belgia. Tam udział marek własnych w całej branży sięga 50 proc., ale jest bardzo zróżnicowany per kategoria, w niektórych udział marek własnych dochodzi nawet do 90 proc., a w niektórych to zaledwie 10 proc.

– Za wzrost udziału marek własnych w Polsce w dużej mierze odpowiada kanał dyskontowy – to sklepy tego typu przede wszystkim kreowały i wprowadzały marki własne, wraz z ich rozwojem na rynku polskim rósł udział marek własnych. Dziś wartościowo marki własne w branży stanowią około 20 proc., ich ilościowy udział w rynku jest znacznie większy – mówił Rafayel Asatrian.

Nie ulega wątpliwości, że dla sieci dyskontowych ich marki własne są najważniejsze i są nimi zastępowane produkty brandowe. Jednak według Pawła Pietruszki, prezesa zarządu EDG Europe Distribution Group nie oznacza to, że produkty brandowe zostaną wyparte z rynku.

– Faktycznie udział marek własnych jest wyraźnie uzależniony od kategorii. W produktach higienicznych w Polsce marki własne mają około 60-70 proc. udziałów, a w kosmetyce białej, produktach do twarzy ten udział to 6-7 proc. Trzeba więc na to patrzeć pod takim kątem, gdzie jest przestrzeń dla marki, produktu i wykorzystywać szanse. My nie narzekamy, ostatnie dwa lata są bardzo dynamiczne dla naszej firmy, rozwijamy się w tempie dwucyfrowym. Dzięki temu, że jesteśmy mniejszą organizacją możemy szybko reagować na zmieniające się warunki na rynku – mówił Paweł Pietruszka.

– Nie ma zagrożenia, że marki własne wyprą brandy. Nawet na rynkach, gdzie mają 50 proc. udziału w całej kategorii beauty istnieją przecież duże i małe brandy, ciągle pojawiają się nowe. Świetnym przykładem jest rynek niemiecki. Przez wiele lat zamknięty, hermetyczny, a w ostatnich latach jest na nim wysyp nowych brandów. Zawsze jest więc szansa na wprowadzenie marki i produktu. Trzeba być zwinnym, sprytnym, operatywnym, wykorzystywać szanse, które daje otoczenie – podsumował.

Konsument naprawdę w centrum uwagi, a nie tylko w deklaracjach marketingowych

Konsument powinien być w centrum wszystkich działań producentów kosmetyków i handlu – to powtarzano jak mantrę podczas prelekcji i wykładów tegorocznego Forum Branży Kosmetycznej. Eksperci zaznaczali jednak, że chodzi o faktyczne działania, a nie deklaracje w kampaniach czy w działaniach PR.

Według Dolores Greń branża kosmetyczna, producenci, którym zależy na budowaniu marki mają do przepracowania kilka obszarów. – Markę buduje się dekadami, tymczasem wiele firm chce mieć długofalowe wyniki, ale konsumować je dziś, tu i teraz. Konsument często pozostaje z tyłu. Firmy w rzeczywistości nie starają się o konsumenta, tylko prześcigają się w rozmaitych deklaracjach, żeby być lepszymi od konkurencji. Tylko, czy te deklaracje faktycznie klienta interesują? Czy to, co robimy, ma dla niego wartość? – pytała.

Decyzja o tym, który produkt klient wrzuci do koszyka zapada zdecydowanie wcześniej niż przy półce w sklepie. – Dlatego bardzo istotne jest, aby zrozumieć dokładnie, jak dany produkt, kategoria funkcjonuje w życiu konsumenta. Analiza praktyk – dlaczego ten klient zatrzymuje się przed daną półką, dlaczego w taki a nie inny sposób ogląda produkt – jest tak samo ważna jak aspiracyjne aspekty marketingowe dotyczące marki – przekonywała Katarzyna Konkel.

Tłumaczyła jak istotna jest dostępność produktu i analiza dystrybucji, którą buduje producent. – Są takie kategorie, których brak w dyskontach spowoduje, że po prostu zginą. Produkty z tych kategorii są elementem zakupu codziennego, rutynowego, nie generują żadnej emocji po stronie konsumenta i jeśli w tych najprostszych, rutynowych zakupach nie pojawią się, to klient nigdzie indziej po nie nie sięgnie. Trzeba więc potraktować ten obszar jako przestrzeń wspólnych trosk i dokonać wielowymiarowej analizy, czyli nie tylko patrzeć z perspektywy producenta i z perspektywy retailera, tylko zweryfikować, czy klient faktycznie dokonuje zakupu danej marki w danym miejscu i być może szukać nowych touch pointów, iść tam, gdzie ten klient jest. Absolutnie kluczowe jest to, jakie znaczenie dany produkt ma dla konsumenta – podkreśliła.


ZOBACZ KOMENTARZE (0)
StoryEditor
Drogerie
01.10.2026 15:07
Normal wchodzi do Europy Środkowo-Wschodniej. Duńska sieć otwiera pierwsze sklepy w Rumunii
Normal Retail Romania S.R.L

Duńska sieć Normal rozpoczęła ekspansję w Europie Środkowo-Wschodniej. Jej pierwszym rynkiem w regionie została Rumunia, gdzie 30 września otwarto sklep w Mega Mall w Bukareszcie. Kolejny punkt, w Shopping City Timișoara, ruszy 2 października. Oba sklepy oferują około 3500 produktów, w tym kosmetyki, artykuły pielęgnacyjne oraz produkty z kategorii Korean i Japanese beauty.

Rumunia jest 14. europejskim rynkiem, na którym działa Normal. Duńska sieć rozwija format łączący sprzedaż kosmetyków i produktów codziennego użytku z formułą tzw. treasure hunt. Klientki i klienci przechodzą przez zmieniający się asortyment, w którym obok produktów znanych marek pojawiają się nowości i produkty trudniej dostępne w tradycyjnych kanałach sprzedaży.

Pierwszy rumuński sklep został otwarty 30 września w centrum handlowym Mega Mall w Bukareszcie. Lokal zajmuje 311 mkw. GLA, a jego oferta obejmuje około 3500 produktów. 2 października sieć uruchomi drugi punkt w Shopping City Timișoara. Ten sklep ma 445 mkw. GLA, również oferując około 3500 produktów.

Kosmetyki częścią konceptu „everything store”

Normal nie pozycjonuje się wyłącznie jako sieć kosmetyczna. W sklepach znajduje się szeroki wybór produktów do pielęgnacji, kosmetyków, artykułów gospodarstwa domowego, produktów spożywczych oraz artykułów codziennego użytku. Istotną częścią oferty pozostają jednak produkty beauty, w tym kosmetyki popularnych marek oraz produkty wpisujące się w trendy Korean i Japanese beauty.

Model biznesowy opiera się na częstej rotacji asortymentu i odkrywaniu kolejnych produktów podczas wizyty. Koncept określany przez sieć jako „treasure hunt” ma powodować, że sklep nie jest postrzegany wyłącznie jako miejsce realizacji konkretnej listy zakupowej.

image

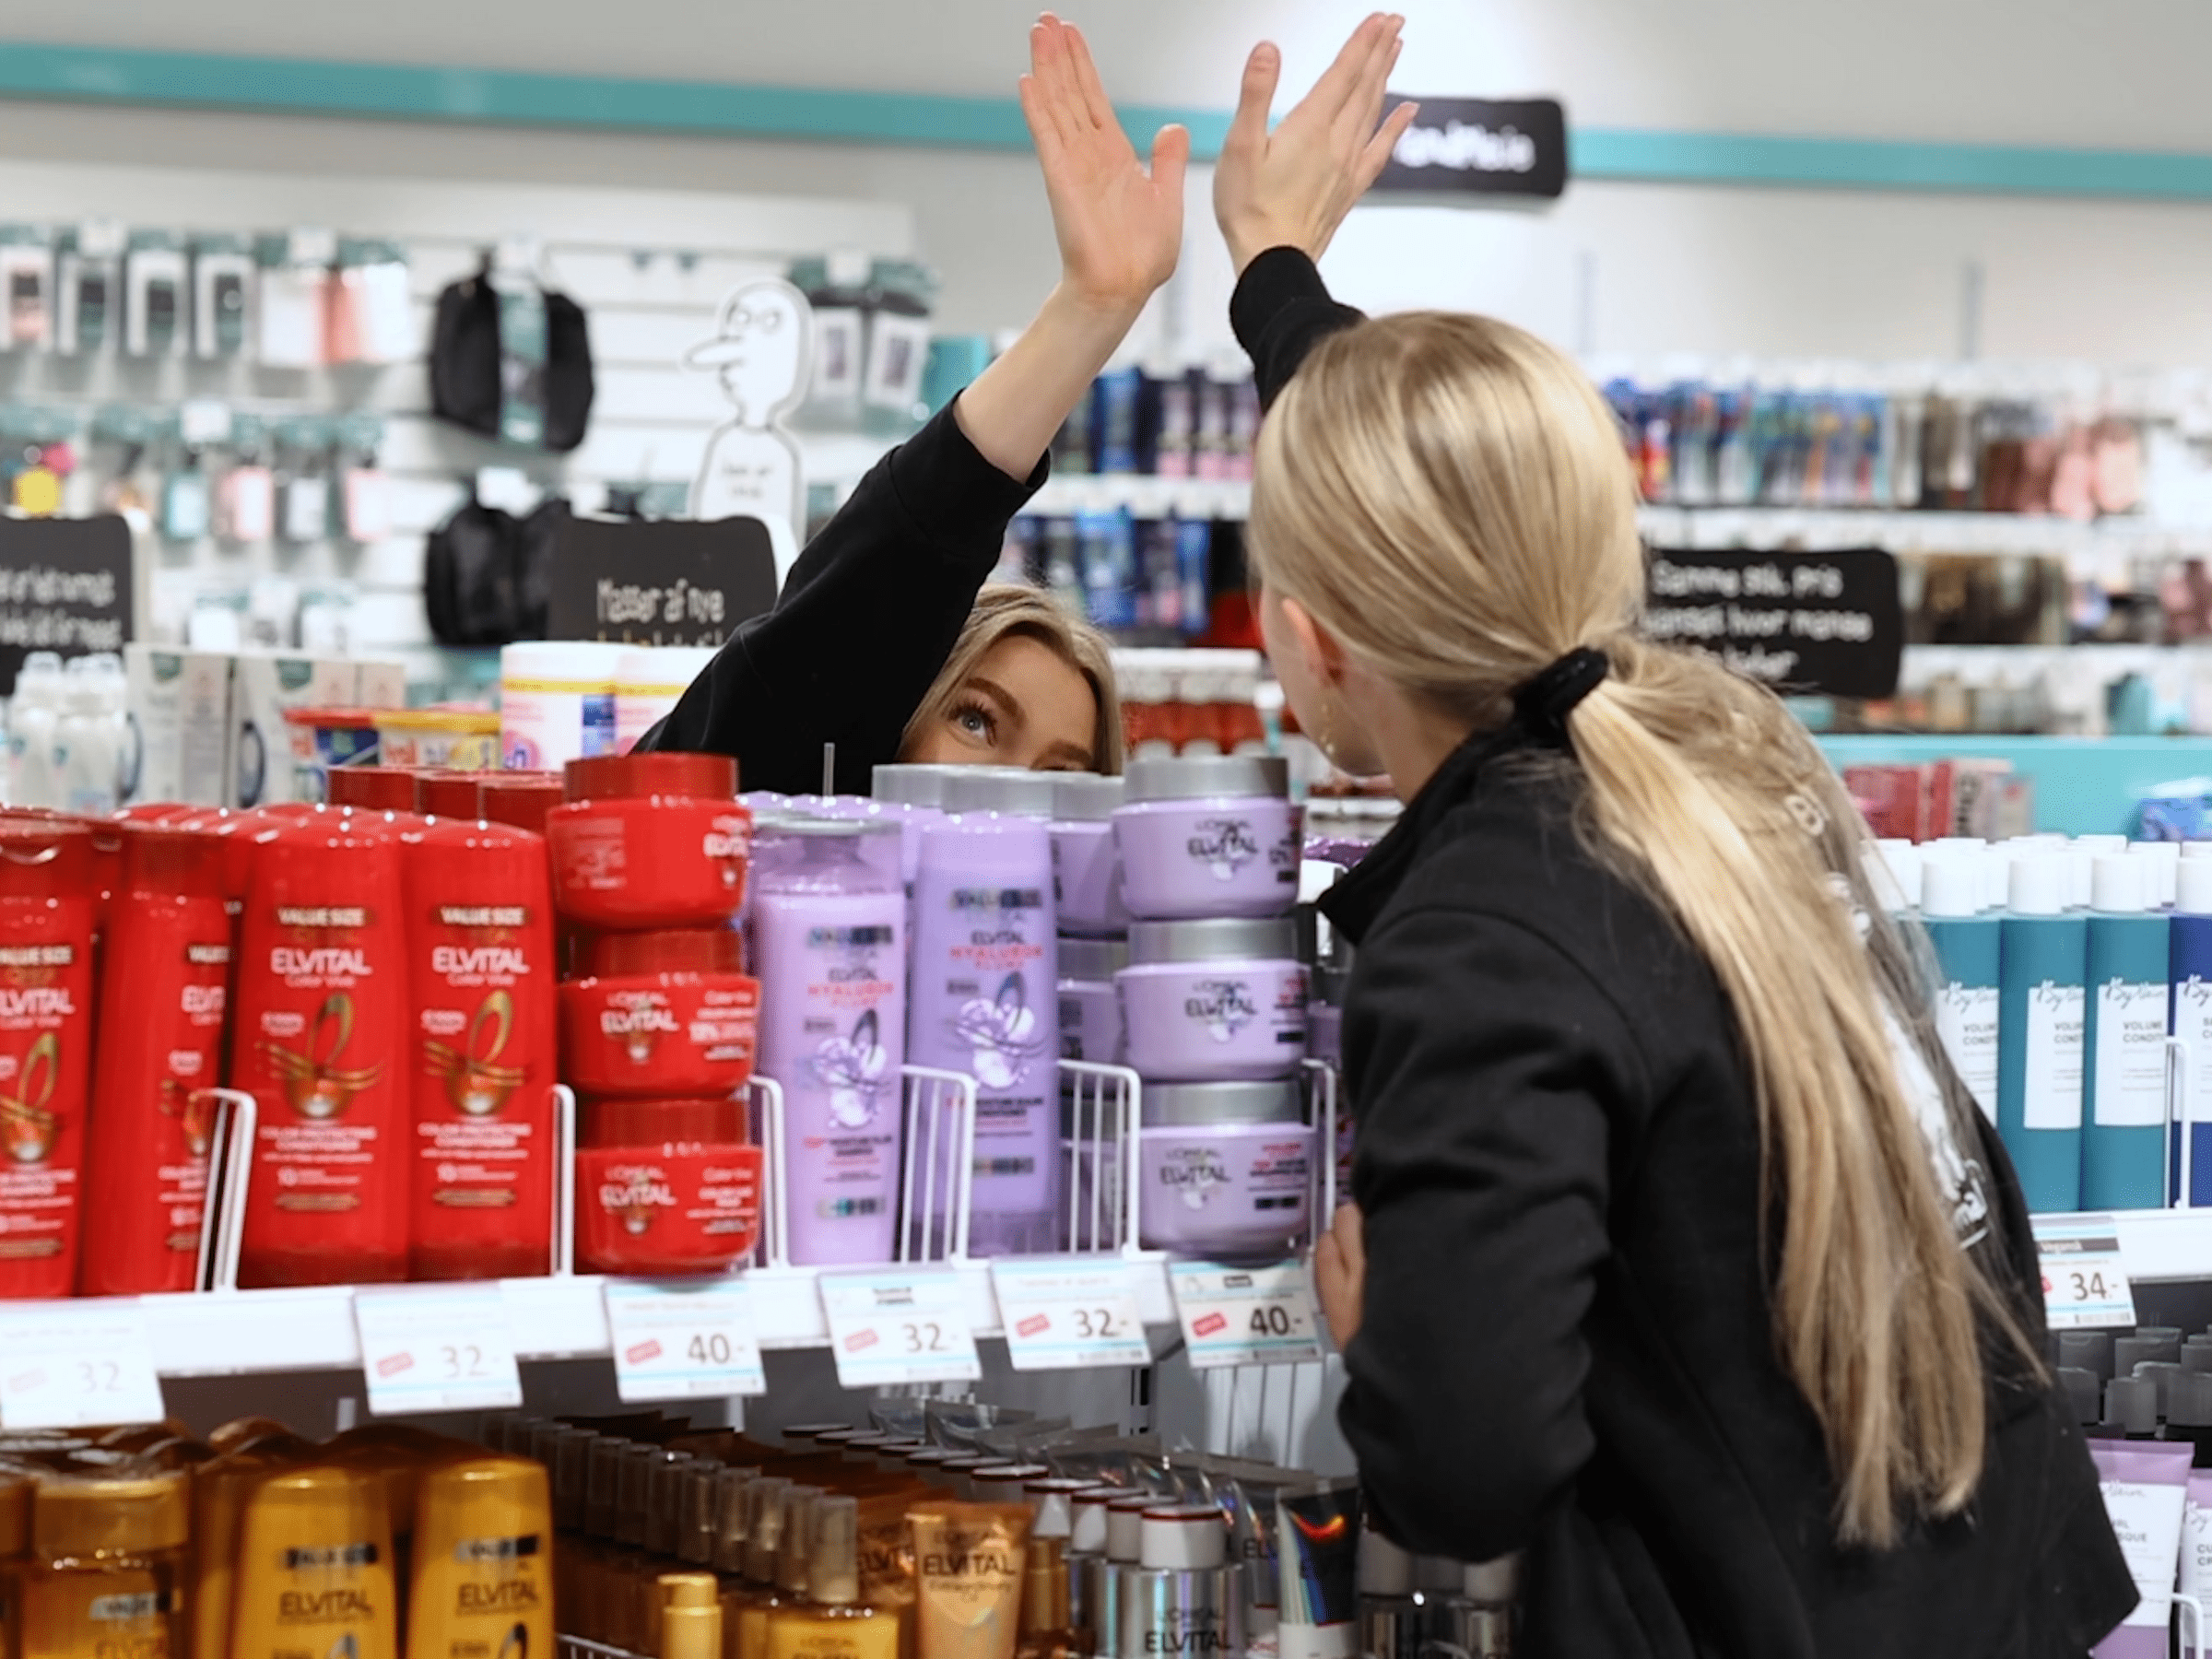
Nowy gracz na polskim rynku drogeryjnym? Duński Normal może rzucić wyzwanie gigantom.

Z perspektywy rynku kosmetycznego istotne jest połączenie produktów beauty z innymi kategoriami FMCG. Około 3500 SKU w każdym z nowych sklepów oznacza możliwość eksponowania kosmetyków w otoczeniu produktów spożywczych i artykułów codziennego użytku, a nie wyłącznie w klasycznym środowisku drogerii.

Wybór pierwszych lokalizacji w Rumunii również wpisuje się w strategię rozwoju sieci. Mega Mall w Bukareszcie dysponuje ponad 75 900 mkw. GLA i ponad 200 sklepami. Centrum znajduje się w zasięgu około 1 mln potencjalnych klientów w promieniu 30 minut jazdy samochodem. Shopping City Timișoara ma z kolei 57 000 mkw. GLA, a jego strefa oddziaływania obejmuje około 350 tys. mieszkańców.

NEPI Rockcastle partnerem ekspansji

Za rozwój Normal w rumuńskich centrach handlowych odpowiada w ramach współpracy właściciel obiektów – NEPI Rockcastle. Spółka deklaruje, że partnerstwo z duńską siecią ma być elementem szerszej strategii wprowadzania nowych konceptów handlowych na rynki Europy Środkowo-Wschodniej.

– Normal jest wiodącym detalistą w niszowym segmencie artykułów codziennego użytku i pielęgnacji osobistej w Danii oraz najszybciej rozwijającym się sklepem typu „everything store” tej kategorii – podkreśla Ramona Marusac, Regional Head of Leasing w NEPI Rockcastle. Jak dodaje, spółka poszukuje nowych europejskich marek, które mogą wzbogacać ofertę jej centrów handlowych.

Wejście Normal do Rumunii jest pierwszym etapem współpracy, która może być rozwijana także na innych rynkach CEE. Dla sieci oznacza to wejście do regionu obejmującego m.in. Polskę, Czechy, Słowację, Węgry, Bułgarię i Chorwację, gdzie NEPI Rockcastle posiada i zarządza centrami handlowymi.

8 mld euro portfela nieruchomości

NEPI Rockcastle jest jednym z największych właścicieli i operatorów centrów handlowych w Europie Środkowo-Wschodniej. Wartość jej portfela inwestycyjnego wynosi około 8 mld euro, a obejmuje on 60 nieruchomości handlowych w ośmiu krajach.

Rumunia i Polska są dwoma największymi rynkami działalności spółki. W Polsce NEPI Rockcastle posiada 16 centrów handlowych, wśród nich Silesia City Center w Katowicach, Bonarka w Krakowie, Forum Gdańsk, Magnolia Park we Wrocławiu, Galeria Warmińska w Olsztynie i Karolinka w Opolu.

Rozwój Normal jest kolejnym przykładem ekspansji zagranicznych formatów handlowych, które konkurują o powierzchnię w centrach handlowych nie tylko z klasycznymi drogeriami, ale także z innymi konceptami oferującymi produkty kosmetyczne i codziennego użytku. Dla kategorii beauty oznacza to dalsze poszerzanie liczby kanałów, w których mogą być sprzedawane produkty kosmetyczne – również poza tradycyjnym modelem drogerii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

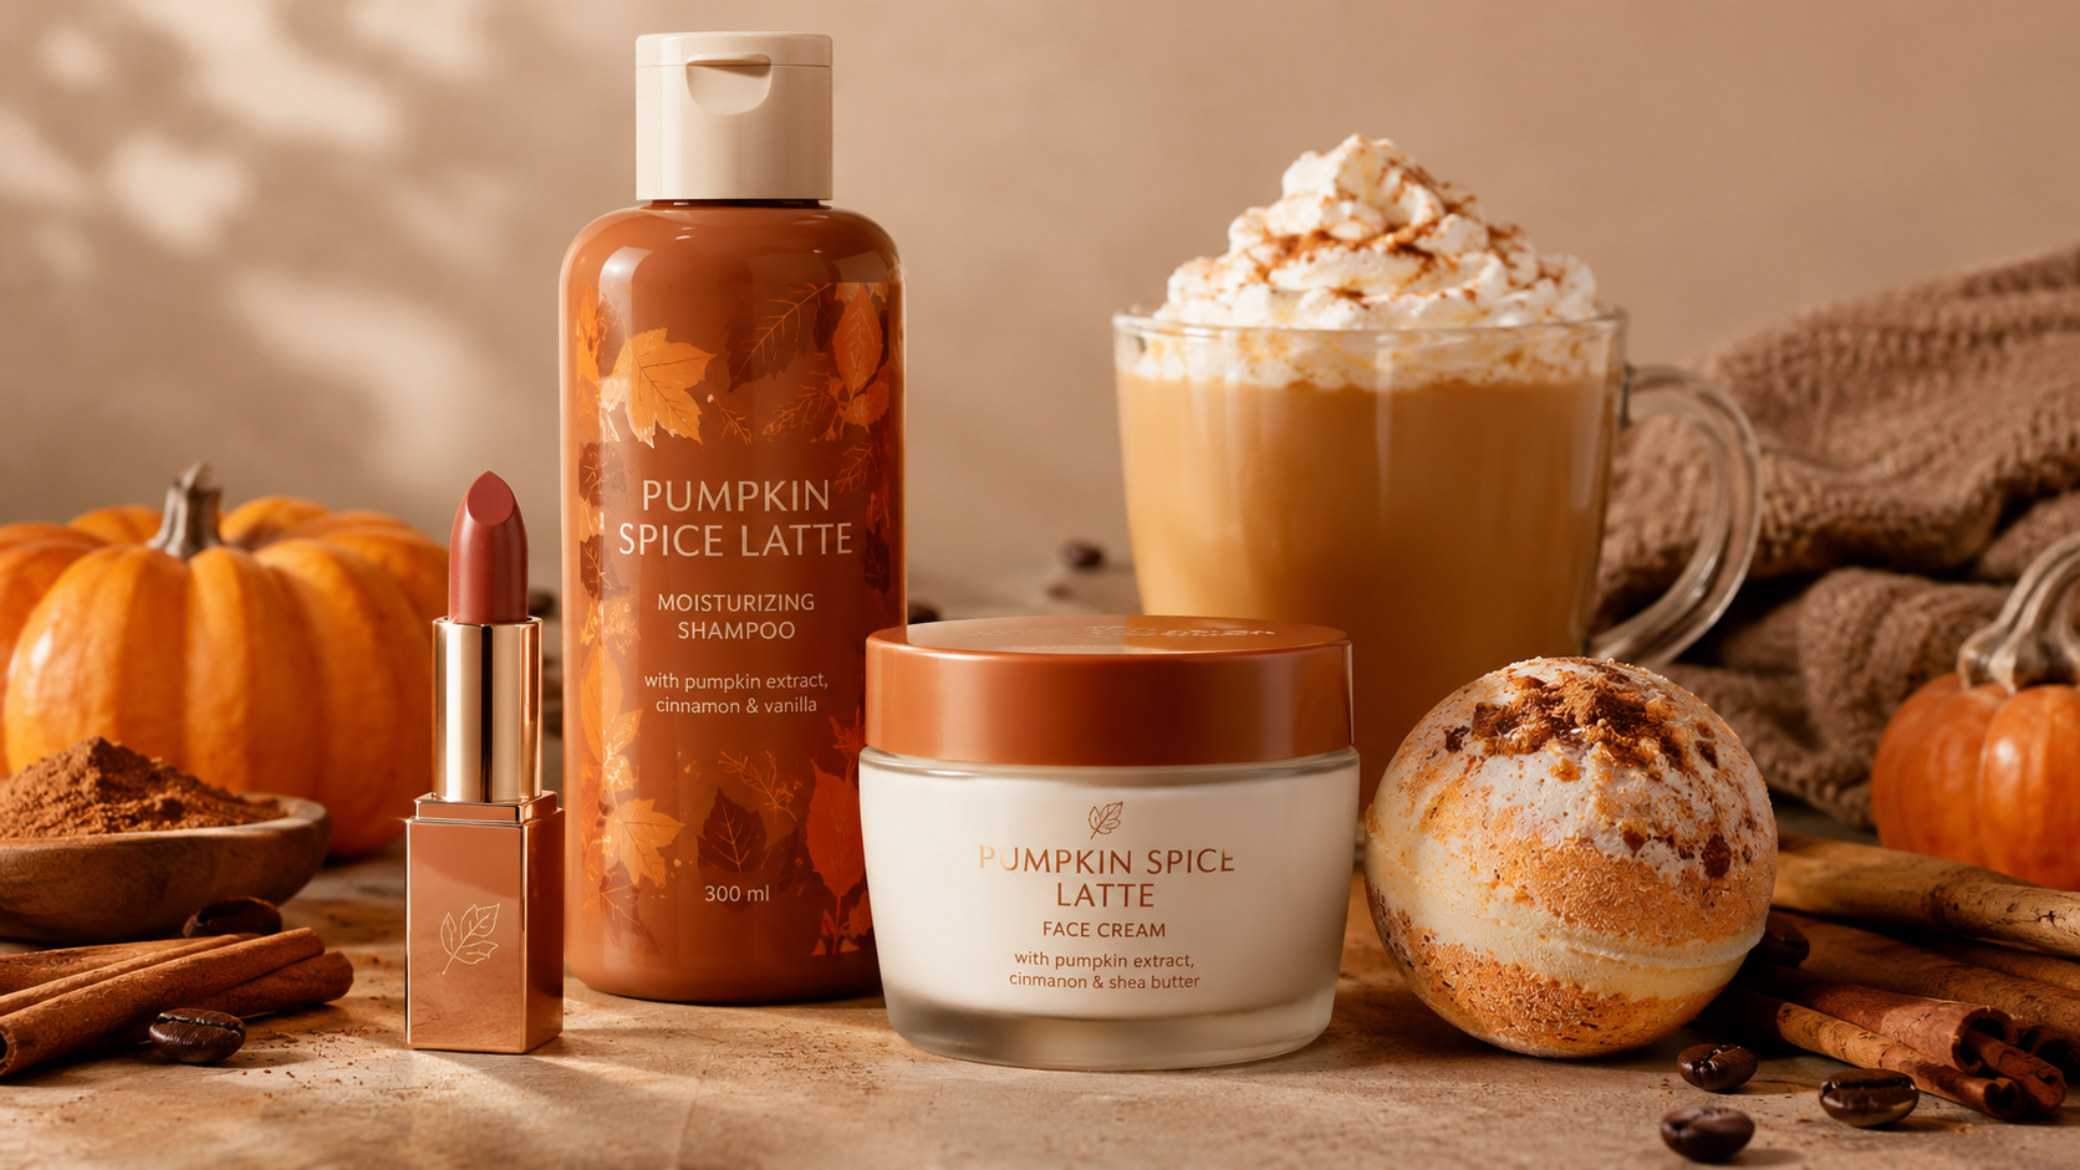
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
02. październik 2026 07:38