
StoryEditor
Rynek i trendy
12.07.2019 00:00

Pięć modeli handlu detalicznego, które przetrwają rewolucję

Dynamiczne zmiany zachodzące w handlu na skutek ewoluujących zwyczajów zakupowych konsumentów i nowych rozwiązań technologicznych są poważnym wyzwaniem dla sieci detalicznych. W swoim najnowszym raporcie firma doradcza Bain & Company wskazuje pięć modeli biznesowych, które pozwolą odnieść sukces w nowej rzeczywistości.

Jeszcze do niedawna osiągnięcie pozycji lidera na lokalnym rynku było gwarancją sukcesu i wyższej rentowności. Jednak w obliczu silnej konkurencji ze strony takich graczy, jak Amazon, czy AliExpress, sama skala działania już nie wystarcza. Bain & Company szacuje, że tylko w USA z powodu zamian zachodzących w sektorze handlu z rynku mogą zniknąć firmy, których łączne zyski stanowią obecnie około 30 proc. zysków generowanych przez całą branżę handlu detalicznego.

- Choć wyzwań jest niemało, wielu detalistów będzie sobie w stanie z nimi poradzić, o ile zawczasu podejmą odpowiednie kroki – uważa Marc-Andre Kamel, odpowiedzialny w Bain & Company za sektor handlu i współautor raportu „The Future of Retail: Winning Models for New Era”.

W warunkach globalnej konkurencji, sieci handlowe muszą inwestować w innowacyjne rozwiązania technologiczne i analitykę danych, aby lepiej rozpoznawać oczekiwania klientów i móc im sprostać.

Obecnie największe firmy z branży detalicznej przeznaczają na rozwiązania IT zdecydowanie mniejszą część swoich przychodów niż np. Amazon. Jeżeli ten trend się utrzyma, to w ciągu pięciu lat najwięksi gracze wydadzą na rozwiązania technologiczne o około 100 mld dol. mniej niż Amazon, co jeszcze bardziej pogłębi przepaść, jaka dzieli ich od giganta Jeffa Bezosa.

W raporcie Bain & Company wskazuje pięć typów modeli biznesowych, które mają szansę przetrwać w nowej rzeczywistości:

Pierwszym z nich są tzw. ekosystemy. To model biznesowy, który zdaniem ekspertów ma największą szansę na odniesienie sukcesu. Firmy tworzące ekosystem oferują konsumentom szeroki wachlarz doświadczeń (zakupy, czaty, gry, itd.). Jednocześnie posiadają rozwiązania dla zewnętrznych dostawców towarów i usług, w tym firm zajmujących się logistyką, reklamą czy analizą danych. Jednak sam fakt bycia ekosystemem nie jest gwarancją wzrostu i rentowności. Można bowiem zostać zmarginalizowanym przez inny ekosystem – przykra lekcja, którą dostał eBay.

Kolejny model to tzw. liderzy skali. To model firmy, której udało się osiągnąć skalę zarówno w handlu offline i online. Przykładem może być Ahold Delhaize, jedna z największych grup handlu detalicznego na świecie. Jednak nie tylko wielkość jest wyznacznikiem ich sukcesu. Te sieci potrafią szybko reagować na nowe zjawiska i chętnie korzystają z innowacji technologicznych. Aby utrzymać pozycję liderów, będą nadal musiały inwestować w innowacyjność, uważnie zarządzać ruchem zarówno w Internecie jak i w sklepach stacjonarnych oraz szukać nowych źródeł przychodów.

Liderzy ceny, to kolejna kategoria podmiotów, które będą w stanie odnieść sukces na rynku. To model dyskontowy, którego celem jest oferowanie klientom najniższej ceny. Jednak prawdziwi liderzy ceny, jak Biedronka czy Lidl, potrafią stworzyć klientom doświadczenia zakupowe odbiegające od wyobrażeń o dyskoncie. Aby nadal rosnąć, będą musiały zwiększyć liczbę punktów sprzedaży, obniżać koszty zakupów i wciąż poszukiwać rozwiązań, które uatrakcyjnią ich ofertę. 

Interesująca jest czwarta kategoria wyróżniona przez ekspertów firmy Bain, czyli tzw. autostopowicze. To stosunkowo niewielkie sieci detalistów, które wyróżnia umiejętność tworzenia unikalnych produktów.  Firmy te są jednak zbyt małe by samodzielnie inwestować w logistykę, systemy IT, czy analitykę danych, dlatego współpracują z większymi graczami, posiadającymi takie kompetencje. Przykładem modelu „autostopowicza” jest Adidas, czy Levi Strauss & Co., które współpracują z Amazonem i Zalando. By nadal rosnąć, muszą doskonalić swoje kluczowe kompetencje, czyli rozwój produktu i marketing, szczególną uwagę zwracając na pozycjonowanie swoich produktów w wyszukiwarkach.

Ostatni model biznesowy, to tzw. lokalne perełki. To model firm, którym udało się zbudować silną pozycję w handlu tradycyjnym na lokalnym rynku. Aby sprostać konkurencji firm sprzedających przez Internet, powinny inwestować w zarządzanie systemem relacji z klientami i rozwiązania cyfrowe wspomagające sprzedawców.

Firmy, których modele biznesowe nie wpasowują się w powyższe typy mogą mieć trudności z przetrwaniem w nowych warunkach. Do tej kategorii z jednej strony trafiają firmy, które już z trudem radzą sobie ze zmianami zachodzącymi w handlu, a z drugiej, pionierzy innowacji, którzy na fali cyfryzacji mają środki na wdrażanie rozwiązań, ale ich model biznesowy nie generuje wystarczających zysków.


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
20.10.2026 14:22
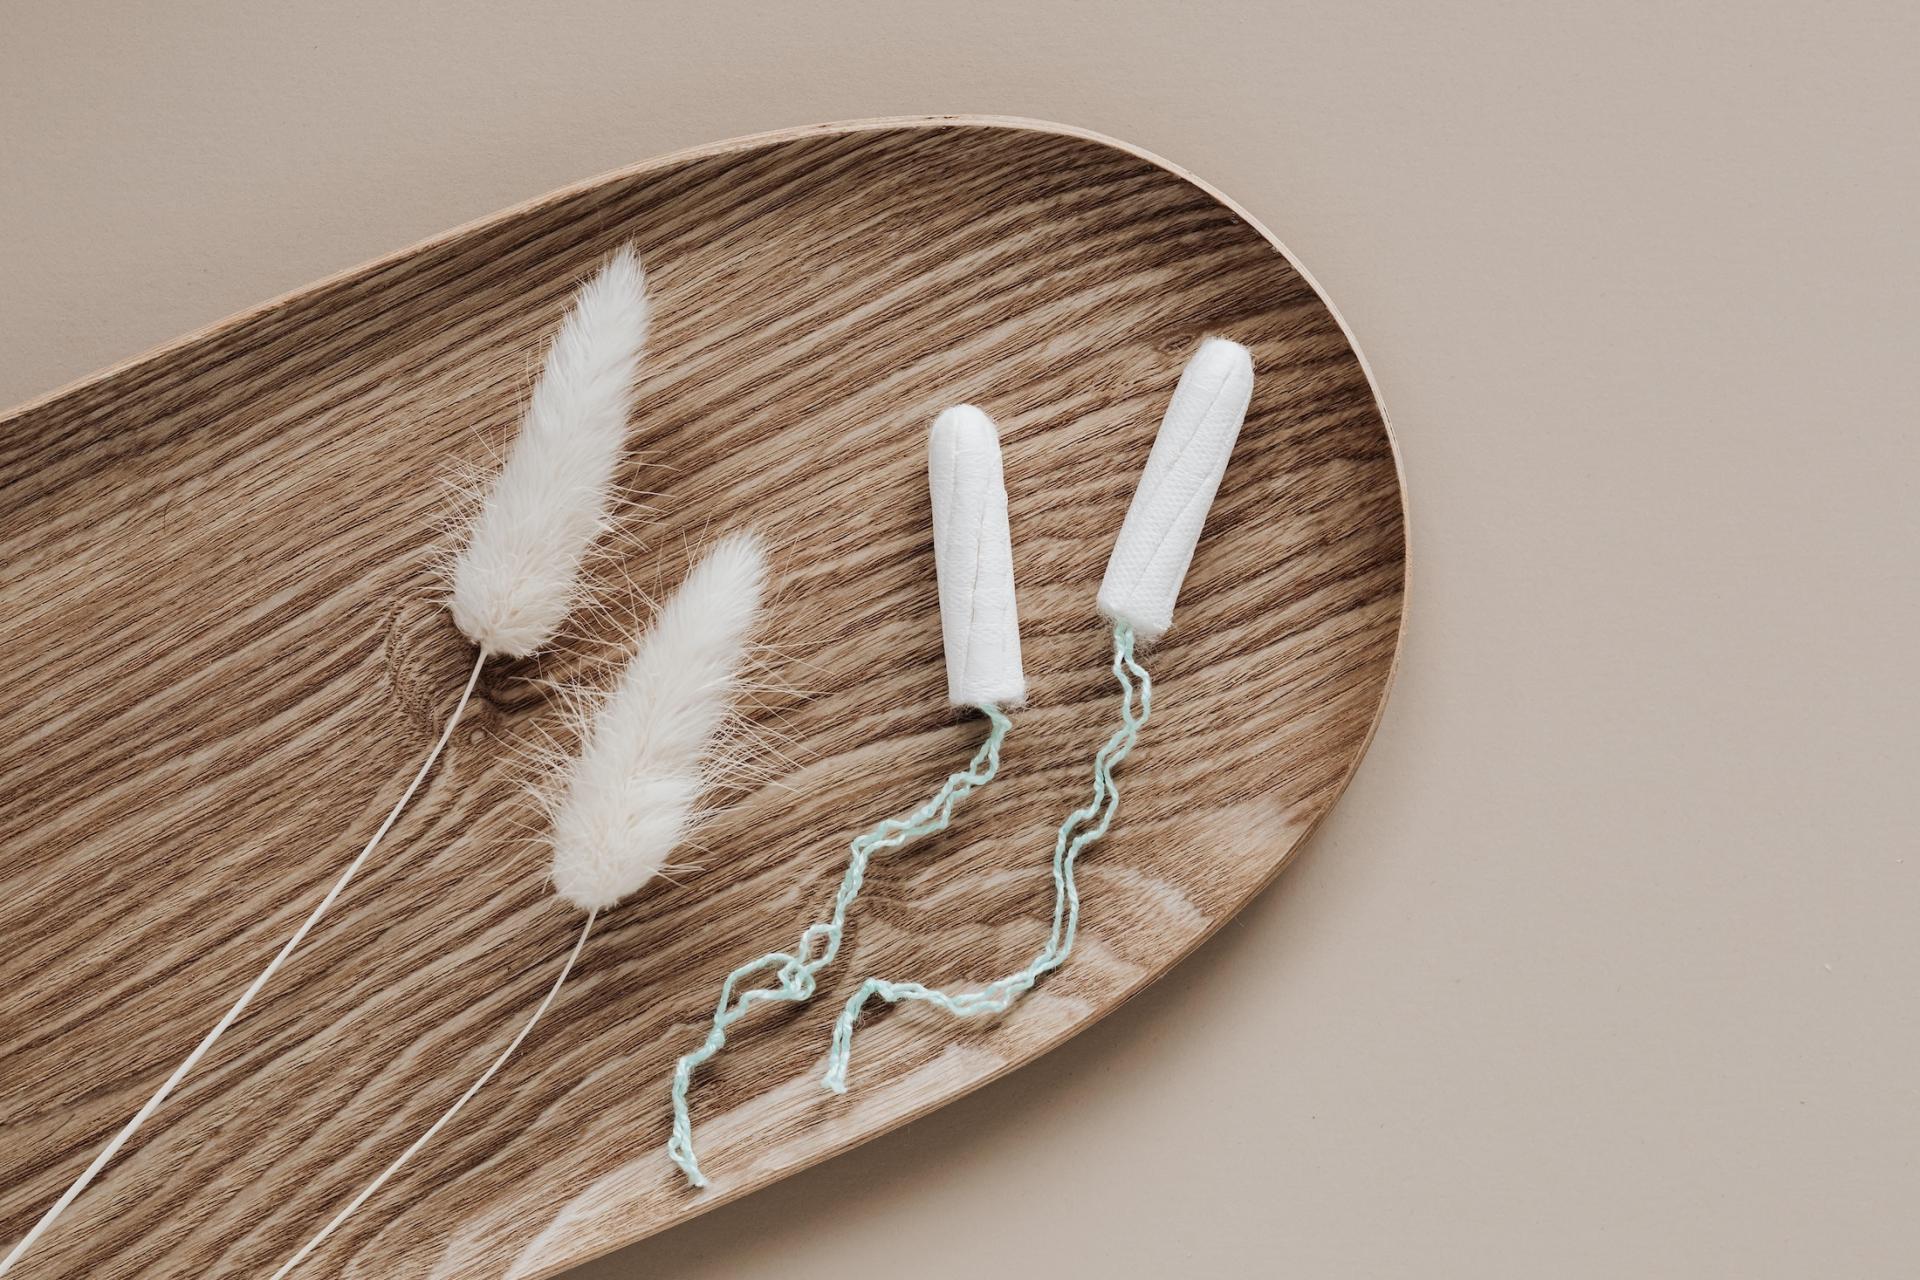
Złodzieje czy dżentelmeni? Protestujący Francuzi rozdawali demonstrantkom skradzione ze sklepów podpaski
Informacja o nietypowym, choć szarmanckim geście protestujących rozeszła się po mediach.Twitter @BrightSparkAstr i @Onseracroismoi

Podczas protestów przeciwko rosnącym kosztom życia w Montpellier mężczyźni mieli rozdawać przechodzącym kobietom podpaski, które wcześniej zostały wyniesione ze sklepów. Nagrania z nietypowej akcji szybko rozprzestrzeniły się w mediach społecznościowych. Za viralową historią kryje się jednak istotny problem ekonomiczny: we Francji z powodu braku pieniędzy 2,9 mln kobiet nie ma wystarczającego dostępu do produktów menstruacyjnych.

17 października Francja stała się miejscem masowych protestów dotyczących kosztów życia, siły nabywczej, edukacji i jakości usług publicznych. Według francuskiego Ministerstwa Spraw Wewnętrznych w demonstracjach uczestniczyło 550 tys. osób, podczas gdy organizatorzy szacowali frekwencję na 800 tys. W 110 marszach w całym kraju doszło również do starć, zniszczeń i grabieży sklepów.  

Jednym z miast, w których protesty przerodziły się w zamieszki, było Montpellier. Według lokalnych danych w demonstracji miało uczestniczyć około 17 tys. osób. W centrum miasta doszło do grabieży sklepów, m.in. supermarketu Monoprix przy Place de la Comédie. W tym właśnie kontekście w mediach społecznościowych zaczęły pojawiać się nagrania przedstawiające mężczyzn rozdających kobietom podpaski. Jedno z nagrań ma przedstawiać nawet osobę przebraną za Spider-Mana, która rozdaje produkty menstruacyjne. Jak napisała jedna z internautek, komentując wydarzenie, "rycerskość nie zginęła".

Podpaski jako symbol

Pochodzenie produktów widocznych na nagraniach nie zostało jednak niezależnie potwierdzone. Nie ma również pewności co do tożsamości osób, które je rozdawały. Część wpisów w mediach społecznościowych przedstawia wydarzenie jako spontaniczny gest pomocy kobietom znajdującym się w trudnej sytuacji ekonomicznej, inni komentujący zwracają uwagę na fakt, że produkty mogły pochodzić z ograbionych sklepów.

Sama historia zwróciła uwagę na problem tzw. ubóstwa menstruacyjnego. Według badania Ifop opublikowanego w 2025 r. 16 proc. miesiączkujących kobiet we Francji deklarowało, że z powodów finansowych nie ma wystarczającej ilości środków higienicznych dla siebie lub córki. Odpowiada to około 2,9 mln kobiet. 13 proc. badanych korzystało z produktów zastępczych, ponieważ nie mogło sobie pozwolić na odpowiednie artykuły higieniczne.  

Problem jest szczególnie interesujący z perspektywy rynku FMCG i sektora higienicznego, ponieważ produkty menstruacyjne należą do kategorii o bardzo wysokiej częstotliwości zakupów, a jednocześnie pozostają podatne na presję cenową. Dane Euromonitora pokazują, że w 2025 r. sprzedaż wartościowa kategorii higieny miesiączkowej we Francji wyniosła 430 mln euro, o 3 proc. mniej niż rok wcześniej. Sprzedaż ilościowa spadła natomiast o 1 proc., do 3,9 mln sztuk. Według analityków na wyniki wpływały przede wszystkim trudności ekonomiczne i ograniczanie wydatków przez konsumentów.  

Duży rynek, rosnąca presja cenowa

Szersza kategoria higieny kobiecej pozostaje we Francji znacznie większym rynkiem. Według danych MarketLine jej wartość w 2024 r. wyniosła 799,1 mln dolarów, a w latach 2019–2024 rosła średnio o 3,3 proc. rocznie. Wolumen sprzedaży zwiększał się w tym okresie średnio o 1,7 proc. rocznie, osiągając 86,5 mln sztuk w 2024 r.  

Same podpaski odpowiadały w 2024 r. za sprzedaż o wartości 304,36 mln euro, wynika z danych GlobalData. W latach 2019–2024 francuski rynek podpasek rósł średnio o 3,01 proc. rocznie, a w 2024 r. jego wartość zwiększyła się o 3,48 proc. w porównaniu z poprzednim rokiem.  

image

Biedronka i Bella inwestują w edukację menstruacyjną. Ponad 175 tys. uczennic z dostępem do produktów miesiączkowych

Jednocześnie presja cenowa nie dotyczy wyłącznie produktów menstruacyjnych. Cały francuski rynek tissue and hygiene osiągnął w 2025 r. wartość 5,128 mld euro, ale jego sprzedaż wartościowa zmniejszyła się o 2 proc. Euromonitor wskazuje na zmianę zachowań konsumenckich: konsumenci są bardziej wrażliwi na ceny i częściej wybierają marki własne oraz produkty z segmentu value.  

To istotny kontekst dla producentów i sieci handlowych. Kategoria produktów menstruacyjnych jest wprawdzie oparta na potrzebie podstawowej, ale konsumentki mogą zmieniać markę, format czy kanał zakupu w odpowiedzi na różnice cenowe. W 2025 r. liderem francuskiego rynku menstrual care pozostawał Procter & Gamble, z udziałem 39 proc. wartości sprzedaży detalicznej. Kolejne miejsca zajmowały Johnson & Johnson z 17 proc. oraz Essity z 15 proc.  

Viral pokazuje problem rynku

Nagrania z Montpellier są więc przede wszystkim nietypowym przykładem tego, jak produkt FMCG może stać się elementem szerszej debaty społecznej. Podpaski rozdawane na ulicach podczas zamieszek zwróciły uwagę odbiorców nie tylko ze względu na swoją nietypową formę, lecz także dlatego, że dotyczą produktu pierwszej potrzeby, którego zakup dla milionów kobiet pozostaje obciążeniem finansowym.

Jednocześnie wydarzenia z 17 października pokazują skalę wyzwań stojących przed francuskim handlem. Według francuskich źródeł w związku z zamieszkami ucierpiało około 1500 sklepów i innych przedsiębiorstw handlowych, a straty sektora szacowane są na setki milionów euro.  

image

Biedronka i Bella inwestują w edukację menstruacyjną. Ponad 175 tys. uczennic z dostępem do produktów miesiączkowych

Dla branży kosmetycznej i szerzej rozumianego rynku beauty oraz personal care to kolejny sygnał, że sytuacja ekonomiczna konsumentów coraz silniej wpływa na decyzje zakupowe. W przypadku produktów menstruacyjnych presja ta jest szczególnie widoczna: mimo że popyt wynika z podstawowej potrzeby, 2,9 mln kobiet we Francji deklaruje niedostateczny dostęp do środków higienicznych z powodów finansowych, a wartość sprzedaży kategorii menstrual care w 2025 r. spadła o 3 proc.  

Historia z Montpellier może więc pozostać w mediach społecznościowych jako osobliwy obraz protestów. Z punktu widzenia rynku jest jednak przede wszystkim kolejnym przykładem tego, jak inflacja, presja na budżety gospodarstw domowych i rosnące znaczenie marek własnych zmieniają zachowania konsumentów również w kategoriach podstawowej higieny osobistej.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
20.10.2026 08:55
96,8 proc. Polaków korzysta z aplikacji sprzedawców. Jak kupujemy kosmetyki online?
Kosmetyki online: jak kupują Polacy? Raport RTB HouseShutterstock

Kosmetyki są drugą najczęściej kupowaną online kategorią w Europie. Regularnie przez internet lub aplikacje nabywa je 44,3 proc. badanych, ale różnice między kobietami i mężczyznami są wyraźne. Raport RTB House pokazuje również, jak duże znaczenie w odkrywaniu produktów beauty mają rekomendacje influencerów i aplikacje sprzedawców.

W tym artykule przeczytasz:

  • Polacy kochają aplikacje zakupowe
  • Kobiety częściej kupują kosmetyki online
  • Zakupy pod wpływem rekomendacji i reklam

Polacy kochają aplikacje zakupowe

Polska jest liderem pod względem korzystania z aplikacji zakupowych. Jak wynika z raportu „European Shopping Trends Report 2026”, używa ich 96,8 proc. polskich respondentów, wobec 89,6 proc. średnio w badanych krajach. Aplikacje są również ważnym kanałem odkrywania nowych produktów. Wskazuje je 42 proc. badanych z Polski, podczas gdy w całej próbie odsetek ten wynosi 28 proc.

Kobiety częściej kupują kosmetyki online

Według badania RTB House produkty beauty regularnie kupuje przez internet lub aplikację 44,3 proc. respondentów w Europie. Wśród kobiet odsetek ten wynosi 57 proc., a wśród mężczyzn – 28 proc. Różnica wskazuje na potencjał rozwoju sprzedaży kosmetyków wśród męskich konsumentów.

Znaczenie w docieraniu do klientów mają również rekomendacje twórców internetowych. Wskazuje je 43,4 proc. przedstawicieli pokolenia Gen Z, ale tylko 13,2 proc. Baby Boomers. Różnice widać także między płciami. Influencerzy inspirują do zakupów 32,8 proc. kobiet i 21,8 proc. mężczyzn.

image

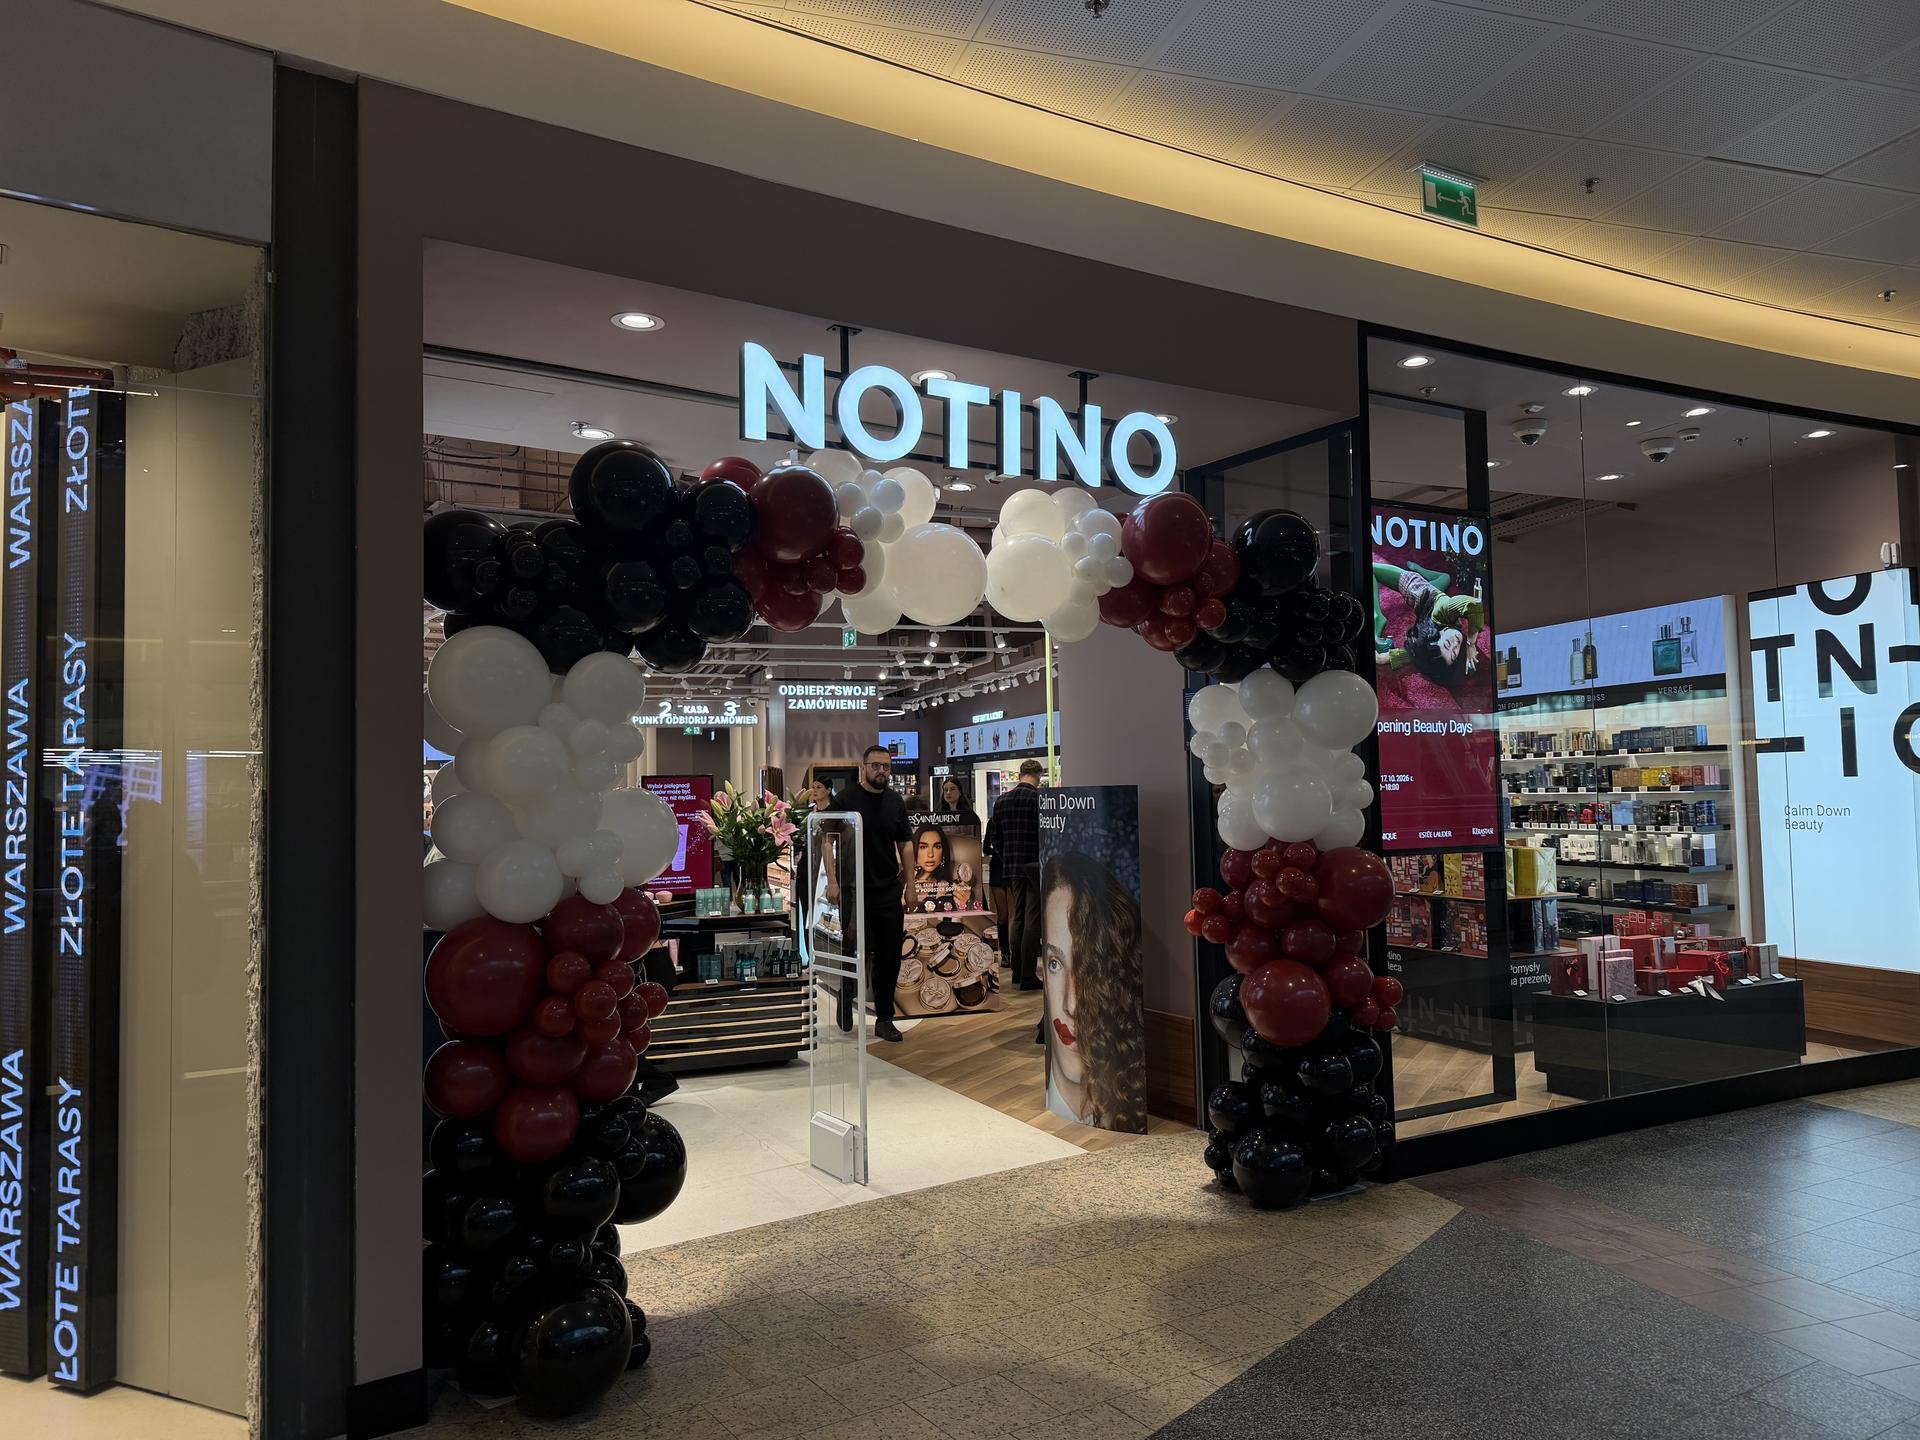
Notino zapowiada dostawy kosmetyków w dwie godziny. Nowy sklep otwarty w Warszawie

Zakupy pod wpływem rekomendacji i reklam

Polscy konsumenci chętnie odkrywają produkty w aplikacjach, a odpowiednio dopasowane rekomendacje mogą szybko przełożyć się na sprzedaż. Według Wojciecha Głowackiego, CSO i członka zarządu RTB House, 49,8 proc. polskich respondentów kupuje produkt niekonieczny natychmiast lub w ciągu kilku godzin od kontaktu z dopasowaną reklamą albo rekomendacją.

Badanie pokazuje jednocześnie, że decyzje zakupowe rzadko zapadają przy pierwszym kontakcie z ofertą. Konsumenci porównują marki, odwiedzają różne strony i wracają do zakupów na kolejnych etapach. W przypadku branży beauty skuteczna sprzedaż online wymaga więc nie tylko przyciągnięcia uwagi, ale również utrzymania zainteresowania i ułatwienia finalizacji transakcji.

Badanie przeprowadziła firma Censuswide na zlecenie RTB House między 14 maja a 9 czerwca 2026 roku. Objęło 4500 konsumentów z dziewięciu europejskich krajów, w tym 500 respondentów z Polski.


Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
20. październik 2026 14:54