
W drugim kwartale 2019 r. na działalność Henkla duży wpływ miało coraz trudniejsze otoczenie rynkowe. Przychody ze sprzedaży w ujęciu nominalnym i organicznym ukształtowały się w przybliżeniu na poziomie roku ubiegłego. Skorygowana marża EBIT, skorygowany zysk z działalności operacyjnej EBIT oraz skorygowany zysk na akcję uprzywilejowaną (EPS) były niższe niż w poprzednim roku.
W pierwszym półroczu 2019 r. odnotowana przez Henkla dynamika sprzedaży w ujęciu organicznym wykazywała nieznaczną tendencję wzrostową, natomiast marże obniżyły się – zgodnie z oczekiwaniami, po ogłoszeniu z początkiem roku zwiększenia inwestycji rozwojowych.
– Na wyniki osiągnięte w drugim kwartale wpływ miał głównie znaczny spadek popytu ze strony kluczowych sektorów, takich jak przemysł motoryzacyjny. Skutki tego spadku dotknęły w szczególności nasz segment klejów przemysłowych. Niemniej jednak sektor Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) odnotował solidne wyniki, osiągając przychody ze sprzedaży niemal na poziomie sprzed roku oraz znakomitą marżę EBIT – powiedział Hans Van Bylen, prezes zarządu firmy Henkel.
– Rozwój sektora detalicznego Beauty Care (kosmetyki) był znacznie poniżej naszych oczekiwań. Było to spowodowane między innymi niezbyt korzystną sytuacją gospodarczą na rynkach rozwiniętych, takich jak Ameryka Północna i Europa Zachodnia. W Chinach na działalność detaliczną wpływ miały bieżące korekty zapasów. Dodatkowo wzrosły ogólne koszty marketingu i sprzedaży. Natomiast sektor produktów profesjonalnych w dalszym ciągu odnotowywał dobre wyniki – skomentował Hans Van Bylen.
– W sektorze Laundry & Home Care (środków piorących i czystości) zanotowaliśmy wysoki wzrost sprzedaży w ujęciu organicznym. Pomimo zapowiedzianych inwestycji skorygowana marża EBIT utrzymała się na wysokim poziomie. Wdrożone ostatnio innowacje również przyczyniły się do osiągnięcia ogólnego dobrego wyniku w tym sektorze biznesowym - dodał.
Inwestycje w rozwój i cyfryzację
– Pomimo nienajlepszych perspektyw gospodarczych nadal będziemy realizować nasze priorytety strategiczne oraz zapowiedziane inwestycje rozwojowe. Koncentrujemy się na wzmacnianiu naszej działalności, zwiększając dalej konkurencyjność w celu zapewnienia zrównoważonego i rentownego wzrostu. Jednocześnie w naszej prognozie na cały 2019 rok uwzględniliśmy zmieniające się otoczenie gospodarcze – dodał Hans Van Bylen.
Aktualizacja prognozy na rok obrotowy 2019
W przeciwieństwie do wcześniejszych prognoz obecnie Henkel nie spodziewa się wzrostu popytu ze strony branży przemysłowej w drugiej połowie roku. Ponadto oczekuje się, że rozwój w sektorze Beauty Care (kosmetyki) będzie niższy niż wcześniej zakładano. W związku z powyższym Henkel zaktualizował prognozę wyników na rok obrotowy 2019.
Wcześniejsze prognozy Henkla przewidywały wzrost przychodów ze sprzedaży w ujęciu organicznym na poziomie 2–4 proc. dla całej Grupy i wszystkich trzech sektorów biznesowych. Obecnie Henkel przewiduje dla Grupy wzrost przychodów ze sprzedaży w ujęciu organicznym na poziomie 0−2 proc. W wypadku sektora Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) spodziewana jest dynamika sprzedaży w ujęciu organicznym pomiędzy - 1 proc. a 1 proc. Dla sektora Beauty Care (kosmetyki) Henkel prognozuje zmianę wielkości przychodów ze sprzedaży w ujęciu organicznym pomiędzy -2 proc. a 0 proc. W sektorze Laundry & Home Care (środki piorące i czystości) wzrost w ujęciu organicznym jest nadal przewidywany w przedziale 2 do 4 proc.
Henkel podtrzymuje prognozę skorygowanej rentowności sprzedaży na poziomie Grupy w przedziale 16–17 proc. W wypadku skorygowanego zysku na akcję uprzywilejowaną (EPS) Henkel przewiduje obecnie, przy założeniu stałego kursu wymiany, procentowy spadek na poziomie jednocyfrowym – średnim lub wysokim – w stosunku do wyniku ubiegłego roku (wcześniejsza prognoza zakładała przy stałym kursie wymiany spadek jednocyfrowy na średnim poziomie rok do roku).
Przychody ze sprzedaży i wynik finansowy za drugi kwartał 2019 r.
Sprzedaż na poziomie 5,121 mld euro w drugim kwartale 2019 r. pozostała na poziomie analogicznego okresu roku ubiegłego. Sprzedaż w ujęciu organicznym, tj. bez uwzględnienia wpływu różnic kursowych oraz transakcji przejęć i zbycia aktywów, nieznacznie spadła o 0,4 proc. Wpływ transakcji przejęć i zbycia aktywów wyniósł 0,5 proc. Jednak zmiany kursów walut wywarły negatywny wpływ rzędu 0,5 proc. na przychody ze sprzedaży.
Sektor Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) odnotował nieznaczny spadek przychodów ze sprzedaży w ujęciu organicznym o 1,2 proc. W sektorze Beauty Care (kosmetyki) sprzedaż w ujęciu organicznym była o 2,4 proc. niższa w stosunku do analogicznego kwartału ubiegłego roku. Sektor biznesowy Laundry & Home Care (środków piorących i czystości) osiągnął wysoki wzrost sprzedaży w ujęciu organicznym na poziomie 2,0 proc.
Na rynkach wschodzących odnotowano dynamiczny wzrost przychodów ze sprzedaży w ujęciu organicznym na poziomie 3,9 proc. Afryka/Bliski Wschód i Ameryka Łacińska osiągnęły dwucyfrowy wzrost. Natomiast na rynkach rozwiniętych dynamika sprzedaży w ujęciu organicznym była ujemna, na poziomie -3,2 proc.
W wysoce konkurencyjnym otoczeniu rynkowym sprzedaż w Europie Zachodniej w ujęciu organicznym spadła o 1,8 proc. Natomiast w regionie Europy Wschodniej nastąpił wzrost organiczny sprzedaży o 8,0 proc. W Afryce i na Bliskim Wschodzie przychody ze sprzedaży w ujęciu organicznym zwiększyły się o 16,5 proc. W Ameryce Północnej odnotowano spadek sprzedaży w ujęciu organicznym o 5,0 proc. W Ameryce Łacińskiej sprzedaż w ujęciu organicznym wzrosła o 11,0 proc, natomiast w regionie Azji i Pacyfiku spadła o 7,9 proc.
Skorygowany zysk operacyjny (EBIT) zmniejszył się o 8,6 proc., z 926 mln euro w analogicznym okresie ubiegłego roku do poziomu 846 mln euro. Skorygowana rentowność sprzedaży (marża EBIT) wyniosła 16,5 proc. i była o 1,5 punktu procentowego niższa niż w roku ubiegłym.
Skorygowany zysk na akcję uprzywilejowaną obniżył się o 9,5 proc., z kwoty 1,58 euro w drugim kwartale 2018 r. do 1,43 euro w drugim kwartale bieżącego roku. Również przy założeniu stałego kursu wymiany skorygowany zysk na akcję uprzywilejowaną zmniejszył się o 9,5 proc.
Stosunek kapitału obrotowego netto do przychodów ze sprzedaży wyniósł 6,7 proc., co oznacza niewielki wzrost w stosunku do poziomu odnotowanego w drugim kwartale 2018 r. (gdy wynosił 6,3 proc.)
Wyniki w podziale na sektory biznesowe
W drugim kwartale 2019 r. przychody ze sprzedaży w sektorze Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) osiągnęły poziom 2,422 mld euro, niemal równy wartości w analogicznym kwartale ubiegłego roku. W ujęciu organicznym przychody ze sprzedaży spadły o 1,2 proc. Skorygowany zysk operacyjny był wyższy o 1,5 proc. i wyniósł 469 mln euro. Skorygowana rentowność sprzedaży wyraźnie wzrosła w stosunku do drugiego kwartału 2018, osiągając wartość 19,3 proc. Szczególnie korzystną dynamikę odnotował segment rozwiązań dla przemysłu lotniczego, gdzie w drugim kwartale odnotowano rekordowy dwucyfrowy wzrost.
Przychody ze sprzedaży w sektorze Beauty Care (kosmetyki) spadły w ujęciu organicznym o 2,4 proc. W ujęciu nominalnym sprzedaż spadła o 3,2 proc. rok do roku, do poziomu 1,002 mld euro. Skorygowany zysk operacyjny ukształtował się na poziomie 122 mln euro, co oznacza spadek o 34,9 proc. w stosunku do drugiego kwartału 2018 r.
Skorygowana rentowność sprzedaży wykazała ujemną dynamikę, osiągając poziom 12,2 proc.. Na dynamikę sektora detalicznego Beauty Care (kosmetyki) miały wpływ słabe wyniki na rynkach rozwiniętych. Ponadto na działalność detaliczną w Chinach wpływ miały bieżące korekty zapasów. Jednocześnie odnotowano wzrost kosztów z powodu większych inwestycji w obszarach marketingu i sprzedaży oraz wyższych cen materiałów. Natomiast segment kosmetyków profesjonalnych dla salonów fryzjerskich ponownie odnotował dobre wyniki i silny wzrost w ujęciu organicznym.
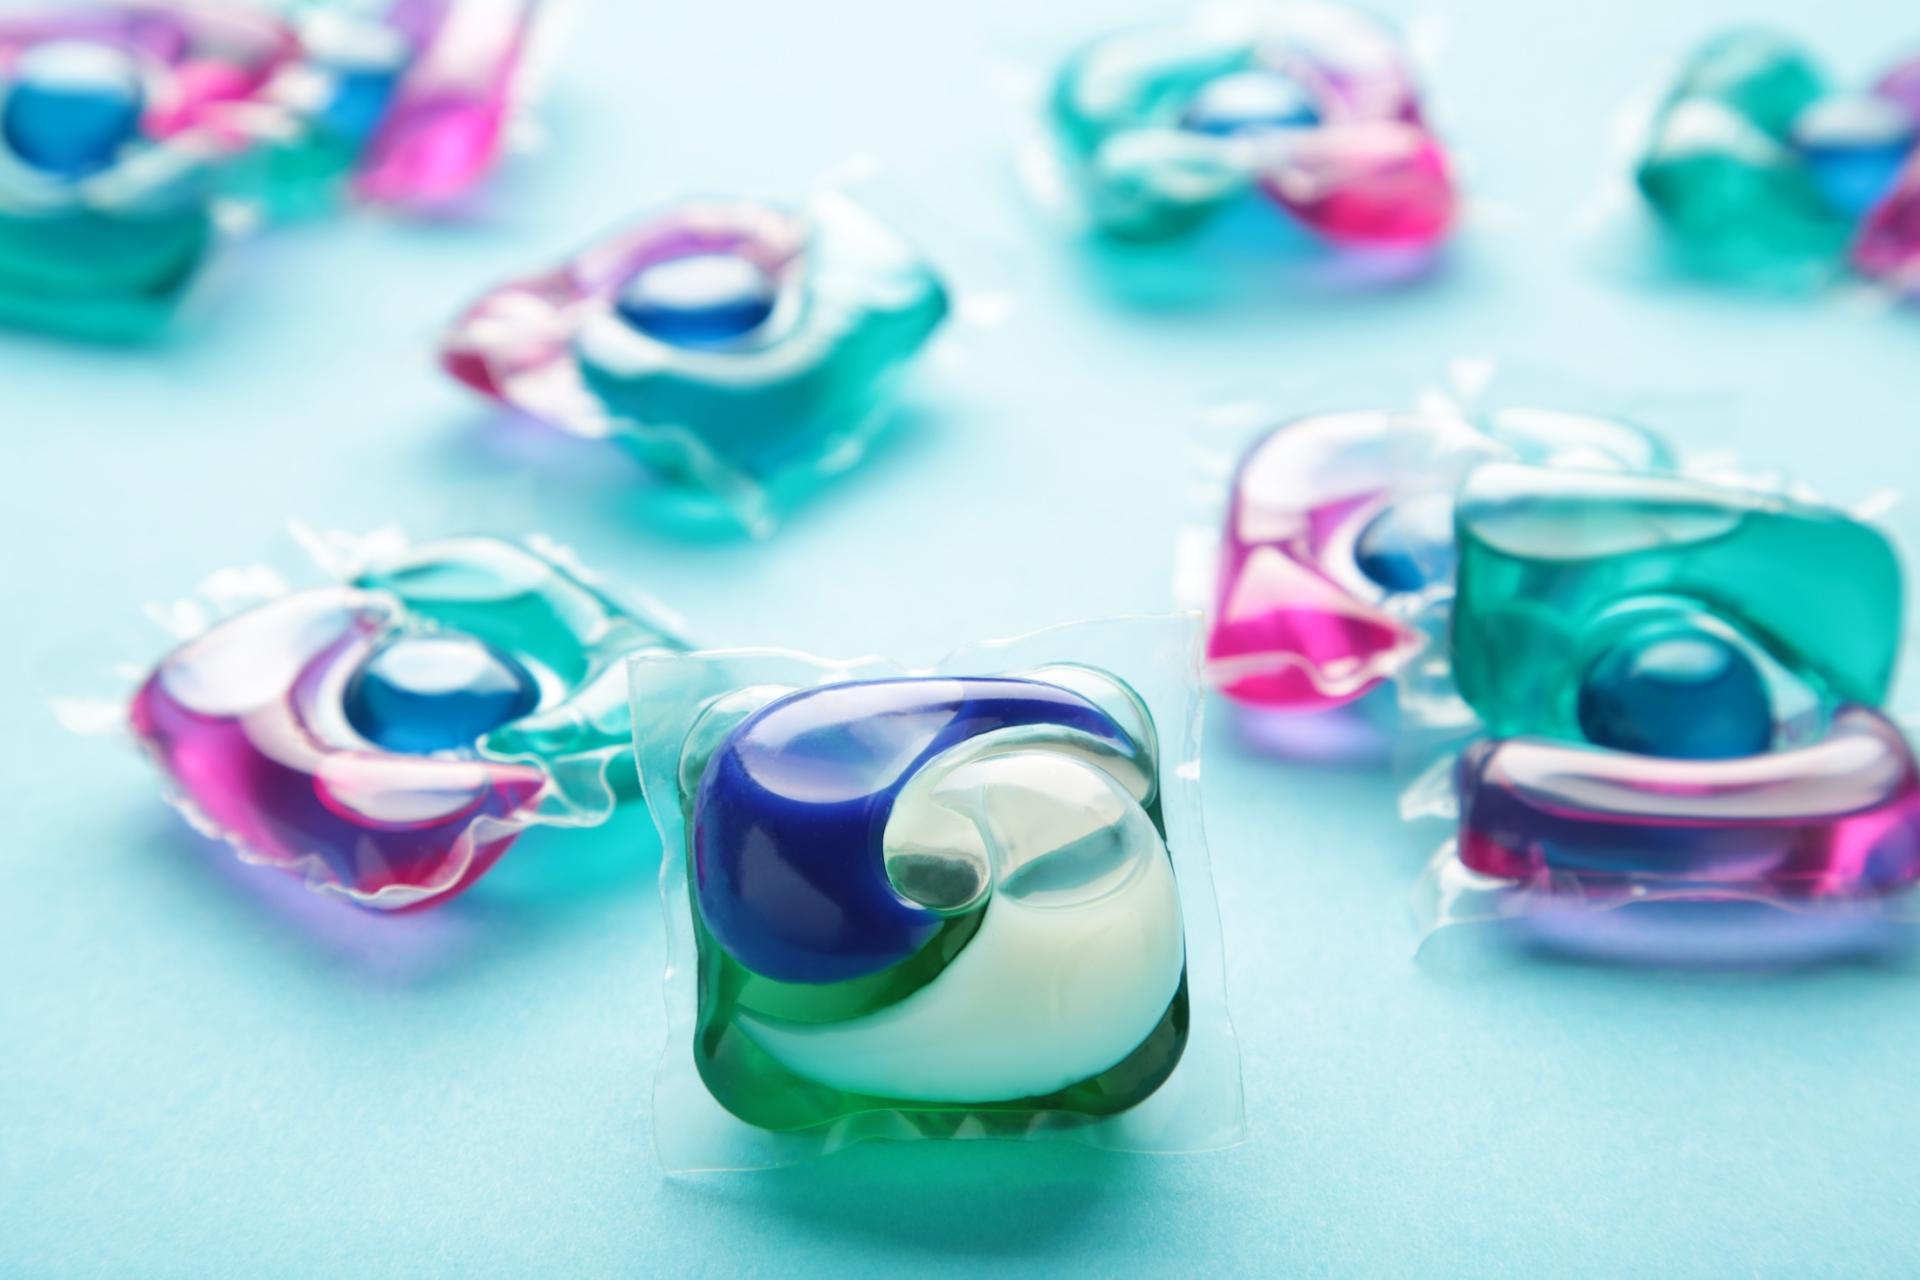
W drugim kwartale roku sektor biznesowy Laundry & Home Care (środków piorących i czystości) odnotował wysoki wzrost sprzedaży w ujęciu organicznym, na poziomie 2,0 proc. W ujęciu nominalnym przychody ze sprzedaży wzrosły o 1,3 proc., do poziomu 1,666 mld euro, wobec 1,644 mld euro w analogicznym kwartale 2018 r. Skorygowany zysk operacyjny zamknął się kwotą 279 mln euro, a zatem był o 5,3 proc. niższy niż w drugim kwartale ubiegłego roku. Skorygowana rentowność sprzedaży na poziomie 16,8 proc. była nieznacznie niższa niż w drugim kwartale 2018 r., głównie w związku z zapowiadanym wzrostem inwestycji w obszarach marketingu i sprzedaży oraz wprowadzaniem na rynek innowacji. Szczególnie dobre wyniki odnotowano w segmencie Home Care (środków czystości), który osiągnął bardzo wysoką stopę wzrostu w ujęciu organicznym. Na kilku rynkach z powodzeniem rozpoczęto sprzedaż czterokomorowych kapsułek Persil.
Wyniki działalności za pierwsze półrocze 2019 r.
Wartość sprzedaży zrealizowanej przez Henkel w pierwszym półroczu 2019 r. wyniosła 10,1 mld euro, co oznacza wzrost o 1,1 proc. Wzrost przychodów ze sprzedaży w ujęciu organicznym, tj. bez uwzględnienia wpływu różnic kursowych oraz transakcji przejęć i zbycia aktywów, wyniósł 0,1 proc. Wpływ różnic kursowych na poziom sprzedaży wyniósł 0,4 proc.
Skorygowany zysk operacyjny obniżył się o 7,2 proc, z 1,768 mld euro do 1,641 mld euro. Skorygowana rentowność sprzedaży ukształtowała się na poziomie 16,3 proc, w porównaniu z 17,7 proc. w pierwszej połowie 2018 r.
Skorygowany zysk na akcję uprzywilejowaną był niższy o 8,0 proc. i spadł z poziomu 3,01 euro do 2,77 euro. Także przy założeniu stałych kursów wymiany skorygowany zysk na akcję uprzywilejowaną był niższy o 8,0 proc.
W pierwszym półroczu 2019 r. sektor biznesowy Adhesive Technologies (klejów budowlanych i konsumenckich oraz klejów i technologii dla przemysłu) odnotował nieznaczny spadek sprzedaży w ujęciu organicznym o 1,0 proc. Skorygowana rentowność sprzedaży wyniosła 18,1 proc. (18,5 proc. w poprzednim roku).
Sektor Beauty Care (kosmetyki) odnotował spadek przychodów ze sprzedaży w ujęciu organicznym o 2,3 proc., przy skorygowanej rentowności sprzedaży na poziomie 13,5 proc. (17,4 proc. w poprzednim roku).
Sektor biznesowy Laundry & Home Care (środków piorących i czystości) osiągnął znaczny wzrost przychodów ze sprzedaży w ujęciu organicznym, wynoszący 3,3 proc.. Skorygowana rentowność sprzedaży ukształtowała się na poziomie 16,9 proc. (18,2 proc. w poprzednim roku).
Pozycja finansowa netto firmy Henkel na 30 czerwca 2019 r. wyniosła -2,820 mld euro (31 grudnia 2018 r.: -2,895 mld euro), co oznacza dalszą poprawę pomimo wypłaty rekordowo wysokiej dywidendy w drugim kwartale, w kwocie około 800 mln euro.
Koncentracja na trwałym rentownym wzroście
– Realizujemy długoterminową strategię w oparciu o jasne priorytety i ambitne cele. Inwestycje w marki, technologie, innowacje i cyfryzację stanowią fundament, na którym chcemy budować nasz dalszy rentowny wzrost - podsumował Hans Van Bylen.