StoryEditor
E-commerce
07.07.2020 00:00

10 trendów wzmocnionych podczas pandemii, czyli czego konsumentów nauczył COVID-19 [ANALIZA]

Tydzień szalonych zakupów, a później kolejne spędzone w kwarantannie zmieniły zwyczaje zakupowe Polaków. Wzmocniły się wcześniejsze przyzwyczajenia, takie jak: poszukiwanie jakości i promocji, zakupy blisko domu na kilka dni, rosnące znaczenie marek własnych. Jednak wiele tlących się wcześniej trendów, teraz wybuchło pełnym płomieniem: dbanie o zdrowie, e-commerce czy oczekiwanie innowacji. Wyraźnie zmienił się też stosunek do pracy sprzedawców – wynika z analizy Nielsena.

Nielsen przeanalizował dane sprzedażowe poszczególnych kategorii FMCG od marca do maja br., gdzie okres marzec-kwiecień to czas pandemicznych zakupów na zapas i kwarantanny społecznej. Z kolei w maju, kiedy zaczęto znosić obowiązujące obostrzenia, Polacy zachęceni dobrą pogodą zaczęli częściej wychodzić z domów. Dlatego czas powrotu do „nowej normalności” może być ciekawą wskazówką, które z nowych nawyków zostaną z nami na dłużej.

Autorami komentarza są eksperci Nielsen Connect: Magdalena Piwkowska, trends and content development associate oraz Konrad Wacławik, client team manager.

1. Jakość za dobrą cenę – nr 1 wśród czynników wyboru sklepu w Polsce  

Jeszcze przed pandemią, wg badania Shopper Trends, najważniejszym czynnikiem wyboru sklepu było poszukiwanie jakości za dobrą cenę. Dziś obserwujemy, że wzmocnieniu uległo znaczenie jakości rozumianej jako wartości stojące za produktami. Badanie z maja br. Shopper shifts to a new normal” wskazuje, że jedną z wartości, która uległa nasileniu jest patriotyzm zakupowy – co czwarty konsument mówi, że obecnie kupuje nawet więcej produktów niż przed pandemią.

Nie wyhamowało zainteresowanie produktami BIO oraz o szczególnych walorach zdrowotnych. Dane pokazują 40 proc. wzrost wartości sprzedaży żywności ekologicznej w porównaniu z rokiem ubiegłym. Widać również dynamiczne wzrosty w kategorii artykułów związanych z odpornością, m.in. jogurtami funkcjonalnymi oraz żelami antybakteryjnymi.

2. Nowa dynamika potrzeb – Polacy kupowali wartościowo o 150 proc. więcej produktów podczas zakupów na zapas

W trakcie pandemii zmieniły się potrzeby kupujących. Nastąpił podział na 3 kategorie produktów: te o zwiększonym, stabilnym lub zmniejszonym popycie. Produkty o zwiększonym popycie odpowiadały na nową sytuację, zgodnie z myślą, życie jest teraz inne, więc potrzebujemy tych produktów więcej i były to m.in.: żele antybakteryjne, środki czystości, drożdże, konserwy, makaron. Stabilny popyt dotyczył produktów potrzebnych niezależnie od sytuacji, takich jak np. produkty higieniczne, piwo, kawa, herbata.

Zmniejszony popyt wynikał ze zmiany w codziennym funkcjonowaniu i niektóre produkty, nie były już tak potrzebne jak wcześniej, np. artykuły impulsowe: batony, napoje izotoniczne czy kosmetyki kolorowe. Produkty o zwiększonym popycie w szczytowych tygodniach zakupów na zapas odnotowały nawet 150 proc. wzrosty wartości sprzedaży wobec roku ubiegłego. W maju, czyli okresie powrotu do normalności wiele z kategorii nadal utrzymuje podwyższoną dynamikę sprzedaży.

3. Siła marek własnych – Polacy kupują o 13 proc. więcej produktów marki własnej

Marki własne są wpisane w polski rynek FMCG. W 2019 roku odpowiadały one za prawie 20 proc. sprzedaży wartościowej. Okres zakupów na zapas przyspieszył wzrost ich sprzedaży, szczególnie w przypadku produktów spożywczych. Może to wynikać z wielu powodów, np. dostępności produktów, zmiany kanałów sprzedaży czy poszukiwania niższej ceny.

W trudnych czasach marki własne są korzystnym rozwiązaniem. W marcowym badaniu Nielsena „Wpływ COVID-19 na zachowania konsumentów”, 40 proc. Polaków przyznało, że wobec negatywnego wpływu pandemii na ich życie będzie kupować tańsze produkty. Dane sprzedażowe Nielsena potwierdziły to nastawienie. Przed pandemią rozwój wartościowy koszyka FMCG oraz marek własnych był na podobnym poziomie 5 proc. W marcu i kwietniu  to marki własne rozwijały się dynamiczniej niż cały koszyk, a w maju ta tendencja utrzymuje się notując wzrost marek własnych na poziomie  13 proc. wobec poprzedniego roku.

4. Sklep najlepiej przydomowy – 71 proc. zakupów Polacy dokonują najbliżej domu, czyli w dyskontach i sklepach spożywczych

W ostatnich miesiącach Polacy rzadziej wybierali się na zakupy, a o ich miejscu decydowała bliskość, bezpieczeństwo i możliwość zrobienia ich w jednej lokalizacji. W marcu i kwietniu na zakupy spożywcze najwięcej wydali w dyskontach 38 proc., sklepach spożywczych 33 proc., supermarketach 1 proc.

Bezpieczeństwo sklepu konsumenci postrzegali przez pryzmat kwestii sanitarnych, czyli zwracali uwagę na czystość i higienę. Aby dokonać zakupów w jednym miejscu kupowali więcej kategorii chemiczno-kosmetycznych w kanałach, w których realizowali zakupy spożywcze. W tym czasie zmniejszył się udział sklepów drogeryjnych, ale w maju sprzedaż wróciła do tego kanału i drogerie odzyskały swój udział sprzed pandemii a nawet go wzmocniły w koszyku chemiczno-kosmetycznym. W koszyku spożywczym dane z mają pokazują utrzymujący się trend rosnącej pozycji dyskontów.

5. Wybuch e-commerce – 1/3 Polaków zwiększyła aktywność w zakresie zakupów FMCG online

Jeszcze przed pandemią 15 mln osób przyznało, że przynajmniej raz zrobiło już zakupy FMCG online. Z badania Nielsena „wE- Commerce” wynikało, że na zakupy FMCG w internecie Polacy poświęcają średnio ok. 177 zł i niecałe 30 minut. Niechętni tej formie zakupów wskazywali na brak potrzeby, niemożność sprawdzenia produktów i koszty dostawy.

W marcowym badaniu Nielsena „Wpływ Covid-19 na zachowania konsumentów” 31 proc. Polaków przyznało, że zwiększyło swoją aktywność w zakresie zakupów online dla produktów spożywczych i kosmetyczno-chemicznych. W czasie pandemii Polacy pokonali kluczowe bariery, zwiększyli zainteresowanie zakupami online oraz otrzymali nowe możliwości – lista sklepów oferujących e-zakupy zdecydowanie się poszerzyła.

6. Zakupy jak wcześniej – 45 proc. zakupów Polaków to zakupy na najbliższe 2-3 dni

Zakupy to narodowa specjalność i przyjemność Polaków. Wg badania „Shopper Trend” przed pandemią Polacy robili zakupy nawet 40 razy w miesiącu. Jednak obawy i wprowadzone ograniczenia przełożyły się na sposób kupowania. W czasie kwarantanny zakupy robili rzadziej, ale kupowali większe ilości i za większe kwoty. W pierwszych tygodniach marca zapełnili koszyki na zapas w większości kanałów sprzedaży. Finalnie nie zmieniło to jednak modelu misji zakupowej.

Badanie syndykatowe „Shopper shifts to a new normal” z maju br., kiedy zniesione były już obostrzenia handlowe, pokazało, że wciąż najpopularniejszym powodem zakupów, wskazywanym w 45 proc. przypadków, są zakupy uzupełniające na najbliższe 2-3 dni. Najbardziej zyskały duże zakupy na dłuższy czas (33 proc. wskazań), ale jednocześnie nie stały się najważniejszą misją zakupową. Wzrost obu tych misji odbył się kosztem zakupów codziennych, które odnotowały spadek.

7. Ekonomia wokół domu – Polacy kupują 20 proc. więcej  produktów do pieczenia i gotowania

W czasie pandemii powstało pojęcie „homebody economy”, czyli gospodarki pod własnym dachem. Dom stał się miejscem pracy, nauki, gotowania, sportu i rozrywki. W sytuacji, kiedy konsumenci przewidują, że wpływ pandemii na gospodarkę i ich życie będzie trwał nawet przez najbliższy rok, to zjawisko jeszcze się pogłębi.

Przykładem może być sprzedaż produktów do gotowania, które rozwijały sprzedaż szybciej niż na dania gotowe podczas pandemii. Dane sprzedażowe z kwietnia pokazują, że dynamika sprzedaży kategorii potrzebnych do gotowania w domu, jak: oleje i oliwy, mąka, makaron, ryż, przeciery i koncentraty pomidorowe, jest ponad trzykrotnie wyższa niż przed koronawirusem. Dania gotowe do spożycia w kwietniu również urosły, ale już o wiele wolniej niż przed pandemią wracając na swoje tory rozwoju w dopiero w maju po zniesieniu obostrzeń.

8. Wyzwania cenowe – Polacy w czasie pandemii kupowali o 6 proc. mniej produktów na promocji

Promocje i poszukiwanie dobrych cen zyskiwały na znaczeniu już od wielu lat. Wg badania “Shopper Trends” przed pandemią  81 proc. Polaków przyznało, że zna ceny produktów, zauważa  ich zmiany i aktywnie poszukuje promocji. Podczas pandemii, w przypadku najbardziej potrzebnych produktów, konsumenci akceptowali każdy segment cenowy. W okresie marzec-kwiecień po raz pierwszy od lat Nielsen zanotował spadek o 6 proc. w ilości sprzedaży promocyjnej produktów spożywczych i chemicznych (w benchmarku hipermarketów, supermarketów i drogerii) w porównaniu z rokiem ubiegłym. Udział sprzedaży promocyjnej utrzymuje się na niższym niż przed pandemią poziomie, ale w sklepach widać już powrót do mechanizmów promocyjnych, możemy się więc spodziewać wzrostu tej formy sprzedaży.

Promocje czy poszukiwanie niższych cen to nie jedyny aspekt wyzwań cenowych, bo w miarę wychodzenia z kwarantanny kupujący zwracają się także w poszukiwaniu najwyższej jakości. Przykładem kategorii w których bardzo dobrze rozwijają się zarówno segmenty najdroższe jak i ekonomiczne są mydła czy jogurty.

9. Innowacje na czas – blisko 1/3 Polaków uwielbia próbować nowości

W wielu przypadkach pandemia skomplikowała plany wprowadzania innowacji na rynek. W tym czasie kluczowa okazała się elastyczność. Sukcesem okazały się linie produktów antybakteryjnych oraz wspierających odporność.

Na fali zmian jakie zaszły w zachowaniach konsumentów, dotychczas niszowe innowacje jak np. firmy zajmujące się wysyłką warzyw i owoców online, przyspieszyły znacząco swój rozwój, poszerzając ofertę oraz docierając do nowych konsumentów. Innowacje na miarę pandemii to również rozwój technologiczny – nowe funkcje w aplikacjach czy nowe formy płatności mobilnych. Polacy korzystali również z oferowanych przez wybrane sieci tygodniowych paczek produktów spożywczych i chemicznych potrzebnych do przygotowywania posiłków.

10. Bohaterowie za ladą – sieci handlowe i konsumenci docenili pracę sprzedawców

Wzrósł prestiż oraz misyjność pracy w handlu w oczach rynku i odbiorze społecznym. W swojej komunikacji sieci handlowe dziękowały pracownikom, podkreślały ich zaangażowanie w zapewnienie bezpieczeństwa zakupów. Czystość i higiena sklepu stała się jeszcze ważniejszym czynnikiem wyboru sklepu niż dotychczas, pracownicy sklepowi musieli w tym czasie dokładać starań, aby zapewnić klientom maksymalny komfort zakupów, a sieci handlowe podkreślały procedury wprowadzone w sklepach.

Zarówno producenci jak i detaliści bardzo aktywnie wspierali również służbę zdrowia, zapewniając zniżki w sklepach, darmowe napoje, lub nierzadko wpłacając znaczące sumy na akcje zbiórkowe dla szpitali, co pozytywnie wpływało na ich wizerunek w oczach klientów.

Dane zawarte w analizie pochodzą z Panelu Handlu Detalicznego Nielsen oraz z raportów syndykatowych: „wE-Commerc””, grudzień 2019, „Wpływ COVID-19 na zachowania konsumentów”, marzec 2020,”“Shopper Trends” kwiecień 2020,”“Shopper shifts to a new norma””, czerwiec 2020.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
11.11.2026 11:59
Nowy rynek, nowa aplikacja: TikTok Shop zyskuje osobną platformę
TikTokShop nakręca social commerce.Shutterstock

TikTok uruchomił w Singapurze, Malezji, Tajlandii i na Filipinach samodzielną aplikację TikTok Shop. Ma ona łączyć zakupy z rekomendacjami produktów, krótkimi filmami i transmisjami na żywo. Ruch ten wzmacnia pozycję platformy w handlu społecznościowym, w którym kosmetyki należą do najważniejszych kategorii. Skala rynku jest znacząca: globalna branża beauty była warta 441 mld dolarów, a dane z USA i Azji Południowo-Wschodniej pokazują rosnące znaczenie TikTok Shop w sprzedaży produktów kosmetycznych.

Nowa aplikacja jest dostępna na systemy iOS i Android w czterech krajach Azji Południowo-Wschodniej. Użytkownicy mogą w niej przeglądać spersonalizowane rekomendacje, kupować produkty prezentowane w krótkich filmach i transmisjach, korzystać z ofert dostępnych wyłącznie w aplikacji, płacić bezpośrednio na platformie oraz śledzić zamówienia. Opis aplikacji wymienia także bezpłatną dostawę i korzyści dla osób składających pierwsze zamówienie.

Uruchomienie osobnego kanału daje TikTok Shop szansę dotarcia do klientów, którzy nie korzystają regularnie z głównej aplikacji TikToka, i pozwala konkurować bezpośrednio z platformami zakupowymi, takimi jak Amazon i Temu. Na razie nie wiadomo, czy aplikacja trafi na kolejne rynki, w tym do Stanów Zjednoczonych. TikTok nie odpowiedział na pytania TechCrunch dotyczące zasięgu wdrożenia.

Rosnący rynek i silna pozycja kosmetyków

Dla firm kosmetycznych istotny jest zarówno sam nowy kanał dystrybucji, jak i kategoria, która już dziś generuje znaczną część sprzedaży TikTok Shop. Według szacunków firmy analitycznej Tabcut globalna wartość transakcji brutto (GMV) na platformie wyniosła w 2024 r. około 32,6 mld dolarów. Stany Zjednoczone odpowiadały za około 9 mld dolarów. Momentum Works wskazuje, że beauty i pielęgnacja były największą kategorią na rynkach TikTok Shop; w USA twórcy z obszaru beauty odpowiadali za 14 z 20 transmisji na żywo o najwyższej wartości sprzedaży. 

image

Miliony wyświetleń i coraz większe koszyki zakupowe. Kalendarze adwentowe podbijają handel. TikTok napędza sprzedaż

Z kolei analiza Charm.io obejmująca amerykański TikTok Shop wykazała, że w okresie od maja 2024 r. do kwietnia 2025 r. kategoria Beauty & Personal Care wygenerowała 1,83 mld dolarów GMV. Trzy największe kategorie — beauty i pielęgnacja, odzież damska oraz zdrowie — odpowiadały łącznie za ponad 41 proc. analizowanej sprzedaży. 

W szerszym ujęciu globalny rynek kosmetyczny i beauty osiągnął wartość 441 mld dolarów. Według raportu McKinsey i „The Business of Fashion” w latach 2022–2024 rósł średnio o 7 proc. rocznie, a prognoza zakłada średni wzrost na poziomie 5 proc. rocznie do 2030 r. Autorzy raportu zwracają uwagę, że wraz z dojrzewaniem rynku konsumenci większą wagę przykładają do wartości produktu i jego działania, a samą kategorię beauty coraz częściej łączą z pielęgnacją, wellness i zabiegami.

Znaczenie rynków azjatyckich

Wybór Singapuru, Malezji, Tajlandii i Filipin jako pierwszych rynków dla samodzielnej aplikacji wpisuje się w rozwój handlu internetowego w regionie. Według Momentum Works wartość sprzedaży w platformowym e-commerce w Azji Południowo-Wschodniej wyniosła w 2024 r. 128,4 mld dolarów, o 12 proc. więcej niż rok wcześniej. Tajlandia i Malezja należały do najszybciej rosnących rynków — ich GMV zwiększyło się odpowiednio o 21,7 i 19,5 proc. Raport Momentum Works

Dane te odnoszą się do całego platformowego e-commerce w regionie, nie tylko do TikTok Shop ani sprzedaży kosmetyków. Są jednak ważnym kontekstem dla decyzji o uruchomieniu nowej aplikacji: TikTok rozwija osobne miejsce zakupów w regionie, w którym handel internetowy szybko rośnie, a produkty beauty i pielęgnacyjne należą do mocnych kategorii platformy. Osobne zestawienie Momentum Works, oparte na szacunkach Tabcut, wskazuje, że kosmetyki i pielęgnacja były największą kategorią TikTok Shop na analizowanych rynkach. W Indonezji dziewięć z dziesięciu sklepów o najwyższej sprzedaży oraz osiem z dziesięciu najlepiej sprzedających się produktów należało do tej kategorii.

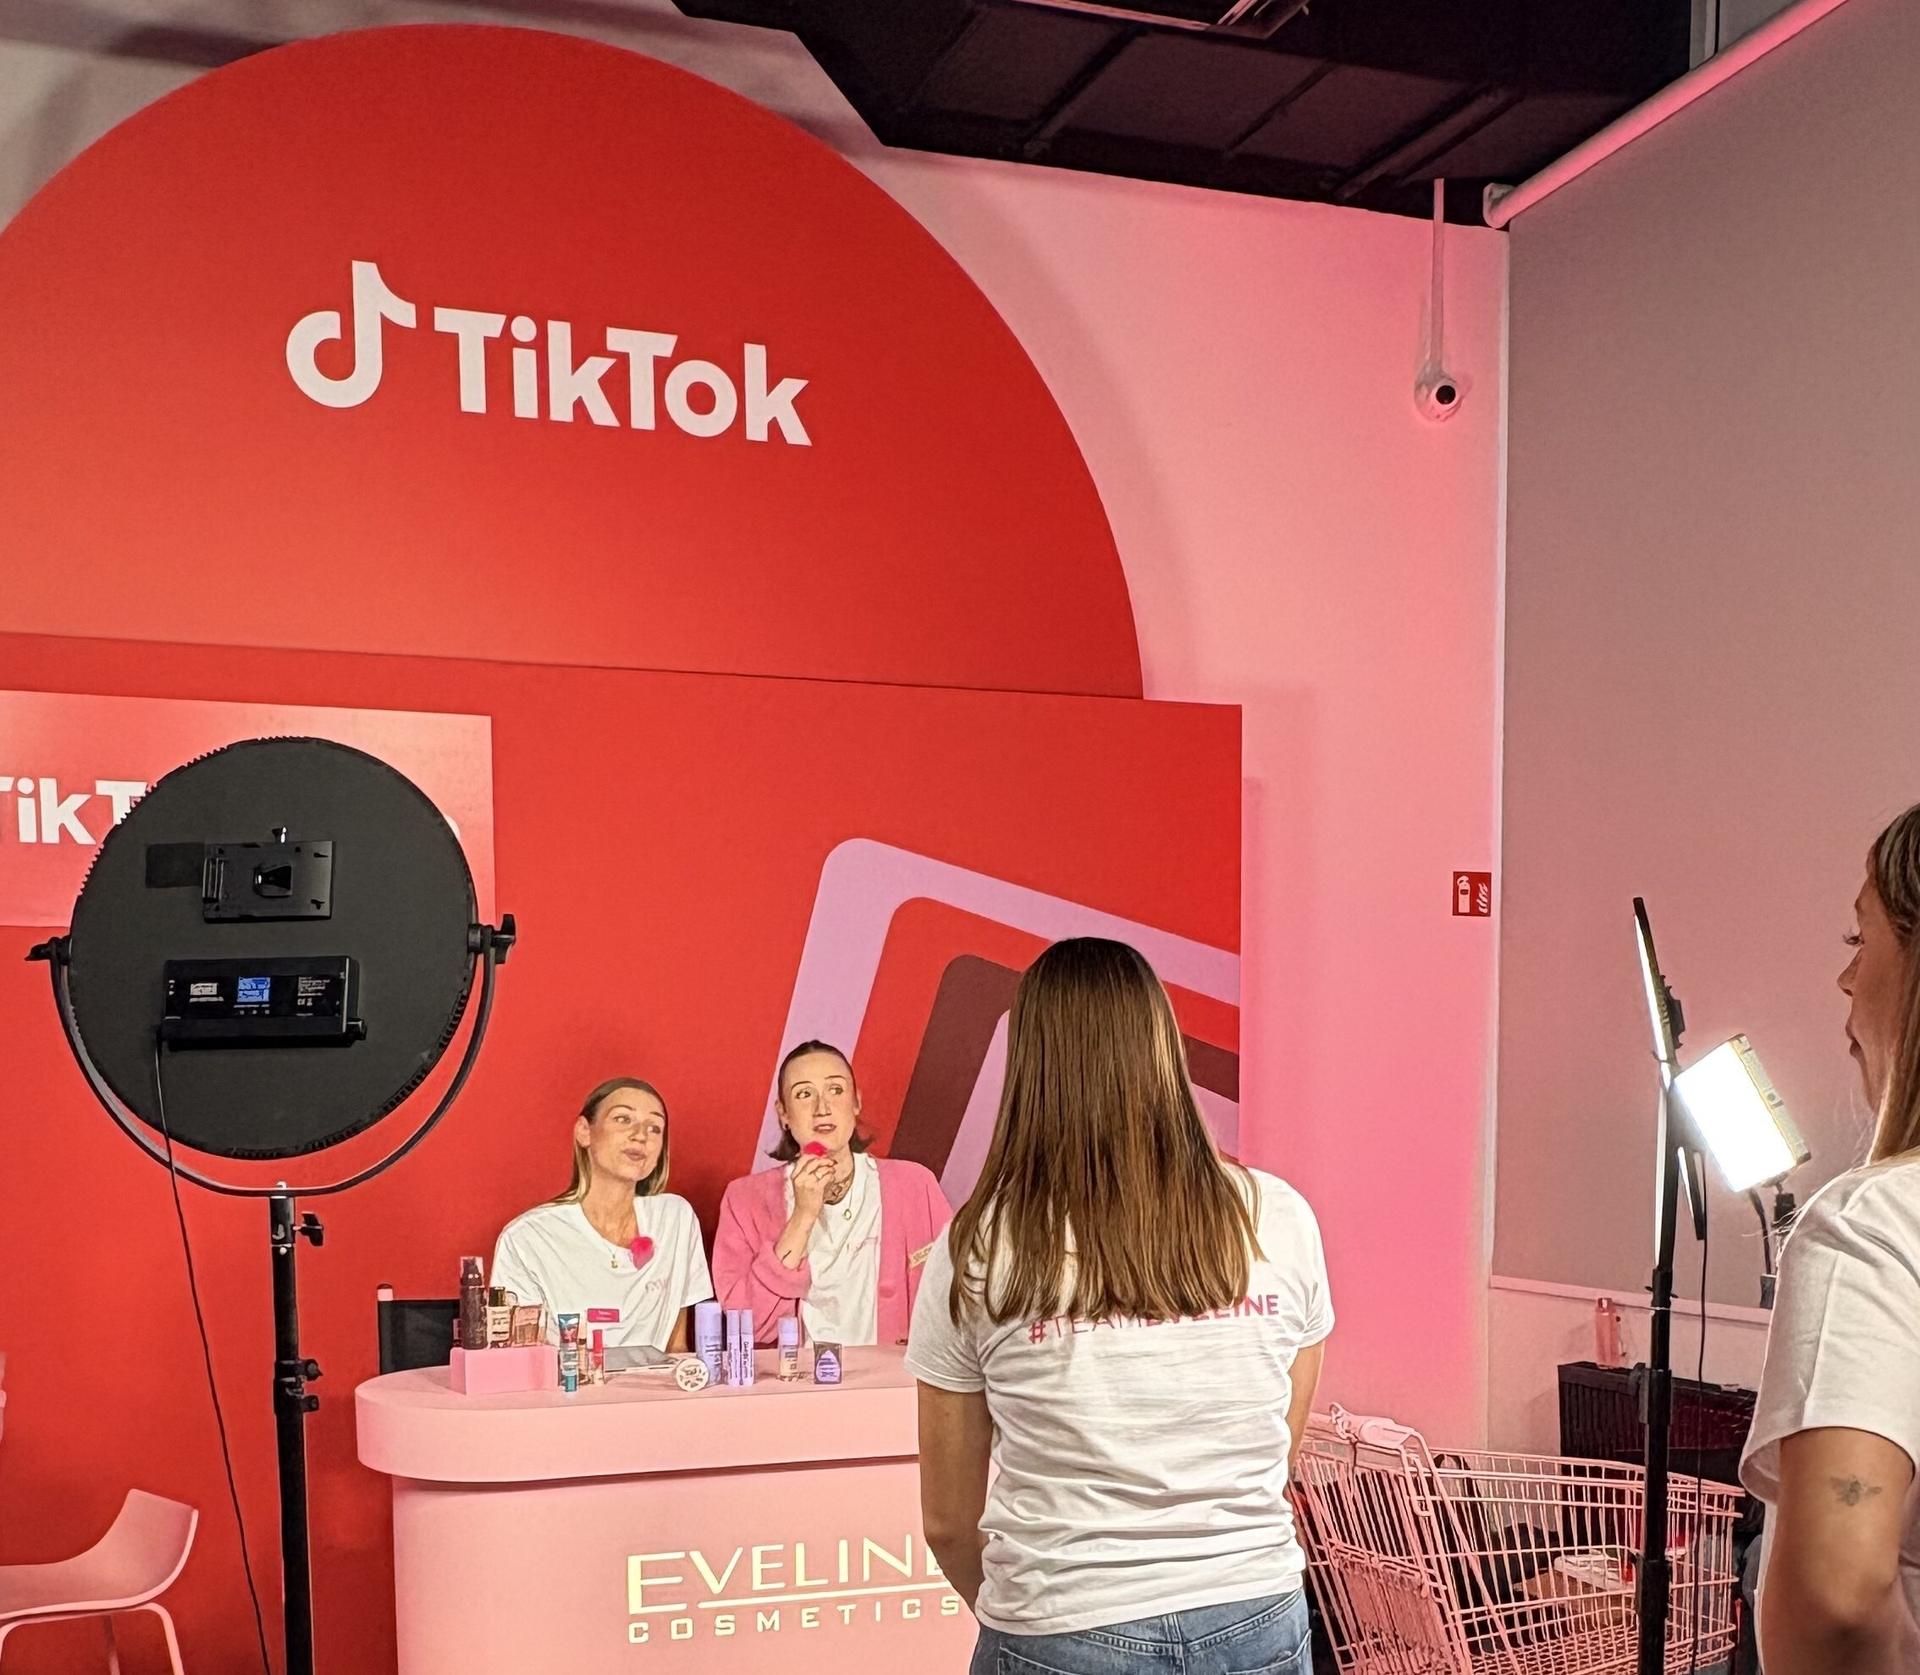
image

TikTok Shop zmienia sprzedaż beauty. Eveline i TikTok o pierwszych doświadczeniach w Polsce [FBK 2026]

Odrębny interfejs może ułatwić klientom przejście od odkrycia produktu do zakupu: rekomendacja, materiał wideo, transmisja, płatność i śledzenie zamówienia są dostępne w jednym środowisku. Dla kosmetyków taki układ wspiera prezentację zastosowania produktu oraz kierowanie odbiorcy do oferty w momencie kontaktu z treścią. Nowa aplikacja ma też własne promocje, co daje TikTokowi narzędzie do zachęcania użytkowników, by kupowali w TikTok Shop, a nie przechodzili do sklepu w głównej aplikacji.

Według danych NielsenIQ z marca 2026 r. sprzedaż kategorii Health and Beauty w amerykańskim TikTok Shop wzrosła o 84 proc. rok do roku, a platforma zajęła czwarte miejsce wśród amerykańskich detalistów e-commerce w tej kategorii. Wynik dotyczy rynku USA, więc nie przesądza o skali sprzedaży w Azji ani o wynikach samej kategorii kosmetycznej. Pokazuje jednak, że TikTok Shop rozwija się jako kanał sprzedaży zdrowia i urody również poza rynkami, na których obecnie testuje samodzielną aplikację. Dane NielsenIQ

Konkurencja o klienta i transakcję

Dedykowana aplikacja wpisuje się w rywalizację platform o zakupy związane z treściami wideo. Amazon wcześniej testował Inspire — kanał krótkich materiałów i zdjęć z możliwością zakupu prezentowanych produktów. TikTok Shop wykonuje ruch w przeciwnym kierunku: przenosi funkcje zakupowe z aplikacji społecznościowej do osobnego miejsca, które ma konkurować o uwagę klientów korzystających z aplikacji detalistów i marketplace’ów.

Dla marek kosmetycznych rozwój tego modelu może oznaczać większą rolę treści zakupowych i rekomendacji twórców w ścieżce sprzedażowej. Liczby z USA pokazują, że kategoria beauty ma na TikTok Shop dużą skalę, natomiast wyniki całego rynku azjatyckiego potwierdzają rozwój regionalnego e-commerce. Nie przesądzają jednak o rentowności poszczególnych marek ani o tym, czy osobna aplikacja zwiększy sprzedaż w każdym z czterech krajów.

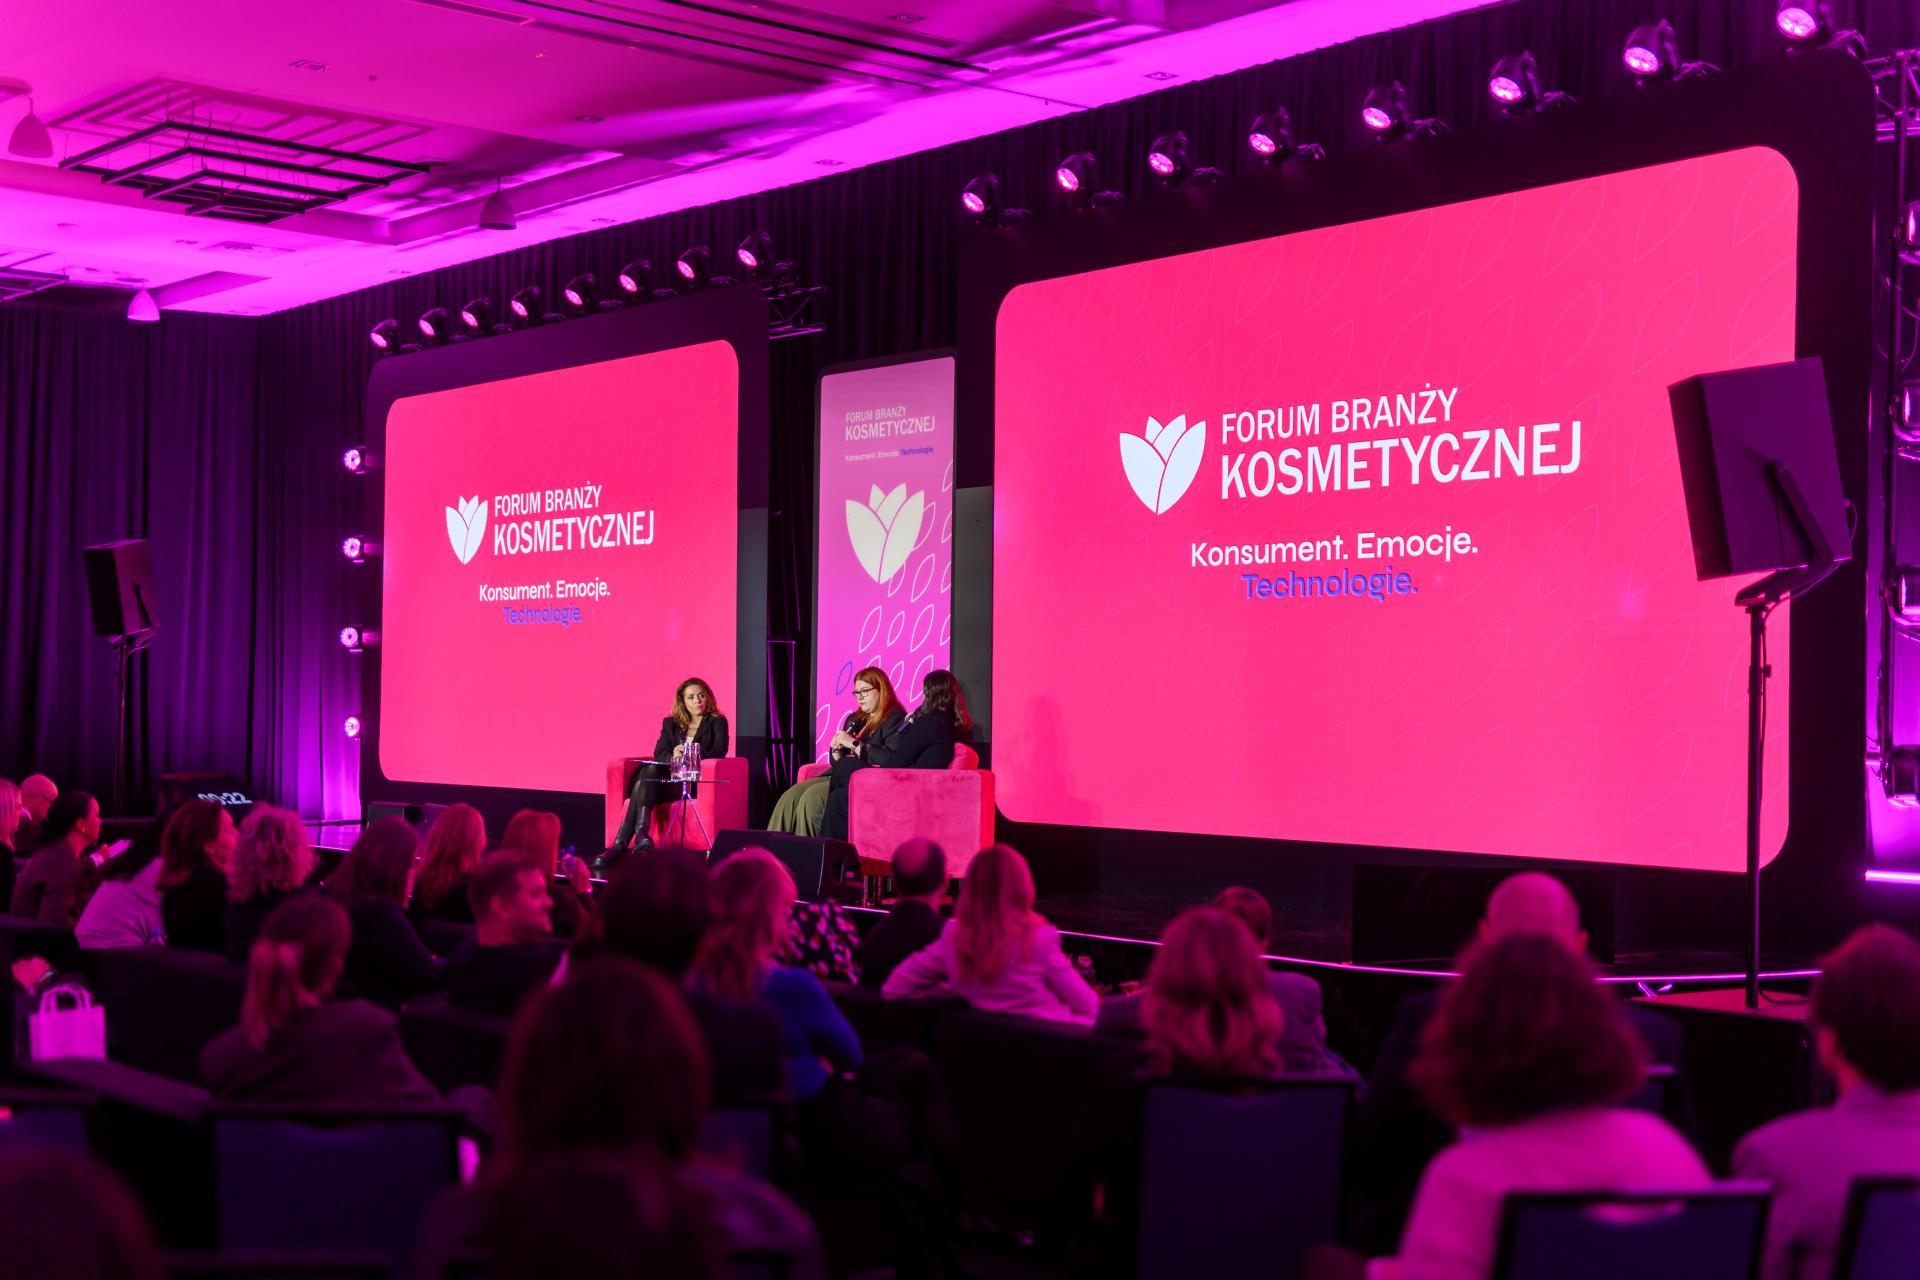
image

Hanna Branczewska, TikTok Shop Polska: Jak marki beauty mogą wykorzystać nowy kanał sprzedaży? [FBK 2026]

Uruchomienie TikTok Shop jako samodzielnej aplikacji jest kolejnym etapem rozszerzania działalności TikToka poza media społecznościowe. Firma rozwijała już m.in. gry, przewodniki po restauracjach, centra sportowe, rezerwacje hoteli i microdramas (seriale w formie bardzo krótkich filmików), a także bada obszar płatności. W przypadku TikTok Shop kluczowym wskaźnikiem dla branży kosmetycznej będzie to, czy nowy kanał zwiększy liczbę aktywnych kupujących i wartość transakcji oraz czy utrzyma widoczność kategorii beauty, która już teraz należy do największych na platformie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Innowacje
04.11.2026 14:17
AI pomoże wybrać perfumy? Nowy projekt pozyskał 2 mln funtów
AI ma pomóc klientom znaleźć idealny zapachShutterstock

Rynek perfumeryjny zyskuje kolejne narzędzie oparte na sztucznej inteligencji. Brytyjska platforma Parfumerie ma ułatwić konsumentom odkrywanie zapachów dopasowanych do ich indywidualnych preferencji. Projekt, który właśnie rozpoczął działalność w Wielkiej Brytanii, pozyskał 2 mln funtów finansowania na etapie pre-seed. Wśród inwestorów znalazła się Stephanie Phair, była przewodnicząca British Fashion Council.

W tym artykule przeczytasz:

  • AI jako osobisty doradca zapachowy
  • Selfridges, Sephora i Space NK wśród partnerów
  • Konsumenci szukają już nie jednego, a całej garderoby zapachów
  • AI wkracza w kolejny etap zakupów beauty

Parfumerie chce rozwiązać jeden z problemów zakupów kosmetycznych online: jak znaleźć produkt, który rzeczywiście odpowiada gustowi konsumenta, jeśli nie można go wcześniej przetestować? W przypadku perfum zadanie jest szczególnie trudne. Liczba marek i dostępnych kompozycji stale rośnie, a sam opis nut zapachowych nie zawsze wystarcza, by ocenić, czy dany zapach przypadnie komuś do gustu.

Jak informuje WWD, platforma została założona przez Shannon Edwards i Natalie Varmę. Pierwsza z nich ma ponad 17 lat doświadczenia w branży luksusowych perfum i kosmetyków, zdobywanego m.in. w Parfums Christian Dior, Tom Ford Beauty, Estée Lauder, L’Oréal i Charlotte Tilbury. Varma wnosi do projektu kompetencje technologiczne, które rozwijała m.in. w DeepMind, Farfetch i Net-a-Porter.

AI jako osobisty doradca zapachowy

Najważniejszym elementem platformy jest Iris – oparty na sztucznej inteligencji asystent, który ma pomagać użytkownikom w poszukiwaniu perfum. Zamiast wpisywać nazwę konkretnego produktu lub marki, można opisać własne preferencje, nastrój, okazję czy nuty zapachowe, które się lubi. Punktem wyjścia może być również zapach, który użytkownik już zna i chce znaleźć coś podobnego.

Iris potrafi porównywać produkty, proponować sposoby łączenia zapachów, a następnie kierować do sklepów, w których można je kupić. Platforma ma prezentować aktualne ceny i informacje o dostępności produktów.

Technologia korzysta z kilku modeli AI, w tym Gemini i Claude. Jak wyjaśniła Natalie Varma w rozmowie z WWD, system opiera się na dwóch elementach: uporządkowanej wiedzy o kategorii perfum oraz analizie indywidualnych preferencji użytkownika. Dzięki temu ma dopasowywać rekomendacje do gustu konkretnej osoby, a nie wyłącznie do popularności danego produktu.

Istotną deklaracją platformy jest również brak sponsorowanych rekomendacji. Według założeń twórczyń Iris ma proponować produkty na podstawie preferencji użytkownika, a nie umów promocyjnych z markami. Zakupy będą realizowane za pośrednictwem autoryzowanych sprzedawców i producentów.

Selfridges, Sephora i Space NK wśród partnerów

Parfumerie rozpoczyna działalność zakupową w Wielkiej Brytanii. Wśród partnerów handlowych znalazły się m.in. Selfridges, Sephora, Space NK, Liberty, Cult Beauty i Lookfantastic. Początkowa oferta obejmuje ponad 300 marek perfumeryjnych.

Platforma nie będzie prowadzić własnej sprzedaży ani magazynować produktów. Jej model biznesowy opiera się na prowizjach afiliacyjnych uzyskiwanych od zakupów dokonanych w sklepach partnerskich. Założycielki określają ją jako warstwę odkrywania produktów, która ma łączyć konsumentów z ofertą sprzedawców.

W planach na 2027 rok jest wejście na rynek amerykański, nawiązanie współpracy z kolejnymi detalistami oraz bezpośrednie partnerstwa z markami.

Konsumenci szukają już nie jednego, a całej garderoby zapachów

Wybór perfum jako pierwszej kategorii nie jest przypadkowy. Shannon Edwards zwraca uwagę na zmiany w zachowaniach konsumentów, w tym rosnący wpływ krótkich materiałów wideo i internetowych społeczności skupionych wokół zapachów. Szczególnie młodsi klienci coraz częściej traktują perfumy jako produkty, które można kolekcjonować i łączyć ze sobą.

Zamiast jednego charakterystycznego zapachu na każdą okazję budują własne „garderoby zapachowe” – zestawy kompozycji dobieranych do nastroju, pory roku czy sytuacji. Popularność zyskuje także layering, czyli nakładanie na siebie kilku zapachów w celu uzyskania indywidualnej kompozycji.

Dla handlu internetowego oznacza to nowe wyzwanie. Tradycyjne wyszukiwarki i katalogi produktów dobrze sprawdzają się wtedy, gdy klient wie, czego szuka. Gorzej radzą sobie z inspirowaniem do odkrywania nieznanych marek i kompozycji.

Na ten problem zwraca uwagę Stephanie Phair, która dołączyła do grupy inwestorów finansujących Parfumerie. Jej zdaniem internetowe sklepy wciąż w dużej mierze przypominają katalogi produktów, mimo że sposób, w jaki konsumenci poznają nowe marki i produkty, wyraźnie się zmienił. Inspiracji szukają dziś w mediach społecznościowych, sklepach stacjonarnych i treściach twórców internetowych.

Phair ocenia, że w kategoriach opartych na indywidualnym guście samo wyszukiwanie nie wystarcza. Platformy powinny również podsuwać użytkownikom produkty, których sami nie przyszłoby im do głowy szukać.

AI wkracza w kolejny etap zakupów beauty

Uruchomienie Parfumerie wpisuje się w rozwój narzędzi wykorzystujących sztuczną inteligencję do personalizacji zakupów. W przypadku perfum technologia ma szczególne zadanie – przełożyć subiektywne odczucia i preferencje zapachowe na konkretne rekomendacje produktowe.

Oznacza to potencjalnie dodatkowy kanał dotarcia do klientów, także tych, którzy nie znają jeszcze ich oferty. Twórczynie platformy przekonują, że rozwiązanie może ułatwić odkrywanie mniejszych i mniej rozpoznawalnych domów perfumeryjnych, które w tradycyjnych zestawieniach bestsellerów często ustępują miejsca największym markom.

Na razie Parfumerie koncentruje się na rynku brytyjskim i kategorii zapachów. Plany ekspansji na Stany Zjednoczone mają zostać zrealizowane w 2027 roku. O rozwoju projektu będzie decydować m.in. to, czy konsumenci zaufają rekomendacjom generowanym przez AI i uznają je za bardziej pomocne niż tradycyjne wyszukiwanie produktów.


Źródło: WWD

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
11. listopad 2026 19:34