StoryEditor
Beauty
14.07.2026 16:00

TikTok Shop deklasuje tradycyjne drogerie. Nowy gigant rynku beauty w USA

TikTok wywraca branże beauty do góry nogami (fot.Shutterstock) / Shutterstock

TikTok Shop wyrasta na nowego giganta rynku beauty w USA. Z kwartalną sprzedażą na poziomie 980 mln dolarów platforma bez jednego sklepu stacjonarnego deklasuje tradycyjnych graczy. Jakie trendy napędzają ten sukces i kto naprawdę zarabia w aplikacji?

Cyfrowa rewolucja w e-beauty: TikTok rzuca wyzwanie tradycyjnym drogeriom

Trzy lata po debiucie w Stanach Zjednoczonych, TikTok Shop osiąga wyniki, które spędzają sen z powiek tradycyjnym sieciom handlowym. Według danych platformy analitycznej Charm.io, w drugim kwartale roku sekcja kosmetyczna TikTok Shop wygenerowała 980 milionów dolarów przychodu (GMV). To imponujący wzrost o 82 proc. w porównaniu do analogicznego okresu ubiegłego roku.

image

SPF już nie tylko na urlop. Rynek kosmetyków do opalania dynamicznie rośnie

W samym czerwcu sprzedaż kosmetyków osiągnęła poziom 330 milionów dolarów. Aby zobrazować skalę tego zjawiska, warto zestawić te liczby z gigantami rynku:

  • Ulta Beauty raportowała kwartalną sprzedaż netto na poziomie 3,16 miliarda dolarów (co oznacza, że TikTok Shop generuje już niemal 1/3 tego wyniku).
  • Sally Beauty z kwartalnymi przychodami rzędu 903 milionów dolarów oficjalnie spadła w tym rankingu poniżej internetowej platformy.

Prognozy eMarketer wskazują, że TikTok Shop zamknie rok z cyfrową sprzedażą na poziomie 23,4 miliarda dolarów, wyprzedzając tym samym e-sklepy takich gigantów jak Target, Costco, Best Buy czy Kroger.

Miliardowy wpływ na brytyjską gospodarkę

Najnowszy raport instytutu badawczego Public First (oparty na zaawansowanych modelach ekonomicznych EY) rzuca światło na gigantyczną skalę oddziaływania platformy na brytyjski rynek. Aktywność powiązana z TikTokiem przyniosła brytyjskiej gospodarce ogromne korzyści:

  • co najmniej 10 miliardów funtów wartości dodanej brutto (GVA).
  • wsparcie dla 153 tysięcy miejsc pracy.
  • wzmocnienie pozycji niezależnych sprzedawców oraz twórców, dla których TikTok stał się kluczowym kanałem dotarcia do klienta.

Badanie, które stało się podstawą tych wniosków, objęło ponad 4 tysiące dorosłych, tysiąc firm oraz 336 twórców. Obecnie TikTok przyciąga w Wielkiej Brytanii ponad 30 milionów aktywnych użytkowników miesięcznie, z czego już ponad jedna trzecia to osoby powyżej 35. roku życia.

image

K-beauty opuszcza niszę. Masowa ekspansja zmieni reguły gry na polskim rynku kosmetycznym

Nowy kompas zakupowy młodego pokolenia

Tradycyjne formy reklamy coraz wyraźniej ustępują miejsca autentycznym rekomendacjom twórców. Aż 30 proc. młodych dorosłych (około 1,8 miliona osób) wskazuje TikToka jako swoje główne źródło inspiracji modowych i kosmetycznych.

Platforma pozycjonuje się jako „okno na realny świat”, które pokazuje prawdziwe opinie i produkty w użyciu, co diametralnie skraca ścieżkę zakupową klienta.

Dynamiczny rozwój formatów sprzedażowych w 2025 roku potwierdzają twarde dane:

  • wzrost o 90 proc. w segmencie transmisji sprzedażowych na żywo (live shopping) w kategorii beauty.
  • wzrost o ponad 72 proc. liczby aktywnych twórców działających w ramach programu TikTok Shop.
  • jedna piąta wszystkich influencerów na platformie regularnie publikuje treści powiązane z modą i urodą.
  • aż 80-proc. skuteczność – tyle firm z branży beauty i fashion deklaruje, że obecność na TikToku bezpośrednio przekłada się na poprawę ich wyników sprzedażowych.

Dominacja koreańskiej pielęgnacji: Liderzy sprzedaży K-Beauty i zachodnie hity

Sercami i portfelami użytkowników TikToka niepodzielnie rządzi koreańska pielęgnacja (K-Beauty). Dwa azjatyckie brand-behemoty zdominowały podium w drugim kwartale:

  • Medicube – niekwestionowany lider z wynikiem 62,8 miliona dolarów GMV. Marka udowodniła swoją siłę również podczas letniego Amazon Prime Day, gdzie jej płatki Zero Pore Pads były najlepiej sprzedającym się produktem kosmetycznym.
  • Dr. Melaxin – zdobywca drugiego miejsca z kwotą 38,8 miliona dolarów GMV (w pierwszym kwartale marka ta minimalnie wyprzedziła Medicube).

Dalsze miejsca w rankingu najpopularniejszych marek beauty zajęły:

  • Tarte (24,3 mln dolarów)
  • Based Bodyworks (15,9 mln dolarów)
  • ColorWow (9,6 mln dolarów) – marka do stylizacji włosów, przejęta w zeszłym roku przez L’Oreal za około miliard dolarów, zaliczyła spektakularny awans z 9. na 5. pozycję.

image

L’Oréal Paris prezentuje kampanię „Sit Al Bait”: nowa odsłona kobiecej siły na Bliskim Wschodzie

Co kupują tiktokerzy? Hity pielęgnacyjne, składniki longevity i viralowy makijaż

Pielęgnacja skóry (skincare) pozostaje najważniejszą kategorią na platformie – w ciągu 12 miesięcy (do końca czerwca) wygenerowała 844,1 miliona dolarów (wzrost o 123 proc. rok do roku). Na kolejnych miejscach uplasowały się makijaż (721,3 mln dolarów) oraz perfumy (501,4 mln dolarów). Najszybciej rosnącym segmentem jest jednak haircare (pielęgnacja włosów), generując 401,1 miliona dolarów przychodu.

Co najchętniej kupują użytkownicy?

  • składniki długowieczności - hitem okazały się produkty i zestawy zawierające PDRN, kolagen oraz NAD+ (np. zestawy przeciwstarzeniowe od Dr. Melaxin i Medicube).
  • efekt „Glass Skin” i nawilżenie - kosmetyki nawilżające i rozświetlające wygenerowały 67,8 mln USD, a zestawy obiecujące efekt idealnie gładkiej skóry – 61,3 mln dolarów.
  • nowa fala higieny jamy ustnej - ogromną popularnością cieszy się marka Hismile oraz Dr. Dent. Viralowe hashtagi takie jak #breathspray czy #flossing zbierają po kilkadziesiąt milionów odsłon.
  • rozwiązania konkretnych problemów - widzowie szukają natychmiastowych efektów. Hashtag #axilasmanchadas (ciemne pachy) zebrał 51 mln wyświetleń w czerwcu. Z kolei jedno krótkie wideo z prezentacją wodoodpornego eyelinera Wonderskin przyniosło twórcy 120 000 dolarów przychodu z jednego tylko posta.

Brutalne realia i koncentracja kapitału w aplikacji

Choć liczby robią wrażenie, eksperci tonują nastroje, wskazując na ogromną polaryzację rynku. TikTok Shop wcale nie jest łatwym eldorado dla początkujących twórców i małych marek.

- Sukces, który bez przerwy widzisz na swojej tablicy, dotyczy zaledwie 0,25 proc. użytkowników platformy. To grupa tak mała, że zmieściłaby się w jednej hotelowej sali balowej. Te studia przypadków to anomalie prezentowane jako gotowy podręcznik sukcesu – komentuje Camille Moore, strateg marki i prezes Third Eye Insights.

Dane Momentum Works i Tabcut brutalnie to potwierdzają:

  • ponad połowa z ok. 803 500 sklepów na TikTok Shop w USA nie odnotowała ani jednej sprzedaży w 2025 roku.
  • zaledwie 2 143 sklepy przekroczyły próg 1 miliona dolarów GMV.
  • wśród 851 000 influencerów (afiliantów) tylko 291 osób wygenerowało sprzedaż powyżej miliona dolarów. Zdecydowana większość zarobiła mniej niż 10 000 dolarów.

image

TikTok Shop wywraca FMCG do góry nogami. "To nowy Walmart internetu"

TikTok Shop okazuje się zatem bezwzględną machiną, która nagradza przede wszystkim te podmioty, które już posiadają ugruntowaną pozycję, rozpoznawalność oraz budżety pozwalające na opłacenie wysokich prowizji dla twórców i agresywnych kampanii reklamowych.

źródło: beautyindependent.com

Michał Czubak
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
13.10.2026 16:05
Sephora zwiększa udziały w rynku. LVMH ujawnia wyniki za trzeci kwartał
LVMH poniżej oczekiwań analityków. Sephora i kosmetyki na plusieShutterstock

LVMH zakończył trzeci kwartał 2026 roku ze wzrostem sprzedaży organicznej o 1 proc., poniżej oczekiwań analityków. Podczas gdy segment mody i wyrobów skórzanych tracił, na znaczeniu zyskiwały perfumy, kosmetyki kolorowe i sprzedaż detaliczna Sephory. Wyniki pokazują, że poszczególne części rynku luksusowego radzą sobie dziś bardzo różnie.

W tym artykule przeczytasz:

  • Wyniki LVMH nie spełniły oczekiwań
  • Perfumy i kosmetyki Diora oraz Guerlain na plusie
  • Sephora rośnie szybciej niż reszta grupy
  • Moda traci, beauty pozostaje bardziej odporne
  • Co wyniki LVMH mówią o rynku beauty?

Wyniki LVMH nie spełniły oczekiwań

Grupa LVMH, właściciel m.in. Parfums Christian Dior, Guerlain i sieci Sephora, odnotowała w trzecim kwartale 2026 roku przychody w wysokości 18,5 mld euro. Sprzedaż organiczna wzrosła o 1 proc. rok do roku, podczas gdy konsensus analityków cytowany przez Reutersa zakładał wzrost o 1,3 proc. Po dziewięciu miesiącach roku przychody grupy wyniosły 57,1 mld euro, co oznacza wzrost organiczny o 2 proc.

Wyniki nie spełniły oczekiwań rynku, a akcje LVMH spadły we wtorkowym handlu w Paryżu. Na kondycję grupy nadal wpływa osłabiony popyt na dobra luksusowe w Chinach. Nie wszystkie segmenty biznesu radziły sobie jednak równie słabo. Dział Perfumes & Cosmetics oraz Selective Retailing, do którego należy Sephora, wykazały wzrost w ujęciu organicznym.

Perfumy i kosmetyki Diora oraz Guerlain na plusie

Segment Perfumes & Cosmetics wygenerował w trzecim kwartale 2,01 mld euro przychodów, notując 1-procentowy wzrost organiczny. Po trzech kwartałach sprzedaż wyniosła 5,92 mld euro i pozostawała stabilna w ujęciu organicznym.

W przypadku Parfums Christian Dior wyniki wspierały premiery zapachowe, w tym J’adore Intense, Sauvage Extrait i Dior Addict. Marka odnotowała również dobre rezultaty w makijażu, szczególnie w liniach Forever i Backstage.

Wzrost raportował także Guerlain, któremu sprzyjała oferta zapachów oraz pomadka Rouge G. Wyniki pokazują, że innowacje produktowe i rozwój rozpoznawalnych linii pozostają istotnymi czynnikami sprzedaży w segmencie prestiżowych kosmetyków.

image

Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów

Sephora rośnie szybciej niż reszta grupy

Mocniejszym punktem wyników LVMH okazał się Selective Retailing. Segment ten zwiększył sprzedaż organiczną o 8 proc. w trzecim kwartale, a jednym z jego głównych motorów wzrostu pozostaje Sephora.

Sieć zyskuje udział w rynku dzięki szerokiej ofercie znanych marek, ekskluzywnym premierom i poszerzaniu asortymentu. Wśród wymienionych przez grupę nowości znalazły się produkty Rhode oraz chińskich marek kosmetycznych. Sephora kontynuuje również ekspansję geograficzną – w ostatnim okresie rozwijała działalność w Belgii i Chorwacji.

Wynik segmentu pokazuje znaczenie specjalistycznej dystrybucji beauty w strukturze LVMH. W przeciwieństwie do części rynku dóbr luksusowych, która pozostaje pod presją słabszego popytu, Sephora może korzystać z zainteresowania konsumentów różnorodną ofertą kosmetyczną, nowymi markami i produktami dostępnymi na wyłączność.

Moda traci, beauty pozostaje bardziej odporne

Kontrast między poszczególnymi działami LVMH jest wyraźny. W trzecim kwartale sprzedaż organiczna w segmencie Fashion & Leather Goods spadła o 5 proc., podczas gdy rynek oczekiwał spadku o 1,8 proc. Wyhamował również wzrost w zegarkach i biżuterii.

Presja jest szczególnie widoczna w Azji. Sprzedaż grupy w regionie spadła o 5 proc. rok do roku, a słabszy popyt w Chinach pozostaje jednym z głównych problemów branży luksusowej. Według informacji przytoczonych przez Investing.com znaczenie mają m.in. zaostrzone kontrole podatkowe wobec zamożnych konsumentów w Chinach. Na sytuację sektora wpływają również niepewność gospodarcza i rosnące koszty związane z napięciami geopolitycznymi.

Na tym tle perfumy, kosmetyki i specjalistyczna sprzedaż detaliczna wypadają relatywnie lepiej. Nie oznacza to, że segment beauty jest odporny na spowolnienie. Dziewięciomiesięczna sprzedaż Perfumes & Cosmetics pozostała na stabilnym poziomie organicznym.

image

LVMH sprzedaje kolejną markę. Patou wraca do poprzedniego właściciela

Co wyniki LVMH mówią o rynku beauty?

Rezultaty za trzeci kwartał wskazują na dwa obszary, które wspierają działalność beauty LVMH: rozwój produktów w segmencie prestiżowym oraz siłę wyspecjalizowanej dystrybucji. Premiery zapachów i wyniki makijażu Diora, a także oferta Guerlain, wspierają sprzedaż marek własnych. Sephora z kolei może przyciągać klientów dzięki połączeniu uznanych producentów, nowych brandów i ekskluzywnych premier.

Jednocześnie wzrost sprzedaży Sephory nie zrównoważył słabszych wyników całej grupy. LVMH pozostaje silnie uzależniony od kondycji dóbr luksusowych, a spadek w największym segmencie – modzie i wyrobach skórzanych, obciąża całościowy rezultat.

Wyniki za trzeci kwartał pokazują więc nie tyle jednolite osłabienie rynku luksusowego, ile rosnące różnice między jego kategoriami. W przypadku LVMH beauty i specjalistyczny handel detaliczny pozostają obszarami wzrostu, choć na razie nie wystarczają, by zneutralizować presję w pozostałych częściach biznesu.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Zapachy
12.10.2026 16:09
e.l.f. wchodzi w zapachy i pielęgnację ciała. Czy ma szansę przebić liderów?
e.l.f. rozszerza portfolio o zapachy. Przed marką trudna walka o ryneke.l.f Cosmetics

e.l.f. Beauty rozszerza działalność o zapachy i pielęgnację ciała. Marka, która zbudowała pozycję na przystępnym cenowo makijażu, chce wykorzystać popularność produktów zapachowych. W nowym segmencie czeka ją jednak silna konkurencja – od Bath & Body Works po Sol de Janeiro.

W tym artykule przeczytasz

  • Zapachy kuszą marki. Ale konkurencja nie czeka ...
  • Niska cena to za mało, by odebrać klientów liderom
  • Rozpoznawalność marki nie przenosi się automatycznie na nową kategorię
  • e.l.f. musi zbudować nową pozycję, nie tylko poszerzyć ofertę

e.l.f. Beauty wchodzi w kolejną kategorię rynku kosmetycznego. Firma uruchomiła e.l.f. POP – linię zapachów i produktów do pielęgnacji ciała, która ma rozwijać się wokół kompozycji inspirowanych konkretnymi miejscami. Pierwsza kolekcja, e.l.f. POP: Tromsø, to limitowana edycja przygotowana na sezon świąteczny. Jej motywem przewodnim jest norweskie miasto i zimowa sceneria, a zapach Spicy Bundt Nice łączy nuty korzennego ciasta, skórki pomarańczy, kardamonu, cedru i piżma.

Debiutancka kolekcja obejmuje mgiełkę zapachową, krem do ciała i zestaw podróżny. Ceny na rynku amerykańskim wynoszą odpowiednio 13, 13 i 12 dolarów. W projekt zaangażowano norweską ilustratorkę Esrę Røise, odpowiedzialną za oprawę wizualną, oraz artystkę Skaar, która przygotowała ścieżkę dźwiękową kampanii. Pełniejsza oferta e.l.f. POP, z kolejnymi zapachami inspirowanymi różnymi miejscami, ma zostać zaprezentowana w styczniu 2027 roku.

To kolejny krok w rozszerzaniu portfolio e.l.f. Beauty. Firma rozwijała już działalność poza makijaż, m.in. w pielęgnacji skóry i włosów, a wcześniej testowała zainteresowanie zapachami poprzez współpracę z H&M. Teraz stawia na własną linię, która ma szansę stać się osobnym filarem oferty.

image

Cła i oszczędni klienci: Elf Beauty notuje spadki

Zapachy kuszą marki. Ale konkurencja nie czeka ...

Decyzja e.l.f. nie jest przypadkowa. Zapachy i produkty do pielęgnacji ciała należą do kategorii, które przyciągają uwagę marek poszukujących nowych źródeł wzrostu. Mgiełki zapachowe są dostępniejsze cenowo niż wiele klasycznych perfum, a przy tym dobrze wpisują się w popularność wieloetapowych rytuałów pielęgnacyjnych i łączenia kilku produktów zapachowych. Marki mogą budować całe kolekcje wokół jednej kompozycji, sprzedając mgiełkę, balsam, krem czy produkty do włosów.

Problem w tym, że e.l.f. nie odkrywa niezagospodarowanego rynku. W segmencie mgiełek i zapachowej pielęgnacji ciała działają już marki z rozpoznawalnymi kompozycjami, lojalnymi klientami i rozbudowanymi systemami sprzedaży. Bath & Body Works od lat rozwija ofertę sezonowych zapachów i produktów do ciała, a Sol de Janeiro zbudowało silną rozpoznawalność wokół charakterystycznych kompozycji oraz całych linii pielęgnacyjno-zapachowych. Istotnym graczem pozostaje również Victoria’s Secret, a konkurencję uzupełniają zarówno duże koncerny kosmetyczne, jak i młodsze marki rozwijające sprzedaż przede wszystkim w internecie. 

W takim otoczeniu samo wejście do kategorii nie daje przewagi. e.l.f. musi przekonać konsumentów, że jego produkty są warte uwagi obok marek, które już mają własne zapachowe bestsellery i wypracowały rozpoznawalny styl. Klient kupujący kolejną mgiełkę nie podejmuje decyzji wyłącznie na podstawie ceny. Znaczenie mają również trwałość i charakter zapachu, opakowanie, doświadczenie z produktem oraz to, czy dana kompozycja staje się rozpoznawalna w mediach społecznościowych.

Niska cena to za mało, by odebrać klientów liderom

Przystępna cena od lat stanowi jeden z fundamentów strategii e.l.f. Marka zdobyła popularność, oferując produkty do makijażu, które pozwalają konsumentom testować trendy bez wydawania kwot typowych dla segmentu premium. W nowej kategorii może wykorzystać tę samą przewagę, szczególnie wśród młodszych odbiorców i osób, które chcą eksperymentować z zapachami bez dużego wydatku.

Tyle że rynek mgiełek już oferuje szeroki wybór produktów w przystępnych cenach. Bath & Body Works opiera swoją pozycję na szerokości asortymentu, sezonowych premierach, dostępności i mechanizmach lojalnościowych. Sol de Janeiro udowodniło z kolei, że zapach produktów do ciała może stać się znakiem rozpoznawczym marki i napędzać zainteresowanie całym portfolio. 

Dla e.l.f. oznacza to konieczność znalezienia własnego wyróżnika. Cena może ułatwić pierwszą próbę, ale nie gwarantuje powrotu klienta. W przypadku makijażu konsument może szybko ocenić kolor, krycie czy łatwość aplikacji. Przy zapachu decyzja jest bardziej subiektywna, a przywiązanie do konkretnej kompozycji często buduje się z czasem. Marka będzie więc musiała udowodnić, że e.l.f. POP oferuje coś więcej niż atrakcyjnie wyceniony produkt z modnymi nutami.

image

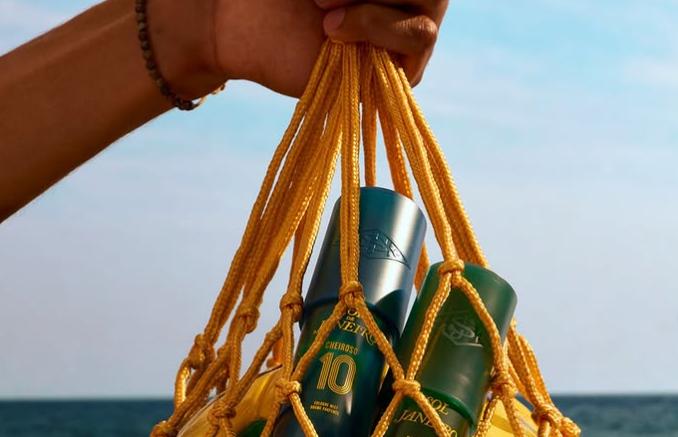
Sol de Janeiro ma nowy cel: mężczyźni. Marka wchodzi do segmentu męskich zapachów

Rozpoznawalność marki nie przenosi się automatycznie na nową kategorię

e.l.f. ma istotny atut – własną społeczność i rozpoznawalność wśród konsumentów beauty. Firma potrafi prowadzić komunikację w mediach społecznościowych, reagować na trendy i rozwijać produkty, które szybko zdobywają zainteresowanie. W nowej kategorii może wykorzystać te kompetencje do budowania świadomości e.l.f. POP.

Nie oznacza to jednak, że sukces w makijażu automatycznie przełoży się na sprzedaż zapachów. Konsumenci mogą ufać marce w kwestii tuszu do rzęs czy różu, ale przy wyborze mgiełki kierować się zupełnie innymi kryteriami. Zapach jest silnie związany z osobistymi preferencjami i wizerunkiem. Nie wystarczy więc, że produkt jest viralowy albo ma atrakcyjne opakowanie... musi jeszcze odpowiadać gustom odbiorców.

Ważne będzie także to, czy e.l.f. POP pozostanie sezonowym projektem, czy stanie się pełnoprawną linią z własnymi bestsellerami. Limitowana kolekcja inspirowana Tromsø może przyciągnąć uwagę w okresie świątecznym, ale długofalowa obecność na rynku wymaga regularnego rozwijania oferty i budowania powtarzalnych zakupów. Zapowiedziane na styczeń 2027 roku kolejne kompozycje będą pierwszym sygnałem, jak firma zamierza rozwijać ten kierunek.

e.l.f. musi zbudować nową pozycję, nie tylko poszerzyć ofertę

Ekspansja ma biznesowy sens. Pozwala marce docierać do konsumentów w kolejnych momentach ich codziennych rytuałów i zwiększać liczbę kategorii, w których mogą wybierać jej produkty. e.l.f. Beauty ma zresztą za sobą okres mocnego wzrostu. W pierwszym kwartale roku fiskalnego 2027, zakończonym 30 czerwca 2026 roku, przychody firmy wzrosły o 36 proc. rok do roku. Spółka podniosła też prognozę wzrostu sprzedaży na cały rok fiskalny do 18–20 proc. 

Dobre wyniki i silna marka dają firmie przestrzeń do testowania nowych kategorii, ale nie rozwiązują problemu konkurencyjności. Na rynku zapachów e.l.f. będzie konkurować nie tylko ceną, lecz także rozpoznawalnością kompozycji, szerokością oferty, dostępnością i lojalnością klientów wobec istniejących marek.

Największym wyzwaniem nie będzie więc samo wprowadzenie mgiełek i kremów do ciała, ale sprawienie, by konsumenci zaczęli traktować e.l.f. jako markę zapachową. Na zatłoczonym rynku łatwo zdobyć chwilowe zainteresowanie premierą. Znacznie trudniej zbudować linię, po którą klienci będą wracać, nawet gdy zniknie efekt nowości.


Źródło: Beautypackaging.com

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
13. październik 2026 17:52