StoryEditor
Producenci
16.11.2018 00:00

Henkel notuje dobre wyniki finansowe - ogłosiły władze spółki

W 2017 roku Henkel odnotował przychody ze sprzedaży na poziomie 20 mld oraz skorygowany zysk operacyjny na poziomie 3,5 mld euro. Wartość przychodów ze sprzedaży trzech najważniejszych marek Henkla – Persil, Schwarzkopf oraz Loctite przekroczyła 6,4 mld euro. Teraz przedstawiciele firmy podali najnowsze dane na temat jej działalności.

Najważniejsze z nich to wzrost przychodów ze sprzedaży do 5,037 mld euro, wzrost w ujęciu organicznym o 2,7 proc. o wzrost zysku operacyjnego EBIT o 3,3 proc., do 926 mln euro. Dalszy wzrost marży EBIT – o 40 p.b., do poziomu 18,4 proc. Wzrost zysku na akcję uprzywilejowaną (EPS) − o 2,6 proc., do 1,58 euro.

Henkel jest firmą globalną, zatrudnia na całym świecie 53 tysiące pracowników. Dzięki wiodącym markom, innowacjom i technologiom spółka zajmuje czołowe pozycje rynkowe zarówno w sektorze przemysłowym, jak i dóbr konsumpcyjnych. Henkel Adhesive Technologies (dział klejów budowlanych i konsumenckich oraz technologii dla przemysłu) jest światowym liderem rynku klejów. Działy Laundry & Home Care (środków piorących i czystości) oraz Beauty Care (kosmetyków) zajmują wiodące pozycje na wielu rynkach świata i w wielu grupach asortymentowych. Firma, założona w 1876, działa już od ponad 140 lat. 

- W trzecim kwartale Henkel zanotował dobre wyniki. W utrzymujących się trudnych warunkach rynkowych, mimo niekorzystnego wpływu kursów walut i wyższych cen surowców, zdołaliśmy zwiększyć przychody ze sprzedaży, zyski oraz rentowność. Do pozytywnych wyników przyczyniły się wszystkie trzy sektory biznesowe – powiedział Hans Van Bylen, prezes zarządu firmy Henkel.  - Spółka odnotowała wysoki wzrost sprzedaży w ujęciu organicznym, głównie za sprawą sektora biznesowego Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu). Również nasz segment dóbr konsumpcyjnych zanotował wzrost przychodów ze sprzedaży w ujęciu organicznym – dodał szef firmy.

- W pierwszych trzech kwartałach roku obrotowego 2018 mieliśmy do czynienia z niesprzyjającym otoczeniem gospodarczym. Na skutek negatywnego wpływu różnic kursowych wypracowane przez Grupę przychody ze sprzedaży zmniejszyły się w omawianym okresie o ponad 900 mln euro. Mimo to Henkel znowu odnotował rentowny wzrost. Stawiamy sobie za cel konsekwentną realizację priorytetów strategicznych firmy – podkreślił Hans Van Bylen. 
 
Podtrzymanie prognozy wyników na rok obrotowy 2018

Henkel podtrzymuje prognozę wyników na rok obrotowy 2018 i oczekuje wzrostu przychodów ze sprzedaży Grupy w ujęciu organicznym na poziomie 2 proc.−4 proc. W sektorze Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) Henkel podtrzymuje prognozę organicznego wzrostu przychodów ze sprzedaży o 4 proc. do 5 proc. 

Oczekiwania co do wzrostu przychodów ze sprzedaży sektora Beauty Care (kosmetyki) w ujęciu organicznym także nie uległy zmianie – spodziewany jest wzrost na poziomie 0 proc.−2 proc.. W sektorze Laundry & Home Care (środki piorące i czystości) przewidywany wzrost to nadal 2 proc. do 4 proc.

W zakresie skorygowanej rentowności sprzedaży (marży EBIT) nadal oczekuje się poprawy tego wskaźnika do wysokości ok. 18 proc. w ujęciu rok do roku. Według firmy Henkel do tak dobrego wyniku przyczynią się wszystkie trzy sektory biznesowe. Henkel podtrzymuje swoje oczekiwania co do wzrostu skorygowanego zysku na akcję uprzywilejowaną pomiędzy 3 proc. a 6 proc.

Przychody ze sprzedaży i wynik finansowy za trzeci kwartał 2018 

Przychody ze sprzedaży za trzeci kwartał 2018 r. osiągnęły poziom 5,037 mld euro, rosnąc w ujęciu nominalnym o 1,1 proc. w stosunku do trzeciego kwartału ubiegłego roku. Sprzedaż w ujęciu organicznym, tj. bez uwzględnienia wpływu różnic kursowych oraz transakcji przejęć i zbycia aktywów, również znacznie wzrosła − o 2,7 proc. Wpływ transakcji przejęć i zbycia aktywów wyniósł 1,6 proc. Jednak na skutek niekorzystnych różnic kursowych przychody ze sprzedaży uległy obniżeniu o 3.2 proc.

Sektor Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) zwiększył sprzedaż w ujęciu organicznym o 3,8 proc. Sektor Beauty Care (kosmetyki) osiągnął wzrost sprzedaży w ujęciu organicznym na poziomie 0,5 proc. Laundry & Home Care (środki piorące i czystości) odnotował solidny wzrost sprzedaży w ujęciu organicznym, na poziomie 2,5 proc. 

Po raz kolejny rynki wschodzące ponadprzeciętnie przyczyniły się wzrostu wyników Grupy w ujęciu organicznym, generując wysoki wzrost przychodów ze sprzedaży na poziomie 6,8 proc. Przychody ze sprzedaży na rynkach rozwiniętych zmalały w ujęciu organicznym o 0,1 proc. i ukształtowały się na podobnym poziomie, jak w analogicznym kwartale ubiegłego roku. 

W regionie Europy Zachodniej odnotowano dodatnią dynamikę sprzedaży w ujęciu organicznym na poziomie 0,6 proc., natomiast w regionie Europy Wschodniej wzrost ten wyniósł aż 7,1 proc. W Afryce i na Bliskim Wschodzie zanotowano dwucyfrowy wzrost przychodów ze sprzedaży w ujęciu organicznym, o 13,1 proc. W regionie Ameryki Północnej przychody ze sprzedaży w ujęciu organicznym nieco spadły – o 0,8 proc.  Z kolei w Ameryce Łacińskiej odnotowano dwucyfrowy wzrost przychodów ze sprzedaży w ujęciu organicznym, o 11,5 proc., a w regionie Azji i Pacyfiku o 1,2 proc.

Skorygowany zysk operacyjny (EBIT) zwiększył się o 3,3 proc., z 897 mln euro w analogicznym okresie ubiegłego roku do poziomu 926 mln euro. Skorygowana rentowność sprzedaży (marża EBIT) znacznie wzrosła, o 0,4 p.p., do poziomu 18,4 proc. Skorygowany zysk na akcję uprzywilejowaną zwiększył się o 2,6 proc., z kwoty 1,54 euro w III kw. 2017 r. do 1,58 euro w III kw. 2018 roku.

Stosunek kapitału obrotowego netto do przychodów ze sprzedaży wyniósł 6,6 proc. co oznacza wzrost w stosunku do poziomu odnotowanego w trzecim kwartale 2017. (5,6 proc.)

Wyniki w podziale na sektory biznesowe

W trzecim kwartale sektor biznesowy Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) osiągnął wysoki wzrost sprzedaży w ujęciu organicznym na poziomie 3,8 proc. W ujęciu nominalnym sprzedaż pozostała na poziomie z poprzedniego roku, czyli 2,373 mld euro. Skorygowany zysk operacyjny był wyższy o 2,7 proc. i wyniósł 466 mln euro. Bardzo wyraźny wzrost, o 0,5 p.p., do 19,6 proc. – odnotowano na poziomie skorygowanej rentowności sprzedaży.

Sektor biznesowy Beauty Care (kosmetyki) osiągnął wzrost sprzedaży w ujęciu organicznym na poziomie 0,5 proc. Nominalnie wartość sprzedaży wzrosła o 5,5 proc., do poziomu 993 mln euro. Skorygowany zysk operacyjny wyniósł 182 mln euro, co oznacza wzrost o 6,7 proc. Istotny wzrost, o 0,2 p.p., do 18,3 proc. – odnotowano na poziomie skorygowanej rentowności sprzedaży.

W trzecim kwartale roku sektor biznesowy Laundry & Home Care (środków piorących i czystości) odnotował wysoki wzrost sprzedaży w ujęciu organicznym, na poziomie 2,5 proc. Nominalnie wartość sprzedaży wzrosła o 0,3 proc., do kwoty 1,641 mld euro. Skorygowany zysk operacyjny wyniósł 294 mln euro, bez zmian w stosunku do analogicznego okresu ubiegłego roku. Skorygowana rentowność sprzedaży wyniosła 17,9 proc., również bez zmian w ujęciu rok do roku.

Dobre wyniki działalności w trzech kwartałach 2018 

Wartość sprzedaży zrealizowanej przez Henkel w pierwszych trzech kwartałach 2018 roku wyniosła 15,015 mld euro. Sprzedaż w ujęciu organicznym, tj. bez uwzględnienia wpływu różnic kursowych oraz transakcji przejęć i zbycia aktywów, również znacznie wzrosła o 2,4 proc. Negatywny wpływ różnic kursowych na wartość sprzedaży wyniósł -6,0 proc.

Skorygowany zysk operacyjny zwiększył się o 1,3 proc., z 2,660 mld euro do 2,694 mld euro. Istotny wzrost – z 17,6 proc. do 17,9 proc. – odnotowano na poziomie skorygowanej rentowności sprzedaży. Skorygowany zysk na akcję uprzywilejowaną zwiększył się o 2,0 proc., z kwoty 4,50 euro do 4,59 euro. 

W ciągu trzech kwartałów 2018 roku sektor biznesowy Adhesive Technologies (kleje budowlane i konsumenckie oraz kleje i technologie dla przemysłu) osiągnął bardzo wysoki wzrost sprzedaży w ujęciu organicznym, na poziomie 4,6 proc. Skorygowana rentowność sprzedaży wykazała dodatnią dynamikę, osiągając poziom 18,9 proc. 

Na sprzedaż w segmentach dóbr konsumpcyjnych niekorzystny wpływ wywarły zakłócenia w dostawach, które wystąpiły w regionie Ameryki Północnej. Sektor Beauty Care (kosmetyki) odnotował niewielki spadek przychodów ze sprzedaży w ujęciu organicznym o 1,2 proc. w stosunku do analogicznego okresu ubiegłego roku. Skorygowana rentowność sprzedaży wykazała dodatnią dynamikę, osiągając poziom 17,7 proc. Sektor biznesowy Laundry & Home Care (środków piorących i czystości) osiągnął wysoki wzrost sprzedaży w ujęciu organicznym na poziomie 1,6 proc. Bardzo wyraźny wzrost, do 18,1 proc., odnotowano na poziomie skorygowanej rentowności sprzedaży.

Pozycja finansowa netto firmy Henkel na 30 września 2018 roku wyniosła -3,248 mld euro (31 grudnia 2017 r.: -3,225 mld euro).


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
10.11.2026 13:23
Wielkie cięcia Coty. Trzy czwarte pracowników może stracić pracę
Dominik Saczko
Dominik Saczko
Coty będzie zmniejszać zatrudnienie we Francji.Shutterstock

Coty jest w trakcie restrukturyzacji. Koncern dąży do uproszczenia działań operacyjnych i zmienia swoje priorytety ofertowe, chcąc położyć nacisk na inne segmenty. Jak się okazuje, efekty tej wielkiej zmiany mogą objąć również cięcia zatrudnienia na francuskim rynku koncernu.

Amerykańskie przedsiębiorstwo Coty z korzeniami we Francji, produkujące kosmetyki, perfumy i produkty do pielęgnacji, rozważa likwidację większości stanowisk na rodzimym rynku.

Ma to być element szerszej strategii restrukturyzacji giganta, której celem jest uproszczenie działań operacyjnych oraz zmiana priorytetów w portfelu kosmetyków i perfum.

Jak podaje portal Fashion Network, koncern potwierdził plany restrukturyzacji swojej działalności, a także zmiany modelu operacyjnego działu produktów prestiżowych we Francji.

Koncern tłumaczy decyzję redukcją kosztów i inwestycją w inny segment

Choć liczba planowanych zwolnień nie została podana, francuskie związki zawodowe – CGT (Generalna Konfederacja Pracy) i CFDT (Francuska Demokratyczna Konfederacja Pracy) – uważają, że cięcia dotyczą 155 z ok. 200 pracowników, z czego blisko 100 miejsc pracy dotyczy sprzedaży produktów kosmetycznych na rynek masowy.

image

Coty przebudowuje globalne struktury. Kosmetyczny gigant ogłasza roszady w zarządzie

Według Fashion Network planowane redukcje etatów są elementem strategii Coty, polegającej na obniżeniu kosztów operacyjnych, uproszczenia struktury organizacyjnej oraz zmiany ukierunkowania portfela marek na segmenty o wyższym priorytecie, m.in. na perfumy.

Według danych za 2025 rok, koncern zatrudniał ok. 12 tysięcy pracowników na całym świecie.

Coty przedłuża ważną współpracę

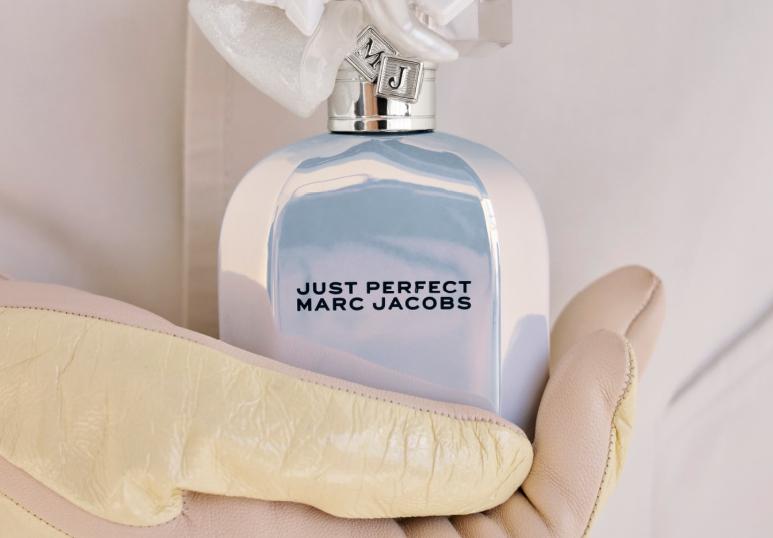
Jak pisaliśmy w poprzednim tygodniu, Coty przedłużyło współpracę z Marc Jacobs Beauty – producentem linii kosmetyków kolorowych, obejmujących produkty do makijażu, oczu, cery i ust.

Pierwszy raz koncern zawarł z marką umowę w 2003 roku, odpowiadając za jej rozwój. W ciągu tych ponad dwóch dekad Coty wprowadziło na rynek linie zapachowe takie jak Daisy, Marc Jacobs, Daisy Wild czy Perfect Marc Jacobs.

Nowa umowa ma obowiązywać przez aż czterdzieści lat. Przedłużenie licencji nastąpiło kilka miesięcy po zmianie właściciela marki Marc Jacobs.

image

Marc Jacobs Beauty wraca do gry. Coty przedłuża współpracę z marką o 40 lat

We wrześniu bowiem LVHM Moët Hennessy Louis Vuitton – największy na świecie międzynarodowy koncern dóbr luksusowych – sfinalizowało sprzedaż Marc Jacobs na rzecz WHP Global i G-III Apparel Group. Transakcja warta była ok. 925 mln dolarów. Obie firmy objęły po ok. 50% udziałów w marce, przy czym G-III przejęło dodatkowo jej działalność operacyjną.

Źródło: Fashionnetwork.com

Dominik Saczko
Dominik Saczko
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
10.11.2026 12:23
Inwestuje w badania w Indiach, wycofuje się z Myanmaru; Unilever kontra Azja
(fot. HJBC/Shutterstock)HJBC/Shutterstock

Unilever zapowiada zmianę skali i organizacji działalności: chce przeznaczyć 35 mln euro na rozwój zaplecza badawczo-rozwojowego w Indiach, ograniczyć koszty o 1 mld euro do końca 2029 r. i sprzedać udziały w spółce joint venture w Myanmarze. Równolegle firma przygotowuje się do oddzielenia biznesu spożywczego i deklaruje średnioterminowy cel wzrostu sprzedaży bazowej na poziomie 4–6 proc. rocznie. Plany wpisują się w koncentrację na segmentach Beauty & Personal Care oraz Home Care.

Indie: 35 mln euro na rozwój badań i innowacji

Jak donosi Reuters, Unilever zainwestuje 35 mln euro w rozbudowę ośrodków badawczo-rozwojowych w Mumbaju i Bengaluru. Środki mają wzmocnić globalne kompetencje firmy w obszarze innowacji kosmetycznych, biotechnologii, sztucznej inteligencji oraz zaawansowanej produkcji. Nowe nakłady uzupełniają ponad 20 mln euro wydane w ciągu ostatnich pięciu lat na rozwój indyjskiej infrastruktury badawczej koncernu.

Ośrodek w Mumbaju ma zostać przekształcony w zintegrowane centrum innowacji produktowych. Będzie łączyć prace nad formulacjami, rozwój zapachów i projektowanie opakowań z szybkim prototypowaniem oraz przygotowaniem produkcji do zwiększenia skali. Takie połączenie etapów ma wspierać przejście od koncepcji i testów do wdrożenia produktu na większą skalę.

Bengaluru ma rozwinąć rolę globalnego centrum nauki i technologii. Jednym z elementów planu jest partnerstwo Bio-Futures o wartości 5 mln euro, skupione na badaniach nad mikrobiomem, biotechnologii i bioprodukcji. Są to obszary, które Unilever wskazuje jako część szerszego programu rozwoju kompetencji badawczych i technologicznych.

image

Iwona Towalska, Unilever: Widzimy trzy filary wzrostu rynku personal care [FBK 2026]

Oba ośrodki mają wykorzystywać narzędzia cyfrowe, w tym sztuczną inteligencję, modelowanie predykcyjne, zautomatyzowane eksperymenty i cyfrowe bliźniaki. Rozwiązania te będą stosowane w rozwoju produktów dla segmentów Beauty & Wellbeing, Personal Care i Home Care. Firma zakłada, że integracja nauki, narzędzi cyfrowych i doświadczenia produkcyjnego pozwoli skrócić cykle rozwoju produktów, wspierać innowacje w formulacjach oraz ułatwić skalowanie nowych technologii na rynkach międzynarodowych.

Myanmar: sprzedaż udziałów w joint venture

Koncern uzgodnił sprzedaż udziałów w Unilever EAC Myanmar Company Limited (UEMCL) na rzecz Centig Holding Company Limited, podmiotu powiązanego z dotychczasowym partnerem joint venture, Europe and Asia Commercial Company Limited (EAC). Unilever wszedł na rynek Myanmaru w 2010 r., a w 2017 r. utworzył tam wspólne przedsięwzięcie, aby rozwijać działalność w obszarze produktów do pielęgnacji domu i ciała.

Zakończenie transakcji jest oczekiwane w 2027 r., po uzyskaniu wymaganych zgód prawnych i regulacyjnych. Jej wartości finansowej nie ujawniono. Do czasu finalizacji sprzedaży spółka pozostaje objęta procesem transakcyjnym; przekazane informacje nie wskazują na natychmiastowe zakończenie działalności Unilevera na tym rynku.

Decyzja zapada w warunkach przedłużającej się niestabilności politycznej po przejęciu władzy przez wojsko w 2021 r. Sytuacja ta zakłóca aktywność gospodarczą i osłabia warunki inwestowania. Dla międzynarodowych firm z branży kosmetycznej i pielęgnacyjnej oznacza to ryzyko związane z utrzymywaniem lokalnej produkcji, dystrybucji i sprzedaży detalicznej. Przeniesienie udziałów na lokalnego partnera pozwoli Unileverowi ograniczyć bezpośrednią ekspozycję na rynek, choć szczegóły dalszego funkcjonowania joint venture po transakcji nie zostały podane.

Cel: 1 mld euro oszczędności do 2029 r.

Unilever planuje zmniejszyć koszty o 1 mld euro, czyli około 1,12 mld dolarów, do końca 2029 r. Program jest częścią przebudowy globalnej organizacji i koncentracji firmy na działalności związanej z urodą, pielęgnacją osobistą i pielęgnacją domu. Zmiany są powiązane z planowanym oddzieleniem biznesu spożywczego.

image

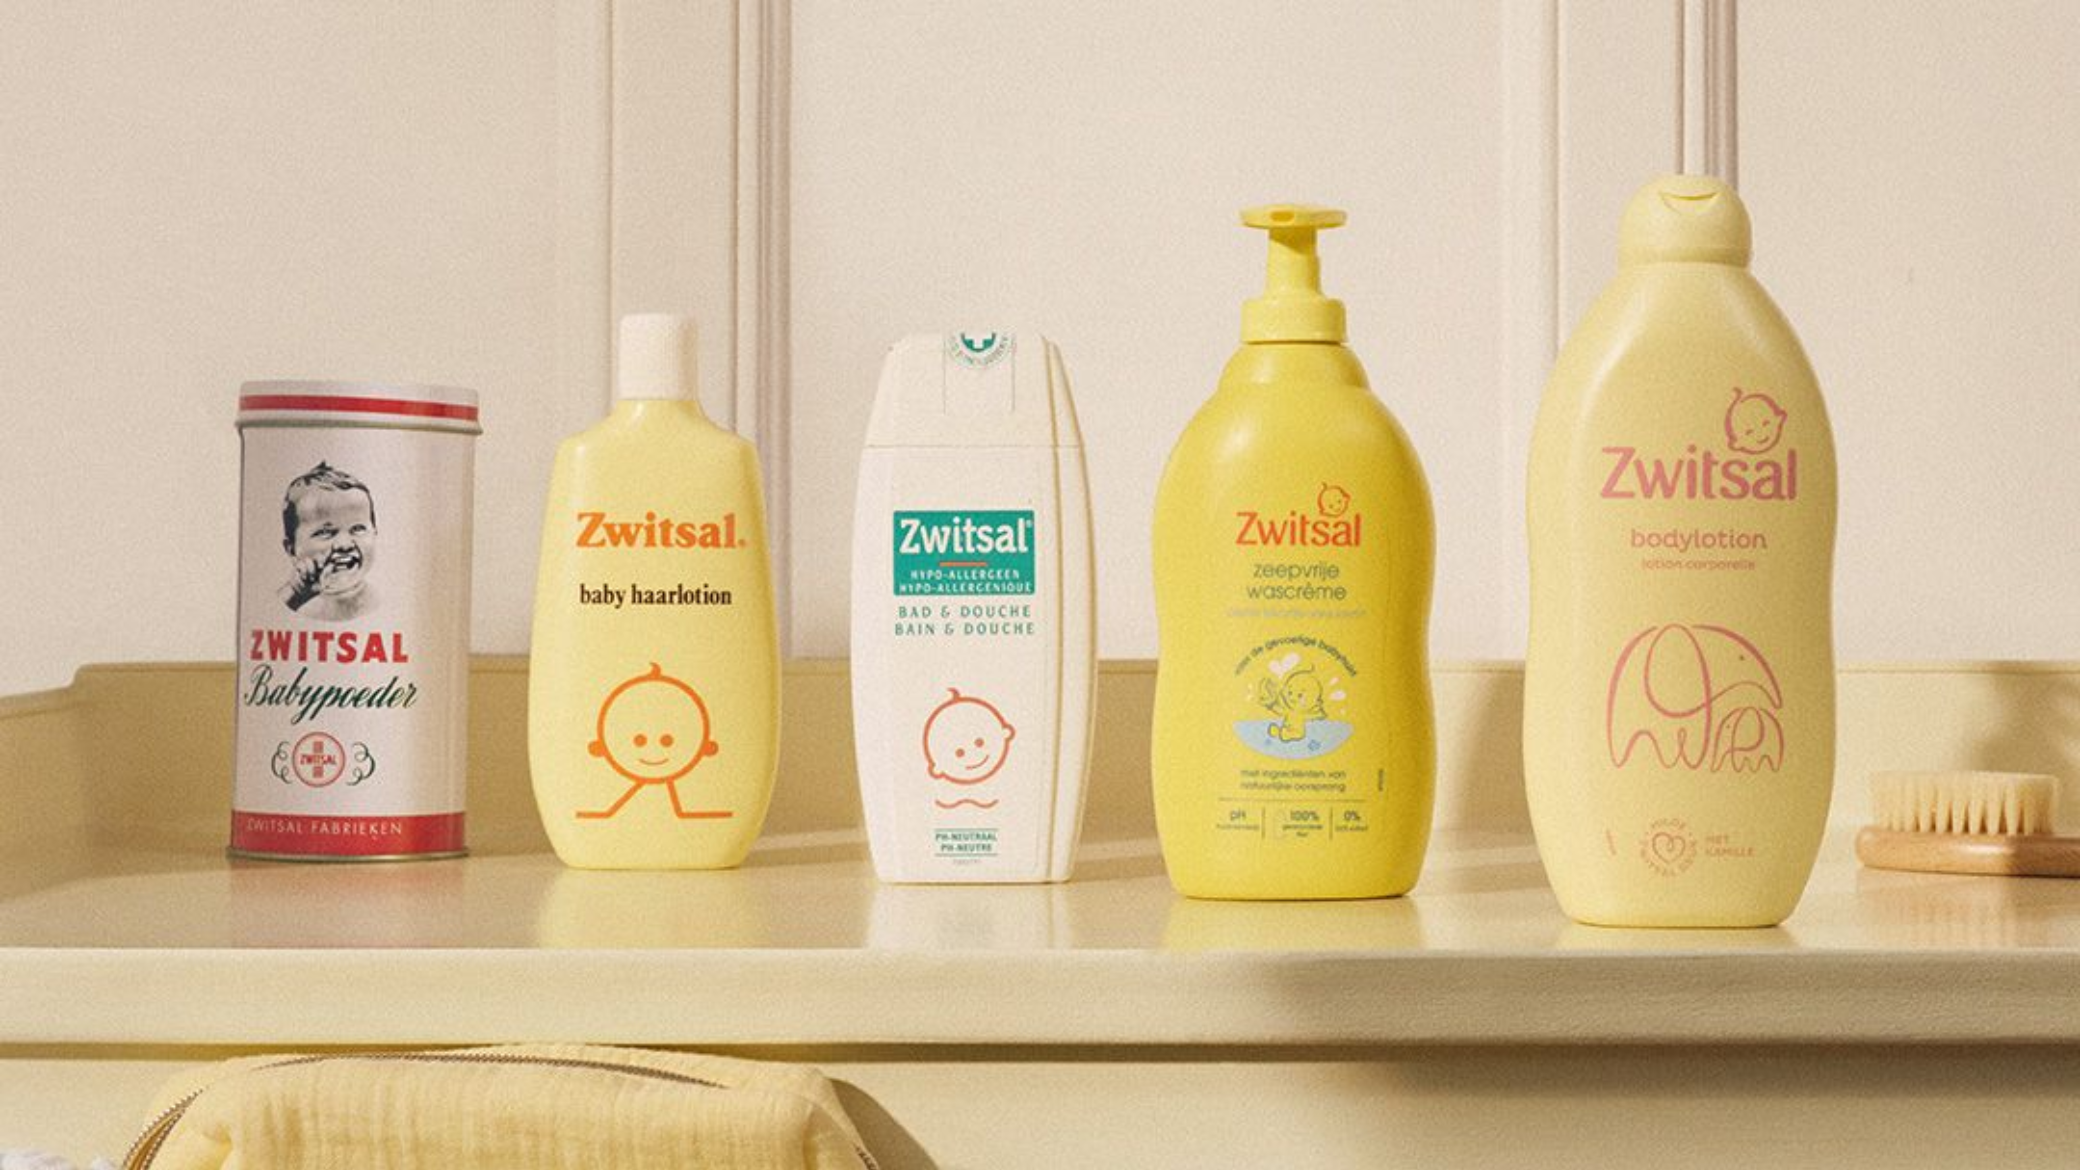
Unilever sprzedaje Zwitsal. Koncern upraszcza portfolio i inwestuje w globalne marki

W ramach nowego modelu ma powstać sześć regionalnych jednostek odpowiedzialnych za wyniki. Każdą pokieruje prezes z pełną odpowiedzialnością za rachunek zysków i strat. Wdrażanie struktury ma rozpocząć się w 2027 r. Oszczędności mają wynikać z uproszczenia organizacji, przeprojektowania procesów i inwestycji w technologię.

Koncern szacuje jednocześnie, że oddzielenie segmentu spożywczego będzie wiązało się z kosztami rzędu 400–500 mln euro. Planowane oszczędności mają je zrównoważyć. Fuzja biznesu spożywczego z McCormickiem, po której ma nastąpić rozdzielenie, jest oczekiwana do połowy 2027 r. Po jej przeprowadzeniu Unilever ma raportować wyniki w trzech kategoriach: Beauty & Personal Care, Home Care oraz Other.

Firma podtrzymała średnioterminowe cele finansowe: wzrost bazowej sprzedaży o 4–6 proc. rocznie, w tym wzrost wolumenów o co najmniej 2 proc. To istotne rozróżnienie dla oceny perspektyw biznesu kosmetycznego i pielęgnacyjnego: deklarowany cel obejmuje sprzedaż bazową całej działalności objętej wskazanymi założeniami, a nie wyłącznie kosmetyki.

Wspólny kierunek: koncentracja i sprawność operacyjna

Zapowiedziane działania dotyczą różnych obszarów działalności, ale łączy je dążenie do skoncentrowania zasobów na wybranych kategoriach oraz poprawy efektywności. Inwestycja w Indiach zwiększa potencjał badawczy i technologiczny, a planowana reorganizacja ma uprościć strukturę i wzmocnić odpowiedzialność regionalną. Sprzedaż udziałów w Myanmarze ogranicza natomiast bezpośrednią obecność koncernu na rynku obciążonym niestabilnością polityczną i gospodarczą.

image

Unilever inwestuje w papierowe opakowania. Wchodzi do konsorcjum PaperFlex

Dla branży kosmetycznej znaczenie będą miały przede wszystkim skala i sposób wykorzystania nowych kompetencji badawczych: 35 mln euro nowych nakładów w Indiach, w tym 5 mln euro na partnerstwo Bio-Futures, uzupełnia ponad 20 mln euro wcześniejszych wydatków na infrastrukturę R&D. Równocześnie program oszczędnościowy o wartości 1 mld euro ma przynieść zmianę kosztów do końca 2029 r., przy czym jego realizacja będzie przebiegać obok reorganizacji i planowanego oddzielenia biznesu spożywczego.

ZOBACZ KOMENTARZE (0)
13. listopad 2026 09:51