StoryEditor
Producenci
22.08.2022 00:00

Henkel podnosi prognozy na 2022 r., ale kosmetyki nie radzą sobie dobrze

Sprzedaż Grupy Henkel w pierwszej połowie 2022 r. wzrosła organicznie o 8,9 proc. do około 10,9 mld euro. i była napędzana przez wszystkie jednostki biznesowe i regiony – informuje koncern w raporcie. Biznes kosmetyczny wypada jednak najsłabiej.

Henkel podał wyniki sprzedaży za pierwszą połowę 2022 r. Sprzedaż Grupy zwiększyła się do około 10,9 miliarda euro. Odpowiada to znacznemu wzrostowi organicznemu sprzedaży o 8,9 procent.   

Zgodnie z oczekiwaniami, na wyniki w pierwszym półroczu wpłynął drastyczny wzrost cen materiałów i logistyki. Jak informuje koncern, pomimo znacznych wzrostów cen, ścisłego zarządzania kosztami i dalszej poprawy wydajności, efektów tych nie udało się w pełni zrekompensować.

Henkel podnosi jednak prognozy na 2022 r.

–  W bardzo wymagającym środowisku wyniki sprzedaży w pierwszych sześciu miesiącach przekroczyły wcześniejsze oczekiwania za cały rok, a zyski kształtowały się zgodnie z naszymi wytycznymi na rok finansowy 2022. W związku z tym rozwojem podnieśliśmy nasze całoroczne prognozy dotyczące organicznego wzrost sprzedaży dla Grupy, marży EBIT i zysku na akcję uprzywilejowaną – powiedział Carsten Knobel, dyrektor generalny Henkla.

Prognozy wyników Henkel za 2022 r.

Henkel spodziewa się teraz organicznego wzrostu sprzedaży od +4,5 do +6,5 proc. w roku fiskalnym 2022 (poprzednio: +3,5 do +5,5 proc.).

Organiczny wzrost sprzedaży od +8,0 do +10,0 procent jest nadal oczekiwany dla jednostki biznesowej Adhesive Technologies.

W przypadku Beauty Care Henkel koncern przewiduje teraz organiczny wzrost sprzedaży na poziomie od -3,0 do -1,0 procent (poprzednio: od -5,0 do -3,0 procent).

W przypadku jednostki biznesowej Laundry & Home Care Henkel spodziewa się organicznego wzrostu sprzedaży od +4,0 do +6,0 procent (poprzednio: od +2,0 do +4,0 procent).

Oczekuje się, że skorygowana marża EBIT na poziomie Grupy pozostanie bez zmian w przedziale od 9,0 do 11,0 procent. Jeśli chodzi o rozwój skorygowanego zysku na akcję uprzywilejowaną (EPS) przy stałych kursach wymiany, Henkel nadal spodziewa się spadku w przedziale od -35 do -15 procent.

Wyniki Henkel za pierwsze półrocze 2022 r.

Sprzedaż Grupy Henkel w pierwszym półroczu 2022 r. wyniosła 10,9  mln euro i była o 9,9 proc. wyższa niż w poprzednim roku (II kw.: 5642 mln euro, +13,8 proc.). Sprzedaż organiczna, która wyklucza wpływ efektów walutowych i przejęć/dezinwestycji, wykazała znaczny wzrost o +8,9 proc. (Q2: +10,9 proc.). Przejęcia i dezinwestycje miały negatywny wpływ na sprzedaż -1,4 procent (Q2: -1,8 procent). Od początku II kwartału obejmuje to efekty zapowiadanego wyjścia z działalności w Rosji i na Białorusi.  

W jednostce biznesowej Beauty Care sprzedaż wzrosła organicznie o +0,4 procent (Q2: +2,1 procent) w pierwszych sześciu miesiącach 2022 roku. W ujęciu nominalnym sprzedaż wzrosła o +0,2 procent i osiągnęła 1 842 mln euro (Q2: 950 mln euro , +3,9 proc.

Wzrost ten był spowodowany przede wszystkim dobrymi wynikami biznesu salonów fryzjerskich, który był w stanie oprzeć się na dobrych wynikach z poprzedniego roku. Z kolei biznes konsumencki był poniżej poziomu z poprzedniego roku, głównie ze względu na wdrożenie środków poprawy portfela zapowiedzianych na 2022 r. Skorygowany zysk operacyjny osiągnął 169 mln euro w pierwszej połowie 2022 r., w porównaniu do 183 mln euro w pierwszej połowie 2021 r. Skorygowana rentowność sprzedaży była o 0,8 punktu procentowego niższa od poziomu z poprzedniego roku i wyniosła 9,2 procent, na co również wpływ miały wyższe ceny materiałów.

Jednostka biznesowa Laundry & Home Care osiągnęła znaczący wzrost sprzedaży organicznej o 7,4 procent w pierwszej połowie 2022 roku (Q2: +10,1 procent). Do wzrostu przyczynił się w szczególności dwucyfrowy wzrost sprzedaży środków do prania. W ujęciu nominalnym sprzedaż wzrosła o 6,7 procent do 3494 mln euro (II kwartał: 1802 mln euro, +11,3 procent). Skorygowany zysk operacyjny wyniósł 313 mln euro, w porównaniu do 490 mln euro w analogicznym okresie roku ubiegłego. Skorygowana rentowność sprzedaży wyniosła 9,0 proc., również poniżej poziomu z I półrocza 2021 r., w szczególności ze względu na znaczny wzrost cen materiałów bezpośrednich.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
07.10.2026 14:32
Miraculum zwiększa sprzedaż. Po trzech kwartałach 2026 r. przychody wzrosły o 9 proc.
W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin.Miraculum

Miraculum szacuje, że w okresie od stycznia do września 2026 r. osiągnęło 41,91 mln zł przychodów ze sprzedaży netto. Oznacza to wzrost o 9 proc. w porównaniu z analogicznym okresem 2025 r. Spółka realizuje jednocześnie strategię na lata 2026–2030, zakładającą koncentrację na sześciu kluczowych markach kosmetycznych.

Miraculum szacuje przychody ze sprzedaży netto w pierwszych trzech kwartałach 2026 r. na 41,910 mln zł. W analogicznym okresie 2025 r. sprzedaż netto wyniosła 38,559 mln zł. Oznacza to wzrost o 3,351 mln zł, czyli 9 proc. rok do roku.

Tegoroczny wynik oznacza również wyraźne zwiększenie dynamiki sprzedaży w porównaniu z pierwszym półroczem. Po sześciu miesiącach 2026 r. Miraculum raportowało 27,921 mln zł przychodów netto, wobec 27,652 mln zł rok wcześniej. W ujęciu rocznym oznaczało to wówczas wzrost o zaledwie 1 proc.

Oznacza to, że w samym trzecim kwartale spółka wygenerowała szacunkowo około 13,989 mln zł przychodów ze sprzedaży netto. Dla porównania, w III kwartale 2025 r. sprzedaż wyniosła około 10,907 mln zł, jeśli różnicę między wynikami dziewięciomiesięcznymi i półrocznymi potraktować jako przybliżenie. Wzrost sprzedaży w tym ujęciu wyniósł więc około 28 proc.

Sześć marek w centrum strategii

Wyniki sprzedażowe są realizowane w momencie wdrażania przez Miraculum nowej strategii rozwoju na lata 2026–2030, przedstawionej przez spółkę na początku czerwca 2026 r. Jednym z jej głównych założeń jest koncentracja na markach, które spółka uznaje za kluczowe dla dalszego rozwoju.

W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin. Spółka chce wzmacniać ich pozycję poprzez wyraźniejsze zdefiniowanie cech poszczególnych marek i budowanie ich odrębności na rynku. Ma to służyć zarówno zwiększeniu konkurencyjności, jak i budowaniu długoterminowej wartości brandów.

image

Boom nostalgii lat 90.: które marki mogą na nim realnie zyskać i dlaczego

Taka strategia oznacza koncentrację zasobów na ograniczonej liczbie marek zamiast równomiernego rozwijania całego portfolio. W przypadku producenta posiadającego marki o różnym profilu i historii ma to pozwolić na bardziej precyzyjne określenie ich grup docelowych, pozycjonowania oraz przewag konkurencyjnych.

Miraculum zakłada przy tym dalszy rozwój sprzedaży zagranicznej. Europa pozostaje dla spółki kluczowym rynkiem, jednak jej potencjał wzrostu oceniany jest jako niższy niż w regionach rozwijających się. Wśród przyczyn spółka wskazuje przede wszystkim dojrzałość europejskiego rynku oraz wymagania regulacyjne.

Sprzedaż rośnie, ale sytuacja finansowa pozostaje wyzwaniem

Wzrost przychodów w 2026 r. należy analizować również w kontekście sytuacji finansowej Miraculum. Na 31 grudnia 2025 r. suma bilansowa spółki wynosiła 59,7 mln zł. Jednocześnie spółka wykazała 1,02 mln zł straty, a jej kapitał własny zmniejszył się do 27,8 mln zł.

Dane za trzy kwartały 2026 r. wskazują więc na poprawę dynamiki sprzedaży, szczególnie widoczną po słabszym pod względem wzrostu pierwszym półroczu. Przychody po dziewięciu miesiącach są już o 3,35 mln zł wyższe niż rok wcześniej, podczas gdy po sześciu miesiącach różnica wynosiła niespełna 0,27 mln zł.

Z perspektywy branży kosmetycznej kluczowe będzie zatem nie tylko utrzymanie 9-proc. dynamiki przychodów w całym 2026 r., ale także przełożenie wzrostu sprzedaży na poprawę rentowności. Strategia na lata 2026–2030 zakłada jednocześnie rozwój rozpoznawalnych polskich marek i ekspansję geograficzną, co będzie wymagało odpowiedniego poziomu inwestycji w marketing, dystrybucję i rozwój portfolio.

Po trzech kwartałach 2026 r. Miraculum znajduje się zatem w innym punkcie niż po pierwszym półroczu. Przychody wzrosły z 27,921 mln zł po sześciu miesiącach do szacowanych 41,910 mln zł po dziewięciu miesiącach, a dynamika roczna przyspieszyła z 1 do 9 proc. Kolejne miesiące pokażą, czy wzrost sprzedaży będzie miał charakter trwały i w jakim stopniu wesprze realizację celów przyjętych w strategii na lata 2026–2030.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
06.10.2026 14:59
Rituals mocno rozwija sieć w Polsce. Kolejne trzy sklepy już w październiku
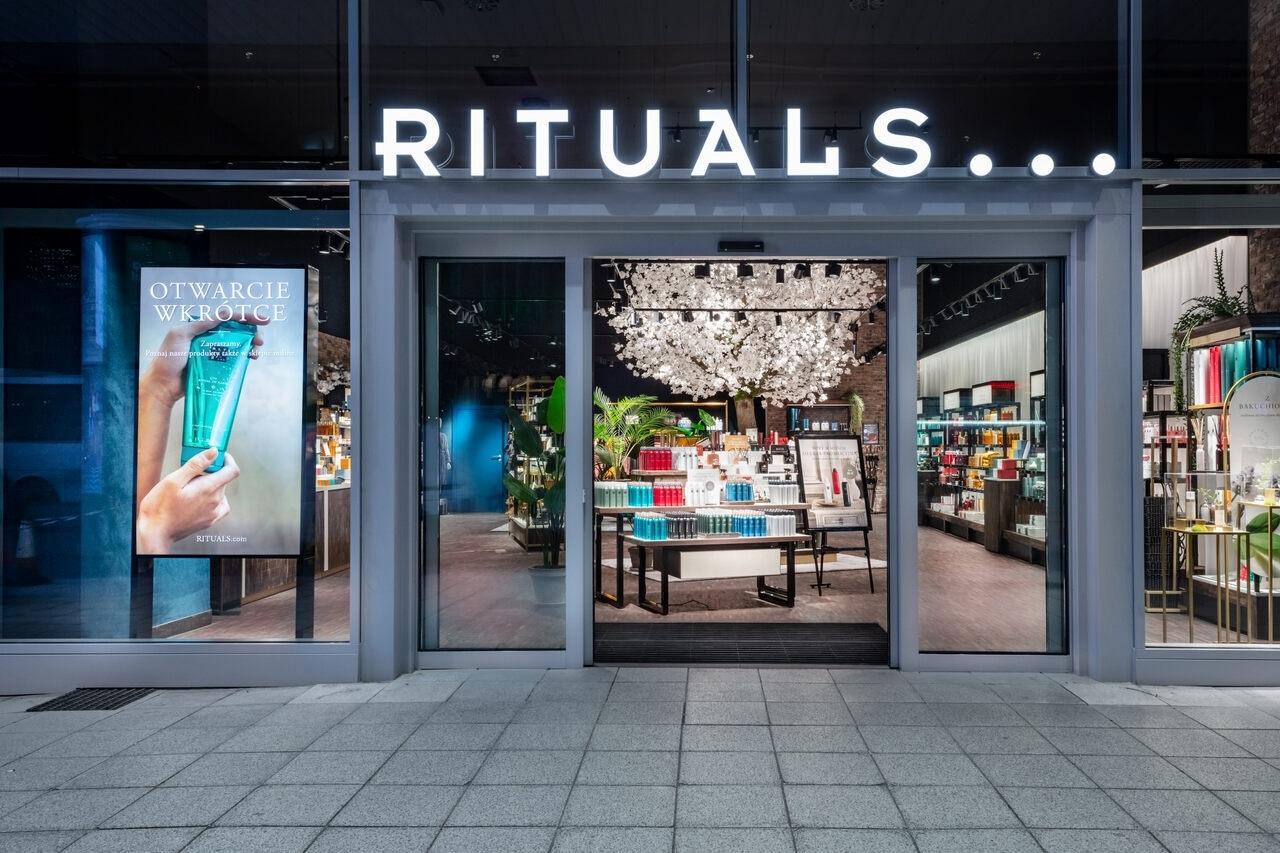
. Rituals rośnie w Polsce. Kolejne trzy otwarciaShutterstock

Rituals przyspiesza z ekspansją w Polsce. Holenderska marka otworzy w październiku trzy nowe sklepy, a łącznie w ciągu dwóch miesięcy uruchomi sześć nowych lokalizacji.

W tym artykule przeczytasz:

  • Kolejne otwarcia Rituals w krótkim czasie
  • Sklepy mają być ważną częścią strategii marki
  • Rituals zapowiada kolejne lokalizacje

Rituals planuje kolejne otwarcia na polskim rynku. W październiku do sieci dołączą trzy sklepy: 7 października w Centrum Handlowym Brama Mazur w Ełku oraz w Galerii Chełm, a 28 października w Centrum Handlowym Morena w Gdańsku. 

Nowe placówki będą oferowały pełne portfolio marki obejmujące produkty do pielęgnacji ciała, kąpieli oraz zapachy do domu. Rituals rozwija więc w Polsce przede wszystkim własną sieć sprzedaży stacjonarnej, traktując sklepy jako istotny element modelu sprzedażowego.

image

Naruszenie danych w Rituals. Jakie informacje wyciekły?

Kolejne otwarcia Rituals w krótkim czasie

Październikowe debiuty są kolejnym etapem ekspansji Rituals w Polsce. We wrześniu marka otworzyła trzy sklepy – w Gdyni, Stalowej Woli i Warszawie. W sumie oznacza to sześć nowych lokalizacji uruchamianych przez sieć w ciągu dwóch miesięcy.

Rituals pojawił się na polskim rynku stacjonarnym w 2021 roku. Pierwszy sklep został otwarty w Warszawie, a następnie sieć zaczęła rozwijać obecność w kolejnych miastach i centrach handlowych. W styczniu 2024 roku marka informowała już o otwarciu 40. sklepu w Polsce.

Tempo ekspansji zwiększyło się w tym roku. We wrześniowej informacji dotyczącej nowych placówek Rituals zapowiadał kolejne otwarcia w następnych miesiącach.

Sklepy mają być ważną częścią strategii marki

Rozwój sieci w Polsce wpisuje się w szerszą strategię Rituals, która zakłada dalsze inwestowanie w kanał stacjonarny. W lipcu marka informowała o przeznaczeniu 40 mln euro na modernizację 1500 butików w 30 krajach. Projekt ma objąć placówki na całym świecie i jest przedstawiany przez firmę jako jedna z największych operacji modernizacyjnych w jej historii.

Rituals buduje przy tym sklepy wokół doświadczenia zakupowego, a nie wyłącznie prezentacji produktów. Marka łączy w swoim portfolio kosmetyki do pielęgnacji ciała i twarzy, produkty dla mężczyzn, akcesoria kąpielowe, zapachy do domu oraz produkty lifestyle’owe.

Globalnie firma działa w ponad 33 krajach. Według informacji przekazanych przez Rituals sieć obejmuje ponad 1500 butików i 4176 sklepów typu shop-in-shop.

image

Rituals z dwucyfrowym wzrostem wyników w 25-lecie marki

Rituals zapowiada kolejne lokalizacje

Październikowe otwarcia nie mają być ostatnimi. Marka zapowiada, że kolejne lokalizacje w Polsce zostaną ogłoszone w późniejszym terminie.

Z okazji otwarć nowych sklepów Rituals przygotował również oferty promocyjne. Przez 10 dni od otwarcia wybrana pianka pod prysznic w żelu będzie dostępna za 35 złotych zamiast 45 złotych. Pierwszych 100 klientów w każdym sklepie otrzyma także goodie bags. W październiku marka oferuje ponadto 25 proc. rabatu na kremy do rąk i stóp.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
07. październik 2026 19:07