StoryEditor
Producenci
19.11.2024 11:11

Henkel podtrzymuje prognozy sprzedaży i zysków za 2024 r.

Henkel ogłasza wyniki za trzeci kwartał i podtrzymuje prognozy sprzedaży i zysków na rok fiskalny 2024. W trzecim kwartale przychody koncernu wzrosły o ponad 5 mld euro, choć na wyniki firmy negatywny wpływ miała optymalizacja portfela marek, a wzrosty napędzane były głównie podwyżkami cen.

Henkel podał dane za trzeci kwartał roku fiskalnego 2024. Przychody ze sprzedaży w całej grupie wzrosły o około 5,5 mld euro, co daje 3,3 proc. wzrostu w ujęciu organicznym.

Carsten Knobel, prezes zarządu Henkel, podkreślił, że w trzecim kwartale udało się firmie osiągnąć wysokie marże brutto, co pozwoliło na zwiększone inwestycje w biznes i marki.

– Jesteśmy przekonani, że rok fiskalny 2024 będzie kolejnym udanym rokiem dla Henkla i że osiągniemy nasze cele w zakresie sprzedaży i zysków, które podnieśliśmy w ciągu roku. Dlatego też podtrzymujemy nasze prognozy. Biorąc pod uwagę dobre wyniki osiągnięte w bieżącym roku, widzimy wyraźną szansę na osiągnięcie wyższych prognozowanych zysków Grupy – dotyczy to zarówno skorygowanej marży EBIT, jak i wzrostu skorygowanego zysku na akcję uprzywilejowaną (EPS) – powiedział Carsten Knobel..

W pierwszych dziewięciu miesiącach 2024 r. sprzedaż Henkla wyniosła 16 305 mln euro. Oznacza to nominalny spadek o -0,4 proc. W ujęciu organicznym Henkel osiągnął wzrost sprzedaży o 3 proc. napędzany zarówno zmianami cen, jak i zwiększonym wolumenem.

W jednostce biznesowej Consumer Brands przychody ze sprzedaży w trzecim kwartale 2024 r. wyniosły 2 653 mln euro, co oznacza spadek w ujęciu nominalnym o -1,6 pro. w porównaniu z  poprzednim kwartałem. W ujęciu organicznym (tj. po korekcie o wpływ różnic kursowych oraz transakcji przejęć/zbycia) jednostka biznesowa osiągnęła dobry wzrost sprzedaży o 2,7 proc., który wynikał z wzrostu cen.

Jak podaje Henkel w komunikacie, negatywny wpływ na rozwój wolumenu miała trwająca optymalizacja portfela marek. Różnice kursowe spowodowały spadek przychodów ze sprzedaży o -3,9 proc., a niekorzystny wpływ transakcji przejęć/zbycia spowodował ich spadek o kolejne -0,4 proc.

W pierwszych dziewięciu miesiącach 2024 r. przychody ze sprzedaży w sektorze biznesowym Consumer Brands (marki konsumenckie) wyniosły 7 919 mln euro i zmniejszyły się o 1,8 proc. w ujęciu nominalnym w stosunku do analogicznego okresu roku poprzedniego. W ujęciu organicznym przychody ze sprzedaży wzrosły o 3,7 proc. w rezultacie podwyżek cen.

Segment środków piorących i środków czystości (Laundry & Home Care)    osiągnął w trzecim kwartale dodatni wzrost przychodów ze sprzedaży w ujęciu organicznym na poziomie 0,9 proc. W kategorii środków piorących trwa optymalizacja portfolio, co wpłynęło na jego ujemne wyniki. Zrekompensował to dział środków czystości z dwucyfrowym wzrostem sprzedaży w zmywaniu naczyń i artykułach sanitarnych do toalet.  

W kategorii kosmetyków do pielęgnacji włosów dynamika przychodów ze sprzedaży w ujęciu organicznym wyniosła 6,8 proc. Dwucyfrowy wzrost notowały kosmetyki do stylizacji włosów.   

Pozostałe kategorie Consumer Brands odnotowały organiczny wzrost przychodów ze sprzedaży o 2 proc, do czego przyczynił się szczególnie wzrost w Europie.

Przypomnijmy, że obecny prezes koncernu, Carsten Knobel, kontynuuje największą restrukturyzację w historii Henkla. Zwolnionych już zostało ok. 2 tys. pracowników, w tym 300 w Niemczech. Firma sprzedała też marki o wartości 650 mln euro, które miały słabe marże lub słabe perspektywy wzrostu. rentowne marki. Teraz ma ruszyć druga fala zwolnień.

Grupa optymalizuje produkcję, zakupy, logistykę i magazynowanie. Wyraźnym znakiem tego było połączenie działów kosmetycznego i chemii w jeden Henkel Consumer Brands, do czego doszło w 2022 r. Ta operacja ma przynieść firmie oszczędności rzędu 525 mln euro. Jest prowadzona w dwóch fazach, które mają być zrealizowane w pełnym zakresie do 2026 r. Trwa redukcja zatrudnienia w koncernie.

Czytaj więcej: Henkel rusza z kolejną falą zwolnień. Carsten Knobel prowadzi największą restrukturyzację w historii koncernu

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
07.10.2026 14:32
Miraculum zwiększa sprzedaż. Po trzech kwartałach 2026 r. przychody wzrosły o 9 proc.
W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin.Miraculum

Miraculum szacuje, że w okresie od stycznia do września 2026 r. osiągnęło 41,91 mln zł przychodów ze sprzedaży netto. Oznacza to wzrost o 9 proc. w porównaniu z analogicznym okresem 2025 r. Spółka realizuje jednocześnie strategię na lata 2026–2030, zakładającą koncentrację na sześciu kluczowych markach kosmetycznych.

Miraculum szacuje przychody ze sprzedaży netto w pierwszych trzech kwartałach 2026 r. na 41,910 mln zł. W analogicznym okresie 2025 r. sprzedaż netto wyniosła 38,559 mln zł. Oznacza to wzrost o 3,351 mln zł, czyli 9 proc. rok do roku.

Tegoroczny wynik oznacza również wyraźne zwiększenie dynamiki sprzedaży w porównaniu z pierwszym półroczem. Po sześciu miesiącach 2026 r. Miraculum raportowało 27,921 mln zł przychodów netto, wobec 27,652 mln zł rok wcześniej. W ujęciu rocznym oznaczało to wówczas wzrost o zaledwie 1 proc.

Oznacza to, że w samym trzecim kwartale spółka wygenerowała szacunkowo około 13,989 mln zł przychodów ze sprzedaży netto. Dla porównania, w III kwartale 2025 r. sprzedaż wyniosła około 10,907 mln zł, jeśli różnicę między wynikami dziewięciomiesięcznymi i półrocznymi potraktować jako przybliżenie. Wzrost sprzedaży w tym ujęciu wyniósł więc około 28 proc.

Sześć marek w centrum strategii

Wyniki sprzedażowe są realizowane w momencie wdrażania przez Miraculum nowej strategii rozwoju na lata 2026–2030, przedstawionej przez spółkę na początku czerwca 2026 r. Jednym z jej głównych założeń jest koncentracja na markach, które spółka uznaje za kluczowe dla dalszego rozwoju.

W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin. Spółka chce wzmacniać ich pozycję poprzez wyraźniejsze zdefiniowanie cech poszczególnych marek i budowanie ich odrębności na rynku. Ma to służyć zarówno zwiększeniu konkurencyjności, jak i budowaniu długoterminowej wartości brandów.

image

Boom nostalgii lat 90.: które marki mogą na nim realnie zyskać i dlaczego

Taka strategia oznacza koncentrację zasobów na ograniczonej liczbie marek zamiast równomiernego rozwijania całego portfolio. W przypadku producenta posiadającego marki o różnym profilu i historii ma to pozwolić na bardziej precyzyjne określenie ich grup docelowych, pozycjonowania oraz przewag konkurencyjnych.

Miraculum zakłada przy tym dalszy rozwój sprzedaży zagranicznej. Europa pozostaje dla spółki kluczowym rynkiem, jednak jej potencjał wzrostu oceniany jest jako niższy niż w regionach rozwijających się. Wśród przyczyn spółka wskazuje przede wszystkim dojrzałość europejskiego rynku oraz wymagania regulacyjne.

Sprzedaż rośnie, ale sytuacja finansowa pozostaje wyzwaniem

Wzrost przychodów w 2026 r. należy analizować również w kontekście sytuacji finansowej Miraculum. Na 31 grudnia 2025 r. suma bilansowa spółki wynosiła 59,7 mln zł. Jednocześnie spółka wykazała 1,02 mln zł straty, a jej kapitał własny zmniejszył się do 27,8 mln zł.

Dane za trzy kwartały 2026 r. wskazują więc na poprawę dynamiki sprzedaży, szczególnie widoczną po słabszym pod względem wzrostu pierwszym półroczu. Przychody po dziewięciu miesiącach są już o 3,35 mln zł wyższe niż rok wcześniej, podczas gdy po sześciu miesiącach różnica wynosiła niespełna 0,27 mln zł.

Z perspektywy branży kosmetycznej kluczowe będzie zatem nie tylko utrzymanie 9-proc. dynamiki przychodów w całym 2026 r., ale także przełożenie wzrostu sprzedaży na poprawę rentowności. Strategia na lata 2026–2030 zakłada jednocześnie rozwój rozpoznawalnych polskich marek i ekspansję geograficzną, co będzie wymagało odpowiedniego poziomu inwestycji w marketing, dystrybucję i rozwój portfolio.

Po trzech kwartałach 2026 r. Miraculum znajduje się zatem w innym punkcie niż po pierwszym półroczu. Przychody wzrosły z 27,921 mln zł po sześciu miesiącach do szacowanych 41,910 mln zł po dziewięciu miesiącach, a dynamika roczna przyspieszyła z 1 do 9 proc. Kolejne miesiące pokażą, czy wzrost sprzedaży będzie miał charakter trwały i w jakim stopniu wesprze realizację celów przyjętych w strategii na lata 2026–2030.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
06.10.2026 14:59
Rituals mocno rozwija sieć w Polsce. Kolejne trzy sklepy już w październiku
. Rituals rośnie w Polsce. Kolejne trzy otwarciaShutterstock

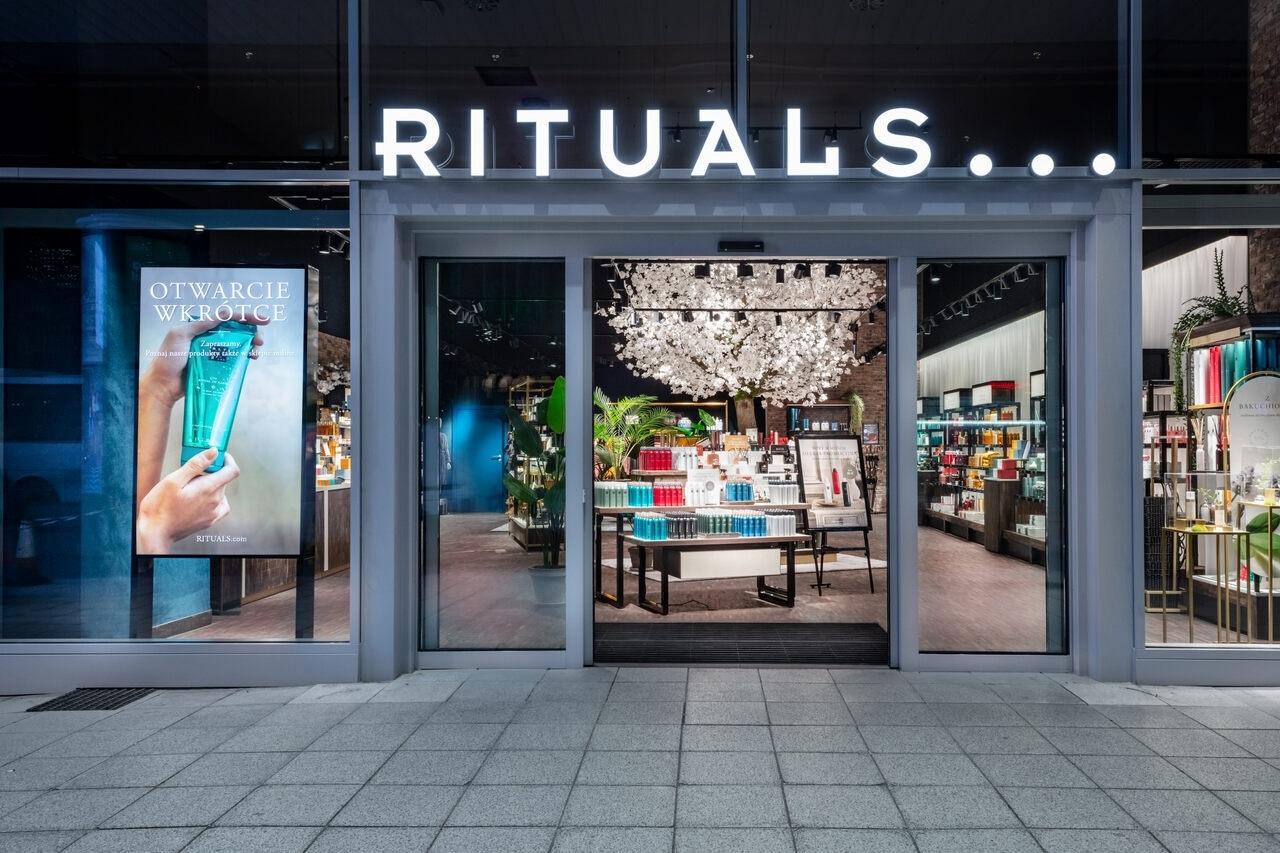
Rituals przyspiesza z ekspansją w Polsce. Holenderska marka otworzy w październiku trzy nowe sklepy, a łącznie w ciągu dwóch miesięcy uruchomi sześć nowych lokalizacji.

W tym artykule przeczytasz:

  • Kolejne otwarcia Rituals w krótkim czasie
  • Sklepy mają być ważną częścią strategii marki
  • Rituals zapowiada kolejne lokalizacje

Rituals planuje kolejne otwarcia na polskim rynku. W październiku do sieci dołączą trzy sklepy: 7 października w Centrum Handlowym Brama Mazur w Ełku oraz w Galerii Chełm, a 28 października w Centrum Handlowym Morena w Gdańsku. 

Nowe placówki będą oferowały pełne portfolio marki obejmujące produkty do pielęgnacji ciała, kąpieli oraz zapachy do domu. Rituals rozwija więc w Polsce przede wszystkim własną sieć sprzedaży stacjonarnej, traktując sklepy jako istotny element modelu sprzedażowego.

image

Naruszenie danych w Rituals. Jakie informacje wyciekły?

Kolejne otwarcia Rituals w krótkim czasie

Październikowe debiuty są kolejnym etapem ekspansji Rituals w Polsce. We wrześniu marka otworzyła trzy sklepy – w Gdyni, Stalowej Woli i Warszawie. W sumie oznacza to sześć nowych lokalizacji uruchamianych przez sieć w ciągu dwóch miesięcy.

Rituals pojawił się na polskim rynku stacjonarnym w 2021 roku. Pierwszy sklep został otwarty w Warszawie, a następnie sieć zaczęła rozwijać obecność w kolejnych miastach i centrach handlowych. W styczniu 2024 roku marka informowała już o otwarciu 40. sklepu w Polsce.

Tempo ekspansji zwiększyło się w tym roku. We wrześniowej informacji dotyczącej nowych placówek Rituals zapowiadał kolejne otwarcia w następnych miesiącach.

Sklepy mają być ważną częścią strategii marki

Rozwój sieci w Polsce wpisuje się w szerszą strategię Rituals, która zakłada dalsze inwestowanie w kanał stacjonarny. W lipcu marka informowała o przeznaczeniu 40 mln euro na modernizację 1500 butików w 30 krajach. Projekt ma objąć placówki na całym świecie i jest przedstawiany przez firmę jako jedna z największych operacji modernizacyjnych w jej historii.

Rituals buduje przy tym sklepy wokół doświadczenia zakupowego, a nie wyłącznie prezentacji produktów. Marka łączy w swoim portfolio kosmetyki do pielęgnacji ciała i twarzy, produkty dla mężczyzn, akcesoria kąpielowe, zapachy do domu oraz produkty lifestyle’owe.

Globalnie firma działa w ponad 33 krajach. Według informacji przekazanych przez Rituals sieć obejmuje ponad 1500 butików i 4176 sklepów typu shop-in-shop.

image

Rituals z dwucyfrowym wzrostem wyników w 25-lecie marki

Rituals zapowiada kolejne lokalizacje

Październikowe otwarcia nie mają być ostatnimi. Marka zapowiada, że kolejne lokalizacje w Polsce zostaną ogłoszone w późniejszym terminie.

Z okazji otwarć nowych sklepów Rituals przygotował również oferty promocyjne. Przez 10 dni od otwarcia wybrana pianka pod prysznic w żelu będzie dostępna za 35 złotych zamiast 45 złotych. Pierwszych 100 klientów w każdym sklepie otrzyma także goodie bags. W październiku marka oferuje ponadto 25 proc. rabatu na kremy do rąk i stóp.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
07. październik 2026 15:20