
StoryEditor
Producenci
08.09.2021 00:00

Polska branża kosmetyczna dobrze zarabia i stawia na eksport [raport Pekao SA

Ponad 600 firm* z sektora małych i średnich przedsiębiorstw zajmuje się w Polsce produkcją kosmetyków, co plasuje nas na trzecim miejscu w Europie. O sile branży świadczą osiągane przez nią wyniki finansowe. W latach 2017-2020 średnia marża netto producentów kosmetyków była aż o 3 punkty procentowe wyższa od przeciętnej dla przetwórstwa przemysłowego, a w minionym roku nadwyżka w handlu zagranicznym kosmetykami przekroczyła po raz pierwszy poziom 1 mld euro – czytamy w raporcie przygotowanym przez bank Pekao. 

„Dekada sukcesów, pandemia i co dalej? Perspektywy krajowej branży kosmetycznej w postkryzysowej rzeczywistości” to najnowszy raport sektorowy autorstwa Krzysztofa Mrówczyńskiego i Tomasza Tyca z Departamentu Analiz Makroekonomicznych Pekao S.A.

Analitycy zwracają uwagę, że choć nasz kraj nie jest europejskim potentatem w branży chemicznej, to produkcja kosmetyków, stanowiąca 5 proc. produkcji unijnej, zalicza się do polskich specjalizacji w ramach tego sektora, ustępując pod tym względem jedynie nawozom, klejom, chemii gospodarczej i materiałom wybuchowym.

Dynamiczne krajowe firmy, ale przychody kontrolowane przez kapitał zagraniczny

Jest to również obszar działalności gospodarczej, w którym występuje wyraźna przewaga kapitału zagranicznego, co świadczy o posiadanych przez nasz kraj przewagach konkurencyjnych, przyciągających nad Wisłę globalnych potentatów tej branży. W ubiegłym roku udział firm kontrolowanych przez kapitał zagraniczny w przychodach krajowej branży kosmetycznej wyniósł blisko 60 proc. i był jednym z najwyższych w sektorze chemicznym, w którym wspomniana relacja w tym samym okresie wyniosła 35 proc. W krajowym sektorze kosmetycznym funkcjonuje jednak duża oraz szybko rosnąca liczba polskich firm, głównie rodzinnych biznesów, które od lat osiągają bardzo dobre wyniki finansowe i są de facto jego głównym motorem napędowym sektora.

Błyskawicznie przybywa firm produkujących kosmetyki

Tylko w ostatnich czterech latach liczba małych i średnich przedsiębiorstw wytwarzających kosmetyki w Polsce wzrosła o blisko 2/3. Aż co piąta firma o kosmetycznym profilu produkcji, założona w tym czasie na Starym Kontynencie, powstała właśnie w naszym kraju. Jest to sukces o skali trudnej do wskazania w jakiejkolwiek innej branży polskiej gospodarki, a której siłę dobrze obrazują generowane wyniki finansowe. W ostatnich trzech latach średnia marża netto uzyskiwana przez producentów kosmetyków była aż o trzy punkty procentowe wyższa od przeciętnej dla przetwórstwa przemysłowego, co z kolei przełożyło się na atrakcyjną stopę zwrotu z kapitału. Przeciętne ROE firm kosmetycznych w Polsce wyniosło w ostatnich latach blisko 15 proc., dzięki czemu również pod tym względem branża zalicza się do 30 proc. najlepiej prosperujących w krajowym przetwórstwie przemysłowym.

Polski przemysł kosmetyczny odporny na COVID

Warto podkreślić, że sytuacji nie zmieniła także pandemia, mimo że spowodowała zarówno utrudnienia w funkcjonowaniu handlu stacjonarnego, spadek zapotrzebowania na niektóre wyroby, jak i zakłócenia łańcuchów dostaw czy wzrost kosztów transportu. Kryzys wywołany COVID-19 niewątpliwie był swoistym testem siły i odporności krajowego przemysłu kosmetycznego, z którego wyszedł on jednak obronną ręką. Według danych GUS, w minionych 12 miesiącach praktycznie powtórzył on odczyt produkcji sprzedanej w 2019 roku, co pozytywnie kontrastuje z wynikami osiągniętymi przez unijny przemysł kosmetyczny, w tym zwłaszcza przez jego największe kraje producenckie. Skutki pandemii szczególnie dotkliwie odczuła Francja, lider sektora, gdzie produkcja zmalała o 19 proc. w porównaniu z rokiem poprzednim. Znacznemu ograniczeniu (odpowiednio o 8 proc. i 11 proc. r/r) uległa również działalność firm kosmetycznych w Niemczech i we Włoszech (drugi i trzeci największy producent w UE).

Odporność krajowej branży kosmetycznej na ostatni kryzys wynikała zapewne z jej struktury produktowej, opartej w relatywnie dużym stopniu na wyrobach toaletowych, które w czasie pandemii były jedynym wzrostowym segmentem rynku. W tym kontekście nie można również pominąć faktu, że na wielu zagranicznych rynkach polskie firmy cieszą się opinią dostawców produktów łączących w sobie wysoką jakość i atrakcyjną cenę. Konkurencyjność przedsiębiorców znad Wisły w tym czasie wzmacniała dodatkowo deprecjacja złotego. Potwierdzają to dane o eksporcie – w najtrudniejszym okresie, tj. od kwietnia 2020 do marca 2021 roku sprzedaż polskich kosmetyków, licząc w euro wzrosła r/r o 1 proc. Jednak po przeliczeniu na złote przychody eksportowe zwiększyły się aż o 7 proc. r/r., co w całości zrekompensowało spadek sprzedaży odnotowany na krajowym rynku.

Eksport coraz więcej waży w przychodach polskich firm

Polska od wielu lat jest eksporterem netto kosmetyków, a w minionym roku nadwyżka w handlu zagranicznym przekroczyła po raz pierwszy poziom 1 mld euro.

Ekspansja zagraniczna jest ważnym motorem rozwoju rodzimych podmiotów – o ile jeszcze w 2003 roku udział eksportu w ich łącznych przychodach wynosił zaledwie 14 proc., o tyle na koniec minionej dekady sięgał już niemal 30 proc.

Efekty coraz większej aktywności krajowych producentów kosmetyków na arenie międzynarodowej dobrze odzwierciedlają dane dotyczące udziału naszego państwa w unijnym eksporcie kosmetyków. Po uwzględnieniu olejków eterycznych i mieszanin substancji zapachowych, stosowanych bardziej jako surowce kosmetyczne, które krajowa branża wytwarza jedynie w marginalnym stopniu, udział ten wyniósł w 2020 roku niemal 7 proc.

Obecnie  największą rolę krajowi wytwórcy odgrywają w segmentach: wyrobów toaletowych (ponad 12 proc. udział w eksporcie państw UE), zwłaszcza w takich kategoriach jak produkty do golenia i higieny jamy ustnej, dezodoranty, a także kosmetyki kąpielowe (udział na poziomie 13-18 proc.), kosmetyków kolorowych (prawie 11 proc.), szczególnie przeznaczonych do wykonywania manicure i pedicure (niemal 17 proc.) oraz makijażu oczu (niecałe 12 proc.), a także kosmetyków do pielęgnacji skóry i włosów (około 8 proc.). Jedynym segmentem, w którym polski przemysł kosmetyczny odgrywa drugorzędną rolę są kosmetyki zapachowe wraz
z surowcami do ich produkcji (3 proc.).

Polscy producenci kosmetyków z powodzeniem rozwijają coraz rozleglejsze sieci międzynarodowych kontaktów handlowych i na zagranicznych rynkach funkcjonują równie dobrze, co na krajowym. Można być pewnym, że to właśnie eksport w najbliższych latach pozostanie najważniejszą dźwignią wzrostu ich biznesów.

Autorzy raportu przyjrzeli się także kluczowym rynkom zagranicznym, wskazując te, na których polscy producenci szczególnie skutecznie prowadzą swoją ekspansję, jak również te, których potencjał wciąż pozostaje przez nich dalece niewykorzystany. Swoją obecność zaznaczają oni silnie zwłaszcza
w Niemczech, krajach Europy Środkowej, byłego ZSRR, a w coraz większym stopniu również w regionie Bliskiego Wschodu. Dużym i atrakcyjnym, choć wciąż nieuchwyconym przez polskie firmy kosmetyczne rynkiem eksportowym, są jednak zwłaszcza kraje dalekiej Azji, gdzie udział Polski w unijnym eksporcie w większości przypadków nie przekracza 1 proc.

Trendy i wyzwania na przyszłość

Poza ekspansją zagraniczną raport wskazuje również inne działania, które w najbliższych latach mogą decydować o szybszym rozwoju polskich firm kosmetycznych. Do takich jego autorzy zaliczają m.in. silny zwrot branży ku ekologii, jej potencjalną konsolidację, selektywne poszukiwanie możliwości akwizycji na rynkach ościennych, podążanie za trendami w handlu detalicznym (e-commerce i omnichannel), jak i wysiłki ukierunkowane na dalszy wzrost innowacyjności oraz budowę silnych marek.

Analitycy banku Pekao zwrócili w nim również uwagę na wyzwania, z którymi będą musieli się mierzyć krajowi producenci, a są to zmieniające się otoczenie regulacyjne, presja kosztowa (zwłaszcza rosnące koszty pracy), zakłócenia w globalnych łańcuchach dostaw, będące pokłosiem pandemii, a także drożejące surowce.

*Dane za Cosmetics Europe 2020

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

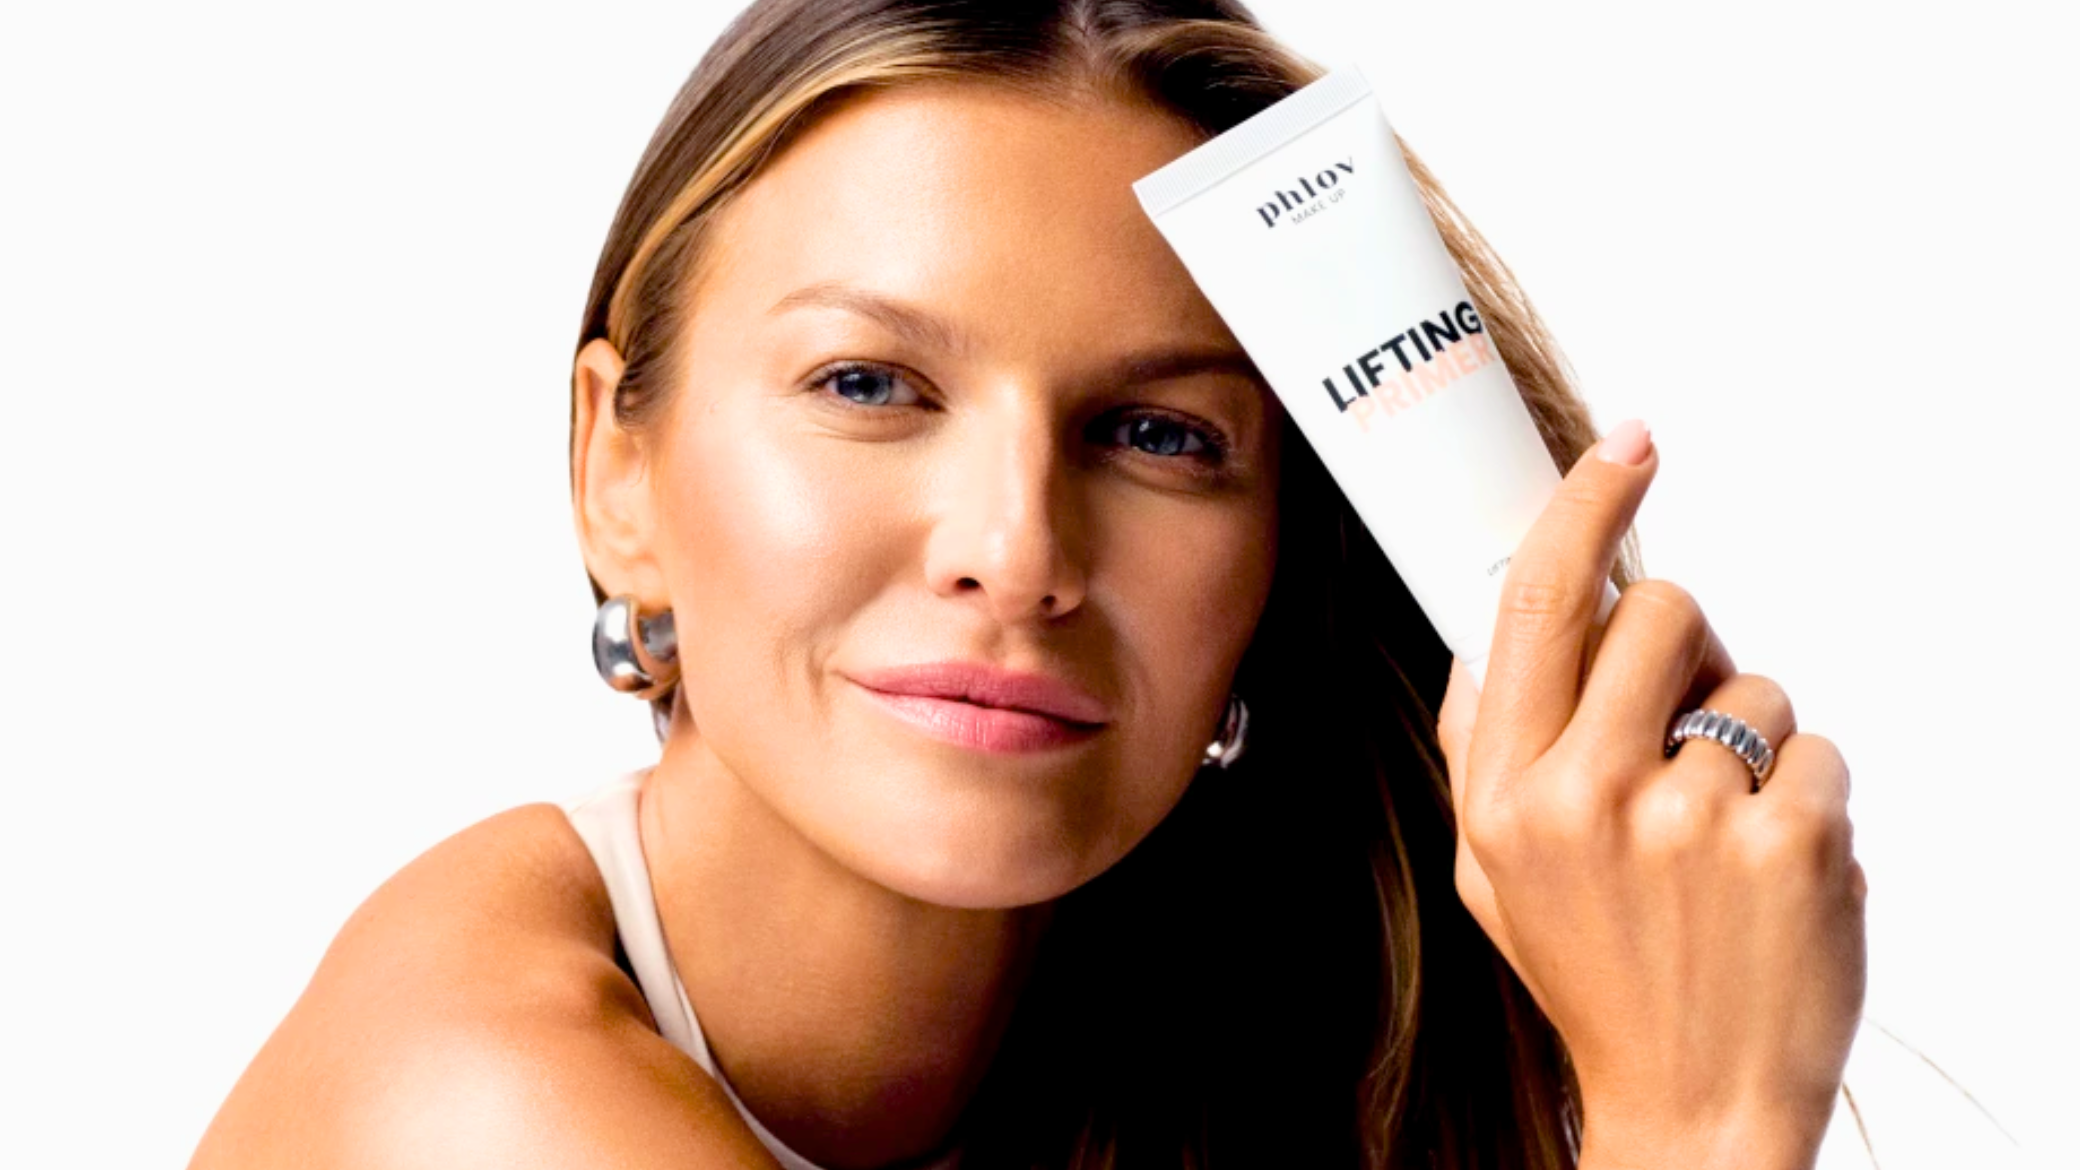
Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
24.09.2026 16:10
Unilever sprzedaje Zwitsal. Koncern upraszcza portfolio i inwestuje w globalne marki
Zwitsal

Unilever otrzymał wiążącą ofertę od holenderskiego producenta kosmetyków i produktów higieny osobistej Royal Sanders dotyczącą przejęcia marki Zwitsal. Transakcja ma objąć działalność brandu w Holandii, Belgii, Surinamie i na holenderskich Karaibach. Sprzedaż jest kolejnym elementem strategii Unilevera zakładającej koncentrację inwestycji na największych globalnych markach i kategoriach o najwyższym potencjale wzrostu.

Zwitsal to marka specjalizująca się w produktach do pielęgnacji niemowląt i całej rodziny. Jej portfolio obejmuje m.in. kosmetyki i produkty higieniczne przeznaczone do pielęgnacji skóry dzieci. Choć brand należy do najbardziej rozpoznawalnych marek kategorii baby care w Holandii, jego działalność ma przede wszystkim charakter regionalny. To odróżnia go od marek, na których Unilever chce koncentrować kapitał i zasoby marketingowe.

Nabywcą ma zostać Royal Sanders, holenderski producent specjalizujący się w wytwarzaniu produktów personal care, produkcji marek własnych oraz własnych brandów. W jego portfolio znajdują się m.in. Odorex, Melkmeisje, Sanicur, Van Gils, Fresh Up i ProSet. Transakcja ma zostać sfinalizowana w pierwszym kwartale 2027 r. Jej wartość nie została ujawniona. Unilever przy transakcji doradzała kancelaria Baker McKenzie.

Mniej marek, większa koncentracja

Sprzedaż Zwitsal wpisuje się w szerszą zmianę sposobu zarządzania portfolio Unilevera. Koncern chce kierować większą część inwestycji do marek o globalnym zasięgu, które mogą być rozwijane jednocześnie na wielu rynkach i wykorzystywane do wprowadzania innowacji w kolejnych krajach.

Według raportu rocznego Unilevera za 2025 r. marki Power Brands odpowiadały za 78 proc. całkowitych obrotów grupy. Jeszcze wyższy był ich udział w segmencie Personal Care. Marki takie jak Dove, Rexona, Axe, Lifebuoy, Lux, Pepsodent i Closeup odpowiadały łącznie za 90 proc. obrotów tej kategorii.

image

Iwona Towalska, Unilever: Rola sieci będzie się zwiększać. Wygra nie jeden kanał, lecz najlepiej połączony ekosystem

Jednocześnie koncern ogranicza liczbę produktów w portfolio. Od 2022 r. liczba SKU w segmencie Personal Care została zmniejszona o ponad 20 proc. Unilever określa efekt tych działań jako prostsze, bardziej globalne portfolio skoncentrowane wokół Power Brands.

W przypadku Zwitsal argumentem przemawiającym za sprzedażą jest więc nie tyle rezygnacja z kategorii produktów dla dzieci, ile ograniczenie zaangażowania w markę, której potencjał geograficzny jest znacznie węższy niż w przypadku największych brandów grupy. Royal Sanders ma natomiast przejąć markę wraz z możliwością dalszego rozwijania jej pozycji w regionie.

Personal Care pozostaje priorytetem

Sprzedaż Zwitsal nie oznacza ograniczania znaczenia kategorii Personal Care w strategii Unilevera. Wręcz przeciwnie – po wynikach za 2025 r. koncern zapowiedział większą koncentrację na segmentach Beauty & Wellbeing oraz Personal Care, a także na produktach premium, handlu cyfrowym oraz rozwoju działalności w Stanach Zjednoczonych i Indiach.

W 2025 r. Beauty & Wellbeing zwiększył sprzedaż bazową o 4,3 proc., a Personal Care o 4,7 proc. Oba segmenty należały do obszarów napędzających wyniki grupy. W pierwszym kwartale 2026 r. Power Brands zwiększyły sprzedaż bazową o 5 proc., podczas gdy dla całego Unilevera wzrost wyniósł 3,8 proc.

W tym samym okresie Dove i Vaseline odnotowały dwucyfrowy wzrost wolumenowy. Wyniki te wspierają kierunek, w którym koncern chce rozwijać portfolio: większe znaczenie mają mieć marki zdolne do generowania wzrostu poprzez innowacje, segmentację premium i rozwój na wielu rynkach.

67 proc. obrotów po podziale

Koncentracja portfolio będzie jeszcze bardziej widoczna po planowanym wydzieleniu działalności Foods. Unilever łączy ten biznes z amerykańskim producentem żywności McCormick, a pozostała część grupy ma koncentrować się na czterech obszarach: Beauty, Wellbeing, Personal Care i Home Care.

Według wcześniejszych informacji po zakończeniu tego procesu Beauty, Wellbeing i Personal Care mają odpowiadać za 67 proc. obrotów grupy, wobec 51 proc. w roku finansowym 2025. Oznacza to zmianę struktury działalności i jednocześnie zwiększenie znaczenia kategorii związanych z kosmetykami, pielęgnacją oraz higieną osobistą.

image

Unilever inwestuje w papierowe opakowania. Wchodzi do konsorcjum PaperFlex

Unilever równocześnie rozwija portfolio poprzez przejęcia. Do grupy dołączyły m.in. marka refillowych dezodorantów Wild oraz producent męskich produktów personal care Dr. Squatch. Oba brandy wpisują się w kierunek zakładający rozwój segmentów premium, marketing oparty na kanałach cyfrowych oraz możliwość ekspansji na kolejne rynki.

Regionalna marka poza grupą

Z perspektywy Unilevera sprzedaż Zwitsal jest potencjalnie elementem szerszej przebudowy portfolio. Koncern ogranicza liczbę SKU, koncentruje obrót wokół swoich power brandów i kieruje inwestycje do marek, które mogą być rozwijane międzynarodowo. Jednocześnie zwiększa znaczenie segmentów Beauty, Wellbeing i Personal Care w strukturze grupy.

Dla Royal Sanders transakcja oznacza przejęcie rozpoznawalnej marki z ugruntowaną pozycją w kategorii baby care. Dla Unilevera – kolejny krok w kierunku modelu, w którym mniejsza liczba marek otrzymuje większą część dostępnych zasobów. Finalizacja transakcji jest obecnie planowana na I kwartał 2027 r.

ZOBACZ KOMENTARZE (0)
25. wrzesień 2026 18:02