
CZY NOWOŚCI SĄ WAŻNE Z PERSPEKTYWY BIZNESU DROGERYJNEGO?
Cykl życia człowieka i produktu jest w zasadzie bardzo podobny. Rodzimy się, rozwijamy, stabilizujemy, starzejemy i na końcu niestety umieramy. Nie ma możliwości, abyśmy przeżyli kilkadziesiąt lat jako noworodek. Podobnie jest z produktami. Są nowościami z nadzieją, że za chwilę staną się produktami znanymi i kupowanymi. W obu cyklach chodzi o to, aby trwały one maksymalnie długo.
Świat deklaracji jest piękny. Wszyscy jesteśmy ciekawi świata i nowości, chętnie uczymy się, jesteśmy prawdomówni, myjemy często zęby i jesteśmy bardzo kreatywni. Świat realny wygląda nieco inaczej.
Pytanie, czy nowości są istotne w biznesie drogeryjnym, wydaje się banalnie proste, odpowiedź wydaje się oczywista. Jednak po chwili namysłu, zarówno pytanie, jak i odpowiedź wcale nie są łatwe. „Tak, nowości są bardzo ważne” – odpowiecie na pewno. A czy stanowią duży udział w obrocie? Tu już może być różnie. Czy macie nastawiony radar na poszukiwanie tego, co nowe, i wprowadzacie to natychmiast? Czy chcecie się uczyć i poznawać nowe trendy? Tu też w rzeczywistości bywa inaczej niż w deklaracjach.
CZY MUSZĘ WPROWADZAĆ NOWOŚCI?
Teoretycznie nowości powinny być na półce. Praktycznie nowość równa się ryzyko, bo nie mamy pewności, że się przyjmie i że nie zniknie po kilku miesiącach, zostawiając nas z problemem w postaci zalegającego towaru, na który nie ma chętnych.
Patrząc na badania rynku kosmetycznego (segment detaliczny), widzimy, że klienci nie stawiają atrybutu nowości bardzo wysoko przy podejmowaniu decyzji zakupowych. „Wiadomości Kosmetyczne” z października 2017 r. publikują badanie wykonane dla redakcji przez firmę Mands Badanie Rynku i Opinii. Zadano w nim pytanie „Co jest ważne dla Pani/Pana przy wyborze produktów kosmetycznych?”. Jest wiele odpowiedzi, ale ani razu nie pojawia się deklaracja, że ważne jest to, aby produkt był nowością. Wręcz odwrotnie, aż 37 proc. badanych deklaruje, że ważne jest przyzwyczajenie (a przecież nie możemy być przyzwyczajeni do nowości na półce).
Co więcej, bardzo trudno jest bez szerokiej wiedzy ocenić, czy to, co zostało nam zaproponowane, ma szansę na szybką i stabilną rotację. Często właściciele sklepów przerzucają odpowiedzialność na swoich pracowników (co uważam za ogromny błąd). Można usłyszeć: „Pokażę to moim dziewczynom, niech zadecydują, czy chcą”. „Dziewczyny” najczęściej nie chcą (kto chce sobie dokładać roboty?), a jeśli zdecydują się na nowy towar i okaże się to pomyłką, to wtedy właściciel zrzuci winę na personel: „Chciałyście? To teraz to sprzedawajcie”.
Oczywiście musimy wprowadzić rozróżnienie pomiędzy nowościami wprowadzanymi przez międzynarodowe korporacje, którym w zasadzie nie można odmówić, bo siła skali jest tak wielka, że towar wejdzie na półki tak czy inaczej. Ryzyko jest mniejsze, bo ze względu na oferowane wsparcie sprzedaży, reklamę i całe zaplecze szansa odrzucenia produktu przez rynek maleje znacząco, a gdyby nawet, to i tak możemy wyrównać stratę, rozliczając się innym rotującym towarem pochodzącym z tej samej korporacji. Zupełnie inaczej sytuacja przedstawia się w przypadku małych czy wręcz startupowych marek. Tu ryzyko jest większe, a konserwatywni właściciele drogerii patrzą raczej mało przychylnie na kosztowne eksperymenty. Nic dziwnego. Polacy nie lubią eksperymentów. Może nawet zainteresują się nowością, po czym włożą do koszyka sprawdzony i sprzedawany od lat produkt. Dowód słuszności społecznej działa i kupujemy to, co kupują inni. Koło się zamyka. Dodatkowo marki startupowe mają na ogół małe i skromne budżety, a więc nie oferują potężnego wsparcia marketingowego ani premii. Często spotkanie właściciela drogerii z reprezentantem takiej marki kończy się standardowym stwierdzeniem: „To się u mnie nie sprzeda”.
Na liście przebojów pierwsze miejsca zajmują piosenki znane. Te nieznane przebijają się do góry i tylko nieliczne osiągną pierwszą trójkę.
CZY FAKTYCZNIE KAŻDĄ NOWOŚĆ NALEŻY WPROWADZIĆ? JAK OCENIĆ SZANSĘ NA POWODZENIE SPRZEDAŻY?
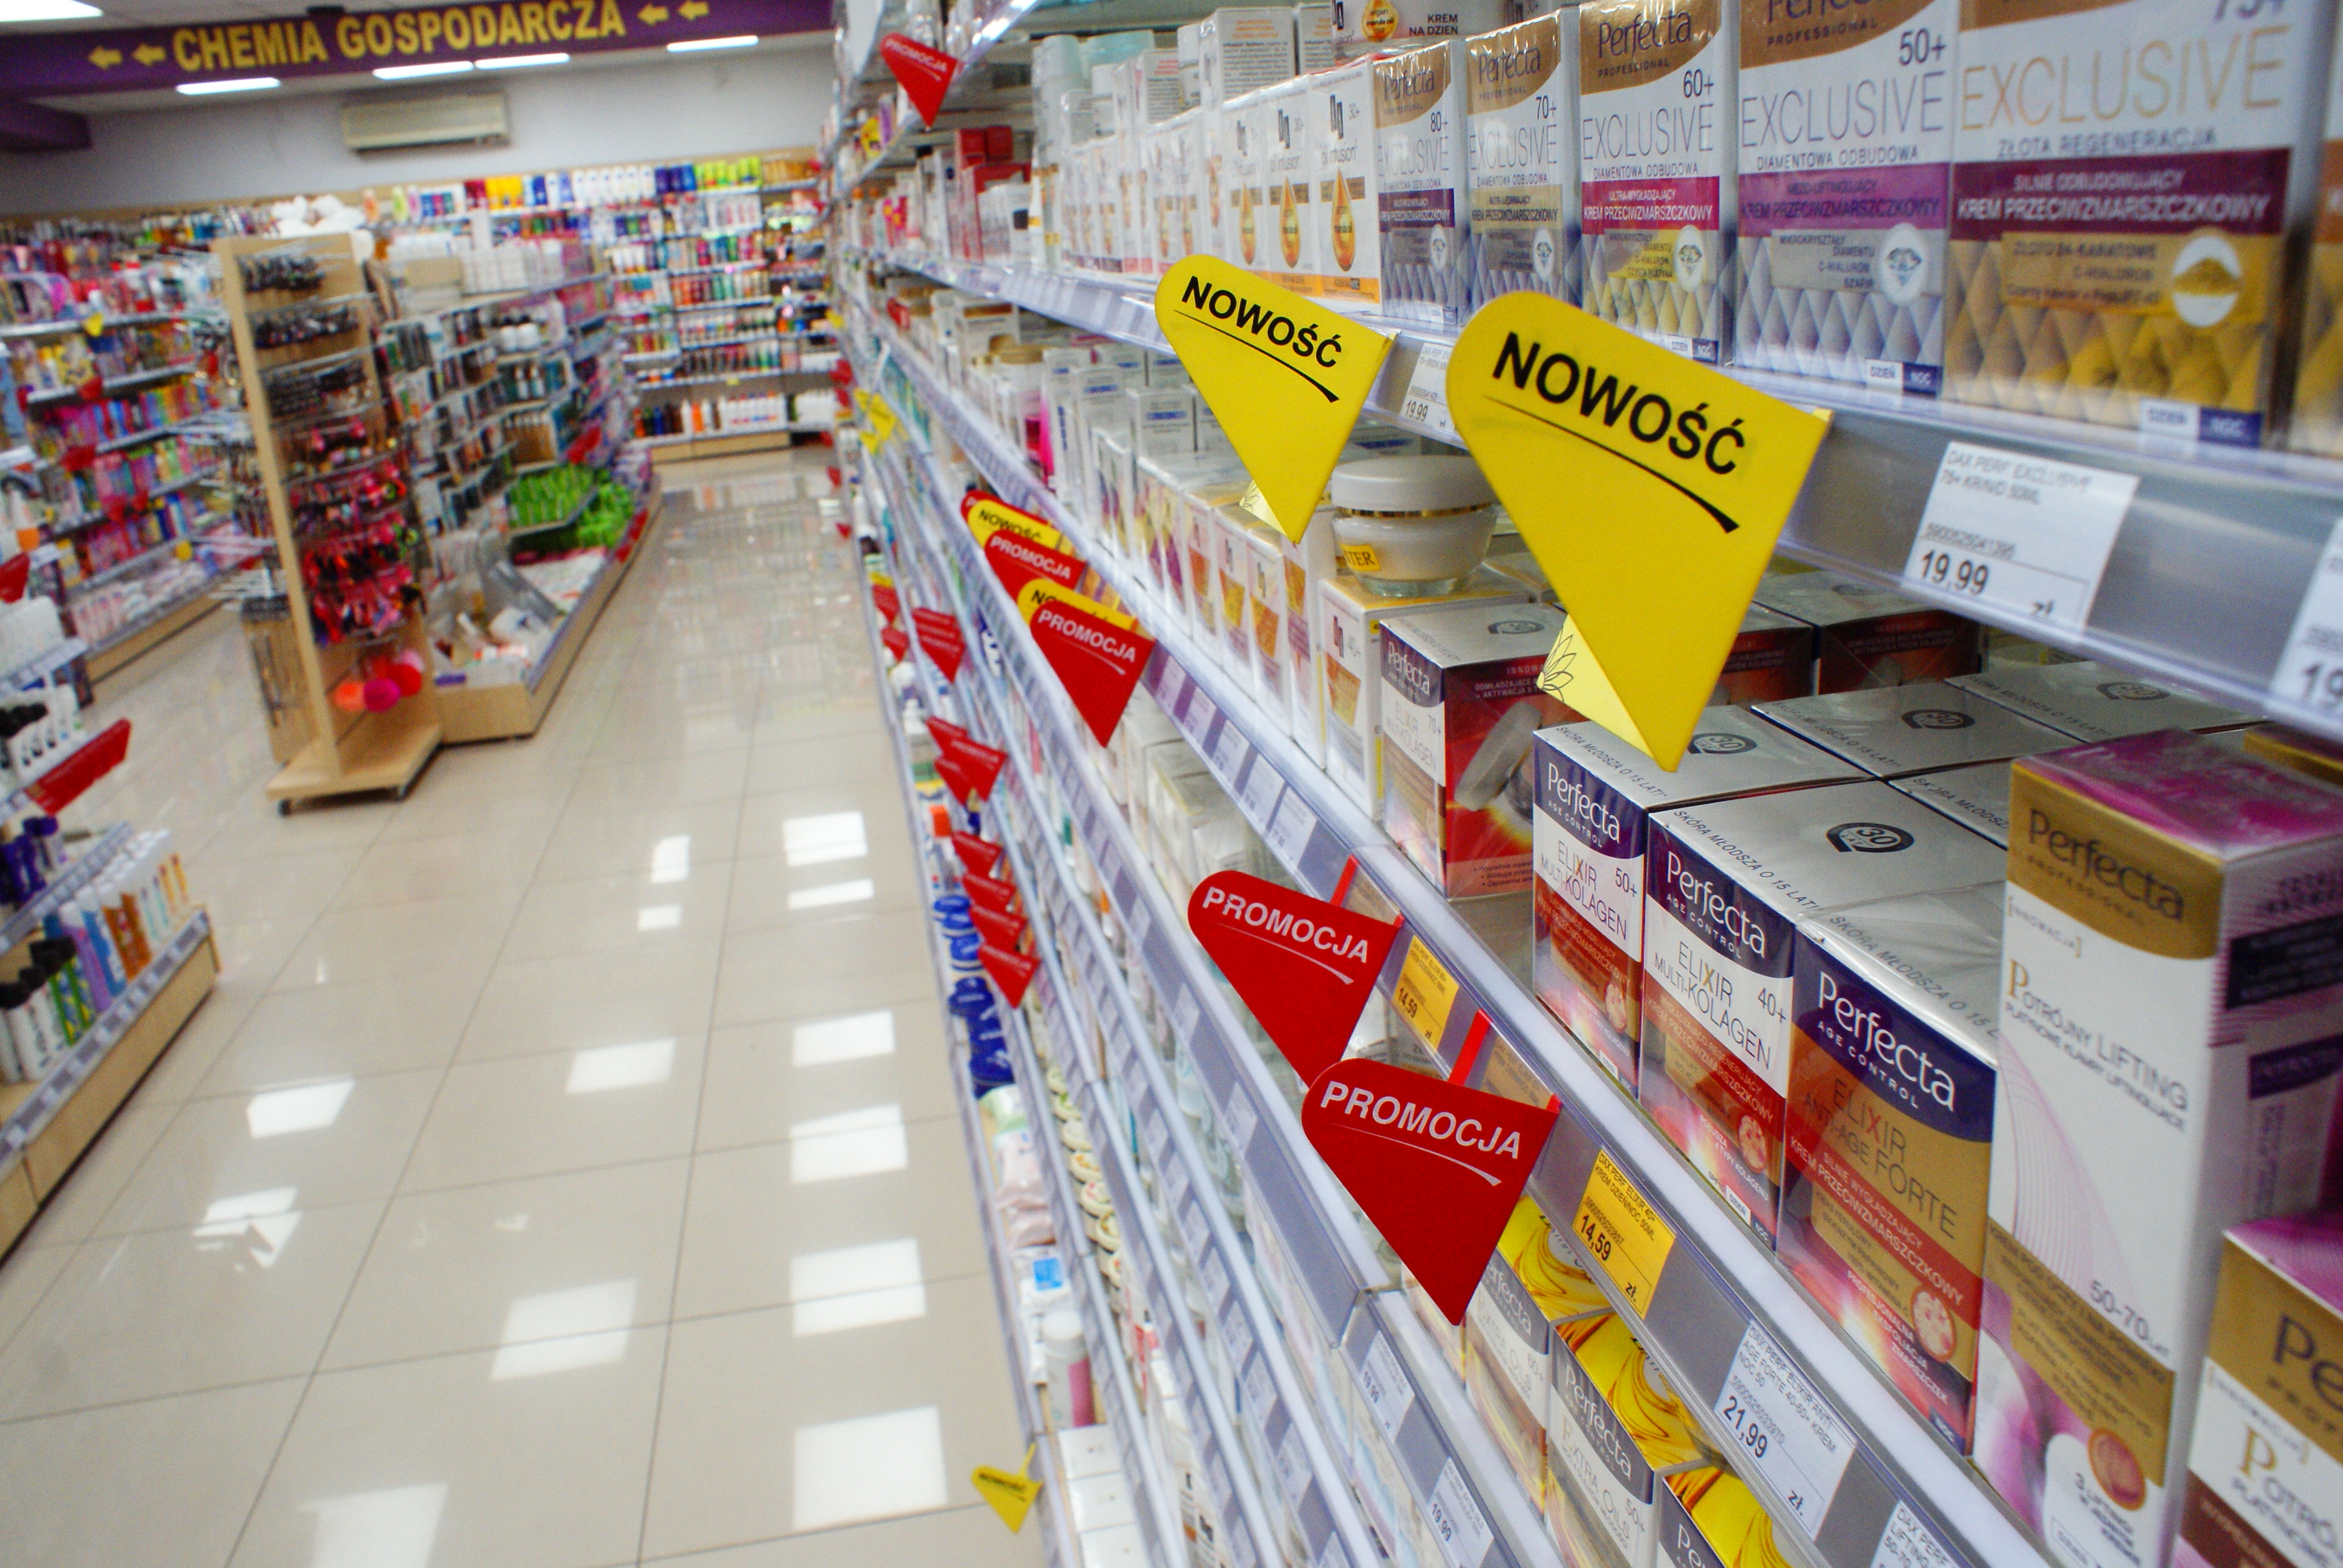
Wiadomo, że na rynku pojawia się bardzo duża liczba nowości. Odpowiedź jest prosta. Nie ma najmniejszych szans na wprowadzanie każdej nowości. Czy produkt będzie się dobrze sprzedawał? To pytanie o to, czy w lipcu 2023 roku będzie ładna pogoda. Prowadzenie biznesu powiązane jest z podejmowaniem ryzyka. Kto nie ryzykuje, ten się nie dowie, czy w jego sklepie nowość się przyjmie, czy nie. Można oczywiście dokonać logicznej oceny szans, ale rynek i zachowania konsumentów nie kierują się niestety logiką. Można szanse ocenić intuicyjnie. Ale intuicja ma to do siebie, że jest jak pies, którego wołamy: „Przyjdziesz tu, czy nie?”. Przychodzi lub nie. Znam przykład genialnie rosnącego start-upu, który osiąga rewelacyjne rezultaty w sprzedaży online. Wchodzi do dobrej, międzynarodowej sieci sklepowej i… klapa. Sprzedaż na poziomie dwóch sztuk w miesiącu na sklep. Dlaczego? To temat na oddzielny materiał. Ale to właśnie pokazuje, że nigdy nie ma pewności, że produkt zostanie dobrze przyjęty przez klientów. Liczba czynników wpływających na powodzenie lub porażkę jest długa i niestety w małym stopniu zależna od samego właściciela sklepu lub jego personelu (choć częściowo oczywiście jest).
JAK DOBIERAĆ NOWOŚCI, ŻEBY ASORTYMENT BYŁ RÓŻNORODNY, A ZARAZEM ŻEBY NIE ZOSTAĆ Z ZAPASEM, DŁUGAMI, NIEROTUJĄCYM TOWAREM?
Tutaj znowu musimy dokonać podziałów: wziąć pod uwagę rodzaj drogerii, jej lokalizację, typ oferty. Mamy w Polsce kilka drogerii specjalizujących się w nowościach i świetnie z tego żyjących. Ale ich sukces zasadza się między innymi na tym, że jest ich kilka. Właściciele tych sklepów faktycznie przeczesują rynek i mają genialnego nosa do wywąchiwania okazji. Ale ta zabawa przypomina trochę inwestycje na giełdzie. Trzeba się naprawdę znać na rynku, aby dokonywać dobrych wyborów. Inaczej gra się na chybił trafił, a jak wiadomo wtedy jest to hazard, a nie przemyślane budowanie portfolio.
Zdecydowana większość sklepów sprzedaje to, co się sprzedaje (lubimy te piosenki, które znamy). Większość właścicieli tradycyjnych drogerii nie ma pieniędzy na budowanie odważnego portfolio. Na półkach klasyka (nudna, ale bezpieczna).
Pozostaje jeszcze kwestia personelu. Tu panuje powszechne i głębokie zakłamanie. Prowadząc szkolenia, rzadko spotykam właścicieli, którzy potrafią ocenić realnie wiedzę i umiejętności sprzedażowe personelu. Niestety, na ogół są one nie tyle niskie, co dramatycznie niskie. Ostatnio w jednej z międzynarodowych sieci zapytałem konsultantkę, czy wie coś o kwasie hialuronowym. Popatrzyła na mnie zdziwiona i powiedziała, że nie. Zapytałem o olej arganowy (niech powie cokolwiek). NIC. Zapytałem o działanie kolejnego ważnego składnika. NIC. Ciekawy jestem, czy zarząd tej sieci ma świadomość, ile traci przez zaklęty krąg niskiej pensji, dużej rotacji pracowników i ich podejścia do obowiązków. Kolejna opowieść z terenu. W drogerii międzynarodowej sieci widzę cztery konsultantki plus jedną wizażystkę zatrudnioną przez międzynarodowy koncern do obsługi klientów. Klientka podchodzi do półki, długo ogląda kosmetyki. Nikt nie podchodzi. Pani z korporacji na wszelki wypadek patrzy w inną stronę – oby tylko nie było kontaktu wzrokowego, uff... Po paru minutach klientka wychodzi bez zakupów. Z drugiej strony to może dobrze, że nikt do niej nie podszedł, biorąc pod uwagę poziom obsługi.
Wiem, że teza jest odważna, ale moim zdaniem w zdecydowanej większości drogerii nie prowadzi się sprzedaży doradczej. Jest podawanie, kasowanie, wciskanie, polecanie aktualnej promocji (nieraz bez sensu i bez powiązania z zakupami klienta). Jest metkowanie. Jest ustawianie. Jest: „W czym mogę pomóc?”, ale doradztwa BRAK.
Trzeba szukać miejsca na nowości i mądrze tworzyć proporcje pomiędzy tym, co nowe, a tym, co znane, lubiane i kupowane
JAK ROZKŁADA SIĘ RYZYKO?
Nowości korporacyjne muszą być na półce i nie ma dyskusji (dyskusja z wielką korporacją prowadzona przez mały sklep ma szanse na powodzenie porównywalne z pomysłem na zatrzymanie Pendolino za pomocą kolana). Ale korporacja wprowadza produkty przemyślane, po analizie rynku, wsparte potężną kampanią marketingową, materiałami POS, szkoleniami. Ryzyko niewielkie, siła nacisku wielka, więc nie ma co się zastanawiać. Co więcej portfolio takich firm jest potężne, więc zawsze uda się zminimalizować stratę, nawet gdyby nowość nie przyjęła się na rynku.
Nowości małych marek. Tu ryzyko jest znaczne. Budżet niewielki. Wsparcie symboliczne. Jeśli coś pójdzie źle, kłopot murowany. Z drugiej strony sklepy niechętne nowościom same od siebie też niewiele dadzą. Będą raczej z ponurym uśmiechem przyglądać się spektakularnej katastrofie, komentując pod nosem „A nie mówiłem”. Tymczasem piłka jest w grze po obu stronach. Producent ma dać wsparcie, a sklep ma sprzedawać. To słowo jest kluczem do wszystkiego: SPRZEDAWAĆ. Często słyszę, że towar się nie sprzedaje. Towar ma być sprzedawany przez ludzi zatrudnionych w sklepie. Jak sam się będzie sprzedawał, to chyba pora pożegnać sprzedawców, konsultantów czy doradców (de facto to samo stanowisko). Marzy mi się, że z roku na rok będę spotykał coraz więcej drogerii, które będą chwalić się tym, że potrafią sprzedać bardzo trudne i wymagające produkty. Że usłyszę: „To ekstremalnie trudny produkt i prawie nikt go w Polsce nie sprzedaje. A my sprzedajemy go bez problemu, bo potrafimy”.
Aby wprowadzić optymistyczny akcent – są na polskim rynku sieci sklepów (i sklepy pojedyncze), które są znakomitym przykładem, jak można z głową, odważnie i sensownie wprowadzać nowości. Ich właściciele mają szeroką znajomość rynku kosmetycznego, poruszają się sprawnie po świecie i wyszukują atrakcyjne nowości. Nie zamykają drzwi przed tymi, którzy chcą im zaproponować coś nowego. Są chętni na inwestycje w szkolenia (nawet takie, które są innowacyjne), chcą pokazywać nowości i uczą swój personel, jak te nowości sprzedawać. Nie grają tylko promocjami cenowymi. I co ciekawe są to sieci usytuowane na tzw. prowincji. Jestem pod wielkim wrażeniem tego, co można zrobić w sklepie drogeryjnym oddalonym o wiele kilometrów od wielkiego miasta. Właśnie w takich sklepach spotykam najwięcej przełomowych nowości i do nich jadę, kiedy chcę pokazać, że pojawiło się coś ciekawego na polskim rynku. Tam spotykam personel, który chce się czegoś dowiedzieć. W poziomie obsługi wygrywają na razie małe, polskie drogerie. Praca z takimi sklepami jest dla mnie zawsze źródłem satysfakcji i szkoląc personel, mam poczucie, że ma ona głęboki sens. Pozwala przetrwać na rynku sklepom, które w innych częściach Europy oddały pole międzynarodowemu biznesowi. Ja uparcie wierzę, że w Polsce będzie inaczej.
W małym, tradycyjnym sklepie całe koszty i ryzyko związane z wprowadzeniem nowości ponosi jego właściciel. Sieć o dużej sile przeniesie koszty i ryzyko na dystrybutora nowości, właściciela marki.
JAK OCENIĆ, ŻE JAKIEŚ PRODUKTY POWINNO SIĘ JUŻ WYCOFAĆ, A W TO MIEJSCE WPROWADZIĆ NOWE?
Właściciel sklepu czy menedżer zarządzający siecią wie dokładnie, jaki asortyment dobrze rotuje. Tu sprawa jest prosta, widać to po wynikach sprzedaży. Z nowościami jest inaczej, bo nie mamy historii sprzedaży i to, czy będzie dobrze, czy nie, pokaże czas.
W małym, tradycyjnym sklepie całe koszty i ryzyko związane z wprowadzeniem nowości ponosi jego właściciel. Sieć o dużej sile przeniesie koszty i ryzyko na dystrybutora nowości (właściciela marki). Po pierwsze zażąda refundacji wyprzedaży tego, co ma zniknąć z półki. Po drugie umieści w umowie punkt o bezwarunkowym zwrocie nierotującego towaru. Po trzecie złupi wchodzącego tak bardzo, jak tylko to będzie możliwe. Po czwarte przeniesie na wprowadzającego nowość większość lub wszystkie koszty marketingowe. Po piąte wynegocjuje korzystne dla siebie warunki handlowe. Prawda jest taka, że dla dużych sieci nowa marka to wspaniała ofiara. Bez ryzyka można wycisnąć z niej wszystko do cna i co więcej ofiara do ostatniego oddechu patrzy wdzięcznymi oczami. Takie nowe marki pomagają odbudować marżę, wyprzedać nierotujący towar i są chętne do inwestowania w nic nieprzynoszące sprzedażowo, a przy okazji bardzo drogie działania marketingowe. Taka przygoda czasem kończy się tak jak nocleg podróżującego samotnie kupca proszącego o możliwość przenocowania w jaskini Alibaby i czterdziestu rozbójników.
Dlatego też, jak słyszę właściciela małej, stawiającej pierwsze kroki firmy w biznesie, że marzy o wejściu do sieciowego giganta, zawsze staram się pokazać wszystkie plusy, ale też wyraźnie unaocznić ogromne zagrożenie. Czasem razem z właścicielem analizujemy dokładnie wszystkie za i przeciw i czasem pomimo ogromnego apetytu na sukces stwierdzamy, że jeszcze nie pora na tak ryzykowny krok.
CZY, JEŚLI MAMY W OFERCIE DOBRZE ROTUJĄCE LINIE, WARTO Z NICH REZYGNOWAĆ TYLKO DLATEGO, ŻE POJAWIŁY SIĘ NOWE?
Nie. Skoro produkt cieszy się zainteresowaniem klientów, jaki jest sens tracić obrót i zysk? Trzeba szukać miejsca na nowości i mądrze tworzyć proporcje pomiędzy tym, co nowe, a tym, co znane, lubiane i kupowane. Produkty dobrze rotujące wymagają od nas znacznie mniej pracy i nakładów finansowych. To właśnie one powinny finansować półkę z nowościami. A to, czy proporcja pomiędzy ofertą regularną a nowościami będzie wynosiła 90/10 czy 80/20, a może będzie zupełnie inna, zależy od właściciela i jego strategii oraz otoczenia biznesowego, w jakim przyszło mu sprzedawać.
SKĄD MAM POZYSKIWAĆ ATRAKCYJNE NOWOŚCI?
W przypadku właścicieli małego sklepu samodzielne szukanie i wprowadzanie nowości jest praktycznie niemożliwe. Nawet jeśli zdobędą się na odwagę oraz inwestycję i wyruszą na jedne z wielkich międzynarodowych targów, to i tak nie będą mieli szans na rozpoczęcie dystrybucji. Wystawiające się tam marki będą wymagały deklaracji nie tylko obrotów, ale też aktywnego budowania dystrybucji na szerszym terenie (najczęściej całego kraju), co wymaga już posiadania odpowiedniego zaplecza w postaci zespołu handlowego. Szanse na taką współpracę mają duże hurtownie zaopatrujące setki mniejszych sklepów w kosmetyki i chemię gospodarczą. Dysponują one budżetem, zapleczem logistycznym i wyszkolonym zespołem sprzedażowym. Moim zdaniem współpraca z taką hurtownią to dla pojedynczego sklepu bezpieczny i logiczny sposób zaopatrywania się w nowości.
Czasem zdarza się, że nowa marka samodzielnie i bezpośrednio współpracuje ze sklepami, co z jednej strony daje im lepsze warunki marżowe, ale z drugiej większe ryzyko i na ogół słabszą obsługę logistyczną oraz przedstawicieli handlowych. Zysk będzie większy, ale na towar pewnie poczekamy dłużej i przedstawiciel będzie u nas niczym gość na urodziny (czyli raz w roku). Oczywiście nie mówię o znanych markach, które cyklicznie odnawiają swoje portfolio i z automatu wprowadzają nowości na sklepowe półki przez hurtownie lub przez własne zespoły handlowe.
Sieci międzynarodowe, większe polskie sieci, hurtownie mają dwie podstawowe drogi pozyskania nowości. Same jadą na zagraniczne targi, gdzie polują na ciekawe marki i rywalizują o wyłączność na ich dystrybucję, albo korzystają ze złożonych im ofert. Kupcy w sieciach w zasadzie codziennie dostają propozycje zainteresowania się jakąś nowością. Od ich wiedzy, znajomości rynku, strategii firmy, a czasem humoru zależy, czy dana nowość będzie miała szansę zaistnienia. Dlatego też nie nazywałbym polskiego rynku rynkiem klienta. To z pewnością rynek kupca, który decyduje, co klient zobaczy na półce.
CO TRZEBA KONIECZNIE PRZEANALIZOWAĆ, MYŚLĄC O WPROWADZENIU NOWOŚCI?
Jeśli jest to nowa, nieznana na polskim rynku marka, musimy poznać jej historię. Jak długo jest na rynku, kto za nią stoi, czy jest to kolejna marka tego samego właściciela, gdzie jest produkowana, na jakich rynkach jest sprzedawana, gdzie osiągnęła sukces, a gdzie sprzedaje się słabo? Do jakiej grupy klientów jest skierowana, czy wpasowuje się w naszą strategię, czy ją poszerza? Jakim budżetem marketingowym dysponuje i jaki ma pomysł na wejście na rynek? W jaki sposób będzie nas wspierać? Co stanowi o jej unikalności i wartości dla klienta, a co stanowi o wartości dla nas jako właścicieli sklepu? Ile musimy w nią zainwestować na początku i co będzie, gdy po próbnym okresie okaże się, że jednak nie chcemy kontynuować współpracy? Jakie ma plany odnośnie dalszej ekspansji na rynku i do jakich sieci i kanałów dystrybucji będzie próbowała wejść? Czy jej produkty będą dostępne online i czy ceny tam proponowane pozwolą na zbudowanie zyskownej polityki cenowej w moim sklepie? W jakie obecnie sprzedawane w moim sklepie marki uderzy i czy chcę, aby tak się stało?
Nie możemy też zapomnieć o analizie oferty drogerii pod względem cenowym. Nie zawsze to, co najtańsze, jest najbardziej atrakcyjne. Czym więcej poświęcamy czasu na analizę i myślenie o naszym sklepie, tym lepiej dla biznesu. Dobry układ ekspozycji, przemyślany dobór marek, odpowiednia proporcja pomiędzy ofertą standardową i nowościami, potrafiący sprzedawać personel mogą zdziałać więcej niż znakomita lokalizacja. Nie bójmy się inwestować w dobre szkolenia sprzedażowe i nie obrażajmy się, kiedy wnioski po takim szkoleniu nie będą w pełni pokrywały się z naszymi wyobrażeniami. Jeśli chcemy się leczyć, musimy mieć dobrą diagnozę.
Jeśli mamy do czynienia z nowym produktem istniejącej już marki, musimy sprawdzić, czy jest to faktycznie nowy produkt z nowym pomysłem, czy tylko nowe opakowanie, czyli produkt udający nowość. Czy marka, która wprowadza ten produkt, jest już znana na rynku i czy w naszym sklepie już się pojawiła?
Czy nowość wchodzi na zasadzie przemyślanego rozwoju linii produktowej, czy jest to jednorazowa wrzutka związana z panującą obecnie modą? A jeśli jest związana z modą, to czy jest to pierwszy, drugi, trzeci taki produkt na rynku, czy może już 50. lub 60. i nowością jest tylko dla firmy, która go wprowadza. Jest oczywiste, że wprowadzając nowy produkt, ponosimy znacznie mniejsze koszty i ryzyko w porównaniu z wprowadzaniem nowej marki. Szczególnie w przypadku kosmetyków kolorowych inwestycje są spore ze względu na rodzaj ekspozycji i liczbę produktów.
Jeśli wiemy, że personel sklepu nie lubi pracować z nowościami, nie wierzy w ich sukces, nie ma entuzjazmu, nie chce aktywnie pracować z klientami, stosując sprzedaż doradczą, to raczej pozostańmy przy tym, co już mamy, albo zmieńmy personel.
CZY DYSPONUJEMY BUDŻETEM, KTÓRY MOŻEMY PRZEZNACZYĆ NA PROMOCJĘ NOWOŚCI I CZY MAMY ŚWIADOMOŚĆ POZIOMU RYZYKA TEJ INWESTYCJI?
Warto też wiedzieć, jak nowa marka będzie z nami pracować w sensie logistycznym. Gdzie znajduje się magazyn, jaka jest minimalna wartość zamówienia jednostkowego, jaka jest minimalna ilość jednego SKU w zamówieniu, jak szybko od zamówienia otrzymam towar, w jaki sposób zostanie on do mnie dostarczony, w jaki sposób składam zamówienie, jak często odwiedzi mnie przedstawiciel, jak wygląda procedura reklamacyjna i jak szybko ona przebiega?
Balans pomiędzy nowościami a ofertą standardową zależy od nas samych. Z psychologii sprzedaży wiemy, że strach przed stratą ma siłę dwukrotnie większą od obietnicy potencjalnego zysku. Chyba że mamy naturę Kolumba i lubimy wiatr ryzyka. Wtedy jak zwykle i niezmiennie pomyślnego wiatru w żaglach Państwu życzę.
Łukasz Barbacki, właściciel firmy szkoleniowej pracującej dla firm rynku kosmetycznego, dostarczającej praktycznych szkoleń z zakresu sprzedaży www.barbacki-consulting.pl