
StoryEditor
Rynek i trendy
18.05.2018 00:00

Handel ucieka od wojny cenowej. Sektor FMCG wkracza w erę konsumpcjonizmu hybrydowego

Przygotowując strategie sprzedażowe, firmy często stosują segmentowanie swoich klientów, m.in. pod kątem zasobności portfela. Tymczasem patrząc na współczesne trendy i analizując czynniki wpływające na decyzje zakupowe Polaków, można zauważyć, że coraz trudniej jest ich jednoznacznie skategoryzować i połączyć w jednorodne grupy o standardowych zrachowaniach. Na światło dzienne wychodzi pojęcie konsumenta hybrydowego, czyli osoby, która kupuje produkty z różnych półek cenowych w zależności od specyficznych potrzeb i priorytetów, bez względu na zasobność portfela. Nielsen wraz z Payback wyróżnili cztery powody hybrydyzacji konsumpcji wśród konsumentów.

Lubię się pokazać!

Bardzo ciekawych obserwacji dostarcza spojrzenie w koszyki zakupowe młodych mężczyzn, średnio zarabiających i nieposiadających jeszcze rodziny. Hybrydyzacja konsumpcji w ich wykonaniu polega na wyborze artykułów premium z kategorii, które są widoczne dla innych, np. gości, znajomych. W koszyku znajdziemy markowe alkohole oraz napoje gazowane, które wystawiamy na stół.

Z drugiej strony paluszki, orzeszki, chipsy lub nawet soki mogą być już marki własnej. Te i tak podajemy na talerzach, w miskach lub dzbankach, więc marka nie jest widoczna, a jednocześnie różnica w smaku niewielka. Również produkty używane na własne potrzeby, np. do gotowania codziennych posiłków dla siebie, będą wyróżniały się niskimi cenami.
Po co przepłacać!

Duża grupa konsumentów nie lubi przepłacać. Jeśli chcemy zjeść dobrej jakości rybę lub mięso, to cena będzie miała dla nas drugorzędne znaczenie, ponieważ np. halibut smakuje nam bardziej niż makrela. Tak samo szynkę z mniejszą ilością dodatków chętniej kładziemy na kanapki. Natomiast dla artykułów typu ręczniki papierowe czy worki na śmieci, jeśli konsument znajdzie produkty dobrej jakości, to nie widzi sensu przepłacania. W końcu lepiej zainwestować zaoszczędzone pieniądze właśnie w tę kategorię, gdzie różnica jest odczuwalna.
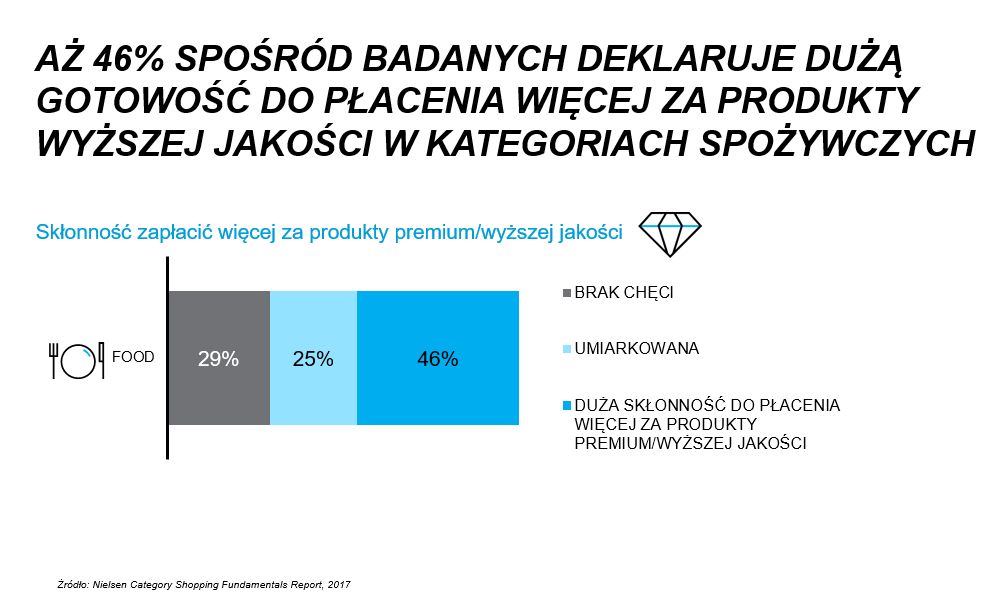
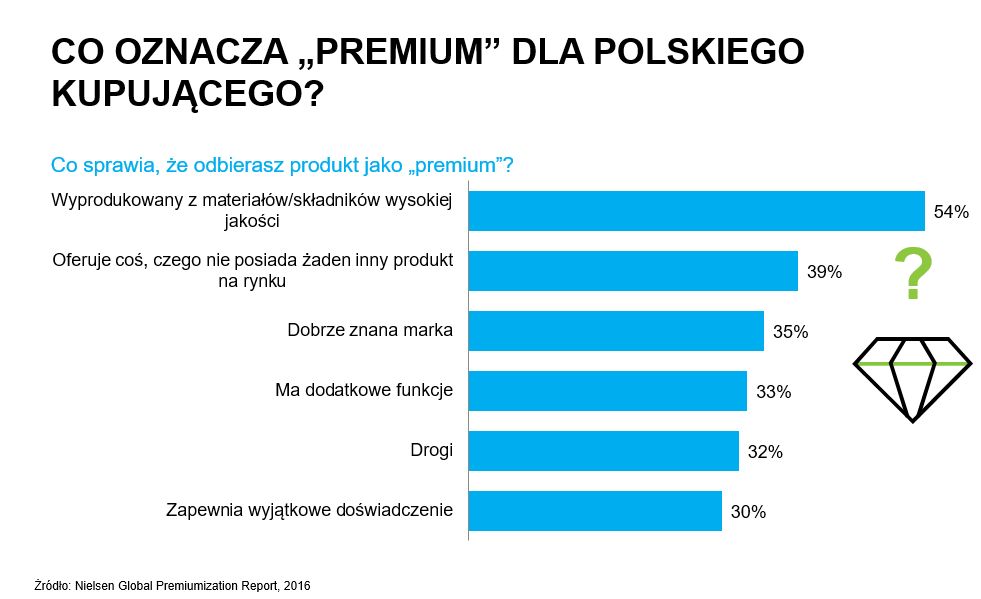
– Aż 46 proc. spośród badanych deklaruje dużą gotowość do płacenia więcej za produkty wyższej jakości w kategoriach spożywczych. Produkty premium to te, które oferują m.in. dodatkową funkcję (a to może być choćby zaadresowanie nietolerancji pokarmowych albo spełnienie potrzeby wygodnego i szybkiego użycia). Deklaracje konsumentów znajdują potwierdzenie w danych sprzedażowych. Na przykład, w sklepach chemicznych, w kategorii szamponów do włosów oraz kremów do twarzy, wartość sprzedaży produktów, których cena jest dwa razy większa, rośnie szybciej lub też przynajmniej w tym samym tempie jak sprzedaż produktów z tzw. „średniej półki” - mówi Szymon Mordasiewicz, dyrektor zarządzający Nielsen Polska.

I dodaje: - Mówiąc o rozwoju segmentu produktów premium, warto wspomnieć o tym, że nawet w kontekście marek własnych prawie co trzeci konsument (31%) twierdzi, że wybiera marki lepszej jakości niż wcześniej. Oczywiście, nie można lekceważyć znaczenia ceny. Na pytanie, jakie produkty są poszukiwane, blisko połowa kupujących odpowiada „produkty w dostępnych cenach – komentuje Szymon Mordasiewicz.
Na zdrowiu nie oszczędzam!

Prywatna wizyta u lekarza kosztuje dużo. Dlatego dbam o siebie i swoich bliskich. Jestem świadomym konsumentem, który wie, że produkty BIO zawierają mniej szkodliwych substancji dla mojego organizmu. Co za tym idzie – jestem skłonny płacić za nie więcej. Z drugiej strony w kategoriach, które nie maja wpływu na moje zdrowie kieruję się ceną.

– Widać to na przykładzie wyboru paliw pomiędzy tymi zwykłymi a „wzbogaconymi”, czyli zazwyczaj droższymi o 20-30 groszy na litrze. Okazuje się, że klient zamożny, korzystający z samochodów klasy premium, niekoniecznie będzie kupował droższe paliwo – mówi Dawid Ledziński, New Business Director w Payback Polska.

Sieci detaliczne, komunikując niskie ceny, walczą o konsumentów, natomiast mając świadomość tego, że permanentne obniżki cenowe w dłuższej perspektywie nie są najlepszym rozwiązaniem, szukają też innych możliwości przyciągnięcia kupujących. Taką szansę daje między innymi, umieszczenie na półce produktów, które odpowiedzą na specyficzne potrzeby Polaków i wpiszą się w panujące trendy. Obecnie bardzo istotny jest trend prozdrowotny.
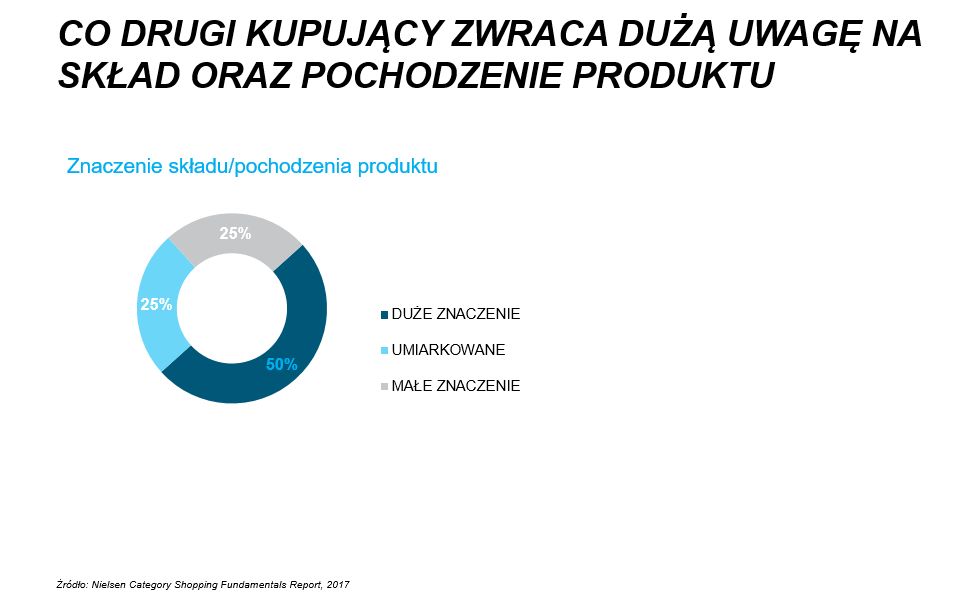
– Jak wykazał ostatni raport Nielsena „Make it Healthy”, w Polsce 28 proc. ankietowanych deklaruje, że największą obawą jest dla nich ich stan zdrowia. Co drugi kupujący zwraca dużą uwagę na skład oraz pochodzenie produktu. 62 proc. respondentów zadeklarowało gotowość zapłacić więcej za produkty, które nie zawierają szkodliwych substancji. Dla co czwartego kupującego bardzo ważne jest, żeby produkt był BIO, ekologiczny albo organiczny – dodaje Szymon Mordasiewicz.

Szansa na bycie smart!

Duży wydatek możemy rozpatrywać w dwóch kategoriach – wydatku jednorazowego lub powtarzających się regularnie kosztów produktów codziennego użytku, które po zsumowaniu również stanowią dużą kwotę. W takich przypadkach nawet zamożni konsumenci chcą postępować mądrze.

Przy zakupie telewizora za 5 000 złotych najpierw znajdujemy model, który nam odpowiada a dopiero później szukamy miejsca, w którym możemy kupić go najtaniej lub z dodatkowym benefitem. Prowadzimy research zarówno w sklepach internetowych, jak i stacjonarnych. Zakup takiego samego modelu telewizora, ale z rabatem lub dodatkowym benefitem jest ważny dla większości konsumentów. Takie same zachowania obserwujemy w kategoriach odzieżowych, nawet przy zakupie lepszych marek.

Przykładem produktu z kategorii wielokrotnych wydatków, stanowiących dużą część domowego budżetu, są pieluchy. Cena jednostkowa jest relatywnie wysoka i jednocześnie kupujemy je często.

– Tutaj przykładem zachowania hybrydowego będzie np. kupowanie na zapas – jest świetna promocja, więc wezmę więcej – stać mnie, żeby teraz jednorazowo zapłacić ponadprzeciętny rachunek, a wiem, że w długim terminie wyjdę na tym lepiej. Przy produktach o niższych cenach jednostkowych, wśród konsumentów premium nie widać takich zachowań. Mam nawet silną hipotezę, że ich znajomość przeciętnej ceny ryżu, mleka czy warzyw i owoców jest bardzo słaba. Temat wymaga jednak dalszych badań – dodaje Dawid Ledziński, New Business Director w Payback Polska.

Kim jest hybrydowy konsument?

Zdecydowana większość z nas to konsumenci hybrydowi, czyli smart-shopperzy, którzy w zależności od swoich potrzeb obierają optymalną strategię robienia zakupów.

Wiadomo, że cena i dodatkowe benefity odgrywają dużą rolę przy podejmowaniu decyzji o zakupie produktów i wyborze sklepu. Można wnioskować, że dotyczy to nie tylko konsumentów z niskim i średnim poziomem dochodów, ale też i tych zarabiających znacznie więcej.

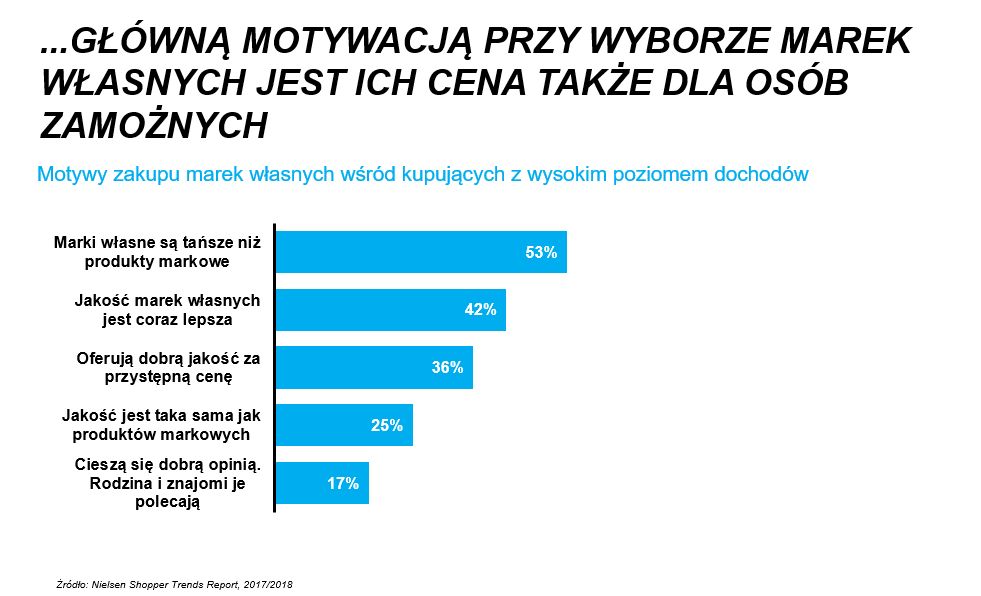
– Potwierdza to chociażby fakt, iż osoby z wyższym dochodem tak samo często, jak i ci zarabiający mniej, nabywają marki własne, a główną motywacją przy wyborze marek własnych jest niechęć do przepłacania także dla osób zamożnych – uzupełnia dyrektor zarządzający Nielsen Polska..

– Dlatego tak ważne jest poznanie potrzeb i zachowań naszych klientów: analiza historii zakupowej (np. z paragonów) i bazujące na tym dopasowanie metod dotarcia i komunikacji. Taką możliwość daje dobrze zrobiony program lojalnościowy, który pomaga zbierać nam te dane. Dzięki temu nasze zrozumienie efektów promocji, którą przeprowadziliśmy dla klientów, może być jeszcze lepsze. Oprócz tego, że zaobserwujemy wzrost sprzedaży, będziemy w stanie stwierdzić, które segmenty konsumentów i w jaki sposób zareagowały na promocje. To w kolejnych krokach pozwoli nam lepiej dopasować ofertę do klientów i jeszcze bardziej zwiększyć efektywność naszych działań – podsumowuje Dawid Ledziński.

 

ZOBACZ KOMENTARZE (0)
StoryEditor
Zdrowie
20.10.2026 15:03
Suplementy na zdrowie mózgu mogą osiągnąć wartość 35 mld dolarów do 2035 roku
Suplementy na zdrowie mózgu zyskują na popularnościShutterstock

Koncentracja, pamięć, odporność na stres i sprawność umysłowa stają się ważnymi obszarami rynku suplementów. Zainteresowanie produktami wspierającymi zdrowie mózgu rośnie, a konsumenci poszukują zarówno składników naturalnych, jak i preparatów, których działanie jest poparte badaniami. Według prognoz ResearchAndMarkets globalny rynek suplementów wspierających zdrowie mózgu może osiągnąć wartość 35,41 mld dolarów do 2035 roku. To szansa także dla marek działających na styku wellness i beauty.

W tym artykule przeczytasz:

  • Zdrowie mózgu nowym obszarem wzrostu
  • Rynek wart 35,4 mld dolarów
  • Kreatyna, omega-3 i adaptogeny w centrum zainteresowania
  • Co ten trend oznacza dla branży beauty?

Zdrowie mózgu nowym obszarem wzrostu

Rynek suplementów diety rozwija się wraz z rosnącym zainteresowaniem profilaktyką zdrowotną i produktami odpowiadającymi na konkretne potrzeby konsumentów. Jednym z obszarów, który zyskuje na znaczeniu, jest zdrowie mózgu, obejmujące m.in. pamięć, koncentrację, sprawność poznawczą i zarządzanie stresem.

Jak wynika z danych Spate i NIQ przytoczonych przez WWD, sprzedaż wartościowa witamin, minerałów i suplementów w Stanach Zjednoczonych wzrosła o 11 proc. rok do roku w ciągu 12 miesięcy zakończonych 23 maja 2026 roku. Jednocześnie zainteresowanie suplementami mierzone indeksem popularności Spate, uwzględniającym wyszukiwania w Google oraz aktywność na TikToku i Instagramie, zwiększyło się o 7,6 proc.

Szczególnie dynamicznie rozwija się segment produktów wspierających zdrowie mózgu. Według tego samego indeksu zainteresowanie nimi wzrosło o 47,1 proc. rok do roku, osiągając około 200 mln miesięcznych wyszukiwań w Google oraz wyświetleń na TikToku i Instagramie łącznie. Spate prognozuje dalszy wzrost tego wskaźnika o 28,7 proc. w kolejnym roku.

image

El Niño nadchodzi: co z olejem rybnym i omega-3?

Rynek wart 35,4 mld dolarów

Perspektywy segmentu potwierdza raport ResearchAndMarkets „Brain Health Supplements Market by Product; Application; Sales Channel; Region – Market Size, Industry Dynamics, Opportunity Analysis and Forecast for 2026–2035”.

Według prognoz globalny rynek suplementów wspierających zdrowie mózgu zwiększy wartość z około 12,47 mld dolarów w 2025 roku do 35,41 mld dolarów w 2035 roku. Oznacza to średnioroczne tempo wzrostu na poziomie 11 proc. w latach 2026–2035.

Na rozwój kategorii wpływają zarówno starzenie się społeczeństw i rosnące zainteresowanie utrzymaniem sprawności poznawczej, jak i potrzeby młodszych konsumentów. Ci ostatni poszukują produktów wspierających koncentrację, produktywność, pamięć, regenerację po śnie oraz radzenie sobie ze stresem.

Największym segmentem zastosowań pozostaje poprawa pamięci, odpowiadająca za 25,4 proc. rynku. Z kolei apteki i drogerie prowadzące sprzedaż produktów zdrowotnych, określane w raporcie jako drug stores, generują 42 proc. przychodów kategorii. Wskazuje to na znaczenie dostępności produktów w tradycyjnych kanałach sprzedaży i zaufania do miejsca zakupu.

Kreatyna, omega-3 i adaptogeny w centrum zainteresowania

Wśród składników zyskujących popularność w internecie NIQ wymienia m.in. kreatynę, kwasy omega-3 oraz różeniec górski (Rhodiola rosea).

Kreatyna, kojarzona przede wszystkim z suplementacją sportową, przyciąga również uwagę ze względu na potencjalny związek z funkcjami poznawczymi. Zainteresowanie kwasami omega-3, według indeksu popularności Spate, wzrosło o 9,1 proc. rok do roku. Różeniec górski jest natomiast badany pod kątem możliwego wpływu na produktywność i reakcję organizmu na stres.

Raport ResearchAndMarkets wskazuje także na rosnące zainteresowanie składnikami pochodzenia naturalnego, ekstraktami roślinnymi, adaptogenami i grzybami funkcjonalnymi. Wśród wymienianych substancji znajdują się bakopa drobnolistna (Bacopa monnieri), miłorząb japoński (Ginkgo biloba) oraz ashwagandha.

image

Polacy wydają na suplementy więcej niż Niemcy i Francuzi. “Beauty” napędza nową falę wzrostu

Co ten trend oznacza dla branży beauty?

Rozwój suplementów wspierających zdrowie mózgu wpisuje się w szerszy trend łączenia urody, dobrego samopoczucia i profilaktyki zdrowotnej. Dla marek beauty może stanowić punkt wyjścia do rozwijania oferty wellness, choć suplementy pozostają odrębną kategorią produktową, podlegającą własnym wymaganiom regulacyjnym.

Wspólnym obszarem zainteresowania jest holistyczne podejście do dobrostanu. Konsumenci poszukują rozwiązań związanych nie tylko z wyglądem, lecz także ze snem, stresem, energią i codziennym funkcjonowaniem. Marki chcące wykorzystać ten kierunek muszą jednak uwzględnić specyfikę suplementacji i nie przenosić na produkty obietnic, których nie potwierdzają dostępne dowody naukowe.

ResearchAndMarkets zwraca uwagę, że przewagę konkurencyjną mogą budować firmy inwestujące w walidację składników, transparentne etykietowanie, odpowiedzialne pozyskiwanie surowców i sprzedaż internetową. E-commerce zwiększa dostępność produktów, ale jednocześnie nasila konkurencję o uwagę konsumentów.

Wraz ze wzrostem rynku rośnie też znaczenie zgodności z przepisami. Deklaracje dotyczące pamięci, koncentracji czy zdrowia psychicznego podlegają ograniczeniom, które różnią się w zależności od kraju. W tej kategorii sama modna formuła nie wystarczy – ważne będą wiarygodność, jakość i komunikacja, która nie obiecuje więcej, niż pozwalają stwierdzić dowody.


Źródło: WWD, raport ResearchAndMarkets „Brain Health Supplements Market by Product; Application; Sales Channel; Region – Market Size, Industry Dynamics, Opportunity Analysis and Forecast for 2026–2035”

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
20.10.2026 14:22
Złodzieje czy dżentelmeni? Protestujący Francuzi rozdawali demonstrantkom skradzione ze sklepów podpaski
Informacja o nietypowym, choć szarmanckim geście protestujących rozeszła się po mediach.Twitter @BrightSparkAstr i @Onseracroismoi

Podczas protestów przeciwko rosnącym kosztom życia w Montpellier mężczyźni mieli rozdawać przechodzącym kobietom podpaski, które wcześniej zostały wyniesione ze sklepów. Nagrania z nietypowej akcji szybko rozprzestrzeniły się w mediach społecznościowych. Za viralową historią kryje się jednak istotny problem ekonomiczny: we Francji z powodu braku pieniędzy 2,9 mln kobiet nie ma wystarczającego dostępu do produktów menstruacyjnych.

17 października Francja stała się miejscem masowych protestów dotyczących kosztów życia, siły nabywczej, edukacji i jakości usług publicznych. Według francuskiego Ministerstwa Spraw Wewnętrznych w demonstracjach uczestniczyło 550 tys. osób, podczas gdy organizatorzy szacowali frekwencję na 800 tys. W 110 marszach w całym kraju doszło również do starć, zniszczeń i grabieży sklepów.  

Jednym z miast, w których protesty przerodziły się w zamieszki, było Montpellier. Według lokalnych danych w demonstracji miało uczestniczyć około 17 tys. osób. W centrum miasta doszło do grabieży sklepów, m.in. supermarketu Monoprix przy Place de la Comédie. W tym właśnie kontekście w mediach społecznościowych zaczęły pojawiać się nagrania przedstawiające mężczyzn rozdających kobietom podpaski. Jedno z nagrań ma przedstawiać nawet osobę przebraną za Spider-Mana, która rozdaje produkty menstruacyjne. Jak napisała jedna z internautek, komentując wydarzenie, "rycerskość nie zginęła".

Podpaski jako symbol

Pochodzenie produktów widocznych na nagraniach nie zostało jednak niezależnie potwierdzone. Nie ma również pewności co do tożsamości osób, które je rozdawały. Część wpisów w mediach społecznościowych przedstawia wydarzenie jako spontaniczny gest pomocy kobietom znajdującym się w trudnej sytuacji ekonomicznej, inni komentujący zwracają uwagę na fakt, że produkty mogły pochodzić z ograbionych sklepów.

Sama historia zwróciła uwagę na problem tzw. ubóstwa menstruacyjnego. Według badania Ifop opublikowanego w 2025 r. 16 proc. miesiączkujących kobiet we Francji deklarowało, że z powodów finansowych nie ma wystarczającej ilości środków higienicznych dla siebie lub córki. Odpowiada to około 2,9 mln kobiet. 13 proc. badanych korzystało z produktów zastępczych, ponieważ nie mogło sobie pozwolić na odpowiednie artykuły higieniczne.  

Problem jest szczególnie interesujący z perspektywy rynku FMCG i sektora higienicznego, ponieważ produkty menstruacyjne należą do kategorii o bardzo wysokiej częstotliwości zakupów, a jednocześnie pozostają podatne na presję cenową. Dane Euromonitora pokazują, że w 2025 r. sprzedaż wartościowa kategorii higieny miesiączkowej we Francji wyniosła 430 mln euro, o 3 proc. mniej niż rok wcześniej. Sprzedaż ilościowa spadła natomiast o 1 proc., do 3,9 mln sztuk. Według analityków na wyniki wpływały przede wszystkim trudności ekonomiczne i ograniczanie wydatków przez konsumentów.  

Duży rynek, rosnąca presja cenowa

Szersza kategoria higieny kobiecej pozostaje we Francji znacznie większym rynkiem. Według danych MarketLine jej wartość w 2024 r. wyniosła 799,1 mln dolarów, a w latach 2019–2024 rosła średnio o 3,3 proc. rocznie. Wolumen sprzedaży zwiększał się w tym okresie średnio o 1,7 proc. rocznie, osiągając 86,5 mln sztuk w 2024 r.  

Same podpaski odpowiadały w 2024 r. za sprzedaż o wartości 304,36 mln euro, wynika z danych GlobalData. W latach 2019–2024 francuski rynek podpasek rósł średnio o 3,01 proc. rocznie, a w 2024 r. jego wartość zwiększyła się o 3,48 proc. w porównaniu z poprzednim rokiem.  

image

Biedronka i Bella inwestują w edukację menstruacyjną. Ponad 175 tys. uczennic z dostępem do produktów miesiączkowych

Jednocześnie presja cenowa nie dotyczy wyłącznie produktów menstruacyjnych. Cały francuski rynek tissue and hygiene osiągnął w 2025 r. wartość 5,128 mld euro, ale jego sprzedaż wartościowa zmniejszyła się o 2 proc. Euromonitor wskazuje na zmianę zachowań konsumenckich: konsumenci są bardziej wrażliwi na ceny i częściej wybierają marki własne oraz produkty z segmentu value.  

To istotny kontekst dla producentów i sieci handlowych. Kategoria produktów menstruacyjnych jest wprawdzie oparta na potrzebie podstawowej, ale konsumentki mogą zmieniać markę, format czy kanał zakupu w odpowiedzi na różnice cenowe. W 2025 r. liderem francuskiego rynku menstrual care pozostawał Procter & Gamble, z udziałem 39 proc. wartości sprzedaży detalicznej. Kolejne miejsca zajmowały Johnson & Johnson z 17 proc. oraz Essity z 15 proc.  

Viral pokazuje problem rynku

Nagrania z Montpellier są więc przede wszystkim nietypowym przykładem tego, jak produkt FMCG może stać się elementem szerszej debaty społecznej. Podpaski rozdawane na ulicach podczas zamieszek zwróciły uwagę odbiorców nie tylko ze względu na swoją nietypową formę, lecz także dlatego, że dotyczą produktu pierwszej potrzeby, którego zakup dla milionów kobiet pozostaje obciążeniem finansowym.

Jednocześnie wydarzenia z 17 października pokazują skalę wyzwań stojących przed francuskim handlem. Według francuskich źródeł w związku z zamieszkami ucierpiało około 1500 sklepów i innych przedsiębiorstw handlowych, a straty sektora szacowane są na setki milionów euro.  

image

Biedronka i Bella inwestują w edukację menstruacyjną. Ponad 175 tys. uczennic z dostępem do produktów miesiączkowych

Dla branży kosmetycznej i szerzej rozumianego rynku beauty oraz personal care to kolejny sygnał, że sytuacja ekonomiczna konsumentów coraz silniej wpływa na decyzje zakupowe. W przypadku produktów menstruacyjnych presja ta jest szczególnie widoczna: mimo że popyt wynika z podstawowej potrzeby, 2,9 mln kobiet we Francji deklaruje niedostateczny dostęp do środków higienicznych z powodów finansowych, a wartość sprzedaży kategorii menstrual care w 2025 r. spadła o 3 proc.  

Historia z Montpellier może więc pozostać w mediach społecznościowych jako osobliwy obraz protestów. Z punktu widzenia rynku jest jednak przede wszystkim kolejnym przykładem tego, jak inflacja, presja na budżety gospodarstw domowych i rosnące znaczenie marek własnych zmieniają zachowania konsumentów również w kategoriach podstawowej higieny osobistej.

ZOBACZ KOMENTARZE (0)
21. październik 2026 00:17