StoryEditor
Rynek i trendy
28.08.2023 13:57

Havas: 5 kluczowych preferencji social commerce pokolenia Z i millenialsów

Badanie Havas sugeruje, że dla większości marek mikroinfluencerzy mogą być lepszym wyborem niż twórcy o znanych nazwiskach, cieszący się dużą liczbą obserwujących, ponieważ „mikroinfluencerzy są zazwyczaj bardziej pełni entuzjazmu, łatwiej można się z nimi utożsamić, a zatem są bardziej wiarygodni”. / Shutterstock
Według Global Payments, przy 4,74 miliarda użytkowników mediów społecznościowych na całym świecie aktywnych codziennie na platformach takich jak Facebook, Instagram, TikTok i Snapchat, oczekuje się, że handel społecznościowy przyniesie w tym roku przychody na poziomie 492 miliardów dolarów. Nowe badanie przeprowadzone przez Havas Media Network we współpracy ze Snap, Inc. pokazuje, w jaki sposób marki mogą skuteczniej wykorzystywać zachowania społeczne pokolenia Z i pokolenia milenialsów, obejmujące konsumentów w wieku od 13 do 34 lat.

Nowe badanie przeprowadzone przez Havas Media Network we współpracy ze Snap, Inc. pokazuje, w jaki sposób marki mogą skuteczniej wykorzystywać zachowania społeczne grupy, którą nazwali „Gen Next”, czyli połączenia pokolenia Z i pokolenia milenialsów, obejmującego konsumentów w wieku od 13 do 34 lat. Organizacje przebadały 28 500 przedstawicieli tej pożądanej grupy konsumentów z całych Stanów Zjednoczonych, Wielkiej Brytanii, Francji, Niemiec, Indii, Meksyku i Zjednoczonych Emiratów Arabskich i odkryli, że Gen Next nie tylko jest zainteresowane handlem społecznościowym, ale większość z nich już się w niego angażuje.

„Nasze badanie wykazało, że w zeszłym roku 64% pokolenia Z i pokolenia milenialsów dokonało zakupów za pośrednictwem mediów społecznościowych (...) Ci młodsi odbiorcy chętnie korzystają z handlu w mediach społecznościowych, a w tym raporcie poprosiliśmy o ich opinię na temat tego, w jaki sposób możemy stworzyć bardziej znaczącą i wciągającą podróż w zakresie handlu społecznościowego" - Seema Patel, globalna dyrektorka zarządzająca Mx Intelligence w Havas Media Network

Niezależnie od tego, czy kupno danego produktu nabytego poprzez kontakt z nim w social mediach jest zamierzone, czy nieplanowane, ponad dwie trzecie Gen Next zgodziło się, że media społecznościowe odgrywają integralną rolę na wszystkich etapach zakupów online, a zwłaszcza na etapie odkrywania: 88 proc. stwierdziło, że korzysta z mediów społecznościowych, aby odkrywać nowe produkty lub robić zakupy w witrynach sklepowych inspiracji, a 44 proc. stwierdziło, że używa jej do oceny przedmiotów, które rozważają kupić; 70 proc. stwierdziło, że woli call to action w rodzaju „dowiedz się więcej” niż linki czy buttony typu „kup teraz”.


Personalizacja doświadczenia zakupowego

Biorąc pod uwagę, że kupujący nowej generacji są „doświadczonymi użytkownikami doświadczeń opartych na technologii”, logiczne jest, że ta grupa konsumentów chętnie wypróbowuje nowe rozwiązania, dzięki którym ich zakupy w mediach społecznościowych będą prostsze i przyjemniejsze. W rzeczywistości badanie wykazało, że 81 proc. użytkowników nowej generacji korzysta z funkcji chatbota AI jako swego rodzaju „towarzysza zakupów”. Do spersonalizowanych doświadczeń, które docenia Gen Next, należy pomoc przed lub po zakupie za pośrednictwem sztucznej inteligencji i chatbotów, powiadomienia o odpowiednich rabatach np. w formie notyfikacji w przeglądarce, oraz możliwość zapisywania preferencji w celu szybkiego wykorzystania i późniejszego dostępu.


Technologia przyjaciółką konsumenta i konsumentki

Klienci społecznościowi to także klienci e-commerce i przenoszą te oczekiwania na platformy społecznościowe. Na przykład 93 proc. użytkowników Gen Next stwierdziło, że chciałoby mieć możliwość łatwego porównywania produktów i cen w mediach społecznościowych, 79 proc. chce mieć możliwość zapisywania szczegółów płatności lub korzystania z integracji z portfelem cyfrowym, aby uniknąć ręcznego wprowadzania danych karty kredytowej za każdym razem, a 95 proc. zgadza się, że oferowanie łatwej do śledzenia dostawy jest niezbędne do osiągnięcia satysfakcji z zakupu.
image

Marki i platformy wciąż szukają najlepszego sposobu na zdobycie swojego kawałka tego ogromnego tortu, choć z pewnością nie powstrzymuje ich to przed próbami — ponad 50 proc. firm ankietowanych przez Global Payments stwierdziło, że w tym roku planują sprzedawać za pośrednictwem platform społecznościowych.

rawpixel.com

Kupujący nowej generacji, w szczególności z pokolenia Z (69 proc.), również stwierdzili, że wolą dokonywać bezproblemowych zakupów bezpośrednio w mediach społecznościowych, zamiast być przekierowywani na stronę internetową strony trzeciej. Fakt, że faktyczny formularz czy landing transakcji na większości platform społecznościowych jest nadal dość niezgrabny, wyjaśnia, dlaczego największy spadek zaangażowania (60 proc.) w handlu społecznościowym ma miejsce na etapie zakupu.


Interaktywne treści efektywniejszą formą komunikacji

Interaktywne formaty, takie jak integracje wideo i rzeczywistości rozszerzonej (AR), które wykraczają poza statyczne obrazy i tekst, zwykle cieszą się większym zaangażowaniem wśród tych konsumentów. Formaty wideo są najskuteczniejsze – ponad połowa reklam nowej generacji korzysta z formatów reklam wideo (52 proc.) w porównaniu z formatami karuzelowymi (31 proc.) lub formatami obrazów statycznych (26 proc.). Dodatkowo AR wnosi do handlu społecznościowego narzędzie atrakcyjne dla nowej generacji, dzięki możliwościom wirtualnego wypróbowania produktów na sobie (np. za pomocą filtra), demonstracjom produktów, spersonalizowanym rekomendacjom i przewodnikom instruktażowym.

Ponad jedna trzecia konsumentów nowej generacji stwierdziła, że korzystała z AR, a co ważniejsze, 61 proc. zgadza się, że chętniej kupiliby produkt po doświadczeniu AR. W rzeczywistości 84 proc. użytkowników Gen Next stwierdziło, że AR jest niezbędne, aby handel społecznościowy się optymalizował. Pod tym względem doświadczenia związane z zakupami na żywo również cieszą się coraz większą popularnością wśród konsumentów nowej generacji – prawie 60 proc. twierdzi, że wzięło udział w wirtualnym wydarzeniu zakupowym na platformie mediów społecznościowych, a ponad połowa kupiła produkt podczas tego wydarzenia.


Zakupy jako aktywność społeczna

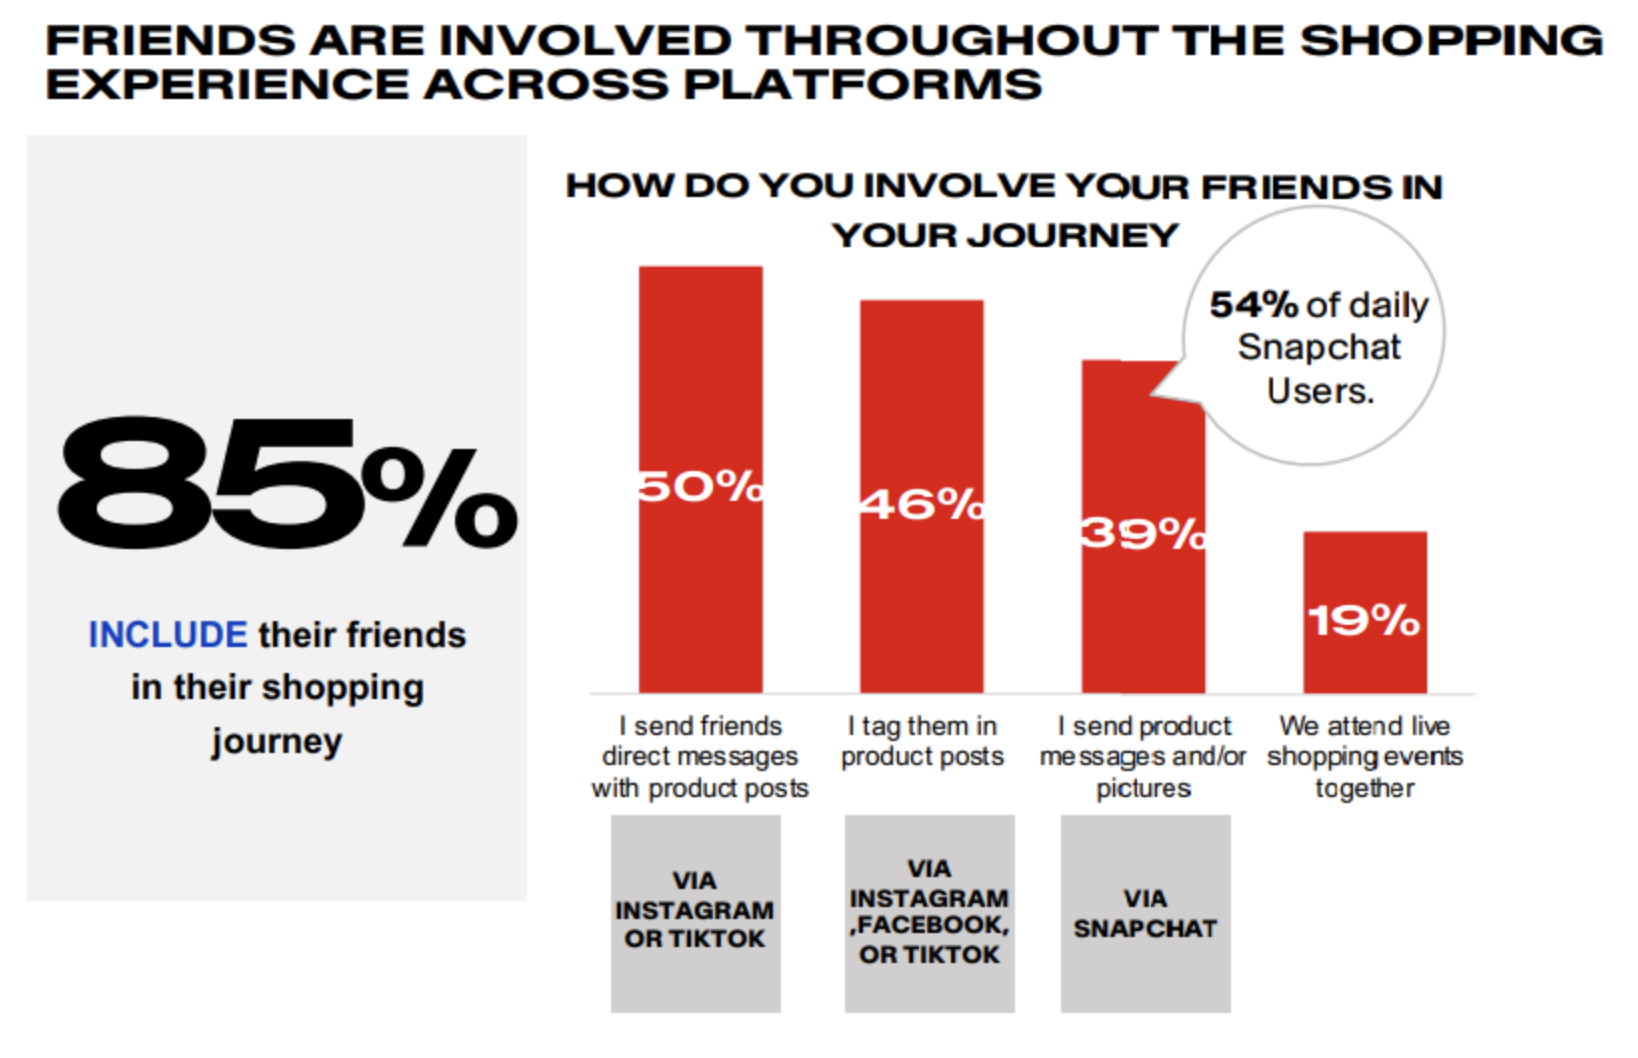
Podobnie jak podczas zakupów w prawdziwym świecie, Gen Next przed dokonaniem wielu zakupów potrzebuje informacji i opinii od swojego zaufanego kręgu, a 85 proc. twierdzi, że robi takie rzeczy, jak wysyłanie bezpośrednich wiadomości ze zdjęciami lub postami o produktach, oznaczanie znajomych w postach lub uczestniczenie w zakupach na żywo wspólnie z przyjaciółmi. Jak zauważono w badaniu, tworzenie z konsumentów i konsumentek zwolenników i zwolenniczek marki może bardzo pomóc, ponieważ przyjaciele i rodzina potencjalnego klienta czy klientki są jednym z najpotężniejszych narzędzi marketingowych pozwalających na poszerzanie bazy klientów.
image
Havas Media Network

Członkowie tych pokoleń również chcą mieć pewność, że mogą ufać treściom marek, które widzą, istnieje jednak „ciągła luka w zaufaniu” między konsumentami a markami, która narosła po latach dezinformacji, naruszeń prywatności danych i naruszeń bezpieczeństwa. Badanie Havas 2021 Meaningful Brands wykazało, że konsumenci uważają mniej niż połowę marek za godne zaufania, w związku z czym ogólny sceptycyzm konsumentów jest największą barierą w zakupach za pośrednictwem mediów społecznościowych.

Najważniejszymi czynnikami branymi pod uwagę przez Gen Next przy ustalaniu, czy marka jest godna zaufania, jest to, czy marka ma wiarygodną i godną zaufania platformę oraz czy prezentowany produkt wydaje się legalny. Z tych samych powodów treści obrandowane są generalnie preferowane od treści sponsorowanych.

Czytaj także: Co drugi Polak do zakupów przez internet używa urządzeń mobilnych. Jaka przyszłość czeka m-commerce?

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.09.2026 13:07
Avène: Trądzik to nie tylko problem nastolatków. 70,2 proc. badanych zmagało się z nim w ostatnim roku
Avène

Trądzik jest doświadczeniem znacznie szerszym niż problem estetyczny i dotyczy także dorosłych konsumentów rynku kosmetycznego. Z badania Avène wynika, że 70,2 proc. ankietowanych miało z nim do czynienia w ciągu ostatniego roku, a 71,6 proc. deklaruje, że w okresach nasilenia zmian czuje się mniej atrakcyjnie. Jednocześnie tylko 13 proc. badanych korzysta obecnie z pomocy dermatologa. Dane pokazują skalę potrzeb związanych zarówno z leczeniem, jak i codzienną pielęgnacją skóry trądzikowej.

Raport „Dojrzeliśmy do trądziku”, przygotowany na zlecenie Eau Thermale Avène, pokazuje, że problem nie ogranicza się do okresu dojrzewania. W badaniu uczestniczyło 1030 osób w wieku 18–64 lata, które doświadczają trądziku po 18. roku życia. Badanie przeprowadzono metodą CAWI w 2026 r. przez SalesTube.

70,2 proc. respondentów deklaruje, że w ciągu ostatniego roku zmagało się z trądzikiem stale, okresowo lub sporadycznie. Jednocześnie 46,6 proc. uważa, że jest on powszechnym problemem wśród dorosłych. Tylko 1,7 proc. badanych twierdzi, że nigdy nie miało problemu z trądzikiem.

Respondenci wskazywali także sytuacje, w których najczęściej obserwują nasilenie zmian. Najczęściej wymieniane były zmiany hormonalne lub okres przed miesiączką – 48,8 proc. wskazań. Na drugim miejscu znalazł się stres – 43,2 proc. Kolejne czynniki to zmiana diety – 32,2 proc., zmęczenie lub brak snu – 26,5 proc. oraz zmiana pór roku – 21,7 proc.

image

Dziewczynki mówią reklamą i mają „niedoskonałości” w wieku 10 lat; szokujący raport Fundacji Kosmos dla Dziewczynek

Z punktu widzenia rynku kosmetycznego oznacza to szeroką i zróżnicowaną grupę odbiorców produktów przeznaczonych do skóry problematycznej. Raport zwraca uwagę, że potrzeby osób z trądzikiem mogą się istotnie różnić – od skóry z zaskórnikami i drobnymi nierównościami po zmiany zapalne, guzki i torbiele.

Skóra wpływa na codzienne wybory

Raport wskazuje również na silny związek między stanem skóry a samooceną. 71,6 proc. badanych czuje się mniej atrakcyjnie w okresach nasilenia trądziku. Wśród kobiet odsetek ten wynosi 77,1 proc., a wśród mężczyzn 66,1 proc.

Wpływ problemów skórnych wykracza poza ocenę wyglądu. 60,9 proc. respondentów deklaruje, że trądzik wpływał lub wpływa na ich pewność siebie w pracy albo szkole, a 41,2 proc. wskazuje, że ma on na tę pewność siebie duży wpływ.

61,1 proc. badanych często lub czasami porównuje wygląd swojej skóry z wyglądem skóry innych osób. Wśród kobiet jest to 72,9 proc., natomiast wśród mężczyzn – 41,9 proc.

Trądzik wpływa również na sposób uczestniczenia w życiu społecznym. 38 proc. respondentów często lub czasami ma poczucie, że z powodu stanu skóry traci pewne możliwości lub doświadczenia. 18 proc. często lub czasami zmienia plany w zależności od kondycji skóry, a 9,5 proc. przynajmniej raz odwołało spotkanie towarzyskie z powodu trądziku.

image

Od „Sephora Kids” do smart beauty. Gen Alpha już kupuje. Marki i drogerie muszą mówić „tego produktu nie potrzebujesz”

Istotną rolę odgrywa także makijaż. Według badania 8 proc. ankietowanych kobiet zrezygnowało ze spotkania, ponieważ wymagało ono zmycia makijażu. W przypadku części konsumentek kosmetyki kolorowe pełnią więc funkcję nie tylko estetyczną, ale także pomagają zmniejszyć dyskomfort związany z widocznymi zmianami.

Problem przenosi się również do środowiska cyfrowego. 12,3 proc. badanych korzysta z filtrów poprawiających wygląd skóry podczas spotkań online, a 8,5 proc. zrezygnowało z wystąpienia publicznego lub prezentacji z powodu trądziku. Wśród kobiet filtry podczas spotkań online stosuje 16,1 proc. badanych.

Duża potrzeba, ograniczone korzystanie z dermatologa

Dane dotyczące leczenia pokazują rozbieżność między skalą problemu a korzystaniem ze specjalistycznej pomocy. Choć 70,2 proc. badanych doświadczało trądziku w ciągu ostatniego roku, obecnie z pomocy dermatologa korzysta 13 proc. respondentów. 52,9 proc. korzystało z niej zarówno obecnie, jak i w przeszłości, 8,1 proc. wyłącznie obecnie, a 4,9 proc. wyłącznie w przeszłości. 34,2 proc. nigdy nie korzystało z pomocy dermatologa.

Wśród osób, które miały doświadczenie leczenia dermatologicznego, 53 proc. było zdecydowanie lub raczej zadowolonych z jego efektów, natomiast 43 proc. było raczej lub zdecydowanie niezadowolonych.

Wśród barier utrudniających skorzystanie z pomocy dermatologa respondenci wskazywali m.in. przekonanie, że problem sam minie – 35,3 proc., koszty wizyty – 27,6 proc., brak czasu – 21,6 proc., długi czas oczekiwania – 21,4 proc. oraz wstyd lub skrępowanie – 7,1 proc.

image

Produkty antytrądzikowe: 53 proc. konsumentów marnuje pieniądze na nieskuteczne preparaty

Jednocześnie 41 proc. badanych deklaruje, że trądzik wpływa na ich zdrowie psychiczne, m.in. poprzez obniżony nastrój, stres czy napięcie. Z pomocy psychologa w związku z wpływem trądziku na zdrowie psychiczne skorzystało jednak 7,1 proc. respondentów.

Raport wskazuje tym samym na przestrzeń zarówno dla dermatologii, jak i rynku dermokosmetycznego. W codziennej pielęgnacji skóry trądzikowej jako podstawowe elementy wymieniono delikatne oczyszczanie, odpowiednie nawilżanie i łagodzenie oraz świadomy dobór składników aktywnych. Autorzy materiału podkreślają, że pielęgnacja nie powinna dodatkowo obciążać bariery skóry.

W przypadku łagodniejszych postaci trądziku, zgodnie z przywołanym w raporcie Konsensusem Polskiego Towarzystwa Dermatologicznego, odpowiednio dobrana pielęgnacja może być wystarczająca do utrzymania dobrego stanu skóry. Przy bardziej nasilonych zmianach pozostaje natomiast elementem szerszego, indywidualnie dobranego postępowania.

Dla branży kosmetycznej oznacza to, że kategoria produktów do skóry trądzikowej obejmuje nie tylko osoby poszukujące preparatów redukujących niedoskonałości. Dane z badania wskazują na potrzeby związane także z nawilżaniem, łagodzeniem podrażnień, ochroną bariery skóry oraz codziennym komfortem. Skala deklarowanego występowania trądziku – 70,2 proc. w badanej grupie – pokazuje jednocześnie, że jest to problem obecny w życiu znacznej części dorosłych konsumentów, a nie wyłącznie nastolatków.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
25.09.2026 16:01
Kto rządzi na półce tworzonej przez AI? Dwie marki mocno wyprzedzają konkurencję
La Roche-Posay czy CeraVe? Tak AI wybiera marki kosmetyczneShutterstock

Sztuczna inteligencja coraz częściej staje się pośrednikiem między konsumentem a marką kosmetyczną. Analiza ponad 3200 odpowiedzi pięciu popularnych modeli AI pokazuje, że na cyfrowej półce beauty mocno zaznaczają swoją obecność La Roche-Posay i CeraVe. Nie ma jednak jednej listy marek, którą AI pokazuje wszystkim użytkownikom. Rekomendacje zmieniają się w zależności od modelu, problemu skóry, budżetu, a nawet kolejnego pytania zadanego przez konsumenta.

W tym artykule przeczytasz:

  • La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera
  • Każdy model AI układa własną półkę
  • Potrzeba skóry zmienia rekomendację
  • Jedno dodatkowe pytanie może zmienić rekomendację
  • Zmiana budżetu otwiera przestrzeń dla innych marek
  • Skąd AI czerpie informacje o kosmetykach?
  • AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Raport LLM Shelf „Nowa półka beauty. Kosmetyki w oczach AI” analizuje sposób, w jaki sztuczna inteligencja rekomenduje produkty kosmetyczne. W badaniu uwzględniono Claude Sonnet 4.5, Gemini 3.5 Flash, Google AI Overview, OpenAI GPT-5.4 mini oraz Perplexity Sonar Pro.

Analizowano rekomendacje dotyczące m.in. trądziku, oznak starzenia się skóry, odbudowy bariery hydrolipidowej, oczyszczania, nawilżania, przebarwień, skóry wrażliwej oraz ochrony przeciwsłonecznej.

La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera

W całym badaniu La Roche-Posay pojawiła się jako pozytywna rekomendacja w 1260 z 3200 odpowiedzi, czyli w 39,4 proc. przypadków. CeraVe uzyskała wynik 36,7 proc. Kolejne miejsca zajęły Bioderma (16,2 proc.), BasicLab (14,6 proc.) i Bielenda (13,3 proc.).

Inaczej wygląda sytuacja, kiedy zamiast samej obecności marki analizujemy jej pozycję na początku rekomendacji. CeraVe była pierwszą rekomendowaną marką w 685 odpowiedziach, czyli w 21,4 proc. całej próby. La Roche-Posay znalazła się na pierwszym miejscu 343 razy, co odpowiada 10,7 proc. odpowiedzi.

image

AI zmienia rynek kosmetyczny od laboratorium po półkę. Eksperci: firmy muszą produkować skuteczne produkty, a nie idealne twarze

Każdy model AI układa własną półkę

Badanie pokazuje również, że nie można traktować sztucznej inteligencji jako jednego kanału rekomendacji. Poszczególne modele różniły się zarówno częstotliwością wskazywania konkretnych marek, jak i składem tworzonych przez nie shortlist.

Najczęściej markę rekomendowało Gemini 3.5 Flash – w 91,2 proc. analizowanych odpowiedzi. W Google AI Overview było to 81,2 proc., w Claude Sonnet 4.5 – 80,3 proc., w OpenAI GPT-5.4 mini – 64,4 proc., a w Perplexity Sonar Pro – 54,4 proc.

Różniły się również marki pojawiające się na czołowych miejscach. Claude najczęściej wskazywał La Roche-Posay, CeraVe i Biodermę. Gemini również stawiał na La Roche-Posay i CeraVe, ale wysoko pojawiały się w nim także BasicLab i Bielenda. Google AI Overview oraz OpenAI GPT-5.4 mini jako pierwszą markę wskazywały CeraVe, natomiast Perplexity – La Roche-Posay.

Potrzeba skóry zmienia rekomendację

Jeszcze większe różnice pojawiały się po zmianie problemu, z którym użytkownik przychodził do AI.

CeraVe miała najwyższy recommendation rate w czterech z ośmiu analizowanych obszarów: nawilżaniu (45,2 proc.), oczyszczaniu (53 proc.), odbudowie bariery (51,7 proc.) i trądziku (43,8 proc.).

La Roche-Posay prowadziła natomiast w rekomendacjach dotyczących SPF (48,2 proc.), przebarwień (36 proc.), skóry wrażliwej (49,2 proc.) oraz aging i retinoidów (30,5 proc.).

Pierwsza pozycja wyglądała jeszcze inaczej. CeraVe najczęściej otwierała rekomendację w sześciu z ośmiu analizowanych obszarów. Przy przebarwieniach pierwsza była Eucerin, a przy SPF – La Roche-Posay.

Odpowiedź na pytanie „jaką markę kosmetyczną poleca AI?” może wyglądać zupełnie inaczej w zależności od tego, czy pyta o krem nawilżający, produkt na trądzik, kosmetyk dla skóry wrażliwej czy ochronę przeciwsłoneczną.

Jedno dodatkowe pytanie może zmienić rekomendację

Raport pokazuje również, że pierwsza odpowiedź AI nie musi być końcem procesu zakupowego. Badacze przeprowadzili 1180 follow-upów, pytając m.in. o jeden najlepszy produkt, zamiennik, produkt uzupełniający czy tańszą alternatywę.

W pytaniach o zamiennik najczęściej pojawiała się La Roche-Posay – w 41,5 proc. odpowiedzi. CeraVe uzyskała 30,1 proc., a dalej znalazły się Eucerin, Bioderma i BasicLab.

Kiedy użytkownik pytał natomiast, co jeszcze dobrać do wcześniej rekomendowanego produktu, pierwsze miejsce zajmowała CeraVe z wynikiem 47,9 proc.

Jeszcze inaczej wyglądały odpowiedzi, gdy użytkownik wymagał wskazania tylko jednego produktu. CeraVe była wtedy pierwszym wyborem w 25,6 proc. odpowiedzi, przed La Roche-Posay z wynikiem 18,4 proc.

image

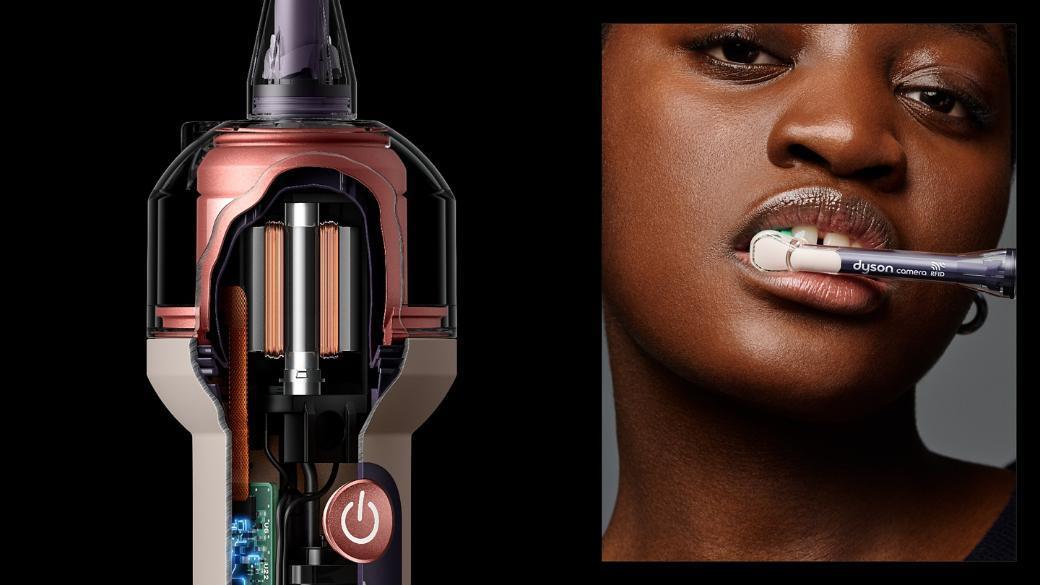
Koniec z nitkowaniem? Dyson przedstawia szczoteczkę AI

Zmiana budżetu otwiera przestrzeń dla innych marek

Jednym z najbardziej wyraźnych efektów kolejnego pytania była zmiana budżetu.

W bazowym badaniu liderami były La Roche-Posay i CeraVe. Po wprowadzeniu ograniczenia cenowego na czele follow-upów znalazły się Ziaja (36 proc.), Bielenda (25,4 proc.), CeraVe (22 proc.), Eveline (17,4 proc.) i Isana (14,4 proc.).

La Roche-Posay, która w całym benchmarku miała recommendation rate na poziomie 39,4 proc., w module dotyczącym zmiany budżetu pojawiała się w 4,2 proc. odpowiedzi.

Autorzy raportu zaznaczają, że nie jest to klasyczny test uplift i wartości te nie powinny być porównywane jako identyczne wskaźniki. Wynik pokazuje jednak, jak mocno zmiana kryterium wyboru może zmienić zestaw marek pojawiających się w odpowiedzi AI.

AI podpowiada również, gdzie kupić kosmetyk

Badanie objęło także ścieżkę zakupową. Modele nie ograniczały się do odpowiedzi na pytanie, jaki kosmetyk wybrać. W części przypadków wskazywały również kanał lub konkretnego sprzedawcę.

W 36,4 proc. analizowanych odpowiedzi AI wskazywało ogólny kanał zakupu, a 21,1 proc. wymieniało konkretnego retailera. W 13,1 proc. odpowiedzi wyraźnie wskazano miejsce zakupu.

Wśród retailerów zdecydowanie wyróżniał się Rossmann. Pojawił się w 81,6 proc. odpowiedzi zawierających rekomendację sklepu i w 63,3 proc. przypadków był pierwszą wymienioną siecią. Jednocześnie 70,8 proc. takich odpowiedzi wskazywało więcej niż jednego sprzedawcę.

Co istotne, ponad połowa rekomendacji konkretnego sklepu pojawiła się bez bezpośredniego pytania o miejsce zakupu. Spośród 414 odpowiedzi z wyraźnie wskazanym miejscem zakupu 213 pochodziło z neutralnych promptów, a 201 z pytań sugerujących budżet, dostępność lub kanał.

Rekomendacja sklepu nie oznacza przy tym automatycznie rekomendacji jego marki własnej. W 338 odpowiedziach kierujących użytkownika do Rossmanna jego marki własne pojawiły się tylko w 22 przypadkach, czyli około 6,5 proc.

Skąd AI czerpie informacje o kosmetykach?

Raport rozdziela również dwie kwestie: źródła, z których korzysta AI, oraz marki i produkty, które ostatecznie rekomenduje.

Wśród najczęściej pojawiających się domen w warstwie źródeł na pierwszym miejscu znalazł się Super-Pharm (1034 wystąpienia), przed Rossmannem (977), American Academy of Dermatology (654), Cosibellą (613) i Hebe (590).

Jednocześnie Rossmann był najczęściej wskazywanym miejscem zakupu. Jak podkreślają autorzy raportu, samo cytowanie danej domeny nie oznacza automatycznie jej wpływu na rekomendację ani tego, że AI kieruje użytkownika do konkretnego sklepu.

Różnice widać również pomiędzy samymi modelami. Gemini pokazywało zarejestrowane źródła w 53,9 proc. odpowiedzi, ale rekomendowało markę w 91,2 proc. Z kolei Perplexity prezentowało źródła w 99,5 proc. odpowiedzi, a markę rekomendowało w 54,4 proc.

image

Od „Sephora Kids” do smart beauty. Gen Alpha już kupuje. Marki i drogerie muszą mówić „tego produktu nie potrzebujesz”

AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Badanie objęło również ocenę odpowiedzi pod kątem elementów wymagających dodatkowej weryfikacji. W 710 z 3200 odpowiedzi bazowych pojawiła się przynajmniej jedna taka flaga.

Najczęściej dotyczyła ona twierdzenia medycznego lub dotyczącego skuteczności bez wystarczającego źródła – 440 przypadków. W 300 odpowiedziach pojawiła się rekomendacja bez zarejestrowanego źródła, a w 123 brakowało wystarczającego zastrzeżenia dotyczącego bezpieczeństwa przy podwyższonym ryzyku.

Jednocześnie w 200 odpowiedziach dotyczących sytuacji wymagających szczególnej ostrożności konkretna marka została zarekomendowana tylko pięć razy. W pozostałych przypadkach modele zazwyczaj rozpoznawały potrzebę postawienia bezpieczeństwa przed wskazaniem konkretnego produktu.

Nowa przestrzeń dla marek kosmetycznych

Z perspektywy producentów kosmetyków raport pokazuje, że sama obecność marki w odpowiedziach AI nie jest jedynym parametrem, który można analizować. Znaczenie ma również to, jak wysoko marka się pojawia, przy jakich potrzebach jest rekomendowana, w którym systemie, jak stabilna jest rekomendacja i co dzieje się po kolejnym pytaniu użytkownika.

Oznacza to również większe znaczenie treści produktowych przez marki odpowiadających na konkretne pytania konsumentów. Informacje o przeznaczeniu produktu, składnikach, sposobie stosowania, miejscu w rutynie pielęgnacyjnej, możliwych zamiennikach czy łączeniu z innymi kosmetykami mogą mieć znaczenie dla tego, jak marka jest przedstawiana w odpowiedziach generowanych przez AI.

W przypadku sztucznej inteligencji nie ma więc jednej „pozycji marki”. O jej widoczności decyduje jednocześnie to, czy trafia do rozważanych produktów, jak wysoko jest ustawiana, przy jakiej potrzebie pojawia się jako pierwszy wybór, co dzieje się po kolejnym pytaniu, z jakich źródeł korzysta model i dokąd ostatecznie kieruje użytkownika.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
30. wrzesień 2026 19:03