StoryEditor
Rynek i trendy
18.01.2025 21:59

Marta Wojciechowska: Od silversów do generacji alfa. Czego klienci oczekują od marek kosmetycznych? [ANALIZA]

Marta Wojciechowska, ekspertka marketingu marek luksusowych / archiwum własne autorki

Jak efektywnie docierać do różnych segmentów rynku i czy to wiek stanowi oś podziału? Czego poszukują obecnie klienci marek luksusowych? Które trendy przenikają wszystkie pokolenia?

Banża kosmetyczna ma obsesję na punkcie Gen Z, a reszta konsumentów musi akceptować taką rzeczywistość. Nawet jeśli komunikacja produktów wydaje im się czasem obca i trudna do utożsamienia. Marki, które patrzą na swój biznes strategicznie, zaczęły zwracać się także do pokolenia alfa i silversów. Ponoszą jednak ryzyko, że przekaz straci spójność.

ANTI-AGING DLA 10-LATEK?

Co ciekawe, w ostatnim czasie uwaga rynku nie skupiła się wyjątkowo na klientach Gen Z, którzy napędzają globalny wzrost sprzedaży kosmetyków. Pod lupą znalazło się pokolenie alfa, którego najstarsi przedstawiciele mają obecnie 14 lat. Niestety, debiut najmłodszych konsumentów nie był pozytywny.
image
Pod lupą znalazło się pokolenie alfa, którego najstarsi przedstawiciele mają obecnie 14 lat
fot. Shutterstock

Bardzo silne zainteresowanie dzieci pielęgnacją przeciwstarzeniową oraz makijażem wywołało burzę w mediach. Zaczęło się od doniesień o 10-latkach stosujących wieloetapowy antiageing, kończąc na kontrowersjach wokół "Sephora kids". Klienci sklepów kosmetycznych na TikToku i Instagramie zaczęli narzekać na zachowanie dzieci w sklepie. Zarzucano im niszczenie testerów, bałagan i niegrzeczne zachowanie wobec sprzedawców.

To nie znaczy, że Alfy nie bawią się już zabawkami. Robią też to, co dzieci zawsze robiły – kolekcjonują. Według Cosmetic Business, alfy charakteryzuje wyrafinowany zmysł estetyczny i zamiłowanie do produktów, które pięknie prezentują się na półkach. Zwracają uwagę na to, jak bardzo produkt przyciąga wzrok i czy jest godny dzielenia się z innymi. Piękno stało się doświadczeniem kolekcjonerskim, które zaczyna się od dreszczyku emocji związanego z zakupem, a kończy na dzieleniu się i poczuciu więzi.

Alfy, nazywane również minimilenialsami czy pokoleniem technologicznym, dorastają w rodzinach z pokolenia millenialsów, razem z rodzeństwem z pokolenia Z. W tej rzeczywistości technologia jest wszechobecna i mają z nią kontakt od urodzenia. Świat bez social mediów oraz influencerów dla nich nigdy nie istniał.

66 proc. użytkowników mediów społecznościowych w wieku 12–14 lat twierdzi, że pomagają im one odkrywać nowe marki lub produkty do wypróbowania (źródło: Mintel)

Generacja alfa ma szansę osiągnięcia największej siły nabywczej w historii. Jej zainteresowanie kosmetykami stwarza wielką szansę dla całej branży. Czy w związku z tym marki zachowają się odpowiedzialnie? Czy oprócz marketingu najmłodsi klienci otrzymają też edukację i wsparcie?

ZET ZNACZY VIP

Należy jednak podkreślić, że obsesyjne zainteresowanie branżą skincare pozostaje przede wszystkim domeną zetek. Globalne dane Klarna pokazują, że konsumenci z tego pokolenia wydają na pielęgnację skóry więcej niż jakakolwiek inna grupa wiekowa. Pokolenie Z, czyli osoby urodzone w latach 1997–2012, stanowi jedną trzecią światowej populacji. Prześcignęło millenialsów i stało się najliczniejszą grupą konsumentów. Całkowicie pochłania uwagę, siły i środki marek kosmetycznych. To generacja entuzjastów piękna, a 60 proc. z nich kupuje produkty kosmetyczne przed ukończeniem 14. roku życia (źródło: Pull Agency).

50 proc. pokolenia Z deklaruje, że nie kupi produktu do pielęgnacji, który nie posiada certyfikatu cruelty free (źródło: Kyra Media). 40 proc. stwierdza, że takie aspekty jak różnorodność i podejście inkluzywne są dla nich najważniejszymi wartościami marki kosmetycznej (źródło: Klarna).

70 proc. kupujących kosmetyki z pokolenia Z to "entuzjaści urody", którzy "zawsze poszukują najlepszych produktów i marek kosmetycznych" – czytamy z kolei w badaniu "Changing Face of the Beauty Shopper", przeprowadzonym przez Power Reviews. Generacja Z podczas dokonywania zakupów kosmetycznych bierze pod uwagę znacznie więcej aspektów, niż inne grupy. Marki muszą wykazać się dużą wrażliwością, aby przyciągnąć uwagę i lojalizować przedstawicieli tego pokolenia.

Dodatkowo pokolenie TikToka jest zmienne w swoich opiniach i potrzebach. W połączeniu z ciągle ewoluującymi trendami beauty stanowi to dla marek kosmetycznych dodatkowe utrudnienie. Zachowania zakupowe zetek to kalejdoskop innowacji, naturalnej potrzeby eksperymentowania, zainteresowania nauką i technologią oraz holistycznego spojrzenia na zdrowie i urodę. 
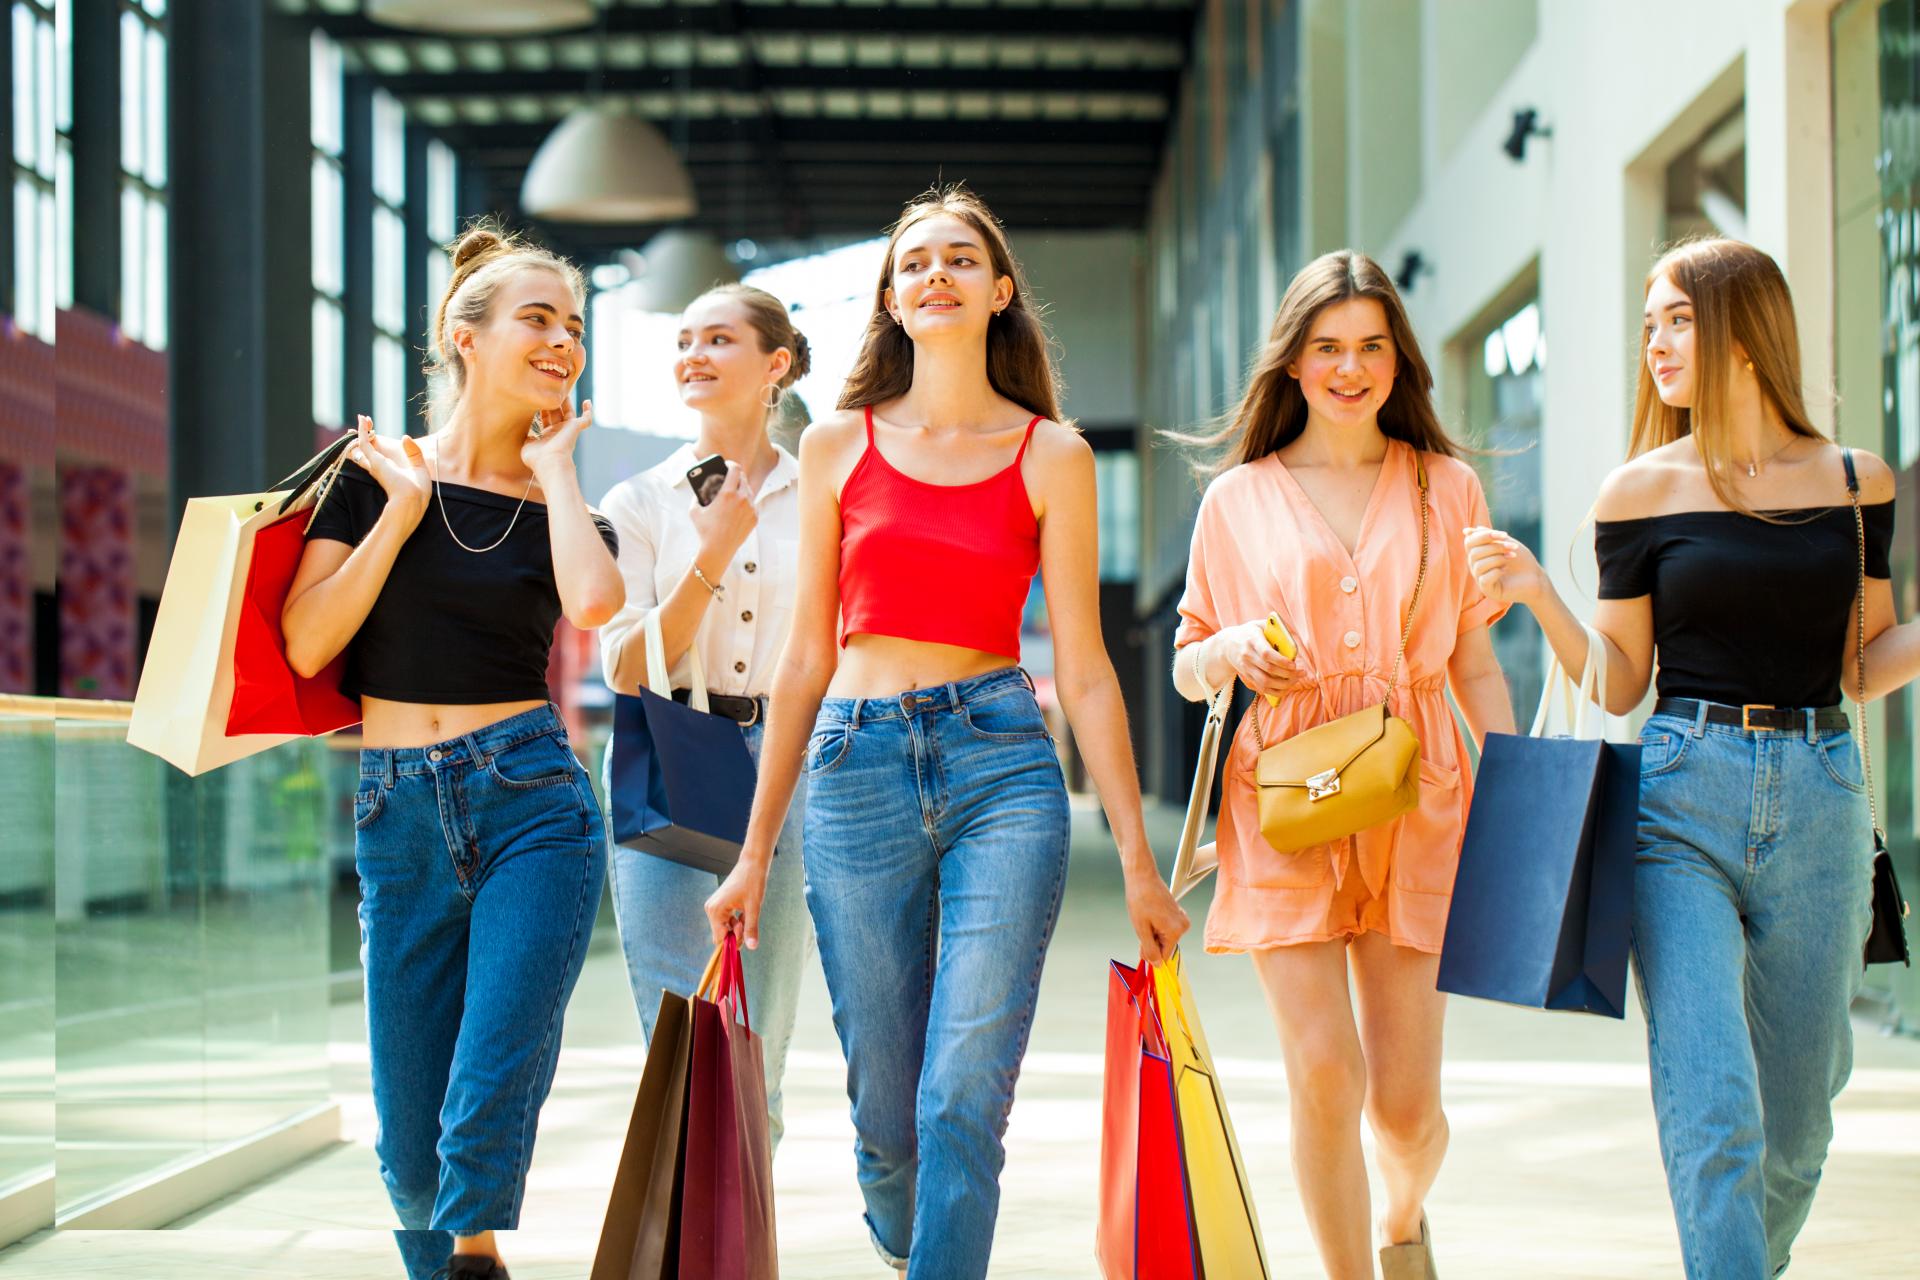
image
Przedstawicielki generacji Z na zakupach
fot. Andrey Arkusha/Shutterstock

Piękno  zewnętrzne jest sprzężone z dbałością o dobry nastrój, samopoczucie i zdrowie psychiczne. Do tego należy dodać silną potrzebę personalizacji, cenową wrażliwość, zamiłowanie do dostępnego luksusu oraz preferowane zakupy w kanale online.

To pokolenie świadomych konsumentów, nieufnych wobec tradycyjnych form komunikacji. Tylko 25 proc. ankietowanych zetek zdecydowanie uważa, że polskie marki wiedzą, w jaki sposób komunikować się z młodymi ludźmi (źródło: They Digital i Uniwersytet SWPS). Gen Z kwestionuje zazwyczaj każde z licznych opracowań na swój temat, co dla marek kosmetycznych stanowi fascynujące wyzwanie.

CZAS I PIENIĄDZ

Zmiany zachodzą też równolegle w starszych grupach konsumenckich. Tradycyjne pojęcie "wartości", które oznaczało stosunek jakości do ceny, stopniowo zastępuje "wartość" postrzegana przez pryzmat dodatkowych korzyści. Dotyczy to nie tylko trwałości produktu czy jego pochodzenia, lecz również wpływu na środowisko i całego doświadczenia zakupowego. Równocześnie rośnie globalna sprzedaż detaliczna online. Według PWC w 2024 r. sprzedaż online stanowiła 20 proc. całego rynku, a do 2027 r. osiągnie 23 proc.

Dodatkowo badanie przeprowadzone przez Statista potwierdza też, że pokolenie milenialsów znacznie chętniej kupuje produkty kosmetyczne online niż inne pokolenia. Może to oczywiście stanowić efekt uboczny zmian w zachowaniach konsumenckich, które nastąpiły podczas pandemii Covid-19.

Dla pokolenia Y, czyli osób urodzonych w latach 1981–1996, kluczowy jest czas, dlatego zakupy przez internet są naturalnym wyborem. Możliwości finansowe tej grupy są też wyższe niż np. zetek. To spora szansa dla marek kosmetycznych, które powinny zoptymalizować strategię e-commerce, by przyciągnąć grupę o znacznej sile nabywczej.

Mowa tu o społeczności, która zmieniła sposób postrzegania pielęgnacji skóry, przekształcając ją z luksusu w konieczność. Dbanie o siebie jest elementem ich stylu życia i dobrego samopoczucia. Dzielenie się wskazówkami, rekomendacjami produktów w social mediach dla tego pokolenia jest także czymś naturalnym. Milenialsi nie chcą być pomijani i podążać tylko za trendami pokolenia Z. To grupa aktywna, kreatywna i zaangażowana w kwestie beauty. Bez względu na to, czy aktualnie mówi o konieczności nawilżania skóry, czy SPF, liczą się: skuteczność, dobry skład, prostota oraz innowacyjność produktu.

To społeczność klientów, która zwraca uwagę na kwestie wpływu marek na środowisko, etyczne pozyskiwanie i czystość składników. Trend świadomego konsumpcjonizmu i dbałości o zdrowie jest dla niej bardzo charakterystyczny – podobnie jak dla generacji Z.

ŻADNYCH SZTUCZEK

Tymczasem dojrzali konsumenci byli ostatnio ignorowani przez branżę kosmetyczną. Stopniowo coraz więcej  marek skupia się jednak na potrzebach pokolenia X, czyli klientach urodzonych w latach 1965–1980. Wielu przedstawicieli tej generacji nadal opiekuje się małymi dziećmi lub nastolatkami oraz jednocześnie własnymi rodzicami. Nie działają na nich powierzchowne marketingowe chwyty, nie mają też czasu na wielogodzinny research odpowiedniego produktu.

„To grupa osób, które często są bardziej pewne siebie niż kiedykolwiek wcześniej, a także bardziej zadowolone ze swojej skóry i ciała" (źródło: Gen X: The Invisible Generation, The Pull Agency). Powrót do tradycyjnych mediów pomógł tej grupie w poznawaniu nowych marek. Z kolei nostalgiczny marketing zwiększył trafność przekazu.

Generacja X, wciśnięta pomiędzy pokolenie wyżu demograficznego i milenialsów, walczy o swoją pozycję na rynku kosmetycznym. Najsilniej chyba ze wszystkich ceni autentyczność i skuteczność. Nie chce być karmiona marketingowymi sloganami. Oczekuje prawdziwego zaangażowania w ochronę środowiska, odpowiedzialne pozyskiwanie składników czy recykling opakowań.

Konsumenci z pokolenia X są dobrze poinformowani i sceptycznie nastawieni do powierzchownych i mało przejrzystych twierdzeń. Dla branży kosmetycznej oznacza to potrzebę weryfikacji marek, które posiadają w ofercie. Oferowanie opcji uzupełniania produktów czy opakowań pochodzących z recyklingu może również przyciągnąć tę świadomą ekologicznie grupę. Równolegle do troski o środowisko generacja X jest zainteresowana transparentnym składem kosmetyków, preferuje produkty nietestowane na zwierzętach i wspierające cele społeczne. Jest dla niej oczywiste, kiedy marka nie jest szczera. Nie uznaje kompromisów w kwestii jakości, autentyczności ani skuteczności.

WIEK TO TYLKO LICZBA

A co z najstarszymi konsumentami? Przewiduje się, że do 2030 r. liczba osób powyżej 50. roku życia wzrośnie o 20 proc. (źródło: "Global Aging Population 2023"). To otwiera przed branżą kosmetyczną kolejne możliwości. Jednocześnie wymaga właściwego zrozumienia potrzeb i emocji dotyczących upływu czasu oraz realnych oczekiwań dojrzałych klientów.

Interesujące wnioski płyną z ankiety Appinio, przeprowadzonej wśród kobiet 50+. Wynika z niej, że z biegiem lat kobiety poświęcają sobie coraz więcej czasu (68 proc. kobiet w wieku 30 lat, w porównaniu z 81 proc. w wieku 60 lat). Okazuje się także, że z wiekiem bardziej zwracają uwagę na swój wizerunek (46 proc. w wieku 30 lat, w porównaniu 71 proc. w wieku 60 lat).

Ogromny potencjał tej grupy sprawia, że po kilku dekadach koncentracji na najmłodszych konsumentach biznes kosmetyczny wreszcie spogląda także w stronę osób 65+ i coraz więcej inwestuje w ten sektor. Nie bez znaczenia jest ewolucja, która dokonała się w świadomości srebrnego pokolenia. Sami konsumenci walczą w social mediach ze stereotypami, pokazując aktywną, świadomą i współczesną stronę swojego życia. Rośnie dystans między wiekiem biologicznym a wiekiem psychologicznym, czyli wyobrażeniem, jakie dana osoba ma o swoim wieku. 
image
Po kilku dekadach koncentracji na najmłodszych konsumentach biznes kosmetyczny wreszcie spogląda także w stronę osób 65+ i coraz więcej inwestuje w ten sektor
fot. envato elements

Współcześni konsumenci chcą celebrować dojrzałość i zaakceptować zmiany związane ze starzeniem się. Szukają produktów dostosowanych do skóry dojrzałej, wiarygodnych w swoim przekazie. Nie bez znaczenia pozostaje w tej grupie rola mediów społecznościowych. Starsi influencerzy są postrzegani jako bardziej autentyczni i godni zaufania. Treści przez nich prezentowane są pełne dystansu, życiowego doświadczenia i perspektywy, co przyciąga zróżnicowanych obserwatorów. Dla marek to z kolei szansa na pozyskanie doskonałych ambasadorów.

Stale rośnie też reprezentacja osób dojrzałych w reklamie w obszarze zdrowia i urody, wolna jednak od stereotypów i uproszczeń. Ponownie zdefiniowane ujęcie piękna wymaga od marek kosmetycznych, by traktowały silversów takimi, jakimi współcześnie naprawdę są.

AUTENTYCZNI I PRAGMATYCZNI?

Spoglądając w niedaleką przyszłość, branża kosmetyczna zmierza w jeszcze bardziej inkluzywnym, etycznym i innowacyjnym kierunku. Tradycyjne środki przekazu, połączone z nowoczesną komunikacją i technologią, stają się odpowiedzią na potrzeby różnych grup klientów. Piękno zyskuje zupełnie nowe, szersze znaczenie. Zdrowie psychiczne, fizyczne, dobre samopoczucie, pozytywne emocje zaczynają dominować nad samym wyglądem.

Potrzeba autentyczności także przenika przez wszystkie pokolenia. Aż 67 proc. przedstawicieli gen Z woli oglądać w reklamach prawdziwych ludzi zamiast celebrytów (źródło: Gitnux). Co ciekawe, nie stoi to jednak w sprzeczności z tym, kto tak naprawdę wpływa na decyzje zakupowe. 61 proc. klientów kupuje produkty polecane przez influencerów, a 74 proc. uważa ich za wiarygodne źródło informacji (źródło: EY Future Consumer Index).

Ponad wszystko jednak podejście polskich konsumentów pozostaje pragmatyczne. Według raportu PWC 47 proc. klientów dokonujących zakupów online zwraca uwagę na promocje i obniżki cen, co czyni efektywną politykę promocyjną najbardziej cenionym elementem oferty. Jednocześnie 52 proc. badanych w ciągu najbliższych sześciu miesięcy spodziewa się zwiększenia wydatków na kategorie zdrowie i uroda.

Kto może zatem liczyć na przychylność odbiorców z różnych segmentów? Na pewno marki, które wykażą się największą wrażliwością i innowacyjnością w budowaniu doświadczeń oraz właściwym podejściem do wartości i ceny. Jednak to sami konsumenci, którzy każdego dnia dzięki social mediom mierzą się z nierealistycznymi oczekiwaniami dotyczącymi wyglądu, muszą najpierw uwierzyć, że „Piękno się nie starzeje”. 

O autorce:

Marta Wojciechowska: ekspertka marek luksusowych, od 15 lat związana z marketingiem i branżą kosmetyczną. Karierę zawodową rozpoczynała jako dziennikarka i researcherka, przez kilka lat współpracując z różnymi wydawnictwami oraz m.in. stacją TVN. Planuje skuteczne biznesowo rozwiązania dla wszystkich kategorii produktowych, rekomendując najbardziej efektywne kanały komunikacji. Doświadczenie dziennikarskie i wiedzę ekspercką wykorzystuje, regularnie publikując materiały z obszaru marketingu marek luksusowych, branży kosmetycznej oraz najnowszych trendów.

Artykuł ukazał się w drukowanym roczniku Wiadomości Kosmetycznych "Przyszłość rynku beauty 2025". 

Egzemplarze rocznika można zamawiać tutaj 

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.10.2026 14:31
Pinterest: różowe włosy trendują, a precyzja zapytań rośnie
Włosy w nienaturalnych kolorach już od ponad dekady święcą triumfy.Marina Demeshko

Pierwszy raport Pinterest poświęcony trendom beauty wskazuje na rosnące zainteresowanie bardziej precyzyjnie określonymi stylizacjami. W danych dotyczących włosów uwagę zwracają wyszukiwania różowych pasemek, zestawień z turkusem i fryzur typu peekaboo. Wśród cotygodniowych użytkowników platformy 85% deklaruje, że odkryło na niej nowe trendy lub pomysły beauty, zanim zobaczyło je gdzie indziej, a 64% uważa ją za lepsze miejsce do wyszukiwania aktualnych trendów.

Raport pokazuje zmianę widoczną w sposobie opisywania inspiracji. Użytkownicy nie szukają już wyłącznie ogólnych kategorii, takich jak bob czy czerwony manicure, lecz wpisują bardziej szczegółowe określenia: teksturowany French bob albo ciemnoczerwony manicure cat-eye. Podobny poziom precyzji widać w wynikach dotyczących koloryzacji. Zamiast jednego, jednolitego koloru różowego pojawiają się zapytania o konkretne odcienie, połączenia barw i rozmieszczenie pasemek.

W danych Pinterest rośnie zainteresowanie różem jako akcentem we fryzurze, a niekoniecznie kolorem na całej długości włosów. Wyszukiwania hasła „dark pink peekaboo hair”, odnoszącego się do różowych pasm ukrytych pod wierzchnią warstwą włosów, wzrosły o 481%. Zapytanie „pink hair stripe”, dotyczące różowego pasma, odnotowało wzrost o 463%. O 190% wzrosły wyszukiwania „pink hair dye streaks”, czyli pasemek uzyskanych za pomocą różowej farby.

image

Beauty wysyła sprzeczne sygnały. Co mówią o kondycji branży wyniki gigantów i jakie są wnioski dla polskiej półki? [ANALIZA WK]

Wyniki wskazują również na zainteresowanie różnymi odcieniami i sposobami ich łączenia. Hasło „teal and pink hair”, dotyczące zestawienia różu z turkusem, zanotowało wzrost o 273%, a „dusty rose pink hair”, odnoszące się do przygaszonego, pudrowego różu, o 198%. W przypadku frazy „pink money piece hair brunette”, opisującej różowe pasma okalające twarz na brązowych włosach, wzrost wyniósł 33%. Z kolei „pink wig hairstyle”, czyli fryzury z różową peruką, wyszukiwano o 84% częściej.

Róż pojawia się także w zapytaniach związanych z warkoczami. Wyszukiwania „black and pink knotless braids” wzrosły o 87%, a „blonde and pink box braids” o 37%. Zestawienia pokazują, że kolor jest łączony z określonym rodzajem fryzury, bazowym odcieniem włosów lub techniką zaplatania. Tak szczegółowe frazy pozwalają odróżnić poszczególne warianty trendu, które przy ogólnym haśle „różowe włosy” mogłyby być trudniejsze do rozpoznania.

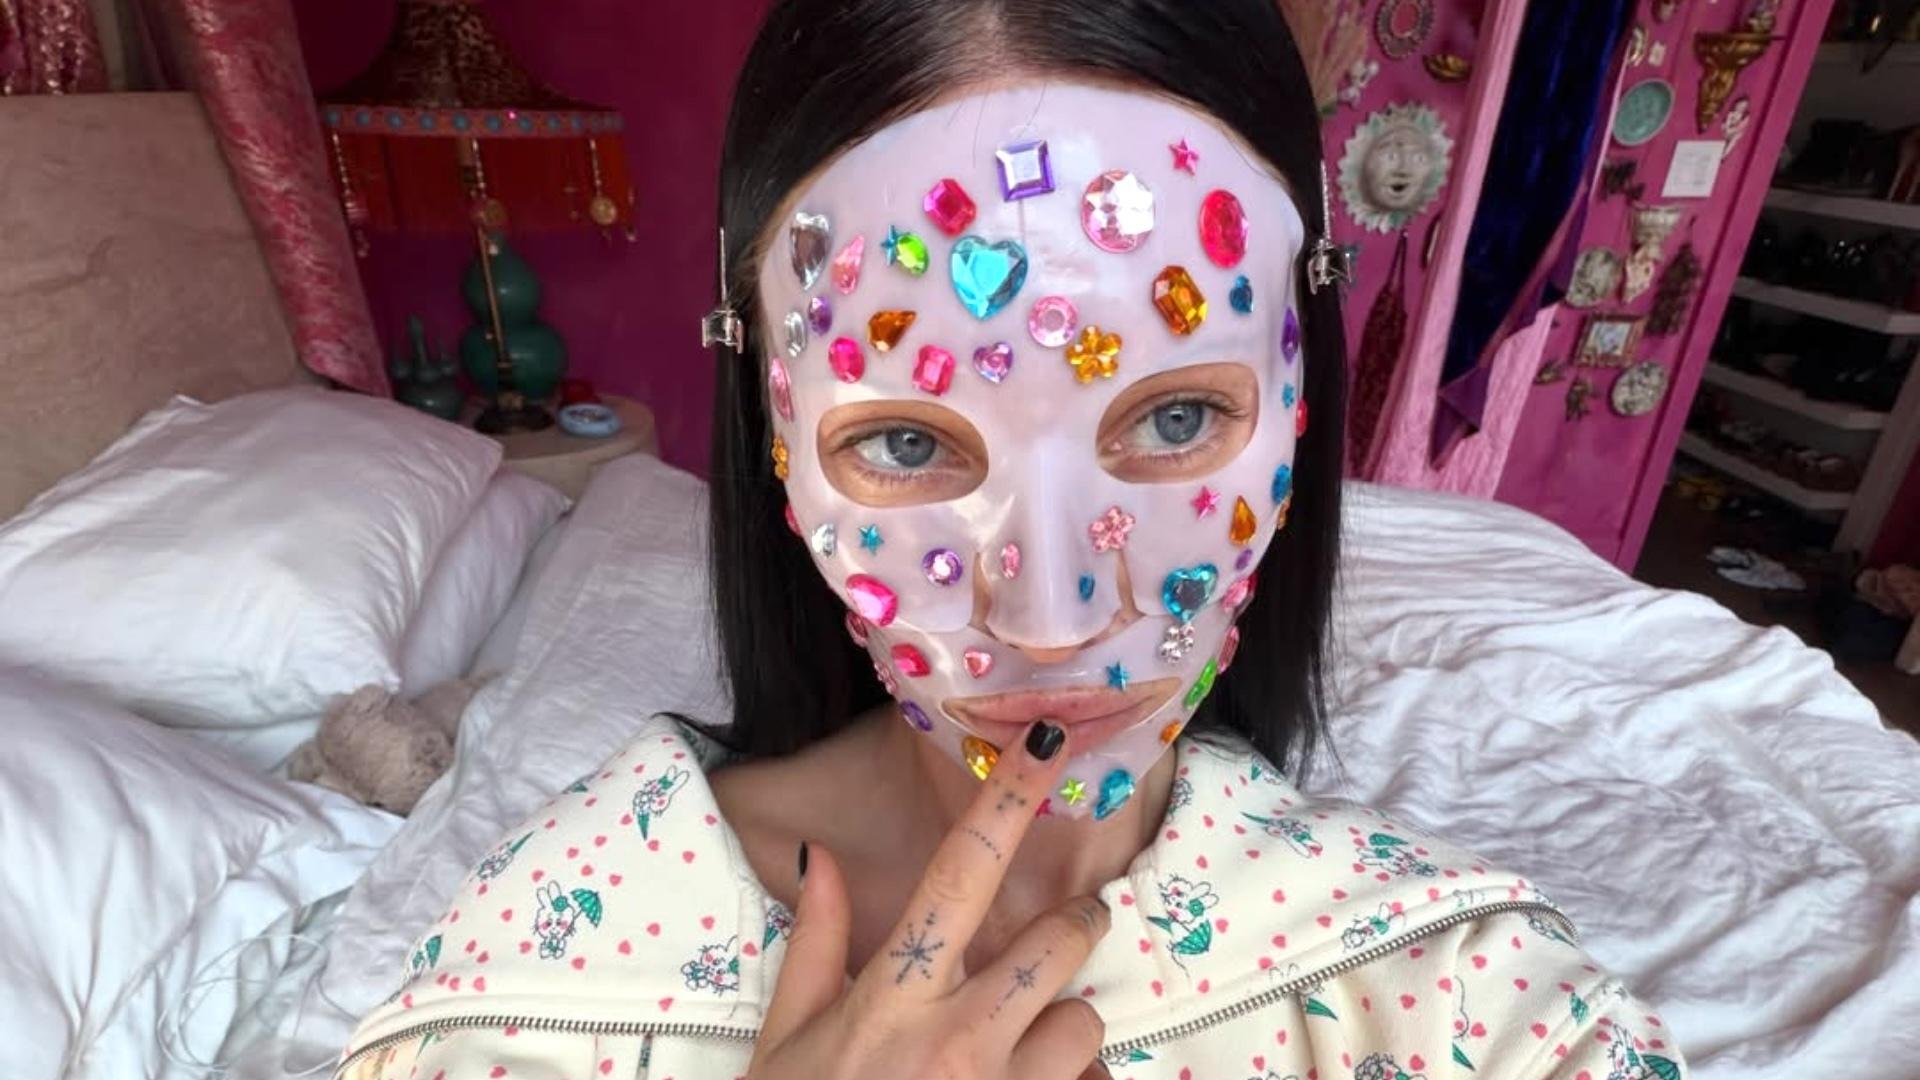
W raporcie pojawia się również akcesorium do włosów: wyszukiwania „bedazzled claw clip”, czyli ozdobnej klamry typu claw clip z dekoracyjnymi elementami, wzrosły o 749%. To najwyższy wzrost wśród wymienionych w zestawieniu zapytań. Różnica między tym wynikiem a wzrostem dla haseł dotyczących koloryzacji pokazuje, że zainteresowanie obejmuje zarówno zmianę koloru i fryzury, jak i dodatki uzupełniające stylizację.

Czy róż zawsze jest "in"?

Róż regularnie powraca w trendach beauty, ale jego popularność nie utrzymuje się na stałym poziomie. Zmieniają się zarówno odcienie, jak i sposób wykorzystania koloru: raz dominuje intensywny róż na całej długości włosów, innym razem pojawia się jako subtelne pasemko, akcent ukryty pod wierzchnią warstwą lub kontrastowy detal przy twarzy. Wyszukiwania na Pinterest pokazują, że zainteresowanie różem jest aktualne, lecz przybiera różne formy.

Takie wahania nie oznaczają, że kolor znika z rynku. Raczej przesuwa się między niszowymi i bardziej wyrazistymi zastosowaniami, dostosowując się do zmieniających się preferencji użytkowników. Wzrost wyszukiwań fraz dotyczących różowych pasemek, połączeń różu z turkusem czy fryzur peekaboo sugeruje, że odbiorcy nadal sięgają po ten kolor, ale coraz częściej szukają sposobu, by włączyć go do stylizacji na własnych warunkach.

image

Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady

Dane wskazują na dużą różnorodność form, które użytkownicy ujmują w wyszukiwaniach: od pojedynczego pasma przy twarzy, przez akcent ukryty pod włosami, po mocniejszy efekt kolorystyczny. Pinterest opisuje ten kierunek jako wybór własnego wariantu różu — od niewielkiego detalu po intensywną stylizację. Podane wzrosty dotyczą konkretnych zapytań, dlatego nie należy utożsamiać ich z udziałem poszczególnych trendów w całym rynku beauty. Raport nie określa w przekazanych danych okresu porównawczego ani bazowej liczby wyszukiwań.

Wyniki wpisują się w deklaracje użytkowników dotyczące roli platformy w odkrywaniu inspiracji. Według raportu 85% cotygodniowych użytkowników Pinterest twierdzi, że znalazło tam nowe trendy lub pomysły beauty, zanim natknęło się na nie w innych miejscach. 64% uważa natomiast, że platforma lepiej pomaga odkrywać aktualne trendy kosmetyczne. Zestawienie tych odpowiedzi z precyzyjnymi hasłami pokazuje, że wyszukiwanie inspiracji obejmuje nie tylko sam trend, lecz także jego konkretne wykonanie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

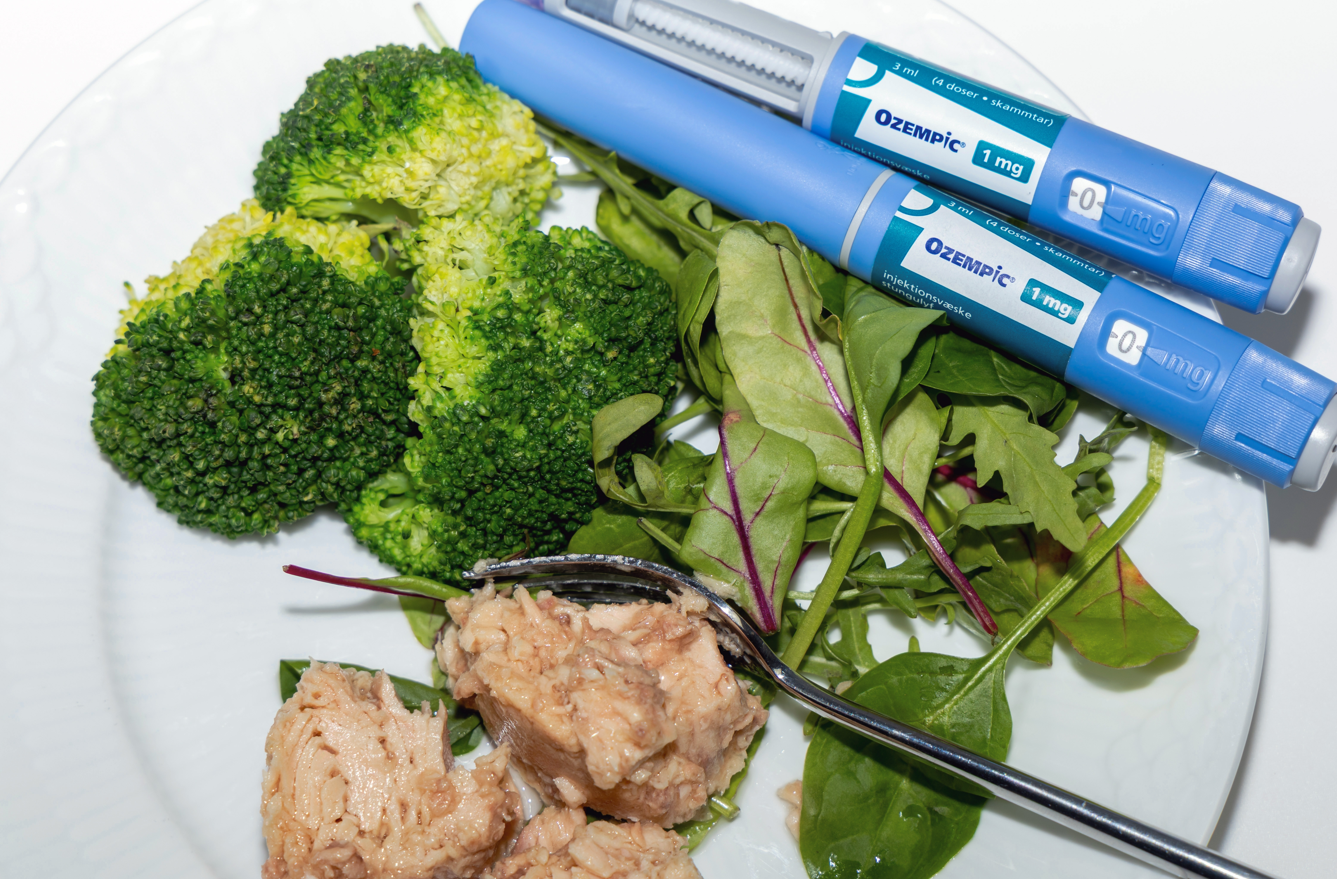
Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
29. październik 2026 14:46