StoryEditor
Rynek i trendy
21.08.2026 13:08

Peptydy w kosmetykach – czy nadchodzą zmiany regulacyjne po aktualnych doniesieniach z USA?

Tegoroczne regulacyjne lato w FDA jest gorące. Komitet Doradczy ds. Compoundingu Aptecznego FDA zarekomendował dopuszczenie sześciu peptydów, które wcześniej znajdowały się na liście substancji zakazanych. Decyzja ta ponownie wywołała dyskusję na temat bezpieczeństwa stosowania peptydów, zasad ich regulacji, a także konsekwencji, jakie mogą za sobą nieść dla dostępu pacjentów do preparatów funkcjonujących dotychczas w regulacyjnej „szarej strefie”.

Nadchodzi zmiana podejścia FDA do peptydów? Pozytywne rekomendacje dla sześciu substancji

23 i 24 lipca 2026 roku, podczas posiedzenia panelu ekspertów FDA, sześć z siedmiu ocenianych peptydów otrzymało pozytywną rekomendację. Wcześniej te substancje zostały objęte ograniczeniami dotyczącymi stosowania u ludzi, stąd stanowisko panelu wskazuje na istotną zmianę w podejściu amerykańskich regulatorów do tej grupy substancji.

Na liście pozytywnie ocenionych substancji znalazły się BPC-157 oraz TB-500, znane szerzej pod inną nazwą jako tzw.,,Wolverine stack” popularne m.in. w środowisku biohakingowym. Panel pozytywnie odniósł się również do KPV w kontekście chorób zapalnych skóry, MOTS-c w zaburzeniach metabolicznych, emideltide w zastosowaniach związanych ze snem oraz Semaxu w leczeniu migreny. Negatywną rekomendację otrzymał natomiast Epitalon, który rozpatrywany był pod kątem łagodzenia bezsenności.

Nowe stanowiska panelu FDA mogą mieć duże znaczenie na rozwój i tak już dynamicznie rozwijającego się rynku amerykańskiego, a tym samym również na inne kraje. Warto pamiętać, że pozytywna rekomendacja panelu nie jest jednak równoznaczna z dopuszczeniem peptydów do obrotu, ani zatwierdzeniem ich przez FDA jako produktów leczniczych. Stanowi ona jeden z etapów procesu regulacyjnego, a dalsza dostępność tych substancji będzie zależała od kolejnych decyzji FDA oraz warunków, na jakich mogłyby być stosowane i wprowadzane na rynek.

image

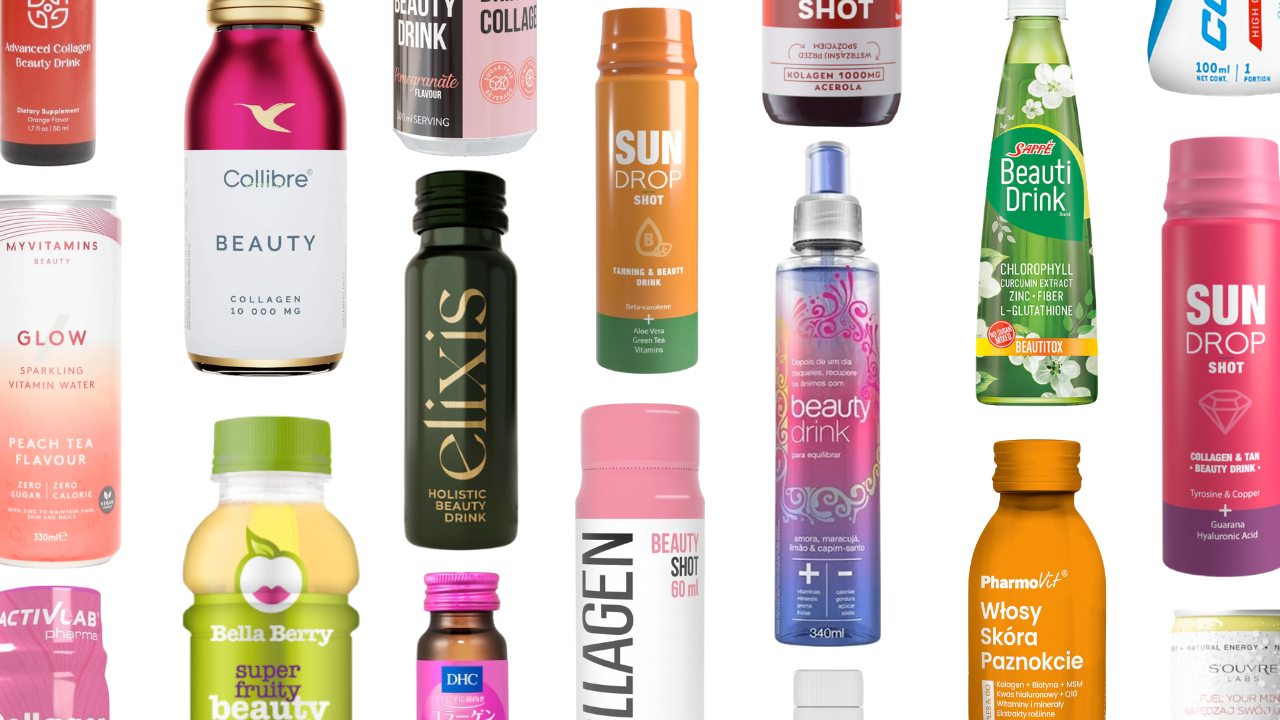
Zjedz sobie urodę: shoty, soki, słodkie suplementy

Kolejnym etapem będzie analiza stanowiska ekspertów przez FDA i podjęcie właściwych decyzji regulacyjnych. Proces ten może potrwać od kilku miesięcy do nawet kilku lat, dlatego ewentualne zmiany w dostępności tych substancji mogą nastąpić dopiero w 2027 roku lub później. Choć FDA często uwzględnia rekomendacje swoich paneli doradczych, nie jest nimi formalnie związana i w przeszłości zdarzało się, że podejmowała decyzje odmienne od stanowiska ekspertów.

Kolejnego posiedzenia Pharmacy Compounding Advisory Committee (PCAC) możemy spodziewać się przed końcem lutego 2027 roku. Ocenie ma zostać poddanych pięć kolejnych peptydów: LL-37, GHK-Cu, melanotan II, octan Dihexa oraz PEG-MGF. Szczególnie interesujący z perspektywy branży kosmetycznej może być GHK-Cu, szeroko wykorzystywany i promowany w produktach do pielęgnacji skóry.

Na tle działań amerykańskich regulacji warto pamiętać, że przyjęta w grudniu 2022 roku ustawa Modernization of Cosmetics Regulation Act (MoCRA) znacząco rozszerzyła kompetencje organizacji FDA w zakresie nadzoru nad rynkiem kosmetycznym. Biorąc pod uwagę rosnące zainteresowanie peptydami oraz coraz śmielszymi deklaracjami dotyczącymi ich działania można spodziewać się, że status regulacyjny peptydów będzie jednym z ważniejszych zagadnień dla amerykańskiej branży kosmetycznej w najbliższych latach.

Między rekomendacją a zatwierdzeniem, czyli problemy z interpretacją statusu peptydów

W ciągu zaledwie kilku godzin od pierwszego głosowania w sieci pojawiły się hasła sugerujące, że „FDA zatwierdziła peptydy". Takie sformułowanie jest dość dużym uproszczeniem i wprowadziło wielu odbiorców w błąd. Termin,,zatwierdzenie” oznacza, że sponsor przeprowadził badania kliniczne, przedłożył je, a agencja FDA uznała lek za bezpieczny i skuteczny dla określonego zastosowania.

image

Peptydy peptydom nierówne. Dlaczego sama obecność składnika w INCI nie mówi wszystkiego o kosmetyku?

W rzeczywistości panel ekspertów wydał rekomendację dotyczącą możliwości umieszczenia ocenianych substancji na liście składników, które mogą być wykorzystywane przez apteki do sporządzania leków recepturowych w ramach tzw. compounding. Oznacza to, że przedmiotem oceny nie było dopuszczenie gotowych produktów leczniczych zawierających te peptydy ani zatwierdzenie ich skuteczności w określonych wskazaniach terapeutycznych.

Warto mieć na uwadze, że to, co się rzeczywiście wydarzyło, to wyłącznie rekomendacja komitetu doradczego, by dodać substancje do listy składników, które apteki mogą przygotowywać leki recepturowe w ramach tzw. compounding, co jest kwestią praktyki aptecznej, a nie tego, czy dany związek działa.

Dyrektorka farmaceutyczna wyraziła się w tym temacie dość bezpośrednio: „Głosowania nie sprawiają, że peptydy stają się lekami zatwierdzonymi przez FDA, zamiast tego stanowią rekomendację, że związki te zostaną dodane do listy substancji, które apteki wykonujące compounding mogą przygotowywać dla pacjentów na receptę”.

Głosowania mają wyłącznie charakter doradczy. Ostateczna decyzja należy do FDA, która nie jest formalnie związana rekomendacją ekspertów. Dlatego na obecnym etapie nie można mówić ani o „zatwierdzeniu peptydów przez FDA”, ani o uzyskaniu przez nie statusu leków zatwierdzonych przez Agencję.

Peptydy w USA a rynek europejski – czy decyzje FDA mają znaczenie dla UE?

Z perspektywy Unii Europejskiej rekomendacje amerykańskiego FDA nie mają bezpośredniego wpływu na zmiany regulacyjne peptydów na terenie UE. Sekcja 503A amerykańskiej ustawy Federal Food, Drug and Cosmetic Act określa zasady, na jakich apteki w Stanach Zjednoczonych mogą sporządzać leki recepturowe w ramach tzw. compoundingu. Przepisy te nie mają wpływu na status prawny ani klasyfikację omawianych peptydów na rynku unijnym.

W tym samym czasie w Unii Europejskiej pojawiły się natomiast nowe wytyczne naukowe Europejskiej Agencji Leków (EMA) dotyczące rozwoju i wytwarzania syntetycznych peptydów, obowiązujące od 1 czerwca 2026 roku. Dokument ten dotyczy jednak odrębnego zagadnienia i nie odnosi się ani do amerykańskiego systemu compoundingu, ani nie jest bezpośrednią reakcją na ocenę substancji w ramach sekcji 503A.

image

Syntetyczne peptydy sprzedawane online zagrożeniem dla zdrowia – GIS i GIF ostrzegają

Znaczenie wydarzeń w Stanach Zjednoczonych dla europejskiego rynku ma więc obecnie przede wszystkim charakter naukowy, rynkowy i informacyjny, a nie prawny. Decyzje FDA same w sobie nie determinują statusu danego peptydu na terenie UE – jest on oceniany na podstawie obowiązujących przepisów unijnych oraz w określonych przypadkach, regulacji krajowych.

Nie oznacza to jednak, że rozwój sytuacji w USA pozostaje bez znaczenia dla Europy. Ewentualne zmiany w dostępności i wykorzystaniu peptydów na rynku amerykańskim mogą pośrednio wpływać na zainteresowanie badawcze, dostępność surowców, globalny popyt oraz działania dostawców. Z tego względu dalsze decyzje FDA warto obserwować również z perspektywy europejskiej, choć nie należy ich utożsamiać ze zmianami regulacyjnymi w UE.

Peptydy w kosmetykach pod lupą regulatorów

Rosnąca popularność peptydów w pielęgnacji skóry coraz częściej zwraca uwagę regulatorów. W przypadku substancji takich jak GHK-Cu (peptyd miedziowy), Matrixyl czy inne peptydy stosowane w produktach kosmetycznych istotne znaczenie ma nie tylko ich skład i sposób działania, ale również deklarowane przeznaczenie produktu oraz sposób komunikacji dotyczące jego działania.

To właśnie sposób komunikowania jego właściwości może zdecydować, czy w świetle amerykańskich przepisów pozostanie on kosmetykiem, czy zostanie zakwalifikowany jako produkt leczniczy podlegający znacznie bardziej rygorystycznym wymaganiom. Kosmetyk, któremu przypisywane jest działanie związane z leczeniem, zapobieganiem chorobom lub wpływem na funkcje organizmu, może zostać zakwalifikowany jako produkt leczniczy, a tym samym podlegać znacznie bardziej rygorystycznym wymaganiom FDA.

Wzmożone zainteresowanie FDA tą kategorią może nieść za sobą konsekwencje dla dynamicznie rozwijającego się rynku kosmetyków peptydowych. Dla producentów i marek oznacza to przede wszystkim konieczność uważnej oceny deklaracji marketingowych, sposobu prezentowania działania produktów oraz zgodności komunikacji z ich statusem prawnym tak, aby komunikacja pozostawała zgodna z jego statusem prawnym.

image

Ingredion: Konsumenci domagają się kosmetyków czystych, zrównoważonych i wielofunkcyjnych

W kosmetologii peptydy stosowane miejscowo zazwyczaj klasyfikowane są ze względu na kategorię swojej funkcjonalności m.in. na peptydy sygnałowe, peptydy nośnikowe, peptydy hamujące neuroprzekaźnictwo oraz peptydy hamujące enzym.

Aby można mówić o skutecznym działaniu miejscowym produktu zawierającego peptydy, powinny one mieć masę cząsteczkową poniżej 500 Daltonów, co znacznie ułatwia przenikanie przez barierę skóry. Nie oznacza to jednak, że masa cząsteczki poniżej 500 Da automatycznie gwarantuje skuteczne przenikanie peptydu – jest to wyłącznie jeden z kilku czynników wpływających na jego biodostępność miejscową.

GHK-Cu – jeden z najlepiej poznanych peptydów kosmetycznych

GHK-Cu, szerzej znany na rynku kosmetycznym jako peptyd miedziowy jest kompleksem miedzi z tripeptydem glicylo-L-histydylo-L-lizyną. Cząsteczka GHK naturalnie występujące w organizmie człowieka, m.in. w osoczu, a jej charakterystyczną cechą jest jej wysokie powinowactwo do dwuwartościowych jonów miedzi (Cu²⁺), prowadzące do powstania biologicznie aktywnego kompleksu chelatowego GHK-Cu. Stężenie GHK w osoczu zmienia się wraz z wiekiem – najwyższe wartości obserwowane są u młodych osób dorosłych, natomiast z upływem lat jego poziom stopniowo się obniża. W literaturze dla osób około 20. roku życia opisywane są stężenia rzędu około 200 ng/mL.

GHK-CU należy do jednych z najwcześniej odkrytych i najlepiej poznanych bioaktywnych peptydów. Może on pełnić funkcję zarówno peptydu sygnałowego, jak i nośnikowego, przyczyniając się do przebudowy macierzy zewnątrzkomórkowej oraz uwalniając miedź w miejscach, gdzie pojawiają się uszkodzenia tkanek lub stany zapalne. W badaniach opisywano jego wpływ m.in. na syntezę kolagenu, elastyny, proteoglikanów i glikozaminoglikanów, a także właściwości przeciwzapalne i antyoksydacyjne.

Od lat 80 XX wieku, GHK-Cu jest ceniony medycynie estetycznej. Szczególne zainteresowanie budzi jego wykorzystanie w produktach kosmetycznych przeciwstarzeniowych, co wynika przede wszystkim z wcześniej wspomianych właściwości związanych z procesami regeneracyjnymi, przebudową skóry oraz działaniem przeciwzapalnym.

Interesującym kierunkiem badań jest również połączenie GHK-Cu z kwasem hialuronowym (HA). W badaniach eksperymentalnych obserwowano synergistyczne działanie tych składników, przy czym najsilniejsze efekty zaobserwowane zostały przy zastosowaniu stosunku GHK-Cu do niskocząsteczkowego kwasu hialuronowym wynoszącym 1:9. Takie synergistyczne działanie może wspierać integralność połączenia skórno-naskórkowego, a tym samym przyczyniając się do zwiększenia jędrności skóry oraz jej odporności mechanicznej.

image

K-beauty opuszcza niszę. Masowa ekspansja zmieni reguły gry na polskim rynku kosmetycznym

Potencjał kosmetologiczny GHK-Cu nie ogranicza się jednak wyłącznie do skóry. Peptyd ten jest również badany pod kątem jego wpływu na mieszki włosowe i wzrost włosów. W modelach eksperymentalnych, w tym badaniach ex vivo na ludzkich mieszkach włosowych, dość intensywną stymulację wydłużania ludzkich mieszków włosowych już przy bardzo niskich stężeniach, co świadczy o jego bardzo wysokiej aktywności biologicznej.

Palmitoyl Pentapeptide-4 (Matrixyl)

W ostatnich latach obserwowany znaczący rozwój technologii opartych na białkach i peptydach w obszarze pielęgnacji przeciwstarzeniowej skupił uwagę kosmetologów również na palmitoyl pentapeptide-4 (Matrixyl). Zainteresowanie tym peptydem sygnałowym wynika przede wszystkim z jego potencjału do stymulacji fibroblastów, zwiększając syntezę kolagenu, elastyny, fibronektyny i kwasu hialuronowego poprzez szlaki TGF-β, co może przekładać się na poprawę właściwości skóry oraz zmniejszenie widoczności oznak starzenia.

Jednym z głównych wyzwań związanych z wykorzystaniem peptydów w kosmetykach pozostaje jednak ich skuteczne dostarczenie do miejsca działania. Bariera warstwy rogowej ogranicza przenikanie wielu substancji aktywnych, dlatego też nauka skupia się również na rozwijaniu systemów mających poprawiać stabilność peptydów, chronić je przed degradacją oraz zwiększać ich biodostępność.

Palmitoyl Pentapeptide-4 (Matrixyl) po przeniknięciu przez warstwę rogową do skóry właściwej, wiąże się z receptorami na powierzchni komórek i aktywuje szlaki zwiększające produkcję kolagenu typu I i III. Może także ograniczać degradację kolagenu, przyspieszać produkcję prokolagenu, a także regulować syntezę kwasu hialuronowego w fibroblastach.

Jednym z badanych rozwiązań systemów dostarczania substancji są ethosomy – elastyczne pęcherzyki fosfolipidowe zawierające stosunkowo wysokie stężenie etanolu, sięgające nawet 45% stężenia. Alkohol etylowy zwiększa płynność lipidów warstwy rogowej, a deformowalna struktura pęcherzyków może ułatwiać ich przenikani.

Innym rozwiązaniem są liposomy, które są pęcherzykami zbudowanymi z jednej lub wielu dwuwarstw fosfolipidowych otaczających fazę wodną. Dzięki swojej budowie mogą enkapsulować substancje o różnych właściwościach fizykochemicznych, a w przypadku peptydów przede wszystkim chronić je przed degradacją, poprawiać ich stabilność oraz zwiększać kontakt z warstwą rogową.

Jaka przyszłość czeka peptydy na rynku kosmetycznym?

Peptydy stanowią jedną z najbardziej dynamicznie rozwijających się grup substancji aktywnych, znajdujących zastosowanie zarówno w obszarze farmaceutycznym, jak i kosmetycznym. Rosnące zainteresowanie peptydami oraz ostatnie działania FDA pokazują, że grupa ta będzie coraz częściej skupiać swoją uwagę regulatorów. Choć decyzje podejmowane w USA nie wpływają bezpośrednio na status prawny peptydów w Unii Europejskiej, mogą wyznaczać kierunki rozwoju rynku, badań i nowych technologii.

Decyzje FDA dla europejskiej branży kosmetycznej oznaczają przede wszystkim konieczność uważnego śledzenia oceny bezpieczeństwa i skuteczności działania peptydów. Na dziś w sprawie stosowania peptydów w produktach kosmetycznych nic się nie zmienia. Więcej informacji w tej sprawie można spodziewać się po kolejnym posiedzeniu Pharmacy Compounding Advisory Committee (PCAC), które planowane jest przed końcem lutego 2027 roku.

Aleksandra Kondrusik

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
08.09.2026 11:43
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?
Wiadomości Kosmetyczne

Pumpkin spice latte od dawna nie jest już wyłącznie sezonowym napojem. Popularność charakterystycznej mieszanki dyni, kawy, wanilii i korzennych przypraw napędza dziś sprzedaż produktów z wielu kategorii – od żywności i świec po perfumy, pielęgnację i makijaż. Dane z USA pokazują, że zainteresowanie trendem rośnie, a branża kosmetyczna coraz skuteczniej wykorzystuje jego potencjał. Dla marek i sieci handlowych pumpkin spice może być nie tylko sezonową inspiracją produktową, ale również narzędziem zwiększania sprzedaży poprzez limitowane kolekcje, cross-selling i budowanie doświadczeń zakupowych.

Jesień tradycyjnie przynosi powrót produktów limitowanych, sezonowych zapachów i ciepłych, gourmandowych kompozycji. Jednym z najbardziej rozpoznawalnych symboli tego zjawiska pozostaje pumpkin spice latte (PSL). Napój, który zadebiutował w amerykańskich kawiarniach Starbucks w 2003 roku, przez ponad dwie dekady przekształcił się z produktu sezonowego w pełnoprawny fenomen kulturowy.

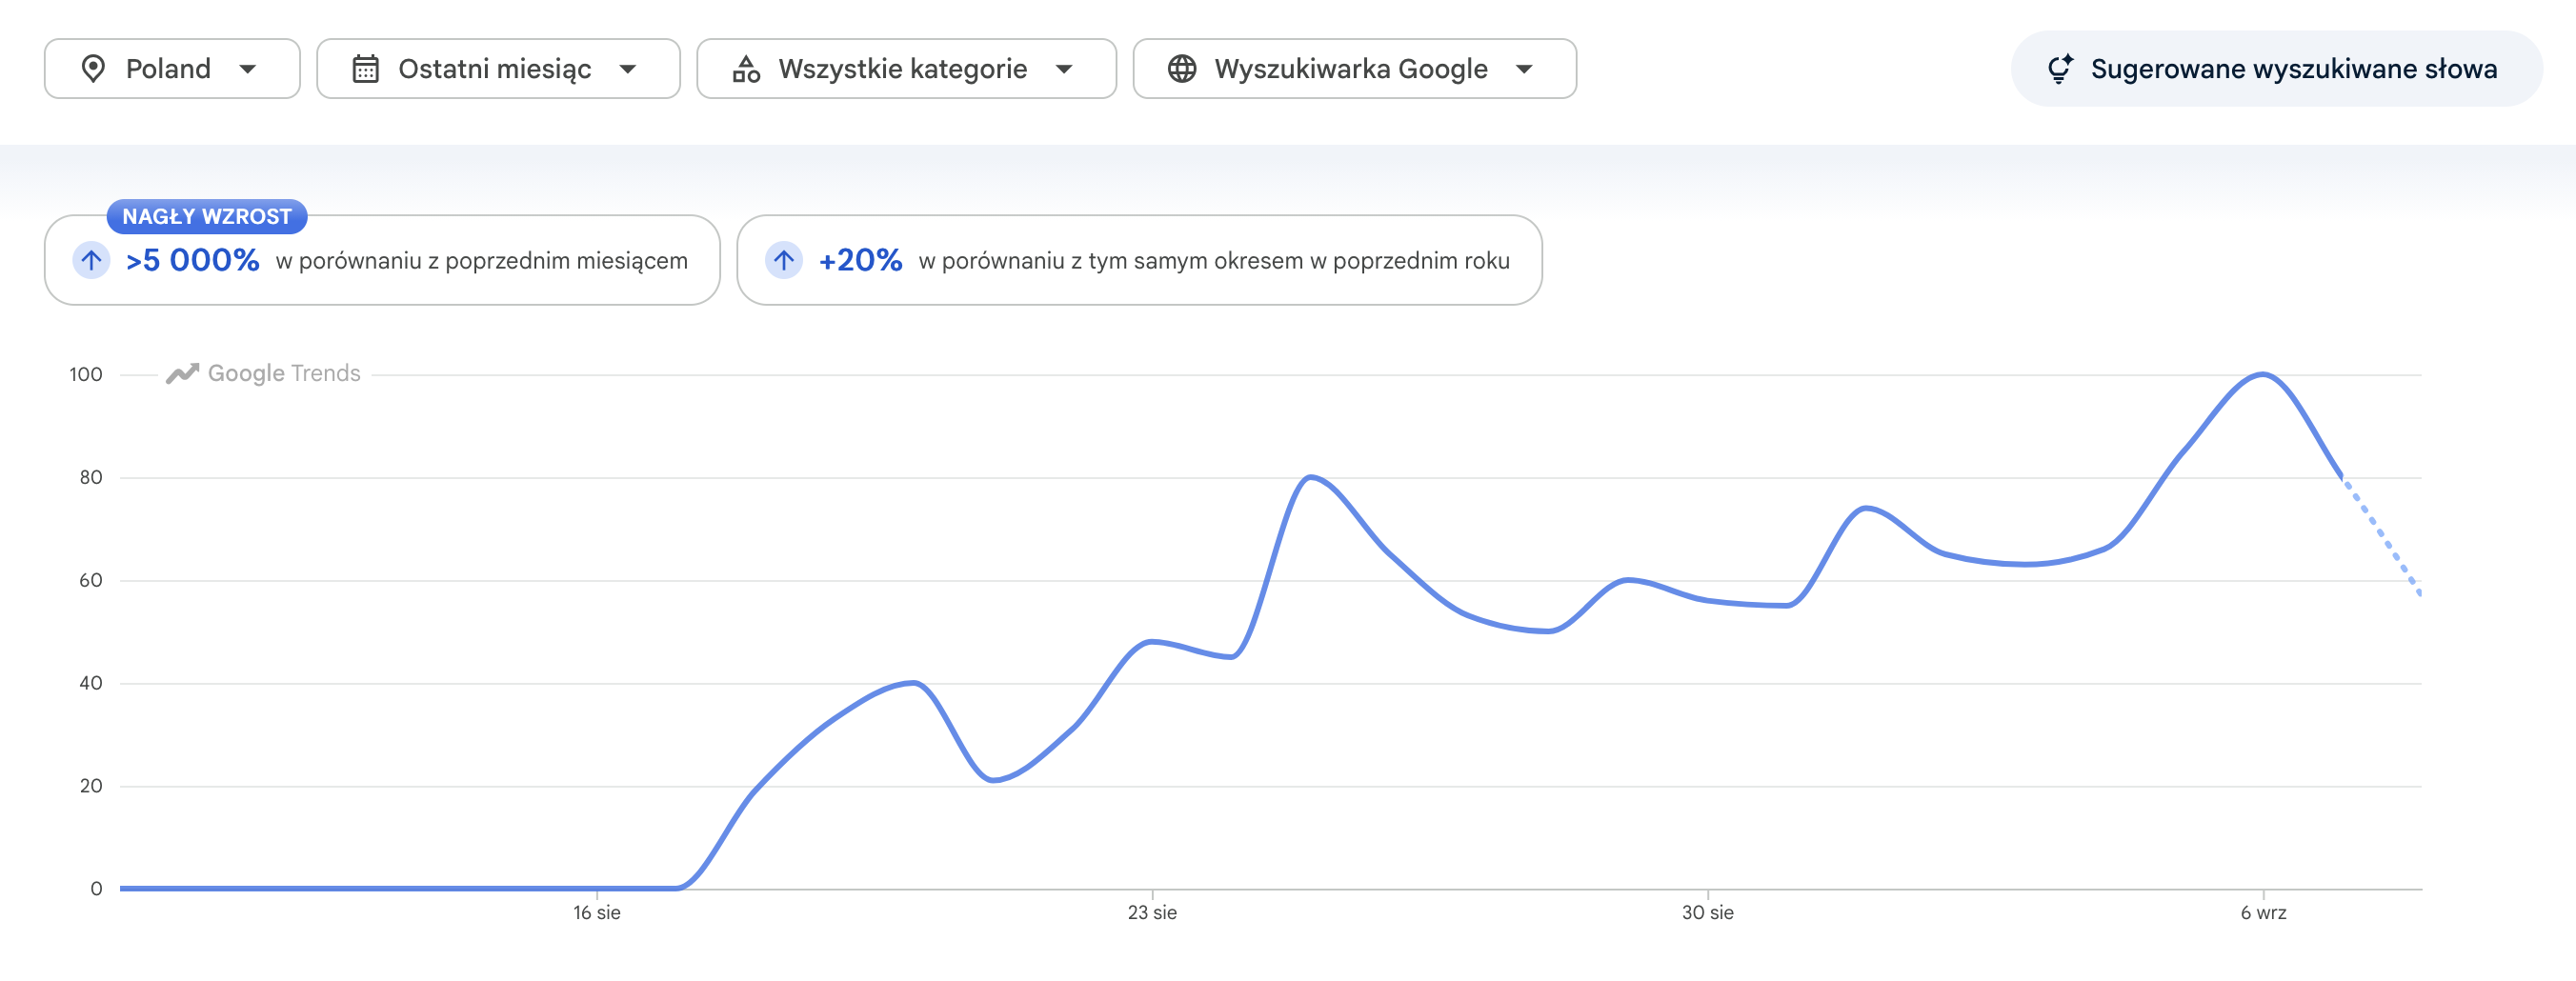
Skala zainteresowania widoczna jest w danych dotyczących zachowań konsumentów. Według platformy Yelp, w lipcu wyszukiwania frazy „pumpkin spice latte” wzrosły o 301 proc. rok do roku, a zapytania o „pumpkin latte” zwiększyły się o 256 proc. w porównaniu z analogicznym okresem poprzedniego roku. Rosnący apetyt na jesienne produkty sezonowe nie ogranicza się jednak do gastronomii. Tensam mechanizm coraz wyraźniej wykorzystują producenci kosmetyków, perfum i artykułów gospodarstwa domowego.

image
Wyniki wyszukiwania "pumpkin spice"
Google Trends

Dla branży beauty szczególnie istotne jest to, że pumpkin spice przestało oznaczać konkretny smak. Dziś jest raczej skrótem myślowym opisującym całą estetykę: ciepło, komfort, słodkie gourmandowe aromaty, jesienne rytuały i tzw. cozy autumn aesthetic. To sprawia, że trend można wykorzystać w wielu segmentach rynku kosmetycznego.

Od smaku do zapachu i doświadczenia

Pumpkin spice jest przykładem trendu, w którym granice między kategoriami produktowymi stopniowo się zacierają. Konsument nie kupuje już wyłącznie określonego smaku czy zapachu – sięga po całe doświadczenie związane z konkretną porą roku, nastrojem i stylem życia.

W przypadku pumpkin spice kluczowe znaczenie mają skojarzenia z ciepłem i przyjemnością. Nuty dyni, kawy, cynamonu, gałki muszkatołowej, wanilii czy karmelu coraz częściej pojawiają się w balsamach do ciała, peelingach, produktach do kąpieli, świecach zapachowych, mgiełkach i perfumach.

To wpisuje się w rozwój szerszego trendu foodie beauty, w którym inspiracją dla kosmetyków stają się produkty spożywcze, napoje i desery. Dla producentów oznacza to możliwość budowania atrakcyjności produktu nie tylko wokół deklarowanych właściwości pielęgnacyjnych, ale również poprzez jego wymiar sensoryczny.

Zapach, konsystencja i skojarzenia wizualne stają się elementami doświadczenia konsumenckiego. Peeling może pachnieć jak deser, balsam przypominać aromat kawiarni, a produkt do kąpieli budować skojarzenie z domowym rytuałem spa. W efekcie kosmetyk zaczyna konkurować nie tylko skutecznością, ale również zdolnością do wywoływania emocji.

Sezonowość jako narzędzie sprzedażowe

Dla biznesu jednym z najważniejszych aspektów trendu pumpkin spice jest jego silny związek z sezonowością. Jesienne kolekcje dają producentom możliwość regularnego odświeżania oferty bez konieczności przebudowy całego portfolio.

Produkty limitowane mogą zwiększać poczucie ograniczonej dostępności i zachęcać konsumentów do szybszego podejmowania decyzji zakupowych. Jednocześnie sezonowe premiery tworzą naturalny pretekst do komunikacji marketingowej oraz ekspozycji produktów zarówno w handlu tradycyjnym, jak i e-commerce.

Pumpkin spice może być przy tym wykorzystywane nie tylko jako nazwa pojedynczego produktu. Marki mogą budować wokół tego motywu całe jesienne kolekcje obejmujące kilka kategorii: żel pod prysznic, peeling, balsam, mgiełkę do ciała i świecę zapachową. Taki model sprzyja zwiększaniu wartości koszyka poprzez sprzedaż produktów komplementarnych.

Dla producentów kontraktowych trend może natomiast stanowić okazję do przygotowania gotowych koncepcji sezonowych dla marek własnych sieci handlowych. Zamiast oferować wyłącznie pojedynczą formulację, dostawca może zaproponować kompletną platformę produktową obejmującą recepturę, zapach, opakowanie i koncepcję komunikacyjną.

Szansa dla drogerii: gotowy pretekst do cross-sellingu

Trend pumpkin spice może być również interesującym narzędziem dla sieci drogeryjnych. Kluczowe znaczenie ma jednak odejście od klasycznego eksponowania produktów wyłącznie według kategorii.

Jesienna ekspozycja tematyczna może łączyć produkty różnych producentów i segmentów. Obok balsamu o zapachu wanilii i przypraw korzennych mogą znaleźć się perfumy gourmand, paleta cieni w odcieniach miedzi i terakoty, świeca zapachowa oraz produkt do kąpieli. W ten sposób sprzedawca nie promuje pojedynczej kategorii, ale buduje kompletny „jesienny rytuał”.

To potencjalnie zwiększa możliwości cross-sellingu. Konsument, który pierwotnie szuka produktu do pielęgnacji ciała, może zostać zainteresowany także produktem zapachowym lub kosmetykiem kolorowym wpisującym się w tę samą estetykę.

Szczególnie istotny może być potencjał sprzedaży online. W e-commerce trend można wykorzystać do tworzenia landing page’y sezonowych, kategorii tematycznych oraz gotowych zestawów produktowych. Zamiast prezentować klientowi kilkaset balsamów czy perfum, detalista może stworzyć selekcję produktów pod hasłami „cozy autumn”, „pumpkin spice mood” czy „jesienne rytuały beauty”.

Dla drogerii oznacza to również możliwość wykorzystania treści edukacyjnych i inspiracyjnych. Artykuły, krótkie materiały wideo czy instrukcje tworzenia Pumpkin Spice Latte Makeup mogą generować ruch i jednocześnie prowadzić bezpośrednio do kart konkretnych produktów.

Pumpkin spice także w makijażu

Wpływ trendu widoczny jest również w segmencie kosmetyków kolorowych. Tzw. Pumpkin Spice Latte Makeup opiera się na palecie ciepłych odcieni kojarzonych z jesienią – pomarańczach, terakocie, brązach, miedzi i złocie.

Trend wykorzystuje przede wszystkim produkty umożliwiające budowanie efektu rozświetlonej, ciepłej cery: bronzery, róże w odcieniach brzoskwiniowych i ceglastych, metaliczne cienie do powiek oraz błyszczyki w kolorach karmelu i nude.

W tym przypadku pumpkin spice nie oznacza konkretnego składnika czy technologii. Funkcjonuje jako punkt odniesienia dla całej palety kolorystycznej i określonego typu makijażu. Dla producentów jest to o tyle korzystne, że trend można wykorzystać bez konieczności opracowywania zupełnie nowych produktów. Często wystarczające może być stworzenie sezonowej komunikacji lub zestawienia istniejących SKU w nowy sposób.

To istotna wskazówka również dla detalistów. Wykorzystanie trendu nie musi oznaczać oczekiwania na premierę kolejnej limitowanej kolekcji. Drogeria może stworzyć własną kurację produktową lub ekspozycję tematyczną z produktów, które już posiada w asortymencie.

Dynia jako składnik i storytelling

Trend pumpkin spice ma również wymiar składnikowy. Sama dynia oraz pozyskiwany z jej pestek olej są wykorzystywane w kosmetyce ze względu na zawartość lipidów, witamin i związków antyoksydacyjnych.

Ekstrakty z dyni zawierają m.in. witaminy A, C i E, a także minerały i związki o potencjale antyoksydacyjnym. Z kolei olej z pestek dyni jest źródłem nienasyconych kwasów tłuszczowych i może być stosowany w formulacjach przeznaczonych do pielęgnacji skóry suchej.

Z perspektywy marketingowej daje to markom możliwość połączenia dwóch warstw komunikacji. Pierwszą jest przyjemność sensoryczna związana z zapachem i estetyką produktu, drugą – storytelling dotyczący rzeczywistego wykorzystania surowca roślinnego.

Warto jednak rozdzielać te dwa aspekty. Nie każdy kosmetyk pachnący pumpkin spice zawiera ekstrakt z dyni, a inspiracja zapachem nie powinna być automatycznie przedstawiana jako właściwość pielęgnacyjna. Dla marek, zwłaszcza w coraz bardziej restrykcyjnym otoczeniu regulacyjnym dotyczącym komunikacji produktowej, transparentne rozróżnienie między inspiracją sensoryczną a działaniem składników może mieć coraz większe znaczenie.

Od kultowego napoju do perfum

Najbardziej wyraźnym przykładem ekspansji pumpkin spice poza kategorię żywności jest wejście tego motywu do perfumerii. W 2025 roku Starbucks Romania wprowadził EAU de PSL, określane jako pierwsza na świecie woda perfumowana inspirowana kultowym Pumpkin Spice Latte.

Kompozycja unisex została zbudowana wokół nut kawy, liści herbaty i słodzonego mleka skondensowanego. W sercu zapachu pojawiają się cynamon, gałka muszkatołowa i akord waty cukrowej, natomiast bazę tworzą wanilia, fasola tonka i piżmo.

Ten przykład pokazuje, jak daleko może sięgać komercyjny potencjał rozpoznawalnego produktu spożywczego. Pumpkin spice latte przestało funkcjonować wyłącznie jako smak – stało się kodem kulturowym, który można przełożyć na zapach, kolor, opakowanie i całe doświadczenie konsumenckie. Na portalu Fragrantica znajduje się obecnie, bagatela, ok. 200 zapachów z wariantami nuty dyni i dyniowego ciasta.

Trend, który może wyjść poza jedną jesień

Dla branży kosmetycznej pumpkin spice jest interesującym studium przypadku szerszego zjawiska. Konsumenci coraz częściej poszukują produktów, które pozwalają im celebrować codzienne rytuały i tworzyć określony nastrój. W tym modelu kosmetyk ma być nie tylko funkcjonalny, ale również sensoryczny i emocjonalny.

Największą szansę na wykorzystanie tego trendu mają marki, które nie ograniczą się do umieszczenia dyni na etykiecie. Potencjał biznesowy tkwi w budowaniu spójnego doświadczenia – od zapachu i konsystencji, przez opakowanie, aż po sposób prezentacji produktu w punkcie sprzedaży.

Dla drogerii oznacza to możliwość tworzenia sezonowych kategorii zakupowych i zwiększania sprzedaży produktów komplementarnych. Dla producentów – okazję do testowania limitowanych serii i szybszego reagowania na trendy. Z kolei dla marek własnych może to być stosunkowo prosty sposób na wprowadzenie do oferty produktu o wyraźnym, sezonowym pozycjonowaniu.

Dane Yelp, wskazujące na wzrost wyszukiwań „pumpkin spice latte” o 301 proc. oraz „pumpkin latte” o 256 proc. rok do roku, pokazują, że zainteresowanie kulturowym fenomenem PSL nie słabnie. Dla sektora beauty kluczowe pytanie nie brzmi więc już, czy trend inspirowany jedzeniem może sprzedawać kosmetyki. Coraz ważniejsze staje się to, które marki i detaliści potrafią najszybciej przełożyć sezonowe emocje konsumentów na konkretną ofertę, ekspozycję i doświadczenie zakupowe.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
06.09.2026 23:21
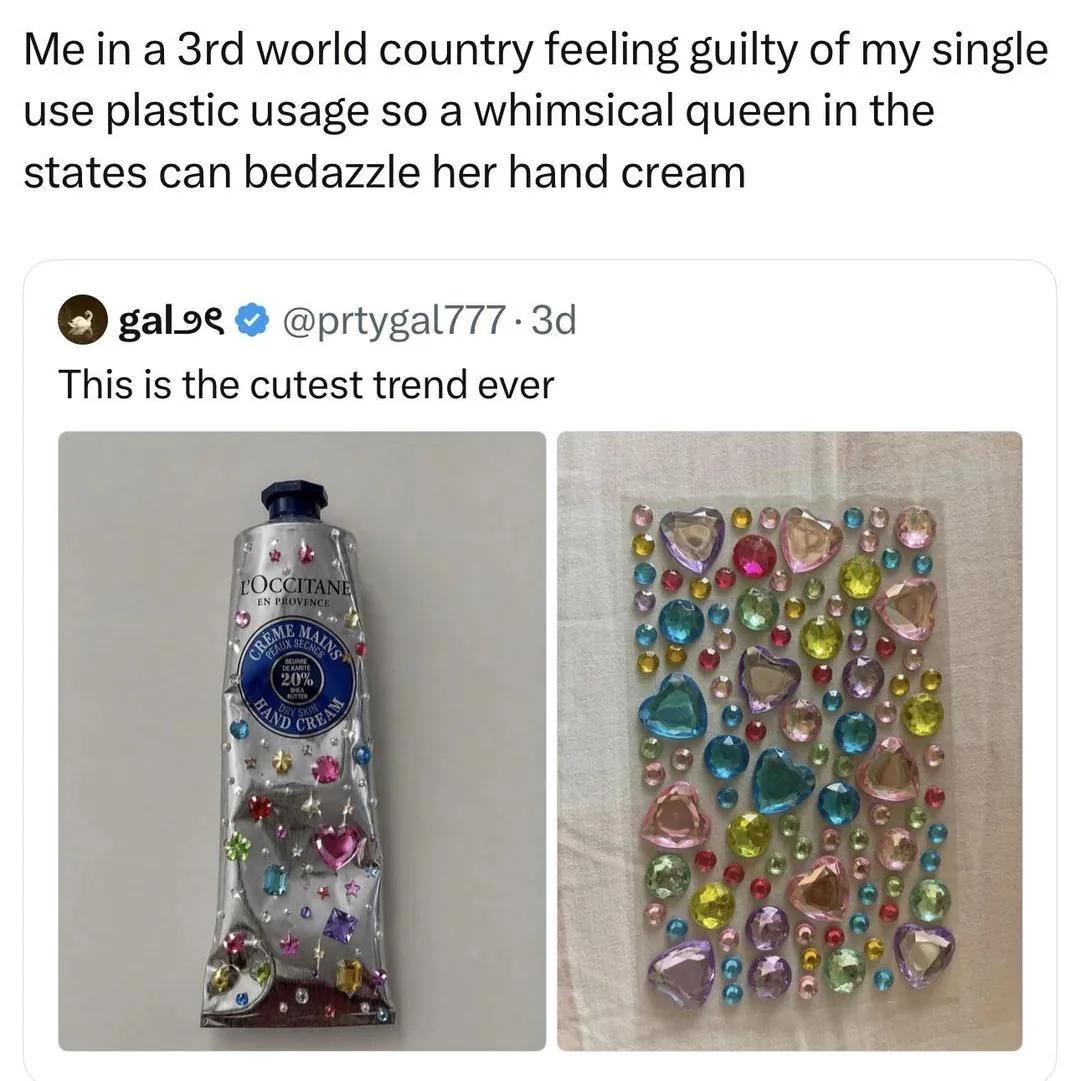
Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady
Influencerki prześcigają się w okryształkowywaniu... wszystkiego.@meredithduxbury

Różowe opakowania, kryształki, plastikowe cyrkonie i maksymalizm zamiast estetyki „clean girl” – w 2026 roku branża beauty obserwuje kolejną odsłonę nostalgii za estetyką Y2K. Trend bedazzlingu, czyli ozdabiania przedmiotów błyszczącymi aplikacjami, wychodzi poza manicure i trafia na opakowania kosmetyków, lusterka, balsamy do ust i akcesoria. Dane ze sprzedaży pokazują gwałtowny wzrost popytu na kamyczki, choć popularność jednorazowych dekoracji może oznaczać również nowe wyzwania środowiskowe.

Jeszcze kilka lat temu dominującym kodem wizualnym branży beauty był minimalizm. Neutralne kolory, proste opakowania, estetyka „clean girl” i pielęgnacja przedstawiana jako element codziennej optymalizacji stopniowo wypierają jednak bardziej ekspresyjne formy. W 2026 roku coraz wyraźniej widoczny jest zwrot w kierunku maksymalizmu, nostalgii i świadomego dekorowania przedmiotów, które nie musi pełnić żadnej praktycznej funkcji.

Jednym z najbardziej widocznych przejawów tego zjawiska jest bedazzling – ozdabianie przedmiotów plastikowymi kryształkami i cyrkoniami. Błyszczące aplikacje pojawiają się już nie tylko na paznokciach czy ubraniach, ale także na opakowaniach kosmetyków, balsamach do ust, kompaktach, lusterkach, flakonach perfum, etui telefonów i innych przedmiotach codziennego użytku.

Trend wpisuje się w szersze zjawisko określane w internecie mianem „whimsymaxxing”, czyli celowego wprowadzania do codzienności elementów nadmiaru, zabawy i estetycznej bezużyteczności. Dla branży kosmetycznej oznacza to kolejny sygnał, że konsumenci coraz częściej oczekują od produktów nie tylko skuteczności, ale również możliwości wizualnej ekspresji i personalizacji.

Co to jest whimsy?

Młode pokolenia coraz wyraźniej zwracają się ku estetyce określanej jako „whimsy” i idei „whimsical life”, rozumianej jako świadome wprowadzanie do codzienności fantazji, spontaniczności, humoru i drobnych, pozornie niepotrzebnych przyjemności - „cieszmy się z małych rzeczy”. Nie chodzi przy tym o odcięcie się od rzeczywistości, lecz raczej o odpowiedź na funkcjonowanie w świecie naznaczonym presją, niepewnością i kolejnymi kryzysami.

Po okresie dominacji minimalizmu, kultu produktywności i estetyki powagi generacje Z i Alpha coraz chętniej wybierają kolor, ekspresję i zabawę. Trend jest widoczny zarówno w modzie – w postaci pastelowych ubrań, haftowanych aplikacji, nostalgicznych spinek w kształcie motyli czy stylizacji inspirowanych bajkami i vintage – jak i we wnętrzach, gdzie klasyczną funkcjonalność zastępują fantazyjne formy, nietypowe lampy oraz odważne zestawienia wzorów i faktur.

Podobne zjawisko obserwować można w internecie, gdzie popularność zdobywają absurdalne memy oraz estetyki takie jak fairycore czy clowncore, napędzane przede wszystkim przez viralowe treści w mediach społecznościowych.

Kylie Jenner i przyspieszenie trendu

Choć Kylie Jenner nie stworzyła trendu ozdabiania przedmiotów cyrkoniami, jej aktywność w mediach społecznościowych znacząco przyczyniła się do jego popularyzacji. Estetyka „kamyczkowa” była już obecna na TikToku i Instagramie wraz z powrotem stylu Y2K, kryształowych zdobień paznokci oraz trendu DIY. Wiosną 2026 roku media beauty wskazywały manicure z cyrkoniami jako jeden z rosnących trendów, a sama Jenner prezentowała podobne stylizacje m.in. podczas Coachelli.

Momentem szczególnego przyspieszenia była jednak jej 29. impreza urodzinowa. Utrzymana w różowej, księżniczkowej estetyce oprawa wydarzenia obejmowała tiary, pióra i torty pokryte kolorowymi cyrkoniami. Kluczowe z punktu widzenia mechaniki trendu okazało się to, że estetykę można było stosunkowo łatwo i tanio skopiować.

Kylie Jenner pozostaje jedną z najbardziej wpływowych postaci na styku celebrity, mediów społecznościowych i biznesu kosmetycznego. Jej konto na Instagramie obserwuje ponad 380 mln użytkowników, a równolegle prowadzi własny biznes beauty. W przypadku trendu bedazzlingu istotna jest jednak przede wszystkim niska bariera wejścia – konsument nie musi kupować luksusowego produktu, aby uczestniczyć w estetyce promowanej przez celebrytkę. Wystarczy niedroga paczka samoprzylepnych kryształków.

Prawie 300 tys. sztuk miesięcznie

Skalę rosnącego zainteresowania pokazują dane sprzedażowe. ASINSIGHT, firma monitorująca sprzedaż na amerykańskim Amazonie, szacuje, że 50 najpopularniejszych ofert związanych z hasłem „rhinestones” sprzedało w lipcu 2026 roku łącznie około 296,3 tys. sztuk. Dla porównania, w sierpniu 2025 roku było to 87,5 tys. sztuk.

Oznacza to wzrost o około 239 proc. w porównaniu z poziomem odnotowanym rok wcześniej.

Podobną dynamikę widać w kategorii „bedazzling”. W lipcu 2026 roku sprzedaż 50 najpopularniejszych ofert związanych z tym hasłem wyniosła około 294,3 tys. sztuk, podczas gdy w sierpniu 2025 roku było to 64,4 tys. sztuk. To wzrost rzędu 357 proc.

Dane te pokazują, że trend przestał być wyłącznie niszową estetyką funkcjonującą w mediach społecznościowych. Cyrkonie i zestawy do samodzielnego dekorowania stają się produktem masowym, a ich zastosowanie coraz częściej przenika do kategorii związanych z kosmetykami i akcesoriami beauty.

Dla producentów oznacza to potencjał rozwoju produktów bazujących na personalizacji. Konsument może kupić identyczny kosmetyk jak tysiące innych osób, ale poprzez samodzielne ozdobienie opakowania nadać mu indywidualny charakter. To odpowiada jednemu z istotnych napięć współczesnej konsumpcji – potrzebie jednoczesnego przynależenia do trendu i wyróżnienia się w jego ramach.

Od „clean girl” do estetyki nadmiaru

Popularność bedazzlingu można również interpretować jako reakcję na wieloletnią dominację minimalizmu. W ostatnich latach branża beauty intensywnie promowała uproszczone rutyny, naturalność, neutralną kolorystykę oraz wizerunek konsumenta, który świadomie optymalizuje każdy element swojej pielęgnacji.

Obecny zwrot idzie w przeciwnym kierunku. Maksymalizm nie musi być funkcjonalny, a dekoracja nie wymaga uzasadnienia. W tym sensie „whimsymaxxing” jest kontynuacją wcześniejszych cykli kulturowych – od kolorowego maksymalizmu lat 90., przez estetykę Y2K, po kryształowe zdobienia charakterystyczne dla popkultury początku XXI wieku.

Dla sektora kosmetycznego jest to kolejny dowód na skracanie cykli trendowych przez media społecznościowe. Estetyka nie musi już przechodzić tradycyjnej drogi od projektantów i magazynów modowych do masowego odbiorcy. Wystarczy kilka wiralowych publikacji, aktywność dużego influencera oraz produkt dostępny w niskiej cenie, aby trend w krótkim czasie przełożył się na realny popyt.

Plastikowy koszt błyszczącego trendu

Wzrost popularności cyrkonii rodzi jednak pytania o środowiskowy koszt tej formy konsumpcji. Plastikowe cyrkonie i dekoracyjne kryształki są zwykle niewielkie, trudne do odzyskania i recyklingu. W przeciwieństwie do płaskich naklejek trójwymiarowe elementy mogą odklejać się w wyniku tarcia, kontaktu z wodą lub codziennego użytkowania.

image
Twitter

Pojedyncze elementy łatwo trafiają do odpadów lub kanalizacji, a ich niewielki rozmiar praktycznie uniemożliwia skuteczne odzyskanie. Problem wpisuje się w szerszą debatę dotyczącą drobnych elementów plastikowych przedostających się do środowiska. Amerykańska National Oceanic and Atmospheric Administration wskazuje, że ponad 700 gatunków zwierząt udokumentowano jako organizmy, które połknęły plastik, co może prowadzić m.in. do blokad i obrażeń wewnętrznych.

W przypadku branży beauty pytanie dotyczy również trwałości trendu. Estetyka oparta na ciągłym dekorowaniu nowych przedmiotów może napędzać dodatkową konsumpcję: nowe kryształki do nowego kubka, opakowania kosmetyku czy akcesorium. Szczególnie problematyczne są dekoracje tworzone wyłącznie na potrzeby pojedynczego zdjęcia lub filmu publikowanego w mediach społecznościowych.

Dla marek kosmetycznych bedazzling jest więc jednocześnie sygnałem rosnącego znaczenia personalizacji i ostrzeżeniem przed kolejną falą jednorazowej konsumpcji. Dane sprzedażowe pokazują wyraźnie, że konsumenci są gotowi kupować produkty umożliwiające szybkie uczestnictwo w trendzie. Długofalowym wyzwaniem pozostaje jednak znalezienie form personalizacji, które pozwolą połączyć efekt wizualny z trwałością i ograniczeniem ilości odpadów.

Błyszcząca estetyka może być jednym z symboli beauty w 2026 roku, ale dla branży istotniejsze od samego trendu pozostaje pytanie, jak długo konsumenci będą chcieli kupować dekoracje, które równie szybko jak pojawiają się w ich mediach społecznościowych, znikają później w koszu.

ZOBACZ KOMENTARZE (0)
09. wrzesień 2026 11:36