StoryEditor
Rynek i trendy
12.03.2026 10:16

Potęga C-beauty: od fabryki świata do globalnych brandów [ANALIZA]

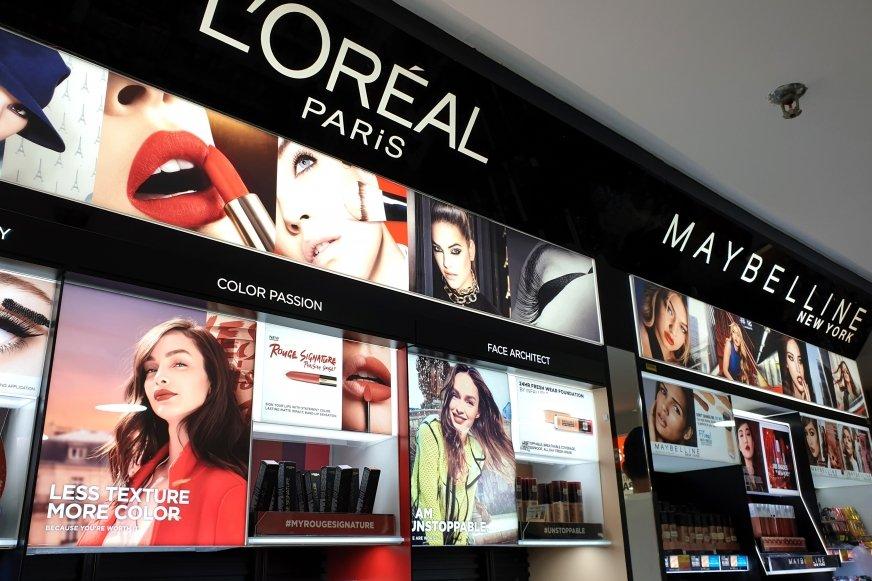
Perfumeria w Szanghaju przy Nanjing Road - głównej ulicy handlowej / Shutterstock

Co powoduje, że kolejne azjatyckie kraje budują globalne potęgi kosmetyczne? To nie przypadek ani chwilowa moda, lecz powtarzalny model rozwoju. Najpierw pojawia się silne zaplecze produkcyjne i technologiczne. Następnie infrastruktura cyfrowa pozwala na szybkie testowanie i skalowanie marek. Do tego dochodzi kapitał oraz świadoma polityka przemysłowa wspierająca sektor. A na końcu – element kulturowy, który nadaje produktom unikalną narrację eksportową. Czy 2026 będzie rokiem pierwszej realnej ofensywy chińskich marek beauty poza Azją? I czy oznacza to początek nowej rywalizacji z Koreą o pozycję lidera regionu?

Ten schemat najpierw zrealizowała Japonia, budując fundamenty nowoczesnego przemysłu beauty w Azji. Następnie Korea, wykorzystując innowacyjność i soft power K-popu oraz K-dram, stworzyła globalny model K-beauty. W 2025 roku coraz wyraźniej widać, że w ten sam etap wchodzą Chiny – ale operujące na znacznie większej skali rynku i dostępnych danych konsumenckich.

Rok 2025 pokazał, że C-beauty przestało być wyłącznie dynamicznym zjawiskiem platformowym. Lokalni gracze konsolidują rynek, inwestują w badania, budują portfele marek i coraz śmielej planują ekspansję zagraniczną. W tym samym czasie zachodnie koncerny odczuwają presję konkurencyjną na rynku chińskim, co dodatkowo wzmacnia narrację o rosnącej samowystarczalności Państwa Środka.

Skala, która zmienia równowagę sił

Chiński rynek kosmetyczny jest dziś jednym z największych na świecie. Według danych chińskiego National Bureau of Statistics sprzedaż detaliczna kosmetyków w 2025 roku wyniosła rekordowe 465,3 mld RMB (ok. 65 mld dol.), co stanowiło 5,1 proc. wzrost rok do roku. To oznacza nie tylko odbicie po okresie spowolnienia, ale także utrzymanie ogromnej bazy konsumenckiej, na której mogą wyrastać lokalni czempioni.

W szerszym ujęciu sektora beauty & personal care wartość rynku ma osiągnąć około 78 mld dol. w 2025 roku według prognoz Statista Market Insights. Oznacza to, że Chiny pozostają drugim co do wielkości rynkiem beauty na świecie, ustępując jedynie Stanom Zjednoczonym. Analizy regionalne wskazują również, że kraj odpowiada za blisko 70 proc. wzrostu rynku beauty w regionie Azji i Pacyfiku do 2025 roku (Euromonitor International).

Kluczowa jest jednak zmiana strukturalna. Według Caixin Global w 2025 roku marki krajowe odpowiadały już za 57,4 proc. wartości sprzedaży rynku kosmetycznego. Oznacza to fundamentalne przesunięcie równowagi sił – Chiny nie są już przestrzenią dominacji zagranicznych koncernów, lecz polem intensywnej konkurencji lokalnych graczy.

Skala ma tutaj znaczenie podwójne. Po pierwsze, pozwala markom osiągać miliardowe przychody bez konieczności natychmiastowej ekspansji zagranicznej. Po drugie, generuje ogromne zasoby danych konsumenckich, które przyspieszają iterację produktów i umożliwiają precyzyjną personalizację oferty.
image

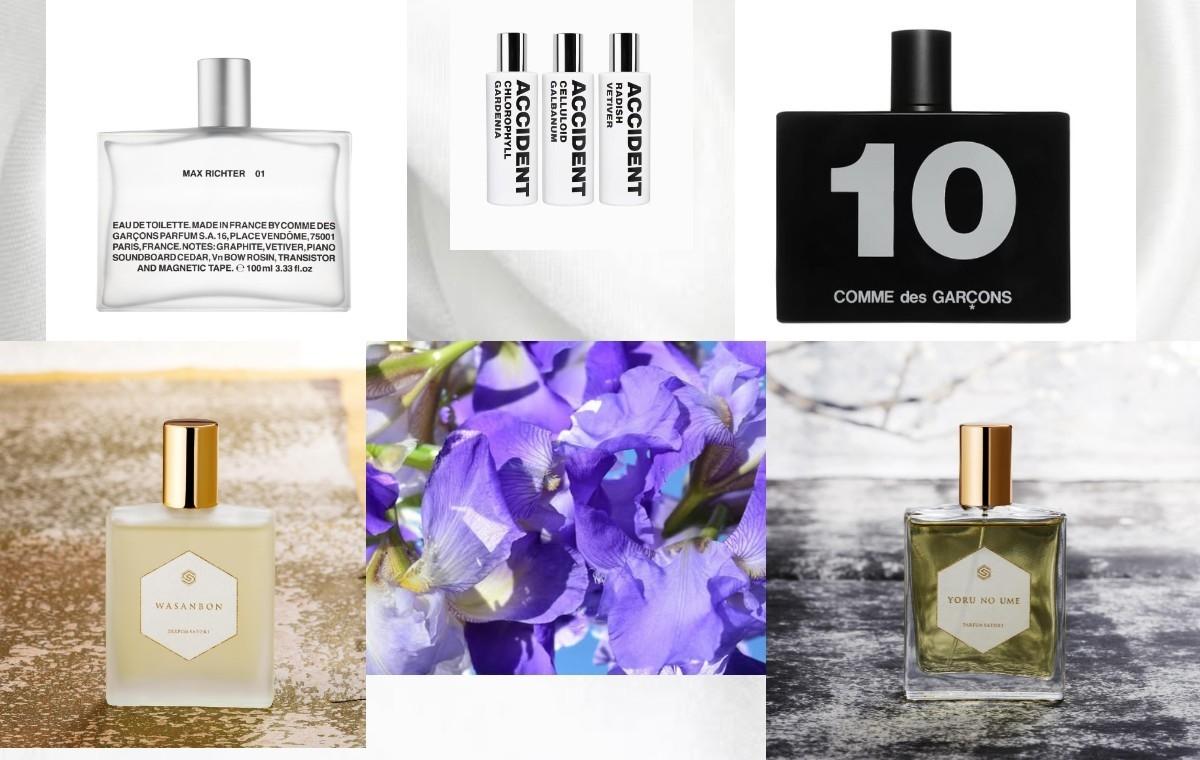
Chiny i Japonia jako nowy motor wzrostu w globalnej perfumerii niszowej [ROCZNIK WK 2025/26]

Ewolucja chińskiego rynku beauty: trzy etapy rozwoju

Dzisiejsza pozycja Chin jako drugiego największego rynku kosmetycznego świata nie jest efektem jednego boomu ani chwilowego trendu. To rezultat długofalowej transformacji, którą można podzielić na trzy wyraźne etapy: industrializacji, platformowego boomu oraz konsolidacji i profesjonalizacji.

Etap 1: Fundament przemysłowy (2005–2015)

W pierwszej dekadzie dynamicznego rozwoju Chiny pełniły przede wszystkim rolę zaplecza produkcyjnego dla globalnej branży beauty. Firmy OEM i ODM obsługiwały zachodnie oraz japońskie koncerny, budując skalę operacyjną, kompetencje technologiczne i efektywność kosztową.

W tym okresie powstały kluczowe elementy infrastruktury: rozwinięte łańcuchy dostaw, dostęp do surowców chemicznych, rosnące zaplecze laboratoryjne oraz zdolność do produkcji w ogromnych wolumenach. Choć to marki zagraniczne dominowały w sprzedaży, know-how i kontrola operacyjna stopniowo przechodziły w ręce lokalnych firm.

To był etap cichy, ale strategiczny – budowa fundamentu, bez którego późniejszy wzrost marek krajowych nie byłby możliwy.

Etap 2: Platformowy boom i narodziny C-beauty (2015–2022)

Drugi etap rozpoczął się wraz z dynamicznym rozwojem e-commerce i platform społecznościowych. Tmall, JD.com, Douyin i Xiaohongshu stworzyły unikalny ekosystem sprzedażowy, w którym nowe marki mogły być testowane i skalowane w rekordowym tempie.

Dane konsumenckie, livestreaming i performance marketing zastąpiły tradycyjny, wieloletni model budowania brandu. Wejście na rynek stało się szybsze i tańsze niż w Europie czy USA. Skala rynku wewnętrznego pozwalała osiągać setki milionów RMB przychodów bez wychodzenia poza granice kraju.

Wzrostowi C-beauty sprzyjał także rosnący trend tzw. guochao, czyli renesansu lokalnej kultury i dumy konsumenckiej. Młodsze pokolenia zaczęły coraz chętniej sięgać po rodzime marki, które odwoływały się do chińskiej estetyki, tradycyjnych składników oraz motywów kulturowych, budując alternatywę dla dominujących wcześniej brandów zagranicznych.

To był okres dynamiczny i często chaotyczny – z setkami nowych marek, intensywną konkurencją cenową i silnym uzależnieniem od algorytmów platform. C-beauty zaczęło być postrzegane jako fenomen cyfrowy, ale jeszcze nie jako w pełni dojrzały model przemysłowy.

Etap 3: Konsolidacja i profesjonalizacja (2023–2025)

Po latach hiperwzrostu nastąpiła selekcja. Rosnące koszty pozyskania klienta, presja na rentowność i spowolnienie makroekonomiczne wymusiły zmianę strategii. Najsilniejsze grupy zaczęły budować portfele marek zamiast opierać się na pojedynczych bestsellerach. Wzrosło znaczenie inwestycji w badania i rozwój, a segment dermo-skincare oraz biotechnologia stały się kluczowymi obszarami konkurencji. Coraz większą rolę odgrywa kontrola łańcucha wartości – od surowców po dystrybucję.

Rok 2025 można uznać za moment symboliczny: udział marek krajowych przekroczył połowę rynku, a C-beauty przestało być wyłącznie fenomenem platformowym. Stało się systemem przemysłowym z ambicjami strukturalnymi.

Narodziny krajowych czempionów

Transformacja chińskiego rynku beauty doprowadziła do powstania nowej generacji lokalnych koncernów kosmetycznych. W przeciwieństwie do wcześniejszych lat, gdy rynek był w dużej mierze zdominowany przez zagraniczne grupy, dziś rosnącą rolę odgrywają firmy krajowe, które łączą skalę sprzedaży z inwestycjami w technologię, badania i rozwój oraz rozbudowane portfele marek.

Jednym z najbardziej spektakularnych przykładów jest Proya Cosmetics, która stała się największą notowaną firmą kosmetyczną w Chinach. W 2024 roku spółka przekroczyła poziom 10 mld RMB rocznych przychodów, co było pierwszym takim wynikiem w historii krajowego sektora beauty (Proya Annual Report 2024). Strategia Proya opiera się na modelu multi-brand obejmującym zarówno produkty premium, jak i segment bardziej przystępnych cenowo marek, przy jednoczesnych rosnących inwestycjach w badania nad składnikami aktywnymi i technologiami pielęgnacji skóry.
image

Chińskie marki kosmetyczne przyspieszają globalną ekspansję. Eksport rośnie w tempie dwucyfrowym

Inny model rozwoju reprezentuje Botanee Group, właściciel dermokosmetycznej marki Winona, wyspecjalizowanej w pielęgnacji skóry wrażliwej. W 2024 roku firma osiągnęła 5,74 mld RMB przychodów, utrzymując jednocześnie bardzo wysoką marżę brutto na poziomie 73,7 proc. (Botanee Annual Report 2024). Strategia spółki opiera się na rozwijaniu portfolio marek dermatologicznych oraz intensywnych inwestycjach w badania naukowe. W samym 2024 roku firma uzyskała 88 patentów i opublikowała 128 prac naukowych, rozwijając własne technologie składników aktywnych i dermatologiczne modele badawcze.

Jeszcze inną pozycję w ekosystemie C-beauty zajmuje Bloomage Biotechnology, jeden z globalnych liderów produkcji kwasu hialuronowego i bioaktywnych składników kosmetycznych. W 2024 roku spółka wygenerowała 5,37 mld RMB przychodów, przeznaczając 8,68 proc. przychodów na badania i rozwój (Bloomage Biotechnology Annual Report 2024). Firma rozwija model pełnej integracji łańcucha wartości – od produkcji bioaktywnych składników, przez materiały medyczne, aż po własne marki kosmetyczne.

Na rynku funkcjonują również bardziej tradycyjne koncerny, które dziś przechodzą proces dostosowania do nowej dynamiki sektora. Przykładem jest Shanghai Jahwa, jeden z najstarszych producentów kosmetyków w Chinach, którego korzenie sięgają przedsiębiorstwa Kwong Sang Hong założonego w 1898 roku. W 2024 roku spółka odnotowała 5,68 mld RMB przychodów, co oznacza spadek o 13,9 proc. rok do roku, oraz stratę netto w wysokości 802 mln RMB (Shanghai Jahwa). 

Wyniki te odzwierciedlają etap reorganizacji portfolio marek oraz dostosowywania modelu biznesowego do szybko zmieniającej się struktury chińskiego rynku beauty, w którym rosnącą konkurencję tworzą nowe, dynamiczne marki krajowe. Choć strategie poszczególnych firm różnią się, ich rozwój wskazuje na głęboką zmianę strukturalną chińskiego rynku beauty.

Lokalne przedsiębiorstwa nie ograniczają się już wyłącznie do szybkiego reagowania na trendy konsumenckie. Coraz częściej budują własne kompetencje technologiczne, rozwijają zaplecze badawcze oraz tworzą rozbudowane portfele marek, które pozwalają im konkurować z globalnymi koncernami na coraz bardziej równych zasadach.

Od rynku krajowego do globalnych ambicji

Przez lata ogromna skala rynku wewnętrznego pozwalała chińskim firmom kosmetycznym rozwijać się niemal wyłącznie w oparciu o popyt krajowy. Dla wielu marek ekspansja zagraniczna nie była konieczna – sam rynek chiński był wystarczająco duży, aby budować miliardowe przychody. W ostatnich latach zaczyna się to jednak stopniowo zmieniać.

Jednym z pierwszych sygnałów tej transformacji jest rosnący eksport kosmetyków z Chin. Według danych chińskiej administracji celnej w pierwszych ośmiu miesiącach 2025 roku eksport kosmetyków osiągnął 36,68 mld RMB (ok. 5,2 mld dol.), co oznacza wzrost o 11,7 proc. rok do roku oraz trzeci kolejny rok dwucyfrowej dynamiki wzrostu (General Administration of Customs of China). Coraz więcej marek testuje sprzedaż poza rynkiem krajowym, wykorzystując kanały cross-border e-commerce oraz platformy społecznościowe.

Ekspansja międzynarodowa pojawia się również w strategiach największych chińskich koncernów kosmetycznych. Coraz częściej celem nie jest już wyłącznie eksport produktów, lecz budowa globalnych portfeli marek. Założyciel Proya, Hou Juncheng, otwarcie deklaruje, że ambicją spółki jest stworzenie międzynarodowej grupy kosmetycznej na wzór koncernów takich jak L’Oréal czy Estée Lauder. Strategia firmy zakłada rozwój własnych brandów, ale także potencjalne przejęcia zagranicznych marek. 

Według wypowiedzi Hou spółka rozważa przejęcie europejskich brandów posiadających historię i zaplecze technologiczne, które mogłyby przyspieszyć budowę globalnej rozpoznawalności. W długoterminowym planie rozwoju firma chce znaleźć się w gronie dziesięciu największych firm kosmetycznych świata, co wymagałoby osiągnięcia przychodów na poziomie co najmniej 50 mld RMB (ok. 7 mld dol.) rocznie.

Dla porównania japoński koncern Shiseido, obecnie zaliczany do globalnej pierwszej dziesiątki firm beauty, wygenerował w ostatnim roku około 6,9 mld dol. przychodów, podczas gdy lider rynku L’Oréal przekroczył poziom 45 mld dol. (Reuters).

Równolegle rozwija się również model budowy międzynarodowych portfeli marek poprzez inwestycje i zarządzanie brandami. Jednym z najbardziej aktywnych graczy w tym obszarze jest S’Young International, firma specjalizująca się w rozwijaniu i dystrybucji marek beauty w Chinach oraz na rynkach zagranicznych. Spółka współpracuje z wieloma zagranicznymi markami beauty, m.in. KIKO Milano, Lumene czy Amouage, pomagając im rozwijać sprzedaż i pozycjonowanie na rynku chińskim. Jednocześnie S’Young buduje własne portfolio poprzez inwestycje i przejęcia – przykładem są marki EviDenS de Beauté oraz RéVive.

Model ten pokazuje, że chiński sektor beauty rozwija nie tylko własne marki, ale także kompetencje w zakresie budowy i zarządzania międzynarodowymi portfelami brandów.

Choć proces globalizacji C-beauty dopiero się rozpoczyna, coraz wyraźniej widać, że chiński sektor kosmetyczny wchodzi w nowy etap rozwoju. Po latach budowania skali na rynku krajowym firmy zaczynają testować swoją konkurencyjność na rynkach międzynarodowych, stopniowo przekształcając się z lokalnych liderów w aspirujące globalne grupy beauty.

C-beauty kontra K-beauty: czy nadchodzi nowa zmiana lidera?

Naturalnym punktem odniesienia dla rosnących ambicji chińskich firm kosmetycznych pozostaje Korea Południowa. W ciągu ostatnich dwóch dekad K-beauty zbudowało globalną pozycję dzięki połączeniu innowacji produktowej, sprawnego marketingu oraz ogromnej siły kulturowej soft power – od K-popu po seriale i kulturę popularną.

Droga, którą Chiny budują swoją pozycję w globalnym beauty, wygląda jednak inaczej. Podczas gdy Korea koncentrowała się na eksporcie i globalnej narracji kulturowej, Chiny przez lata rozwijały się przede wszystkim dzięki ogromnemu rynkowi wewnętrznemu oraz cyfrowemu ekosystemowi sprzedaży. Platformy e-commerce, social commerce i marketing oparty na danych pozwoliły chińskim markom testować produkty i skalować sprzedaż szybciej niż w większości innych krajów.

Zmiana układu sił jest widoczna również na rynku chińskim. Jeszcze dekadę temu Chiny były największym rynkiem eksportowym dla koreańskich kosmetyków, jednak rosnąca siła lokalnych marek sprawia, że koreańskie firmy coraz częściej szukają nowych źródeł wzrostu w Stanach Zjednoczonych czy Europie. Jednocześnie chińskie brandy stopniowo wychodzą z cienia K-beauty, zdobywając coraz silniejszą pozycję na rynku krajowym.
image

Globalny rynek beauty 2025: nowe wektory wzrostu [Rocznik WK 2025/26]

Na zmianę dynamiki wpływa także osłabienie tzw. Korean Wave w Chinach. Popularność K-popu i koreańskiej popkultury, która przez lata wspierała ekspansję K-beauty, nie jest już tak silna jak w poprzedniej dekadzie. W efekcie część marek koreańskich ograniczyła swoją obecność na rynku chińskim – przykładem jest marka Innisfree, która zamknęła znaczną część swoich sklepów w tym kraju.

Jednocześnie chiński sektor beauty zaczyna dziś nadrabiać obszary, które przez lata były domeną firm koreańskich i zachodnich – przede wszystkim inwestycje w badania i rozwój, technologie składników aktywnych oraz budowę globalnych portfeli marek. Firmy takie jak Proya, Botanee czy Bloomage Biotechnology coraz wyraźniej pozycjonują się nie tylko jako liderzy rynku krajowego, lecz także jako gracze o ambicjach międzynarodowych.

Mimo rosnących ambicji globalna ekspansja chińskich marek kosmetycznych znajduje się wciąż na wczesnym etapie. Wartość eksportu kosmetyków z Korei Południowej przekroczyła 11,4 mld USD w 2025 roku, rosnąc o 12,3% rok do roku i ustanawiając kolejny rekord dla sektora K-beauty (Ministry of Food and Drug Safety, MFDS). Pokazuje to skalę umiędzynarodowienia koreańskiego przemysłu kosmetycznego w porównaniu z wciąż znacznie mniejszym eksportem kosmetyków z Chin.

Jednak potencjał rynku, zaplecze technologiczne oraz rosnąca liczba silnych koncernów sugerują, że globalna mapa branży beauty może w nadchodzącej dekadzie ulec zmianie. Jeśli chińskim firmom uda się połączyć przewagę skali z budową globalnych marek, C-beauty może stać się kolejnym ważnym centrum siły w światowym przemyśle kosmetycznym.

Marta Krawczyk

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.10.2026 14:31
Pinterest: różowe włosy trendują, a precyzja zapytań rośnie
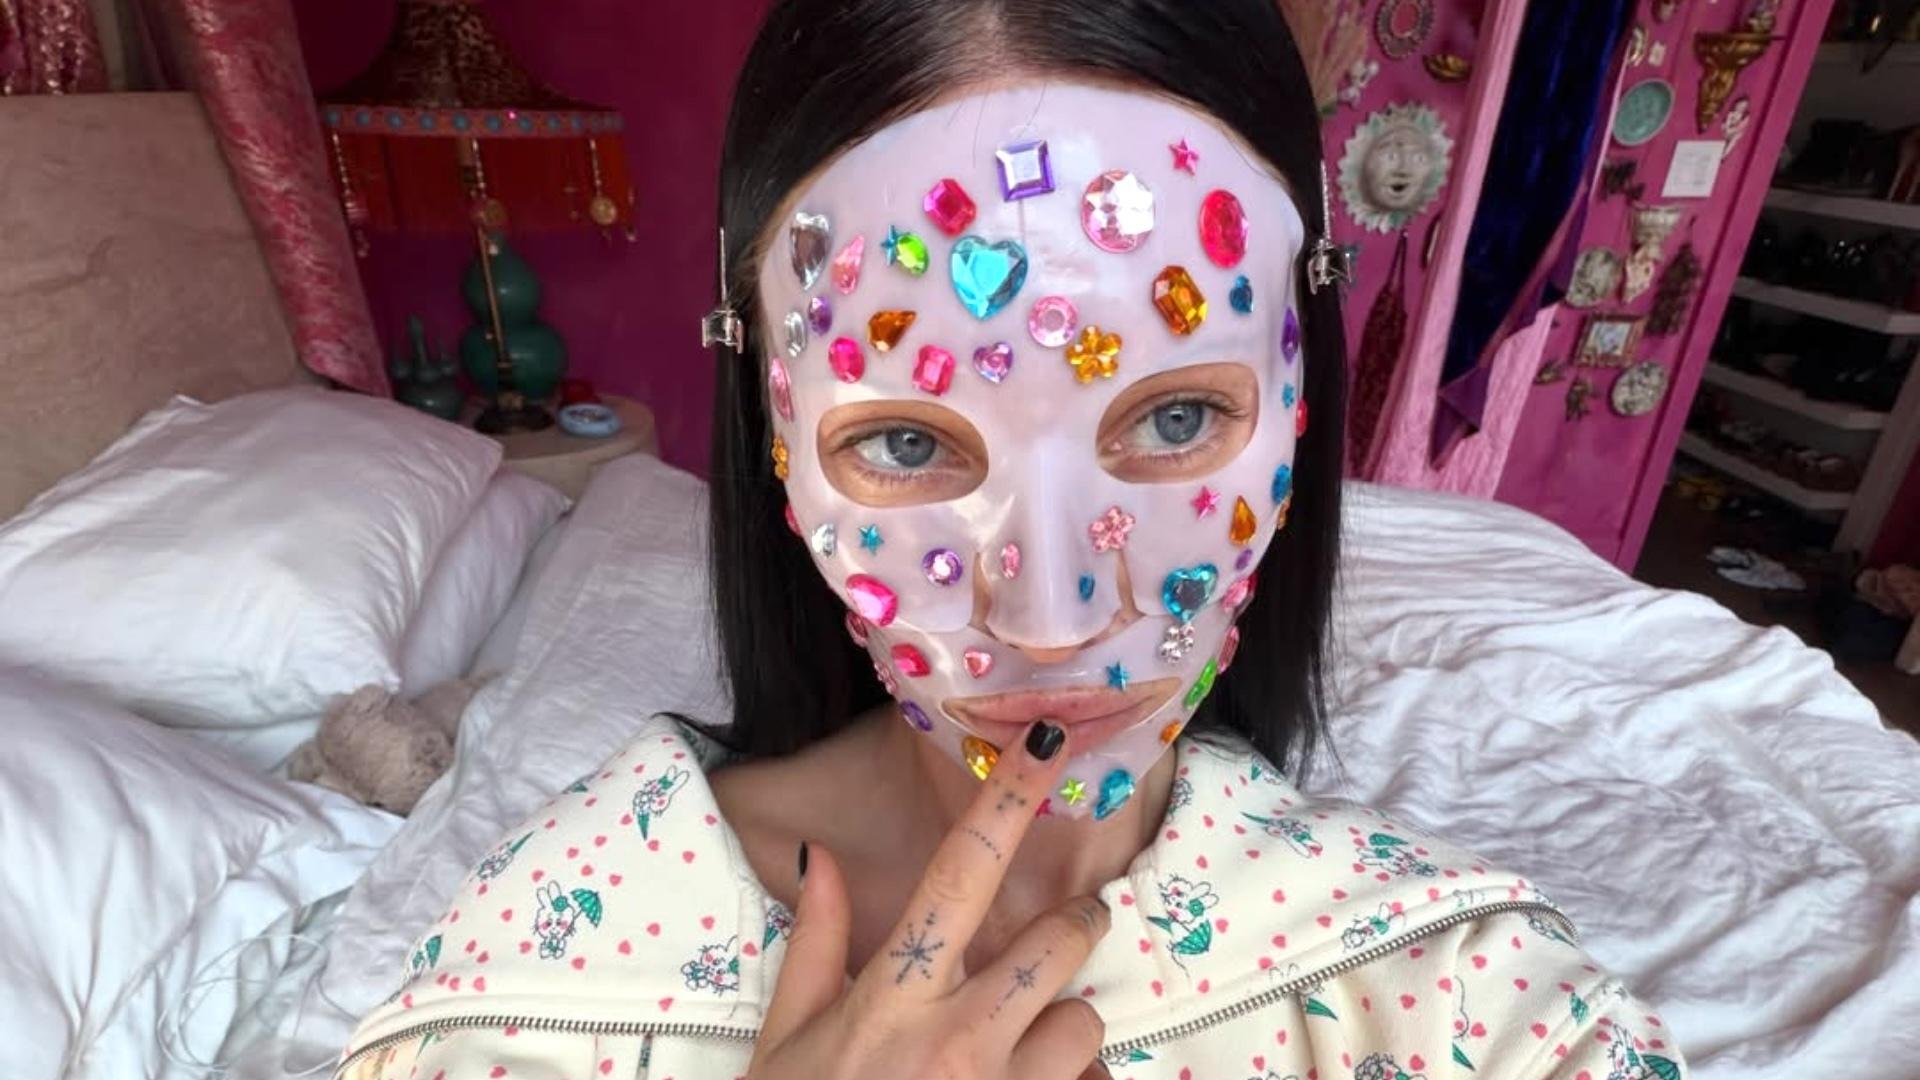
Włosy w nienaturalnych kolorach już od ponad dekady święcą triumfy.Marina Demeshko

Pierwszy raport Pinterest poświęcony trendom beauty wskazuje na rosnące zainteresowanie bardziej precyzyjnie określonymi stylizacjami. W danych dotyczących włosów uwagę zwracają wyszukiwania różowych pasemek, zestawień z turkusem i fryzur typu peekaboo. Wśród cotygodniowych użytkowników platformy 85% deklaruje, że odkryło na niej nowe trendy lub pomysły beauty, zanim zobaczyło je gdzie indziej, a 64% uważa ją za lepsze miejsce do wyszukiwania aktualnych trendów.

Raport pokazuje zmianę widoczną w sposobie opisywania inspiracji. Użytkownicy nie szukają już wyłącznie ogólnych kategorii, takich jak bob czy czerwony manicure, lecz wpisują bardziej szczegółowe określenia: teksturowany French bob albo ciemnoczerwony manicure cat-eye. Podobny poziom precyzji widać w wynikach dotyczących koloryzacji. Zamiast jednego, jednolitego koloru różowego pojawiają się zapytania o konkretne odcienie, połączenia barw i rozmieszczenie pasemek.

W danych Pinterest rośnie zainteresowanie różem jako akcentem we fryzurze, a niekoniecznie kolorem na całej długości włosów. Wyszukiwania hasła „dark pink peekaboo hair”, odnoszącego się do różowych pasm ukrytych pod wierzchnią warstwą włosów, wzrosły o 481%. Zapytanie „pink hair stripe”, dotyczące różowego pasma, odnotowało wzrost o 463%. O 190% wzrosły wyszukiwania „pink hair dye streaks”, czyli pasemek uzyskanych za pomocą różowej farby.

image

Beauty wysyła sprzeczne sygnały. Co mówią o kondycji branży wyniki gigantów i jakie są wnioski dla polskiej półki? [ANALIZA WK]

Wyniki wskazują również na zainteresowanie różnymi odcieniami i sposobami ich łączenia. Hasło „teal and pink hair”, dotyczące zestawienia różu z turkusem, zanotowało wzrost o 273%, a „dusty rose pink hair”, odnoszące się do przygaszonego, pudrowego różu, o 198%. W przypadku frazy „pink money piece hair brunette”, opisującej różowe pasma okalające twarz na brązowych włosach, wzrost wyniósł 33%. Z kolei „pink wig hairstyle”, czyli fryzury z różową peruką, wyszukiwano o 84% częściej.

Róż pojawia się także w zapytaniach związanych z warkoczami. Wyszukiwania „black and pink knotless braids” wzrosły o 87%, a „blonde and pink box braids” o 37%. Zestawienia pokazują, że kolor jest łączony z określonym rodzajem fryzury, bazowym odcieniem włosów lub techniką zaplatania. Tak szczegółowe frazy pozwalają odróżnić poszczególne warianty trendu, które przy ogólnym haśle „różowe włosy” mogłyby być trudniejsze do rozpoznania.

W raporcie pojawia się również akcesorium do włosów: wyszukiwania „bedazzled claw clip”, czyli ozdobnej klamry typu claw clip z dekoracyjnymi elementami, wzrosły o 749%. To najwyższy wzrost wśród wymienionych w zestawieniu zapytań. Różnica między tym wynikiem a wzrostem dla haseł dotyczących koloryzacji pokazuje, że zainteresowanie obejmuje zarówno zmianę koloru i fryzury, jak i dodatki uzupełniające stylizację.

Czy róż zawsze jest "in"?

Róż regularnie powraca w trendach beauty, ale jego popularność nie utrzymuje się na stałym poziomie. Zmieniają się zarówno odcienie, jak i sposób wykorzystania koloru: raz dominuje intensywny róż na całej długości włosów, innym razem pojawia się jako subtelne pasemko, akcent ukryty pod wierzchnią warstwą lub kontrastowy detal przy twarzy. Wyszukiwania na Pinterest pokazują, że zainteresowanie różem jest aktualne, lecz przybiera różne formy.

Takie wahania nie oznaczają, że kolor znika z rynku. Raczej przesuwa się między niszowymi i bardziej wyrazistymi zastosowaniami, dostosowując się do zmieniających się preferencji użytkowników. Wzrost wyszukiwań fraz dotyczących różowych pasemek, połączeń różu z turkusem czy fryzur peekaboo sugeruje, że odbiorcy nadal sięgają po ten kolor, ale coraz częściej szukają sposobu, by włączyć go do stylizacji na własnych warunkach.

image

Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady

Dane wskazują na dużą różnorodność form, które użytkownicy ujmują w wyszukiwaniach: od pojedynczego pasma przy twarzy, przez akcent ukryty pod włosami, po mocniejszy efekt kolorystyczny. Pinterest opisuje ten kierunek jako wybór własnego wariantu różu — od niewielkiego detalu po intensywną stylizację. Podane wzrosty dotyczą konkretnych zapytań, dlatego nie należy utożsamiać ich z udziałem poszczególnych trendów w całym rynku beauty. Raport nie określa w przekazanych danych okresu porównawczego ani bazowej liczby wyszukiwań.

Wyniki wpisują się w deklaracje użytkowników dotyczące roli platformy w odkrywaniu inspiracji. Według raportu 85% cotygodniowych użytkowników Pinterest twierdzi, że znalazło tam nowe trendy lub pomysły beauty, zanim natknęło się na nie w innych miejscach. 64% uważa natomiast, że platforma lepiej pomaga odkrywać aktualne trendy kosmetyczne. Zestawienie tych odpowiedzi z precyzyjnymi hasłami pokazuje, że wyszukiwanie inspiracji obejmuje nie tylko sam trend, lecz także jego konkretne wykonanie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
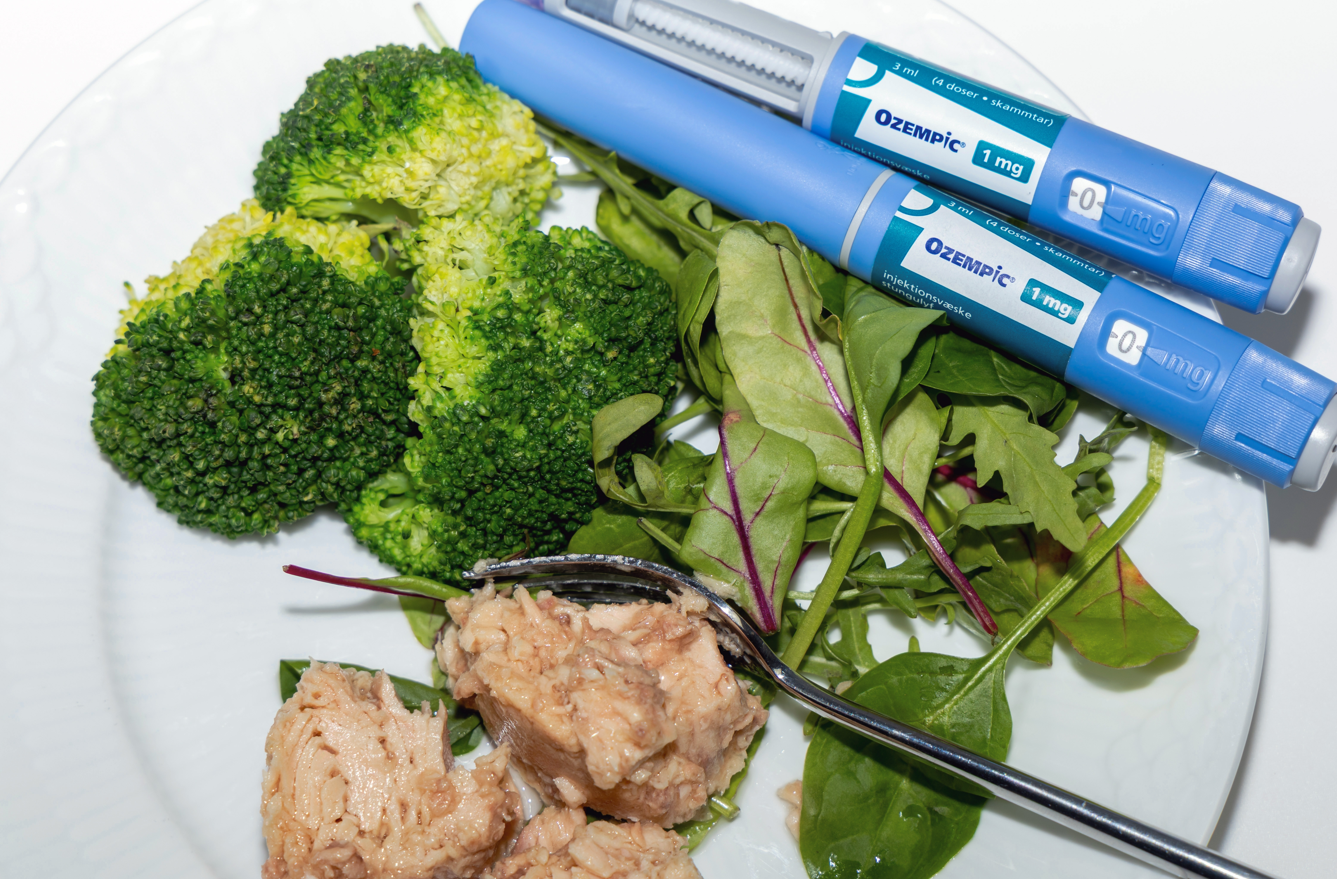
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
01. listopad 2026 22:13