StoryEditor
Rynek i trendy
15.07.2026 12:41

Ranking widoczności AI: TOP 10 drogerii w Polsce. Jak mniejsze marki ogrywają sieci premium?

W e-handlu beauty powstaje drugi system dystrybucji widoczności. W pierwszym półkę ustawia wyszukiwarka i sprzedawca. W drugim — chatbot. W obu układ marek może wyglądać zupełnie inaczej. Którą drogerię poleca teraz AI zapytana np. o idealny zapach na lato? Firma Delante sprawdziła to w czerwcu dla topowej dziesiątki polskich drogerii. Wyniki "Rankingu widoczności AI" zaskakują.

image
Katarzyna Śliwa, Senior Off-site SEO Specialist, Delante
Delante
Przez lata recepta na cyfrowy sukces drogerii była stosunkowo czytelna: szeroki asortyment, duży budżet SEO, tysiące fraz w Google i mocna domena. Sztuczna inteligencja zaczęła jednak układać własną półkę z markami — i nie zawsze góra należy największych graczy.

Coraz więcej konsumentów przy zakupie kieruje się najpierw rekomendacjami w czatach, a dopiero potem szuka konkretnych produktów w sieci. Co się stanie gdy zamiast scrollować Google, zapytamy od razu AI o najlepszy krem z retinolem albo idealny zapach na lato? 

Z raportu firmy Delante, który Wiadomości Kosmetyczne publikują jako pierwsze, wynika, że odpowiedź nie zależy już tylko od pozycji w Google i skali marki. Liczą się specjalizacja, konstrukcja kategorii, poradniki oraz obecność marki w serwisach internetowych, zwłaszcza w mediach społecznościowych, w których konsumenci naprawdę rozmawiają o produktach.
image
Drogerie najczęściej cytowane - faza zakupowa
Delante

Przyspieszony rozwój nowych technologii ich wpływ na zachowania i decyzje zakupowe konsumentow kosmetyków będzie jednym z wiodących tematów  podczas Forum Branży Kosmetycznej 2026, które odbędzie się 15 października w Warszawie. Ekserci i uczestnicy rynku opowiedzą o skutecznych strategiach omnichannel, wykorzystaniu technologii i modeli AI w e-commerce, sposobach prowadzenia i integracji sprzedaży online z offline, menedżerowie największych firm kosmetycznych, drogerii i retailu nakreślą mapę rozwoju branzy beauty i wskażąb drogi, które pozwolą wielu firmom wyść zwycięsko z rynkowych przetasowań w kolejnych latach.

Raport widoczności drogerii w AI to jeszcze nie ranking rynku 

Liderzy rynku nie muszą być więc liderami rekomendacji, mniejszy sklep może ograć wielką sieć dzięki lepszej architekturze treści i wyraźniejszej specjalizacji. W pierwszym Raporcie widoczności AI Delante z czerwca 2026 r. największy znak ostrzegawczy otrzymały sieci premium.

Wyniki należy traktować jako wyraźny sygnał, ale nie jako ostateczny ranking popularności drogerii w AI. Badanie promptów obejmuje 23 pytania i miesięczny okres monitoringu. Dane SEO pochodzą z globalnego Ahrefs, a część wskaźników, takich jak Brand Score, z panelu Chatbeat. Poszczególne modele zmieniają się szybko, a odpowiedzi mogą zależeć od sposobu sformułowania pytania.

Rossmann synonimem drogerii

Raport Delante zestawia tradycyjną widoczność organiczną dziesięciu e-sklepów beauty: Notino, Hebe, Rossmann, Sephora, Cocolita, Douglas, Super-Pharm, Cosibella.pl, eZebra oraz Minti Shop z ich obecnością w odpowiedziach ChatGPT, Gemini, Perplexity, Copilota, Groka i Google AI Overviews. Autorzy przeanalizowali 23 pytania odpowiadające kolejnym etapom ścieżki zakupowej: od poszukiwania porady przez porównanie produktów aż po wybór sklepu.

Król Google nie zgarnia całej puli

W klasycznym wyszukiwaniu układ sił nie zaskakuje. Według danych Ahrefs (ruch organiczny, wartość tego ruchu, liczba fraz w TOP 3 i TOP 10 oraz baza domen odsyłających dla każdej marki) Rossmann generuje blisko 3,86 mln wizyt organicznych miesięcznie. To ponad dwa razy więcej niż Hebe i trzy razy więcej niż Notino. Marka ma także 66,8 tys. fraz w TOP 3 wyników wyszukiwania.

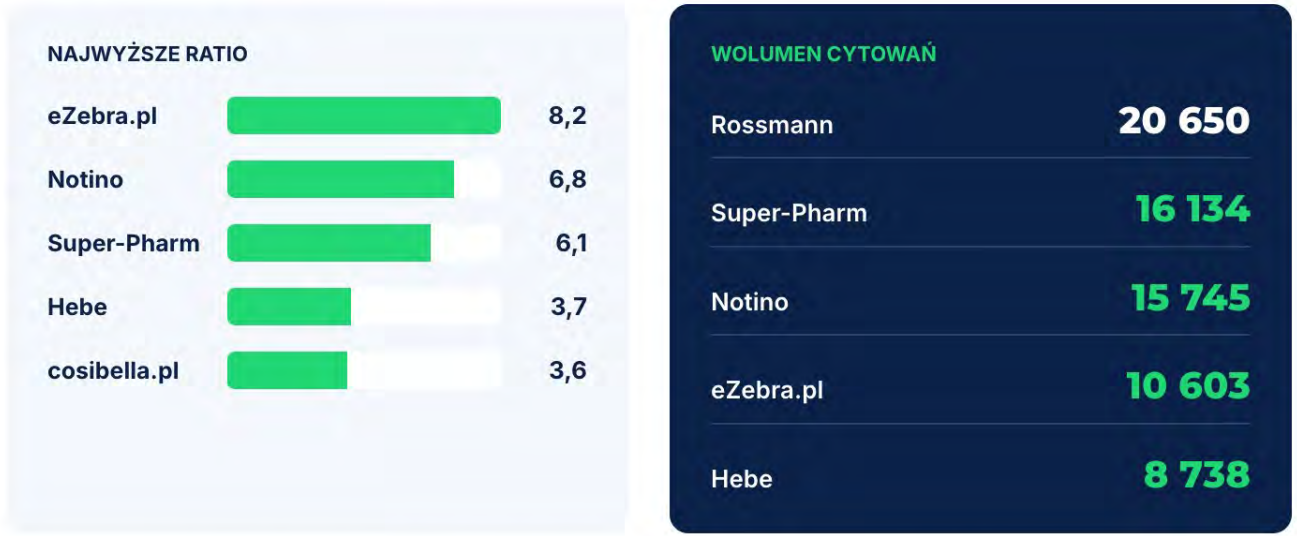
Rossmann również pozostaje liderem w szerokim zestawieniu cytowań w modelach AI z wynikiem 20 650.

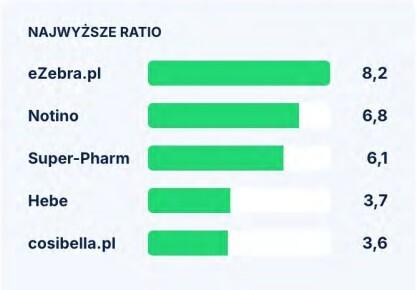
Problem pojawia się, gdy porównamy ten wynik ze skalą ruchu. Wskaźnik efektywności tzw. Ratio LLM Citation - stosunek liczby cytowań w chatbotach do tradycyjnego ruchu organicznego -  Rossmanna wynosi 3,2, a dla eZebry — 8,2.

Oznacza to, że eZebra, dysponująca około 18 razy mniejszym ruchem organicznym, znacznie sprawniej przekłada swój cyfrowy autorytet na cytowania przez modele językowe AI. Kolejne miejsca pod względem efektywności zajmują Notino z wynikiem 6,8 i Super-Pharm — 6,1.
image
Ratio LLM Citation: efektywność
ponad wolumenem
Delante

Dla zarządów sieci detalicznych to ważny sygnał. Przewaga wypracowana w Google nie znika, ale przestaje być polisą gwarantującą dominację w nowym kanale dotarcia.

Bitwa na prompty: Hebe wygrywa chwilę, w której klient wyciąga portfel

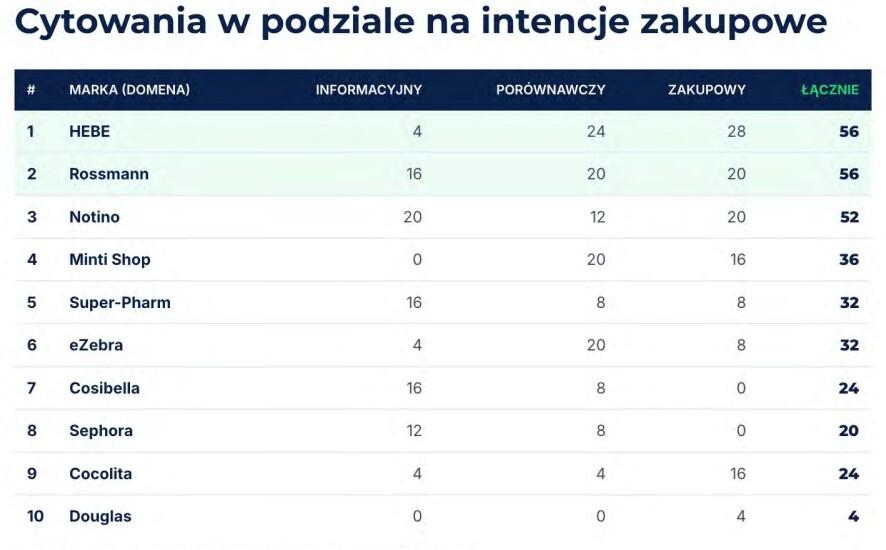
Jeszcze ciekawszy obraz daje kontrolowane badanie 23 promptów. W rankingu łącznym Hebe i Rossmann zdobywają po 56 cytowań. Ich wyniki powstają jednak w zupełnie inny sposób.
image
Jak autorytet rynkowy sieci wpływa na bezpośrednie rekomendacje Al.
Delante

Rossmann korzysta z olbrzymiego śladu cyfrowego. W polskim internecie marka jest tak często zestawiana ze słowem „drogeria”, że dla modeli AI staje się synonimem drogerii i domyślnie się ustawia. Z kolei Hebe przy pytaniach informacyjnych zdobywa tylko cztery cytowania, podczas gdy Notino ma ich 20, a Rossmann, Cosibella i Super-Pharm po 16. Kiedy jednak użytkownik zaczyna porównywać produkty i wybierać miejsce zakupu, Hebe wysuwa się na prowadzenie: uzyskuje 24 cytowania przy intencji porównawczej i 28 przy zakupowej.

Według autorów raportu źródłem tej przewagi są dobrze opisane kategorie i filtry obejmujące między innymi kosmetyki koreańskie, naturalne i wegańskie - czyli chatbot potrafi zrozumieć, co sklep oferuje, komu i w jakim kontekście.

W wynikach AI mały sklep może pokonać sieć premium

Najbardziej niewygodnym wnioskiem dla dużych sieci jest pozycja Minti Shop. Sklep zamyka ranking tradycyjnego ruchu organicznego z wynikiem około 82,6 tys. wizyt miesięcznie. W zestawieniu 23 promptów zajmuje jednak czwarte miejsce.

Minti Shop nie istnieje na etapie rozpoznawania produktów, ale pojawia się 20 razy przy porównywaniu ofert i 16 razy przy pytaniach zakupowych. Wygrywa dzięki wyraźnemu profilowi, szczególnie w obszarze pielęgnacji azjatyckiej.
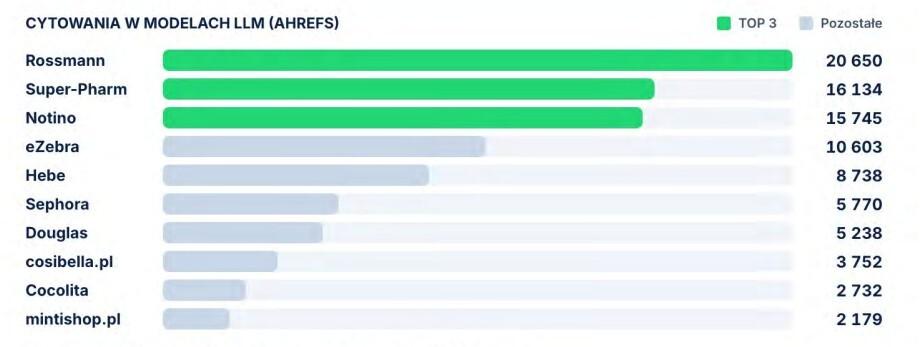
image
Drogerie najczęściej cytowane i polecane - suma ze wszystkich systemów AI (ChatGPT, Gemini itd)
Delante

Odwrotną historię opowiadają wyniki sieci premium. Sephora zdobywa 12 cytowań informacyjnych i osiem porównawczych, lecz ani jednego zakupowego. Douglas ma w całym badaniu zaledwie cztery cytowania. W pytaniach edukacyjnych i porównawczych nie pojawia się wcale.

To zaskakujący paradoks: marki mające mocny wizerunek, rozbudowaną ofertę i wysoką rozpoznawalność mogą być dla algorytmu mniej czytelne niż wyspecjalizowany e-sklep.

AI najpierw czyta poradnik, później kategorię

Raport pokazuje również, że różne formaty treści pracują na różnych etapach lejka zakupowego. Przy pytaniach typu „jakie serum z witaminą C wybrać” albo „jak stosować retinol” modele preferują blogi eksperckie, poradniki i sekcje inspiracyjne. Dzięki temu w fazie edukacyjnej mocne są Notino, Cosibella i Super-Pharm.

Gdy użytkownik pyta już o ranking podkładów, kosmetyki koreańskie albo najlepszą drogerię z produktami wegańskimi, znaczenia nabierają logiczne nazwy kategorii, filtry oraz konkretne marki przypisane do odpowiednich segmentów.

Dla producentów kosmetyków oznacza to, że nie wystarczy mieć dobrze przygotowaną kartę produktu. Marka musi pojawiać się również w poradnikach sprzedawców, rankingach, opisach kategorii, recenzjach wideo i rozmowach konsumentów.
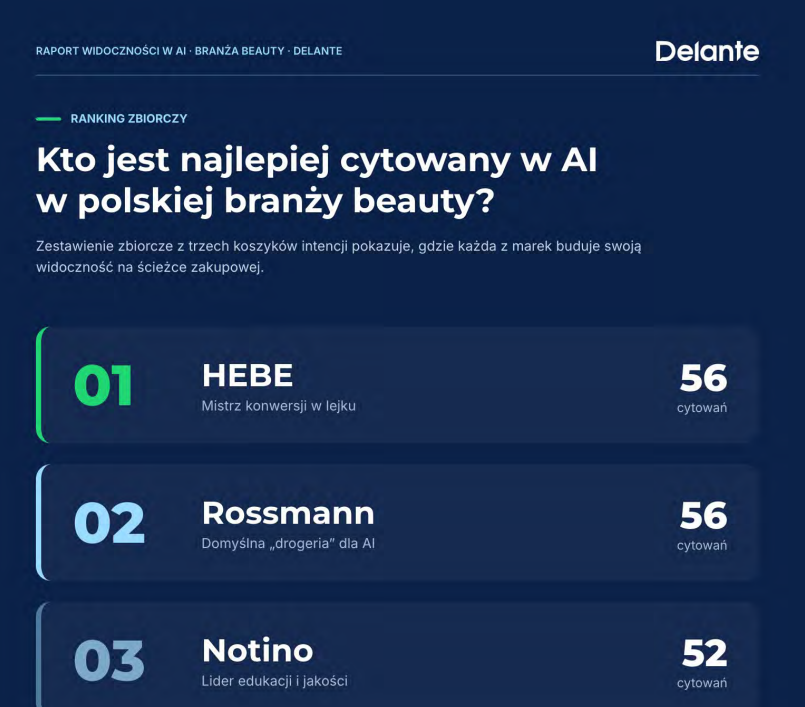
image
TOP3 najczęściej cytowanych w AI drogerii
Raport Delante

Reddit i YouTube ważniejsze niż firmowy komunikat

Wśród zewnętrznych źródeł wykorzystywanych w analizowanej próbie najczęściej pojawiają się Reddit — 42 razy — i YouTube — 39 razy. Kolejne miejsce zajmuje serwis wydawajdobrze.com z 32 wystąpieniami.

To może oznaczać przesunięcie budżetów komunikacyjnych. Tradycyjny artykuł sponsorowany i link prowadzący do strony sklepu przestają wystarczać. Dla modeli AI ważny jest kontekst: recenzje, porównania, dyskusje użytkowników i odpowiedzi na bardzo konkretne problemy zakupowe.

JAK CZYTAĆ RAPORT I WYNIKI RANKINGU WIDOCZNOSCI? 

Na pytania odpowiada: Katarzyna Śliwa, Senior Off-Site SEO Specialist Delante

image
Katarzyna Śliwa, Senior Off-site SEO Specialist, Delante
Delante

W raporcie używacie określeń „cytowanie”, „wzmianka”, „polecenie” i „rekomendacja”. Czy każde pojawienie się nazwy marki jest przez was traktowane tak samo? Gdzie przebiega granica między neutralnym cytowaniem a realną rekomendacją zakupową?

Katarzyna Śliwa, Senior Off-Site SEO Specialist Delante: -  Zdecydowanie nie traktujemy ich tożsamo. W metodologii wyraźnie oddzielamy neutralne cytowanie od rekomendacji zakupowej.

Cytowanie/Wzmianka pojawia się głównie w koszyku informacyjnym – model LLM odsyła do domeny (często do bloga) jako do źródła wiedzy (np. o filtrach SPF). Marka występuje tu w roli eksperta. Rekomendacja/Polecenie to domena koszyka transakcyjnego. Algorytm dokonuje tu wartościowania i wprost wskazuje markę jako najlepsze miejsce na zakupy (np. odpowiadając na prompt „Gdzie tanio kupić oryginalne perfumy?”).

Dlaczego zdecydowaliście się dokładnie na 23 prompty? Czy udostępnicie pełną listę pytań, aby inni badacze mogli powtórzyć analizę?

- Liczba 23 promptów to efekt selekcji. Chcieliśmy stworzyć reprezentatywny ekosystem realnych zachowań zakupowych Polek i Polaków. Wybrane zapytania precyzyjnie pokrywają trzy kluczowe etapy ścieżki klienta (consumer journey): edukację, porównywanie ofert oraz samą transakcję. Jako zwolennicy pełnej transparentności, udostępniamy kompletną listę pytań w raporcie. Chcemy, aby badanie było w pełni replikowalne.

Odpowiedzi modeli bywają zmienne. Ile razy powtarzaliście każdy prompt i w jaki sposób eliminowaliście losowość?

- Jednorazowe odpytanie modeli generatywnych daje przypadkowe wyniki. Aby wyeliminować losowość, zastosowaliśmy miesięczny monitoring ciągły za pomocą narzędzia Chatbeat. Każdy z 23 promptów był powtarzany w regularnych odstępach czasu przez okres 30 dni. Dane prezentowane w raporcie (np. 56 czy 52 cytowania) to zagregowana suma wskazań z całego miesiąca, a nie chwilowy zrzut ekranu.

W jakich konkretnie dniach wykonano badanie? Jakie wersje ChatGPT, Perplexity i pozostałych modeli były wtedy aktywne?

- Zarówno dane o Share of Voice (Chatbeat), jak i globalne statystyki cytowań (Ahrefs) zostały zaktualizowane i zebrane na przełomie drugiego kwartału 2026 roku. W badaniu brały udział najnowsze, stabilne wersje produkcyjne modeli: ChatGPT (GPT-4o z funkcją search), Perplexity (silnik Sonar), Google Gemini oraz wdrożone na polskim rynku wyszukiwarki Google AI Overviews (AIO), a także Copilot i Grok.

Czy zapytania wykonywano na nowych, niezalogowanych kontach? Czy modele mogły korzystać z historii rozmów, lokalizacji albo personalizacji?

- Wszystkie testy realizowaliśmy w środowisku całkowicie czystym (clean lab). Boty odpytujące symulowały zapytania z nowych sesji – bez historii wcześniejszych czatów i bez personalizacji konta. Jedynym kontrolowanym parametrem była polska geolokalizacja (IP) oraz język polski, co było niezbędne do rzetelnego zbadania rodzimego rynku e-commerce.

Dane o ruchu organicznym z Ahrefs są globalne, a raport dotyczy polskiego e-commerce. Czy to nie zaburza porównania dla marek międzynarodowych?

- To ważna uwaga, dlatego w naszej analizie odpowiednio przefiltrowaliśmy dane z Ahrefs, izolując statystyki wyłącznie dla rynku polskiego. Prezentowane liczby dotyczące ruchu organicznego i fraz w TOP 3/TOP 10 dotyczą wyłącznie widoczności w domenie google.pl. Porównanie gigantów takich jak np. Notino (aktywnego na wielu rynkach) z markami lokalnymi jest dzięki temu w pełni miarodajne i sprawiedliwe.

Jak dokładnie liczony jest Ratio LLM Citation? Czy ten wskaźnik nie premiuje automatycznie mniejszych domen?

- Ratio LLM Citation to stosunek łącznej liczby cytowań w modelach AI do liczby domen odsyłających (Referring Domains – RD) danej marki. Pokazuje on, jak efektywnie dany brand konwertuje swój historycznie zbudowany profil linków i autorytet domeny na bezpośrednie rekomendacje w chatbotach. Czy to premiuje mniejsze domeny? Nie, ten wskaźnik po prostu pokazuje brak efektywności poszczególnych marek.

Brand Score to algorytmiczna ocena wiarygodności marki. Jakie sygnały składają się na ten wynik i co ma największą wagę?

- Brand Score to metryka w skali od 0 do 100%, która wprost wskazuje, jak często i jak wysoko dana marka pojawia się w odpowiedziach chatbotów AI. Wynik 100% oznacza maksymalną możliwą ekspozycję – czyli sytuację, w której dany brand zajmuje pierwsze miejsce we wszystkich kluczowych zapytaniach.

Na ten wskaźnik składają się trzy kluczowe parametry mierzone w panelu Chatbeat: Częstotliwość występowania marki w odpowiedziach AI, pozycja, na której występuje marka w porównaniu do konkurencji oraz w jakiej części monitorowanych promptów występuje (w ilu spośród wszystkich testowanych zapytań - informacyjnych, porównawczych i transakcyjnych - marka zdołała wygenerować widoczność) 

Raport łączy dane Ahrefs i Chatbeat. Czy te narzędzia mierzą to samo, czy to dwa różne, nieporównywalne światy?

To dwa skrajnie różne obrazy, ale ich zderzenie stanowi największą wartość raportu. Ahrefs mierzy tradycyjne SEO (gdzie użytkownicy szukali produktów wczoraj), a Chatbeat bada AISO (dokąd AI skieruje ich jutro). Dopiero zestawienie tych dwóch światów pozwala markom zdiagnozować swoją lukę technologiczną i zrozumieć, czy ich wielomilionowe budżety SEO przekładają się na widoczność w tych dwóch ekosystemach. 


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.10.2026 13:48
Kosmetyki przyczyną ponad 42 tys. urazów oczu. Badanie objęło 20 lat
Tusze do rzęs, zalotki, eyelinery i spraye utrwalające odpowiadają za sporo urazów oczu.Zyanya BMO

W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.

Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.

Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.

Kobiety i małe dzieci w grupie ryzyka

Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.

Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.

image

Trend golenia rzęs u mężczyzn: nowy sposób na „męskość” i nowa usługa barberska?

W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.

Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.

Inne zagrożenia dla dzieci i dorosłych

Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.

Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.

W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.

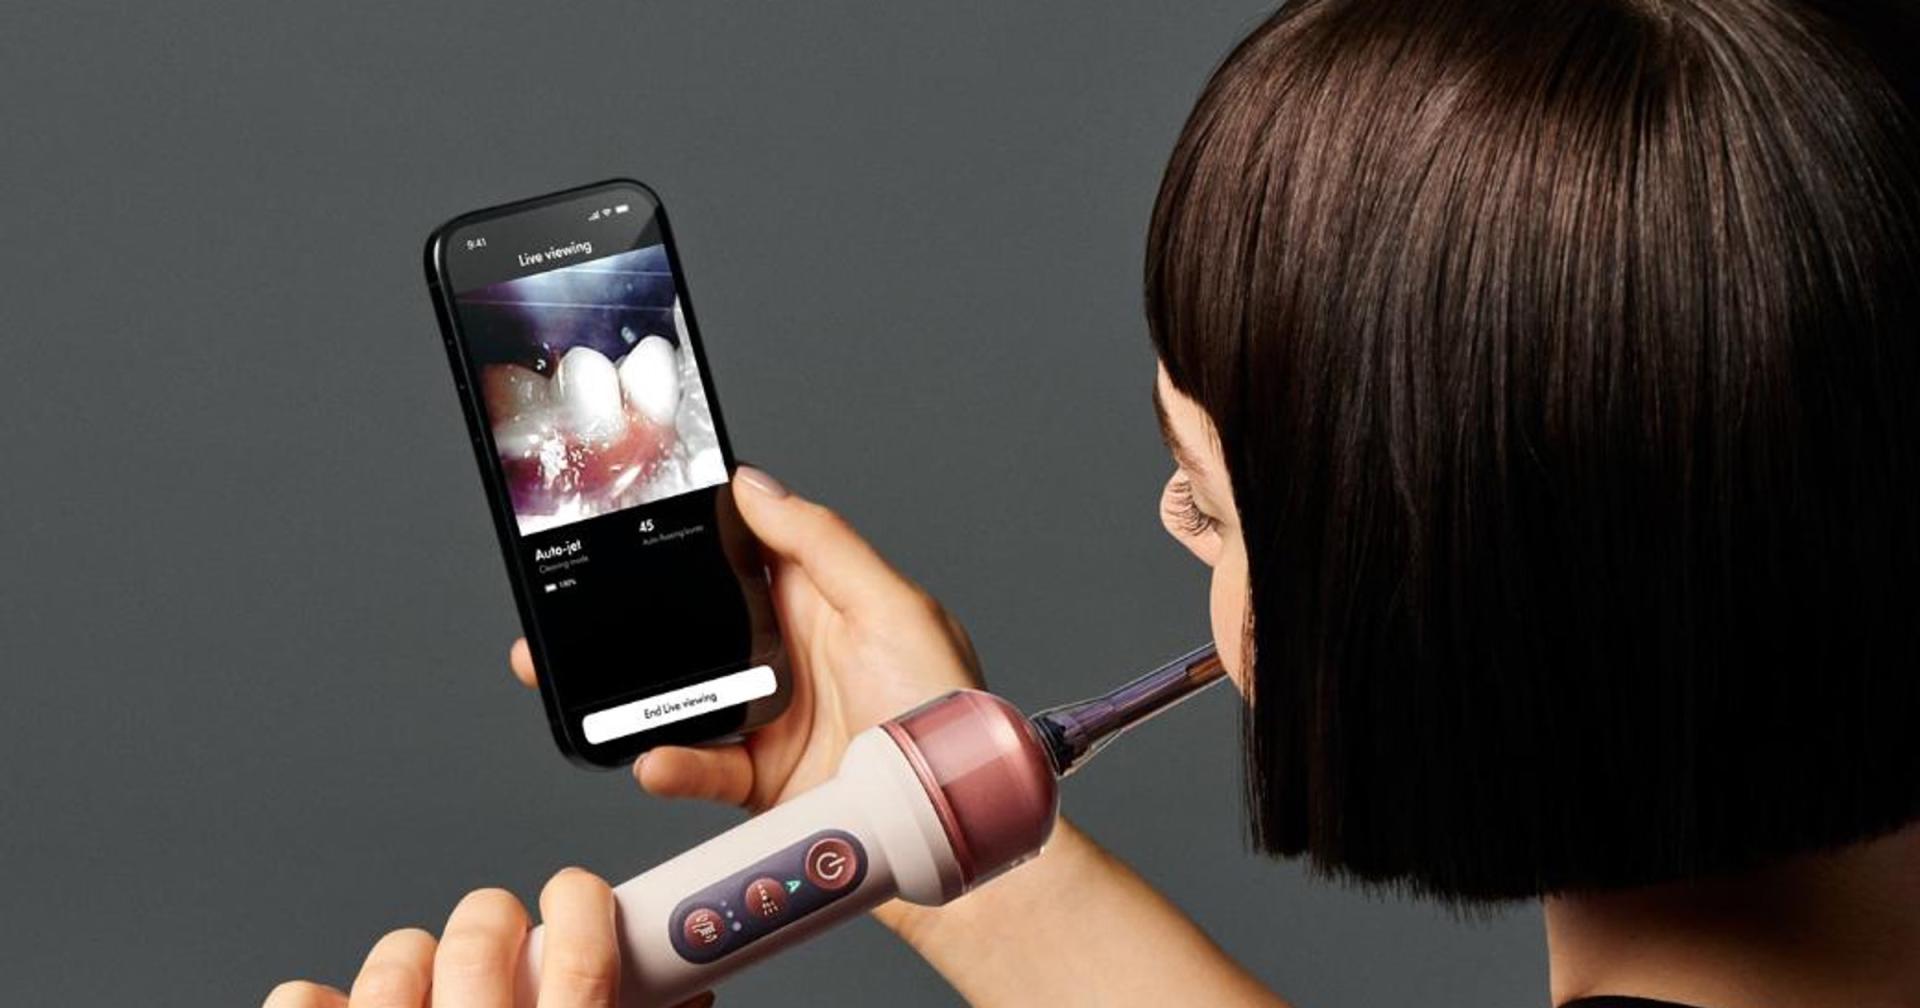
image

Usterka przyprawiająca o ból zębów: Dyson wycofuje część szczoteczek CameraJet

Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.

Zmiany w strukturze urazów

Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.

Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.

Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.

American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.

ZOBACZ KOMENTARZE (0)
23. październik 2026 02:47