StoryEditor
Wywiady
12.05.2025 10:56

Monika Kolaszyńska, Super-Pharm: Idziemy własną drogą, udało nam się stworzyć coś niezwykłego

Monika Kolaszyńska, prezes Super-Pharm Poland
Monika Kolaszyńska, prezes Super-Pharm Poland / fot. rafal meszka
Monika Kolaszyńska, prezes Super-Pharm Poland
/ fot. rafal meszka
Monika Kolaszyńska, prezes Super-Pharm Poland
/ fot. rafal meszka
Monika Kolaszyńska, prezes Super-Pharm Poland
/ fot. rafal meszka
Monika Kolaszyńska, prezes Super-Pharm Poland
Gallery

Rynek beauty w Polsce jest trudny, ale ekscytujący – przyznaje Monika Kolaszyńska, prezes Super-Pharm Poland. Niewiele ponad rok temu wystartowały sklepy sieci w koncepcie Skin&Beauty by Super-Pharm, a w tym roku pojawiła się kolejna nowość – strefa “Hot on Social”.

Miałam przyjemność być gościem Pani Prezes Moniki Kolaszyńskiej w drogerii Super-Pharm w warszawskiej galerii Westfield Mokotów, gdzie mogłyśmy na miejscu porozmawiać o tym ciekawym koncepcie, jakim jest "Hot on Social". 

Super-Pharm pod Pani sterami dynamicznie się rozwija. Całkiem niedawno pojawiły się sklepy pod szyldem Skin&Beauty by Super-Pharm, a tu już kolejna nowość: strefa “Hot on Social”. Proszę nam opowiedzieć, jakie są jej główne założenia?

Polscy klienci są bardzo dobrze wyedukowani w zakresie kosmetyków – ich jakości, składów – i uwielbiają nowości. Zdecydowanie częściej i odważniej sięgają po nie niż przeciętny klient europejski. Naszą ambicją od wielu lat jest bycie liderem we wprowadzaniu nowości na rynek. Chcemy być pierwsi, elastyczni i wychodzić naprzeciw oczekiwaniom klientów, zanim jeszcze się one w pełni skrystalizują. Nie tylko odpowiadamy na istniejące potrzeby, ale również je redefiniujemy, robiąc to krok do przodu.

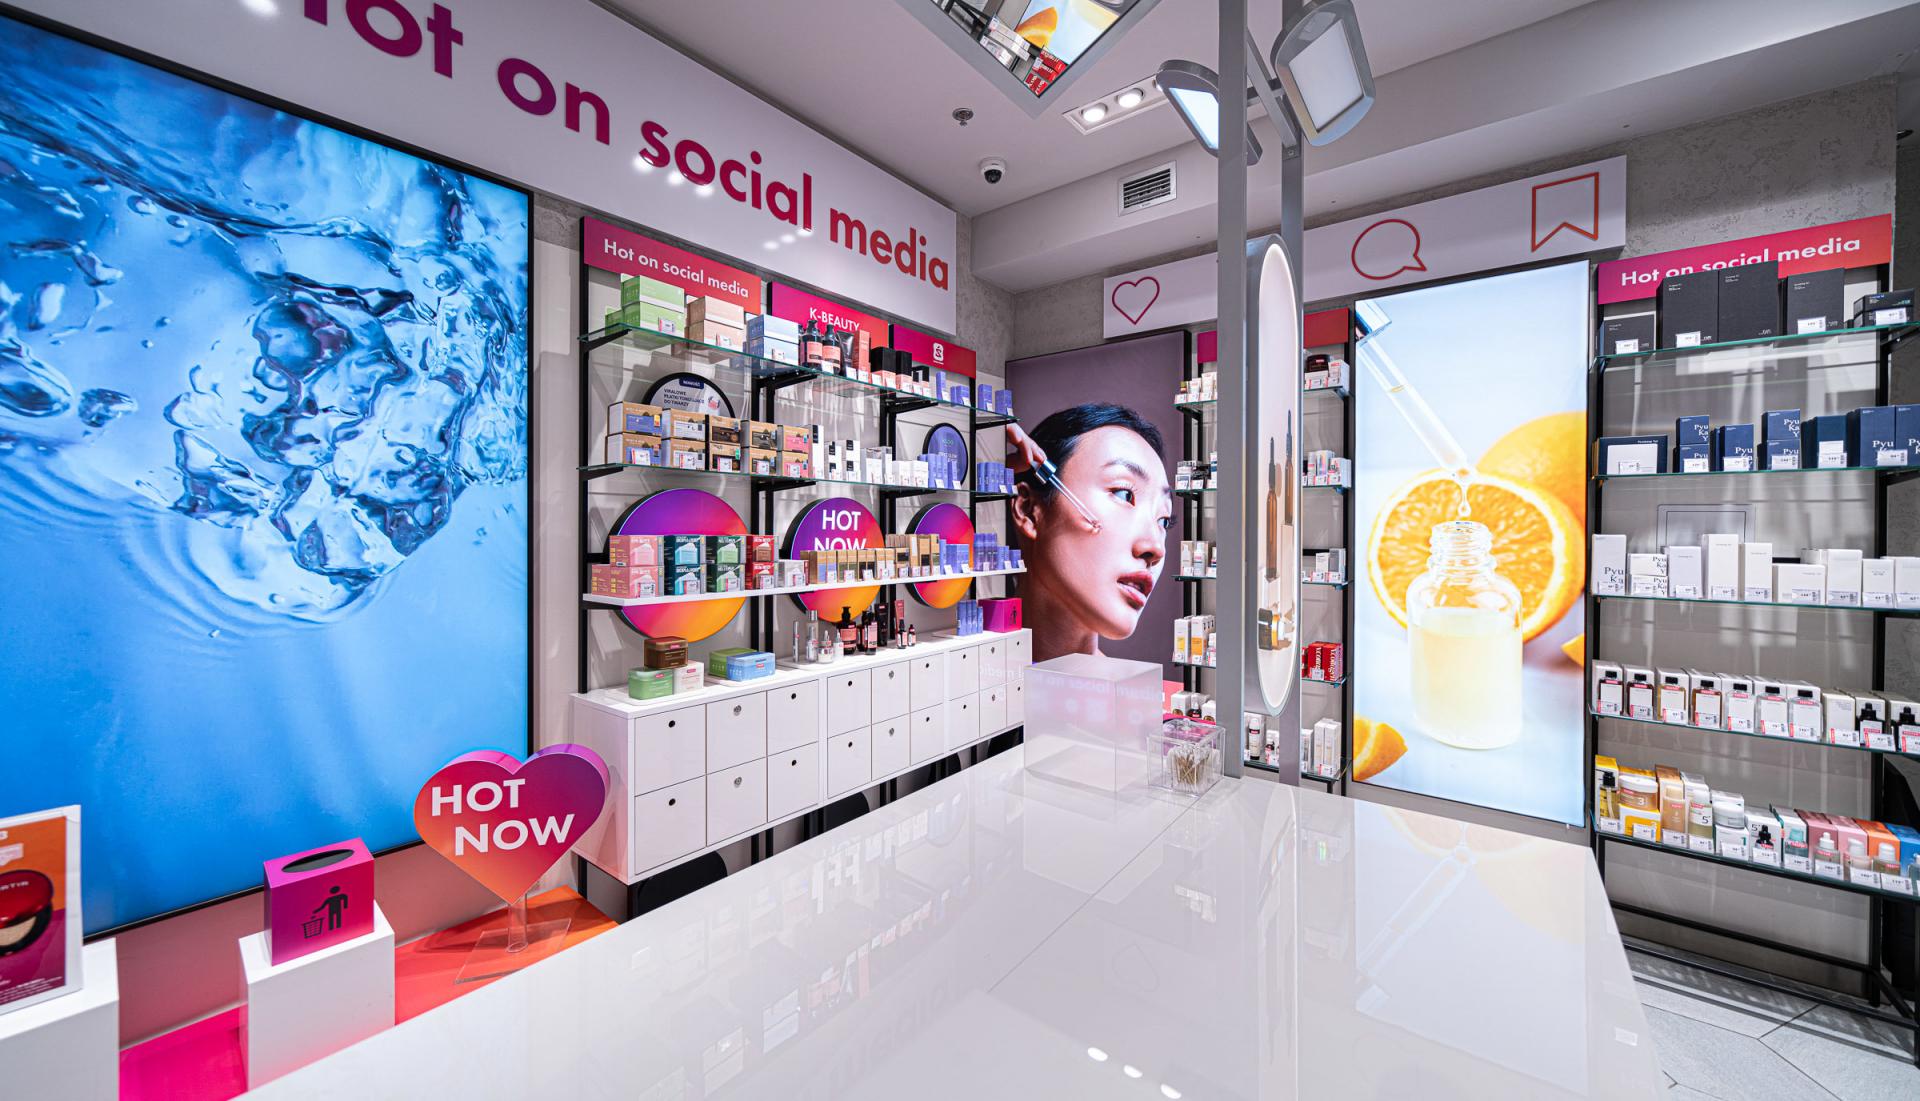
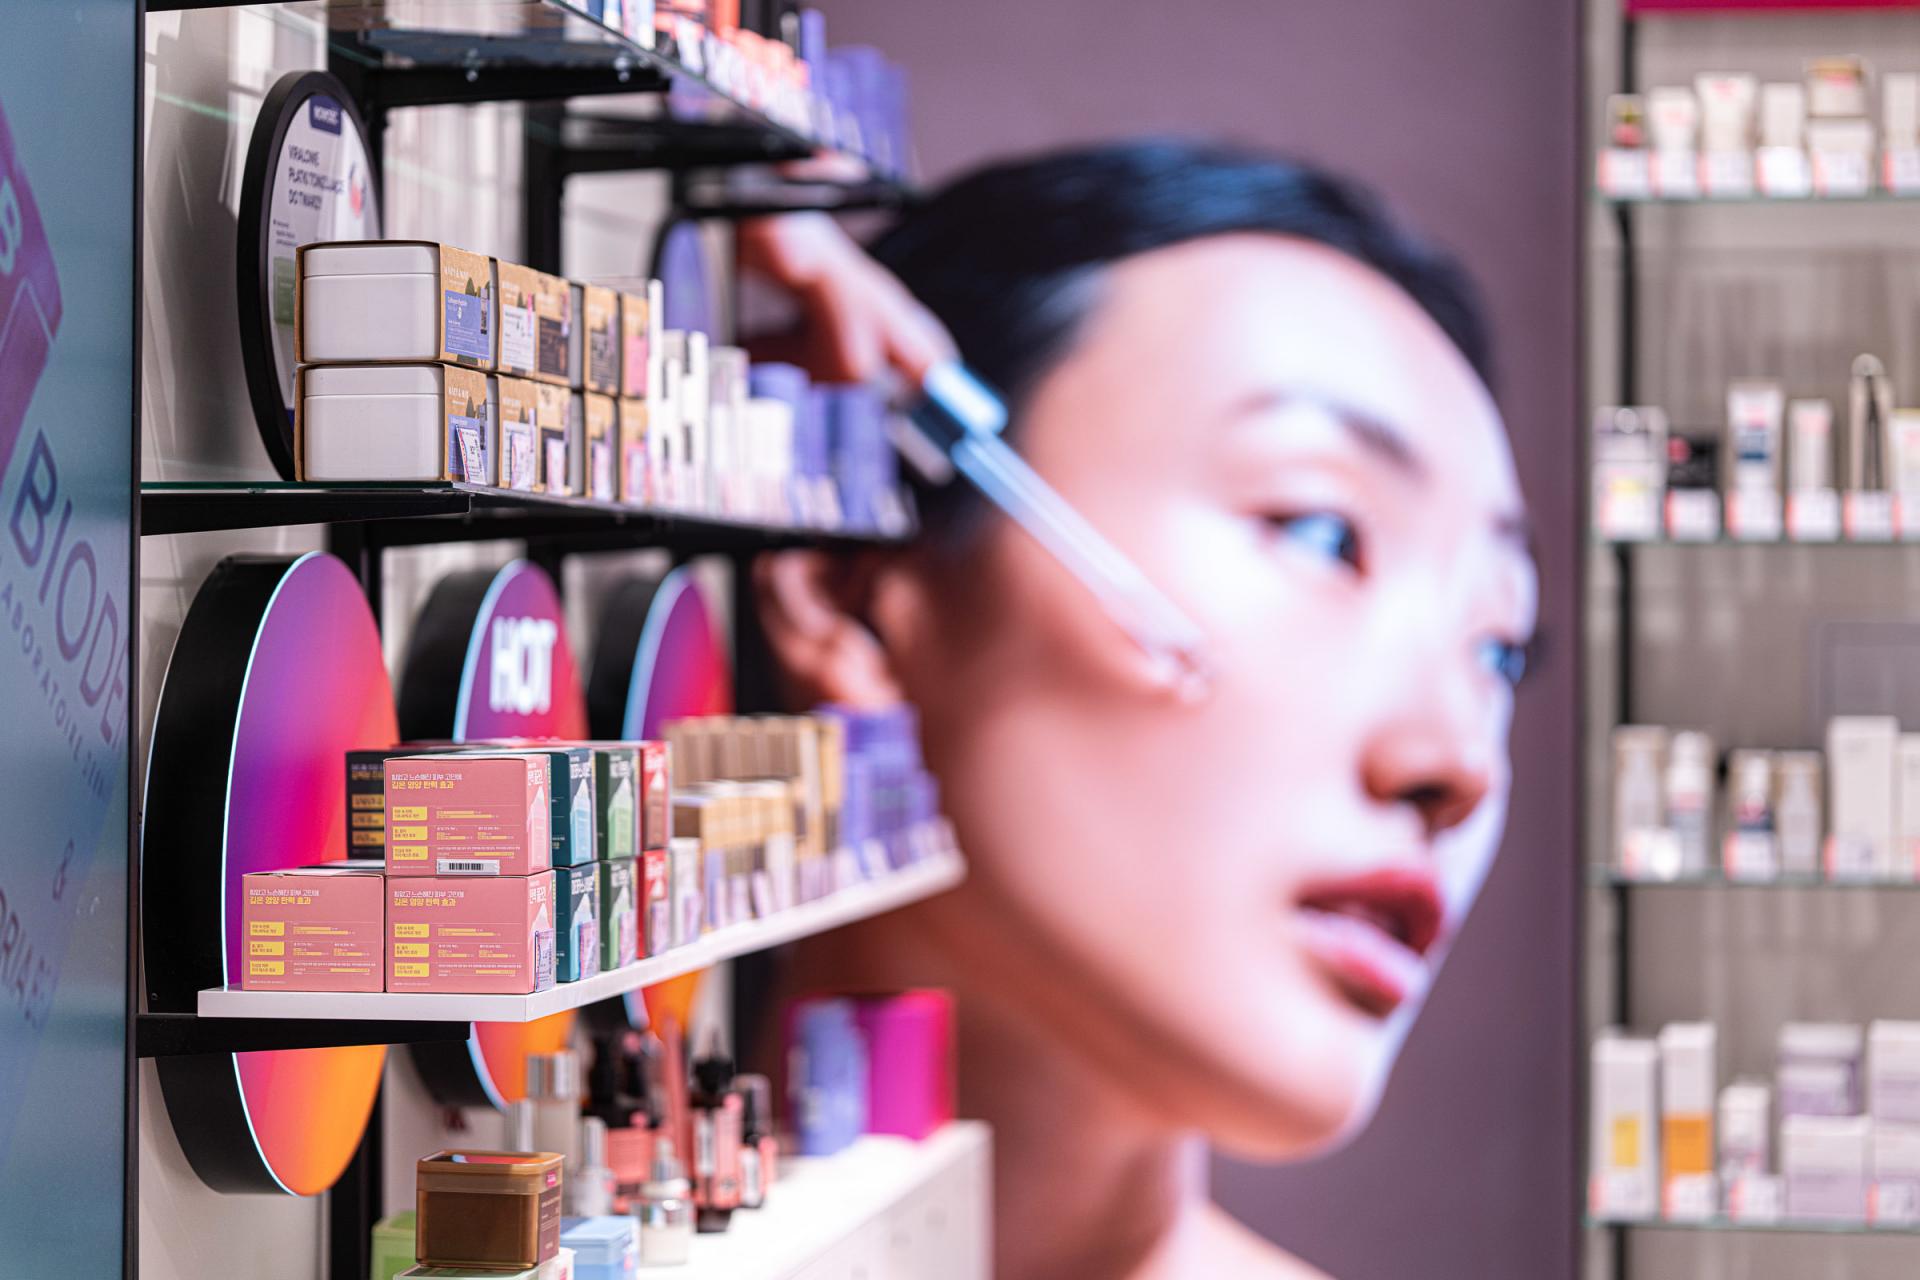
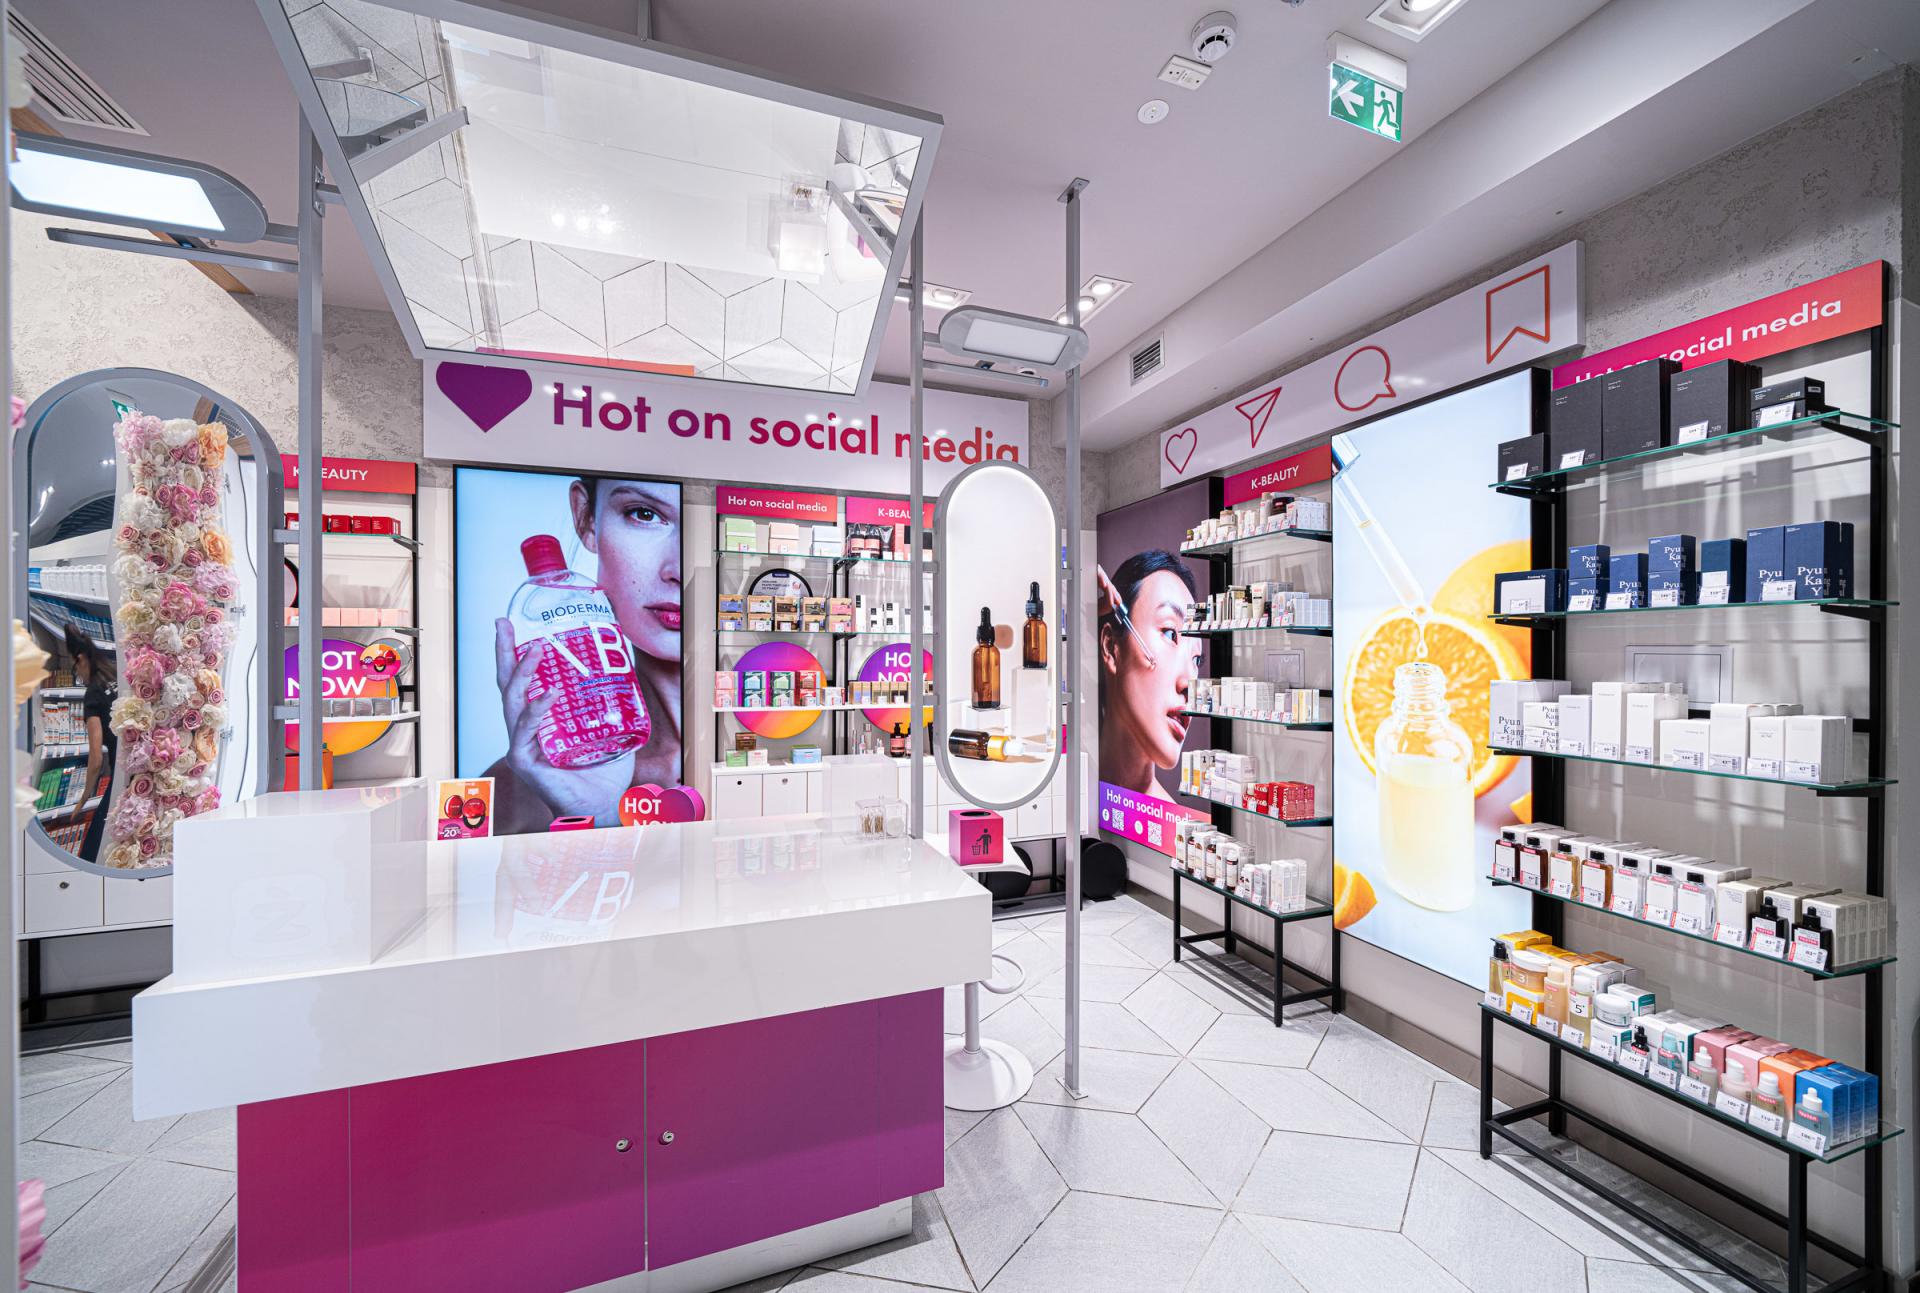
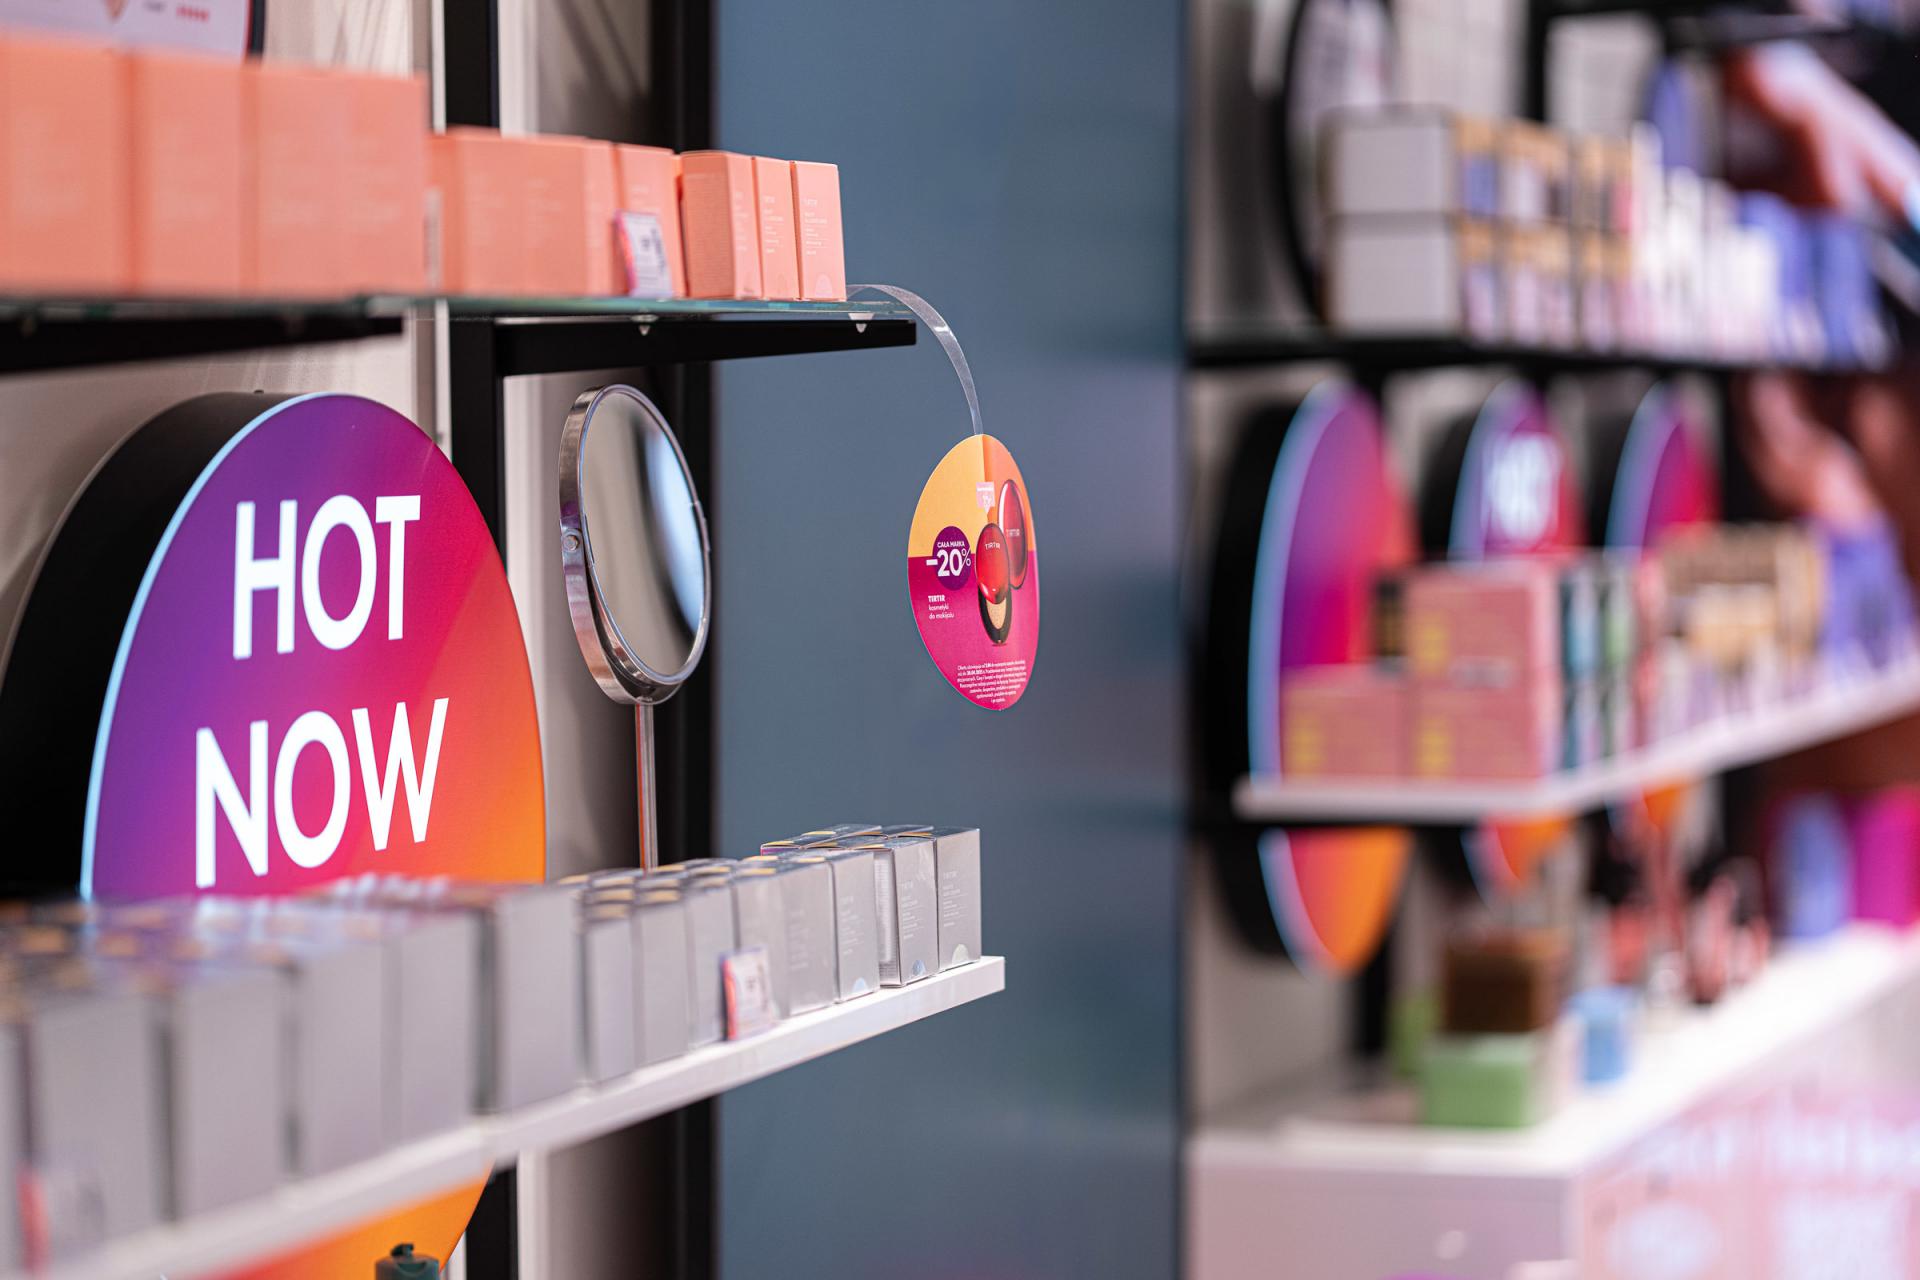
Aby umożliwić klientom jeszcze lepsze i szybsze poznanie nowych produktów, stworzyliśmy strefę „Hot on Social” w wybranych drogeriach Super-Pharm. To miejsce, gdzie prezentujemy nowości oraz edukujemy w zakresie funkcji i działania kosmetyków. Klienci mogą wypróbować testery, które nie zawsze są dostępne w innych miejscach, zwłaszcza w przypadku produktów dopiero wchodzących na rynek. 

Obecnie mamy cztery sklepy w Polsce z dużą strefą „Hot on Social” – w Westfield Mokotów w Warszawie, Galerii Kazimierz w Krakowie, Posnanii w Poznaniu oraz w Magnolii we Wrocławiu. 

To również doskonałe miejsce dla dużych marek, które chcą promować swoje produkty. Strefa jest przyjazna, estetyczna i „instafriendly” – zatem szczególnie młode klientki lubią spędzać w niej czas. „Hot on social” daje też przestrzeń do dodatkowych animacji i wydarzeń z naszymi partnerami i ekspertami – umożliwia prezentacje nowych produktów, konsultacje i wydarzenia specjalne.

Skąd wziął się pomysł na utworzenie takiej specjalnej strefy na terenie sklepu? Co było punktem wyjścia w jej projektowaniu, planowaniu?

Chcieliśmy stworzyć wyodrębnioną strefę, łatwą do znalezienia, która wyraźnie podkreśla jakość kosmetyków i opowiada o ich zastosowaniu. Kolory są „instagramowe”, wesołe, nawiązujące do idei zabawy, radości życia i próbowania czegoś nowego. Dodatkowo, strefa oferuje możliwość robienia zdjęć w ciekawym otoczeniu. 
image
fot. rafal meszka

Ile takich stref „Hot on Social” już funkcjonuje? Czy docelowo taka strefa będzie obecna w każdym sklepie sieci Super-Pharm?

Obecnie mamy cztery sklepy w Polsce z dużą strefą „Hot on Social” – w Westfield Mokotów w Warszawie, Galerii Kazimierz w Krakowie, Posnanii w Poznaniu oraz w Magnolii we Wrocławiu. 

W kolejnych trzynastu sklepach znajdują się mniejsze strefy, utrzymane w podobnej tonacji kolorystycznej i podobnym designie, gdzie klienci mogą znaleźć podobne produkty oraz testery.

Ile czasu minęło od pomysłu do pierwszej realizacji? Kiedy i gdzie zadebiutowała strefa „Hot on Social”?

To zupełnie nowy projekt. Pierwszą strefę otworzyliśmy dwa miesiące temu w warszawskim Westfield Mokotów

Z tego co widzę, większość kosmetyków w tej strefie to koreańskie marki pielęgnacyjne i makijażowe. Czy trend na K-Beauty nadal jest silny?

Trend na kosmetyki koreańskie jest nadal bardzo silny, a nawet silniejszy niż wcześniej. Kilka lat temu kosmetyki koreańskie pojawiły się w naszych drogeriach, jednak tylko kilka marek utrzymało się na stałe. 

Od ponad roku obserwujemy drugi boom na kosmetyki koreańskie – zdecydowanie silniejszy. Pojawia się wiele nowych brandów, z których najmocniejsze dominują rynek. Klienci coraz częściej je wybierają, często rezygnując z ulubionych polskich lub międzynarodowych marek. Dzisiejsze produkty mają zaawansowane formuły, składniki są coraz bardziej przemyślane i dostosowane do konkretnych potrzeb. Wybierając te kosmetyki musimy mieć dużą wiedzę na temat naszych potrzeb, specyfikacji kosmetyków oraz wieloetapowych rutyn pielęgnacyjnych.

Jakie są reakcje klientów na strefę „Hot on Social”? Jak ją komentują? 

Nasi klienci są zachwyceni, co widać po sprzedaży marek promowanych w tych strefach. Otrzymujemy wiele pozytywnych komentarzy. 

Widzimy również, że klienci lubią spędzać czas w tej strefie, nie czując presji szybkich zakupów. Mają możliwość zapoznania się z produktem, jego właściwościami, a czasem poszerzenia wiedzy na jego temat. Myślę, że zarówno my jak i klienci jesteśmy bardzo zadowoleni z tej strefy.

Jak Pani zdaniem obecnie pozycjonuje się Super-Pharm? Początkowo sieć była kojarzona jako apteka z dodatkiem dermokosmetyków, ale od tamtej pory przeszliście długą drogę i rozwój oferty. Ja określiłabym teraz Super-Pharm jako drogerię premium. Która sieć jest obecnie waszą największą konkurencją na polskim rynku? Hebe i Rossmann, czy może – patrząc na wasz koncept Skin&Beauty – za chwilę będziecie rywalizować z Douglasem? A może tworzycie własną kosmetyczną „trzecią drogę”, coś w stylu health & beauty premium?

To ciekawe pytanie. Moja odpowiedź jest zawsze niezmienna: nie mamy bezpośrednich konkurentów, ponieważ jesteśmy i chcemy być inni, podążając własną drogą. Z drugiej strony, wszyscy są naszymi konkurentami. 

Rynek beauty rozwija się dynamicznie, wszyscy na polskim rynku są świetnie przygotowani ze swoją strategią i pomysłem – jedni stawiają na markę własną, inni na najniższe ceny. Ciągle staramy się przyciągnąć uwagę naszych klientów, do tego wyścigu dołączyły również dyskonty. To trudny, ale ekscytujący rynek.

Podkreślę raz jeszcze: chcemy iść własną drogą, pozostając ekspertem w kategorii dermokosmetyków i liderem tej kategorii. Zaraz za nią jest pielęgnacja twarzy, z mocno rozbudowaną ofertą koreańskich kosmetyków. Chcemy być postrzegani jako eksperci i profesjonaliści, oferując najlepszy wybór i miejsce, do którego chce się wracać.

Nie mamy bezpośrednich konkurentów, ponieważ jesteśmy i chcemy być inni, podążając własną drogą. 

Apteka stanowi połowę naszego biznesu, co pomaga w budowaniu wizerunku eksperta. Rozwijamy rynek usług medycznych, takich jak opieka farmaceutyczna. Poza szczepieniami na grypę czy COVID-19, wprowadziliśmy usługi szczepień podróżnych. Chcemy, aby nasz klient/pacjent otrzymywał kompleksową opiekę w naszych placówkach.

Skin & Beauty by Super-Pharm to odpowiedź na potrzeby naszego klienta w segmencie premium, mocno osadzonych wokół potrzeb skóry. Budujemy nasze serwisy i ekspertyzę wokół dermokosmetyków i pielęgnacji twarzy. 

Klienci doceniają również mocno profesjonalną pielęgnację włosów, zarówno w zakresie produktów, jak i usług fryzjerskich, które cieszą się dużym powodzeniem. Udało nam się stworzyć coś naprawdę niezwykłego, a projekt nadal się rozwija.

Jaki jest główny kierunek rozwoju sieci Super-Pharm? W jaką stronę podążacie? Jest to bardziej kierunek premium niż dyskonty i rywalizowanie ceną, prawda?

Zdecydowanie kierujemy się w stronę segmentu premium, a może precyzyjniej – w stronę starannie wyselekcjonowanej oferty, odpowiadającej na specyficzne i spersonalizowane potrzeby naszych klientów. 
image
fot. rafal meszka

Asortyment z kategorii beauty staje się coraz bardziej dostępny w dyskontach. Nie mamy ambicji ani możliwości konkurowania liczbą lokalizacji czy ceną. Dlatego zakładamy, że nasza oferta powinna wyróżniać się na tle szeroko dostępnych produktów. Oczywiście oferujemy popularne marki, ulubione przez naszych klientów – chcemy, aby znaleźli u nas wszystko, co niezbędne. Jednak traktujemy to jako ofertę uzupełniającą. 

Skupiamy się na kategoriach produktowych i markach, w których to my jesteśmy miejscem docelowym dla naszych klientów.

W jakich kanałach sprzedaje obecnie Super-Pharm? I przez który z nich sprzedaż rozwija się najlepiej?

Prowadzimy sprzedaż zarówno w sklepach stacjonarnych, jak i w sklepie internetowym – dostępnym w wersji webowej, mobilnej oraz poprzez naszą aplikację, która zyskuje coraz większe grono lojalnych użytkowników. Niedawno uruchomiliśmy również program partnerski, który pozwala nam poszerzać portfolio produktów dostępnych dla naszych klientów.

Każdy kanał ma swoje mocne kategorie, które rozwijają się dynamiczniej, podczas gdy inne notują wolniejszy wzrost. W ostatnich latach sprzedaż online, ze względu na relatywnie niższą bazę, rosła w tempie dwucyfrowym. Sklepy stacjonarne rozwijały się nieco wolniej, jednak pod względem wartości sprzedaży nadal stanowią większość naszego obrotu.

Czy da się obecnie efektywnie sprzedawać kosmetyki wyłącznie online, bez udziału placówek stacjonarnych, oferujących możliwość np. przetestowania, sprawdzenia produktu?

Dobrze ugruntowane marki kosmetyczne sprzedają się całkiem dobrze online, również na platformach marketplace czy w czysto internetowych sklepach. Jednak zdecydowana większość z nich jest dostępna także w sklepach stacjonarnych. Często klienci wracają do zakupów online jako do powtarzalnych transakcji po wcześniejszym przetestowaniu produktu w sklepie fizycznym.

Jako detalista uważamy, że sklepy fizyczne są niezbędne. Możliwość obejrzenia pełnej oferty, rozmowy ze sprzedawcą – często ekspertem, przetestowania produktów, a także aspekt społeczny robienia zakupów z przyjaciółmi czy znajomymi, to kluczowe elementy tworzące pełne doświadczenie klienta. To niewątpliwie kluczowa wartość dodana.
image
fot. rafal meszka

Głośno było o planach uruchomienia przez Super-Pharm marketplace. Na jakim etapie realizacji jest ten plan? Jakie są jego kluczowe cele i założenia? 

Po wewnętrznej analizie potrzeb naszych klientów uruchomiliśmy nieco inny model, niż typowy marketplace. Założenie polega na udostępnieniu naszej platformy partnerom handlowym, aby mogli prezentować swoją ofertę, jednak odpowiedzialność za sprzedawane produkty pozostaje po stronie Super-Pharm, co z punktu widzenia klienta jest bardzo bezpiecznym rozwiązaniem.

Obecnie jesteśmy w trakcie procesu dodawania nowych produktów i poszerzania grona naszych partnerów handlowych. W niedługim czasie planujemy wprowadzenie około 5 000 nowych SKU, a to dopiero początek. 

Jakich efektów i wyników sieć oczekuje w związku z marketplace?

Naszym strategicznym celem jest rozszerzanie oferty w zakresie szeroko pojętego segmentu Health & Beauty. Dodatkowo, nasi partnerzy nie będą ze sobą konkurować – na stronie będzie dostępny tylko jeden unikatowy produkt od jednego dostawcy. To tworzy wiarygodny i pozytywny model biznesowy dla naszych partnerów.

Jakie są plany rozwoju sieci na ten rok? 

W planach na ten rok mamy otwarcie minimum trzech standardowych placówek Super-Pharm. Ze względu na ograniczenia legislacyjne nie możemy otworzyć ich więcej. Niemniej jednak wiemy, że apteki z drogeriami oraz nasz e-commerce to nasze najważniejsze kanały wzrostu. Będziemy się skupiać na ich dynamicznym rozwoju oraz dalszym umacnianiu naszej pozycji w sprzedaży dermokosmetyków. 

W ostatnich latach sprzedaż online, ze względu na relatywnie niższą bazę, rosła w tempie dwucyfrowym. Sklepy stacjonarne rozwijały się nieco wolniej, jednak pod względem wartości sprzedaży nadal stanowią większość naszego obrotu.

Ciągle rozszerzamy zakres usług w naszych placówkach aptecznych. W tym roku stawiamy na rozwój kompetencji naszych farmaceutów w zakresie szczepień podróżnych – to kolejny duży krok w naszej opiece medycznej w aptekach.

Strefa „Hot on Social” jest dla nas bardzo ważna, stanowi kontynuację polityki, którą prowadzimy od kilku lat – dostarczania klientom nowości i produktów, będących na czasie. Teraz dodatkowo prezentujemy ją w atrakcyjnym opakowaniu, co stanowi zachętę dla naszych partnerów do wspólnego rozwoju produktów i ich promocji wśród klientów.
image
fot. rafal meszka

Czy w tym roku będą otwierane kolejne butiki Skin&Beauty by Super-Pharm? Gdzie i kiedy najbliższe otwarcie?

Jeśli chodzi o koncept Skin & Beauty by Super-Pharm, już na początku lipca planujemy otwarcie nowego concept store w nowym mieście – tam, gdzie jeszcze nas nie ma. Z niecierpliwością czekamy na to wydarzenie!

Zobacz więcej:

Super-Pharm wśród najbardziej innowacyjnych retailerów w Polsce

Monika Kolaszyńska, Super-Pharm: Nie chcemy być zwykłym detalistą, handel produktami to dziś za mało


Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Wywiady
04.09.2026 09:09
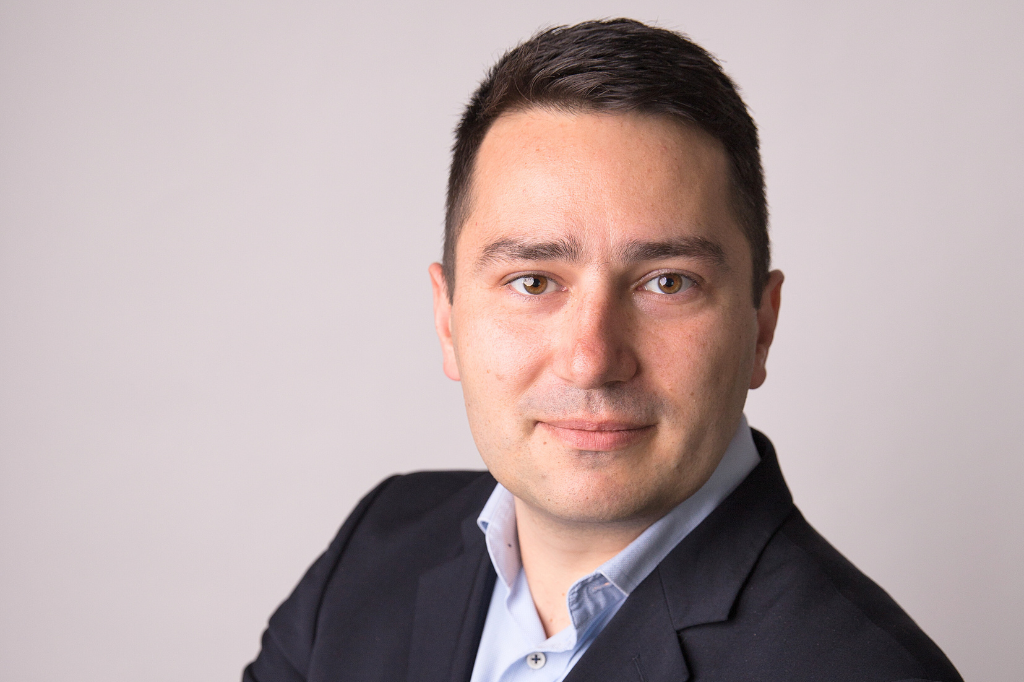
Bogdan Wójcik, PerfumeCraft: Regulacje? Nie hamują z definicji kreatywności.
Bogdan Wójcik, archiwum prywatne

Czy Polska ma szansę wypracować własny, rozpoznawalny język zapachowy i dołączyć do krajów kojarzonych nie tylko z produkcją kosmetyków, ale również z autorską sztuką perfumiarstwa? Wraz z pojawieniem się pierwszych absolwentów kierunku „Perfumiarstwo” na rynku mogą zacząć powstawać nowe niezależne projekty i marki. O tym, dlaczego kluczem nie powinno być kopiowanie francuskich czy włoskich wzorców, lecz poszukiwanie własnych historii, krajobrazów i olfaktorycznych skojarzeń, a także jak regulacje i ograniczenia surowcowe wpływają na kreatywność perfumiarzy, rozmawiamy z Bogdanem Wójcikiem, perfumiarzem, kreatorem marki PerfumeCraft.

Jakiego typu perfum i marek możemy spodziewać się na polskim rynku za 3–5 lat, kiedy pierwsi absolwenci kierunku „Perfumiarstwo”, na którym Pan sprawuje pieczę, zaczną wprowadzać własne projekty? Czy będzie to przede wszystkim rozwój segmentu niszowego i kraftowego, czy może powstaną zupełnie nowe modele biznesowe?

Już teraz widać bardzo dużą różnorodność pomysłów i sposobów ich realizacji, nawet jeśli początkowo tematyka jest podobna. I chyba właśnie to jest najciekawsze: osoby kreatywne potrafią przepuścić ten sam temat przez własne doświadczenia, wrażliwość i sposób patrzenia na świat, a potem opowiedzieć go zupełnie inaczej.

Myślę, że to jedna z najważniejszych rzeczy, które mogą wynikać z tych studiów. Nie chodzi tylko o warsztat, poznanie surowców czy nauczenie się budowania kompozycji. Chodzi też o to, żeby z czasem znaleźć własny zapachowy język. Można przecież dać kilku osobom dokładnie ten sam temat zapachowy, a każda z nich stworzy coś innego.

image

Akademia Górnośląska będzie kształcić perfumiarzy. Powstał pierwszy taki kierunek studiów w Polsce

Dlatego bardziej niż konkretnego modelu biznesowego spodziewałbym się pojawienia się twórców o bardzo różnych osobowościach i sposobach myślenia o perfumach. To może być najciekawszą zmianą na polskim rynku.

Czy uważa Pan, że polscy początkujący perfumiarze będą szukać własnego języka olfaktorycznego, czy raczej będą podążać za trendami wyznaczanymi przez zagraniczne marki niszowe? Jakie motywy, surowce lub historie mogą stać się charakterystyczne dla polskiego perfumiarstwa?

Zawsze jest tak, że początkujący perfumiarze, nawet jeśli mają własne pomysły, nie od razu potrafią je w pełni zrealizować. Na początku dużo łatwiej jest poruszać się w temacie, który już znamy, dlatego większość młodych twórców w jakimś stopniu podąża za aktualnymi trendami — czy to mainstreamowymi, czy niszowymi. To naturalny etap nauki.

Najciekawsze zaczyna się później, kiedy odkrywają swoje predyspozycje i zamiłowania. Myślę, że w przypadku polskich perfumiarzy ogromny potencjał leży właśnie w polskich wątkach zapachowych. Bliski Wschód ma niezwykle silną tradycję perfum orientalnych, Francja – podejście klasyczne, Włochy dobrze pracują z cytrusami, ziołami i tematyką śródziemnomorską. My również musimy znaleźć własną drogę. Nie chodzi o stworzenie katalogu obowiązkowych „polskich nut”, ale o opowiadanie tego, co jest nam rzeczywiście bliskie — naszych miejsc, roślin, krajobrazów, wspomnień i doświadczeń. Właśnie tam widzę największą szansę na powstanie czegoś charakterystycznego dla polskiego perfumiarstwa.

Dziś stworzenie zapachu jest coraz łatwiej dostępne technologicznie, ale zbudowanie wokół niego marki i znalezienie klienta to zupełnie inne wyzwanie. Jakie kompetencje, poza samą sztuką komponowania, będą decydowały o sukcesie absolwentów na rynku?

Na studiach poświęcamy temu sporo uwagi. Jest nawet osobny przedmiot dotyczący budowania własnej marki, bo od początku zakładamy, że samo komponowanie dobrych zapachów to jeszcze za mało, jeśli ktoś chce później samodzielnie funkcjonować na rynku.

Tak naprawdę działa to podobnie, jak w każdym innym biznesie. Trzeba znaleźć własną drogę, właściwą tylko dla siebie, a potem mieć bardzo dużo zaangażowania, konsekwencji i cierpliwości, żeby ją rozwijać. Można stworzyć świetny zapach, ale jeśli nie potrafimy go pokazać, opowiedzieć o nim i dotrzeć do odpowiednich ludzi, bardzo łatwo może pozostać niezauważony.

image

Bogdan Wójcik, PerfumeCraft: Polska nie istnieje w świadomości klienta światowego, bo nie wykreowała ani rozpoznawalnej marki, ani typowo polskiej nuty

Poza warsztatem ważne będą więc umiejętności budowania marki i podstawy biznesu. Perfumy są produktem bardzo emocjonalnym, dlatego znaczenie ma również stworzenie wokół nich świata, który jest spójny z samym zapachem i osobowością twórcy.

Uważam, że najważniejsze będzie jednak połączenie własnego pomysłu z konsekwencją i gotowością do naprawdę dużej pracy.

Czy pojawienie się większej liczby osób wykształconych w zakresie perfumiarstwa może realnie zmienić relację między polskimi markami a dużymi koncernami i zagranicznymi domami perfumeryjnymi? Czy widzi Pan szansę, że Polska zacznie być postrzegana nie tylko jako producent kosmetyków, ale również jako kraj tworzący własne, rozpoznawalne kompozycje?

Myślę, że w dłuższej perspektywie jest to właściwie nieuniknione. W latach dziewięćdziesiątych Polska straciła ciągłość swojego dziedzictwa perfumowego. Trochę zapomnieliśmy, że kiedyś mieliśmy własne marki i tworzyliśmy kompozycje rozpoznawalne również poza Polską. Dzisiaj zaczynamy to wszystko właściwie budować na nowo.

Przez wiele lat perfumy kojarzyły się przede wszystkim z krajami tradycyjnie perfumeryjnymi, takimi jak Francja czy Włochy. Później pojawiło się bardzo dużo ciekawych marek ze Stanów Zjednoczonych, Wielkiej Brytanii czy Niemiec. Dzisiaj natomiast coraz wyraźniej widać zainteresowanie zapachami z miejsc, które wcześniej nie były kojarzone z perfumiarstwem.

Dobrym przykładem są Korea Południowa, Japonia czy Tajlandia – kraje młode w perfumeryjnym biznesie, a mimo to coraz bardziej zauważalne na świecie. Przed nami jest więc jeszcze wiele krajów do odkrycia. Nie widzę powodu, dla którego Polska miałaby się wśród nich zgubić. 

Jak studenci reagują na konfrontację własnych pomysłów z ograniczeniami, które narzuca współczesny rynek – kosztami surowców, regulacjami bezpieczeństwa, wymogami IFRA czy ograniczeniami dotyczącymi określonych składników? Czy te regulacje będą, Pana zdaniem, hamować kreatywność, czy przeciwnie – wymuszą większą innowacyjność?

Dla niektórych osób na pewno te ograniczenia mogą być frustrujące, ale dużo zależy od tego, jak ktoś w ogóle podchodzi do perfumiarstwa. Ja lubię dzielić to podejście na dwa typy: rzemieślnicze i artystyczne.

Rzemieślnik jest zwykle mocniej przywiązany do konkretnych materiałów, swoich ulubionych składników i sposobu, w jaki nauczył się z nimi pracować. Jeśli nagle któregoś z nich nie może użyć albo może użyć go znacznie mniej, rzeczywiście może odczuwać to jako ograniczenie.

Artysta patrzy na to zupełnie inaczej. Jemu zazwyczaj mniej zależy na konkretnym materiale, a bardziej na tym, jaki efekt chce osiągnąć, co chce przekazać i jaką emocję wywołać. Jeśli jeden składnik odpada — szuka innej drogi.

Tym bardziej że dzisiaj mamy ogromne możliwości. Paleta współczesnego perfumiarza jest bardzo szeroka, cały czas pojawiają się nowe materiały i rozwiązania. Utrata jednego narzędzia nie musi więc oznaczać utraty możliwości stworzenia określonego efektu.

Dlatego nie traktowałbym regulacji jako czegoś, co z definicji hamuje kreatywność. Wszystko zależy od tego, czy ktoś jest bardziej przywiązany do konkretnego narzędzia, czy do tego, co chce za jego pomocą opowiedzieć.

Czy obserwuje Pan wśród studentów pomysły, które już dziś mogłyby stać się podstawą realnych marek perfumeryjnych? Co najbardziej Pana zaskoczyło w ich podejściu do zapachu i tworzenia własnych kompozycji?

Na razie zakończyliśmy dopiero pierwszą edycję studiów, więc jest jeszcze za wcześnie, żeby wyciągać daleko idące wnioski. Ale już teraz można powiedzieć, że największym zaskoczeniem jest wspomniana wcześniej różnorodność pomysłów i sposobów interpretowania nawet bardzo dobrze znanych tematów.

To ciekawe, jak kilka osób może dostać podobny punkt wyjścia, a każda z nich opowie go zupełnie inaczej. W tych różnicach zaczynają się już pojawiać zalążki indywidualnego stylu, który z czasem może stać się podstawą realnych projektów czy marek.

Jeśli miałby Pan wskazać jeden kierunek, który najmocniej zmieni polski rynek perfum w perspektywie najbliższych 5–10 lat, co by to było: personalizacja, perfumy niszowe, lokalne surowce i historie, nowe technologie, rozwój marek niezależnych czy może zupełnie inny trend?

Gdybym miał wskazać jeden najważniejszy kierunek, powiedziałbym, że naszym zadaniem nie jest stworzenie jak największej liczby nowych marek, tylko znalezienie własnej, polskiej drogi. Każdy z już obecnych na perfumowym rynku krajów ma swoją własną tradycję, własny język i ogromne doświadczenie. Jeśli będziemy ich wyłącznie naśladować, pozostaniemy w cieniu tych, których naśladujemy.

Dlatego dużo ważniejsze jest znalezienie własnych pomysłów, własnej wrażliwości i własnych historii, które rzeczywiście warto opowiedzieć zapachem. Mamy własną przyrodę, krajobrazy, wspomnienia, kulturę i cały zestaw skojarzeń, których nikt za nas nie opowie.

Jeżeli uda się z tego stworzyć coś charakterystycznego i autentycznego, coś, co zainteresuje również ludzi za granicą, wtedy polskie perfumiarstwo naprawdę może zostać zauważone. I chyba właśnie to byłoby dla mnie najważniejszą zmianą w perspektywie najbliższych 5–10 lat: nie więcej marek dla samej liczby, ale pojawienie się własnego, rozpoznawalnego polskiego stylu.

image

Zapachowy luksus czy trik z TikToka? Marki niszowe i arabskie zmieniają zasady gry na rynku perfum [RAPORT WK]

ZOBACZ KOMENTARZE (0)
StoryEditor
Wywiady
28.08.2026 11:20
Jerzy Szyda, Pol-Hun/General Fresh: Okres przejściowy rozwiązałby wiele problemów z PPWR
PPWR wchodzi w życie. Nowe obowiązki dla branży kosmetycznejShutterstock

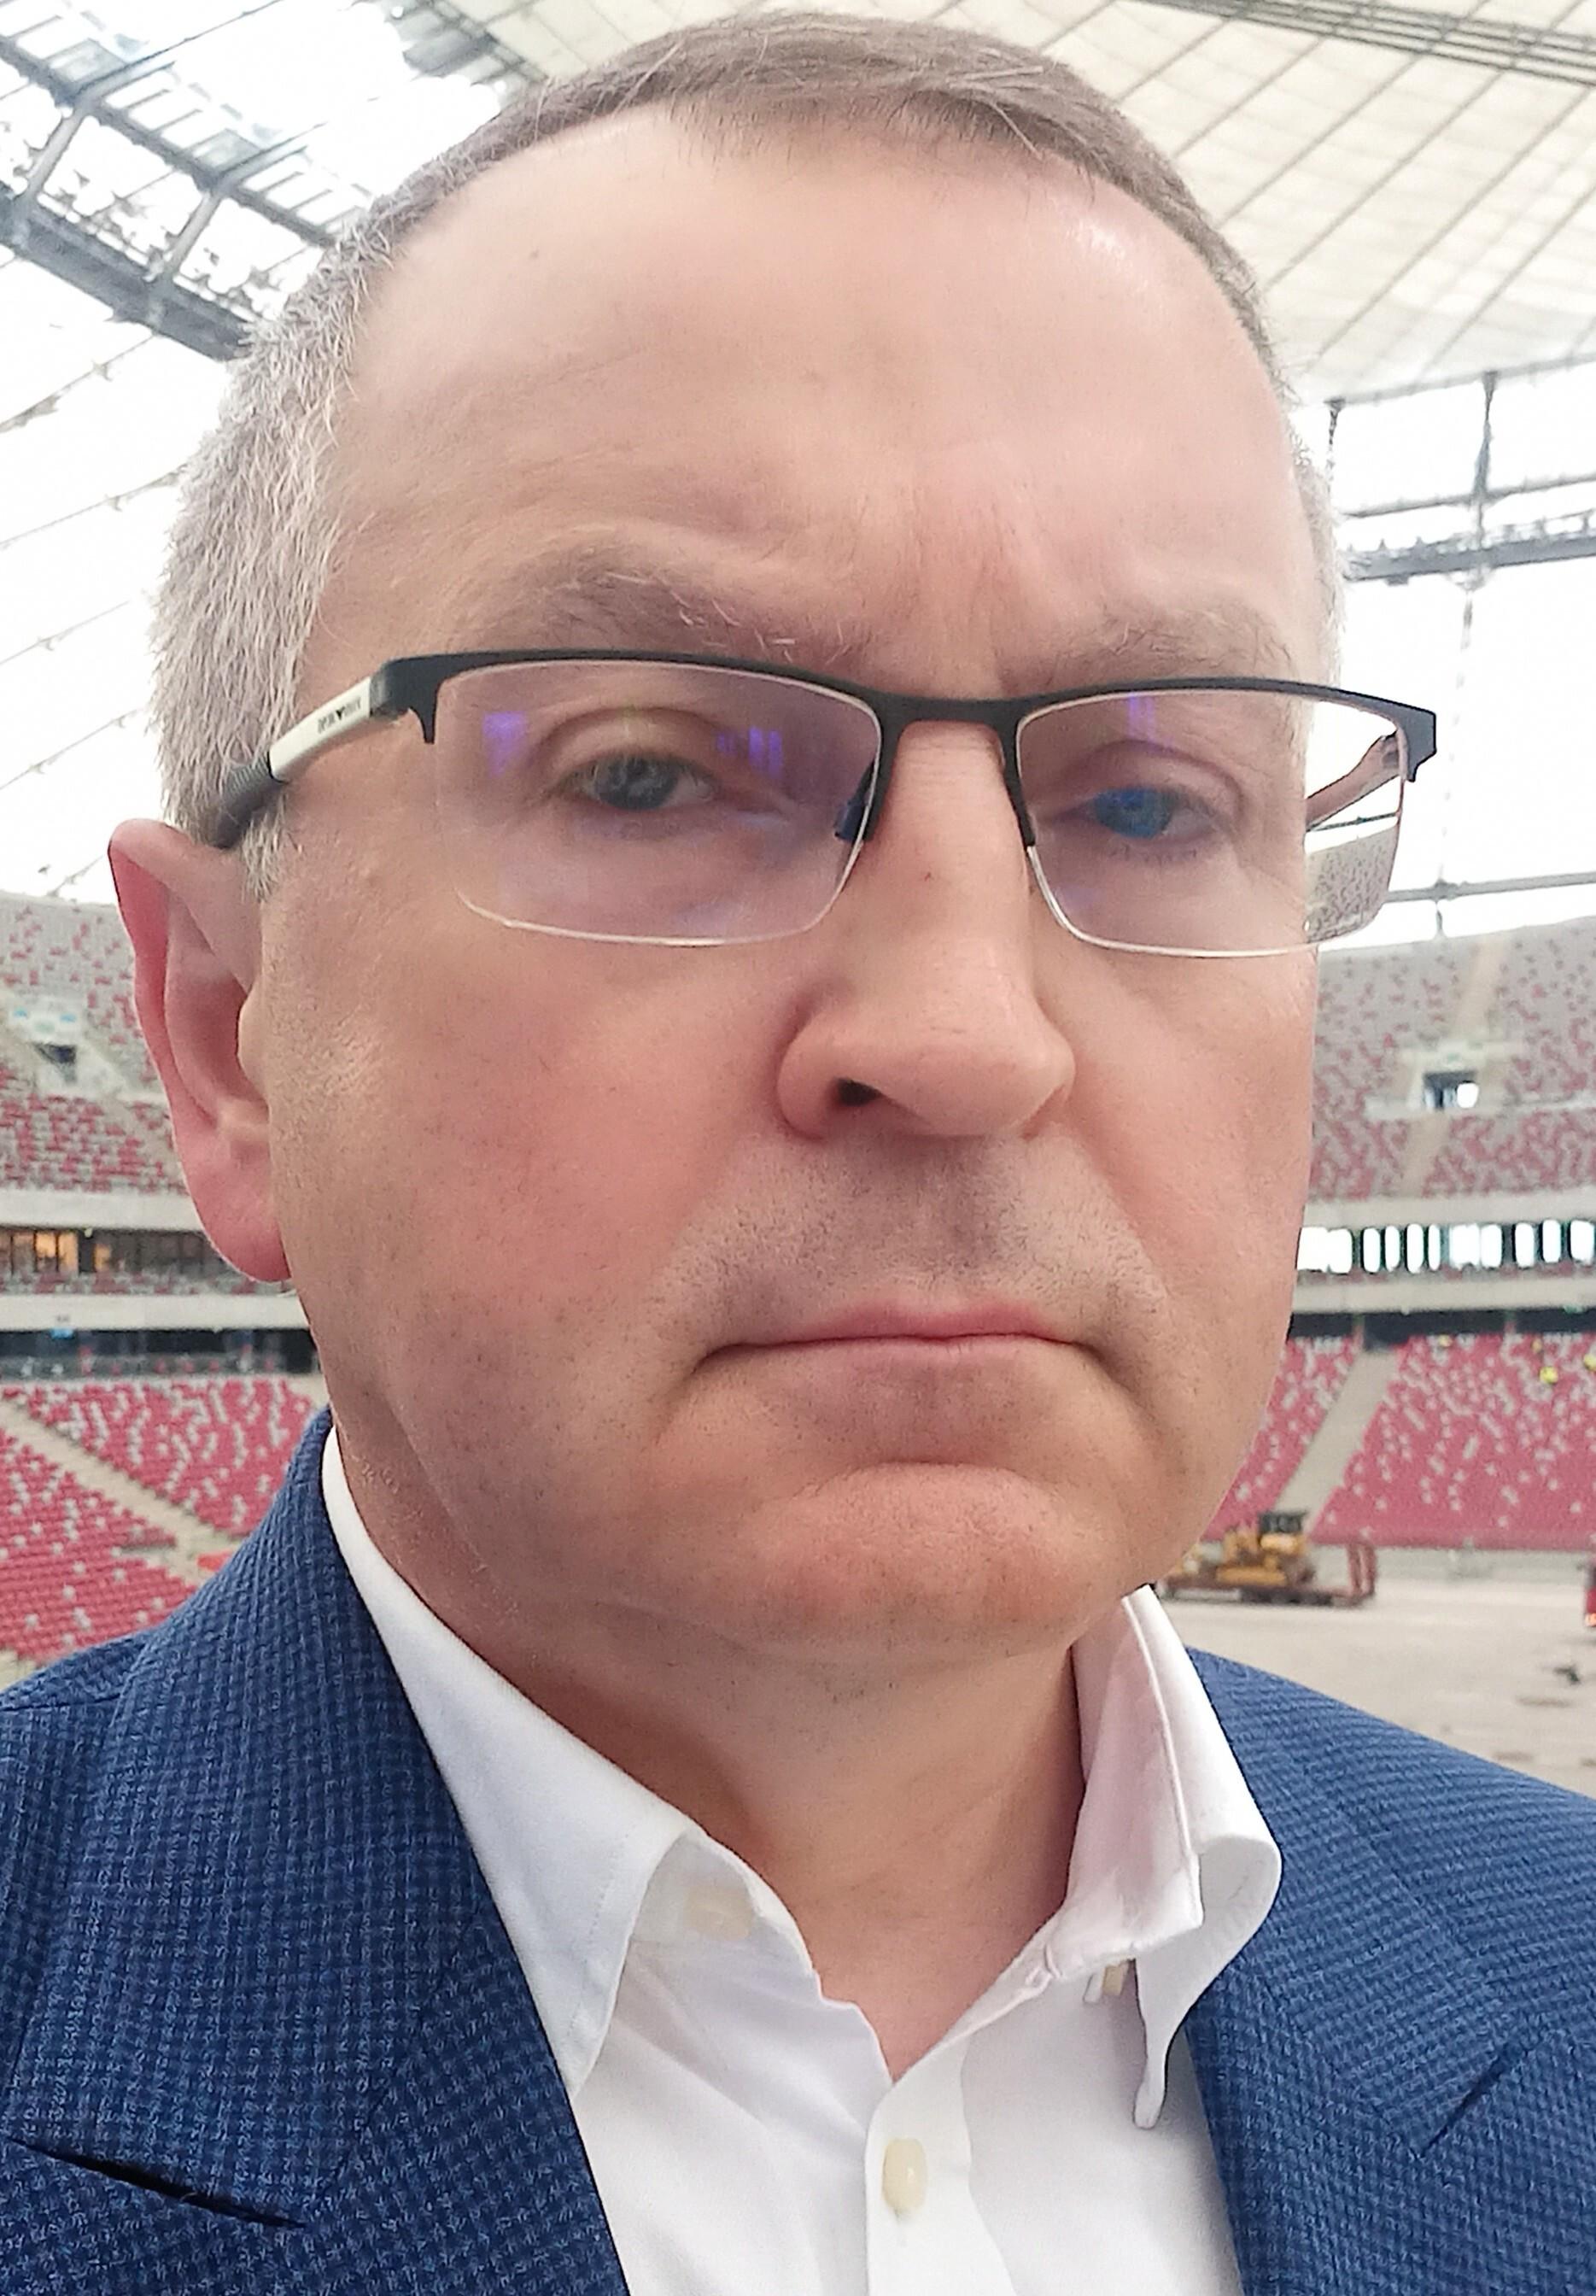
PPWR w praktyce oznacza dziś dla firm nie tylko nowe obowiązki, ale przede wszystkim dodatkową pracę, koszty i problemy z przepływem danych w całym łańcuchu dostaw. O tym, jak nowe przepisy wyglądają z perspektywy producenta i dostawcy marek własnych, jakie problemy pojawiają się na styku producent–dostawca opakowań–sieć handlowa oraz dlaczego dodatkowy okres przejściowy mógłby ograniczyć koszty i ryzyko marnowania pełnowartościowych produktów, rozmawiamy z Jerzym Szydą, dyrektorem ds. kluczowych klientów i marki własnej w Pol-Hun.


image
Jerzy Szyda
archiwum prywatne
Które wymagania PPWR są obecnie największym problemem dla producentów opakowań i dlaczego właśnie te przepisy są najtrudniejsze do wdrożenia?

Z punktu widzenia podmiotu, który musi przygotować dokumentację opakowaniową dla swoich klientów, największym problemem są niekompletne dane, jakie otrzymujemy od swoich dostawców. Brakuje szczegółowego oznaczenia elementów składowych opakowań, specyfikacji materiałowych, projektów i przede wszystkim wyników z badań, zleconych prób opakowań. To powoduje, że wydłuża się czas na przygotowanie dokumentacji technicznej wymaganych przez Rozporządzenie PPWR rodzajów opakowań: jednostkowego, zbiorczego i transportowego.

Jak w praktyce wygląda dziś przygotowanie dokumentacji wymaganej przez PPWR? Czy dostawcy opakowań dysponują już badaniami, ocenami zgodności i deklaracjami zgodności, których oczekują od nich klienci?

Część dostawców opakowań do wdrożenia Rozporządzenia przygotowywała się na długo dniem wejścia w życie przepisów. Część rozpoczęła prace dopiero ponaglona przez zapytania, jakie były wysyłane do nich. Niestety obłożenia certyfikowanych laboratoriów dużą ilością zleceń spowodowały wydłużenie czasu na otrzymanie wyników badań. Producenci opakowań mieli i mają problem z przygotowaniem ocen i deklaracji zgodności. To z kolei przełożyło się na to, że moi klienci otrzymują dokumentację ratami, w miarę spływu materiałów od dostawców.

Wspomina Pan o setkach formularzy otrzymywanych od sieci handlowych i innych klientów. Jak duża jest skala tego obciążenia administracyjnego i ile dodatkowej pracy wymaga obecnie zebranie oraz weryfikacja tych danych?

Obsługując kluczowe sieci handlowe działające w Polsce, nie spotkałem się z dwoma takimi samymi kompletami dokumentów, jakie były przesłane do uzupełnienia. 

Przygotowanie danych wymagało dużego i dodatkowego zaangażowania działów w firmie oraz wielu dodatkowych godzin pracy poświęconych na ich rzetelne opracowanie i uzupełnienie w szablonach klientów.

Specyfikacje techniczne zawierające dane z naszego systemu najłatwiej jest opracować, ale jest to proces najbardziej czasochłonny.

W przypadku opakowania jednostkowego zapasu do odświeżacza w sprayu okazało się, że jest użytych 10 komponentów, które trzeba szczegółowo opisać, z jakiego tworzywa się składają, ile ważą, jakie mają wymiary itp.

Czy problemem jest również brak jednolitych standardów dotyczących danych, których oczekują poszczególni klienci? Jak bardzo różnią się między sobą wymagania sieci handlowych i innych odbiorców?

Myślę, że brak jednoznacznych zapisów w Rozporządzeniu spowodował różne oczekiwania klientów. Początkowo teoretycznie prosta definicja wytwórcy była interpretowana niejednoznacznie. Dziś sporadycznie właściciel marki własnej nie czuje się wytwórcą w świetle PPWR.

Długotrwałym procesem było uzgodnienie sposobu identyfikacji wszystkich elementów opakowań i przekonanie odbiorców, że przyjęta nomenklatura musi mieć źródło w naszych systemach informatycznych, a nie ich przyjętej wizji znakowania.

Obecnie skupiamy się na opracowaniu jednolitych danych klientów na opakowaniu jednostkowym, zbiorczym i transportowym i uzupełnianiu brakujących elementów np. kanału komunikacji elektronicznej, który został wskazany w Rozporządzeniu. 

Klienci — podobnie jak my — nie mieli i nie mają dodatkowych osób, które by się tematem zajęły. Robią to osoby, które najczęściej pracują w działach zakupów, sprzedaży i kontroli jakości. To powoduje, że bieżące zadania, czasami nowe wdrożenia produktów przekładane są na późniejsze terminy.

Sieci handlowe, podobnie jak inni odbiorcy marek własnych oczekują wielokrotnie danych, które są niezbędne do podania, ale np. w roku 2030, a dziś nie ma nawet jeszcze przyjętych kryteriów ich oceny. Nie skupiają się na minimalnym zakresie, jaki wskazały przepisy na bieżący rok: opracowanie dokumentacji opakowaniowych, ustalenie ról w łańcuchu dostaw, identyfikowalności opakowań, spełnienia limitów substancji np. stężenie metali ciężkich. Na szczęście pracuję w branży chemicznej i temat PFAS, istotny od tego roku w opakowaniach mających kontakt z żywnością mojej firmy nie dotyczy.

Jakie koszty generuje dostosowanie już istniejących zapasów opakowań i wyrobów gotowych do nowych wymogów? Czy można dziś oszacować, o ile może wzrosnąć koszt jednostkowy produktu?

Stany opakowań czy wyrobów gotowych z brakami wynikającymi z PPWR — np. brak właściwego oznaczenia wytwórcy lub części jego danych, brak numerów partii na wszystkich jednostkach opakowań — powinny być uzupełnianie o te dane. Trzeba takie materiały stickerować (ręcznie lub maszynowo naklejać etykiety, nalepki lub kody na towary, opakowania albo produkty) lub stemplować. To generuje dodatkowe koszty materiałów i robocizny, które nie były wliczone do kalkulacji cenowych i obniżają nasze marże. 

Co w praktyce stanie się z opakowaniami i wyrobami gotowymi wyprodukowanymi przed 12 sierpnia, ale wprowadzanymi do sprzedaży już po tej dacie? Czy przedsiębiorcy mają realną możliwość dostosowania takich zapasów bez ich utylizacji?

Dwa sposoby na uniknięcie utylizacji podałem wcześniej, tj. stickerowanie lub stemplowanie brakujących danych. Rozwiązaniem jest także dokument towarzyszący, w którym można zawrzeć brakujące dane.

Niestety tam, gdzie nie jest to możliwe, np. na małych opakowaniach w rodzaju torebek foliowych z bardzo cienkiego tworzywa, jedynym wyjściem będzie, niestety, utylizacja.

Czy brak okresu przejściowego i derogacji dla zapasów magazynowych może doprowadzić do realnego marnowania pełnowartościowych opakowań i produktów? Jak duża może być skala tego zjawiska?

O ocenę końcową skali tego zjawiska będę mógł się pokusić w końcu roku, gdy będziemy zamykać inwenturami magazyny.

Aktualnie dominujące jest przekonanie, że okres przejściowy wiele problemów by rozwiązał. Wyprzedane zostałyby bieżące stany opakowań i wyrobów gotowych, a następnie wdrożone zmiany w oznaczeniach i nadrukach.

Porównać można tę sytuację do tego, co działo się w przypadku przepisów o rozszerzonej liście alergenów w produktach kosmetycznych. Rozporządzenie Komisji (UE) z 2023 dotyczące alergenów zapachowych rozszerzyło listę publikowanych substancji z 26 do 80. Mieliśmy 3 letni okres przejściowy na wdrożenie tych przepisów. Zaczęły obowiązywać od 31 lipca 2026.

Był czas na zmiany dostosowania etykiet do przepisów i wyprzedaż gotowych produktów z magazynów. Poza tym produkty wprowadzone na rynek do końca lipca tego roku mogą zostać z niego wyprzedane do lipca 2028. W przypadku PPWR podobne rozwiązania byłyby bardzo przydatne.

PPWR ma ograniczać ilość odpadów opakowaniowych, tymczasem wskazuje Pan sytuacje, w których dostosowanie opakowania do nowych wymogów może oznaczać jego wyrzucenie. Czy w tym przypadku cele regulacji nie stoją w sprzeczności z praktyką jej wdrażania?

Cele PPWR rozłożone są w czasie i większość branży się z nimi zgadza. Zakładam, że kolejne etapy wdrażania nie będą budzić tak dużych emocji, jak start regulacji.

Największe obawy wynikają z sankcji, jakie proponowane są polskim projekcie ustawy o opakowaniach i odpadach opakowaniowych (UC100) wprowadzającym przepisy karne za recykling odpadów. 

Rozporządzenie PPWR mówi o tym, że kary mają być skuteczne, proporcjonalne i odstraszające (art. 68), a jedna z propozycji za brak dokumentacji technicznej opakowania lub wprowadzenia do obrotu produktu niezgodnego z PPWR przewiduje kary od 10 000 do 2 000 000. Jaka będzie decyzja, zależeć będzie od decyzji urzędnika. Nakładać je mają Wojewódzcy Inspektorzy Ochrony Środowiska oraz Inspekcja Handlowa. 

Jak ocenia Pan poziom przygotowania polskich firm do PPWR? Które ogniwa łańcucha dostaw są obecnie najlepiej przygotowane, a gdzie występują największe braki kompetencyjne?

Jestem pozytywnie zaskoczony „powszechną mobilizacją” polskich i zagranicznych firm, jeśli chodzi o PPWR. Może nieco spóźnioną, ale nadrabiamy stracony czas. Podobnie jak KE, która w sierpniu wydała kolejne wyjaśnienia do Rozporządzenia. Pomocą w tematyce służy wiele podmiotów doradczych, z których usług firmy z każdego łańcucha dostaw korzystają.

Dzięki temu stan wiedzy ciągle się poprawia i trudno dziś wskazać sektory, w których braki kompetencyjne byłyby największe.

Problemem stają się zatory w agencjach opracowujących zmiany na opakowaniach, co skutkuje łańcuchem opóźnień na każdym etapie produkcji.  Na końcu mogą pojawiać się braki w dostępności produktów na półkach sklepowych.

Jakich zmian w interpretacji lub wdrażaniu PPWR oczekiwaliby Państwo od regulatorów i klientów, aby ograniczyć chaos, koszty oraz ryzyko milionowych sankcji? Czy Pana/Pani zdaniem potrzebne jest przesunięcie terminów lub wprowadzenie dodatkowych okresów przejściowych?

Brakuje ciągle jednoznacznych określeń niektórych elementów składowych, czy są produktem czy opakowaniem, a co za tym idzie czy będą podlegać opłatom opakowaniowym, czy też nie.

Wprowadzenie dodatkowego okresu przejściowego dałoby czas – poza rotacją opakowań bez obaw o sankcje - na przygotowanie systemów informatycznych do automatyzacji wielu procesów, wdrożenie zmian w dokumentacjach wewnętrznych i uporządkowania łańcucha dostaw.

Obawy budzą projektowane przepisy o rozszerzonej odpowiedzialności producentów (UC100) związane z centralizacją gospodarki odpadami i rządem wielkości podwyżki z tym związanych.

Koszty związane z wdrażaniem PPWR (badania, certyfikaty itp.) mogą także mieć wpływ na ceny opakowań, które z kolei przełożą się na ostateczne ceny proponowane naszym klientom. 

ZOBACZ KOMENTARZE (0)
11. wrzesień 2026 11:28