StoryEditor
Rynek i trendy
15.03.2017 00:00

Agnieszka Kowalewska, IQS: Centrum handlowe to część stylu życia

Najpierw najważniejszy był hipermarket, potem marki modowe, teraz jedzenie i rozrywka. Centra handlowe ewoluują i przyzwyczajają konsumentów przede wszystkim do bywania w nich. Chcą się stać częścią stylu życia, tak oczywistą, jak praca, dom, czy ulubiony park.Agnieszka Kowalewska, shopping center research manager, IQS o ewolucji, jaką przechodzą galerie handlowe w Polsce.

Czy my, Polacy, lubimy jeszcze centra handlowe? Jaki mamy do nich stosunek?

Ciekawe pytanie. A odpowiedź nie jest jednoznaczna. Widzimy coraz większą polaryzację stanowisk wobec centrów handlowych. Są takie środowiska, które uważają, że nie tyle bywanie w centrach handlowych, co przyznawanie, że się w nich bywa jest niewłaściwe. Bo czas wolny trzeba spędzać z rodziną, jeść należy w domu, a nie w food courtcie, jeśli chodzi o rozrywkę – to można pójść do parku, albo do lasu. Ale jest też pokolenie millennialsów – „igreki” i „zetki”, które patrzy na to inaczej.

„Zetki”?

To młodsze „igreki” – 20 lat i mniej. Ludzie, którzy urodzili się już po przełomie polityczno-gospodarczym w Polsce, o PRL-u najwyżej słyszeli, i nie znają świata bez galerii handlowych. Dla nich centrum handlowe jest czymś tak oczywistym, że nie zastanawiają się, czy tam wypada bywać. To tak, jakby nie wypadało jeździć metrem w Warszawie. Centra handlowe są częścią ich życia, inspirują ich. Czasami chodzą do nich celowo, bo chcą sobie coś kupić, a czasami – zupełnie bez celu. Ani po zakupy, ani do kina, ani na siłownię. Kompletnie nie wiedzą, co będą robić. Niczego nie planują. Siedzą z tabletami czy telefonami, przy kawie, sami albo ze znajomymi, i czasem coś się wydarza. To jest miejsce do spędzania czasu i nie czują się zobowiązani do tego, że skoro zajmują tę publiczną przestrzeń, muszą coś kupić. Uważają, że centra handlowe są dla nich, a nie oni dla centrów handlowych.

Nie do pomyślenia dla sprzedawców wywodzących się ze wspomnianego przez Panią PRL-u.

O i nie tylko! Ciągle brakuje nam kadry sklepowej. Ludzi, którzy z zaangażowaniem, może nawet z poczuciem misji, chcą pracować w handlu. Kiedyś był to zawód bardzo poważany, ale chyba nie udało się nam do końca odbudować jego renomy.

Wracając do pierwszego pytania – od czego zależy to, jaki mamy stosunek do centrów handlowych?

Decyduje o tym suma doświadczeń, jakie się ma. Inne będą u osób urodzonych w latach 70. ubiegłego wieku, a zupełnie inne u urodzonych po roku 2000. Ważny jest status społeczny, a także zamożność. Są nadal osoby, których nie stać na chodzenie do centrów handlowych, choć przecież to nie jest luksus, raczej „mainstream”. Jest też klasa wyższa, która w takich miejscach nie znajduje dla siebie oferty. To ludzie, którzy nie kupują w hipermarketach, ani nie ubierają się w sieciówkach.

Sieciówki wyznaczają trendy?

Na pewno są wśród nich marki, które są tak postrzegane, jak choćby Zara, czy Nike.

A Rossmann?

Jest naprawdę silnym brandem. Ma swoją wierną klientelę. Asortyment Rossmanna to półka masowa jeśli chodzi o kosmetyki, detergenty i coraz bardziej rozbudowywany dział home czy food. To sieć, której doskonale udało się trafić w potrzeby szerokich mas Polaków. Są też, oczywiście, inne sieci, które naprawdę dobrze sobie radzą w tym segmencie.

Czy tzw. część urodowa jest ważna w strukturze galerii handlowej?

Bardzo. Drogerie, perfumerie nie zajmują tak dużej powierzchni, jak moda, czy operator spożywczy, ale w każdym z realizowanych przez nas badań zawsze występują wśród najczęściej odwiedzanych przez konsumentów. W nich robi się częste, powtarzalne zakupy. Operator kosmetyczny musi istnieć w centrum handlowym, a galerię osiedlową wręcz trudno sobie wyobrazić bez drogerii. Co ważne – drogeria może, a nawet powinna znaleźć sobie miejsce obok perfumerii. Przecież zaspokajają różne potrzeby, nie konkurują ze sobą bezpośrednio.

Jak centra handlowe i ich status zmieniały się przez ostatnie lata?

Początkowo były fascynujące, choć w porównaniu do dzisiejszych obiektów z reguły wyglądały mało finezyjnie. Najczęściej był to duży „blaszak”, zawierający hipermarket z niewielkim pasażem, bez strefy rozrywki, czy food courtu. Ale i tak wszyscy chcieli w nim robić zakupy.

Każde miasto chciało mieć swoją galerię handlową, żeby mieszkańcy nie musieli jeździć do stolicy województwa. I tak już obecnie w zasadzie jest.

Od pierwszej dekady XXI wieku nastąpił wzrost wymagań konsumentów. Niektóre starsze centra handlowe przeszły remodeling, powiększyły powierzchnię, stały się bardziej nowoczesne, przyjazne, wtopiły się w tkankę miejską. Ale nie wszystkie przetrwały.

Rynek się nasycił?

Biorąc pod uwagę wskaźniki w krajach Zachodu, do których aspirujemy, jesteśmy dalecy od stanu nasycenia, ale dostępne u nas powierzchnie komercyjne zdecydowanie powinny wejść na wyższy poziom jakości. Utrzymają się te galerie, które mają na siebie pomysł i trafiają w potrzeby klientów. W pewnym momencie zaczęliśmy wszędzie dostawać to samo, czy to w Sochaczewie, czy w Gdyni. Te same marki, ci sami najemcy, fontanna, szkło, beton, McDonald’s, Starbucks – ten sam schemat.

Receptą jest odejście od sztampy? Lokalność zamiast globalizacji?

Na pewno warto spróbować zrozumieć co konkretnie w danym miejscu jest potrzebne, co będzie przyciągać mieszkańców danego miasta. Zaczyna się już to dziać. Na przykład warszawska Arkadia dobudowuje 10 000 mkw. powierzchni, która będzie przeznaczona nie pod handel, a pod gastronomię. W Galerii Mokotów mamy wręcz „Aleję Smaków” a nie food court. Ale to tylko przykłady – jest przecież mnóstwo galerii, które dokładają starań, aby stać się przyjaznym miejscem – nie tylko miejscem zakupów.

Galerie miejskie oferują coraz więcej darmowej rozrywki, stawiają na life style, chcą przyzwyczajać konsumentów do tego, że w nich się po prostu bywa i spędza czas. Że to jest wspólna przestrzeń i część życia każdego z nas. Centrum handlowe nie musi handlować z każdym i cały czas. Jednego dnia posiedzimy tylko z książką lub laptopem przy kawie, innym razem wydamy fortunę na torebki i buty. Galerie handlowe organizują także coraz więcej wartościowych, edukacyjnych eventów dla dzieci.

Czy jesteśmy lojalni wobec galerii handlowych, mamy swoje ulubione?

Oczywiście. Najważniejsze w wyborze centrum handlowego, i nie zmieniło się to od lat, są lokalizacja i oferta. Jeśli możemy łatwo dostać się do galerii i jest w niej atrakcyjny dla nas zestaw najemców, z reguły jesteśmy jej wierni. Uwaga – w przypadku centrów handlowych pojęcie „wierność” oznacza raczej ciągłe powroty niż wyłączność. Z reguły mamy „zestaw” centrów handlowych, w których bywamy. To, które wybierzemy danego dnia, zależy od naszych konkretnych potrzeb. Gdzie indziej możemy robić duże zakupy spożywcze, gdzie indziej modowe, a gdzie indziej korzystać z rozrywki czy gastronomii.

Największymi operatorami w centrach handlowych są hipermarkety. Kiedyś byliśmy nimi zafascynowani. Teraz, wydaje się, wolimy mniejsze przestrzenie.

Hipermarkety mają swoją rolę, w nich często robi się duże zakupy, na zapas. Tracą jednak ze względu na swoje położenie, często problemy z dojazdem, ogromne powierzchnie do pokonania i niestety niską jakość obsługi.

Polubiliśmy za to dyskonty, które zaczynają być nimi tylko z nazwy. Ciekawy asortyment, tematyczne akcje, muzyka w tle – czasem mam wrażenie, że np. Lidlowi już bliżej do delikatesów.

Dokładnie tak. Następują przeobrażenia na rynku. Dyskonty z reguły są zlokalizowane bliżej osiedli mieszkaniowych niż hipermarkety, ale nie mają aż tak szerokiej, zróżnicowanej oferty. Jestem bardzo ciekawa, co z tego ostatecznie wyniknie. Jak sobie ułożą „życie” obok siebie?

Kto dziś przede wszystkim odbiera klientów centrom handlowym?

Zdecydowanie internet. Zakupy robione online i dostarczane do domu to ogromne udogodnienie i oszczędność czasu. Ale są popularne przede wszystkim wśród mieszkańców dużych miast, a trzeba pamiętać, że prawie 40 proc. Polaków mieszka na wsi. To jest dosyć nietypowa struktura w Unii Europejskiej, zwłaszcza dla tak dużego kraju.

Czy rynek centrów handlowych ma przed sobą perspektywy rozwoju? Kto na nim zyska, a kto straci?

Będą się zamykały te obiekty, które mają złe lokalizacje i nie mają pomysłu na siebie. Być może będą przekształcane na centra logistyczne, biurowce, hostele, lofty. Patrząc na wskaźnik nasycenia powierzchnią handlową w Polsce, są jeszcze duże możliwości rozwoju. Muszą to być jednak ciekawe obiekty, atrakcyjnie wizualnie, po prostu wysokiej jakości. Na pewno będzie trzeba zrewitalizować większość tych, które działają głównie w oparciu o hipermarket, zgodnie ze schematem z lat 90.

Jak radzą sobie z tymi wyzwaniami deweloperzy, którzy ruszają z nowymi inwestycjami?

Od pewnego czasu widoczny jest zoom na mniejsze miasta, do 70 000-100 000 mieszkańców. One jednak prawdopodobnie szybko się nasycą, bo jedna, dwie galerie handlowe wyczerpują potrzeby zakupowe i, w dużym stopniu, zasoby siły nabywczej. Oczywiście w dużych miastach przybywa również galerii handlowych, ale inwestorzy są ostrożniejsi. Są to projekty przemyślane, skrojone pod potrzeby mieszkańców, współgrające z otoczeniem.

Spójrzmy na galerię handlową z perspektywy najemcy. Co trzeba wiedzieć, zanim podejmie się decyzję o otworzeniu w niej biznesu?

Najemca powinien przede wszystkim domagać się od centrum handlowego rzetelnych danych na temat odwiedzalności. Nie wszystkie obiekty publikują takie dane. Idealnie byłoby poznać obroty galerii handlowej. Warto naciskać, aby centrum handlowe przedstawiło profil klienta. Bo czy kobiety stanowią 50, czy 70 proc. wśród odwiedzających, to duża różnica. Kobiety są z reguły w większości, ale są też centra bardziej „męskie”, gdzie proporcja odwiedzających zbliża się do 50 na 50 proc. Istotna jest segmentacja konsumentów – powinno się wiedzieć, czy np. klienci danego obiektu lubią zaplanowane i szybkie, czy raczej niespieszne zakupy, jakie marki cenią. Najemca powinien się domagać takich informacji, bo tylko w ten sposób może się dowiedzieć na ilu i jakich klientów może liczyć.

Większość Polaków odwiedza centra handlowe przynajmniej  raz na kilka miesięcy – wynika z badania zrealizowanego przez IQS. Duża grupa – co najmniej raz w tygodniu. Jedynie 4 proc. respondentów przyznało, że w ogóle nie odwiedza centrów handlowych.

Jak często chodzisz do centrum handlowego?

85% raz na kilka miesięcy

20% raz w tygodniu

Jakiej oferty szukasz w centrum handlowym?

81% odzież, obuwie, dodatki  

48% żywność

39% elektronika

38% detergenty, kosmetyki i leki

34% gastronomia

33% dla dzieci/multimedia/artykuły sportowe

21% dom i ogród

Źródło: IQS, badanie CAWI, aktywni Polacy w wieku 15+, aktywni użytkownicy centów handlowych, 2016 r.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.11.2026 17:28
Novelty beauty podbija rynek. Kosmetyki łączą się z produktami innych branż
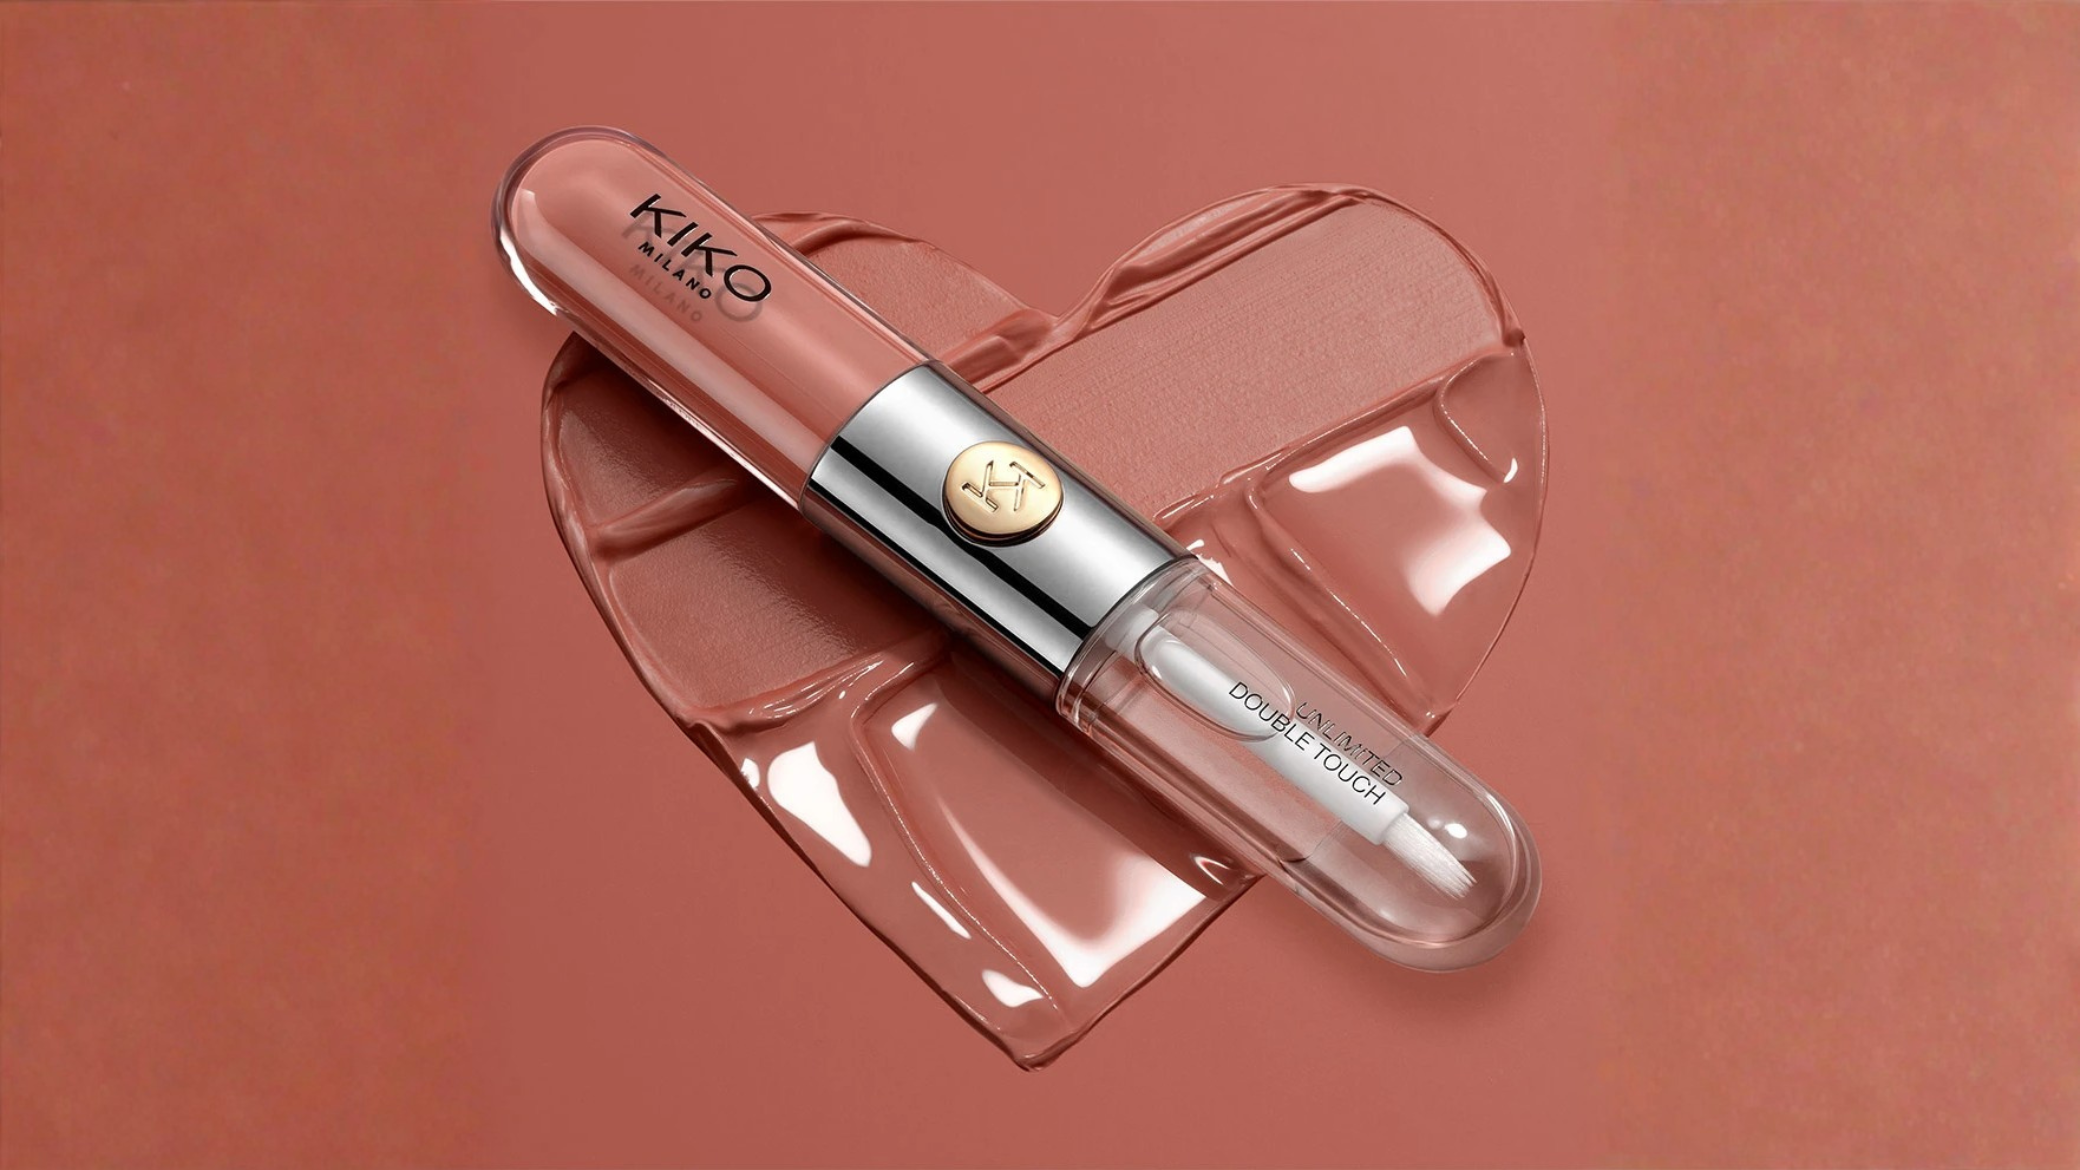
Kiko Milano, Inglot i Glamlite łączą kosmetyki z innymi branżamiKiko Milano

Współprace marek kosmetycznych z firmami spoza branży beauty przynoszą coraz bardziej nietypowe produkty. Przykładem jest kolekcja Stabilo i Kiko Milano, w której kultowe zakreślacze zamieniły się w kosmetyki do ust. To kolejny projekt wpisujący się w zjawisko określane jako novelty beauty.

W tym artykule przeczytasz:

  • Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki
  • Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?
  • Inglot i Allegro również postawiły na nietypową współpracę
  • Czy novelty beauty pomoże markom wyróżnić ofertę?
  • Czy novelty beauty zmieni rynek kosmetyczny?

Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki

Stabilo i zaprezentowały 5 listopada kolekcję Lip Mark(er). Jej najważniejszym elementem są kosmetyki do ust przypominające zakreślacze Stabilo Boss Mini. Zachowano charakterystyczną prostokątną obudowę, czarną zatyczkę i ściętą końcówkę, a zamiast tuszu do papieru wewnątrz znalazł się kosmetyk. 

Kolekcja obejmuje pięć odcieni: brązowy Fine Print, fiołkowy Afterthought, pomarańczowy Don’t Quote Me, czerwony On My Radar oraz fuksjowy Pink(er).

Produkty mają lekką, wodną formułę i zapewniają matowe wykończenie. Cena pojedynczego markera wynosi 12,99 euro. Kolekcja trafiła do sprzedaży m.in. we Francji, Włoszech, Hiszpanii, Niemczech i Wielkiej Brytanii, a także do wybranych kanałów internetowych Kiko Milano. Została również zaprezentowana na polskiej stronie marki.

image

KIKO Milano debiutuje na Notino w Polsce. Czy będzie otwierać znowu salony?

Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?

Współpraca Stabilo i Kiko Milano wpisuje się w szersze zjawisko łączenia marek kosmetycznych z brandami, których podstawowa działalność nie ma związku z urodą. W takich projektach punktem wyjścia staje się rozpoznawalność partnera, charakterystyczny wygląd jego produktów lub skojarzenia, jakie wywołuje u konsumentów.

Nie zawsze chodzi przy tym o stworzenie zupełnie nowej formuły kosmetycznej. Równie istotne mogą być sposób przedstawienia produktu, jego opakowanie czy nawiązanie do przedmiotu znanego z zupełnie innej kategorii. Zakreślacz pełniący funkcję kosmetyku do ust jest właśnie takim przykładem – znany przedmiot otrzymuje nowe zastosowanie i trafia do innej grupy produktowej.

image

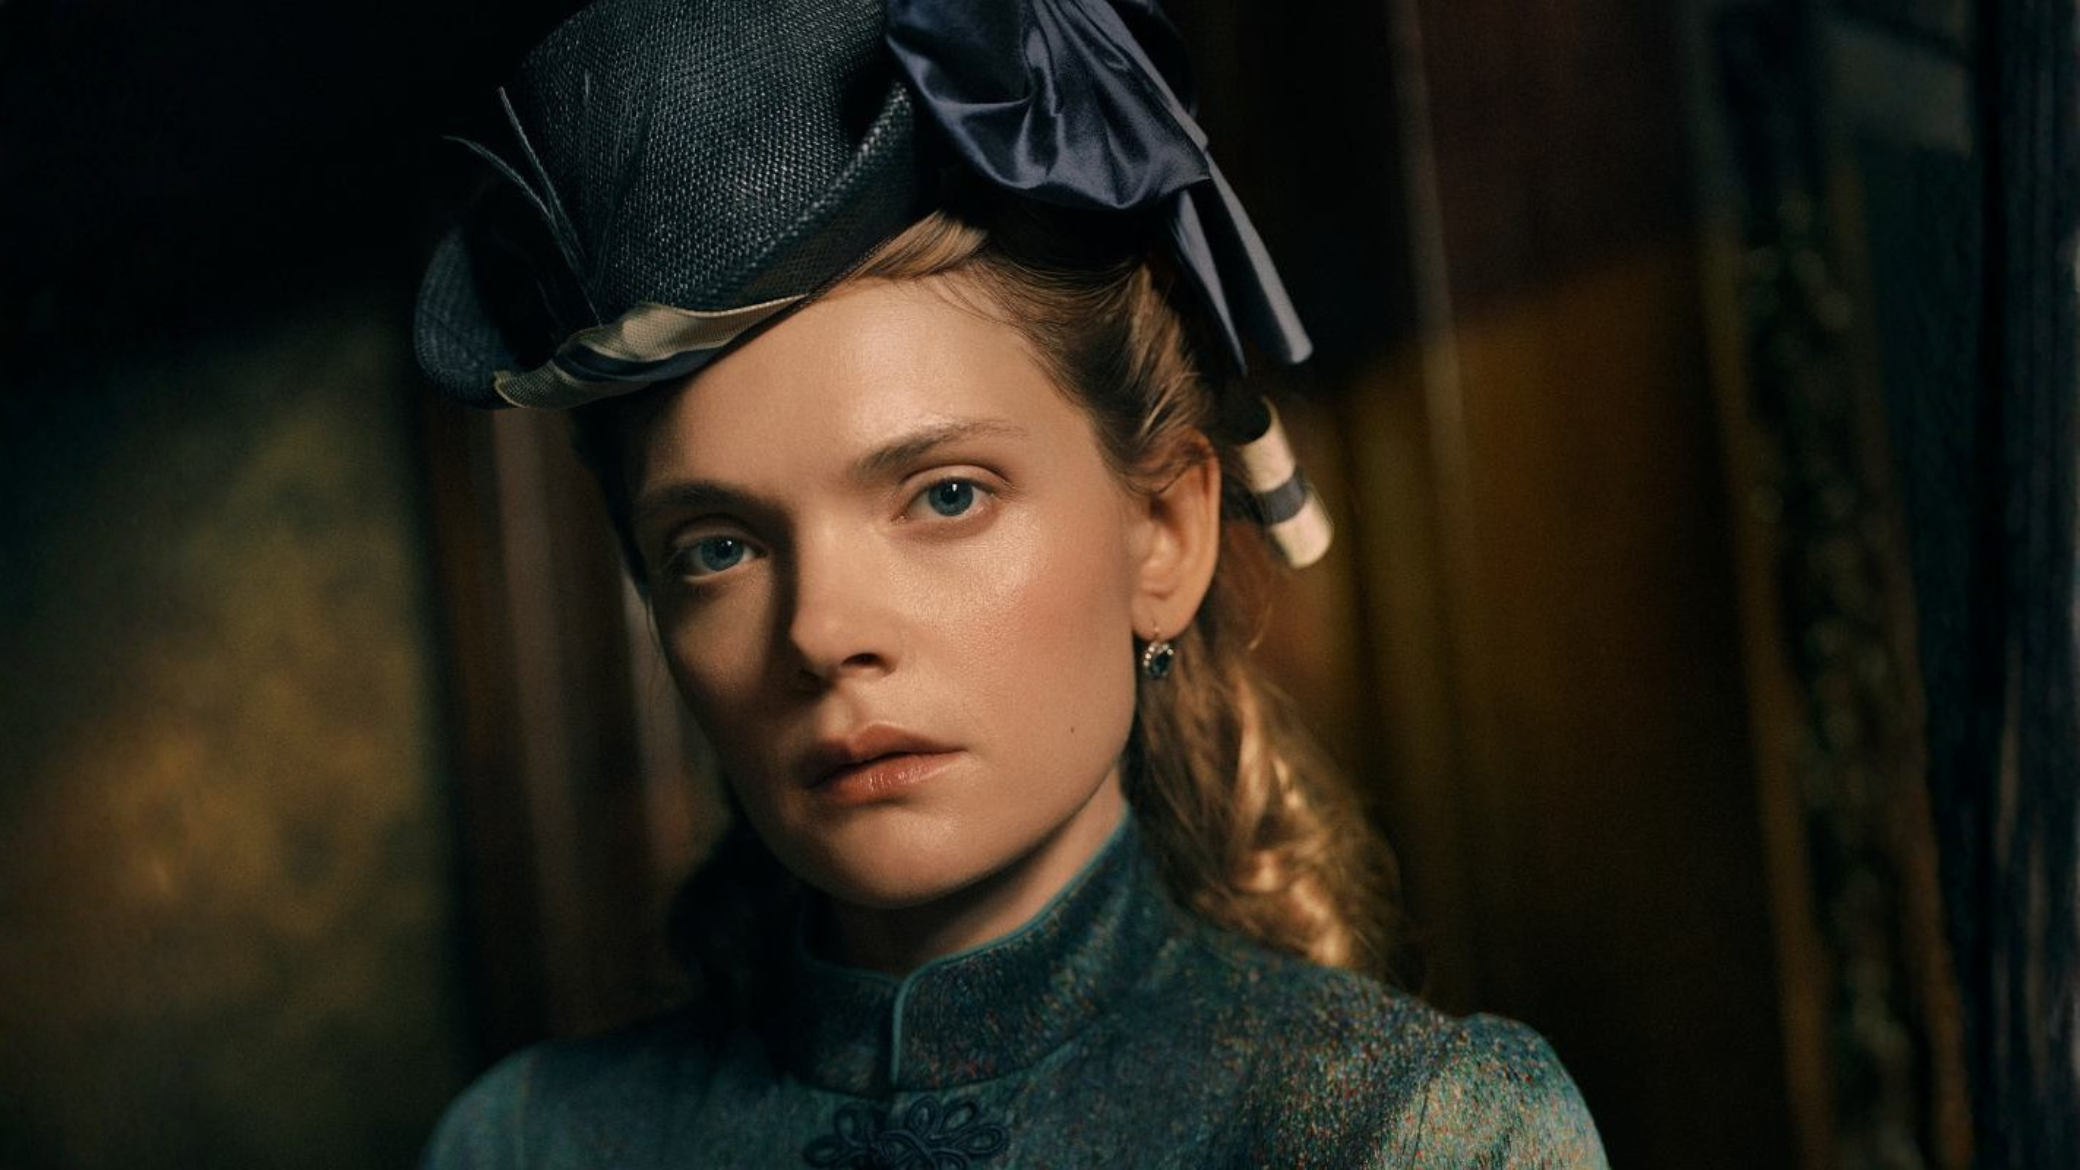
„Lalka” miała wszystko, by stworzyć beauty collab. Netflix nie wykorzystał tej szansy

Inglot i Allegro również postawiły na nietypową współpracę

Podobny mechanizm można zaobserwować na polskim rynku. Inglot nawiązał współpracę z Allegro, przygotowując ekskluzywny, limitowany zestaw kosmetyków dostępny w ramach wspólnego projektu obu marek. Oferta została opracowana specjalnie z myślą o sprzedaży na platformie internetowej.

Zestaw obejmuje dwa produkty do makijażu ust w neutralnej kolorystyce. Pierwszym jest Velvet Define Lip Pencil w odcieniu Rosy Taupe 76, łączący funkcję konturówki i pomadki oraz wyposażony w zintegrowaną temperówkę. Drugim produktem jest Lip Volume Tinted Lip Balm w kolorze Rosy Nude 129, czyli koloryzujący balsam do ust o właściwościach nawilżających.

W tym przypadku nietypowe połączenie dotyczy nie tylko marek z różnych obszarów rynku, ale również kanału sprzedaży. Inglot przygotował ofertę ekskluzywną dla Allegro, co odróżnia ją od standardowej dystrybucji kosmetyków marki.

image

Too Good To Go wchodzi w kosmetyki. Nowa kategoria na rynku wartym 6,4 mld euro

Czy novelty beauty pomoże markom wyróżnić ofertę?

image
 Współpraca Stabilo i Kiko Milano  (fot. nowymarketing.pl)
nowymarketing.pl

Kolejne kolaboracje pokazują, że granice między kategoriami produktowymi stają się coraz bardziej umowne. Marki kosmetyczne sięgają po rozpoznawalne elementy świata mody, technologii, artykułów papierniczych czy branży spożywczej, tworząc produkty, które przyciągają uwagę nietypowym połączeniem dwóch znanych brandów.

Przykładem są współprace Bambino i E.Wedel, które wprowadziły limitowaną edycję produktów do mycia inspirowanych zapachami słodyczy, oraz E.Wedel i OnlyBio, które przygotowały kosmetyki pielęgnacyjne o zapachach nawiązujących do wedlowskich produktów.

Podobne działania podejmują marki zagraniczne. Glamlite wprowadziło kolekcję Pepsi x Glamlite, obejmującą m.in. kosmetyki do makijażu oraz produkty do pielęgnacji ciała, takie jak żel do mycia i peeling. Ich zapachy nawiązują do wariantów Pepsi Wild Cherry i Pepsi Vanilla.

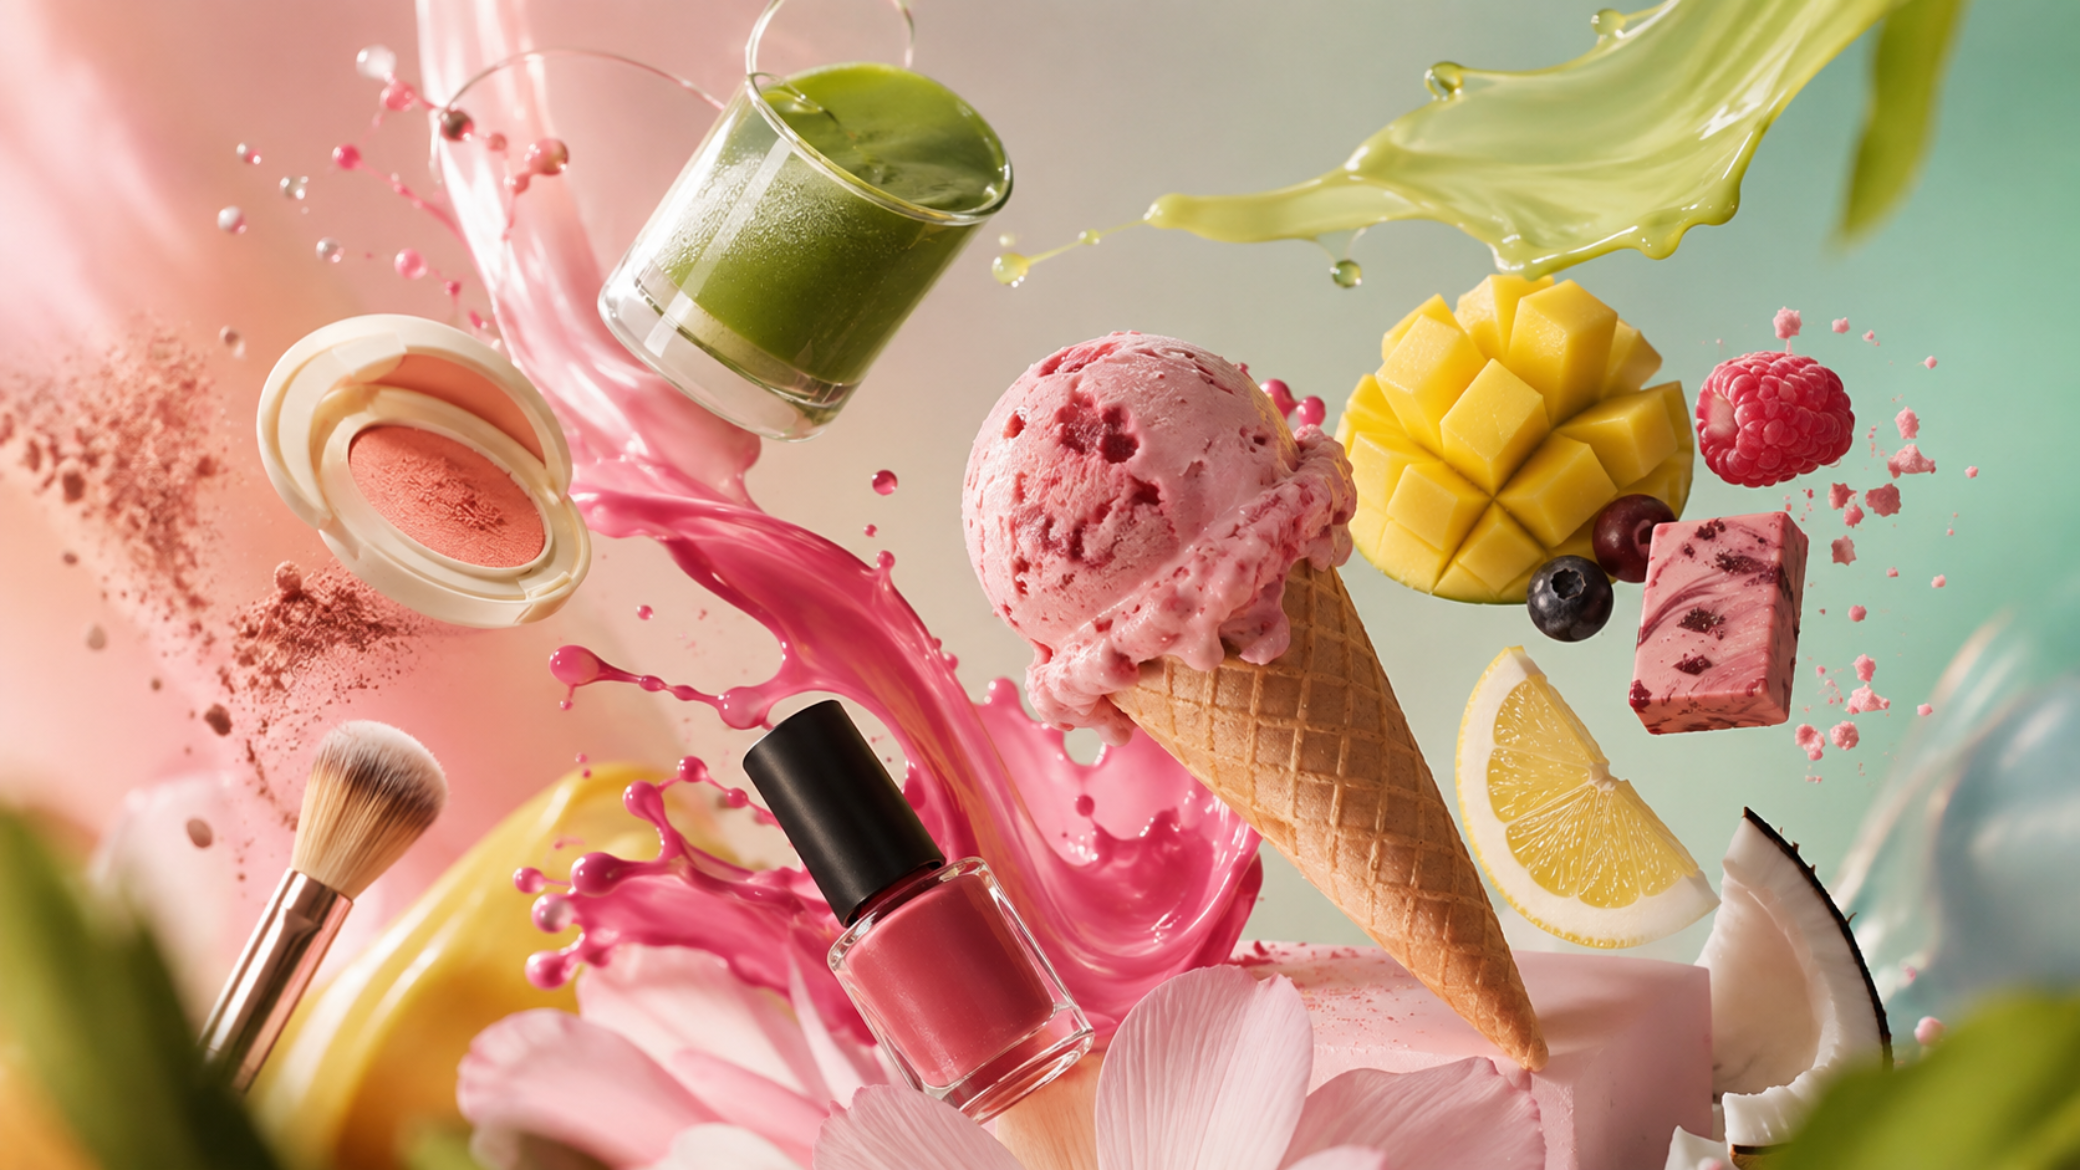
Z kolei NeoNail wspólnie z lodziarnią Willisch stworzyło limitowany smak lodów „Rajska Przygoda”, inspirowany kolorami letniej kolekcji lakierów hybrydowych marki.

Przykłady te pokazują, że współpraca nie musi ograniczać się do stworzenia kosmetyku inspirowanego produktem partnera. Może również obejmować przeniesienie rozpoznawalnych motywów do innej kategorii lub połączenie oferty z odmiennym kanałem sprzedaży.

Dla firm takie współprace oznaczają szansę na dotarcie do nowych grup odbiorców i wykorzystanie rozpoznawalności partnera. Marka kosmetyczna może zaprezentować swoje produkty np. klientom kawiarni, a firma spoza branży beauty wejść w nową kategorię bez samodzielnego rozwijania całego portfolio.

image

Wedel, Willisch i Pepsi: kto i z kim wszedł we współpracę beauty?

Czy novelty beauty zmieni rynek kosmetyczny?

Rosnąca liczba współprac między markami z różnych branż może wpłynąć na rynek kosmetyczny na kilku poziomach. Po pierwsze, może zachęcić kolejne firmy do poszukiwania partnerów spoza branży beauty, poszerzając grono potencjalnych partnerów biznesowych. 

Po drugie, takie kolaboracje mogą prowadzić do powstawania produktów łączących dotychczas niezwiązane ze sobą kategorie, a tym samym poszerzać ofertę rynkową.

Po trzecie, współpraca może wykraczać poza samo projektowanie produktów i obejmować również wspólną sprzedaż oraz wykorzystanie kanałów dystrybucji obu partnerów. W ten sposób novelty beauty może stać się nie tylko narzędziem promocji, ale również impulsem do poszukiwania nowych modeli biznesowych w branży kosmetycznej.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.11.2026 11:45
„Farm to Face”: kosmetyka przenika do kuchni. Pinterest notuje wzrost zainteresowania domową pielęgnacją
Naturalne i inspirowane kuchnią metody dbania o urodę wracają do łask.Tatevosian Yana

Pielęgnacja skóry i włosów coraz częściej łączy się z codziennymi nawykami żywieniowymi oraz składnikami dostępnymi w domu. W danych Pinterest wzrosty wyszukiwań związanych z wybranymi produktami i przepisami sięgają od 35% do 782%. Pierwszy raport platformy poświęcony trendom urodowym wskazuje też, że użytkownicy szukają inspiracji, które pozwalają im tworzyć własne interpretacje popularnych stylizacji.

Trend określony jako „Farm to Face” opisuje przenikanie praktyk pielęgnacyjnych do innych obszarów codziennego życia. Produkty kojarzone z kuchnią — m.in. bulion kostny, rozmaryn, awokado, ryż, kurkuma i oliwa z oliwek — pojawiają się w zapytaniach dotyczących skóry i włosów. Wzrost zainteresowania hasłem „skin foods” wyniósł 35%. Równolegle rośnie widoczność domowych masek, płukanek i peelingów, przygotowywanych z prostych składników.

Największą dynamikę w zestawieniu odnotowało wyszukiwanie korzyści bulionu kostnego dla kobiet: wzrost wyniósł 782%. Zapytania o wodę rozmarynową do włosów zwiększyły się o 269%, a o przepis na maseczkę z awokado — o 141%. Wzrost dla przepisu na kawowy peeling do ciała sięgnął 129%.

image

Czy kosmetyki mogą pomóc mleczarniom? Serwatka zyskuje na znaczeniu w czasie zmian na rynku nabiału

Kolejne pozycje obejmują maseczkę do włosów z aloesem (+80%), zastosowanie oliwy z oliwek na skórę (+59%) oraz użycie wody ryżowej do twarzy (+58%). Zainteresowanie maseczką z borówek wzrosło o 57%, a przepisami na maseczki z kurkumy i jogurtu greckiego odpowiednio o 51% i 44%. Wyszukiwania dotyczące korzyści oleju kokosowego dla włosów zwiększyły się o 42%.

Zestawienie pokazuje szeroki zakres tematów: od składników spożywczych wykorzystywanych w pielęgnacji po konkretne instrukcje przygotowania domowych kosmetyków. Dane opisują wzrost zainteresowania zapytaniami, a nie wielkość sprzedaży produktów ani udział poszczególnych kategorii w rynku. W udostępnionych informacjach nie wskazano okresu porównawczego, dlatego podane wartości należy traktować jako dynamikę wyszukiwań w ujęciu raportu, a nie jako zmianę rok do roku.

Dla firm kosmetycznych i sprzedawców detalicznych istotna jest widoczność zarówno samych składników, jak i sposobów ich użycia. Użytkownik szuka nie tylko ogólnej inspiracji, lecz także odpowiedzi na konkretne pytanie: jak zastosować dany produkt lub przygotować określoną formułę. To sprawia, że znaczenie zyskują treści produktowe i edukacyjne powiązane z codzienną rutyną. Sam wzrost wyszukiwań nie przesądza jednak o zakupie ani o skuteczności danego rozwiązania.

Trend jako punkt wyjścia do indywidualizacji

Drugi wątek raportu dotyczy rosnącej specyfiki trendów i personalizacji wyglądu. Inspiracje krążą szybko, a ich popularność może wyjść poza niszę, zanim odbiorca zdąży je odtworzyć. W tym ujęciu wartością nie jest dokładne kopiowanie stylizacji, lecz wybranie jej elementów i dostosowanie do własnych preferencji. Według pierwszego raportu Pinterest poświęconego trendom urodowym 85% cotygodniowych użytkowników platformy deklaruje, że odkryło na niej nowe trendy lub pomysły kosmetyczne, zanim zobaczyło je gdzie indziej.

image

Açaí, biopiractwo i PR: jak Brazylia postanowiła „zaklepać” sobie owoc i składnik kosmetyczny

Z kolei 64% uważa Pinterest za lepsze miejsce do odkrywania aktualnych trendów beauty. Wartości te odnoszą się do opinii użytkowników platformy, a nie do całej populacji konsumentów. Dla branży dane łączą dwa kierunki: zainteresowanie składnikami i domowymi zastosowaniami oraz poszukiwanie bardziej osobistych interpretacji trendów. W pierwszym przypadku uwagę przyciągają konkretne hasła związane z produktami i recepturami; w drugim — warianty stylizacji, które można dopasować do własnego wyglądu. Raport wskazuje więc na rolę platformy jako źródła inspiracji, ale nie dostarcza danych o konwersji tej aktywności na sprzedaż.

Wartości wyszukiwań mogą pomóc w obserwacji zmieniających się zainteresowań i planowaniu tematów komunikacji. Nie zastępują jednak danych sprzedażowych ani badań konsumenckich. Zestawienie Pinterest pokazuje przede wszystkim, jakie pytania i inspiracje zyskują widoczność w obszarze urody: od bulionu kostnego i wody rozmarynowej po domowe maseczki oraz indywidualne warianty makijażu, manicure i koloryzacji.

ZOBACZ KOMENTARZE (0)
11. listopad 2026 15:41