StoryEditor
Handel
21.06.2021 00:00

Sektor kosmetyczny – czy odbicie zniweluje straty z pandemii?

Z powodu sytuacji finansowej branży spowodowanej przez pandemię (raport Euler Hermes – wyraźne wydłużenie opóźnień i wzrost wartości przeterminowanych należności r/r), duże są oczekiwania na powrót klientów i ich przyzwyczajeń zakupowych.

Odbicie nie będzie jednoznaczną hossą, ale raczej szansą na wzrost, z której skorzystać warto świadomie, zdając sobie sprawę z kondycji handlu: z jednej doświadczonego finansowo przez pandemię, niepewnego szybkości i trwałości odbicia – powrotu przyzwyczajeń zakupowych, borykającego się z wyższymi kosztami pracy i końcem kroplówki pomocy publicznej, a jednocześnie mającego w obliczu kłopotów możliwość łatwej restrukturyzacji i ucieczki od zobowiązań.

Handel zadłużony bardziej niż przed rokiem

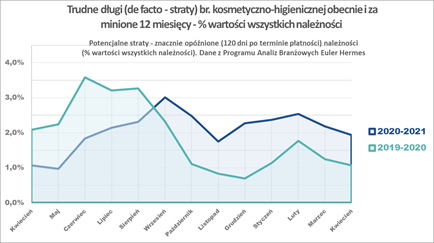
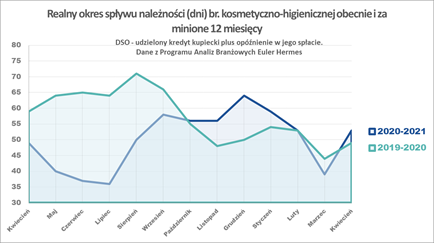
Z danych zebranych w najnowszym raporcie o sytuacji branży kosmetyczno-higienicznej przez ekonomistów Euler Hermes (pełen raport do pobrania) wynika, że okres obiegu należności (DSO) nadal nie jest tak krótki, jak na początku pandemii, wciąż przekracza minimalnie średni wskaźnik z ub. roku (kwiecień). Gorzej jest z trudnymi długami (należności przeterminowane ponad 120 dni)– wciąż ich poziom przekracza o ok. 1% poziom z ubiegłego roku (i jest to dwukrotna wartość), stanowiąc w I kwartale średnio około 2,7% wartości należności dostawców produktów kosmetycznych i higienicznych. Lockdown w miesiącach wiosennych nie sprzyjał tez bieżącej sprzedaży – należności bieżące zmniejszyły się ze średnio 92% wartości należności przed rokiem do ok. 87% w kwietniu.

Eksperci Euler Hermes wskazują, że pogorszenie wszystkich kluczowych wskaźników średniego spływu należności branży kosmetyczno-higienicznej sprawia, iż skumulowany wskaźnik moralności płatniczej jej odbiorców również spadł r/r z 84 punktów do 80 (kwiecień). Spadki popytu na kosmetyki nie rozkładały się równomiernie, a najmocniej dotknięte nimi były sklepy mniejsze, handel tradycyjny.
Popyt odbija, ale niektóre zmiany pozostają

Otwarcie handlu a także usług (czyli sektora beauty) to nie jedyne czynniki zmiany –  powraca też gastronomia i turystyka a praca zdalna jest ograniczana. Z jednej więc strony dostępność handlu, a z drugiej większa ilość interakcji społecznych sprzyjać powinny powrotowi popytu na kosmetyki kolorowe. Mamy już sygnały o dużym popycie na kosmetyki do pielęgnacji włosów, kolejne (być może) będą dermo kosmetyki – także w związku z wakacjami, poprawia się popyt na marki luksusowe.

Konsumenci w minionych kwartałach ograniczali liczbę wyjść i różnicowanie sklepów – na korzyść dyskontów. Koncentracja dystrybucji jeszcze więc przyspieszyła, dyskonty mają duży udział w rynku oraz odnotowały największy, kilkunastoprocentowy wzrost wartości sprzedaży. Podobnie jest w okresie odbicia – popyt odbija, ale w pierwszej kolejności w kanałach sprzedaży, które i tak najmocniej zyskały w czasie pandemii: w e-commerce i dyskontach. Ostrożność i oszczędność konsumentów powoduje, że stosunkowo mniej jest zakupów impulsywnych, czemu sprzyja też rozwój e-commerce pozwalającemu porównywać ceny.

- Popyt jest istotny – zaskakujące dla wszystkich było tak szybkie i trwałe ograniczenie wydatków na kosmetyki upiększające, a skupienie się konsumentów jedynie na środkach czystości i detergentach. Nie mniej ważne dla dostawców powinno być gdzie i jak te ich zwiększone dostawy będą dystrybuowane na rynku. Jeśli poprzez kanały i formaty mocno dotknięte ograniczeniami w poprzednich, pandemicznych kwartałach, to może się okazać, że całkiem spora część placówek działać będzie z ograniczeniami (dostosowanymi do wyższych kosztów pracy i ograniczonego popytu) lub zamknie się na stałe. Przetrwały tak dużo i długo, ale nie zawsze równa się to dalszej determinacji w prowadzeniu biznesu. Zabraknąć może zarówno pomysłów, jak i środków na dalszą działalność wraz z wygasaniem programów pomocowych i rosnącym fiskalizmem – ocenia Paweł Tyszka, dyrektor Biura Oceny i Monitoringu Ryzyka w Euler Hermes.

Sprzedawać więcej, korzystać na odbiciu – tak, ale w sposób świadomy

Odbicie nie jest więc – przynajmniej dla wszystkich dostawców – hossą, ale raczej szansą na wzrost, z której warto skorzystać, ale w sposób świadomy i co za tym idzie – zaplanowany i bezpieczny. Korzystając m.in. z ubezpieczenia należności.

Skoro pewne przyzwyczajenia (np. kumulowania koszyków zakupowych z korzyścią dla dyskontów) mogą pozostać z nami na dłużej, to duża część handlu działać będzie w najbliższych miesiącach niejako w trybie „testowym”. Oczekując na powrót klientów i jednocześnie na bieżąco szacując przychody, szanse i ważąc dalsze decyzje – mówi Paweł Tyszka. Decydując się bez większych oporów na restrukturyzację z powodów czysto finansowych, ale także nierzadko marketingowych (efekt nowości – wyższa sprzedaż nowych placówek), korzystając z możliwości prawnych uproszczonego postępowania restrukturyzacyjnego i przyzwolenia jakie daje pandemia do wygaszenia działalności.

Zabezpieczenie  sprzedaży jest niezbędne teraz bardziej, niż kiedykolwiek wcześniej – nie tylko chroniąc kapitał obrotowy w zmiennej sytuacji pokryzysowej, ale także pozwalając na bieżąco weryfikować kierunki zwiększania sprzedaży i oferować korzystniejsze, bo zabezpieczone, warunki kredytowania odbiorców. Aby nie być jedynie dostarczycielem na rynek kapitału obrotowego, ale samemu osiągnąć jego zwrot, zwłaszcza w obliczu kosztów ponoszonych w sektorze kosmetyczno-drogeryjnym – pędzie do nowości, zarówno funkcjonalnych, jak i pod kątem marketingowym, wymianie nawet 20-30% asortymentu co roku. Straty z tytułu braku płatności, zwłaszcza przy zwiększonej sprzedaży – a więc i ekspozycji kapitału własnego zagrozić mogą nakładom nie tylko na badania i rozwój, ale także na inwestycje w dystrybucję i marketing, tak istotne w branży.

- Straty wiążące się nie tylko z mocno opóźnionymi płatnościami, ale z redukcją lub całkowitym umorzeniem zobowiązań, stratą dla dostawców. Zawsze jest tak, że najwięcej restrukturyzacji i upadłości – a więc i strat dostawców ma miejsce nie na samym dnie kryzysu, ale na prostej po nim! – mówi Paweł Tyszka.
Sektor beauty – perspektywiczny, nastawiony na trwanie, ale z zaszłościami

Próg wejścia do handlu kosmetykami i detergentami czy do usług beauty – fryzjersko kosmetycznych nie jest wcale wysoki. Te drugie korzystają z reguły z długoletniej renomy i cieszą się zaufaniem powracających klientów, nie działa tu zwykle znany w handlu efekt nowości – zamykania i otwierania nowych placówek.

Trwanie, wykorzystywanie dobrej opinii (zwłaszcza obecnie, gdy można weryfikować je i dzielić się nimi w sieci) jest więc wpisane w charakter sektora usług. Na przeszkodzie stanąć mogą jednak kwestie finansowe – drugi i trzeci lockdown utrudniał nie tylko sprzedaż przez producentów produktów profesjonalnych, ale odciął usługodawców od bieżących przychodów.

Branży z pewnością pomogło wsparcie sektorowe w tarczy 9.0 dla sektora beauty, ale wypłaty następują w czerwcu (czyli z kilku miesięcznym opóźnieniem), a szacunki „Beauty Razem” wskazywały, że potrzeby branż są cztery razy wyższe niż zakładana pomoc. Tak jak i wszystkie inne usługi – dlatego stanowiły one największa grupę niewypłacalnych firm, z największa skalą problemów (wzrost niewypłacalności o +174% r/r w I kwartale 2021).

Warto więc zdecydować się na ubezpieczenie sprzedaży, nie tylko chroniąc się przed potencjalnymi stratami, ale i wspierając jednocześnie sprzedaż w walce o ten perspektywiczny sektor – zwiększając swoją konkurencyjność (m.in. przez możliwość oferowania korzystniejszych, dłuższych warunków kredytowania). Zachęcamy do zapoznania się z pełnym opracowaniem sytuacji sektora kosmetycznego w raporcie Euler Hermes


ZOBACZ KOMENTARZE (0)
StoryEditor
Drogerie
01.10.2026 15:07
Normal wchodzi do Europy Środkowo-Wschodniej. Duńska sieć otwiera pierwsze sklepy w Rumunii
Normal Retail Romania S.R.L

Duńska sieć Normal rozpoczęła ekspansję w Europie Środkowo-Wschodniej. Jej pierwszym rynkiem w regionie została Rumunia, gdzie 30 września otwarto sklep w Mega Mall w Bukareszcie. Kolejny punkt, w Shopping City Timișoara, ruszy 2 października. Oba sklepy oferują około 3500 produktów, w tym kosmetyki, artykuły pielęgnacyjne oraz produkty z kategorii Korean i Japanese beauty.

Rumunia jest 14. europejskim rynkiem, na którym działa Normal. Duńska sieć rozwija format łączący sprzedaż kosmetyków i produktów codziennego użytku z formułą tzw. treasure hunt. Klientki i klienci przechodzą przez zmieniający się asortyment, w którym obok produktów znanych marek pojawiają się nowości i produkty trudniej dostępne w tradycyjnych kanałach sprzedaży.

Pierwszy rumuński sklep został otwarty 30 września w centrum handlowym Mega Mall w Bukareszcie. Lokal zajmuje 311 mkw. GLA, a jego oferta obejmuje około 3500 produktów. 2 października sieć uruchomi drugi punkt w Shopping City Timișoara. Ten sklep ma 445 mkw. GLA, również oferując około 3500 produktów.

Kosmetyki częścią konceptu „everything store”

Normal nie pozycjonuje się wyłącznie jako sieć kosmetyczna. W sklepach znajduje się szeroki wybór produktów do pielęgnacji, kosmetyków, artykułów gospodarstwa domowego, produktów spożywczych oraz artykułów codziennego użytku. Istotną częścią oferty pozostają jednak produkty beauty, w tym kosmetyki popularnych marek oraz produkty wpisujące się w trendy Korean i Japanese beauty.

Model biznesowy opiera się na częstej rotacji asortymentu i odkrywaniu kolejnych produktów podczas wizyty. Koncept określany przez sieć jako „treasure hunt” ma powodować, że sklep nie jest postrzegany wyłącznie jako miejsce realizacji konkretnej listy zakupowej.

image

Nowy gracz na polskim rynku drogeryjnym? Duński Normal może rzucić wyzwanie gigantom.

Z perspektywy rynku kosmetycznego istotne jest połączenie produktów beauty z innymi kategoriami FMCG. Około 3500 SKU w każdym z nowych sklepów oznacza możliwość eksponowania kosmetyków w otoczeniu produktów spożywczych i artykułów codziennego użytku, a nie wyłącznie w klasycznym środowisku drogerii.

Wybór pierwszych lokalizacji w Rumunii również wpisuje się w strategię rozwoju sieci. Mega Mall w Bukareszcie dysponuje ponad 75 900 mkw. GLA i ponad 200 sklepami. Centrum znajduje się w zasięgu około 1 mln potencjalnych klientów w promieniu 30 minut jazdy samochodem. Shopping City Timișoara ma z kolei 57 000 mkw. GLA, a jego strefa oddziaływania obejmuje około 350 tys. mieszkańców.

NEPI Rockcastle partnerem ekspansji

Za rozwój Normal w rumuńskich centrach handlowych odpowiada w ramach współpracy właściciel obiektów – NEPI Rockcastle. Spółka deklaruje, że partnerstwo z duńską siecią ma być elementem szerszej strategii wprowadzania nowych konceptów handlowych na rynki Europy Środkowo-Wschodniej.

– Normal jest wiodącym detalistą w niszowym segmencie artykułów codziennego użytku i pielęgnacji osobistej w Danii oraz najszybciej rozwijającym się sklepem typu „everything store” tej kategorii – podkreśla Ramona Marusac, Regional Head of Leasing w NEPI Rockcastle. Jak dodaje, spółka poszukuje nowych europejskich marek, które mogą wzbogacać ofertę jej centrów handlowych.

Wejście Normal do Rumunii jest pierwszym etapem współpracy, która może być rozwijana także na innych rynkach CEE. Dla sieci oznacza to wejście do regionu obejmującego m.in. Polskę, Czechy, Słowację, Węgry, Bułgarię i Chorwację, gdzie NEPI Rockcastle posiada i zarządza centrami handlowymi.

8 mld euro portfela nieruchomości

NEPI Rockcastle jest jednym z największych właścicieli i operatorów centrów handlowych w Europie Środkowo-Wschodniej. Wartość jej portfela inwestycyjnego wynosi około 8 mld euro, a obejmuje on 60 nieruchomości handlowych w ośmiu krajach.

Rumunia i Polska są dwoma największymi rynkami działalności spółki. W Polsce NEPI Rockcastle posiada 16 centrów handlowych, wśród nich Silesia City Center w Katowicach, Bonarka w Krakowie, Forum Gdańsk, Magnolia Park we Wrocławiu, Galeria Warmińska w Olsztynie i Karolinka w Opolu.

Rozwój Normal jest kolejnym przykładem ekspansji zagranicznych formatów handlowych, które konkurują o powierzchnię w centrach handlowych nie tylko z klasycznymi drogeriami, ale także z innymi konceptami oferującymi produkty kosmetyczne i codziennego użytku. Dla kategorii beauty oznacza to dalsze poszerzanie liczby kanałów, w których mogą być sprzedawane produkty kosmetyczne – również poza tradycyjnym modelem drogerii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

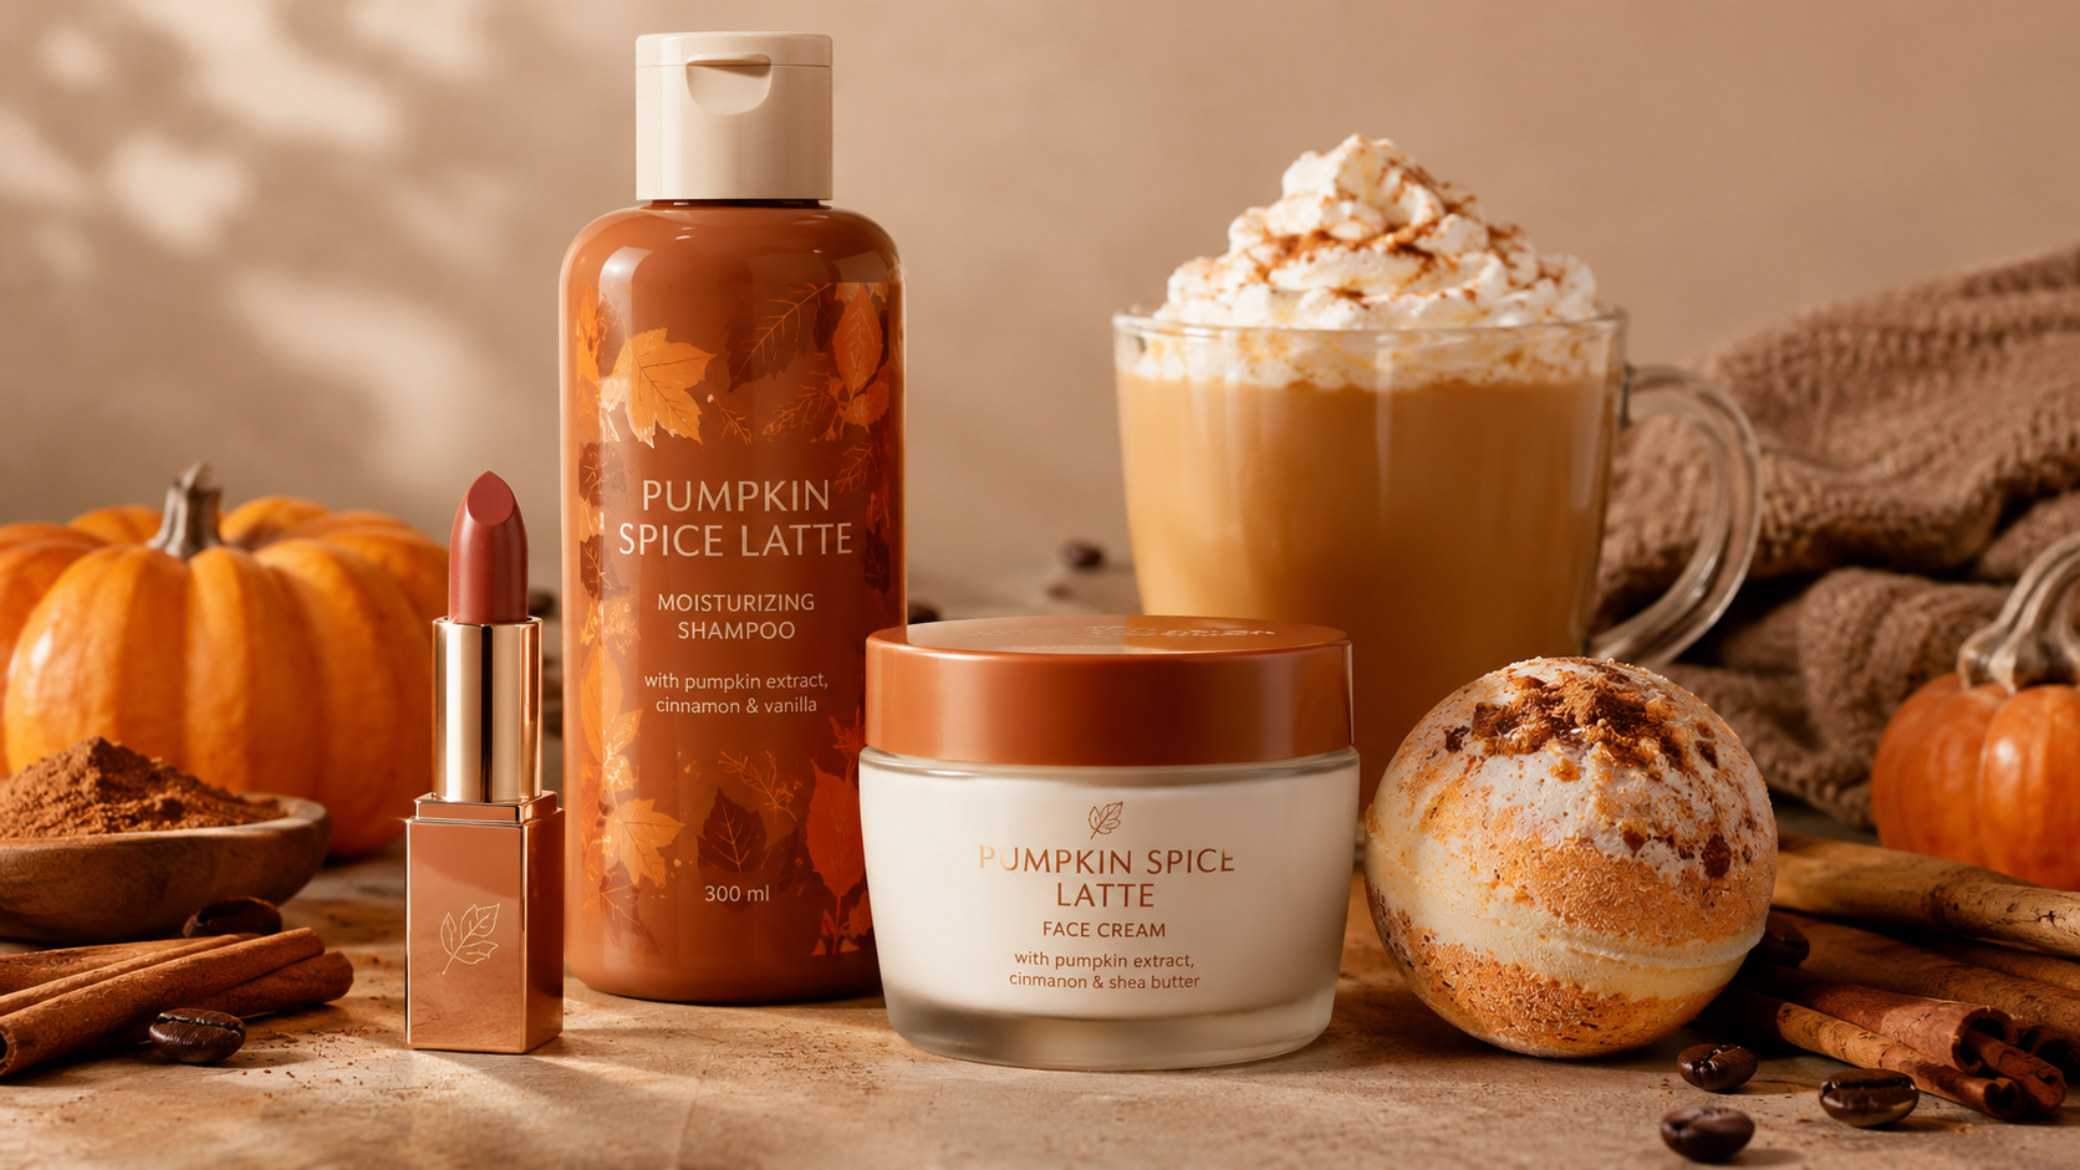
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
01. październik 2026 16:41