StoryEditor
Producenci
12.03.2025 13:19

Henkel zaprezentował wyniki za rok 2024 oraz prognozy na 2025

Rok obrotowy 2024 był bardzo udanym i ważnym rokiem dla Henkla – podkreśla Carsten Knobel, prezes zarządu / Henkel mat.pras.

Bardzo dobre wyniki za 2024 rok dowodzą sukcesu Strategii Ukierunkowanego Wzrostu – podkreśla Henkel w komunikacie. W roku obrotowym 2024 przychody ze sprzedaży wyniosły 21,6 mld euro, ze wzrostem organicznym na poziomie 2,6 proc. Znaczący wzrost na poziomie 20,9 proc. (3,1 mld euro) grupa zanotowała na działalności operacyjnej EBIT. Ponadto zatwierdzony został nowy program skupu akcji o wartości do 1 mld euro.

– Rok obrotowy 2024 był kolejnym okresem znaczących wyzwań i niepewności gospodarczej. Mimo to konsekwentnie rozwijaliśmy Henkla w minionym roku i osiągnęliśmy, a nawet przekroczyliśmy, ważne kamienie milowe. Bardzo dobre wyniki za 2024 rok potwierdzają skuteczną realizację naszej Strategii Ukierunkowanego Wzrostu – komentuje Carsten Knobel, prezes zarządu Henkel. 

– W 2024 roku osiągnęliśmy dobry wzrost sprzedaży w ujęciu organicznym i znacząco poprawiliśmy rentowność, z wyjątkowym wzrostem marży o 2,4 punktu procentowego, wspartym doskonałym rozwojem marży brutto, oraz nadzwyczajnym wzrostem zysku na akcję uprzywilejowaną o 25 proc. Kluczowym czynnikiem poprawy wyników było ukierunkowane zwiększanie wartości naszych produktów dla klientów i konsumentów. Dodatkowo do tych świetnych wyników przyczyniły się oszczędności wynikające z integracji Consumer Brands oraz zapowiedziane działania optymalizujące portfolio – podkreśla prezes. – Jednocześnie bardzo ważne było konsekwentne inwestowanie w nasze biznesy i przyszły wzrost, na przykład poprzez zwiększone działania marketingowe w segmencie konsumenckim i udane innowacje w obu jednostkach biznesowych. Chcemy, aby nasi akcjonariusze uczestniczyli w sukcesie firmy. Dlatego zaproponujemy na Walnym Zgromadzeniu Akcjonariuszy dwucyfrową podwyżkę dywidendy. Podjęliśmy również decyzję o nowym programie skupu akcji o wartości do 1 miliarda euro – dodaje Carsten Knobel.

Zdaniem prezesa, wyniki za 2024 rok są wyraźnym dowodem na to, że transformacja Henkla przebiega pomyślnie, a firma dzięki strategicznej agendzie ukierunkowanego wzrostu jest na właściwej drodze, 

– Znajduje to również odzwierciedlenie w prognozach na rok obrotowy 2025, w którym spodziewamy się dalszego wzrostu sprzedaży i zysków, pomimo wciąż wymagającego otoczenia biznesowego. Chciałbym podziękować wszystkim pracownikom Henkla za ich wybitne osiągnięcia. Dzięki ich pracy zespołowej i nadzwyczajnemu zaangażowaniu po raz kolejny z sukcesem przeprowadziliśmy naszą firmę przez wymagający rok – podsumował Knobel.

Czytaj też: Mateusz Ozór nowym dyrektorem zakładu Henkel Polska w Raciborzu

Prognozy na 2025 rok

Po umiarkowanej dynamice wzrostu w 2024 roku, przewiduje się, że globalna gospodarka ponownie odnotuje umiarkowany wzrost w 2025 roku – zarówno jeśli chodzi o popyt przemysłowy, jak i konsumencki w kluczowych obszarach działalności Henkla, związanych z dobrami konsumpcyjnymi. Ponadto, według aktualnych szacunków, globalna inflacja w roku obrotowym 2025 będzie nadal spadać w porównaniu z poprzednimi latami, a stopy procentowe również powinny ulec obniżeniu. Oczekuje się, że zmienność i niepewność w zakresie ogólnej sytuacji makroekonomicznej i geopolitycznej pozostaną wysokie przez cały rok.

Biorąc pod uwagę powyższe założenia, Henkel spodziewa się osiągnąć w roku obrotowym 2025 wzrost sprzedaży w ujęciu organicznym w przedziale od 1,5-3,5 proc. Dla sektora biznesowego Adhesive Technologies oczekiwany jest wzrost organiczny 2-4 proc., a dla Consumer Brands 1-3 proc. Skorygowana rentowność sprzedaży (skorygowana marża EBIT) powinna osiągnąć poziom 14-15,5 proc. Dla sektora Adhesive Technologies oczekiwana skorygowana rentowność sprzedaży wynosi 16-17,5 proc., a dla Consumer Brands 13,5-15 proc.

Spodziewany jest przy tym wolniejszy start roku. Jednak oczekuje się, że organiczny wzrost sprzedaży przyspieszy w ciągu roku, prowadząc do silniejszej drugiej połowy roku obrotowego 2025 w porównaniu z pierwszą połową. Dotyczy to obu sektorów biznesowych. Przyczynami są obecnie wymagające otoczenie przemysłowe oraz spowolniony wzrost rynku i nastrojów konsumenckich na niektórych rynkach, szczególnie w Ameryce Północnej.

W sektorze Consumer Brands należy wziąć pod uwagę wysoką bazę wzrostu sprzedaży organicznej z poprzedniego roku, szczególnie ze względu na wprowadzenie istotnych innowacyjnych produktów w pierwszej połowie 2024 roku. W 2025 roku wprowadzanie innowacji będzie bardziej skoncentrowane w drugiej połowie roku. 

Organiczny wzrost sprzedaży i wolumeny w pierwszym kwartale będą niższe, niż w roku poprzednim. W pierwszym kwartale oczekuje się organicznego wzrostu sprzedaży między -2 a -4 proc, przy jednoczesnym pozytywnym wpływie cen. W całym roku 2025 oczekuje się ogólnie dodatniego organicznego wzrostu sprzedaży, napędzanego zarówno przez wolumen, jak i ceny.

W całym 2025 roku oczekuje się dalszej poprawy marży, a tym samym rentowności w porównaniu z rokiem poprzednim, zarówno dla obu sektorów biznesowych, jak i całej Grupy. Rozwój w pierwszych dwóch miesiącach roku obrotowego 2025 pokazuje, że Henkel i oba sektory biznesowe są na dobrej drodze.

Wyniki sprzedaży i zyski Grupy w roku obrotowym 2024

Przychody ze sprzedaży Grupy Henkel osiągnęły w roku obrotowym 2024 poziom 21 586 mln euro, co oznacza wzrost nominalny o 0,3 proc. w porównaniu z rokiem poprzednim. Transakcje przejęć i zbycia aktywów miały nieznacznie negatywny wpływ na sprzedaż w wysokości -0,4 proc.,, co wynikało głównie ze zbycia naszej działalności w Rosji w 2023 roku. 

Wzrost sprzedaży w ujęciu organicznym, tj. skorygowany o różnice kursowe oraz transakcje przejęć i zbycia aktywów, wykazał dobrą dynamikę na poziomie 2,6 proc. Sektor Consumer Brands osiągnął silny wzrost sprzedaży w ujęciu organicznym na poziomie 3 proc. głównie dzięki obszarowi Hair.

Znaczący postęp w transformacji

W ciągu ostatnich lat Henkel przeszedł głębokie zmiany w wielu obszarach i konsekwentnie realizował swoją Strategię Ukierunkowanego Wzrostu. Kluczowymi czynnikami długoterminowego i zrównoważonego sukcesu są gotowość i determinacja do ciągłej transformacji we wszystkich obszarach działalności.

Consumer Brands: Połączenie postępuje szybciej, niż planowano

Prawdopodobnie najistotniejszą zmianą w ostatnich latach w historii Henkla jest połączenie działów dóbr konsumpcyjnych w jeden sektor biznesowy Consumer Brands, które zostało ogłoszone na początku 2022 roku. Od tego czasu wiele się wydarzyło. Ta jednostka biznesowa działa w nowej strukturze od początku 2023 roku, a pozytywne efekty były widoczne już w tym samym roku. 

“W minionym roku obrotowym 2024 stało się oczywiste, że nasza decyzja o połączeniu wcześniej oddzielnych działów dóbr konsumpcyjnych w jedną platformę była słuszna” - podkreśla Henkel w komunikacie.

Sektor Consumer Brands konsekwentnie koncentruje się na silnych markach i działaniach o wysokich marżach brutto oraz wiodących pozycjach na rynkach i w kategoriach. Pozytywne efekty koncentracji na silnych markach wzrostowych i wysokomarżowych działaniach przynoszą rezultaty: dziesięć najważniejszych marek w ramach Consumer Brands, które odpowiadały za ponad połowę przychodów w 2024 roku, osiągnęło bardzo silny wzrost organiczny wraz z pozytywnym wzrostem wolumenów.

Czytaj też: Henkel optymalizuje portfolio i sprzedaje w USA swoje marki własne

Dalsze postępy we wszystkich priorytetach strategicznych

W wymagającym otoczeniu makroekonomicznym i geopolitycznym Henkel konsekwentnie realizował swoją strategię wzrostu w minionym roku obrotowym i osiągnął istotne postępy we wszystkich obszarach. Firma dalej rozwijała swoje portfolio biznesowe i marek, wzmacniała przewagę konkurencyjną w obszarach innowacji, zrównoważonego rozwoju i cyfryzacji, optymalizowała modele operacyjne i umacniała kulturę korporacyjną.

Aktywne zarządzanie portfolio obejmowało wzmacnianie i rozszerzanie oferty poprzez przejęcia. Na początku 2024 roku Henkel przejął znaną markę produktów do pielęgnacji włosów Vidal Sassoon w Chinach. To przejęcie doskonale uzupełnia lokalne portfolio Consumer Brands w Chinach, obejmując segment premium w działalności detalicznej. Portfolio marki Vidal Sassoon służy przede wszystkim segmentowi premium w kategorii pielęgnacji włosów, oferując szampony i odżywki, ale obejmuje również produkty do stylizacji i pielęgnacji włosów.

Czytaj też: Henkel przejmuje markę Vidal Sassoon w Chinach

Trendy i innowacje

W 2024 roku Henkel wprowadził na rynek liczne innowacje, odpowiadając na ważne trendy i tworząc wartość dla klientów i konsumentów. Przykładem innowacji w sektorze Consumer Brands jest nowo opracowana technologia enzymatyczna dla marki Perwoll, która nie tylko dba o tkaniny, ale także pomaga zachować kolory odzieży. Efekt odnowy włókien jest widoczny już po dziesięciu praniach, co sprzyja trwałości tekstyliów.

Henkel opracował również mapę drogową do osiągnięcia neutralności klimatycznej, która obejmuje rozszerzone cele redukcji emisji w całym łańcuchu wartości. Firma dąży do wniesienia wiążącego wkładu w ograniczenie globalnego ocieplenia do 1,5°C, zgodnie z ustaleniami Paryskiego Porozumienia Klimatycznego. Plan działania Henkla, który został również zwalidowany przez inicjatywę Science Based Targets, określa działania firmy zmierzające do osiągnięcia zerowej emisji gazów cieplarnianych netto do 2045 roku. Obejmuje on szeroki zakres działań w całym łańcuchu wartości. 

Ponadto Henkel stał się pierwszą spółką notowaną w indeksie DAX, która wprowadziła neutralny płciowo urlop rodzicielski na całym świecie – z pełnym wynagrodzeniem. Ten krok spotkał się z bardzo pozytywnymi reakcjami zarówno pracowników, jak i opinii publicznej. Jedną z ambicji Henkla jest osiągnięcie parytetu płci na wszystkich szczeblach zarządzania do końca 2025 roku. Obecnie około 42 procent stanowisk kierowniczych w Henklu na całym świecie zajmują kobiety.

– Rok obrotowy 2024 był bardzo udanym i ważnym rokiem dla Henkla. Osiągnęliśmy nasze cele finansowe, które dwukrotnie podnosiliśmy w ciągu roku. Konsekwentnie realizowaliśmy naszą Strategię Ukierunkowanego Wzrostu we wszystkich wymiarach strategicznych i z determinacją oraz sukcesem kontynuowaliśmy naszą transformację. Jesteśmy na właściwej drodze, a transformacja naszej firmy przynosi wymierne rezultaty. Z jasną strategią, silnym zespołem i wyjątkową kulturą firmy jesteśmy dobrze przygotowani na przyszłość – podsumował Carsten Knobel.


Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
28.09.2026 13:37
Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów
Sklep Armani w centrum Mirdif w Dubaju.Challiyan, CC BY-SA 4.0, via Wikimedia Commons

Giorgio Armani pozostawił spadkobiercom instrukcję sprzedaży początkowo 15 proc. udziałów w grupie. Teraz firma przygotowuje się do rozmów z trzema wskazanymi przez projektanta potencjalnymi inwestorami: L’Oréal, LVMH i EssilorLuxottica. W tle są zmiany strategiczne, spadek przychodów oraz próba zwiększenia znaczenia bardziej marżowych kategorii, w tym akcesoriów.

Według Financial Times w najbliższych tygodniach przedstawiciele grupy Armani mają rozpocząć formalne rozmowy z trzema potencjalnymi inwestorami wskazanymi przez Giorgio Armaniego. Chodzi o LVMH, właściciela m.in. licznych marek luksusowych, koncern kosmetyczny L’Oréal oraz grupę EssilorLuxottica, właściciela m.in. marki Ray-Ban. Przedmiotem rozmów ma być sprzedaż mniejszościowego pakietu udziałów.

Decyzja jest następstwem testamentowych wskazań Giorgio Armaniego, który przez dekady utrzymywał ścisłą kontrolę nad założoną przez siebie grupą. Projektant zmarł we wrześniu 2025 r. w wieku 91 lat. Wcześniej, chcąc zachować niezależność firmy, przez lata odrzucał możliwość jej przejęcia przez większy koncern.

15 proc. udziałów do podziału

Zgodnie z planem pozostawionym przez Armaniego spadkobiercy mają sprzedać początkowo 15 proc. udziałów w grupie w ciągu 18 miesięcy od jego śmierci. Jednym z rozważanych scenariuszy jest podział tego pakietu pomiędzy trzy wskazane firmy: LVMH, L’Oréal i EssilorLuxottica. Jak podaje Financial Times, rozmowy na ten temat były dotąd prowadzone nieformalnie.

Żaden z potencjalnych inwestorów nie sygnalizuje jednak, według osób cytowanych przez dziennik, gotowości do przejęcia dużego pakietu udziałów. W przypadku EssilorLuxottica znaczenie ma przede wszystkim istniejąca współpraca biznesowa. Koncern ma umowę licencyjną z Armani na produkcję i dystrybucję okularów obowiązującą do 2038 r.

image

Spadkobiercy Giorgio Armani wystawią na sprzedaż część udziałów modowego giganta

Podobnie wygląda sytuacja L’Oréal. Koncern kosmetyczny posiada umowę licencyjną z Armani obowiązującą aż do 2050 r. Współpraca obejmuje biznes beauty, dlatego dla L’Oréal potencjalna inwestycja w grupę modową mogłaby być przede wszystkim sposobem na zabezpieczenie długoterminowej relacji z jedną z najważniejszych marek luksusowych.

L’Oréal ma doświadczenie w inwestowaniu w marki modowe. Koncern objął m.in. udział w Jacquemus, jednak nie zarządza bezpośrednio jego działalnością operacyjną. W przypadku Armani jego podstawowym biznesowym interesem pozostaje rozwój segmentu kosmetycznego działającego na podstawie licencji.

Armani szuka wzrostu w akcesoriach

Rozmowy z potencjalnymi inwestorami zostały opóźnione przez trwającą wewnątrz grupy reorganizację. Pierwotnie miały rozpocząć się w czerwcu, obecnie ich termin przewidywany jest na koniec września lub początek października.

Firma jednocześnie pracuje nad nową strategią z udziałem Boston Consulting Group. Jej elementem ma być uporządkowanie pozycjonowania poszczególnych marek oraz zwiększenie udziału kategorii o wyższej marży, przede wszystkim akcesoriów.

Grupa Armani obejmuje m.in. Giorgio Armani, Emporio Armani i linię haute couture Armani Privé, a także działalność hotelarską, restauracyjną i wyposażenie wnętrz. Za zmianę kierunku jednej z najważniejszych marek odpowiadać będzie Dario Vitale, który został powołany do kierowania rozwojem Emporio Armani.

Emporio odpowiada za niemal jedną trzecią rocznych przychodów grupy. Przy łącznych przychodach wynoszących w 2025 r. 2,19 mld euro oznacza to skalę około 730 mln euro rocznie, przy założeniu udziału na poziomie jednej trzeciej.

Vitale ma odświeżyć pozycjonowanie Emporio Armani i nadać marce wyraźniejszą tożsamość. Projektant wcześniej pracował przy rozwoju Miu Miu, marki należącej do Prada Group. Jednocześnie ma uczestniczyć w rozwoju segmentu akcesoriów Giorgio Armani.

Przychody spadają, EBITDA rośnie

Zmiany strategiczne zachodzą w okresie osłabienia wydatków konsumentów na dobra luksusowe. Przychody grupy Armani zmniejszyły się w 2025 r. o 2,8 proc., do 2,19 mld euro. Był to drugi kolejny rok spadku. W 2024 r. przychody obniżyły się o 5 proc.

Jednocześnie grupa poprawiła wynik EBITDA. W 2025 r. wyniósł on 153 mln euro, czyli o 3,2 proc. więcej niż rok wcześniej. Według informacji Financial Times wzrost był efektem m.in. redukcji kosztów oraz lepszych wyników Armani Privé.

image

Polak trafia do centrali L’Oréal. Krzysztof Bożek obejmuje stery marek Armani i Valentino na Europę

Dla potencjalnych inwestorów istotna będzie jednak także wycena grupy. W otoczeniu Armani pojawia się wartość sięgająca około 10 mld euro, podczas gdy potencjalni inwestorzy mają oceniać wartość przedsiębiorstwa na 3–7 mld euro. Tak duża różnica może być jednym z głównych punktów spornych podczas rozmów.

Jeżeli nie uda się znaleźć inwestora zaakceptowanego przez spadkobierców, alternatywą pozostaje debiut giełdowy. Na razie priorytetem jest jednak przygotowanie grupy do funkcjonowania bez jej założyciela.

Zmiany obejmują również radę dyrektorów. Do organów zarządzających dołączyli m.in. Marco Bizzarri, były szef Gucci, oraz Federico Marchetti, założyciel Yoox. Funkcję przewodniczącego objął wieloletni współpracownik Armaniego Leo Dell’Orco.

Dla branży beauty szczególne znaczenie ma potencjalne zaangażowanie L’Oréal. Koncern jest już związany z Armani wieloletnią umową licencyjną, a ewentualne wejście kapitałowe oznaczałoby dodatkowe powiązanie producenta kosmetyków z jedną z największych włoskich grup luksusowych. Jednocześnie skala całej transakcji i przyszła struktura właścicielska Armani pozostają przedmiotem negocjacji.

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

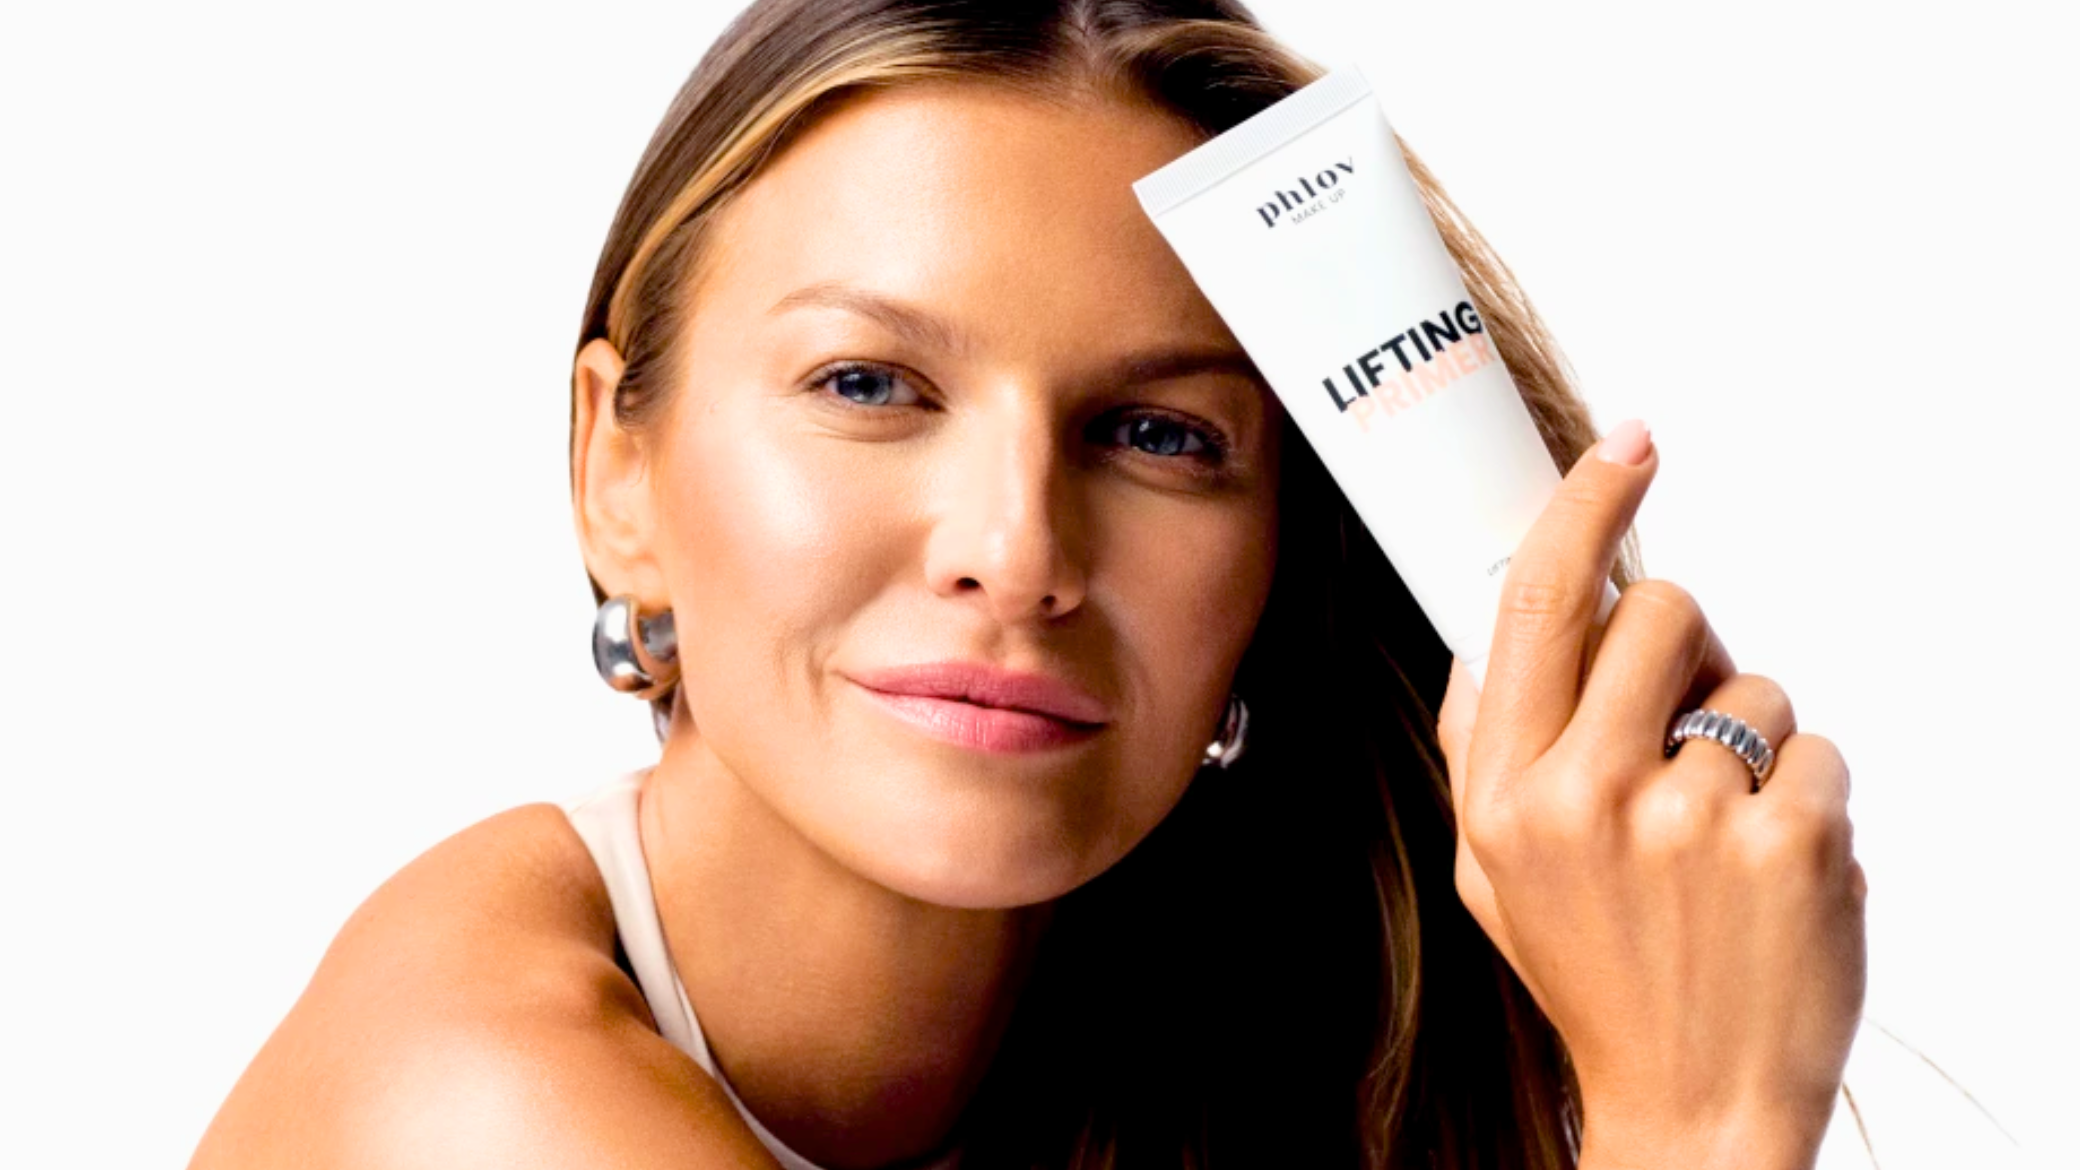
Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
29. wrzesień 2026 04:38