StoryEditor
Rynek i trendy
04.12.2024 10:39

Kamilla Stańczyk, Eco & More: Potrzebujemy przejrzystych ekozasad, które będą obowiązywały WSZYSTKICH

Dlaczego w Europie zabroniono pisania nam, że coś jest biodegradowalne albo, że kosmetyk nie zawiera SLS? Zabijamy biurokracją własną produkcję, a wpuszczamy na rynek kompletnie niesprawdzone kosmetyki przez platformy bazarowe. Rynek produktów ekologicznych wymaga przejrzystych zasad, które będą obowiązywały wszystkich – mówi Kamilla Stańczyk, prezes i współtwórczyni firmy Eco & More w naszej rozmowie o produktach naturalnych i ekologicznych.

Czy Pani zdaniem to, że produkt/kosmetyk jest naturalny, jest dziś przewagą rynkową czy normą?

Myślę, że nie jest to już przewaga, to podstawa. Obecnie hasło naturalności jest stosowane przez wszystkich i wszędzie. Konsumenci tego wymagają, więc firmy tak właśnie określają swoje wyroby.

Konsumenci wymagają, ale czy wierzą w deklaracje marek?

Konsumenci wierzą w autentyczność, która jest niezwykle ważna. Uważam, że bardziej wierzą deklaracjom małych marek (lub lokalnych), wierzą właścicielom i lubią widzieć twarz konkretnych osób za produktami, lubią widzieć inicjatywy, ale nie wiedzą dokładnie, co oznacza sam kosmetyk naturalny, bio, eko, organic.

Czyli naturalny, ekologiczny to są tylko modne hasła, za którymi podążamy, ale bez większej świadomości?

To zależy. Kiedy odniosę się do konsumentów z naszej grupy odbiorczej, mogę powiedzieć, że są to osoby już wyedukowane i bardzo świadome. W naszej dystrybucji bezpośrednio do konsumenta lepiej sprzedają się produkty certyfikowane, dobrze opisane, ze szczegółami podające składy, kraj pochodzenia, certyfikaty, badania. Wcale nie sprzedają się najlepiej masowe marki.

Mamy w ofercie także tzw. naturalne produkty, ale sprawdzamy je pod względem składu, weryfikujemy, co jest w tych 2–3 proc., które według normy ISO16128 określają procent zawartość składników naturalnych. Sprawdzamy opakowania, ślad węglowy, wymagamy od naszych dostawców pełnej informacji BDO, co naprawdę czasami sprawia, że jesteśmy traktowani jak szaleńcy. Wielu producentów na świecie twierdzi, że to wymysły i jakieś lokalne polskie widzimisię.

Większość konsumentów, moim zdaniem nie tylko w Polsce, ma dość pobieżną wiedzę, a co za tym idzie, nie rozumie różnic między produktem naturalnym a ekologicznym, a ta różnica jest. Nadal ekologia jest postrzegana jako droga, skomplikowana, na dodatek wmuszana. A to, co jest z przymusu, zawsze rodzi niechęć, sprzeciw. „Robię tak, bo mi kazali albo bo zapłacę karę" – to nie jest działanie świadome wynikające ze zrozumienia potrzeby.

Szczerze mówiąc, prawdziwie ekologiczny kosmetyk... Cóż, to taki, którego nie ma. Po prostu trzeba mniej kupować, mniej wyrzucać, rozumieć konsekwencje, rozumieć relacje między ekosystemem a organizmami, czuć empatię, czuć sprawczość, być odpowiedzialnym. Same trudne rzeczy.

Jednak ciągle dostajemy badania, z których wynika, że konsumenci są gotowi zapłacić więcej za kosmetyk przyjazny planecie, ekologiczny, naturalny – tu określenia stosowane są zamiennie. Czy to tylko deklaracje?

Niewielka grupa klientów zapłaci więcej za kosmetyk ekologiczny. Tak, to prawda. Ci klienci są świadomi, wierzą certyfikatom, spróbowali może już tych jakościowych produktów albo po prostu się boją – tak jest w przypadku rodziców malutkich dzieci. Boją się, że niesprawdzony produkt za 5 złotych przyczyni się do uszczerbku na zdrowiu dziecka lub sprawi kłopot, z którego trudno będzie wyjść.

Co do osób dorosłych i ich własnej pielęgnacji, to uważam, że nie ma masowego zrozumienia, co znaczy stwierdzenie z badań konsumenckich „uwzględniać ekologię przy zakupie produktów kosmetycznych". Każdy ma swoją wizję, na czym polega ta ekologia. Potrzebujemy rozumieć konsekwencje swoich działań, a to wymaga edukacji. Nasze dzieci będą to rozumiały, my nie za bardzo.

Znam wiele osób, które powiedziały mi, że spróbowały szamponu w kostce, ale on nie działał, ciężko się mydlił, włosy były suche i brzydkie, poza tym to mydło pomyliło im się zaraz z mydłem do ciała i już nie chcą takiej ekologii. Inna osoba stwierdziła, że te ekologiczne produkty nie działają, bo nie ma efektu błyszczącej tafli włosów jak w reklamie.

Wielu konsumentów podąża za hasłami: „plastik do opakowań naszych produktów jest wydobywany z oceanu" albo „ratujemy żółwie", albo „posadziliśmy drzewa". Natomiast kiedy przychodzi do decyzji przy półce, kierują się ceną lub konkursem, w którym do wygrania jest wycieczka, na którą polecą… samolotem. To wszystko jest ludzkie, lubimy czuć się dobrze z naszymi decyzjami, nasze dobre samopoczucie to nie tylko kwestia masażu szyi czy sensualnej kąpieli, ale też potrzeba poczucia, że spełniło się dobry uczynek. A przecież spełniło się. Drzewa posadzone.

Sarkazm. Czuję i rozumiem. Jak dużym problemem dla branży kosmetycznej jest więc zjawisko greenwashingu?

Myślę, że tylko w niewielu przypadkach to celowe działanie. Naprawdę z natury nie lubimy oszukiwać innych, bo źle się z tym czujemy – w większości przypadków oczywiście. Przepisy zmieniają się tak szybko, że dość trudno za nimi nadążyć. Co właściwie uważać za greenwashing, a czego nie?


Dlaczego zabroniono w Europie pisania, że coś jest biodegradowalne? Jeżeli są zrobione badania, to nie rozumiem tego zakazu wprowadzonego na unijnym poziomie. Producenci chcą mieć jakieś możliwości komunikacji. Dlaczego zabroniono pisania „nie zawiera"? Konsument akurat chce to wiedzieć, a marka chce się wyróżnić.

Tak jak mówiłam wcześniej, większość producentów ma teraz „naturalne" produkty, bo tego chce rynek, więc jak wyróżnić się z szumu komunikacyjnego? Prawdziwe USP byłoby wtedy, gdyby można było napisać na opakowaniu: „nie zawiera SLS", „produkt bez oleju palmowego" – co można napisać na żywności – „składniki biodegradowalne".

Marka kosmetyczna, jak każda inna, stawia sobie jakąś misję, jakąś wizję świata, który chce kreować. I może jej wizją są produkty bez SLS? Dlaczego nie może tego zakomunikować? Dlaczego nie może powiedzieć, że używając jej szamponu na łódce, na morzu, ograniczymy wypływ substancji przyczyniających się do zanieczyszczeń, takich jak silikony będące mikroplastikiem?

Jakie obszary Pani zdaniem wymagają więc uporządkowania w kontekście produktów naturalnych, ekologicznych w formułach, opakowaniach, aby konkurencja na rynku stała się uczciwa?

W żywności jest to całkiem dobrze określone, jest „zielony listek" i są dobre standardy. Teraz opracowywane są też koncepty związane z pakowaniem zdrowej żywności i z jej cyklem życia, np. daty ważności. W kosmetykach także powinny powstać przejrzyste zasady. Ja opieram się na ekologiczności produktów z certyfikatem grupy Cosmos oraz na zrozumieniu, jak produkt powstał i co się z nim stanie po zużyciu. Uczę się cały czas.

Lawenda z upraw ekologicznych ma inne właściwości niż lawenda z pestycydami. Wiemy coraz więcej o długofalowym wpływie substancji na nasz organizm i na przyrodę. Dogadajmy się co do standardów dla całej Unii Europejskiej, a nie działajmy w jednym kraju tak, a w drugim inaczej.

Co więcej, chrońmy nasz rynek przed napływem niesprawdzonej oferty kosmetycznej z Temu, Aliexpress itp. Nikt nie zakazuje produkcji w Chinach, Indiach, Wietnamie, Korei, ale bądźmy konsekwentni w dopuszczaniu niezbadanych kosmetyków na nasz rynek.

Zabijamy biurokracją własną produkcję czy jakościową produkcję z Wielkiej Brytanii, która jest już poza Unią Europejską, ale stosuje te same standardy, a dopuszczamy kompletnie niesprawdzone kosmetyki przez platformy bazarowe. To samo dotyczy opakowań, które powinniśmy przetwarzać, a nie tworzyć, a nadal R-pet jest droższy niż zwykły PET. Śmieci to wielki biznes i jeszcze nawet nie wiemy jak wielki.

Czy Pani zdaniem największe sieci drogeryjne mogłyby mieć swój udział w uporządkowaniu ekologicznych standardów w kosmetykach, czy wprost przeciwnie – to one wprowadzają na rynku zamieszanie poprzez nie do końca zdefiniowane swoje projekty, czy ich niejasne zasady, np. oznaczanie i promowanie produktów jako ekologicznych, naturalnych, choć takie nie są?

Drogerie już mają swój udział w kształtowaniu postrzegania przez konsumenta naturalności vs ekologiczności. Proszę wejść do którejkolwiek większej drogerii. Na pewno będzie tam półka „Produkty naturalne". A potem proszę sięgnąć po kosmetyki, które tam stoją. Na 10 marek może jedna ma certyfikat i raczej nie będzie to marka polska. Dosłownie dwa wyjątki na masowym rynku mają certyfikaty, i to na wybrane linie produktowe. I ja rozumiem to podejście, po prostu produkty ekologiczne nie sprzedają się tak dobrze na masowym rynku jak produkty tzw. naturalne, bo normalnie są droższe (chociaż patrząc na liczby, to inflacja w produktach konwencjonalnych jest wyższa niż w produktach certyfikowanych).

A nasza rozmowa jest o tym, co to właściwie znaczy to „naturalne" vs „ekologiczne". I nadal nie wiemy.

Drogerie to biznesy i nie one są od kreowania zasad na rynku, lecz ustawodawca. I tak już teraz producenci, dystrybutorzy, sieci handlowe, drogerie robią w tym temacie więcej niż rządzący, którzy nie mogą dogadać się co do butelek, a co dopiero czy lawenda powinna być z upraw eko czy nie, żeby kosmetyk nazwać ekologicznym.

Obecnie największe sieci i drogerie w swoich „formatkach" mają coraz częściej pole związane z certyfikatami. Wegańskość, grupa Cosmos, olej palmowy, kraj pochodzenia, alergie, bioplastik, niewycinanie lasów i wiele innych. To jest świetne oddolne działanie i myślę, że jako konsumenci chcemy mieć po prostu wybór i móc sobie sortować produkty nie tylko po sposobie używania, ale może też po kraju pochodzenia, certyfikacie, składnikach. To jest wielki projekt i sama próbuję go u siebie wdrożyć w sprzedaży B2C i B2B. A jednej bazy danych nie ma.

Może jest to więc plan na start-up, który zaciągałby rejestry produktów z organizacji typu Ecocert, Vegan Society i po wpisaniu kodu EAN wpinał taki filtr do platformy online? Na opakowaniu certyfikat musi być, tylko skąd wiadomo, że jest prawdziwy? Ostatnio Dominika Chirek @naturalnieproste obnażyła jedną polską firmę, która umieściła logo Ecocert, nie mając do niego prawa. Zakończę niepokojąco: Jak tu się odnaleźć w gąszczu tych obrazków?  

Czytaj także: Iwona Białas, Cosmetosafe Consulting: Potrzebna będzie elastyczność i zdolność adaptacji do nowych realiów regulacyjnych [SONDA: Prognozy 2025]

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
13.10.2026 16:05
Sephora zwiększa udziały w rynku. LVMH ujawnia wyniki za trzeci kwartał
LVMH poniżej oczekiwań analityków. Sephora i kosmetyki na plusieShutterstock

LVMH zakończył trzeci kwartał 2026 roku ze wzrostem sprzedaży organicznej o 1 proc., poniżej oczekiwań analityków. Podczas gdy segment mody i wyrobów skórzanych tracił, na znaczeniu zyskiwały perfumy, kosmetyki kolorowe i sprzedaż detaliczna Sephory. Wyniki pokazują, że poszczególne części rynku luksusowego radzą sobie dziś bardzo różnie.

W tym artykule przeczytasz:

  • Wyniki LVMH nie spełniły oczekiwań
  • Perfumy i kosmetyki Diora oraz Guerlain na plusie
  • Sephora rośnie szybciej niż reszta grupy
  • Moda traci, beauty pozostaje bardziej odporne
  • Co wyniki LVMH mówią o rynku beauty?

Wyniki LVMH nie spełniły oczekiwań

Grupa LVMH, właściciel m.in. Parfums Christian Dior, Guerlain i sieci Sephora, odnotowała w trzecim kwartale 2026 roku przychody w wysokości 18,5 mld euro. Sprzedaż organiczna wzrosła o 1 proc. rok do roku, podczas gdy konsensus analityków cytowany przez Reutersa zakładał wzrost o 1,3 proc. Po dziewięciu miesiącach roku przychody grupy wyniosły 57,1 mld euro, co oznacza wzrost organiczny o 2 proc.

Wyniki nie spełniły oczekiwań rynku, a akcje LVMH spadły we wtorkowym handlu w Paryżu. Na kondycję grupy nadal wpływa osłabiony popyt na dobra luksusowe w Chinach. Nie wszystkie segmenty biznesu radziły sobie jednak równie słabo. Dział Perfumes & Cosmetics oraz Selective Retailing, do którego należy Sephora, wykazały wzrost w ujęciu organicznym.

Perfumy i kosmetyki Diora oraz Guerlain na plusie

Segment Perfumes & Cosmetics wygenerował w trzecim kwartale 2,01 mld euro przychodów, notując 1-procentowy wzrost organiczny. Po trzech kwartałach sprzedaż wyniosła 5,92 mld euro i pozostawała stabilna w ujęciu organicznym.

W przypadku Parfums Christian Dior wyniki wspierały premiery zapachowe, w tym J’adore Intense, Sauvage Extrait i Dior Addict. Marka odnotowała również dobre rezultaty w makijażu, szczególnie w liniach Forever i Backstage.

Wzrost raportował także Guerlain, któremu sprzyjała oferta zapachów oraz pomadka Rouge G. Wyniki pokazują, że innowacje produktowe i rozwój rozpoznawalnych linii pozostają istotnymi czynnikami sprzedaży w segmencie prestiżowych kosmetyków.

image

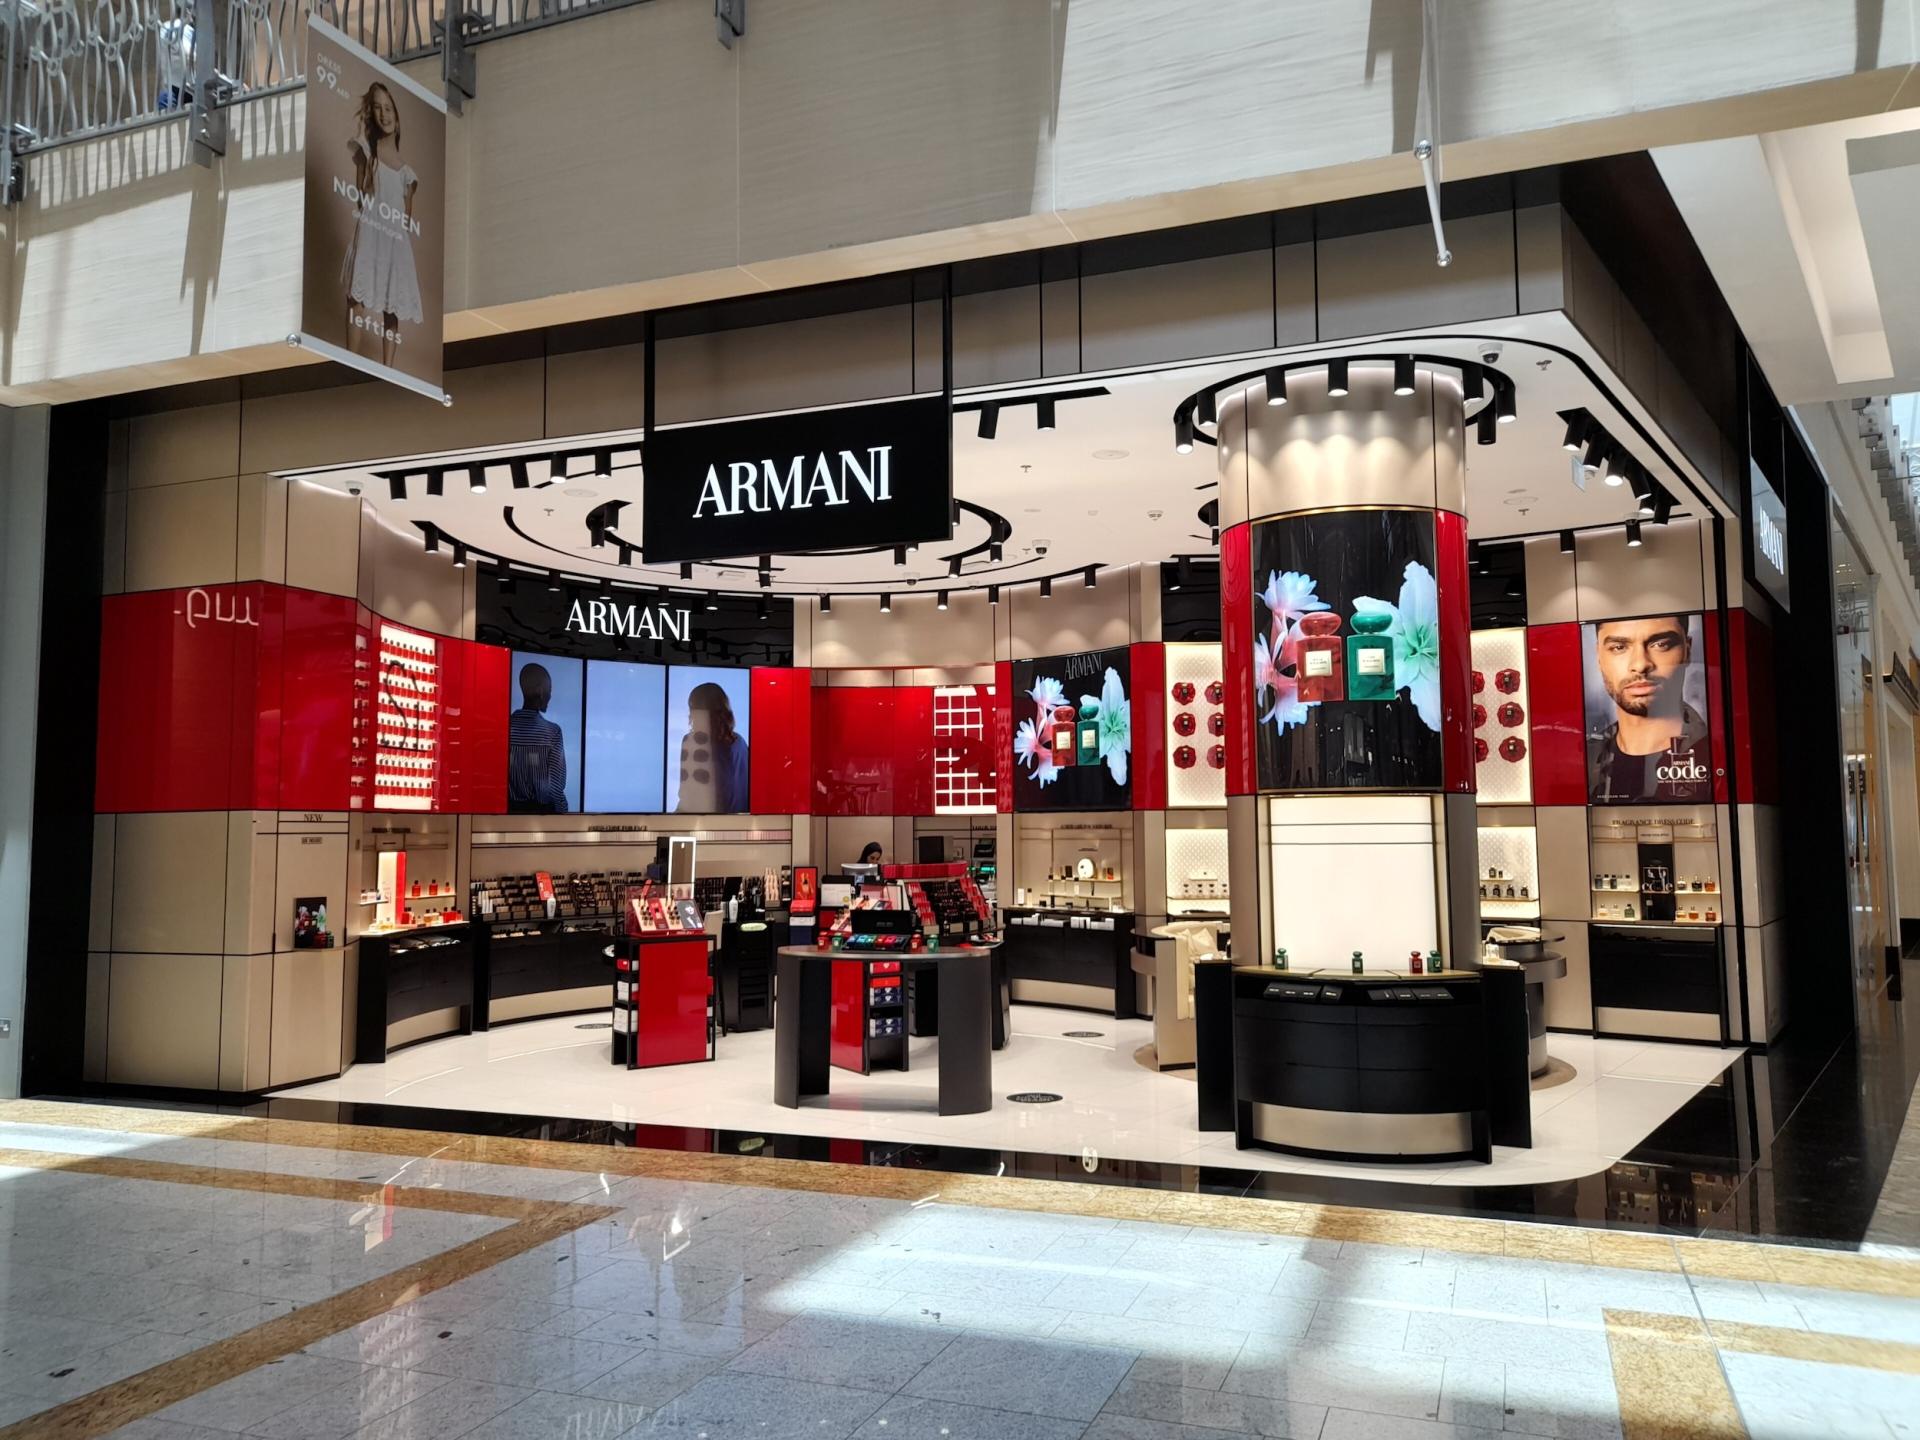
Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów

Sephora rośnie szybciej niż reszta grupy

Mocniejszym punktem wyników LVMH okazał się Selective Retailing. Segment ten zwiększył sprzedaż organiczną o 8 proc. w trzecim kwartale, a jednym z jego głównych motorów wzrostu pozostaje Sephora.

Sieć zyskuje udział w rynku dzięki szerokiej ofercie znanych marek, ekskluzywnym premierom i poszerzaniu asortymentu. Wśród wymienionych przez grupę nowości znalazły się produkty Rhode oraz chińskich marek kosmetycznych. Sephora kontynuuje również ekspansję geograficzną – w ostatnim okresie rozwijała działalność w Belgii i Chorwacji.

Wynik segmentu pokazuje znaczenie specjalistycznej dystrybucji beauty w strukturze LVMH. W przeciwieństwie do części rynku dóbr luksusowych, która pozostaje pod presją słabszego popytu, Sephora może korzystać z zainteresowania konsumentów różnorodną ofertą kosmetyczną, nowymi markami i produktami dostępnymi na wyłączność.

Moda traci, beauty pozostaje bardziej odporne

Kontrast między poszczególnymi działami LVMH jest wyraźny. W trzecim kwartale sprzedaż organiczna w segmencie Fashion & Leather Goods spadła o 5 proc., podczas gdy rynek oczekiwał spadku o 1,8 proc. Wyhamował również wzrost w zegarkach i biżuterii.

Presja jest szczególnie widoczna w Azji. Sprzedaż grupy w regionie spadła o 5 proc. rok do roku, a słabszy popyt w Chinach pozostaje jednym z głównych problemów branży luksusowej. Według informacji przytoczonych przez Investing.com znaczenie mają m.in. zaostrzone kontrole podatkowe wobec zamożnych konsumentów w Chinach. Na sytuację sektora wpływają również niepewność gospodarcza i rosnące koszty związane z napięciami geopolitycznymi.

Na tym tle perfumy, kosmetyki i specjalistyczna sprzedaż detaliczna wypadają relatywnie lepiej. Nie oznacza to, że segment beauty jest odporny na spowolnienie. Dziewięciomiesięczna sprzedaż Perfumes & Cosmetics pozostała na stabilnym poziomie organicznym.

image

LVMH sprzedaje kolejną markę. Patou wraca do poprzedniego właściciela

Co wyniki LVMH mówią o rynku beauty?

Rezultaty za trzeci kwartał wskazują na dwa obszary, które wspierają działalność beauty LVMH: rozwój produktów w segmencie prestiżowym oraz siłę wyspecjalizowanej dystrybucji. Premiery zapachów i wyniki makijażu Diora, a także oferta Guerlain, wspierają sprzedaż marek własnych. Sephora z kolei może przyciągać klientów dzięki połączeniu uznanych producentów, nowych brandów i ekskluzywnych premier.

Jednocześnie wzrost sprzedaży Sephory nie zrównoważył słabszych wyników całej grupy. LVMH pozostaje silnie uzależniony od kondycji dóbr luksusowych, a spadek w największym segmencie – modzie i wyrobach skórzanych, obciąża całościowy rezultat.

Wyniki za trzeci kwartał pokazują więc nie tyle jednolite osłabienie rynku luksusowego, ile rosnące różnice między jego kategoriami. W przypadku LVMH beauty i specjalistyczny handel detaliczny pozostają obszarami wzrostu, choć na razie nie wystarczają, by zneutralizować presję w pozostałych częściach biznesu.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
12.10.2026 15:19
Eye patch gate: co się stało, czemu, i co to mówi konsumentom i konsumentkom
O co chodzi z Eye patch gate?Fenty Skin/Huda Beauty

Fenty Skin, Glow Recipe i Huda Beauty w odstępie kilku dni pokazały niemal identyczne opakowania hydrożelowych płatków pod oczy. Internet szybko zaczął pytać, kto od kogo skopiował rozwiązanie. Okazało się jednak, że za pozornie przełomową innowacją stoi najprawdopodobniej wspólny dostawca opakowań. Historia pokazuje, jak niewielka może być dziś granica między własną innowacją a rozwiązaniem dostępnym w katalogu producenta.

17 września Fenty Skin zaprezentowała Dew N Plump Fresh-Sliced Hydrogel Eye Patches. Produkt zwrócił uwagę nie tylko formułą, ale przede wszystkim sposobem aplikacji. Hydrożel znajduje się w szczelnie zamkniętym pojemniku, a po przekręceniu mechanizmu z opakowania wysuwa się pojedynczy, świeżo odcięty płatek pod oczy. Rozwiązanie miało być odpowiedzią m.in. na problem higieny, konieczności pobierania płatków ze słoiczka za pomocą szpatułki, oraz wylewania się serum, w którym płatki są zanurzone. Płatki były "temperowane".

Kilka dni później okazało się, że podobne rozwiązanie pojawiło się także u konkurencji. 20 września twórcy internetowi zaczęli pokazywać Glow Recipe Exopeptide Caffeine Brightening and Depuffing Fresh Slices Eye Mask. Opakowanie wykorzystuje ten sam charakterystyczny mechanizm dozowania. 22 września indyjska twórczyni Prableen Kaur Bhomrah zaprezentowała z kolei produkt Huda Beauty Undereye Jelly Patches, również wykorzystujący cylindryczny pojemnik i system odcinania pojedynczych płatków.

W mediach społecznościowych pojawiło się więc pytanie...

...kto skopiował kogo?

Fenty Skin odpowiedziało na sytuację memem inspirowanym tym ze Spider-Manem wskazującym na drugiego Spider-Mana. Pozostałe marki podchwyciły żart, a dyskusja szybko przesunęła się z potencjalnego kopiowania receptur na źródło samej technologii.

Okazało się bowiem, że rozwiązanie było dostępne wcześniej. 16 lipca 2026 r. Wonder Bath opublikowała na swojej stronie informację o premierze Slice Serum. Marka oferuje trzy warianty produktu – Pore Tightening, Dark Spot Toning i Volume Lifting – każdy po 60 płatków. 

Jeszcze istotniejszy jest fakt, że według późniejszych ustaleń medialnych dostawca opakowania miał oferować ten sam mechanizm wielu markom. Business of Fashion podał, że rozwiązanie było prezentowane w Korei Południowej już od października 2025 r., a Wonder Bath jako pierwsza wykorzystała je komercyjnie w lipcu 2026 r.

Nie chodziło więc o identyczną recepturę. Chodziło o możliwość wykorzystania tego samego rozwiązania technologicznego przez różne firmy.

Producent kontraktowy staje się częścią innowacji

To właśnie ten element „Eye Patch Gate” jest z biznesowego punktu widzenia najważniejszy. Współczesna marka kosmetyczna coraz rzadziej musi samodzielnie posiadać cały łańcuch kompetencji niezbędnych do stworzenia produktu.

Może zlecić produkcję zewnętrznemu producentowi, kupić gotową bazę formulacyjną, wykorzystać składniki opracowane przez dostawcę surowców, a opakowanie zamówić u wyspecjalizowanego producenta. W efekcie produkt trafiający na półkę może być własnością marki przede wszystkim na poziomie brandingu, pozycjonowania i komunikacji, podczas gdy część jego technologicznego zaplecza jest współdzielona z innymi klientami tego samego ekosystemu dostawców.

Skala tego modelu jest znacząca. Według Grand View Research globalny rynek kontraktowej produkcji produktów personal care był wart 24,2 mld dol. w 2025 r., a w 2026 r. ma osiągnąć 25,8 mld dol. Prognoza zakłada wzrost do 45,4 mld dol. w 2033 r., co oznacza średnioroczne tempo wzrostu na poziomie 8,4 proc. w latach 2026–2033. Region Azji i Pacyfiku odpowiadał za 38,6 proc. przychodów tego rynku w 2025 r. 

Podobną skalę pokazują dane GlobalData. Według tej firmy globalny rynek kontraktowej produkcji personal care wygenerował w 2025 r. 23,8 mld dol. przychodów, rosnąc w latach 2020–2025 średnio o 5,4 proc. rocznie. 

Różnice między szacunkami wynikają m.in. z odmiennego zakresu analizowanych usług i segmentów rynku, ale oba źródła wskazują na ten sam kierunek: outsourcing produkcji kosmetyków i produktów personal care jest dużym i rosnącym segmentem globalnego rynku.

W Europie Grand View Research szacuje wartość rynku kontraktowej produkcji personal care na 4,67 mld dol. w 2025 r., wobec 4,67 mld dol. w 2024 r. Według prognozy do 2030 r. rynek ma osiągnąć 6,71 mld dol., przy CAGR na poziomie 6,4 proc. Co ważne, badanie obejmuje nie tylko samą produkcję. W strukturze rynku znajdują się również usługi custom formulation i R&D oraz packaging. To dokładnie ten obszar, który w przypadku „Eye Patch Gate” okazał się kluczowy.

Opakowanie z katalogu

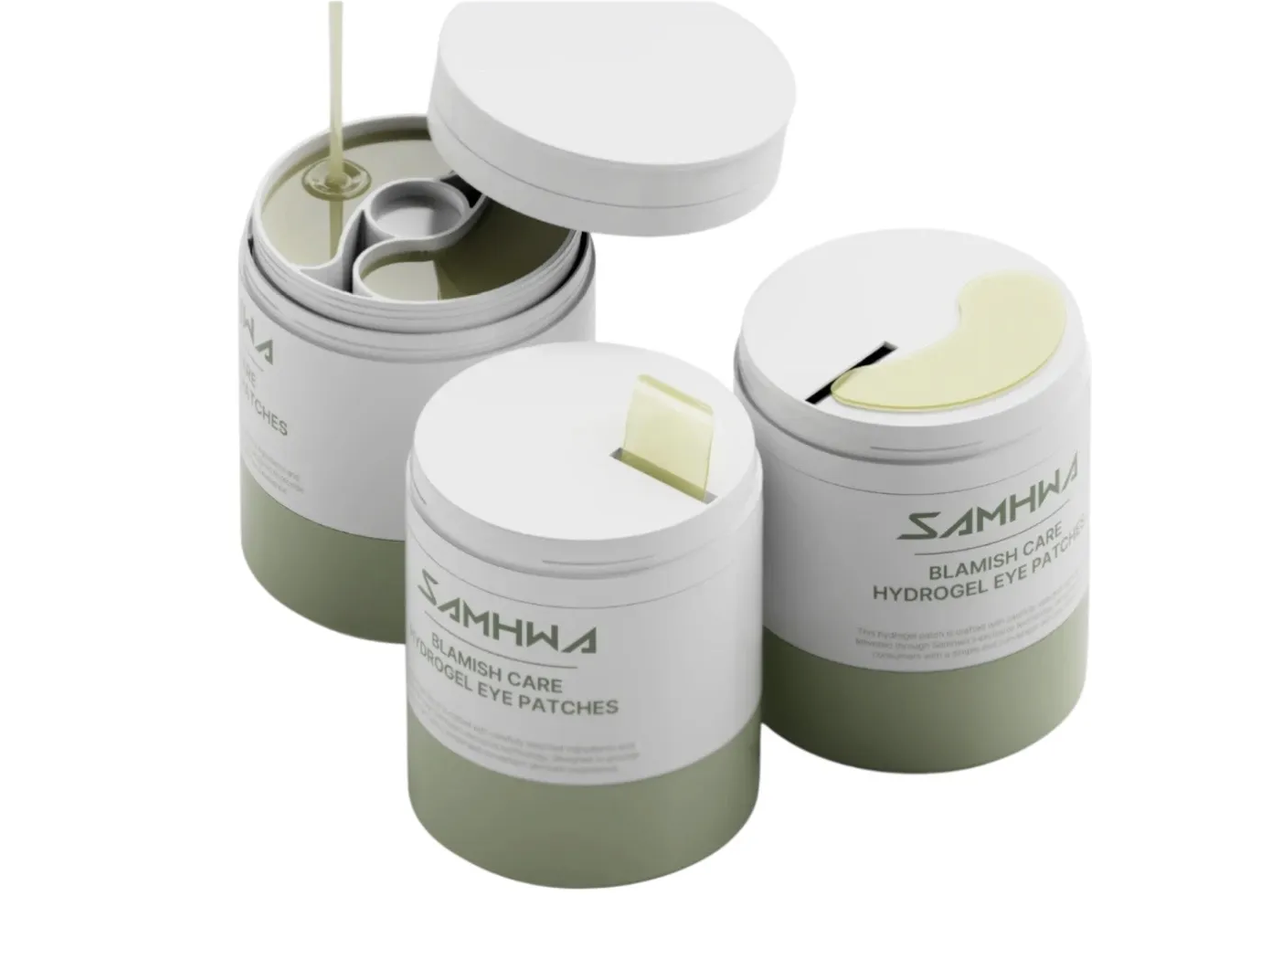
Według ustaleń Marie Claire najbardziej prawdopodobnym źródłem wykorzystanego rozwiązania jest południowokoreańska firma Samhwa. Magazyn wskazał konkretny komponent: Samhwa 100 ml PP Fresh-Slice Hydrogel Eye Patch Dispenser, oznaczony kodem SEP-F100M-01-A-IP. Według publikacji mechanizm umożliwia odcinanie pojedynczego płatka po przekręceniu elementu opakowania, a pojemnik ma mieścić około 60–70 porcji. Podawane przez Marie Claire minimum zamówienia wynosi 5000 sztuk, przy czasie realizacji około sześciu tygodni. 

image
Opakowanie "temperowanych" płatków pod oczy, za: Marie Claire
Samhwa

Te dane należy jednak traktować jako ustalenia medialne, a nie oficjalne potwierdzenie przez wszystkie zainteresowane marki, że korzystają z dokładnie tego samego dostawcy. Mechanizm pokazuje jednak, jak może działać współczesny rynek opakowań kosmetycznych. Dostawca rozwija rozwiązanie, a następnie oferuje je wielu klientom. Każdy z nich może zamówić własną wersję wizualną, napełnić opakowanie inną formułą i stworzyć zupełnie inną historię marketingową.

Samo opakowanie nie determinuje więc receptury.

W przypadku produktów będących przedmiotem „Eye Patch Gate” różnice są widoczne w komunikowanych składnikach i funkcjach. Glow Recipe pozycjonuje swój produkt wokół eksopetydów i kofeiny. Fenty Skin wykorzystuje m.in. niacynamid oraz składniki charakterystyczne dla swojej komunikacji. Wonder Bath oferuje trzy warianty odpowiadające różnym potrzebom skóry. Oficjalna strona marki potwierdza obecność 60 płatków w każdym z wariantów.

Ważne, żeby to podkreślić i komunikować: wspólna technologia opakowania nie oznacza wspólnej technologii kosmetycznej.

R&D kontra szybkość wejścia na rynek

„Eye Patch Gate” pojawił się w momencie, gdy globalny rynek beauty znajduje się pod presją jednoczesnego wzrostu i coraz większego nasycenia. Według najnowszej analizy McKinsey globalny rynek beauty ma rosnąć średnio o 5 proc. rocznie do 2030 r., osiągając wartość około 590 mld dol.

Jednocześnie tempo wzrostu jest niższe niż w poprzednim okresie. W raporcie z 2025 r. McKinsey wskazywał, że światowy rynek beauty rósł w latach 2022–2024 średnio o 7 proc. rocznie. Firma prognozowała następnie spowolnienie do około 5 proc. rocznie do 2030 r. Dla producentów oznacza to presję na regularne dostarczanie nowości. Im większa konkurencja, tym większą wartość ma skrócenie czasu pomiędzy identyfikacją trendu a premierą produktu.

To z kolei zwiększa znaczenie producentów kontraktowych.

Zlecenie części prac na zewnątrz pozwala marce ograniczyć nakłady na własną infrastrukturę produkcyjną i szybciej wprowadzać produkty na rynek. Grand View Research wskazuje właśnie na przechodzenie marek na bardziej „asset-light” modele biznesowe jako jeden z czynników napędzających rozwój kontraktowej produkcji personal care.

Model ten ma jednak drugą stronę. Jeżeli wiele firm korzysta z tych samych dostawców, skraca się dystans pomiędzy konkurencyjnymi premierami. W efekcie kilka marek może równocześnie wprowadzić produkt o podobnym wyglądzie, funkcjonalności czy sposobie aplikacji. Nie musi to być rezultat kopiowania. Może być efektem tego, że wszystkie firmy obserwują te same trendy i korzystają z tych samych dostawców.

Kto posiada innowację?

Właśnie tutaj pojawia się największy problem „Eye Patch Gate”.

Huda Kattan, założycielka Huda Beauty, publicznie sugerowała, że kilka marek otrzymało od dostawcy zapewnienia dotyczące wyłączności opakowania. Jej zdaniem okazało się później, że dostawca oferował rozwiązanie także innym klientom. ELLE cytowało również stanowisko założycielek Glow Recipe, Sarah Lee i Christine Chang, które podkreślały, że opakowanie jest tylko jednym elementem całego produktu, a formuły marek są różne.

Jeżeli informacje o obietnicach wyłączności są prawdziwe, problem nie dotyczy więc samego kopiowania, lecz zarządzania prawami do technologii i komunikowania jej przez dostawcę.

Dla marek oznacza to konieczność znacznie dokładniejszego definiowania ekskluzywności w umowach. „Wyłączność” może oznaczać bowiem wiele różnych rzeczy: wyłączność geograficzną, czasową, wyłączność w określonej kategorii produktu albo wyłączność konkretnej formy wizualnej. Bez precyzyjnych zapisów rozwiązanie może jednocześnie funkcjonować w kilku konkurencyjnych portfolio.

To problem szczególnie istotny dla marek D2C i mniejszych firm. Duża marka może zainwestować w autorskie laboratorium, własny zespół R&D i długoterminowe badania. Mniejszy podmiot często musi korzystać z infrastruktury partnerów zewnętrznych. Granica między „własną innowacją” a „innowacją kupioną od dostawcy” staje się wówczas płynna.

Przewaga nie kończy się na formule

Historia „Eye Patch Gate” nie oznacza, że produkcja kontraktowa ogranicza innowacyjność. Wręcz przeciwnie. Dostawcy wyspecjalizowani w formulacji, opakowaniach i produkcji mogą pozwalać mniejszym markom na dostęp do technologii, których samodzielnie nie byłyby w stanie opracować.

Problem pojawia się wtedy, gdy dostęp do tej samej technologii otrzymuje wielu konkurentów, a każda marka próbuje przedstawić ją jako własny przełom. W takiej sytuacji przewaga musi zostać zbudowana gdzie indziej. Może nią być rzeczywiście autorska receptura, opatentowana technologia, własne badania skuteczności, unikalny system dozowania albo doświadczenie użytkownika. Równie ważne pozostają marka, społeczność, dystrybucja i wiarygodność.

To szczególnie istotne przy rosnącej wiedzy konsumentów. McKinsey wskazuje, że jednym z kluczowych problemów branży jest dziś większa ostrożność klientów wobec obietnic marek i koncentracja na rzeczywistej wartości produktu. W badaniu z 2025 r. 54 proc. ankietowanych menedżerów beauty wskazało niepewny popyt konsumentów lub ograniczone wydatki jako największe ryzyko dla przyszłego wzrostu branży.

W takich warunkach samo nowe opakowanie może nie wystarczyć.

Lekcja dla producentów i marek

Eye patch gate jest więc czymś więcej niż internetową ciekawostką dotyczącą kilku wariantów płatków pod oczy. Pokazuje strukturę współczesnego rynku kosmetycznego, na którym coraz więcej kompetencji znajduje się poza samymi markami.

Dostawca surowca może opracować składnik. Laboratorium kontraktowe może przygotować bazę formulacyjną. Producent opakowania może opracować mechanizm dozowania. Producent kontraktowy może połączyć wszystkie elementy w gotowy produkt. Marka pozostaje właścicielem relacji z konsumentem i odpowiada za to, jak te elementy zostaną połączone i przedstawione na rynku. Skala tego modelu będzie prawdopodobnie rosła wraz z samym rynkiem kontraktowym. Globalna wartość tego sektora jest już liczona w dziesiątkach miliardów dolarów, a prognozy zakładają dalszy wzrost. 

Dla branży kosmetycznej oznacza to zmianę definicji innowacji. Nie wystarczy już znaleźć dostawcę nowego opakowania i jako pierwsza marka wprowadzić je na rynek. Trzeba wiedzieć, kto jeszcze ma dostęp do tej technologii, na jakich zasadach jest ona oferowana i czy deklarowana ekskluzywność rzeczywiście istnieje.

W przeciwnym razie „pierwszy na rynku” może się okazać zaledwie „pierwszym w swojej firmie/segmencie”. W przypadku Eye patch gate internet wykonał za branżę kosmetyczną audyt w ciągu kilku dni. Konsumenci znaleźli wcześniejszy produkt Wonder Bath, marki zaczęły publicznie komentować wspólnego dostawcę, a dyskusja o kopiowaniu zamieniła się w dyskusję o tym, kto naprawdę posiada innowację.

To ważny sygnał dla całego sektora: w świecie, w którym ta sama technologia może trafić jednocześnie do kilku marek, przewagę coraz trudniej zbudować na samym produkcie. Tym bardziej liczą się własne R&D, realna różnica technologiczna, dobrze zabezpieczone umowy z dostawcami oraz wiarygodność komunikacji.

ZOBACZ KOMENTARZE (0)
14. październik 2026 13:52