StoryEditor
Rynek i trendy
18.12.2018 00:00

Rossmann na drugim miejscu w rankingu najlepiej postrzeganych sieci

Szeroki i adekwatny asortyment oraz korzystny stosunek cen do jakości, czyli czynniki, które dawniej pozwalały odróżnić się od konkurencji, już do tego nie wystarczają. To główny wniosek płynący z wyników najnowszej, siódmej edycji badania OC&C Retail Proposition Index. Wśród najlepiej ocenianych sieci znów w ścisłej czołówce znalazł się Rossmann. Wyprzedziła go tylko sieć sklepów Nike.

Firma doradcza sprawdziła, jak ponad 4 tys. konsumentów oceniło 55 wiodących sieci detalicznych działających w Polsce. Zwycięzcą rankingu została sieć sklepów Nike, a na podium uplasowały się jeszcze Rossmann i Empik. Rossmann jest jedyną siecią drogeryjną, która zakwalifikowała się do czołowej 10. Top sieci handlowych pod względem oceny ogólnej. Znalazło się tu jeszcze miejsce dla dwóch sieci spożywczych: Lidla (szóste miejsce) i Biedronki (dziewiąta pozycja).  
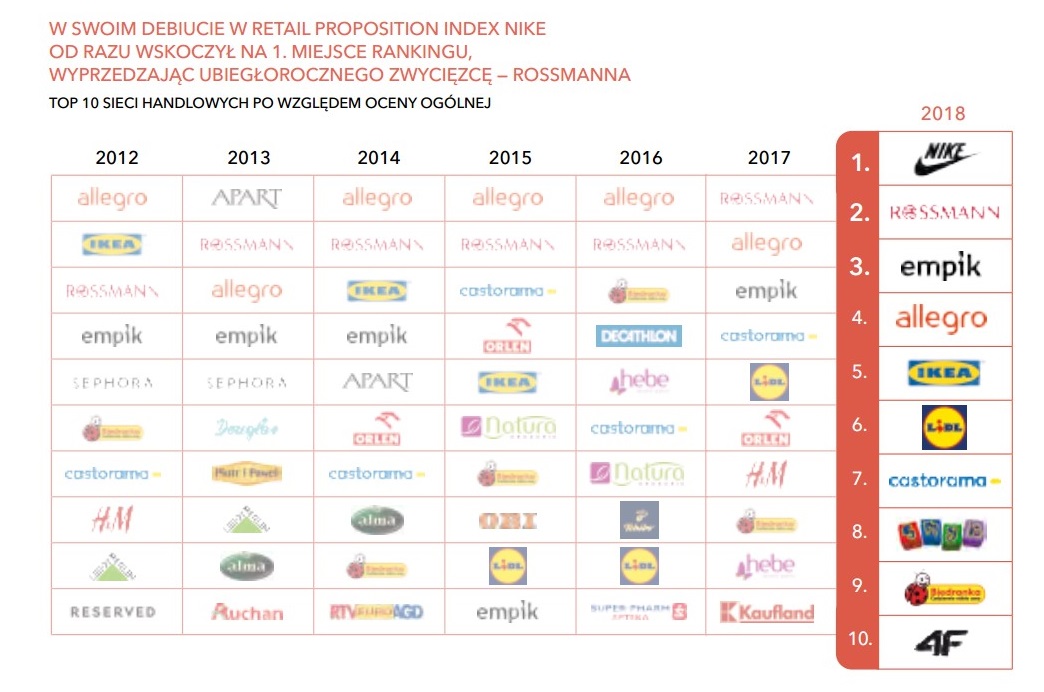
Źródło: OC&C Retail Proposition Index 2018

Jeśli spojrzymy na ranking sieci wiodących w kluczowych branżach, w drogeryjnej znów na pierwszym miejscu plasuje się Rossmann. Na drugim miejscu znalazła się sieć drogerii Hebe, a na trzecim perfumerie Sephora.
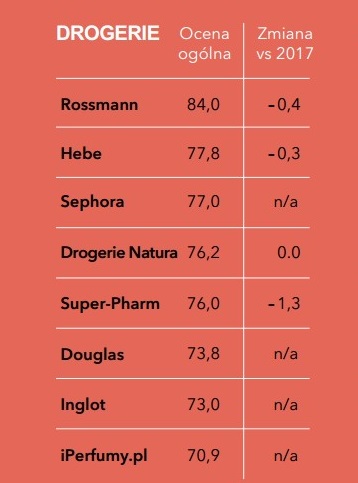
Źródło: OC&C Retail Proposition Index 2018

Od samego rankingu ciekawsze wydają się spostrzeżenia OC&C na temat rewolucji polskiego rynku handlowego, w tym potrzeb klienta, a także prognozy firmy na temat tego, co będzie decydowało o sukcesie na rynku w kolejnych latach.

Podstawowym wnioskiem jest to, że konsumenci coraz mocniej poszukują więzi emocjonalnej z miejscami, w których robią zakupy. - Wraz ze wzrostem dochodów polscy konsumenci przekroczyli pułap, w którym aktywują się ich potrzeby wyższego rzędu. Tym samym odchodzą nieco od czysto racjonalnych wyborów i coraz bardziej poszukują marek handlowych, z których wartościami mogą się utożsamić i które poprzez te wartości oraz szeroką obecność budują rodzaj emocjonalnej więzi z klientami, opartej na zaufaniu - czytamy w końcowym raporcie z badania.

Autorzy zwracają także uwagę na pogłębiającą się przez lata polaryzację regionalną dochodów w Polsce, która sprawiła, że diametralnie różne są oczekiwania konsumentów z różnych części kraju. Odmienna w różnych regionach hierarchia ważności kryteriów funkcjonalnych, jak i istotność czynników emocjonalnych, sprawiają, że mamy w Polsce do czynienia z "handlem kilku prędkości".

- Na znacznym przyspieszeniu tempa wzrostu dochodów w ostatnich latach najbardziej skorzystały biedniejsze regiony, co gwałtownie rozbudziło ich aspiracje i spowodowało, że to właśnie tam czynniki emocjonalne szczególnie doszły do głosu. Dogłębne zrozumienie specyficznych potrzeb klientów w zasięgu geograficznym danej sieci staje się tym samym kluczowe dla budowania odpowiedniej pozycji - podpowiadają eksperci OC&C.

Wyzwaniem dla retailerów stała się priorytetyzacja inwestycji w taki sposób, aby zapewnić z nich jak największy zwrot. - Wyjątkowo silnej funkcjonalnie sieci nie pomoże prawdopodobnie znacząco kolejna optymalizacja asortymentu, ale inwestycja w odpowiednią komunikację marki. Z kolei silnie emocjonalnie postrzegany retailer nie odniesie znacznej korzyści z dalszego budowania rozpoznawalności, jednak może bardzo zyskać na polepszeniu obsługi czy jakości produktów - czytamy w raporcie.

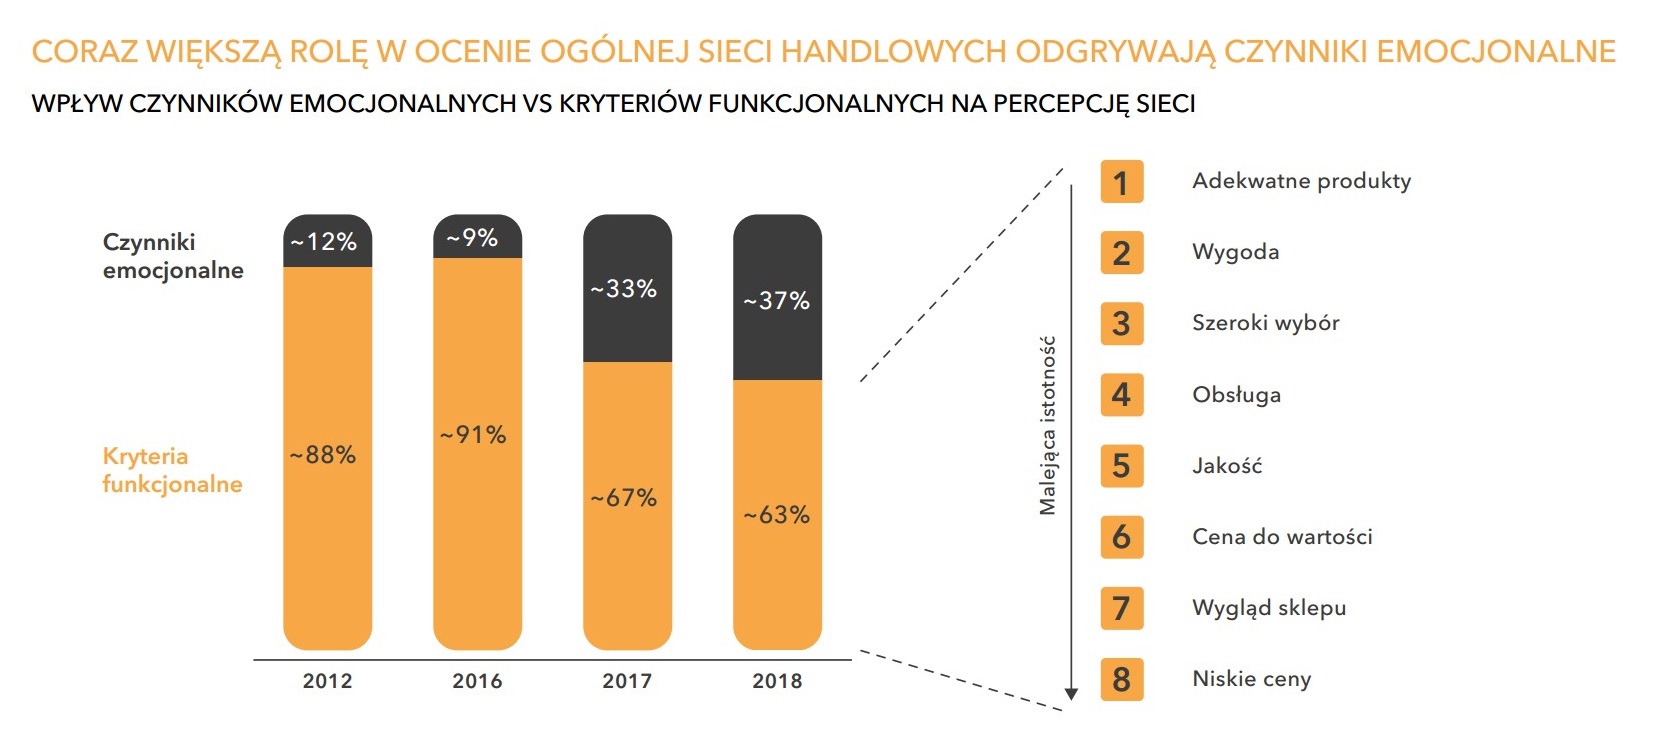
Czynniki emocjonalne stają się coraz ważniejsze dla klientów. Jeszcze w 2012 r. tylko w 12 proc. decydowały one o postrzeganiu danej sieci handlowej; w 2017 r. już w 33 proc., a w roku bieżącym aż w 37 proc. - Tak znaczna zmiana jest przede wszystkim symptomem ogromnej poprawy sytuacji materialnej grup o najniższych dochodach. Ci konsumenci, pomimo nadal relatywnie niskich dochodów, przekroczyli pułap, na którym zostały aktywowane ich motywacje wyższego rzędu. Mogą oni odejść od stuprocentowego pragmatyzmu i racjonalności zakupów - czytamy.
Źródło: OC&C Retail Proposition Index 2018

Nie tylko czynniki emocjonalne odgrywają większą rolę niż dawniej, ale zmieniają się też kluczowe kryteria funkcjonalne wpływające na postrzeganie sieci. Jeszcze w 2012 r. były to kolejno: stosunek ceny do wartości, szeroki wybór i jakość. Obecnie czołowe trzy miejsca zestawienia zajmują: posiadanie adekwatnych produktów, wygoda i szeroki wybór. Co istotne, kryterium "niskich cen" spadło na ostatnie, ósme miejsce - nawet poniżej wyglądu sklepu!
Źródło: OC&C Retail Proposition Index 2018

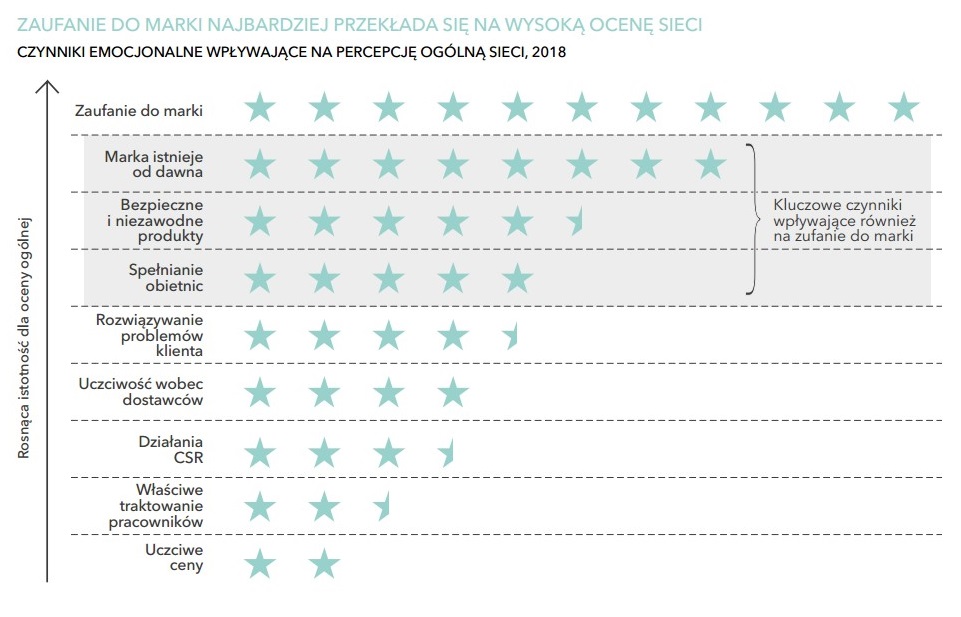
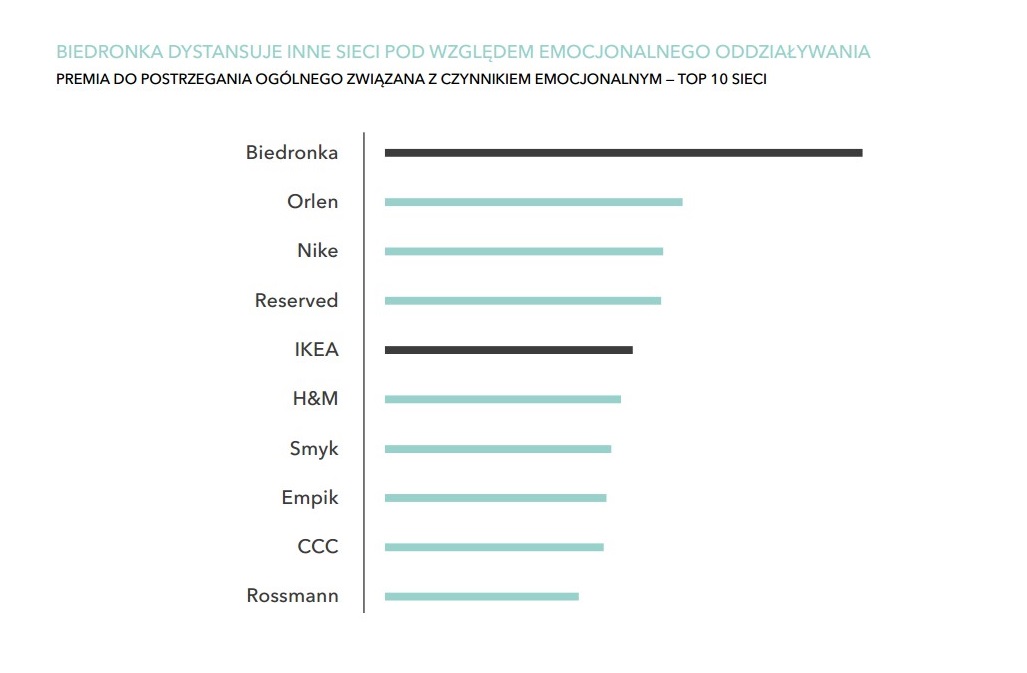
Najbardziej na emocjonalny aspekt kontaktu konsumentów z markami sieci handlowych oddziałuje zaufanie oraz czynniki takie jak "heritage", czyli silna obecność marki w świadomości. Pod względem emocjonalnego oddziaływania na klientów, Biedronka dystansuje całą swoją konkurencję spożywczą i niespożywczą. Drugie miejsce pod tym względem zajął Orlen, a trzecie Nike. Oprócz Biedronki, w czołowej 10. znalazł się Rossmann, jako jedyna sieć drogeryjna, ale tym razem na ostatnim miejscu.
Źródło: OC&C Retail Proposition Index 2018

Eksperci OC&C są zdania, że Biedronka wywołuje emocje dzięki przekazowi opartemu na polskości, lokalności i rodzinie, wzmocnionemu poprzez posiadanie najszerszej sieci sklepów w Polsce. Dla porównania, Lidl, który ma podobne lub większe nakłady na komunikację (z raportów IMM wynika, że większe), skupia się w przekazie na podkreślaniu jakości oferty produktowej.

W raporcie czytamy też, że wzmożona aktywność najbardziej znanych marek handlowych sprawia, że coraz trudniej jest im odróżnić się od konkurencji pod względem postrzegania przez konsumentów. Obrazuje to fakt, że aby dostać się do czołówki rankingu OC&C, sieci muszą obecnie trzykrotnie silniej wiązać konsumenta z marką niż sześć lat temu.

- Ze względu na polaryzację regionalno-dochodową, żadnej polskiej marce detalicznej nie udało się jak na razie zbudować wyraźnej więzi emocjonalnej ze wszystkimi konsumentami. Dlatego też tak istotne jest dla retailerów dogłębne zrozumienie priorytetów klientów w ich obecnym zasięgu geograficznym, a także refleksja nad tym, na ile ich propozycja może trafić w gusta konsumentów w potencjalnych nowych lokalizacjach - zauważają przedstawiciele OC&C w raporcie.

Zdaniem ekspertów, istnieje zbiór kombinacji jakości propozycji emocjonalnej i funkcjonalnej, który daje sieciom handlowym możliwość wejścia do elity najlepiej postrzeganych sieci. Prowadzić do tego mają trzy różne drogi. Detaliści silni funkcjonalnie powinni inwestować głównie w propozycję emocjonalną. Ci silni emocjonalnie - w propozycję funkcjonalną. Natomiast sieci handlowe, które są jednakowo silne lub słabe w obu wymiarach, powinny inwestować w zrównoważoną propozycję. W grupie najlepszych z najlepszych, którzy są w czołówce zarówno funkcjonalnej, jak i emocjonalnej, autorzy raportu wymieniają sieci sklepów Nike, Rossmann oraz Empik.

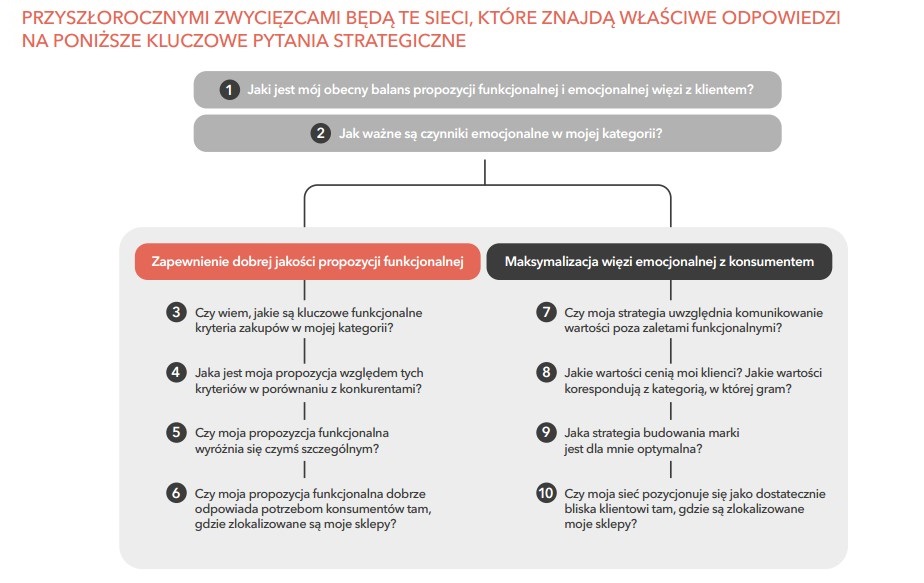
Zmiany w oczekiwaniach polskich konsumentów stawiają szereg wyzwań przed detalistami, przy czym najbardziej podstawowym z nich jest zrozumienie, jak pozycjonują się obecnie pod względem balansu emocjonalnego i funkcjonalnego postrzegania, co z kolei przekłada się wprost na priorytety we wzmacnianiu określonych elementów propozycji. - Będzie to wprost wymagało przekierowania uwagi i inwestycji na aktywności, które dotychczas mogły być zaniedbywane, a także wyważenia celów krótkoterminowych, związanych z pozostaniem konkurencyjnym pod względem cen, asortymentu czy obsługi, oraz długoterminowych, takich jak konsekwentne i spójne budowanie marki oraz szerokiej obecności - czytamy w raporcie. Jego autorzy podpowiadają także, jaką lekcję mają do odrobienia sieci handlowe. Oto ona:
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
16.11.2026 19:14
Kosmetyki na podium e-zakupów w Black Week. Co jeszcze zamawiają konsumenci?
Dominik Saczko
Dominik Saczko
Największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu.Shutterstock

W trzecim kwartale bieżącego roku dwie piąte Polaków kupowało przez internet kosmetyki. To druga najczęściej wybierana kategoria produktów zaraz po odzieży, obuwiu i dodatkach. Jak pokazuje raport Fulfilio, największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu.

Jak wynika z “Barometru E-commerce Fulfilio”, wyprzedaże takie jak Black Week i Cyber Monday skłaniają do zakupów pod wpływem chwili co czwartego (25%) Polaka.

Jednocześnie 27% badanych nie zamierza robić zakupów online podczas tegorocznego Black Week. Kolejne 16% badanych chce kupić taniej konkretny, wcześniej wybrany produkt. Niewiele mniej (9%) zwraca uwagę na bezpieczeństwo i sposób dostarczenia delikatnych lub droższych produktów. 11%.

Jak wynika z raportu, 5% badanych nie planuje zakupów online podczas Black Week, ponieważ w poprzednich latach zbyt długo oczekiwało na dostawę. Kolejne 6% za powód rezygnacji uznało problemy ze zwrotem zakupionych w promocji produktów.

Cena wciąż dyktuje warunki

Największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu (wskazuje go 50% badanych). Zaraz po niej jest niski koszt lub brak opłaty za dostawę (35%). Pewne znaczenie ma też dostępność poszukiwanego produktu (24%), zaufanie do sprzedawcy (21%) i szeroki wybór (20%).

Nieco mniejszy wpływ na decyzję konsumenta o wyborze sklepu ma krótki i jasny termin dostaw (wskazany przez 20% badanych), możliwość wyboru formy i miejsca dostawy (18%) i proste warunki zwrotu (10%). Jak zaznaczają autorzy raportu, poszczególnych kategorii nie należy sumować, ponieważ respondent mógł wskazać kilka odpowiedzi.

Młodsze roczniki napędzają e-commerce w dobie wyprzedaży

Wśród najmłodszych badanych (osób w wieku 18-24 lat) zaledwie 15% deklaruje, że nie planuje żadnych zakupów online podczas tegorocznych wyprzedaży.

Odsetek ten wynosi odpowiednio 23% i 22% w grupach wiekowych 25-34 lata i 35-44 lata. Sceptycyzm rośnie w kolejnych kohortach. W grupie 45-54 lata z zakupów rezygnuje 31% badanych, a w grupie 55 lat i więcej – 32%.

image

Allegro i InPost zakopują topór wojenny umową za co najmniej 8 mld zł

Również młodsi konsumenci częściej korzystają z promocji. Wcześniej wybrany produkt w niższej cenie zamierza kupić 23% osób w wieku 25-34 lata i 22% w grupie 35-44 lata. W grupie konsumentów powyżej 55 roku życia odsetek ten jest niższy kilkukrotnie i wynosi 9%.

W przypadku sposobu zakupu młodsi konsumenci chętniej niż starsi wybierają zakupy internetowe podczas Black Week (23% osób w wieku 25-34 lata wobec 10% w grupie powyżej 55 roku życia).

Według raportu nawyki zakupowe różnią się w podziale na płeć. Kobiety częściej skłonne są do spontanicznych zakupów (28% przyznaje, że może kupić coś niezaplanowanego, jeśli obniżka okaże się wystarczająco atrakcyjna). Wśród mężczyzn odsetek ten wynosi 22%.

Mężczyźni nieco częściej podchodzą do wyprzedaży z konkretnym planem: z promocji korzysta 17% mężczyzn wobec 16% kobiet. Większa różnica panuje w przypadku dostaw przecenionych zakupów (13% mężczyzn uważa je za czynniki skłaniające do zakupu wobec 8% kobiet).


Co dokładnie i skąd zamawiają Polacy podczas Black Week?

Jak wynika z raportu, w trzecim kwartale bieżącego roku najczęściej wybieraną grupą platform e-commerce, z której zamawiają Polacy, są polskie platformy (30,2% wskazań). Na kolejnych miejscach znalazły się C2C i recommerce (15,8%) oraz platformy azjatyckie (13,4%).

Do najczęściej kupowanych kategorii należą odzież (razem z obuwiem i dodatkami), kosmetyki i pielęgnacja oraz leki, suplementy i produkty medyczne (wybór odpowiednio: 50%, 40% i 34% konsumentów).

Dominik Saczko
Dominik Saczko
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.11.2026 17:28
Novelty beauty podbija rynek. Kosmetyki łączą się z produktami innych branż
Kiko Milano, Inglot i Glamlite łączą kosmetyki z innymi branżamiKiko Milano

Współprace marek kosmetycznych z firmami spoza branży beauty przynoszą coraz bardziej nietypowe produkty. Przykładem jest kolekcja Stabilo i Kiko Milano, w której kultowe zakreślacze zamieniły się w kosmetyki do ust. To kolejny projekt wpisujący się w zjawisko określane jako novelty beauty.

W tym artykule przeczytasz:

  • Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki
  • Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?
  • Inglot i Allegro również postawiły na nietypową współpracę
  • Czy novelty beauty pomoże markom wyróżnić ofertę?
  • Czy novelty beauty zmieni rynek kosmetyczny?

Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki

Stabilo i Kiko Milano zaprezentowały 5 listopada kolekcję Lip Mark(er). Jej najważniejszym elementem są kosmetyki do ust przypominające zakreślacze Stabilo Boss Mini. Zachowano charakterystyczną prostokątną obudowę, czarną zatyczkę i ściętą końcówkę, a zamiast tuszu do papieru wewnątrz znalazł się kosmetyk. 

Kolekcja obejmuje pięć odcieni: brązowy Fine Print, fiołkowy Afterthought, pomarańczowy Don’t Quote Me, czerwony On My Radar oraz fuksjowy Pink(er).

Produkty mają lekką, wodną formułę i zapewniają matowe wykończenie. Cena pojedynczego markera wynosi 12,99 euro. Kolekcja trafiła do sprzedaży m.in. we Francji, Włoszech, Hiszpanii, Niemczech i Wielkiej Brytanii, a także do wybranych kanałów internetowych Kiko Milano. Została również zaprezentowana na polskiej stronie marki.

image

KIKO Milano debiutuje na Notino w Polsce. Czy będzie otwierać znowu salony?

Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?

Współpraca Stabilo i Kiko Milano wpisuje się w szersze zjawisko łączenia marek kosmetycznych z brandami, których podstawowa działalność nie ma związku z urodą. W takich projektach punktem wyjścia staje się rozpoznawalność partnera, charakterystyczny wygląd jego produktów lub skojarzenia, jakie wywołuje u konsumentów.

Nie zawsze chodzi przy tym o stworzenie zupełnie nowej formuły kosmetycznej. Równie istotne mogą być sposób przedstawienia produktu, jego opakowanie czy nawiązanie do przedmiotu znanego z zupełnie innej kategorii. Zakreślacz pełniący funkcję kosmetyku do ust jest właśnie takim przykładem – znany przedmiot otrzymuje nowe zastosowanie i trafia do innej grupy produktowej.

image

„Lalka” miała wszystko, by stworzyć beauty collab. Netflix nie wykorzystał tej szansy

Inglot i Allegro również postawiły na nietypową współpracę

Podobny mechanizm można zaobserwować na polskim rynku. Inglot nawiązał współpracę z Allegro, przygotowując ekskluzywny, limitowany zestaw kosmetyków dostępny w ramach wspólnego projektu obu marek. Oferta została opracowana specjalnie z myślą o sprzedaży na platformie internetowej.

Zestaw obejmuje dwa produkty do makijażu ust w neutralnej kolorystyce. Pierwszym jest Velvet Define Lip Pencil w odcieniu Rosy Taupe 76, łączący funkcję konturówki i pomadki oraz wyposażony w zintegrowaną temperówkę. Drugim produktem jest Lip Volume Tinted Lip Balm w kolorze Rosy Nude 129, czyli koloryzujący balsam do ust o właściwościach nawilżających.

W tym przypadku nietypowe połączenie dotyczy nie tylko marek z różnych obszarów rynku, ale również kanału sprzedaży. Inglot przygotował ofertę ekskluzywną dla Allegro, co odróżnia ją od standardowej dystrybucji kosmetyków marki.

image

Too Good To Go wchodzi w kosmetyki. Nowa kategoria na rynku wartym 6,4 mld euro

Czy novelty beauty pomoże markom wyróżnić ofertę?

image
 Współpraca Stabilo i Kiko Milano  (fot. nowymarketing.pl)
nowymarketing.pl

Kolejne kolaboracje pokazują, że granice między kategoriami produktowymi stają się coraz bardziej umowne. Marki kosmetyczne sięgają po rozpoznawalne elementy świata mody, technologii, artykułów papierniczych czy branży spożywczej, tworząc produkty, które przyciągają uwagę nietypowym połączeniem dwóch znanych brandów.

Przykładem są współprace Bambino i E.Wedel, które wprowadziły limitowaną edycję produktów do mycia inspirowanych zapachami słodyczy, oraz E.Wedel i OnlyBio, które przygotowały kosmetyki pielęgnacyjne o zapachach nawiązujących do wedlowskich produktów.

Podobne działania podejmują marki zagraniczne. Glamlite wprowadziło kolekcję Pepsi x Glamlite, obejmującą m.in. kosmetyki do makijażu oraz produkty do pielęgnacji ciała, takie jak żel do mycia i peeling. Ich zapachy nawiązują do wariantów Pepsi Wild Cherry i Pepsi Vanilla.

Z kolei NeoNail wspólnie z lodziarnią Willisch stworzyło limitowany smak lodów „Rajska Przygoda”, inspirowany kolorami letniej kolekcji lakierów hybrydowych marki.

Przykłady te pokazują, że współpraca nie musi ograniczać się do stworzenia kosmetyku inspirowanego produktem partnera. Może również obejmować przeniesienie rozpoznawalnych motywów do innej kategorii lub połączenie oferty z odmiennym kanałem sprzedaży.

Dla firm takie współprace oznaczają szansę na dotarcie do nowych grup odbiorców i wykorzystanie rozpoznawalności partnera. Marka kosmetyczna może zaprezentować swoje produkty np. klientom kawiarni, a firma spoza branży beauty wejść w nową kategorię bez samodzielnego rozwijania całego portfolio.

image

Wedel, Willisch i Pepsi: kto i z kim wszedł we współpracę beauty?

Czy novelty beauty zmieni rynek kosmetyczny?

Rosnąca liczba współprac między markami z różnych branż może wpłynąć na rynek kosmetyczny na kilku poziomach. Po pierwsze, może zachęcić kolejne firmy do poszukiwania partnerów spoza branży beauty, poszerzając grono potencjalnych partnerów biznesowych. 

Po drugie, takie kolaboracje mogą prowadzić do powstawania produktów łączących dotychczas niezwiązane ze sobą kategorie, a tym samym poszerzać ofertę rynkową.

Po trzecie, współpraca może wykraczać poza samo projektowanie produktów i obejmować również wspólną sprzedaż oraz wykorzystanie kanałów dystrybucji obu partnerów. W ten sposób novelty beauty może stać się nie tylko narzędziem promocji, ale również impulsem do poszukiwania nowych modeli biznesowych w branży kosmetycznej.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
17. listopad 2026 05:51