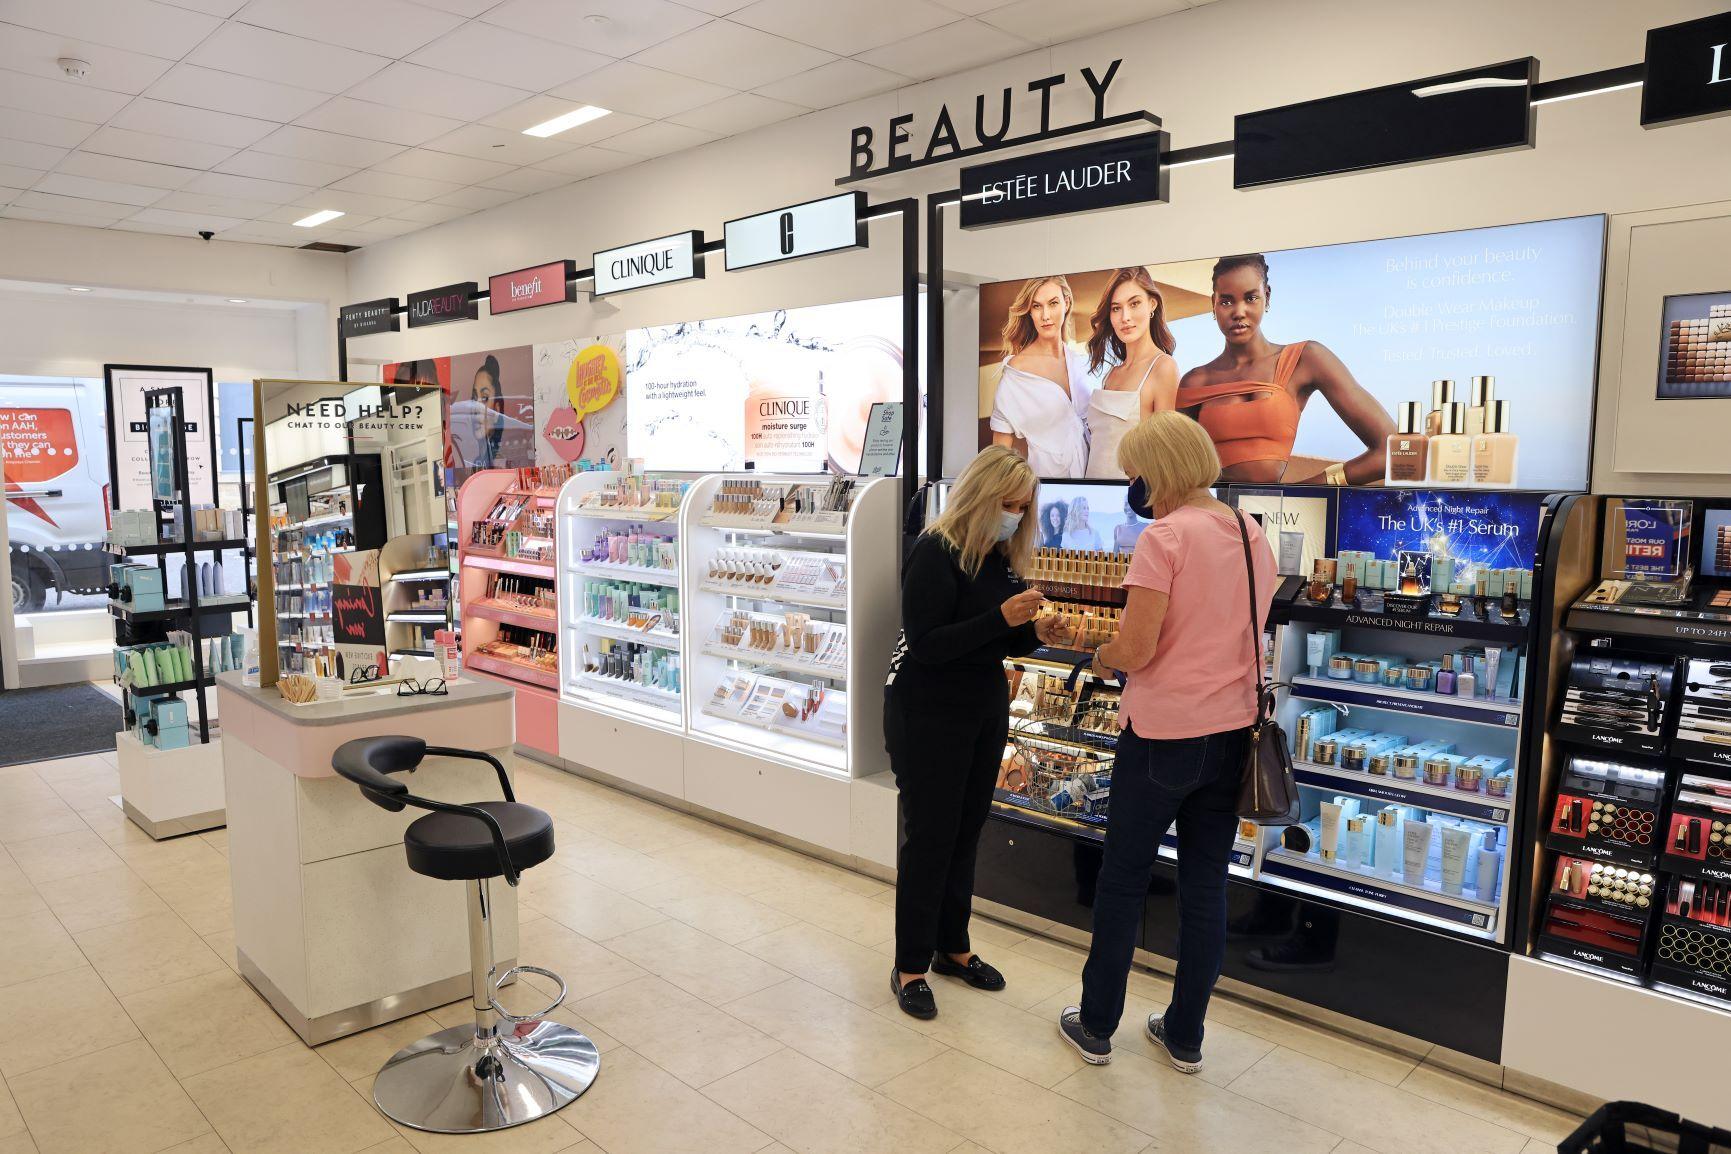
Rynek kosmetyczny w Europie nadal rośnie. Jego wartość zwiększyła się ze 104 mld euro w 2024 r. do 110 mld euro w 2025 r. Jednocześnie zmienia się sposób konkurowania. Jak wskazuje raport „Trends in Beauty Industry”, przygotowany przez Huge Thing we współpracy z DOUGLAS Polska, w kolejnych latach przewagi marek nie będą już budowane przede wszystkim liczbą nowych produktów czy wysokością budżetów reklamowych.
Coraz większego znaczenia będą nabierać zaufanie, wiarygodność, dowody skuteczności, wygoda i umiejętność dopasowania oferty do rzeczywistych potrzeb konsumenta.
To właśnie autorzy raportu nazywają „erą rezultatów”. Konsument chce dziś wiedzieć nie tylko, co kupuje, ale przede wszystkim jaki efekt może osiągnąć, dlaczego dany produkt lub zabieg jest odpowiedni dla niego i czym można potwierdzić jego skuteczność.
Zmiana dotyczy więc całego modelu zakupowego. W przyszłości proces może coraz częściej wyglądać nie jak: produkt → zakup, lecz: diagnoza - rekomendacja - pielęgnacja - monitorowanie efektów - modyfikacja rutyny.
Polska rośnie, ale przede wszystkim dzięki obecnym konsumentom
Ta transformacja nie jest wyłącznie wizją odległej przyszłości. Widać ją już na polskim rynku.
W 2025 r. wydatki na produkty i usługi beauty w Polsce wzrosły o 7,8 proc. rok do roku. Sprzedaż produktów zwiększyła się o 7,5 proc., a usług – o 8,8 proc. Jednocześnie liczba klientów rosła znacznie wolniej niż wartość rynku. W przypadku produktów liczba kupujących zwiększyła się o 2,4 proc., częstotliwość zakupów o 3,4 proc., a średnia wartość transakcji o 1,6 proc. W usługach liczba klientów wzrosła o 0,7 proc., częstotliwość korzystania z nich o 1,7 proc., natomiast średnia wartość transakcji aż o 6,2 proc.
- Branża beauty wchodzi w etap, w którym przewagi nie można już budować wyłącznie kolejnym produktem i większym budżetem marketingowym. Konsumenci oczekują dziś, że marka pomoże im dokonać właściwego wyboru, pokaże mierzalny efekt i będzie towarzyszyć im dłużej niż do momentu zakupu. Nasz najnowszy raport, przygotowany wspólnie z Douglas Polska, pokazuje, jak technologia, nauka i zmieniające się zachowania klientów wpływają na cały rynek oraz gdzie pojawia się przestrzeń do wdrażania innowacji. - komentuje Monika Synoradzka, CEO Huge Thing. - Coraz więcej dużych organizacji otwiera się na współpracę ze startupami. Wyzwaniem pozostaje jednak nie sam dostęp do nowych technologii, lecz wybór rozwiązań, które odpowiadają na realne potrzeby i mogą przynieść mierzalne efekty biznesowe. W Huge Thing obserwujemy to na co dzień, pomagając firmom lepiej poruszać się w świecie innowacji i przekładać nowe technologie na konkretne wdrożenia. - dodaje Synoradzka.
Premiumizacja nie kończy się na cenie
Zmienia się również struktura wydatków. W 2025 roku rosła liczba klientów dokonujących zakupów o wartości przekraczającej 300 zł, ale najmocniejszą dynamikę widać w grupie wydającej jednorazowo ponad 500 zł. Liczba takich klientów zwiększyła się o 8,3%. w przypadku produktów beauty i aż o 12,1%. w usługach.
Nie oznacza to, że cena przestała mieć znaczenie. Dane pokazują jednak, że część konsumentów jest gotowa zapłacić więcej za zaawansowany produkt, spersonalizowaną usługę, eksperckie doradztwo lub rozwiązanie oferujące konkretny i możliwy do zweryfikowania efekt. Usługi beauty rosną przy tym szybciej niż sprzedaż produktów, co wpisuje się w szerszą zmianę: kosmetyki coraz częściej łączą się z diagnostyką, wellness, profilaktyką i długoterminową troską o kondycję skóry.
- Wraz z wartością zakupu rosną także oczekiwania klientów. Polacy nie szukają dziś kolejnego generycznego produktu, lecz rozwiązań, które dają mierzalne efekty. Z naszych obserwacji i danych zawartych w raporcie jasno wynika, że przyszłość retailu beauty leży w eksperckim doradztwie, nowoczesnej diagnostyce i personalizacji wspieranej przez AI. Niezależnie od tego, czy klient odwiedza naszą perfumerię stacjonarną, kupuje online, czy korzysta z naszego cyfrowego asystenta ANNA, oczekuje rekomendacji opartej na twardych danych i realnych potrzebach swojej skóry. - podkreśla Grzegorz Gęsik-Rudnicki, Dyrektor Marketingu DOUGLAS Polska.
1. AI przestaje być dodatkiem. Staje się warstwą całego doświadczenia
Pierwszym z sześciu trendów jest hiperpersonalizacja wykorzystująca sztuczną inteligencję.
Do tej pory AI w beauty kojarzyło się przede wszystkim z rekomendacją produktu, wirtualnym przymierzaniem czy wyszukiwaniem. Raport wskazuje jednak na znacznie głębszą zmianę: sztuczna inteligencja ma stopniowo stawać się infrastrukturą całego doświadczenia zakupowego i pielęgnacyjnego.
Algorytmy mogą łączyć informacje o produktach z danymi dotyczącymi potrzeb skóry, stylu życia, środowiska czy wcześniejszych zachowań zakupowych. Dzięki temu rekomendacja przestaje być jednorazową podpowiedzią, a może stać się usługą, która zmienia się wraz z konsumentem.
Według danych przywołanych w raporcie już dziś 58 proc. kupujących sięga po narzędzia AI w pierwszej kolejności, gdy szuka informacji lub rekomendacji. Kolejnym etapem będzie przejście od AI reagującej na pytania konsumenta do AI, która będzie potrafiła przewidywać jego potrzeby i wcześniej dostosowywać rekomendacje.
Dla marek oznacza to również zmianę podejścia do lojalności. Zamiast jednorazowej sprzedaży coraz większe znaczenie będą miały systemy, które pomagają klientowi przez dłuższy czas – od wyboru kosmetyku, przez budowanie rutyny, aż po jej uzupełnianie i modyfikowanie.
2. Najpierw diagnoza, potem kosmetyk
Drugi kierunek to rozwój diagnostyki i urządzeń połączonych z cyfrowym ekosystemem beauty.
Konsument coraz częściej nie chce już samodzielnie zgadywać, czego potrzebuje jego skóra. Chce otrzymać informację, która pozwoli mu podjąć bardziej świadomą decyzję.
Technologie analizy obrazu, komputerowego rozpoznawania obrazu czy urządzenia monitorujące kondycję skóry mogą zmienić kolejność całego procesu zakupowego. Zamiast zaczynać od półki z produktami, konsument może zaczynać od diagnozy. Dopiero później pojawi się rekomendacja konkretnej rutyny.
Raport zakłada, że pierwsza fala masowej adopcji technologii diagnostycznych przypadnie na lata 2026–2027, a do 2030 r. ciągłe monitorowanie kondycji skóry może stać się standardem.
To oznacza także nowe zadanie dla retailerów. Sklep przyszłości nie będzie wyłącznie miejscem, w którym klient ogląda produkty. Może stać się przestrzenią diagnozy, konsultacji, edukacji i monitorowania rezultatów.
3. Koniec ery samych obietnic. Liczyć się będą dowody
Trzecim trendem jest rozwój beauty opartego na dowodach naukowych.
Konsumenci coraz lepiej rozumieją składniki, mechanizmy działania kosmetyków i sposoby weryfikowania deklaracji producentów. W efekcie sama obietnica marketingowa przestaje wystarczać.
Większego znaczenia nabierają badania kliniczne, transparentność formulacji, wiarygodne dane dotyczące skuteczności oraz eksperckie rekomendacje. Raport wskazuje, że do 2030 r. naukowa wiarygodność może przestać być wyróżnikiem najbardziej zaawansowanych czy premium marek i stać się jednym z podstawowych elementów konkurencji w całej kategorii beauty.
To ważna zmiana także z perspektywy komunikacji. Marki będą musiały nie tylko mówić „ten produkt działa”, ale coraz częściej odpowiadać na pytania: dlaczego działa, dla kogo działa i jak można potwierdzić jego skuteczność.
4. Beauty coraz bliżej wellness
Granica pomiędzy urodą, zdrowiem i dobrostanem stopniowo się zaciera.
Pielęgnacja skóry coraz częściej jest postrzegana jako część szerszego stylu życia obejmującego sen, odżywianie, stres, aktywność fizyczną czy zdrowe starzenie. W konsekwencji kosmetyki przestają funkcjonować jako całkowicie odrębna kategoria.
Raport wskazuje, że do 2030 r. mogą rozwijać się ekosystemy łączące produkty stosowane na skórę, suplementację, cyfrowe doradztwo i technologie monitorujące zdrowie. Dane z urządzeń ubieralnych – dotyczące m.in. snu, stresu czy odżywiania – mogą w przyszłości wspierać tworzenie bardziej dopasowanych rekomendacji.
Zmienia się także rola zapachu. Fragrance coraz częściej jest traktowany nie tylko jako element wyglądu czy stylu, ale również jako narzędzie związane z emocjami i dobrostanem.
Dla rynku oznacza to potencjalne przesunięcie od sprzedaży pojedynczych kategorii do tworzenia kompleksowych rytuałów i usług wspierających dobre samopoczucie.
5. Zrównoważony rozwój przestaje być hasłem marketingowym
Piąty trend dotyczy zrównoważonego i efektywnego wykorzystania zasobów.
Raport zwraca uwagę na zmianę charakteru tego obszaru. Zrównoważony rozwój coraz mniej przypomina dodatkowy element komunikacji marki, a coraz bardziej staje się wymogiem operacyjnym.
Firmy będą musiały uwzględniać kwestie środowiskowe już na etapie projektowania produktu, opakowania i łańcucha dostaw. Znaczenia nabiorą rozwiązania ograniczające zużycie zasobów, modele refill, obieg opakowań, transparentność łańcucha dostaw czy składniki pozyskiwane dzięki biotechnologii.
Jednocześnie konsumenci oczekują, że bardziej zrównoważone rozwiązania nie będą oznaczały kompromisu w zakresie skuteczności, wygody czy estetyki.
To oznacza, że przyszłość zrównoważonego beauty będzie zależała nie tylko od tego, co marka deklaruje, ale przede wszystkim od tego, jak projektuje produkt i jak zarządza jego całym cyklem życia.
6. Od anti-aging do preventive beauty i longevity
Szósty trend zmienia sposób, w jaki branża myśli o starzeniu się skóry.
Model koncentrujący się na korygowaniu widocznych oznak starzenia stopniowo ustępuje miejsca podejściu prewencyjnemu. Zamiast czekać na pojawienie się problemu, konsumenci coraz częściej chcą wcześniej działać na rzecz długoterminowego zdrowia skóry.
Rozwój biotechnologii, diagnostyki i sztucznej inteligencji może w przyszłości umożliwić tworzenie rozwiązań wykorzystujących dane dotyczące biologii organizmu, stylu życia i środowiska. Raport wskazuje również na możliwość rozwoju ekosystemów łączących diagnostykę, AI, pielęgnację i suplementację.
W takim modelu skincare staje się nie tyle reakcją na pojawiające się zmarszczki, ile długoterminową praktyką wspierającą zdrowe starzenie się skóry.
To również potencjalnie zmienia model biznesowy. Zamiast jednorazowej sprzedaży kosmetyku mogą rozwijać się usługi oparte na ciągłej opiece, subskrypcjach, monitorowaniu zmian i regularnym dostosowywaniu rutyny.
Nie chodzi o więcej kosmetyków. Chodzi o lepsze doświadczenie Choć sześć opisanych trendów dotyczy różnych obszarów – od AI, przez naukę i diagnostykę, po wellness i zrównoważony rozwój – łączy je jedna fundamentalna zmiana.
Beauty odchodzi od modelu opartego na produkcie na rzecz modelu opartego na rezultacie.
Największą przewagą nie musi być już największy asortyment. Może nią być umiejętność uproszczenia konsumentowi wyboru, dostarczenia wiarygodnej wiedzy, dobrania właściwego rozwiązania i pokazania, że ono rzeczywiście działa.
Właśnie dlatego raport przewiduje, że do 2030 r. liderzy rynku będą konkurować przede wszystkim jakością tworzonych ekosystemów, a nie liczbą wprowadzanych produktów. AI, diagnostyka, produkty poparte badaniami, wellness, rozwiązania cyrkularne i longevity mają działać razem, tworząc ciągłą wartość w całej relacji z konsumentem.
Polska jako europejski poligon innowacji
Na tym tle Polska ma szczególnie interesującą pozycję.
Według raportu wartość polskiego rynku beauty w 2025 r. wyniosła około 6,4 mld euro. Polska jest wskazywana jako piąty największy rynek kosmetyczny w Unii Europejskiej po wyłączeniu Wielkiej Brytanii, a jego skala, rosnące wydatki konsumentów i silne zaangażowanie w kanały cyfrowe tworzą dobre warunki do testowania nowych rozwiązań.
To może być szczególnie ważne dla Beauty Tech. Polska łączy dużą bazę konsumentów z szybko rosnącym rynkiem i otwartością na rozwiązania cyfrowe. W praktyce może więc stać się miejscem testowania technologii związanych z personalizacją, diagnostyką czy sprzedażą omnichannel.
Nieprzypadkowo raport powstał w ramach współpracy dużego gracza retailowego ze środowiskiem startupowym. Female Fundraising Academy, której towarzyszyła współpraca DOUGLAS i Huge Thing, miała łączyć founderki, inwestorów, ekspertów i duży biznes oraz ułatwiać młodym firmom wejście w świat skalowania i współpracy z korporacjami.
Agnieszka Mosurek-Zava: „Przyszłość beauty jest kształtowana właśnie teraz”
W raporcie szczególnie mocno wybrzmiewa perspektywa Agnieszki Mosurek-Zava, CEO DOUGLAS Poland & CEE. Jej zdaniem rola współczesnego retailera wykracza już daleko poza oferowanie produktów.
„Branża beauty rozwija się dzięki pasji, świeżemu spojrzeniu i nowym pomysłom. Obok kultowych marek, które od pokoleń cieszą się zaufaniem naszych klientów, z dumą wspieramy również innowacyjne przedsięwzięcia tworzone przez wschodzące liderki branży w ramach programu Female Fundraising Academy.
Tempo zmian jest dziś szybsze niż kiedykolwiek, a w Douglas postrzegamy naszą rolę jako znacznie szerszą niż samo oferowanie wyjątkowych produktów. Chcemy być miejscem, w którym przyszłość branży beauty jest kształtowana i wcielana w życie. Wraz ze zmianą oczekiwań konsumentów – rosnącą potrzebą prawdziwej personalizacji, eksperckiego doradztwa i autentycznego zaufania – nasze perfumerie i platformy cyfrowe naturalnie ewoluują w kierunku przestrzeni, które oferują jeszcze bardziej kompleksową troskę, wiedzę i wsparcie.
Dlatego właśnie nasze partnerstwo z Huge Thing przy tworzeniu tego raportu ma dla nas tak duże znaczenie. Nie jest to jedynie spojrzenie na trendy rynkowe z zewnątrz, lecz odzwierciedlenie naszego sposobu myślenia i działania. Polska jest dynamicznym, szybko rozwijającym się rynkiem i jestem niezwykle dumna z tego, że nie tylko podążamy za zmianami, ale aktywnie wyznaczamy kierunek tych rozmów.
Prawdziwe przywództwo w naszej branży nie polega na wprowadzaniu największej liczby produktów. Chodzi o łączenie właściwych ludzi, budowanie wartościowych partnerstw i odwagę, by działać krok przed innymi. Mam nadzieję, że ten raport będzie źródłem świeżej inspiracji i pozwoli lepiej zobaczyć, w jakim kierunku zmierza nasza branża.”
Ta wypowiedź dobrze podsumowuje zmianę, którą opisuje raport. Retailer przyszłości nie będzie tylko selekcjonerem produktów. Będzie również przewodnikiem po coraz bardziej skomplikowanym świecie beauty – łączącym produkty, wiedzę, technologię, diagnostykę i doświadczenie.
Beauty 2030: mniej zgadywania, więcej wiedzy
Jeśli prognozy raportu się potwierdzą, za kilka lat pytanie „który kosmetyk kupić?” będzie miało znacznie mniejsze znaczenie niż dziś.
Konsument będzie chciał wiedzieć: czego potrzebuje moja skóra, jakie rozwiązanie będzie dla mnie najlepsze, jakie są na to dowody i czy rzeczywiście widzę efekt?
To właśnie dlatego przyszłość beauty może należeć do firm, które najlepiej połączą naukę, technologię, personalizację i wygodę.
Era kolejnych produktów jeszcze się nie skończyła. Ale coraz wyraźniej zaczyna się era, w której produkt jest dopiero początkiem relacji, a nie jej końcem.
*Artykuł opracowany na podstawie raportu „Trends in Beauty Industry”, przygotowanego przez Huge Thing we współpracy z DOUGLAS Polska, oraz informacji prasowej z 1 października 2026 r. Raport zaznacza, że przedstawione kierunki rozwoju i tzw. słabe sygnały mają charakter obserwacji kierunkowych, a nie prognoz rynkowych.