StoryEditor
Rynek i trendy
22.09.2023 15:03

Nielsen: Sposób, w jaki społeczność LGBTQ+ kupuje kosmetyki i środki higieny osobistej, jest kluczem do pozyskania tego rynku

Osoby queerowe coraz częściej analizują, czy za deklaracją poparcia marki kryją się konkretne działania, np. przekazywanie procenta od sprzedaży na organizacje pomocowe lub polityka afirmowania pracowników ze społeczności LGBTQ+. W rezultacie, wybór marki staje się bardziej złożony i opiera się na dokładnym zrozumieniu, jakie wartości i praktyki firma promuje. Dla wielu konsumentów queerowych to nie tylko kwestia produktu, ale także zaangażowania i wiarygodności marki w działaniach na rzecz równości i inkluzji.

Piękno to kluczowa kategoria dla społeczności LGBTQ+, ponieważ produkty z tej grupy pozwalają ludziom wyrazić siebie, niezależnie od tożsamości czy orientacji. Marki kosmetyczne mogą pomóc w stworzeniu środowiska, które celebruje różnice i pozwala na wyrażanie siebie bez obawy o negatywne konsekwencje. Marki sojusznicze są ważne dla społeczności LGBTQ+, ponieważ mogą zaoferować wsparcie zarówno finansowe (np. w formie darowizn), jak i poprzez promowanie świadomości kluczowych kwestii. Marki sojusznicze, które odniosły sukces, to te, które uznają, że inkluzywność i reprezentacja to czynniki, które odniosą sukces w społeczności LGBTQ+. Wspieranie społeczności LGBTQ+ nie musi i nie powinno dziać się tylko w czerwcu. Robienie zakupów u marek należących do sojuszników LGBTQ+ to dla osób członkowskich tej społeczności świetny sposób, aby odwdzięczyć się społeczności i wesprzeć marki, których wartości są zbieżne z tymi kultywowanymi przez osoby queerowe.


Dlaczego osoby LGBTQ+ kupują tak, a nie inaczej?


Współcześnie kluczową kwestią, która znacząco wpływa na wybory zakupowe osób queerowych, jest poczucie skierowanego głosowania portfelem na marki, które nie tylko aktywnie wspierają społeczność LGBTQ+ ale także unikają działań lub postaw, które mogą ją dyskryminować czy krzywdzić. Takie decyzje wychodzą już poza rezygnację zakupu u marki, której managerowi social mediów nie usuwają homofobicznych komentarzy, albo która wspiera organizacje działające na rzecz opresji społeczności queerowej. Konsumenci i konsumentki queer zaczynają coraz bardziej dociekać, czy za tęczą na opakowaniu stoi np. przekazywania procenta od sprzedaży na organizacje pomocowe albo polityka afirmowania pracowników i pracownic rekrutujących się ze społeczności.
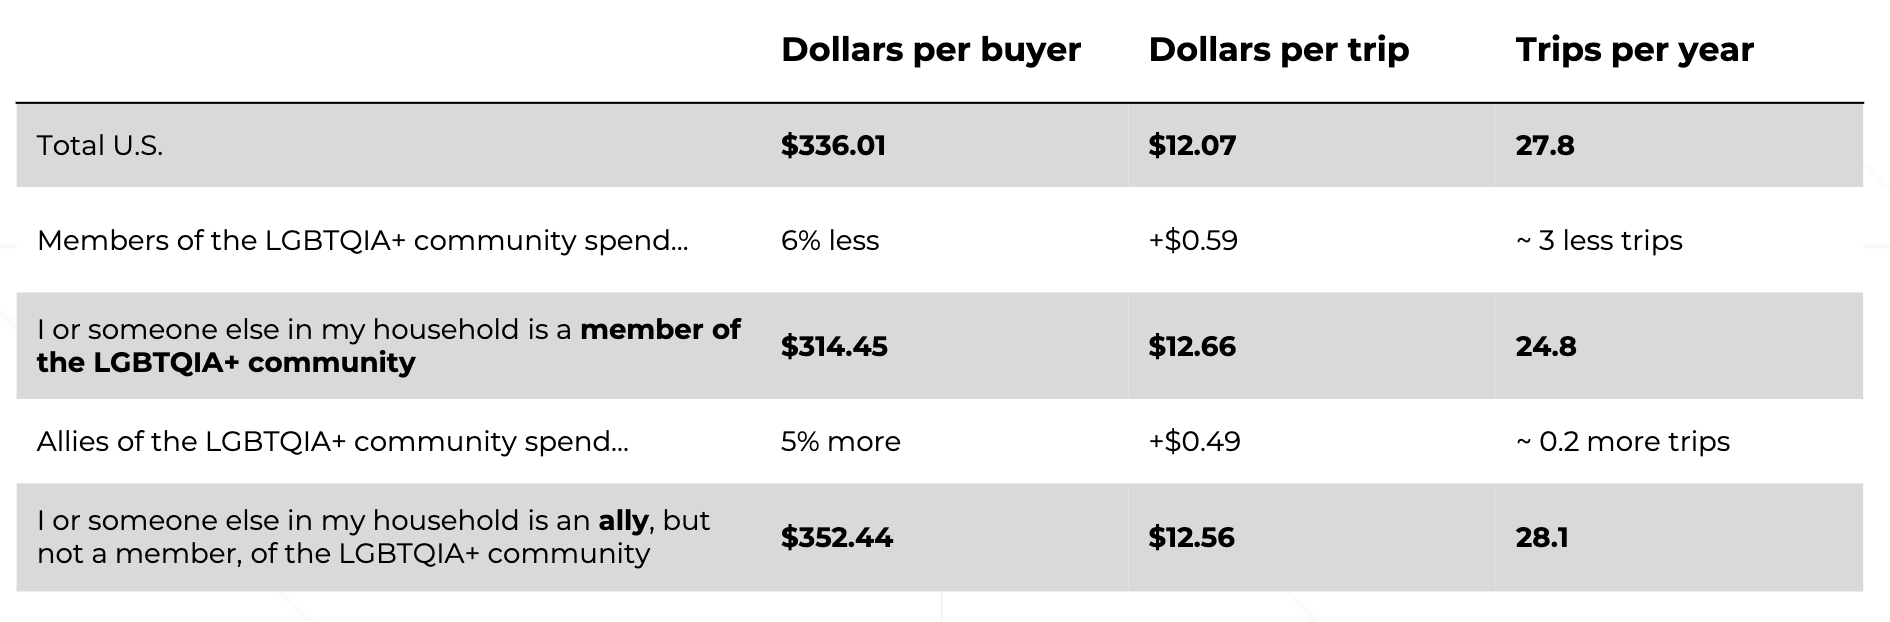
image

Tabela przedstawiająca wyniki badania Nielsen IQ "How the
LGBTQIA+ community shops for beauty and personal care", w wyniki wliczone są działania osób sojuszniczych.

Nielsen

W obliczu coraz większej akceptacji i rozumienia różnorodności płciowej i seksualnej, osoby queerowe coraz częściej kierują swoją uwagę w stronę firm, które nie tylko deklarują wsparcie, ale także czynią realne kroki w kierunku równości i inkluzji. To dlatego marki, które wyraźnie i aktywnie angażują się w kampanie na rzecz praw osób LGBTQ+, oferują produkty lub usługi dostępne dla wszystkich niezależnie od orientacji płciowej czy tożsamości płciowej, mogą zyskać zaufanie i lojalność tej grupy konsumentów. Co więcej, deklaratywne i performatywne poparcie w rodzaju zdawkowych komentarzy o "akceptowaniu wszystkich" zaczyna być punktem zapalnym przez swoją pustotę — czyli brak działań świadczących o tym, że owo akceptowanie wszystkich jest jakkolwiek wcielane w czyn. To podejście staje się coraz bardziej powszechne w dzisiejszym świecie, w którym konsumenci, w tym osoby queerowe, coraz bardziej zdają sobie sprawę z mocy swoich zakupów jako narzędzia wpływu i zmiany społecznej.

Czytaj także: Alice Cooper stracił kontrakt z Vampyre Cosmetics po wypowiedziach na temat osób transpłciowych

Firmy, które dążą do zdobycia lojalności tej grupy konsumentów, muszą więc być gotowe do konsekwentnego i długofalowego zaangażowania w działania prospołeczne oraz do słuchania opinii i potrzeb społeczności LGBTQ+. Innymi słowy, muszą być otwarte na krytykę i fakt, że to, co postrzegają jako działania neutralne lub przyjazne, może być w rzeczywistości aktem wykluczenia lub patronizowania. Marka, która nie pokazuje w materiałach reklamowych osób spoza kanonu urody, nie jest inkluzywna przez to, że nie deklaruje otwarcie niechęci do takich osób — jest natomiast nieinkluzywna (wykluczająca) przez swój brak działań. Inkluzywność i otwartość na queerowych konsumentów mierzy się skalą działań, i jest to skala — a nie układ binarny, w którym występuje wyłącznie ekstremalna queerfobia albo poparcie wyrażone brakiem otwartej agresji czy niechęci.

Co to oznacza? Między innymi to, że osoby queerowe są dalece bardziej lojalne wobec marek niż osoby cis-hetero, a więc uczynienie klarownego gestu w ich kierunku przywiąże je do marki bardziej, niż odepchnie osoby niesojusznicze, które i tak bardziej cenią sobie dostępność i cenę produktu niż to, czy jego sprzedaż działa na korzyść mniejszości.


Kluczem do skutecznego marketingu LGBTQ+ jest autentyczność, a nie deklaratywność
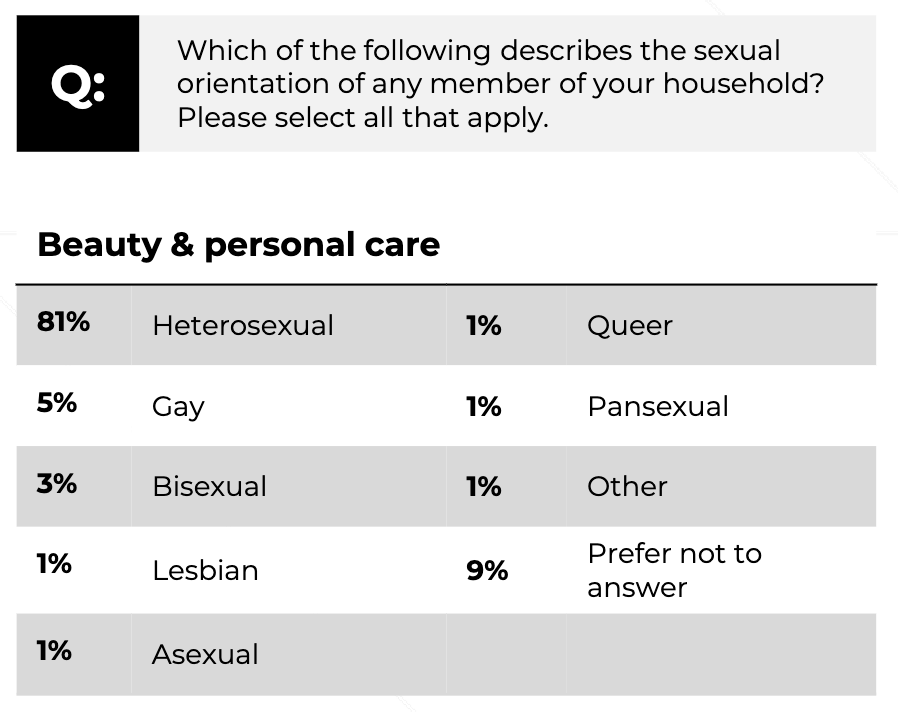
 

image

Tabela przedstawiające dane dt. orientacji osób badanych przez Nielsen IQ.

Nielsen
Przykładami konkretnych działań, które niosą za sobą coś więcej niż puste słowa, są np. Target i Ulta, wymienione w raporcie Nielsen IQ. Target poczynił wymierne wysiłki, aby włączyć społeczność queer podczas tworzenia ofert na Pride. Artykuły z kolekcji Target 2022 Pride zostały zaprojektowane we współpracy z grupą niezależnych artystów queer, dzięki czemu wiele z nich nawiązuje bezpośrednio do życia i kultury LGBTQ, tak chętnie eksplorowanej przecież przez cis-hetero mainstream (czego dowodzi np. spektakularny sukces RuPaul‘s Drag Race). Kolekcja 2023 wzbudziła za to zarówno kontrowersje, jak i gigantyczne zainteresowanie ze strony społeczności.

Ulta natomiast promowała na stronie głównej marki, których założyciele lub/i właściciele to osoby queerowe, dając szansę konsumentom i konsumentkom na dokonanie świadomej decyzji zakupowej i jednocześnie gestu wsparcia własnej społeczności. Zabieg, wydawałoby się, prosty, ale jakże znaczący i wymagający niewiele więcej wysiłku, niż dodania jednej kategorii do sklepu online.

Istotny jest także dobór influencerów i influencerek rekrutujących się ze społeczności queerowej. Najbardziej znani twórcy i twórczynie internetowe, które ze swojej tożsamości robią istotną część brandingu, to między innymi Jonathan von Ness z kultowego programu Porady Różowej Brygady, stylista włosów i posiadacz marki znanej pod własnym nazwiskiem Andrew Fitzsimons, założyciel marki kosmetycznej Peace Out Enrico Frezza i Gloria Noto, właścicielka marki Noto Botanics. Przy okazji każda z tych osób reklamuje własny brand, zrzeszając wokół siebie oddaną społeczność konsumencką, i dowodząc, że otwarta deklaracja przynależności do społeczności queerowej co prawda zwiększa szansę na hejt w komentarzach, ale umożliwia okazanie lojalności przez klientów i klientki.

Czytaj także: Priders: tęczowa złotówka rośnie w siłę, a rynek ją ignoruje

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.10.2026 14:31
Pinterest: różowe włosy trendują, a precyzja zapytań rośnie
Włosy w nienaturalnych kolorach już od ponad dekady święcą triumfy.Marina Demeshko

Pierwszy raport Pinterest poświęcony trendom beauty wskazuje na rosnące zainteresowanie bardziej precyzyjnie określonymi stylizacjami. W danych dotyczących włosów uwagę zwracają wyszukiwania różowych pasemek, zestawień z turkusem i fryzur typu peekaboo. Wśród cotygodniowych użytkowników platformy 85% deklaruje, że odkryło na niej nowe trendy lub pomysły beauty, zanim zobaczyło je gdzie indziej, a 64% uważa ją za lepsze miejsce do wyszukiwania aktualnych trendów.

Raport pokazuje zmianę widoczną w sposobie opisywania inspiracji. Użytkownicy nie szukają już wyłącznie ogólnych kategorii, takich jak bob czy czerwony manicure, lecz wpisują bardziej szczegółowe określenia: teksturowany French bob albo ciemnoczerwony manicure cat-eye. Podobny poziom precyzji widać w wynikach dotyczących koloryzacji. Zamiast jednego, jednolitego koloru różowego pojawiają się zapytania o konkretne odcienie, połączenia barw i rozmieszczenie pasemek.

W danych Pinterest rośnie zainteresowanie różem jako akcentem we fryzurze, a niekoniecznie kolorem na całej długości włosów. Wyszukiwania hasła „dark pink peekaboo hair”, odnoszącego się do różowych pasm ukrytych pod wierzchnią warstwą włosów, wzrosły o 481%. Zapytanie „pink hair stripe”, dotyczące różowego pasma, odnotowało wzrost o 463%. O 190% wzrosły wyszukiwania „pink hair dye streaks”, czyli pasemek uzyskanych za pomocą różowej farby.

image

Beauty wysyła sprzeczne sygnały. Co mówią o kondycji branży wyniki gigantów i jakie są wnioski dla polskiej półki? [ANALIZA WK]

Wyniki wskazują również na zainteresowanie różnymi odcieniami i sposobami ich łączenia. Hasło „teal and pink hair”, dotyczące zestawienia różu z turkusem, zanotowało wzrost o 273%, a „dusty rose pink hair”, odnoszące się do przygaszonego, pudrowego różu, o 198%. W przypadku frazy „pink money piece hair brunette”, opisującej różowe pasma okalające twarz na brązowych włosach, wzrost wyniósł 33%. Z kolei „pink wig hairstyle”, czyli fryzury z różową peruką, wyszukiwano o 84% częściej.

Róż pojawia się także w zapytaniach związanych z warkoczami. Wyszukiwania „black and pink knotless braids” wzrosły o 87%, a „blonde and pink box braids” o 37%. Zestawienia pokazują, że kolor jest łączony z określonym rodzajem fryzury, bazowym odcieniem włosów lub techniką zaplatania. Tak szczegółowe frazy pozwalają odróżnić poszczególne warianty trendu, które przy ogólnym haśle „różowe włosy” mogłyby być trudniejsze do rozpoznania.

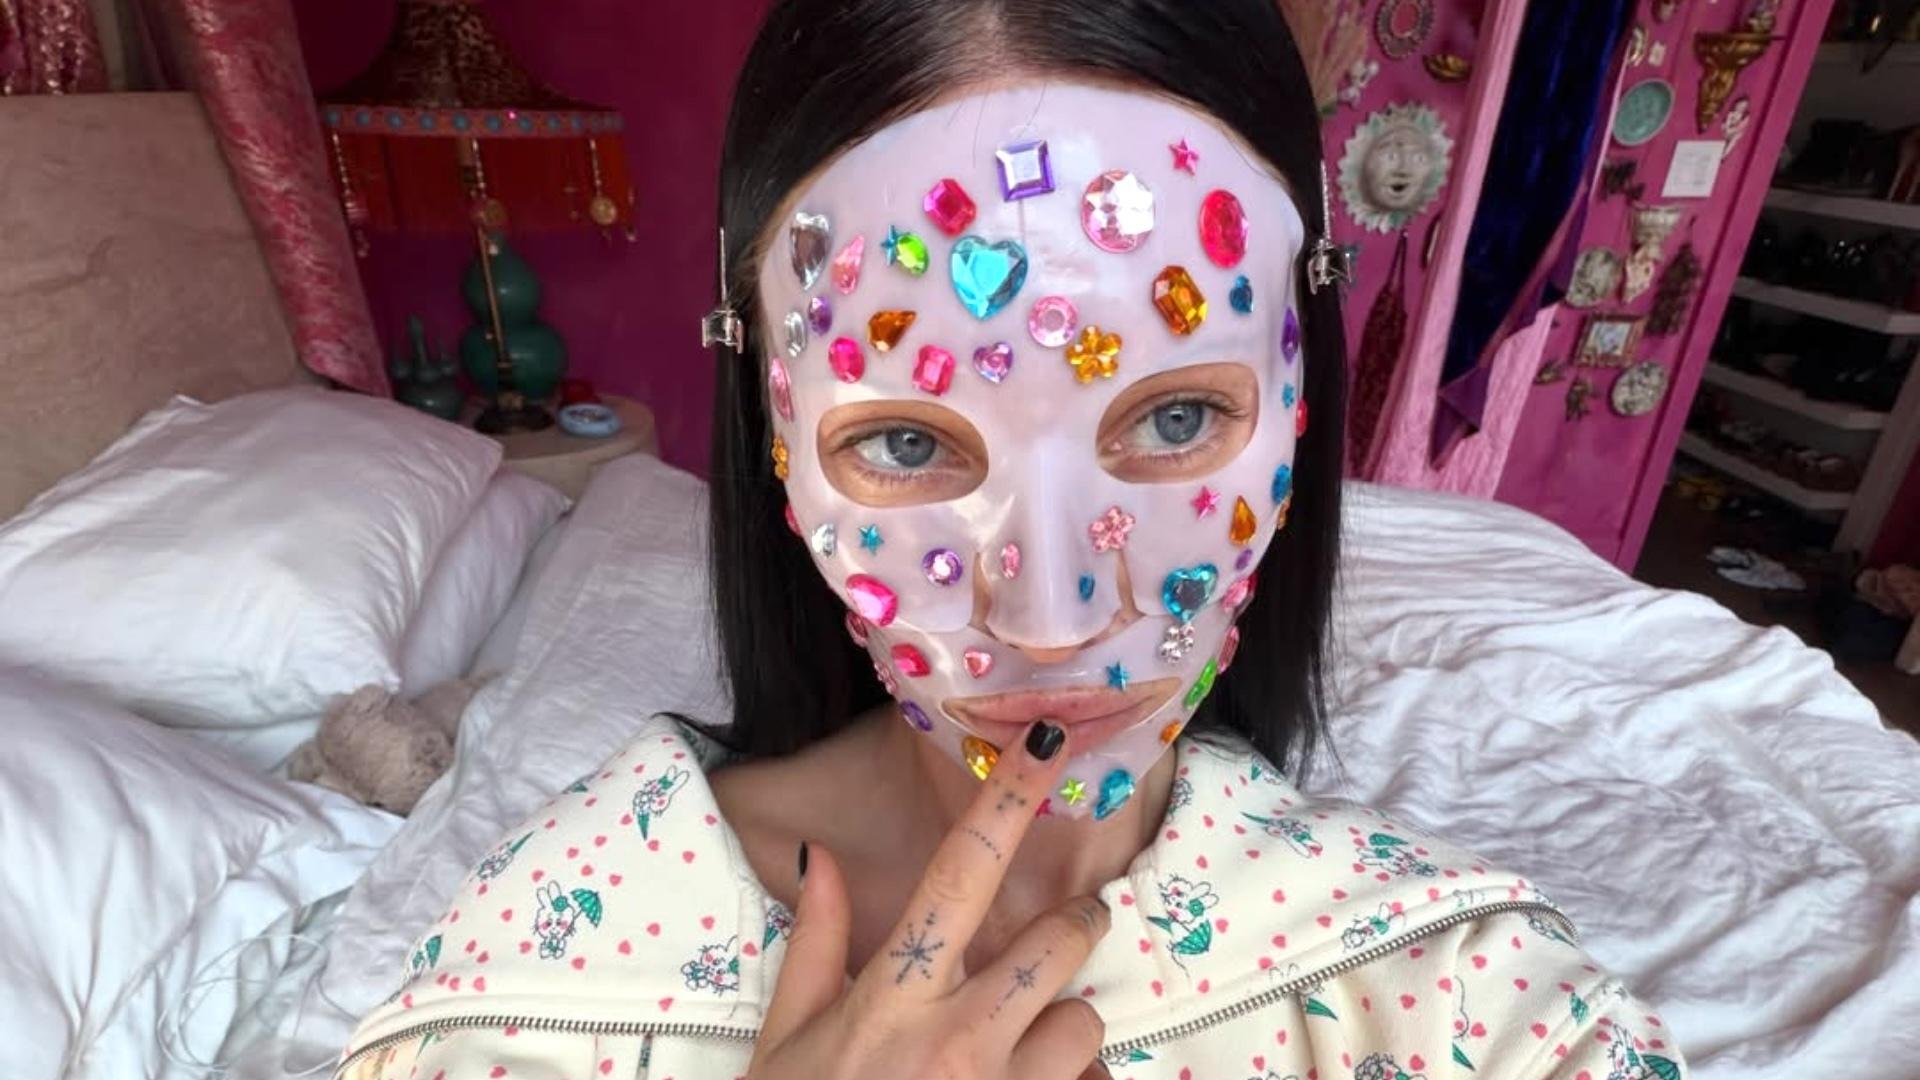
W raporcie pojawia się również akcesorium do włosów: wyszukiwania „bedazzled claw clip”, czyli ozdobnej klamry typu claw clip z dekoracyjnymi elementami, wzrosły o 749%. To najwyższy wzrost wśród wymienionych w zestawieniu zapytań. Różnica między tym wynikiem a wzrostem dla haseł dotyczących koloryzacji pokazuje, że zainteresowanie obejmuje zarówno zmianę koloru i fryzury, jak i dodatki uzupełniające stylizację.

Czy róż zawsze jest "in"?

Róż regularnie powraca w trendach beauty, ale jego popularność nie utrzymuje się na stałym poziomie. Zmieniają się zarówno odcienie, jak i sposób wykorzystania koloru: raz dominuje intensywny róż na całej długości włosów, innym razem pojawia się jako subtelne pasemko, akcent ukryty pod wierzchnią warstwą lub kontrastowy detal przy twarzy. Wyszukiwania na Pinterest pokazują, że zainteresowanie różem jest aktualne, lecz przybiera różne formy.

Takie wahania nie oznaczają, że kolor znika z rynku. Raczej przesuwa się między niszowymi i bardziej wyrazistymi zastosowaniami, dostosowując się do zmieniających się preferencji użytkowników. Wzrost wyszukiwań fraz dotyczących różowych pasemek, połączeń różu z turkusem czy fryzur peekaboo sugeruje, że odbiorcy nadal sięgają po ten kolor, ale coraz częściej szukają sposobu, by włączyć go do stylizacji na własnych warunkach.

image

Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady

Dane wskazują na dużą różnorodność form, które użytkownicy ujmują w wyszukiwaniach: od pojedynczego pasma przy twarzy, przez akcent ukryty pod włosami, po mocniejszy efekt kolorystyczny. Pinterest opisuje ten kierunek jako wybór własnego wariantu różu — od niewielkiego detalu po intensywną stylizację. Podane wzrosty dotyczą konkretnych zapytań, dlatego nie należy utożsamiać ich z udziałem poszczególnych trendów w całym rynku beauty. Raport nie określa w przekazanych danych okresu porównawczego ani bazowej liczby wyszukiwań.

Wyniki wpisują się w deklaracje użytkowników dotyczące roli platformy w odkrywaniu inspiracji. Według raportu 85% cotygodniowych użytkowników Pinterest twierdzi, że znalazło tam nowe trendy lub pomysły beauty, zanim natknęło się na nie w innych miejscach. 64% uważa natomiast, że platforma lepiej pomaga odkrywać aktualne trendy kosmetyczne. Zestawienie tych odpowiedzi z precyzyjnymi hasłami pokazuje, że wyszukiwanie inspiracji obejmuje nie tylko sam trend, lecz także jego konkretne wykonanie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
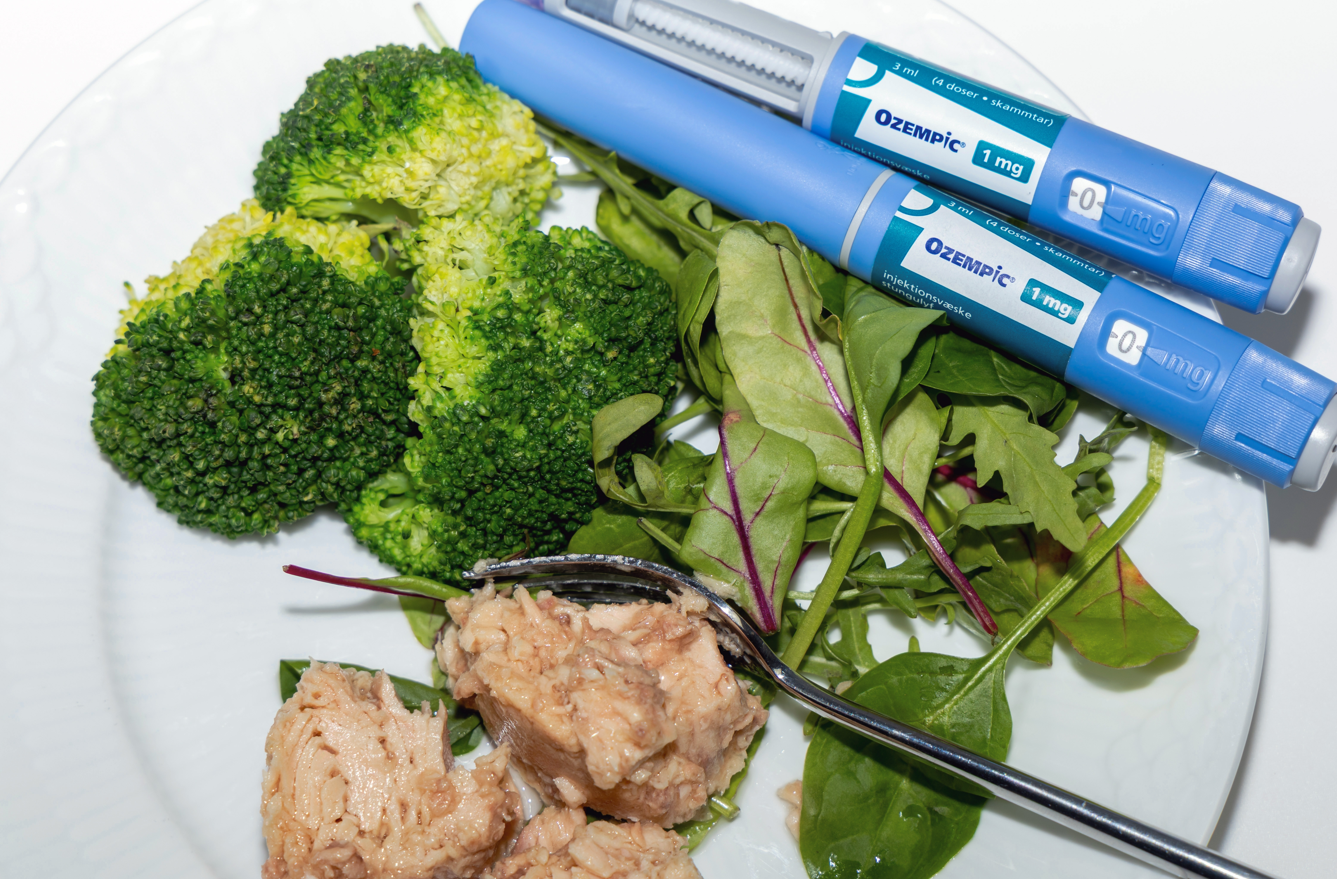
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
29. październik 2026 18:19