StoryEditor
Biznes
12.10.2022 00:00

Dr Adrianna Lewandowska, IBR: Nadeszła wielka fala sukcesji w polskich firmach rodzinnych

Dr Irena Eris, Ziaja, Oceanic, Delia – to tylko przykłady kosmetycznych firm rodzinnych. Jest ich w Polsce wiele – dużych, z wieloletnim doświadczeniem, o ugruntowanej pozycji, a także małych, które w ostatnich latach dynamicznie się rozwijały. To nie tylko firmy producenckie, ale także handlowe. Wszystkie one zetknęły się już, lub zetkną w przyszłości, z procesem przekazywania swojego dziedzictwa kolejnym pokoleniom. Tymczasem niewielki procent dzieci chce przejmować firmy po rodzicach, a sama sukcesja nieczęsto kończy się sukcesem. Dlaczego? O tym dla wiadomościkosmetyczne.pl pisze dr Adrianna Lewandowska, prezes Instytutu Biznesu Rodzinnego.

Firmy rodzinne w Polsce stanowią aż 36 proc. ogólnej liczby przedsiębiorstw. Szacuje się, że to właśnie przedsiębiorstwa rodzinne wytwarzają około 18 proc. polskiego PKB. To także często najwięksi pracodawcy w regionach – tacy, którzy od lat zapewniają pracę lokalnej społeczności. Pozostając w kręgu liczb i badań – sukcesję, czyli proces przekazania władzy, wiedzy, własności, wartości i wizji firmy młodszemu pokoleniu – przetrwa jedynie 30 proc. biznesów rodzinnych. 


Dzieci nie chcą przejmować firm po rodzicach 


Perspektywa założycieli firm rodzinnych jest zazwyczaj jasna – chcą przekazać swój biznes dzieciom, zależy im na trwaniu firmy i jej dalszym rozwoju. Natomiast perspektywa przyszłych sukcesorów, synów i córek nie jest już taka oczywista. Jedynie nieco ponad 8 proc. badanych potencjalnych sukcesorów deklaruje swoje zainteresowanie przejęciem firmy od rodziców. Raport z badania „Barometr sukcesyjny i prognozowanie ścieżki kariery dzieci z firm rodzinnych” jasno pokazuje, że dzieci z firm rodzinnych, myśląc o swojej przyszłości, stawiają bardziej na niezależność, aniżeli na bezpośrednie przejęcie firm. Chęć pozostania następcą zaraz po studiach zadeklarowało 7,2 proc. badanych. Po upływie 5 lat od ukończenia studiów jest ich mniej – już 6,3 proc. Co ciekawe, w porównaniu do innych badanych krajów, spadek ten jest charakterystyczny jedynie dla Polski. 


Dlaczego w  30 proc. firm rodzinnych sukcesja się udaje?


Przyczyn takiego stanu rzeczy można upatrywać w nałożeniu się dwóch czynników. Pierwszy z nich został przytoczony powyżej – potencjalni sukcesorzy, wychowujący się w rodzinach, które prowadziły własne biznesy, z różnych względów nie chcą ich przejmować w kontekście zarządczym. Często mają własne pomysły na rozwój w innych branżach aniżeli ta, w obrębie której prowadzony jest rodzinny interes. Czasami w grę wchodzą też wspomnienia dzieciństwa czy okresu dorastania w latach 90., które zbiegło się z intensywnym rozwojem firmy rodzinnej.

A ten obraz nie zawsze może być pozytywny – skojarzenia ze stresem, rzadkim pobytem rodziców w domu, zupełnym brakiem rozgraniczenia między życiem zawodowym a domowym. Ten czynnik swoistej niechęci do przejęcia firmy spotyka się z bardzo późnym planowaniem procesu sukcesji przez właścicieli – rodziców. Tymczasem prawidłowy proces sukcesji powinien trwać od 7 do 10 lat! Mamy zatem do czynienia z niskim stopniem ogólnej gotowości do sukcesji, co tym razem wcale nie stanowi specyfiki Polski. Sytuacja jest bardzo podobna w innych europejskich krajach. 


Skąd czerpać wiedzę, jak być następcą?


Potencjalnym sukcesorom trudno jest podjąć jednoznaczną decyzję, że chcą przejąć firmę po rodzicach. Nawet jeśli już od wielu lat pracują w strukturach rodzinnej firmy, brakuje im albo pewności siebie, albo nie czują się dość kompetentni, aby wyjść z cienia rodziców. Zarówno w Polsce, jak i wielu innych badanych krajach, dominuje model, w którym to ojciec rodziny jest w firmie liderem i jej głównym udziałowcem. Obawy o to, czy ja jako następczyni, następca podołam zadaniu przejęcia schedy po silnych osobowościach, są więc naturalne. 

Warto zdać sobie sprawę z tego, że z podobnymi wątpliwościami i wyzwaniami mierzą się teraz w Polsce setki potencjalnych sukcesorek i sukcesorów. Specyfika firm rodzinnych jako przedsiębiorstw wymaga szczególnego podejścia. Istotne jest również to, że firmy rodzinne w Polsce to nie tylko małe i średnie biznesy działające lokalnie – to również firmy zatrudniające tysiące pracowników i działające międzynarodowo. A jednocześnie nadal pozostające w rękach rodziny. Skąd zatem czerpać wiedzę? Jak przygotować się do roli sukcesora? Jak zdobyć tak unikalne doświadczenie? 

Oczywiście podstawą może być wiedza ogólna, którą można otrzymać w ramach studiów, studiów podyplomowych, kursów i szkoleń z zakresu zarządzania, finansów i innych. Niestety nawet jeśli kontekst pracy w firmach rodzinnych będzie na nich poruszony, będzie to raczej jednorazowy case study, ciekawostka, aniżeli kompleksowa wiedza. Przyszli sukcesorzy, aby rozwinąć swoje kompetencje do zarządzania firmami rodzinnymi potrzebują wiedzy, podejścia i know how z obszaru działalności firm rodzinnych w Polsce i z myślą dokładnie o nich. Dodatkowo warto poznać osoby, które są w podobnej sytuacji, znają realia funkcjonowania w rodzinach biznesowych i borykają się z podobnymi wątpliwościami. 


Najlepiej uczyć się od praktyków


Już w czasach starożytnych Konfucjusz nauczał „Powiedz mi, a zapomnę, pokaż mi, a zapamiętam, pozwól mi zrobić, a zrozumiem”. Kontynuując ten tok myślenia, warto zauważyć, że bardzo ważnym elementem zdaje się być prawdziwe i umiejętne wprowadzenie w tajniki biznesu. Wielkiego mistrza, w tym przypadku jednego z rodziców oraz jego adepta, czyli dziecka a często dorosłego z rodziny biznesowej, łączy niezwykła więź, krwi, nazwiska, tajnej wiedzy.

Właśnie kiedy mówimy o firmach rodzinnych, które chcą przetrwać w rękach rodziny przez kolejne pokolenia, warto zdać się na wiedzę i doświadczenie najlepszych, tych, którzy z sukcesem prowadzą rodzime biznesy. Czym jest sukces w firmach rodzinnych? W naszym instytucie mówimy się o przejściu do kolejnego pokolenia, ale także o prowadzeniu firmy w taki sposób, aby utrzymać schedę a nawet ją pomnażać i przekazać w takim samym stanie lub lepszym kolejnemu pokoleniu. 

Stąd pomysł, aby w rolę mentorów wcielili się właściciele i osoby zarządzające najbardziej znanymi polskimi firmami rodzinnymi. Mentorzy, którzy od ponad 30 lat prowadzą firmy niejednokrotnie z sukcesem także na rynkach międzynarodowych, dzielą się swoją wiedzą i doświadczeniem. 


Trudne wejście w nową rolę, czyli synek tatusia


Aby ustrzec się przed etykietką syn/córka właściciela, młodzi ludzie muszą sami budować swój autorytet wśród pracowników, którzy niejednokrotnie byli zatrudnieni właśnie przez ich rodziców. Nie jest to proste, z kilku względów. Jednym z kluczowych są różnice pokoleniowe między sukcesorami a starszymi pracownikami oraz mierzenie się z legendą rodzica – założyciela przedsiębiorstwa. Wśród dzieci z rodzin biznesowych, tych, które chcą pracować w firmach rodzinnych niezwykle ważne jest zaplanowanie kariery. Plan kariery powinien być szyty na miarę, tak by uwzględniać rozwój indywidualnych kompetencji i talentów, jednocześnie pozostając też w optyce family business. Daje to możliwość z jednej strony rozwoju indywidualnych predyspozycji sukcesora, a z drugiej rozwijania wiedzy i umiejętności z zakresu zarządzania przedsiębiorstwem rodzinnym, które znacząco różni się od firmy nierodzinnej. 
 
Wychowanie sukcesorów jest niezwykle istotne w procesie przeprowadzania przedsiębiorstwa przez zmianę pokoleniową. Z przyjściem dziecka na świat sukcesja zyskuje dodatkowy wymiar, a jest nim przyszły stosunek nowo narodzonego członka rodziny do przedsiębiorstwa. Odpowiednie zaplanowanie i przygotowanie młodych sukcesorów do czekającej ich w przyszłości roli może pomóc uniknąć konfliktów i spięć wynikających z ich braku gotowości do przejęcia firmy. 

Warto już od najmłodszych lat przygotowywać dzieci do tego, co za ileś lat może stać się nie tylko ich codziennością i rzeczywistością, ale przy odrobinie szczęścia i pracy – także wielką miłością i pasją. A to, w połączeniu z wartościami rodziny, odpowiednimi kompetencjami, wytrwałością, pokorą, pracowitością oraz dobrą wolą sukcesorów z pewnością jest wspaniałym początkiem do zbudowania wielopokoleniowego rodzinnego dziedzictwa, przynoszącego radość nie tylko klientom, pracownikom czy interesariuszom, ale przede wszystkim całej rodzinie właścicielskiej. 


Co zanim przejmę firmę? Przejście przez wszystkie stopnie kariery


Kariera w firmie rodzinnej jest możliwa. Zachodnie przykłady firm rodzinnych pokazują, że ścieżkę tę można dokładnie zaplanować. Młodzi ludzie niejednokrotnie dostają cały szereg punktów i wymogów do spełnienia… zanim wejdą do firmy rodzinnej. Na liście oczekiwań są m.in. studia o charakterze biznesowym, staże i praktyki w innych (najlepiej) firmach rodzinnych, ugruntowana pozycja, umiejętności i wiedza poza firmą rodzinną. Tak, by w przyszłości ten kapitał wykorzystać w firmie rodzinnej. Ważne by przeszedł przez wszystkie stopnie wtajemniczenia. Od najniższego stanowiska do najwyższego. Praca u podstaw pomoże w zdobyciu wiedzy niezbędnej do zarzadzania przedsiębiorstwem w całości. 

Synem i córką można się urodzić, ale sukcesorem trzeba zostać – autorytetu się przecież nie dziedziczy. Jak zatem go zbudować? Odpowiedzią jest właśnie profesjonalizacja, ale taka, która jest ukierunkowana na zarządzanie biznesem rodzinnym, zdobywanie wiedzy i kompetencji wyspecjalizowanych dokładnie w tym kierunku. 

O Instytucie Biznesu Rodzinnego 

Instytut Biznesu Rodzinnego to centrum wiedzy i usług dla firm Rodzinnych w Polsce i za granicą. Wiodącą misją działań Instytutu jest profesjonalizacja polskich przedsiębiorstw rodzinnych poprzez doradztwo w zakresie procesu sukcesji, strategii międzypokoleniowych i Konstytucji Firm Rodzinnych, szerzenie wiedzy, dobrych praktyk, prowadzenie i publikowanie wyników badań naukowych oraz wymiana doświadczeń krajowych i zagranicznych. Instytut organizuje szereg wydarzeń́ dedykowanych firmom rodzinnym, które są platformą wymiany doświadczeń́ i okazją do nawiązania relacji biznesowych. Najbliższe – Kongres Next Generation – dla młodego pokolenia przedsiębiorców z firm rodzinnych odbędzie się już 20 października 2022 r. w Poznaniu. Wiadomości Kosmetyczne objęły patronat nad wydarzeniem. Dzięki temu na hasło "Prasa" obowiązuje zniżka 25 proc. przy rejestracji na Kongres. Czytaj więcej: Przejmujesz zarządzanie firmą rodzinną i boisz się? Nie jesteś wyjątkiem

ZOBACZ KOMENTARZE (0)
StoryEditor
Surowce
01.10.2026 11:19
EUDR obejmie część gotowych kosmetyków. Od 2027 r. nowe restrykcje dla mydeł i surowców palmowych
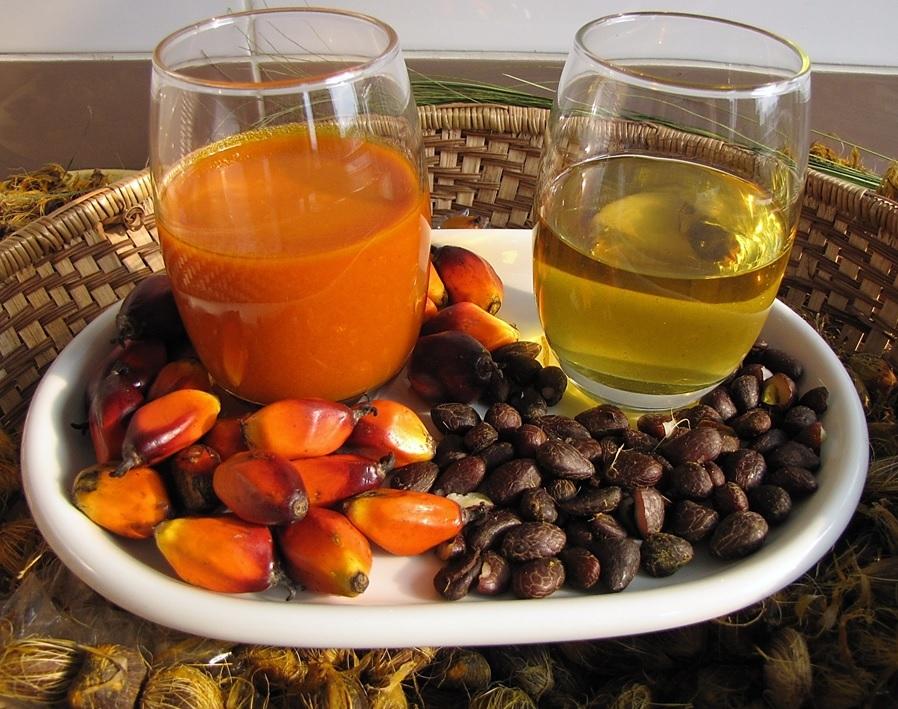
Olej palmowy uzyskuje się z owoców palmy oleistej.Abisoye81, CC BY-SA 4.0, via Wikimedia Commons

Unijne rozporządzenie w sprawie produktów niepowodujących wylesiania (EUDR) obejmie od 30 grudnia 2027 r. kolejne produkty wykorzystywane w branży kosmetycznej. W zaktualizowanym załączniku I znalazły się m.in. określone pochodne oleju palmowego, surowce oleochemiczne oraz mydła zawierające palmę olejową lub wytworzone przy jej użyciu. Dla producentów kosmetyków kluczowe znaczenie ma jednak nie sama obecność składnika palmowego w recepturze, lecz klasyfikacja taryfowa konkretnego produktu.

Komisja Europejska zmieniła zakres produktowy unijnego rozporządzenia dotyczącego wylesiania. Komisja Europejska wydała rozporządzenie delegowane (UE) 2026/2102 z 13 lipca 2026 r., które zmienia załącznik I do rozporządzenia (UE) 2023/1115, czyli EUDR. Akt został opublikowany w Dzienniku Urzędowym UE 17 września 2026 r. i ma już status obowiązującego aktu prawnego.  

Z punktu widzenia branży kosmetycznej najważniejsze jest rozszerzenie katalogu o kolejne produkty powiązane z palmą olejową. Nowe pozycje będą podlegały EUDR od 30 grudnia 2027 r. Komisja wskazuje, że dodatkowy rok ma umożliwić przedsiębiorstwom przygotowanie się do nowych wymogów.  

Nowa pozycja na liście

Zmiana ma znaczenie przede wszystkim dlatego, że po raz pierwszy w zakresie EUDR pojawiają się określone gotowe produkty kosmetyczne – mydła. Nie oznacza to jednak, że od 2027 r. wszystkie kosmetyki zawierające składniki pochodzenia palmowego zostaną objęte rozporządzeniem.

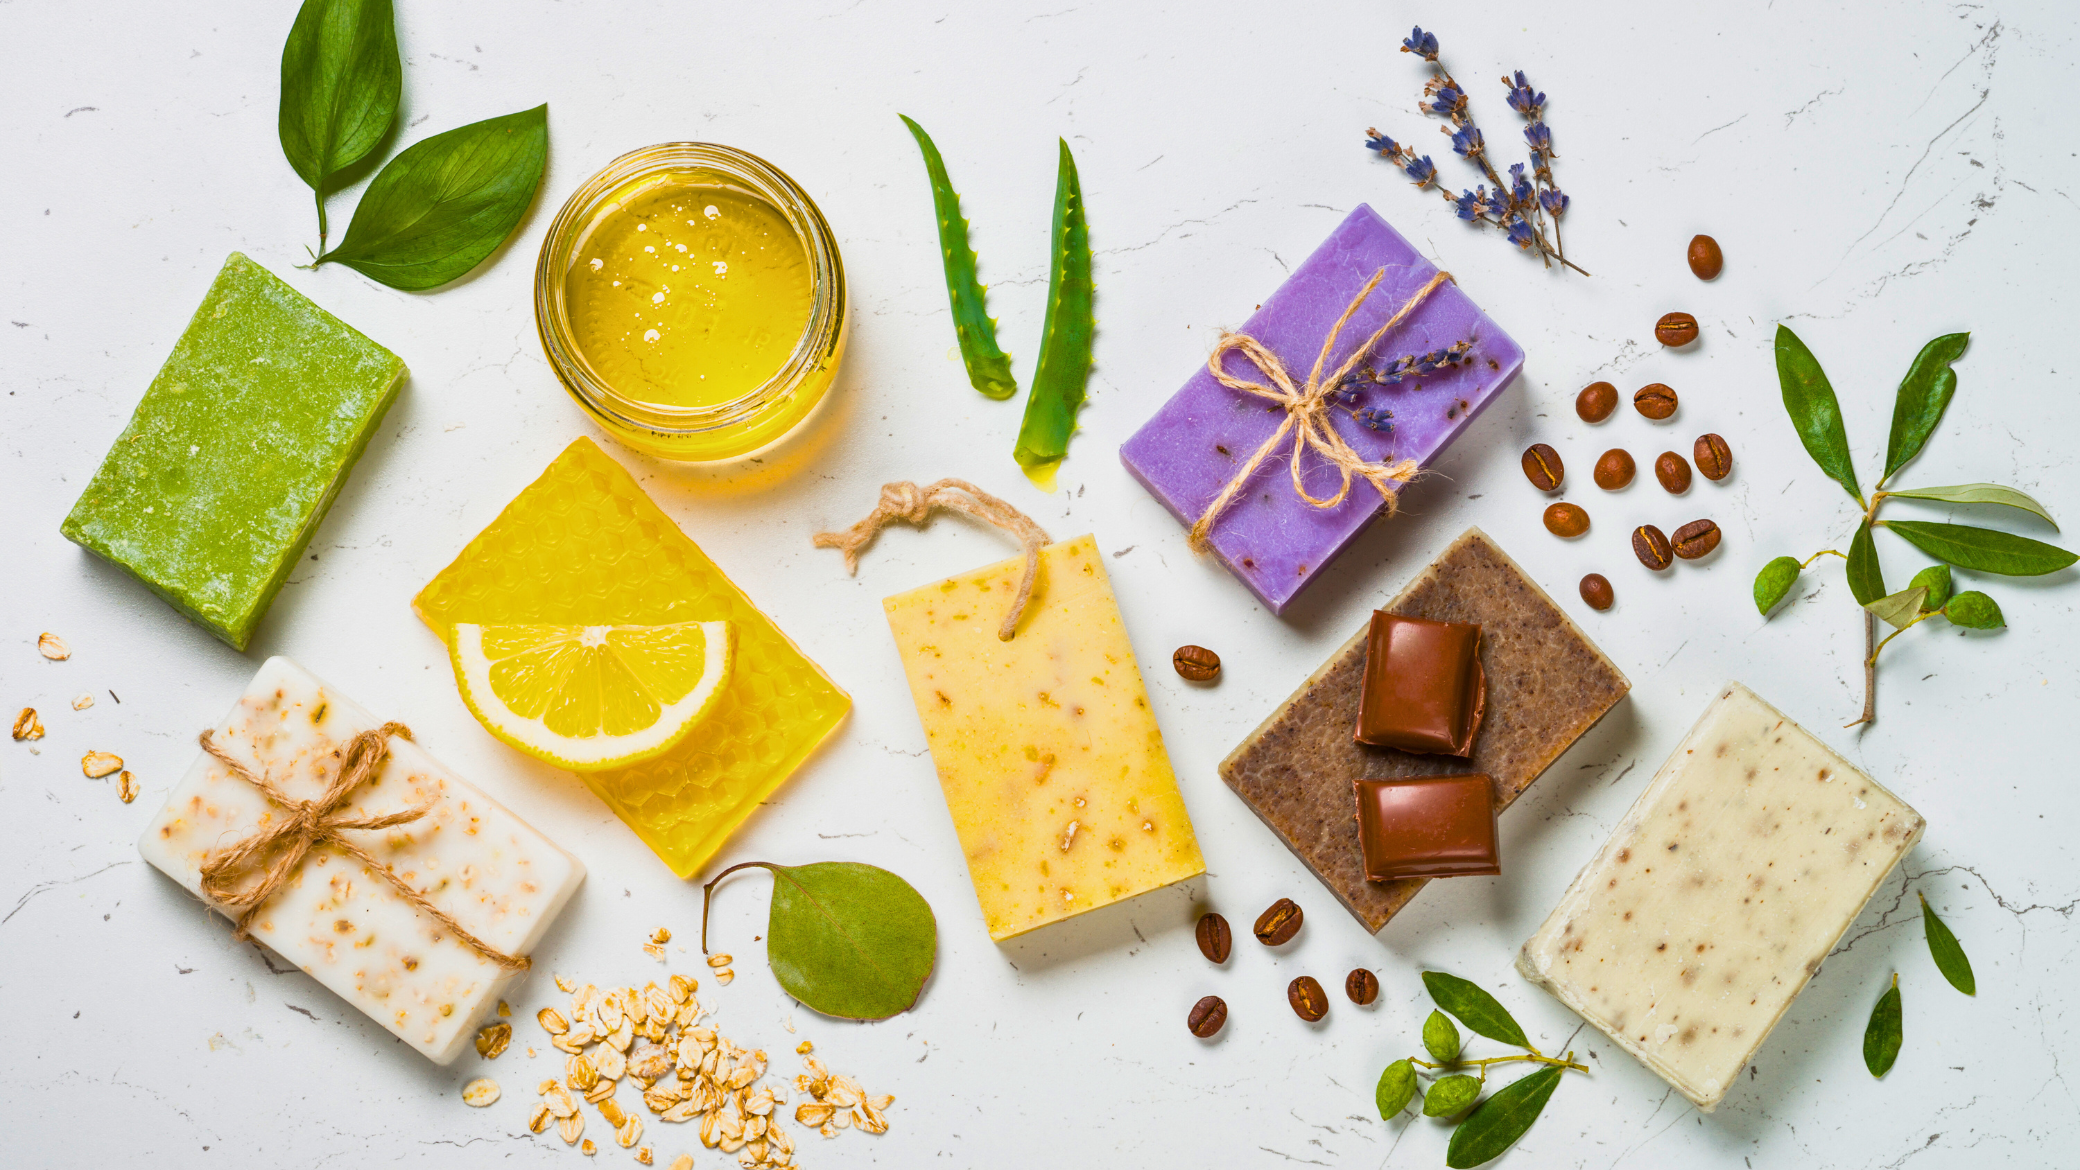
Nowe przepisy wskazują m.in. pozycję ex 3401 11 00, obejmującą mydła w postaci kostek, kawałków, formowanych elementów lub kształtów do stosowania toaletowego, które zawierają substraty z palmy olejowej lub zostały wytworzone przy jej użyciu. Regulacja obejmie także ex 3401 20, czyli mydła w innych postaciach, jeżeli zawierają substraty z palmy olejowej lub zostały przy jej użyciu wytworzone. Obie pozycje mają być stosowane od 30 grudnia 2027 r.  

image

Nadciąga kryzys na rynku oleju palmowego? Starzejące się plantacje zagrażają globalnym graczom na rynku kosmetycznym

To istotne rozróżnienie dla producentów kosmetyków. EUDR nie działa bowiem na zasadzie: „produkt zawiera składnik pochodzący z surowca objętego regulacją, więc cały produkt automatycznie podlega EUDR”. Zakres rozporządzenia jest określany poprzez kody CN wskazane w załączniku I.

W praktyce oznacza to konieczność przeanalizowania każdego produktu i surowca pod kątem jego klasyfikacji taryfowej. Sama nazwa INCI, informacja o wykorzystaniu oleju palmowego czy palmowego pochodzenia konkretnego składnika nie przesądza jeszcze o tym, czy dany wyrób znajduje się w zakresie EUDR.

To szczególnie istotne w przypadku kosmetyków, ponieważ olej palmowy i jego pochodne są wykorzystywane w bardzo różnych funkcjach technologicznych – od składników bazowych po substancje stosowane do produkcji surfaktantów, emolientów, alkoholi tłuszczowych czy innych składników oleochemicznych.

Więcej pochodnych oleju palmowego

Nowelizacja rozszerza katalog także o kolejne grupy surowców. Od 30 grudnia 2027 r. w załączniku I znajdą się m.in. określone produkty z pozycji 1516 20, obejmujące olej palmowy, olej z ziaren palmowych i olej babassu oraz ich frakcje częściowo lub całkowicie uwodornione, estryfikowane wewnętrznie, reestryfikowane lub elaidynizowane, jeżeli nie zostały dalej przetworzone.  

Do zakresu dodano również określone produkty z pozycji 1518 00, obejmujące m.in. chemicznie modyfikowane oleje i ich frakcje oraz niejadalne mieszaniny i produkty z tłuszczów lub olejów, które zawierają palmę olejową lub zostały przy jej użyciu wytworzone. Regulacja obejmie również ex 1520 00, czyli surowy glicerol, wody glicerolowe i ługi glicerolowe wytworzone przy użyciu palmy olejowej.  

Rozszerzono także katalog substancji oleochemicznych. Od 2027 r. w określonych przypadkach EUDR obejmie m.in. kwasy oleinowy, linolowy i linolenowy, ich sole i estry z pozycji ex 2916 15, a także określone kwasy undecylenowe z pozycji ex 2916 19 10, jeżeli zostały zsyntetyzowane przy użyciu palmy olejowej. W wykazie znalazły się również niektóre aminy, sole czwartorzędowych amoniowych, amidy, produkty chemiczne z pozycji ex 3824 99 oraz wybrane polietery z pozycji ex 3907 29, jeżeli zostały wytworzone z wykorzystaniem palmy olejowej.  

Dla przemysłu kosmetycznego oznacza to konieczność przeanalizowania nie tylko bezpośrednich zakupów oleju palmowego. Istotne będą także specyfikacje i klasyfikacje surowców oleochemicznych kupowanych od dostawców.

image

Colgate-Palmolive częściowo wymienia olej palmowy na oleje z fermentacji odpadków

Warto przy tym zwrócić uwagę na sposób sformułowania nowych pozycji. W wielu przypadkach zastosowano oznaczenie „ex”, co oznacza, że EUDR obejmuje tylko część produktów należących do danego kodu CN, określoną dodatkowym opisem w załączniku. Nie można więc utożsamiać całej pozycji taryfowej z zakresem obowiązków.

Składnik podlega, kosmetyk niekoniecznie

Dla producentów kosmetyków szczególnie ważna będzie granica pomiędzy obowiązkami dotyczącymi surowca a obowiązkami dotyczącymi gotowego wyrobu.

Jeżeli przedsiębiorstwo kupuje składnik, którego kod CN znajduje się w załączniku I, jego dostawca może podlegać obowiązkom EUDR. Nie oznacza to jednak automatycznie, że krem, balsam, szampon czy pomadka zawierające ten składnik również będą objęte rozporządzeniem.

Decydująca pozostaje klasyfikacja gotowego produktu. Jeżeli jego kod CN nie znajduje się w załączniku I, sam gotowy kosmetyk nie staje się produktem EUDR tylko dlatego, że w jego recepturze wykorzystano surowiec objęty rozporządzeniem na wcześniejszym etapie łańcucha dostaw.

Inaczej wygląda sytuacja w przypadku nowych pozycji dotyczących mydeł. Tutaj prawodawca wskazał już bezpośrednio określone produkty gotowe. W efekcie producent mydła, które mieści się w odpowiedniej pozycji CN i zawiera palmę olejową lub zostało z jej wykorzystaniem wytworzone, będzie musiał przeanalizować obowiązki EUDR dotyczące konkretnego produktu.

To właśnie klasyfikacja taryfowa, a nie lista składników INCI, powinna więc stać się jednym z podstawowych punktów kontroli działów zakupów, regulatory affairs i compliance.

EUDR obejmuje siedem grup surowców

EUDR to rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/1115 dotyczące udostępniania na rynku UE oraz eksportu z UE określonych towarów i produktów związanych z wylesianiem i degradacją lasów. Zastąpiło wcześniejsze unijne rozporządzenie dotyczące drewna (EUTR).  

Regulacja obejmuje siedem podstawowych grup tzw. odnośnych towarów:

  • bydło,
  • kakao,
  • kawę,
  • olej palmowy,
  • kauczuk,
  • soję,
  • drewno.

Załącznik I wskazuje natomiast konkretne produkty pochodne oraz odpowiadające im kody CN. W pierwotnym zakresie dotyczącym palmy olejowej znajdowały się m.in. olej palmowy i jego frakcje z pozycji 1511, olej z ziaren palmowych z pozycji 1513, gliceryna o odpowiedniej czystości, kwas palmitynowy i stearynowy oraz przemysłowe kwasy i alkohole tłuszczowe.  

image

Olej klimatyczny zamiast oleju palmowego. L’Oréal Green Sciences Incubator wspiera innowacyjny projekt hamburskiego start-upu

Nowelizacja z 2026 r. rozszerza ten katalog, ale jednocześnie precyzuje go w wielu miejscach. Dlatego nie można przyjąć uproszczenia, zgodnie z którym każda substancja „palmowa” automatycznie podlega EUDR.

Przykładowo znaczenie może mieć również źródło, z którego otrzymano konkretną substancję. Rozporządzenie odnosi się do palmy olejowej jako określonego odnośnego towaru, a nie do wszystkich roślin oleistych. Klasyfikacja musi więc uwzględniać zarówno kod taryfowy, jak i opis produktu zawarty w załączniku.

Najpierw operator, potem dalsze ogniwa

Drugim kluczowym elementem jest ustalenie roli przedsiębiorstwa w łańcuchu dostaw. W tym zakresie istotną zmianę przyniosła nowelizacja EUDR z grudnia 2025 r., czyli rozporządzenie (UE) 2025/2650.

Wprowadzono kategorię „podmiotu na dalszych etapach łańcucha dostaw” (downstream operator) i ograniczono liczbę podmiotów zobowiązanych do składania własnych oświadczeń o należytej staranności (DDS). Podmioty downstream oraz handlowcy nie mają obowiązku ustalania, czy wcześniejszy podmiot przeprowadził należytą staranność, ani składania własnego DDS wyłącznie dlatego, że dalej obracają produktem objętym EUDR.  

Nie oznacza to jednak całkowitego zwolnienia z obowiązków. Podmioty na dalszych etapach łańcucha dostaw i handlowcy muszą gromadzić informacje dotyczące dostawców i odbiorców. Jeżeli dostawcą jest operator, informacje obejmują również numery referencyjne jego oświadczeń o należytej staranności lub identyfikatory odpowiednich deklaracji. Dokumentację trzeba przechowywać co najmniej pięć lat i udostępniać właściwym organom na żądanie.  

W przypadku dużych i średnich podmiotów downstream dochodzi obowiązek rejestracji w unijnym systemie informacyjnym. Jednocześnie pierwszy podmiot downstream lub pierwszy handlowiec w łańcuchu ma szczególną rolę w zapewnieniu identyfikowalności – musi zbierać odpowiednie numery referencyjne od wcześniejszych operatorów.  

image

Aleksandra Dziegieć, Zielone Laboratorium: przemysł surowców kosmetycznych opiera się nadal na nieetycznych olejach

Dla firm kosmetycznych oznacza to, że nawet jeżeli przedsiębiorstwo nie składa własnego DDS, powinno odpowiednio wcześniej ustalić, jakie informacje będzie musiało otrzymać od dostawców i jak będzie je przechowywać.

Trzy terminy stosowania EUDR

Zmiana dotycząca nowych produktów palmowych i mydeł nie przesuwa ogólnego terminu rozpoczęcia stosowania EUDR.

Dla dużych i średnich przedsiębiorstw podstawowy termin to 30 grudnia 2026 r. Większość mikro- i małych przedsiębiorstw rozpocznie stosowanie głównych obowiązków 30 czerwca 2027 r. Wyjątkiem są mikro- i małe podmioty, które wcześniej podlegały unijnemu rozporządzeniu dotyczącym drewna – dla nich termin przypada na 30 grudnia 2026 r.  

Natomiast produkty dodane do zakresu EUDR rozporządzeniem delegowanym 2026/2102, w tym określone pochodne oleju palmowego oraz mydła, będą objęte regulacją od 30 grudnia 2027 r.  

Dla branży kosmetycznej powstaje więc w praktyce kilka równoległych terminów. Firma, która już dziś kupuje składniki znajdujące się w obowiązującym załączniku I, nie może czekać do końca 2027 r. tylko dlatego, że część nowych produktów została odroczona do tego terminu.

Należyta staranność i dane z łańcucha dostaw

Mechanizm EUDR opiera się na zasadzie, że produkt może zostać wprowadzony na rynek UE lub wyeksportowany tylko wtedy, gdy spełnia określone warunki dotyczące braku wylesiania i degradacji lasów, legalności produkcji oraz należytej staranności.

W przypadku operatora oznacza to konieczność zebrania odpowiednich informacji o produkcie i jego pochodzeniu, przeprowadzenia oceny ryzyka oraz – jeżeli ryzyko nie jest znikome – zastosowania środków ograniczających ryzyko. Dokumentacja dotycząca DDS musi być przechowywana przez pięć lat.  

Jednym z najważniejszych elementów systemu są dane geolokalizacyjne dotyczące działek, z których pochodzą objęte regulacją towary. Dla producenta kosmetyków oznacza to, że wymagania dotyczące identyfikowalności mogą sięgać znacznie dalej niż bezpośredni dostawca surowca.

image

Olej kokosowy ekstremalnie drożeje – z codziennego produktu do luksusowego surowca

W praktyce działy zakupów będą więc musiały nie tylko sprawdzać, czy dany składnik ma odpowiednią dokumentację jakościową i regulacyjną, lecz także ustalić, czy jego dostawca potrafi zapewnić informacje wymagane przez EUDR.

„Uproszczenie” oznacza nowe zadania

Zmiany w EUDR zostały wprowadzone również w celu ograniczenia obciążeń administracyjnych. Komisja Europejska wskazywała, że nowelizacja z grudnia 2025 r. ma zmniejszyć liczbę obowiązków raportowych oraz liczbę interakcji przedsiębiorstw z systemem informacyjnym.  

Z perspektywy przemysłu kosmetycznego pojawia się jednak paradoks: jednocześnie z upraszczaniem systemu rozszerzany jest katalog produktów objętych regulacją.

Dla producenta mydeł czy firmy wykorzystującej określone surowce oleochemiczne oznacza to konieczność wykonania dodatkowej pracy: identyfikacji kodów CN, określenia roli w łańcuchu dostaw, ustalenia zakresu informacji wymaganych od dostawców oraz wdrożenia procedur przechowywania i przekazywania danych.

Nie każda firma będzie jednak realizowała pełną procedurę due diligence. Zakres obowiązków będzie zależał od tego, czy przedsiębiorstwo jest operatorem, podmiotem na dalszym etapie łańcucha dostaw czy handlowcem, a także od jego wielkości i rodzaju produktu.

Co firmy kosmetyczne powinny sprawdzić

Pierwszym krokiem powinien być przegląd portfolio surowców i produktów pod kątem kodów CN, a nie wyłącznie nazw INCI. Następnie warto zestawić wyniki z obecnym załącznikiem I oraz z nowymi pozycjami, które będą stosowane od 30 grudnia 2027 r.

W przypadku składników palmowych szczególnej uwagi wymagają m.in. oleje i ich frakcje, gliceryna, kwasy tłuszczowe, alkohole tłuszczowe oraz kolejne produkty oleochemiczne wskazane w nowelizacji. W przypadku produktów gotowych należy natomiast osobno sprawdzić ich klasyfikację. Najbardziej bezpośrednią zmianą dla kosmetyki są nowe pozycje dotyczące mydeł z kodów ex 3401 11 00 i ex 3401 20.  

image

Açaí, biopiractwo i PR: jak Brazylia postanowiła „zaklepać” sobie owoc i składnik kosmetyczny

Drugim etapem powinna być analiza łańcucha dostaw. Firma powinna wiedzieć, kto jest operatorem, kto podmiotem downstream, kto handlowcem oraz od którego ogniwa otrzyma numer referencyjny DDS.

Trzeci obszar to umowy i specyfikacje dostawców. W praktyce przedsiębiorstwa będą musiały określić, jakie informacje dotyczące pochodzenia surowca i zgodności z EUDR powinny być dostarczane wraz z produktem oraz jak będą archiwizowane.

Wreszcie należy rozdzielić dwa zagadnienia: zgodność surowca z EUDR oraz objęcie EUDR gotowego kosmetyku. To nie są tożsame kwestie. Nowe przepisy pokazują to szczególnie wyraźnie: z jednej strony rozszerzają katalog palmowych pochodnych wykorzystywanych w przemyśle oleochemicznym, z drugiej – obejmują wprost tylko określone kategorie gotowych produktów, w tym mydła.

Dla branży kosmetycznej EUDR staje się więc przede wszystkim kwestią klasyfikacji taryfowej, identyfikowalności i zarządzania informacją w łańcuchu dostaw. Najważniejszym terminem dla nowych produktów palmowych i objętych zmianą mydeł jest 30 grudnia 2027 r., ale analiza portfolio i dostawców powinna uwzględniać również wcześniejsze terminy stosowania EUDR: 30 grudnia 2026 r. oraz 30 czerwca 2027 r.  

W przypadku naruszeń EUDR sankcje mogą obejmować m.in. grzywny, konfiskatę produktów czy ograniczenia działalności. Po zmianach z 2025 r. maksymalna wysokość grzywny dla osoby prawnej ma wynosić co najmniej 4 proc. łącznego rocznego obrotu w UE w roku obrotowym poprzedzającym decyzję o jej nałożeniu, a w razie potrzeby kara może zostać podwyższona tak, aby przekraczała potencjalną korzyść ekonomiczną z naruszenia.  

ZOBACZ KOMENTARZE (0)
StoryEditor
Surowce
30.09.2026 16:36
El Niño nadchodzi: co z olejem rybnym i omega-3?
Kapsułki z omega-3.Gpkp, CC BY-SA 4.0, via Wikimedia Commons

Rosnące ryzyko niedoboru oleju rybiego, zaostrzająca się unijna kontrola składników botanicznych oraz wymagania dotyczące opakowań zmuszają producentów suplementów do podejmowania decyzji już na etapie projektowania produktu. Podczas Innovation for the Future Summit w Amsterdamie branża wskazywała m.in. na dywersyfikację źródeł omega-3, rozwój alternatywnych form suplementacji oraz konieczność uwzględniania stabilności składników od początku prac nad recepturą.

Jak donosi portal Personal Care Insights, tegoroczna sytuacja na rynku omega-3 pokazuje, jak szybko czynniki środowiskowe mogą przełożyć się na dostępność surowców dla branży suplementów. Jak wskazywał Rafael Hinojosa, director of Specialty Sales EMEA w KD Pharma, zjawiska związane z El Niño zakłócają połowy anchovety peruwiańskiej, jednego z kluczowych źródeł oleju wykorzystywanego do produkcji suplementów zawierających kwasy EPA i DHA.

Według danych przedstawionych podczas siódmej edycji eventu Innovation for the Future Summit, zorganizowanej przez Sirio, sezon połowowy 2026 r. nie odbudował się po zawieszeniu połowów w czerwcu. Problem dodatkowo pogłębia 12–18-miesięczne opóźnienie w łańcuchu dostaw. W tegorocznych połowach aż 65 proc. stanowiły młode osobniki, podczas gdy wydajność pozyskiwania oleju spadła do 1,6 proc., wobec typowego poziomu 3–4,5 proc. Według Hinojosy zagrożonych jest także ponad 100 tys. miejsc pracy.

Omega-3 potrzebują alternatyw

Konsekwencją problemów z podażą jest zmiana znaczenia ceny surowca. Przedstawiciele branży wskazywali, że kluczowym parametrem staje się obecnie jego dostępność. Ograniczona podaż może również zwiększać ryzyko pojawienia się na rynku olejów niespełniających wymagań dotyczących zastosowania w żywności.

Problem nie dotyczy wyłącznie branży suplementów. Na olej rybi konkurują m.in. producenci pasz dla akwakultury, a popyt zwiększa także rozwój produktów towarzyszących terapiom z wykorzystaniem leków GLP-1.

image

Zuzanna Dziewiela, Herbapol: Słowo „naturalny” przestało być dla świadomego konsumenta wystarczającym argumentem zakupowym

Michael Hempel, business development director human health ingredients w Aker BioMarine, zwracał uwagę, że konsumenci są przywiązani do kategorii omega-3, ale niekoniecznie do oleju rybiego jako jego źródła. Wśród alternatyw wymieniano m.in. kryl, algi, tuńczyka, dorsza i łososia, a także olej pozyskiwany z zooplanktonu Calanus.

Jednym z kierunków jest rozwój źródeł algowych. Marie-Jane Fallourd, Marketing & Products director w Fermentalg, wskazywała na możliwość pozyskiwania omega-3 poprzez fermentację, z pominięciem części łańcucha pokarmowego. Według przedstawionych przez nią danych 1 tona algowego DHA Origins pozwala zaoszczędzić 44 tony anchovety. Produkt posiada oświadczenia zdrowotne dopuszczone przez Europejski Urząd ds. Bezpieczeństwa Żywności (EFSA).

Dywersyfikacja źródeł ma znaczenie nie tylko środowiskowe. W warunkach niestabilnej podaży może stać się elementem zarządzania ryzykiem zakupowym i przewidywalnością kosztów.

Tabletka traci monopol

Zmiany dotyczą także sposobu podawania suplementów. Akhil Aiyar, senior consultant w Innova Market Insights, ocenił, że tabletka pozostaje najpopularniejszą formą suplementacji, ale stopniowo traci swoją dominującą pozycję. Produkty mają być coraz częściej wpisywane w codzienne sytuacje i nawyki konsumentów, zamiast funkcjonować wyłącznie jako preparaty przyjmowane w określonym celu zdrowotnym.

Jednym z przykładów jest funkcjonalne nawodnienie, w którym składniki suplementacyjne są łączone z codziennie spożywanym napojem. Równolegle rozwijają się żelowe tabletki, żelki, cukierki do żucia czy inne formaty mające ułatwiać regularne stosowanie.

Dane Innova pokazują przy tym wyraźne różnice w dynamice poszczególnych segmentów. W Europie w latach 2020–2025 liczba premier produktów związanych ze zdrowiem psychicznym rosła średnio o 19 proc. rocznie, podczas gdy dla całej kategorii suplementów było to 5 proc. Z kolei segment women’s health rósł w latach 2021–2025 o 12 proc. rocznie, wobec 6 proc. dla całego rynku suplementów.

image

Konsultacje SEAC i RAC dla PFAS – czy nadchodzą kolejne restrykcje dla branży kosmetycznej?

Rozwój nowych formatów wymusza jednak również wcześniejsze decyzje technologiczne. Chris Mare Agenbag, Technical Solutions and Commercial Formulation manager w Sirio Europe, podkreślał, że stabilność substancji aktywnych powinna być uwzględniana już podczas projektowania receptury. Samo zwiększanie poziomu składnika ponad deklarowaną zawartość nie zawsze rozwiązuje problem stabilności.

W przypadku suplementów testy stabilności mogą trwać 24–36 miesięcy, co oznacza, że decyzje dotyczące receptury, technologii produkcji i opakowania mają bezpośredni wpływ na harmonogram wprowadzenia produktu.

Substraty botaniczne pod lupą UE

Drugim źródłem presji jest otoczenie regulacyjne. Livia Menichetti, director general w European Federation of Associations of Health Product Manufacturers (EHPM), wskazywała na rosnącą uwagę państw członkowskich wobec składników botanicznych oraz poziomów witamin i minerałów w suplementach.

Szczególne znaczenie ma art. 8 rozporządzenia (WE) nr 1925/2006, który umożliwia unijną ocenę substancji innych niż witaminy i składniki mineralne pod kątem potencjalnego ryzyka zdrowotnego i może prowadzić do ograniczenia lub zakazu ich stosowania.

Przykładem są monakoliny z czerwonego ryżu drożdżowego, wobec których państwa członkowskie opowiedziały się w maju 2026 r. za pełnym zakazem. W przypadku katechin z zielonej herbaty procedura pozostawała we wrześniu przed decyzją, której oczekiwano do 21 grudnia 2026 r. Na liście 12 substancji priorytetowych wskazywanych przez Heads of Food Safety Agencies znajdują się m.in. ashwagandha i kurkumina.

Jednocześnie EFSA przesunęła opinię naukową dotyczącą herbaty z kopru włoskiego na listopad 2026 r. Dyskusje obejmują również kwas alfa-liponowy, dla którego rozważane są rozwiązania alternatywne wobec pełnego zakazu, w tym ostrzeżenie na etykiecie.

Opakowania i stabilność

Kolejnym terminem, który już dziś wpływa na decyzje projektowe, jest 2030 r. i wymagania wynikające z unijnego rozporządzenia PPWR dotyczącego opakowań i odpadów opakowaniowych. Według informacji przedstawionych podczas konferencji suplementy w blistrach mają podlegać wymaganiom od 2030 r., podczas gdy dla niektórych opakowań farmaceutycznych przewidziano okres przejściowy do 2035 r.

image

Czy biotechnologia uratuje branżę beauty przed kryzysem surowcowym?

W efekcie producent, który dziś projektuje suplement z myślą o kilkuletnim cyklu życia, musi jednocześnie analizować dostępność surowców, stabilność substancji aktywnych, format produktu i przyszłe wymagania opakowaniowe.

Presja regulacyjna nie oznacza przy tym wyłącznie ograniczeń. Aiyar zwracał uwagę, że europejski rynek suplementów może wykorzystywać wysokie wymagania regulacyjne jako element budowania zaufania i przewidywalności rynku. Dla producentów oznacza to jednak konieczność przesunięcia części decyzji z końcowych etapów procesu rozwoju produktu na jego początek. W warunkach zmienności klimatycznej, rosnącego popytu na składniki oraz zmian legislacyjnych odporność łańcucha dostaw, zgodność regulacyjna i stabilność produktu stają się częścią samego projektu suplementu, a nie etapem następującym po jego opracowaniu.

ZOBACZ KOMENTARZE (0)
03. październik 2026 11:55