Sytuacja ekonomiczna nie przestaje się zmieniać, raz na gorsze, raz na lepsze, a kupujący starają się jej przeciwdziałać. / Erik Mclean via Unsplash
Najnowszy raport Kantar wskazuje, że nadal trudna sytuacja ekonomiczna trwale zmienia zachowania konumentów – wydatki na produkty spadły i nadal nie osiągnęły pułapu sprzed pandemii i wybuchu wojny w Ukrainie, ale klienci chętnie wydają pieniądze na usługi. Gen Z, zmiana algorytmu oceny przez konsumentów tego co im się opłaca i jest naprawdę przystępne cenowo, oraz omnichannel – to zagadnienia, nad którymi powinny pochylić się wszystkie działy sprzedaży.
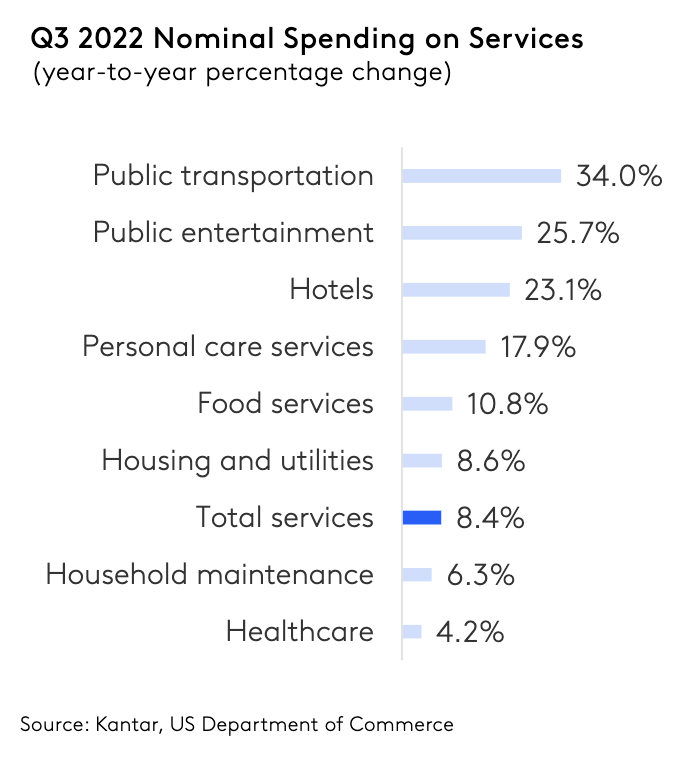
Blokady, inflacja, problemy z łańcuchem dostaw i wojna w połączeniu z całkowitą transformacją handlu detalicznego z naciskiem na technologię cyfrową kształtują sposób, w jaki kupujący poruszają się w środowisku handlu detalicznego w 2023 roku. Gdy gospodarka wychodzi z wypaczonej rzeczywistości ostatnich trzech lat, analitycy próbują przewidzieć przyszłość; dane z grudnia 2022 r. wskazują na spadek cen towarów przemysłowych, podczas gdy ceny materiałów konsumpcyjnych utrzymywały się na wysokim poziomie i rosły. Te rozbieżne trendy wynikały z kilku sejsmicznych zmian w łańcuchu dostaw, priorytetach wydatków kupujących i towarach. Tymczasem popyt na usługi i inflacja utrzymują się w większości kategorii. Powrót do rutyny sprzed pandemii zwiększył wydatki na usługi i zmniejszył zakupy do domu.
Kantar
Krajowy i globalny łańcuch dostaw, choć poprawił się od 2020 r., nadal jest daleki od normy, a producenci nadal doświadczają kilku luk w dostawach. Koszty pracy i braki kadrowe są ciągłym źródłem napięć, podnosząc ceny i koszty, które przedsiębiorstwa często przerzucają na konsumentów. Pomimo utrzymującej się inflacji kupujący są zmotywowani do wychodzenia z domu i wydawania pieniędzy na usługi. Z podróżami na czele, wydatki na usługi wzrosły o 8 proc. w stosunku do roku poprzedniego.
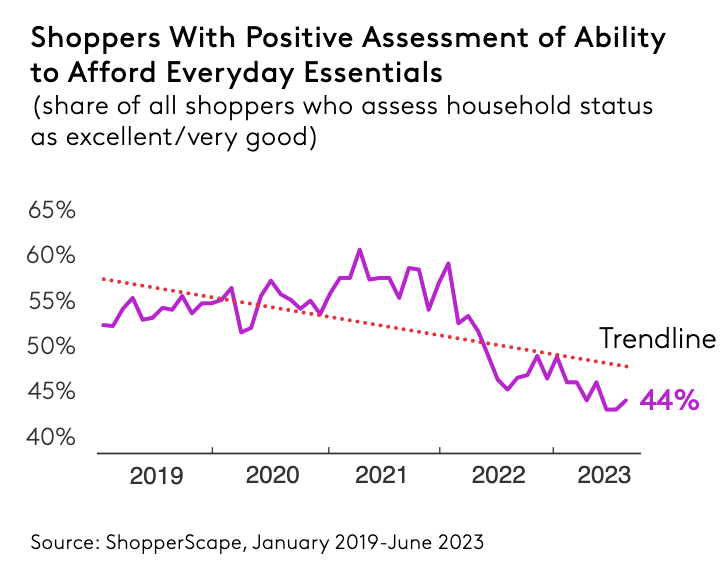
Jednak nawet przy tej złożoności inflacji i stale zmieniającym się krajobrazie gospodarczym gospodarstwa domowe będą również ustalać priorytety, potencjalnie ograniczać i utrzymywać dyscyplinę w wydatkach. Ponieważ wzrost płac usiłuje nadążyć za inflacją, ale udaje mu się to słabo, te i inne stresory finansowe będą oznaczać, że kupujący będą mieli mniej oszczędności, aby sfinansować uznaniowe zakupy lub amortyzować wzrost cen w kluczowych obszarach. Producenci i sprzedawcy detaliczni powinni upewnić się, że ich działania są zgodne z nowym stylem życia kupujących opartym na zmianie priorytetów ich czasu i wydatków.
Jak kupuje gen Z
Kantar
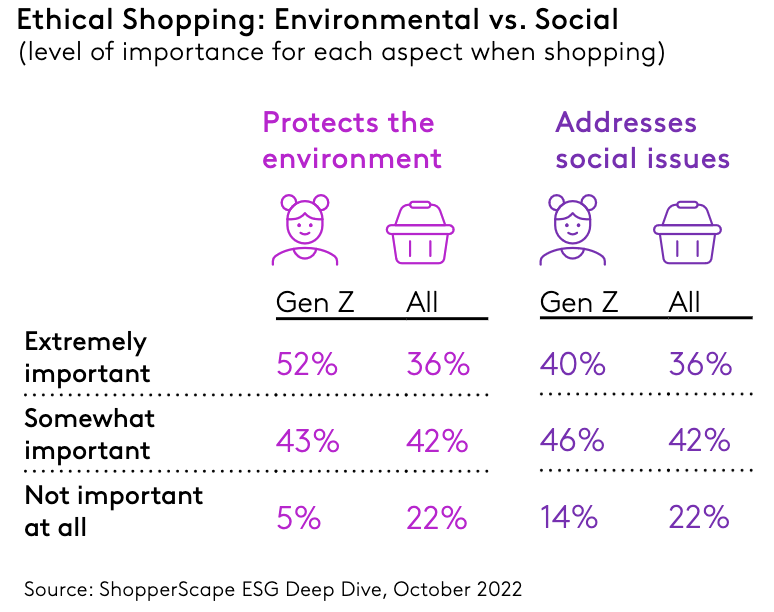
To pokolenie kupujących, urodzone w latach 1997-2004, jest duże i ma ogromny potencjał zmiany krajobrazu handlu detalicznego. Gen Z stanowi około 11 proc. wszystkich dorosłych kupujących, a należący do niego konsumenci i konsumentki rozważnie dokonują wyborów zakupowych, robią zakupy z myślą o swoich wartościach i są podekscytowani i zmotywowani do zdobywania nowego doświadczenia w sklepie.
Bardziej prawdopodobne jest, że będą polować na okazje i robić zakupy za gotówkę, którą mają pod ręką, niż zaciągać dodatkowe długi za pomocą kart kredytowych. Ale tym, co naprawdę wyróżnia to pokolenie, jest znaczenie, jakie przywiązują do kwestii środowiskowych i społecznych, które będą stanowić podstawę zmian w handlu detalicznym. Często są skłonni zaryzykować położenie ufności w nieznaną markę, jeśli jej usługi lub produkty są zgodne z ich wartościami.
Omnichannel
Kantar
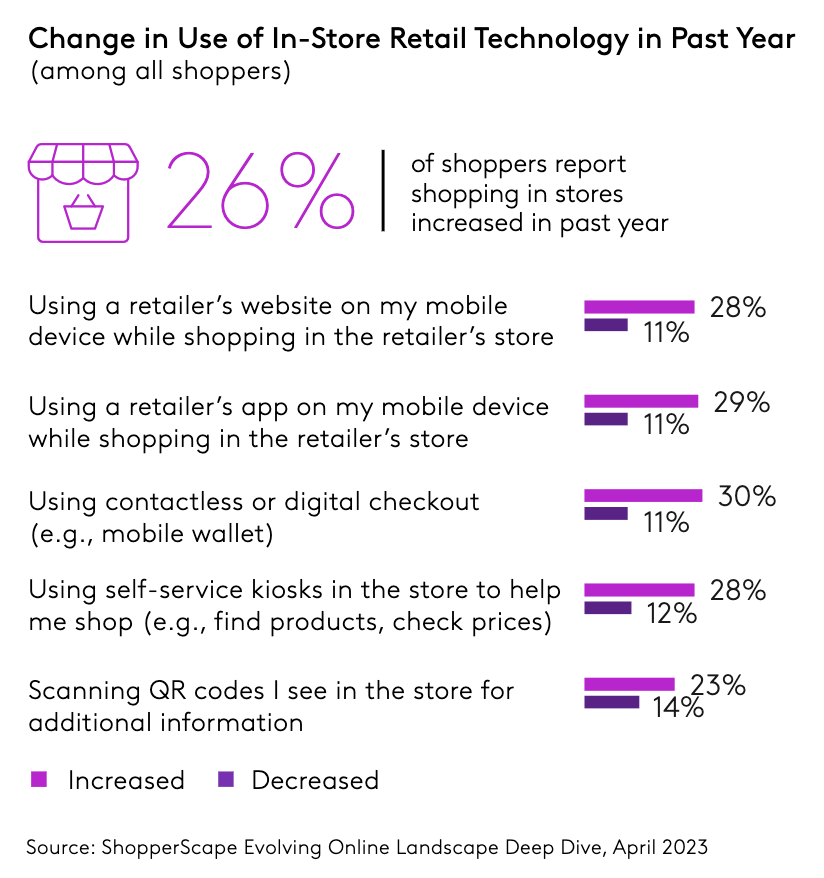
Napędzany cyfrową transformacją w czasie pandemii i, w pewnym sensie, przeniesieniem części życia codziennego online, omnichannel staje się nową normą. Kupujący równoważą fizyczne i cyfrowe punkty styku przy podejmowaniu decyzji o zakupie i głęboko wierzą, że ta strategia jest najlepszym sposobem na znalezienie produktów dobrej jakości po najniższej możliwej cenie. Nawet w fizycznym środowisku detalicznym kupujący coraz częściej korzystają z narzędzi cyfrowych wspierających zakupy. Ponad jedna czwarta kupujących zgłasza, że podczas zakupów w sklepach coraz częściej korzysta z aplikacji i witryn sprzedawców detalicznych na urządzeniach mobilnych, a prawie jedna trzecia częściej korzysta z metod płatności zbliżeniowych.
Kupujący oczekują zatem bycia otoczonymi przez różne kanały sprzedaży, ale co równie ważne, różne kanały informacji. Wobblery, POSy, standy, kanał na TikToku i YouTube, konto na Threads i Instagramie, telewizor nadający spot TV, billboardy, brandowane koszulki sprzedawców, dekoracje w sklepie stacjonarnym i gra zabijająca czas w sklepie online - to wszystko są formy przyciągnięcia klienta i edukowania go o ofercie.
Wycena wartości
Kantar
Biorąc pod uwagę presję na finanse gospodarstw domowych i realia ekonomiczne, kupujący ponownie wyceniają, co naprawdę oznacza przystępność cenowa. Równanie wartości, swoisty algorytm, którego wszyscy używają, decydując się na zakup lub subskrypcję czegoś, ulegnie zmianie, ponieważ waga, jaką kupujący przypisują różnym zmiennym, będzie się zmieniać. Jeśli w równanie wchodzą czas i pieniądze konsumenta, to wynikiem działania jest funkcja produktu lub usługi. Ponieważ kupujący przykładają różne poziomy intensywności do części równania, wynik tego, co ostatecznie kupują, zmienia się; nie zawsze to, co do tej pory wydawało się wystarczająco tanie w stosunku do swojej użyteczności, jest nadal subiektywnie "tanie".
Na przykład w ciągu ostatniego roku kupujący przywiązywali większą wagę do sprzedawców detalicznych, co pomaga im oszczędzać pieniądze i czas. Uwzględnienie oszczędności czasu na równi z oszczędnościami finansowymi sprawiło, że pod koniec 2022 roku na pierwszy plan wysunęły się takie kanały, jak sklepy ogólnospożywcze, dollarstores (amerykańskie odpowiedniki naszych "wszystko za 5 zł") i małoformatowe sklepy spożywcze.
Kosmetyki na podium e-zakupów w Black Week. Co jeszcze zamawiają konsumenci?
Dominik Saczko
Największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu.Shutterstock
W trzecim kwartale bieżącego roku dwie piąte Polaków kupowało przez internet kosmetyki. To druga najczęściej wybierana kategoria produktów zaraz po odzieży, obuwiu i dodatkach. Jak pokazuje raport Fulfilio, największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu.
Jak wynika z “Barometru E-commerce Fulfilio”, wyprzedaże takie jak Black Week i Cyber Monday skłaniają do zakupów pod wpływem chwili co czwartego (25%) Polaka.
Jednocześnie 27% badanych nie zamierza robić zakupów online podczas tegorocznego Black Week. Kolejne 16% badanych chce kupić taniej konkretny, wcześniej wybrany produkt. Niewiele mniej (9%) zwraca uwagę na bezpieczeństwo i sposób dostarczenia delikatnych lub droższych produktów. 11%.
Jak wynika z raportu, 5% badanych nie planuje zakupów online podczas Black Week, ponieważ w poprzednich latach zbyt długo oczekiwało na dostawę. Kolejne 6% za powód rezygnacji uznało problemy ze zwrotem zakupionych w promocji produktów.
Cena wciąż dyktuje warunki
Największym czynnikiem wpływającym na wybór miejsca zakupu jest cena produktu (wskazuje go 50% badanych). Zaraz po niej jest niski koszt lub brak opłaty za dostawę (35%). Pewne znaczenie ma też dostępność poszukiwanego produktu (24%), zaufanie do sprzedawcy (21%) i szeroki wybór (20%).
Nieco mniejszy wpływ na decyzję konsumenta o wyborze sklepu ma krótki i jasny termin dostaw (wskazany przez 20% badanych), możliwość wyboru formy i miejsca dostawy (18%) i proste warunki zwrotu (10%). Jak zaznaczają autorzy raportu, poszczególnych kategorii nie należy sumować, ponieważ respondent mógł wskazać kilka odpowiedzi.
Młodsze roczniki napędzają e-commerce w dobie wyprzedaży
Wśród najmłodszych badanych (osób w wieku 18-24 lat) zaledwie 15% deklaruje, że nie planuje żadnych zakupów online podczas tegorocznych wyprzedaży.
Odsetek ten wynosi odpowiednio 23% i 22% w grupach wiekowych 25-34 lata i 35-44 lata. Sceptycyzm rośnie w kolejnych kohortach. W grupie 45-54 lata z zakupów rezygnuje 31% badanych, a w grupie 55 lat i więcej – 32%.
Również młodsi konsumenci częściej korzystają z promocji. Wcześniej wybrany produkt w niższej cenie zamierza kupić 23% osób w wieku 25-34 lata i 22% w grupie 35-44 lata. W grupie konsumentów powyżej 55 roku życia odsetek ten jest niższy kilkukrotnie i wynosi 9%.
W przypadku sposobu zakupu młodsi konsumenci chętniej niż starsi wybierają zakupy internetowe podczas Black Week (23% osób w wieku 25-34 lata wobec 10% w grupie powyżej 55 roku życia).
Według raportu nawyki zakupowe różnią się w podziale na płeć. Kobiety częściej skłonne są do spontanicznych zakupów (28% przyznaje, że może kupić coś niezaplanowanego, jeśli obniżka okaże się wystarczająco atrakcyjna). Wśród mężczyzn odsetek ten wynosi 22%.
Mężczyźni nieco częściej podchodzą do wyprzedaży z konkretnym planem: z promocji korzysta 17% mężczyzn wobec 16% kobiet. Większa różnica panuje w przypadku dostaw przecenionych zakupów (13% mężczyzn uważa je za czynniki skłaniające do zakupu wobec 8% kobiet).
Co dokładnie i skąd zamawiają Polacy podczas Black Week?
Jak wynika z raportu, w trzecim kwartale bieżącego roku najczęściej wybieraną grupą platform e-commerce, z której zamawiają Polacy, są polskie platformy (30,2% wskazań). Na kolejnych miejscach znalazły się C2C i recommerce (15,8%) oraz platformy azjatyckie (13,4%).
Do najczęściej kupowanych kategorii należą odzież (razem z obuwiem i dodatkami), kosmetyki i pielęgnacja oraz leki, suplementy i produkty medyczne (wybór odpowiednio: 50%, 40% i 34% konsumentów).
Kiko Milano, Inglot i Glamlite łączą kosmetyki z innymi branżamiKiko Milano
Współprace marek kosmetycznych z firmami spoza branży beauty przynoszą coraz bardziej nietypowe produkty. Przykładem jest kolekcja Stabilo i Kiko Milano, w której kultowe zakreślacze zamieniły się w kosmetyki do ust. To kolejny projekt wpisujący się w zjawisko określane jako novelty beauty.
W tym artykule przeczytasz:
Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki
Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?
Inglot i Allegro również postawiły na nietypową współpracę
Czy novelty beauty pomoże markom wyróżnić ofertę?
Czy novelty beauty zmieni rynek kosmetyczny?
Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki
Stabilo i Kiko Milano zaprezentowały 5 listopada kolekcję Lip Mark(er). Jej najważniejszym elementem są kosmetyki do ust przypominające zakreślacze Stabilo Boss Mini. Zachowano charakterystyczną prostokątną obudowę, czarną zatyczkę i ściętą końcówkę, a zamiast tuszu do papieru wewnątrz znalazł się kosmetyk.
Kolekcja obejmuje pięć odcieni: brązowy Fine Print, fiołkowy Afterthought, pomarańczowy Don’t Quote Me, czerwony On My Radar oraz fuksjowy Pink(er).
Produkty mają lekką, wodną formułę i zapewniają matowe wykończenie. Cena pojedynczego markera wynosi 12,99 euro. Kolekcja trafiła do sprzedaży m.in. we Francji, Włoszech, Hiszpanii, Niemczech i Wielkiej Brytanii, a także do wybranych kanałów internetowych Kiko Milano. Została również zaprezentowana na polskiej stronie marki.
Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?
Współpraca Stabilo i Kiko Milano wpisuje się w szersze zjawisko łączenia marek kosmetycznych z brandami, których podstawowa działalność nie ma związku z urodą. W takich projektach punktem wyjścia staje się rozpoznawalność partnera, charakterystyczny wygląd jego produktów lub skojarzenia, jakie wywołuje u konsumentów.
Nie zawsze chodzi przy tym o stworzenie zupełnie nowej formuły kosmetycznej. Równie istotne mogą być sposób przedstawienia produktu, jego opakowanie czy nawiązanie do przedmiotu znanego z zupełnie innej kategorii. Zakreślacz pełniący funkcję kosmetyku do ust jest właśnie takim przykładem – znany przedmiot otrzymuje nowe zastosowanie i trafia do innej grupy produktowej.
Inglot i Allegro również postawiły na nietypową współpracę
Podobny mechanizm można zaobserwować na polskim rynku. Inglot nawiązał współpracę z Allegro, przygotowując ekskluzywny, limitowany zestaw kosmetyków dostępny w ramach wspólnego projektu obu marek. Oferta została opracowana specjalnie z myślą o sprzedaży na platformie internetowej.
Zestaw obejmuje dwa produkty do makijażu ust w neutralnej kolorystyce. Pierwszym jest Velvet Define Lip Pencil w odcieniu Rosy Taupe 76, łączący funkcję konturówki i pomadki oraz wyposażony w zintegrowaną temperówkę. Drugim produktem jest Lip Volume Tinted Lip Balm w kolorze Rosy Nude 129, czyli koloryzujący balsam do ust o właściwościach nawilżających.
W tym przypadku nietypowe połączenie dotyczy nie tylko marek z różnych obszarów rynku, ale również kanału sprzedaży. Inglot przygotował ofertę ekskluzywną dla Allegro, co odróżnia ją od standardowej dystrybucji kosmetyków marki.
Współpraca Stabilo i Kiko Milano (fot. nowymarketing.pl)
nowymarketing.pl
Kolejne kolaboracje pokazują, że granice między kategoriami produktowymi stają się coraz bardziej umowne. Marki kosmetyczne sięgają po rozpoznawalne elementy świata mody, technologii, artykułów papierniczych czy branży spożywczej, tworząc produkty, które przyciągają uwagę nietypowym połączeniem dwóch znanych brandów.
Przykładem są współprace Bambino i E.Wedel, które wprowadziły limitowaną edycję produktów do mycia inspirowanych zapachami słodyczy, oraz E.Wedel i OnlyBio, które przygotowały kosmetyki pielęgnacyjne o zapachach nawiązujących do wedlowskich produktów.
Podobne działania podejmują marki zagraniczne. Glamlite wprowadziło kolekcję Pepsi x Glamlite, obejmującą m.in. kosmetyki do makijażu oraz produkty do pielęgnacji ciała, takie jak żel do mycia i peeling. Ich zapachy nawiązują do wariantów Pepsi Wild Cherry i Pepsi Vanilla.
Z kolei NeoNail wspólnie z lodziarnią Willisch stworzyło limitowany smak lodów „Rajska Przygoda”, inspirowany kolorami letniej kolekcji lakierów hybrydowych marki.
Przykłady te pokazują, że współpraca nie musi ograniczać się do stworzenia kosmetyku inspirowanego produktem partnera. Może również obejmować przeniesienie rozpoznawalnych motywów do innej kategorii lub połączenie oferty z odmiennym kanałem sprzedaży.
Dla firm takie współprace oznaczają szansę na dotarcie do nowych grup odbiorców i wykorzystanie rozpoznawalności partnera. Marka kosmetyczna może zaprezentować swoje produkty np. klientom kawiarni, a firma spoza branży beauty wejść w nową kategorię bez samodzielnego rozwijania całego portfolio.
Rosnąca liczba współprac między markami z różnych branż może wpłynąć na rynek kosmetyczny na kilku poziomach. Po pierwsze, może zachęcić kolejne firmy do poszukiwania partnerów spoza branży beauty, poszerzając grono potencjalnych partnerów biznesowych.
Po drugie, takie kolaboracje mogą prowadzić do powstawania produktów łączących dotychczas niezwiązane ze sobą kategorie, a tym samym poszerzać ofertę rynkową.
Po trzecie, współpraca może wykraczać poza samo projektowanie produktów i obejmować również wspólną sprzedaż oraz wykorzystanie kanałów dystrybucji obu partnerów. W ten sposób novelty beauty może stać się nie tylko narzędziem promocji, ale również impulsem do poszukiwania nowych modeli biznesowych w branży kosmetycznej.