StoryEditor
Biznes
24.07.2026 13:39

Konsument beauty chce wartości, a nie tylko niskiej ceny. Raport McKinsey

Dla konsumenta beauty ważne są doświadczenia zakupowe, które dają emocje, a nie tylko cena / fot. adobe stock

Wzrost na rynku beauty nie będzie już wynikał przede wszystkim z poszerzania asortymentu i kolejnych promocji. Jego źródłem stanie się umiejętność połączenia czterech elementów: nowych technologii zakupowych, precyzyjnie rozumianych potrzeb, także zdrowotnych, angażujących doświadczeń oraz wartości odczuwanej przez coraz bardziej świadomego konsumenta - wynika z najnowszego raportu McKinsey & Company „ Stan konsumenta 2026.”

Konsument szybko się zmienia. Cztery trendy – ścieżka zakupowa napędzana technologią, rewolucja zdrowotna, gospodarka doświadczeń oraz zaradny konsument – ​​na nowo zdefiniują ten sektor. Czy marki dotrzymają kroku tym zmianom? - na to pytanie stara się odpowiedzieć najnowszy raport McKinsey&Company “Sytuacja konsumenta 2026: Zderzenie przyspieszenia technologicznego z presją kosztową”. Główna teza raportu jest bardzo zbieżna z hasłem Forum Branży Kosmetycznej „Konsument. Emocje. Technologie”. Temtami dyskusji i paneli będą 15 października 2026 r. m.in. AI i automatyzacja marketingu, sprzedaży i rozwoju produktów, TikTok Shop oraz social commerce, zmiany w retail media, a także rywalizacja drogerii, marketplace’ów i platform społecznościowych o uwagę klienta. 

Sektor beauty szuka dziś nowych dróg wzrostu, właśnie dlatego organizujemy Forum Branży Kosmetycznej 2026 – wydarzenie stworzone dla liderów rynku kosmetycznego, retailerów, producentów, dystrybutorów, ekspertów technologicznych, którzy chcą zrozumieć, jak będzie wyglądał nowy model rynku beauty w Polsce i Europie.

A co mówią wyniki badań McKinsey o konsumentach kosmetyków i trendach, które wpływają lub wpłyną na branżę. Oto główne wnioski. 

1. AI i social media przebudowują ścieżkę zakupu

Sposób odkrywania, porównywania i wybierania marek staje się coraz bardziej rozproszony. Już 22% badanych wykorzystuje generatywną AI podczas zakupów; wśród przedstawicieli Gen Z jest to 28%, a wśród baby boomers 16%. Dla 34% konsumentów Gen Z social media odgrywają kluczową rolę przy decyzji zakupowej.

Jednocześnie własna strona marki odpowiada jedynie za około 1–2% źródeł cytowanych przez modele AI w odpowiedziach dotyczących marek FMCG. O widoczności produktu decydują więc coraz częściej retailerzy, media, recenzje, platformy społecznościowe i treści zewnętrzne.

image

Lato 2026 weryfikuje lojalność konsumentów. Co napędza rynek beauty? [ANALIZA BLIX]

Wniosek dla beauty: marki powinny myśleć już nie tylko o SEO i kampaniach zasięgowych, ale o widoczności w odpowiedziach AI. Potrzebne są spójne informacje produktowe, uporządkowane dane, materiały o składnikach, działaniu i badaniach oraz wiarygodne recenzje zewnętrzne. Jednocześnie skala zasięgu nie wystarczy, ponieważ młodsi konsumenci intensywnie korzystają z AI i social mediów, ale nie obdarzają ich automatycznie wysokim zaufaniem.

2. Beauty coraz mocniej łączy się ze zdrowiem i longevity

Zdrowie jest przez konsumentów rozumiane wielowymiarowo: obejmuje kondycję fizyczną, sen, stres, zdrowie psychiczne, jelita, zarządzanie wagą, healthy-aging, a także kondycję skóry i włosów. Pielęgnację skóry i włosów za co najmniej umiarkowanie ważną uznaje 74% respondentów.

Raport wskazuje także na przejście od ogólnego „wellness” do konkretnych potrzeb związanych z fizjologią i etapem życia, m.in. perimenopauzą, starzeniem metabolicznym czy konsekwencjami stosowania leków GLP-1. Szczególnie wartościowy jest segment „maximalist optimizers”: stanowi około 25% konsumentów wellness, ale generuje ponad 40% wydatków w tej kategorii.

image

Codzienna pielęgnacja to nowy element profilaktyki? Tak uważają europejscy konsumenci

Wniosek dla beauty: potencjał wzrostu leży w rozwiązaniach odpowiadających na dobrze zdefiniowane potrzeby, a nie w ogólnych deklaracjach wellness. Rosnąć mogą produkty i usługi oferujące mierzalne efekty, poparcie naukowe oraz komunikację dopasowaną do konkretnego etapu życia. Raport przemawia za dokładniejszą segmentacją i szybszym rozwojem produktów wspieranym przez AI.

3. Kosmetyk konkuruje także z doświadczeniami

W latach 2023–2025 globalny rynek doświadczeń wzrósł o 2,6%, podczas gdy rynek dóbr niepodstawowych jedynie o 0,8%. Gdy konsumenci otrzymują dodatkowe środki na przyjemności, częściej przeznaczają je na podróże, gastronomię lub rozrywkę niż na produkty beauty. Pielęgnację i kosmetyki jako preferowaną kategorię dodatkowego wydatku wskazało tylko 6% badanych ogółem i 9% przedstawicieli Gen Z.

Nie oznacza to spadku znaczenia beauty. Pokazuje natomiast, że sam produkt musi coraz częściej dostarczać także emocji, rytuału, poczucia przynależności albo możliwości wyrażenia siebie.

image

Ranking widoczności AI: TOP 10 drogerii w Polsce. Jak mniejsze marki ogrywają sieci premium?

Wniosek dla beauty: sklep, e-commerce i social commerce powinny tworzyć jedno spójne doświadczenie. Konsultacje, diagnostyka, testowanie produktów, personalizacja, wydarzenia społecznościowe oraz treści edukacyjne mogą być ważniejsze niż kolejne rozszerzenie półki. Każde takie doświadczenie powinno jednak realizować konkretny cel, np. próbę produktu, budowę świadomości albo zwiększenie powrotów klientów.

4. Konsument chce wartości, a nie tylko niskiej ceny

Ponad trzy czwarte respondentów stosuje jakąś formę ograniczania wydatków lub wyboru tańszych alternatyw. Aż 82% dłużej używa posiadanych produktów, 69% próbuje je naprawiać, a 68% aktywnie ogranicza odpady. Blisko połowa samodzielnie wykonuje usługi, za które wcześniej płaciła — raport wymienia w tym kontekście także zabiegi beauty.

Oszczędność nie dotyczy wyłącznie osób o niższych dochodach. Również zamożniejsi klienci selektywnie optymalizują wydatki: oszczędzają w jednych obszarach, aby wydać więcej tam, gdzie widzą wyraźne uzasadnienie.

Wniosek dla beauty: promocja sama w sobie nie tworzy już trwałej przewagi. Konsument ocenia jednocześnie cenę, skuteczność, wydajność, wygodę, wielofunkcyjność i możliwość ograniczenia odpadów. Odpowiedzią mogą być m.in. refille, dobrze uzasadnione formaty opakowań, produkty wielofunkcyjne, komunikowanie kosztu pojedynczego użycia oraz wyraźne dowody skuteczności.

image

Drogeria przyszłości nie musi rywalizować z AI i TikTokiem. Jak kupuje pokolenie Alfa? Oto nowe drogi wzrostu beauty

Raport potwierdza diagnozę Forum Branży Kosmetycznej 2026: proste strategie wzrostu oparte na promocjach, liczbie wariantów i naturalnym wzroście kategorii tracą skuteczność.

Nowe drogi wzrostu tworzą cztery obszary:

  • Widoczność i wiarygodność marki w AI, social commerce i ekosystemach retailerów.
  • Precyzyjne rozwiązania z obszaru skin health, longevity i healthy-aging.
  • Doświadczenia zakupowe, które dają emocje i wzmacniają znaczenie marki.
  • Wielowymiarowa wartość: skuteczność, wydajność, personalizacja i rozwiązania cyrkularne.

Największą szansę mają więc niekoniecznie marki najtańsze lub najgłośniejsze, lecz te, które są łatwe do znalezienia przez konsumenta i AI, odpowiadają na konkretną potrzebę, dostarczają wiarygodnego dowodu działania oraz dają wyraźny powód, by wydać na nie pieniądze.

Zastrzeżenie: badanie nie obejmuje Polski. Główna ankieta została przeprowadzona w Brazylii, Francji, Niemczech, Wielkiej Brytanii i USA, dlatego przedstawione liczby należy traktować jako globalny kontekst dla tematów Forum, a nie dokładny opis polskiego konsumenta.

Źródło: raport McKinsey.

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
21.09.2026 16:37
Novo Nordisk ogłasza cele strategiczne, inwestorzy odpowiedzieli: spadek akcji o ok. 7 proc.
Siedziba główna Novo Nordisk w Bagsværd.News Øresund - Johan Wessman

Novo Nordisk przedstawił strategię rozwoju do 2030 r. Duński producent leków chce wprowadzić w tym czasie ponad 5 leków o potencjale sprzedaży przekraczającym 1 mld dolarów rocznie, zwiększyć dziesięciokrotnie zdolność dostarczania doustnych terapii GLP-1 oraz dotrzeć z terapiami do ponad 60 mln pacjentów na świecie. Ogłoszenie celów spotkało się z negatywną reakcją inwestorów – akcje spółki w Kopenhadze traciły w poniedziałek nawet 7 proc.

Novo Nordisk przedstawił 21 września 2026 r. w Londynie podczas Capital Markets Day nowe ambicje strategiczne na lata 2026–2030. Firma zakłada, że skumulowany roczny wzrost przychodów w tym okresie będzie kształtował się na poziomie zbliżonym do innych dużych koncernów farmaceutycznych. Jako grupę porównawczą wskazała m.in. Eli Lilly, AstraZeneca, AbbVie, Novartis, Sanofi, Roche, GSK, Amgen, Merck & Co., Pfizer i Bristol Myers Squibb. Jednocześnie Novo chce utrzymać marżę operacyjną na ogólnie stabilnym poziomie oraz atrakcyjny poziom dywidendy na akcję. Spółka podkreśla, że cele zostały wyznaczone względem poziomu bazowego z 2026 r. i nie stanowią prognozy finansowej ani formalnego guidance.  

Ponad 150 mld DKK z pipeline’u

Jednym z głównych elementów strategii jest rozbudowa portfolio produktów. Novo Nordisk planuje do 2030 r. wprowadzić na rynek ponad 5 leków o potencjale „multi-blockbuster”, czyli takich, które mogą osiągać sprzedaż przekraczającą 1 mld dolarów rocznie w wielu wskazaniach. Jednocześnie firma zakłada, że jej skorygowany o ryzyko pipeline wygeneruje do 2035 r. ponad 150 mld DKK (koron duńskich) sprzedaży, czyli około 23 mld dolarów. Wartość ta obejmuje obecne aktywa znajdujące się w fazie rozwoju.  

Firma chce również utrzymać szeroki portfel projektów klinicznych. Do 2030 r. zamierza posiadać co najmniej 5 programów w fazie 3 dotyczących otyłości i cukrzycy oraz co najmniej 5 kolejnych programów w fazie 3 w innych obszarach terapeutycznych. W przypadku obecnego biznesu związanego z otyłością istotnym elementem strategii będzie rozwój doustnych leków GLP-1. Novo planuje zwiększyć zdolności produkcyjne w taki sposób, aby móc obsługiwać 10-krotnie więcej osób z otyłością stosujących doustne terapie GLP-1.  

Ponad 60 mln pacjentów

Skala planowanego zwiększenia dostępności terapii jest jednym z kluczowych wskaźników strategii. Novo Nordisk chce do 2030 r. dostarczać swoje leki ponad 60 mln pacjentów na świecie. Dla porównania, w 2025 r. firma informowała o niemal 46 mln osób leczonych jej terapiami w obszarze m.in. cukrzycy i otyłości. W tym samym roku Novo Nordisk osiągnął 309,1 mld DKK przychodów, wobec 290,4 mld DKK w 2024 r., co oznaczało wzrost o 6 proc. w ujęciu raportowanym i 10 proc. przy stałych kursach walutowych. Sprzedaż leków stosowanych w leczeniu otyłości wyniosła w 2025 r. 82 mld DKK, podczas gdy w 2019 r. było to 6 mld DKK.  

image

Ozempic czy Mounjaro napędzają nowy rynek suplementów i beauty. W użytkowników GLP-1 celuje nie tylko Nestle. Eksperci ostrzegają

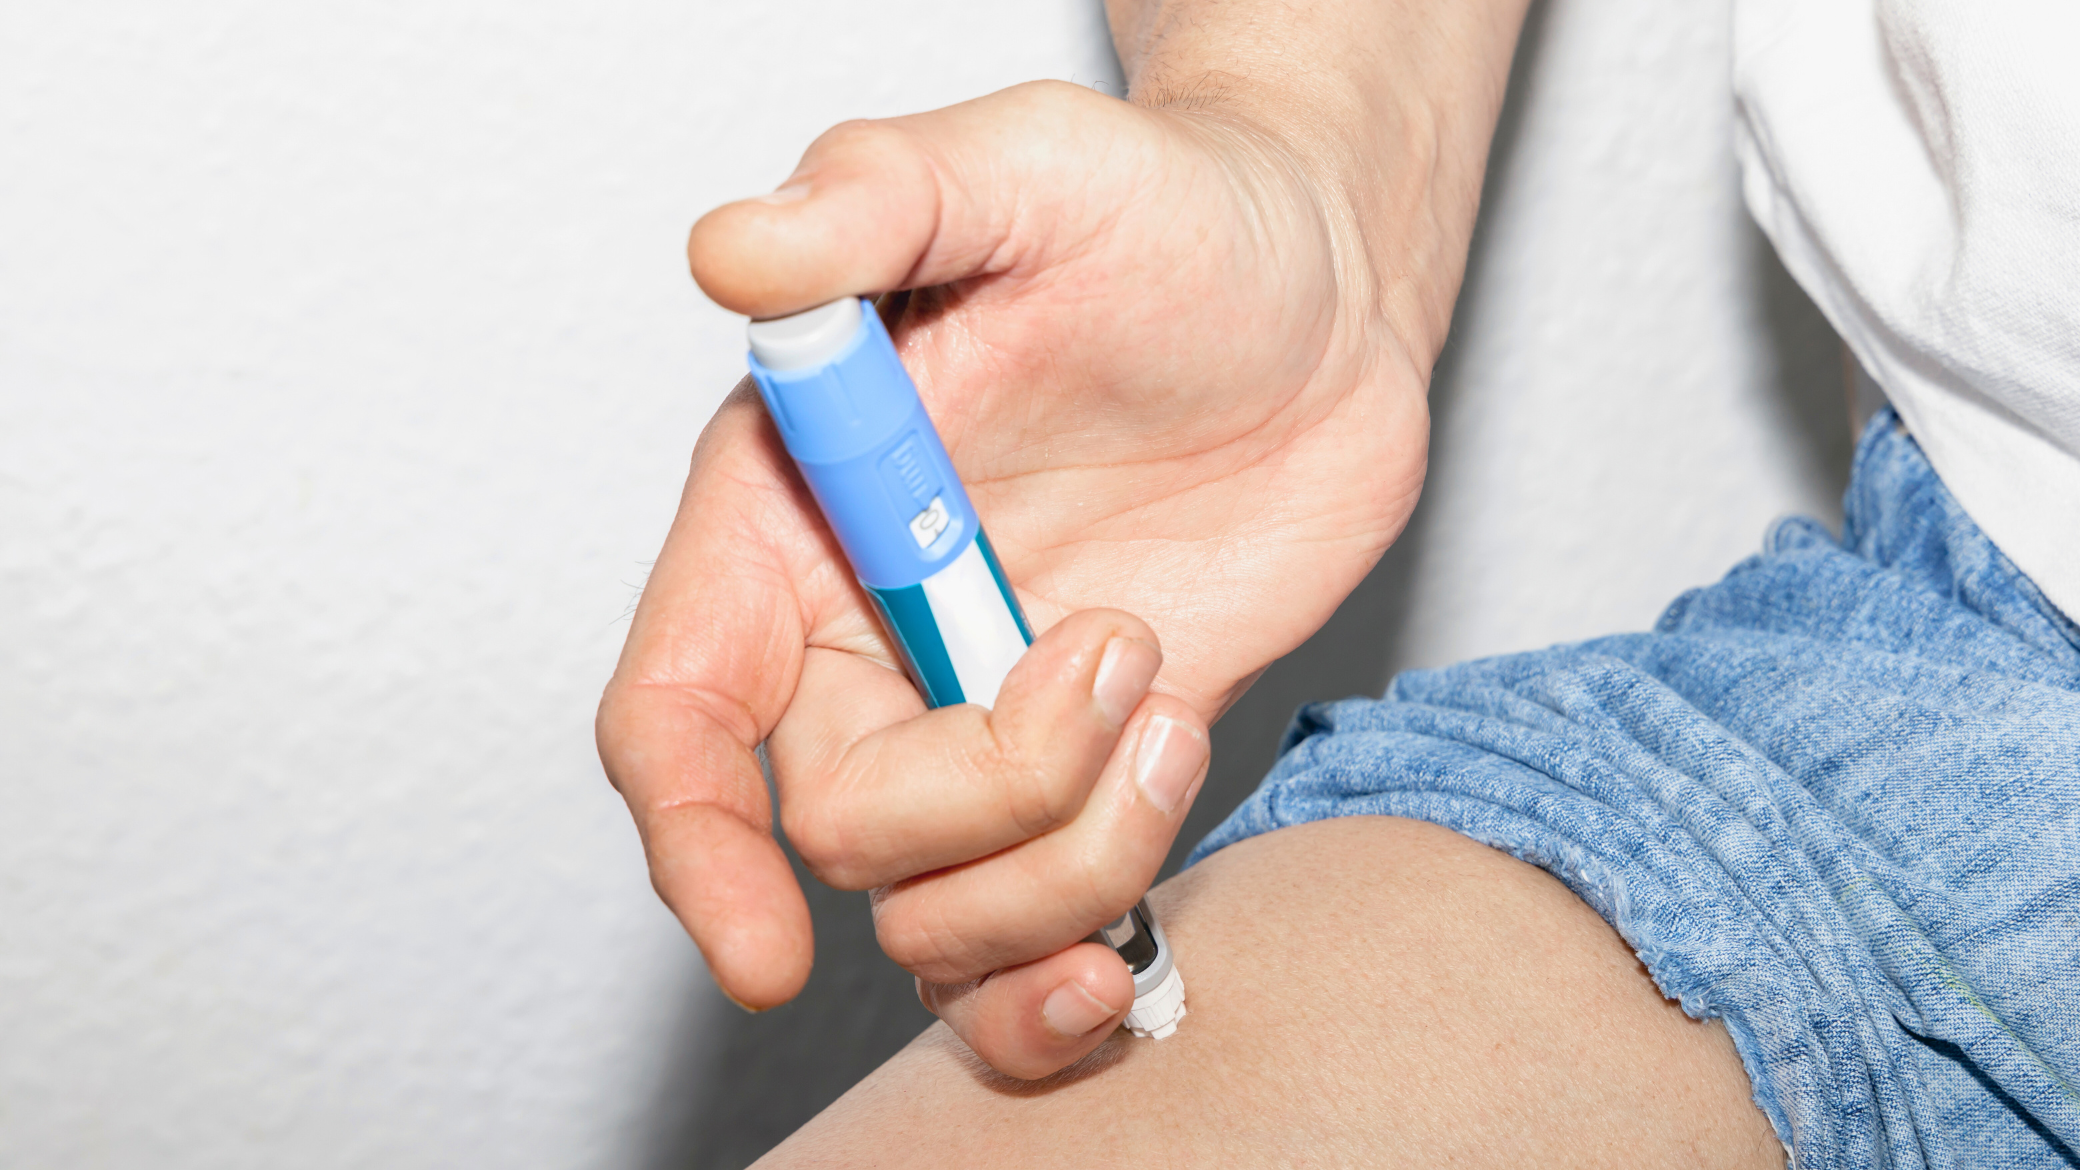
Rosnąca skala rynku GLP-1 ma znaczenie również dla sektora kosmetycznego i beauty. Leki stosowane w leczeniu otyłości wpływają bowiem na zachowania konsumentów związane z masą ciała, wyglądem oraz pielęgnacją skóry. Wraz z rosnącą liczbą osób korzystających z terapii pojawia się popyt na produkty odpowiadające na konsekwencje szybkiej utraty masy ciała, m.in. pielęgnację skóry, produkty wspierające jej jędrność czy rozwiązania z obszaru body care. Jednocześnie jest to obszar wymagający ostrożności komunikacyjnej, ponieważ kosmetyki nie są alternatywą dla terapii farmakologicznej.

Znaczenie doustnych terapii GLP-1 może dodatkowo wzrosnąć wraz z ich upowszechnieniem. Novo Nordisk informował wcześniej, że jego Wegovy w postaci tabletki uzyskał pozytywną opinię europejskiego komitetu CHMP, a średnia utrata masy ciała w badaniu wyniosła 16,6 proc. Firma planowała rozpoczęcie wprowadzania preparatu na wybranych rynkach poza USA w drugiej połowie 2026 r.  

Reakcja rynku na nowe cele pokazuje jednocześnie, że dalszy rozwój segmentu leków na otyłość będzie odbywał się w warunkach nasilającej się konkurencji. Akcje Novo Nordisk spadały 21 września w Kopenhadze nawet o 7 proc., po prezentacji strategii i nowych założeń wzrostowych. Firma musi konkurować m.in. z Eli Lilly, którego portfolio również obejmuje terapie GLP-1, a jednocześnie przygotować się na presję cenową i rozwój kolejnych generacji leków.  

ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
18.09.2026 14:39
Aldi vs. Clé de Peau Beauté: poszło o dupe kultowego produktu
Po lewej produkt Lacura, po prawej produkt Clé de Peau Beauté.City News Service Shanghai

Shiseido China pozwało Aldi China w związku z kosmetykiem własnej marki Lacura. Japoński koncern zarzuca niemieckiemu dyskonterowi nieuczciwą konkurencję, wskazując na podobieństwo opakowania i designu produktu do bazy pod makijaż marki premium Clé de Peau Beauté. Rozprawa przed sądem w Szanghaju ma odbyć się 5 listopada 2026 r.

Sprawa została wniesiona przez Shiseido (China) Investment Co. Ltd. do Sądu Ludowego Nowego Obszaru Pudong w Szanghaju. Pozwanym jest Aldi (China) Investment Co. Ltd., a także producent kontraktowy kosmetyku – Cors Cosmetics (Shanghai) Co. Ltd. – oraz operator sklepu Aldi, w którym produkt jest sprzedawany, czyli Aldi Commercial (Shanghai) Co. Ltd.

Przedmiotem sporu jest rozświetlająca baza pod makijaż Lacura Soft-Light Radiant Isolation Cream. Według informacji przytaczanych przez chińskie media, Shiseido wskazuje na podobieństwo z produktem swojej luksusowej marki Clé de Peau Beauté. W materiałach porównawczych publikowanych w mediach społecznościowych zwracano uwagę m.in. na czarną tubę ze złotym zamknięciem oraz sposób wykorzystania złotej i białej typografii. Nie chodzi przy tym o identyczność znaków towarowych. Lacura jest odrębną marką własną Aldi, dlatego Shiseido zdecydowało się na dochodzenie roszczeń w związku z nieuczciwą konkurencją, a nie bezpośrednim naruszeniem znaku towarowego.

24,9 juana kontra 540 juanów

Jednym z kluczowych elementów postępowania będzie ustalenie, czy podobieństwo produktów może prowadzić do pomyłki konsumentów. Różnica cen między kosmetykami jest przy tym bardzo duża. Produkt Lacura kosztuje 24,9 juana, czyli około 3,71 dol., podczas gdy oficjalna cena bazy Clé de Peau Beauté wynosi 540 juanów. Oznacza to, że kosmetyk Aldi kosztuje około 21,7 razy mniej niż produkt marki premium.

Jak wskazują cytowani przez chińskie media prawnicy, Aldi może argumentować, że tak znacząca różnica cenowa pozwala przeciętnym konsumentom bez trudu odróżnić oba produkty. Z drugiej strony Shiseido może próbować wykazać, że określone elementy opakowania i identyfikacji wizualnej wykorzystują rozpoznawalność oraz wartość handlową marki Clé de Peau Beauté.

image

Fałszywe kosmetyki K-beauty wygenerowały straty ponad 15 mln dolarów w dziewięć miesięcy

Spór wpisuje się w szerszą dyskusję dotyczącą produktów marek własnych dyskontów i granicy między inspirowaniem się rozwiązaniami obecnymi na rynku a kopiowaniem elementów mogących mieć znaczenie dla rozpoznawalności produktu. W przypadku kosmetyków kwestia ta ma szczególne znaczenie, ponieważ opakowanie, kolorystyka, kształt flakonu czy tuby oraz typografia są istotnymi elementami identyfikacji produktu na półce.

Lacura jako filar strategii Aldi

Lacura jest główną marką Aldi w kategorii beauty i personal care. Niemiecki dyskonter wykorzystuje marki własne jako jeden z podstawowych elementów modelu biznesowego. Według publicznie dostępnych informacji produkty private label stanowią ponad 90 proc. asortymentu sklepów Aldi. Sieć posiada ponad 10 tys. sklepów na świecie i działa w ponad 10 krajach.

Aldi rozpoczęło działalność w Chinach w 2017 r. poprzez handel transgraniczny, a w 2019 r. otworzyło pierwsze sklepy stacjonarne w Szanghaju. Na chińskim rynku strategia marek własnych pozwala dyskontowi konkurować ceną, a jednocześnie rozwijać produkty w wielu kategoriach konsumenckich.

Porównania produktów Aldi z ofertą znanych marek pojawiały się w Chinach również poza segmentem kosmetycznym. Konsumenci zestawiali m.in. herbatę oolong Xunlu z butelkowaną herbatą Suntory, pluszowe zabawki kosztujące około 10–20 juanów z produktami Jellycat, a część odzieży sportowej z popularną linią Ebb marki Lululemon. W kategorii beauty niektóre produkty do kąpieli i pielęgnacji ciała Lacura porównywano natomiast wizualnie z kosmetykami australijskiej marki Aesop.

Kolejne spory o marki własne

Postępowanie w Chinach nie jest pierwszym przypadkiem, w którym produkty marek własnych Aldi stały się przedmiotem sporu dotyczącego własności intelektualnej. W 2019 r. brytyjski sąd uznał, że paleta do konturowania Lacura naruszała prawa autorskie ze względu na podobieństwo do produktu marki Charlotte Tilbury.

image

Guardian: Tanie perfumy podbijają brytyjski rynek – co druga osoba kupiła zapachowy „dupe”

W Australii pod koniec 2024 r. sąd federalny uznał z kolei, że opakowanie konkretnego produktu dla dzieci z linii MAMIA Baby Bellies Puffs naruszało prawa autorskie do opakowania Baby Bellies Puffs. W maju 2025 r. firma Mondelez International pozwała Aldi w USA, zarzucając sieci, że opakowania kilku produktów typu ciastka i krakersy naśladują wygląd m.in. Oreo, Chips Ahoy!, Ritz, Nutter Butter i Nilla Wafers. Postępowanie pozostaje w toku.

Sprawa Shiseido przeciwko Aldi będzie więc kolejnym testem granic, w jakich globalny dyskonter może rozwijać atrakcyjne cenowo marki własne, wykorzystując rozwiązania wizualne znane konsumentom z produktów markowych. O tym, czy w przypadku Lacura doszło do nieuczciwej konkurencji, zdecyduje sąd w Szanghaju.

ZOBACZ KOMENTARZE (0)
22. wrzesień 2026 12:35