StoryEditor
Handel
05.03.2020 00:00

Inwestorzy centrów handlowych interesują się mniejszymi miastami [RAPORT]

Międzynarodowa firma doradcza Cushman & Wakefield podsumowała polski rynek nieruchomości handlowych. W najbliższym czasie wciąż będziemy obserwować wzmożone zainteresowanie inwestorów miastami poniżej 100 tys. mieszkańców – prognozują eksperci.

Aktywność inwestycyjna na polskim rynku nieruchomości handlowych osiągnęła poziom wynoszący 1,95 mld euro, co wpisywało się w zakres osiąganych wartości z ostatnich pięciu lat.

Pomimo utrzymującej się relatywnie dużej aktywności inwestycyjnej w sektorze nieruchomości handlowych na rynku zaobserwowano wzrost stóp kapitalizacji w tej klasie aktywów – do 4,75 proc. dla najlepszych centrów handlowych w Warszawie.

Całkowite zasoby powierzchni handlowej w 2019 roku (wszystkie formaty) wyniosły 15 mln m kw., a nowa podaż 406 tys. m kw.

Najwięcej nowej powierzchni oddano w formacie centrów handlowych – 183 tys. mkw. Powierzchnia handlowa w budowie (wszystkie formaty) z planowanym terminem oddania do użytku na 2020-2021 r. wyniosła 500 tys. m kw.

Poziom powierzchni niewynajętej dla 18 największych rynków w Polsce pozostał na niskim poziomie i wyniósł 3,9 proc. Czynsze „prime” w najlepszych centrach handlowych w warszawie wyniosły 120-130 euro/mkw./miesiąc.

W najbliższym czasie wciąż będziemy obserwować wzmożone zainteresowanie inwestorów mniejszymi miastami o populacji poniżej 100 tys. mieszkańców – prawie 50 proc. powierzchni handlowej będącej obecnie w budowie zostanie dostarczone na te właśnie rynki.

Całkowita wielkość powierzchni handlowej oddanej do użytku w ramach wszystkich formatów w 2019 roku wyniosła 406 proc. mkw., z czego 46 proc. stanowiły centra handlowe. W związku z restrukturyzacją sieci Tesco i zamknięciem kilku centrów handlowych, około 28 tys. mkw. powierzchni handlowej wycofano z podaży, a kolejne 50 tys. mkw. ulegnie w najbliższym czasie przebudowie z formatu centrów handlowych na wolnostojące magazyny handlowe. Zasoby powierzchni handlowej wynoszą obecnie 15 mln mkw.

Centra handlowe dominującym formatem

Centra handlowe z blisko 73 proc. udziałem niezmiennie pozostają dominującym formatem rynku powierzchni handlowych w Polsce (456 obiektów o łącznej powierzchni ponad 11 mln. mkw.), a zasoby w tym formacie powiększyły się w minionym roku o 183 tys. mkw. Format parków handlowych zasiliło w ubiegłym roku ponad 84 tys. mkw. powierzchni, a 127 tys. mkw. powstało w ramach wolnostojących magazynów handlowych. W ramach centrów wyprzedażowych na rynku pojawił się jeden nowy obiekt o powierzchni 12 tys. mkw. (Silesia Outlet w Gliwicach).

Połowa nowej podaży zasiliła największe miasta. Stało się to głównie dzięki otwarciu Galerii Młociny o powierzchni 78,5 tys. mkw. w Warszawie. Natomiast na najmniejsze rynki miast i miejscowości o populacji poniżej 100 tys. mieszkańców trafiło aż 27 proc. nowej powierzchni handlowej w tym roku.

– W najbliższym czasie wciąż będziemy obserwować wzmożone zainteresowanie inwestorów właśnie mniejszymi miastami. Na te rynki zostanie dostarczone prawie 50 proc. powierzchni handlowej, będącej obecnie w budowie. Nasycenie rynku w głównych aglomeracjach oraz widoczne zmiany w zachowaniu i oczekiwaniach klientów wpływają na zmiany w planowanej podaży obiektów handlowych, na którą w najbliższych latach będą się składać głownie małe centra typu convenience”, parki handlowe i obiekty wielofunkcyjne – mówi Małgorzata Dziubińska, associate director, consulting & research, Cushman & Wakefield, autorka raportu.

Ponad 500 tys. mkw. powierzchni handlowej jest obecnie w trakcie budowy, z czego 85 proc. planowane jest do otwarcia do końca 2020 roku. Pomimo ubiegłorocznego wyraźnego wyhamowania ilości nowej podaży centrów handlowych (-35 proc. r/r) na rok 2020 planowane jest otwarcie około 220 tys. mkw. w ramach tego formatu, czyli o 23 proc. więcej niż w ubiegłym roku.

W 2019 roku o ekspansji w obiektach handlowych w Polsce zdecydowało dwadzieścia nowych międzynarodowych marek, między innymi włoska Gagliardi oferująca modę męską, niemiecka bieliźniarska marka Sloggi, czy luksusowa międzynarodowa marka Hermes. Nadal wyczekiwany przez rynek jest również debiut w Polsce irlandzkiej sieci Primark (Galeria Młociny, Warszawa), a także marki American Urban Outfitters (Elektrownia Powiśle, Warszawa), których wejście na rynek zapowiedziano na rok 2020.

Mniejsza odwiedzalność centrów handlowych w związku z niedzielnymi ograniczeniami handlu była zauważalna szczególnie w początkowym okresie ich obowiązywania. Z czasem sytuacja zaczęła się stabilizować. Ogółem średnia miesięczna odwiedzalność centrów handlowych (Fooftall Index, PRCH) wzrosła w 2019 roku o 4 proc. r/r., a średnie obroty na mkw. we wszystkich kategoriach handlowych wynosiły w 2019 roku 882 zł.

Jak wynika z danych PRCH, szczególnie duży wzrost – o 12 proc. rok do roku - zanotowała kategoria rozrywkowa, a o 10 proc. wzrosła kategoria restauracyjna. Jest to efekt działań wprowadzonych przez centra handlowe w zakresie poszerzania i uatrakcyjniania oferty rozrywkowo-gastronomicznej. Stabilny wzrost obrotów na poziomie 9 proc. zaobserwowano również w kategorii usług, które mocno rozwijają się w obiektach handlowych w ostatnich latach.

Na koniec 2019 roku średni wskaźnik powierzchni niewynajętej w centrach handlowych osiemnastu największych rynków w Polsce pozostał na niskim poziomie 3,9 proc. Wśród ośmiu głównych aglomeracji najwięcej powierzchni niewynajętej odnotowano w Krakowie (6,1 proc.), Łodzi (5,6 proc.) i Poznaniu (5,4 proc.). W grupie miast o populacji 100-200 tys. mieszkańców poziom pustostanów utrzymuje się na niskim poziomie 2 proc., co jest wynikiem mniejszego nasycenia tych rynków powierzchnią handlową.

Czynsze ”prime” w najlepszych centrach handlowych pozostają stabilne z lekką tendencją zwyżkową. Najdroższym rynkiem wciąż jest Warszawa, gdzie czynsze „prime” za lokale o pow. 100 m kw. w najlepszych centrach handlowych oscylują w granicach 120-130 EUR/m kw./miesiąc. W pozostałych głównych miastach stawki dla podobnych lokali wahają się w granicach 40-52 EUR/m kw./miesiąc.

– Silna konkurencja i rosnące nasycenie rynku powierzchni handlowych w Polsce powoduje coraz większą presję na obniżenie czynszów w drugorzędnych centrach handlowych z mniej atrakcyjną ofertą lub gorszą lokalizacją. Z tego powodu wciąż pogłębia się obserwowana od pewnego czasu polaryzacja rynku centrów handlowych, w wyniku której zwiększają się różnice w średnich stawkach czynszu w poszczególnych obiektach – mówi Małgorzata Dziubińska.

Mimo zwrotu inwestorów w kierunku nieruchomości magazynowych i biurowych, rok 2019 należy uznać za kolejny udany okres biorąc pod uwagę osiągnięte wolumeny transakcji w sektorze nieruchomości handlowych. Łączna wartości transakcji na rynku powierzchni handlowych przekroczyła ponad 1,95 mld EUR, co wpisywało się w zakres osiąganych wartości z ostatnich 5 lat. Spośród aktualnych trendów na rynku nieruchomości handlowych należy wymienić rosnące zainteresowanie transakcjami w formule sale & lease-back, gdzie nieruchomości handlowe sprzedawane są przez ich dotychczasowych właścicieli, którzy po zakończonej transakcji pozostają nadal jej użytkownikami najczęściej w formule długoletniej umowy najmu na okres powyżej 10 lat.

ZOBACZ KOMENTARZE (0)
StoryEditor
Perfumerie
02.10.2026 13:26
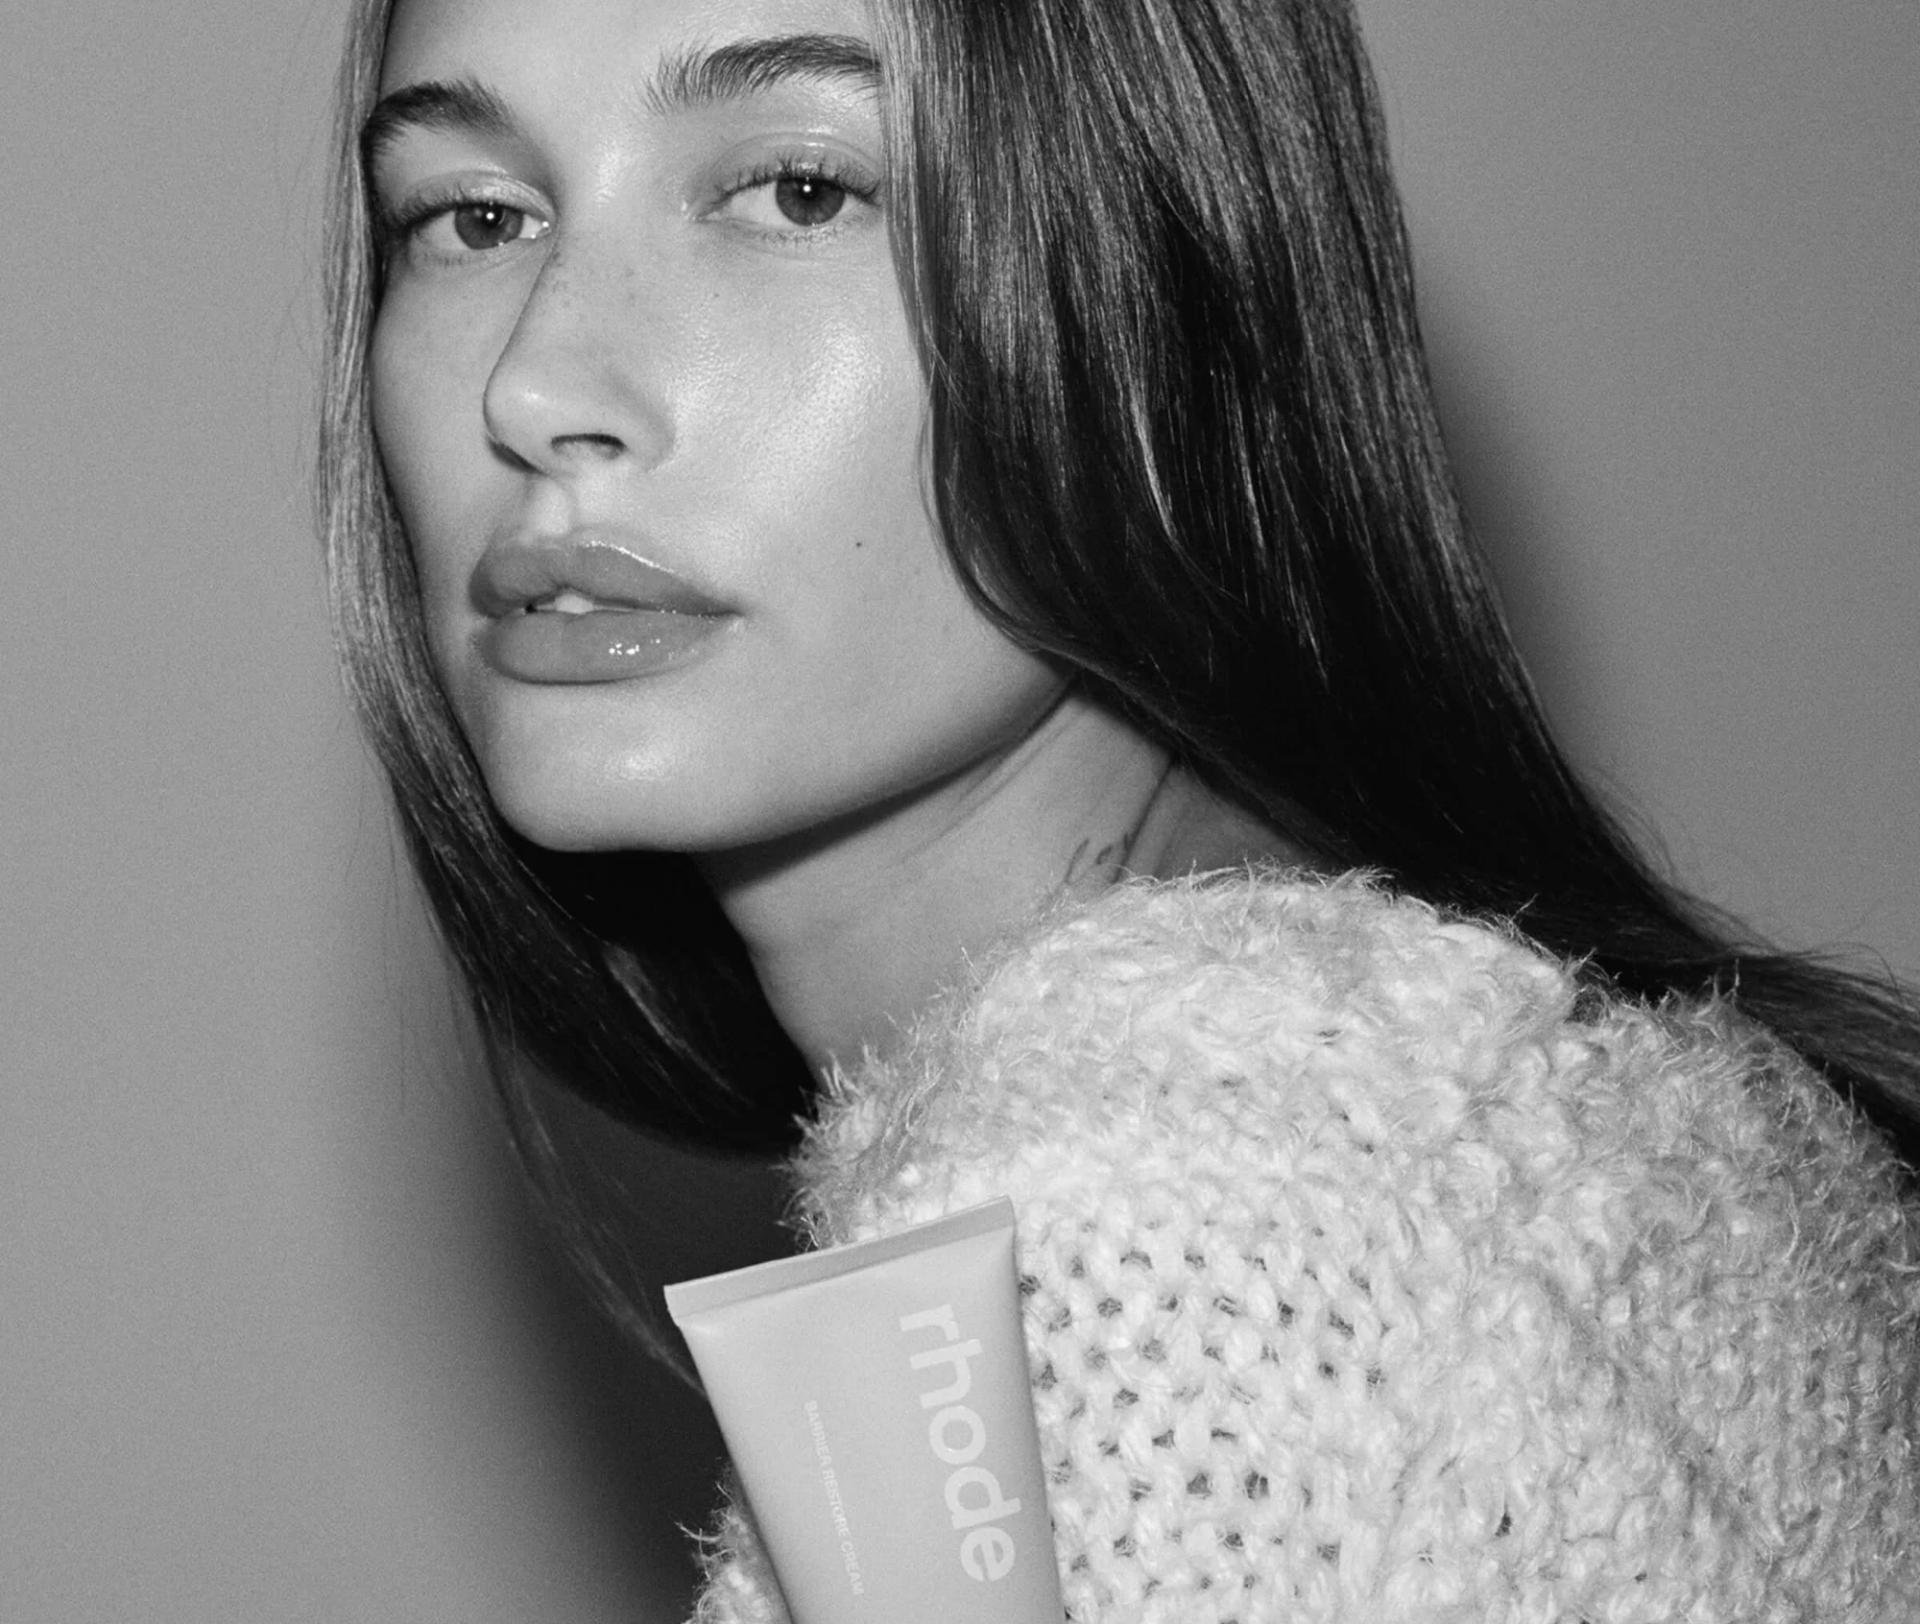
Rhode w Polsce. Wielki hype Hailey Bieber czy realne zagrożenie dla rynku kosmetycznego?
Rhode

Rhode, marka Hailey Bieber, 30 września oficjalnie weszła do Polski. Kosmetyki są dostępne w Sephorze online i w sklepach stacjonarnych. Dla polskich konsumentek nie jest to jednak debiut nieznanej marki. Rhode od dawna funkcjonuje w ich feedach, na TikToku i Instagramie. Czy internetowy hype wystarczy, żeby zbudować sprzedaż na polskim rynku? I komu marka może odebrać uwagę, klientów i miejsce na półce?

Rhode pojawiło się jednocześnie w 19 nowych europejskich krajach, w tym w Polsce, Czechach, Niemczech, Francji, Włoszech i Hiszpanii. Marka jest dostępna online oraz w ponad 500 sklepach Sephora. To największy jak dotąd etap europejskiej ekspansji brandu stworzonego przez Hailey Bieber. Wcześniej Rhode weszło do Sephory w Stanach Zjednoczonych, Kanadzie i Wielkiej Brytanii.

Nie jest to więc klasyczny debiut kosmetyczny. Rhode nie wchodzi do Polski jako marka, którą trzeba dopiero zbudować w świadomości konsumentek. Przeciwnie – jej rozpoznawalność powstała przede wszystkim poza tradycyjnym retailingiem.

I właśnie dlatego polska premiera Rhode jest ciekawym testem dla całego rynku.

Rhode w Polsce: konsumentki znały markę, zanim dostały ją na półce

Jeszcze kilka lat temu droga młodej marki kosmetycznej wyglądała zazwyczaj inaczej. Najpierw produkt trafiał do dystrybutora lub sieci handlowej, następnie budowano dystrybucję, marketing i świadomość marki. Sephora, Douglas, Rossmann czy inny retailer był często jednym z miejsc, które pomagały młodej marce stać się rozpoznawalną.

Dziś kolejność coraz częściej się odwraca.

Marka najpierw buduje społeczność w internecie, testuje produkty w modelu direct-to-consumer, generuje viralowe treści, a dopiero później pojawia się w tradycyjnym retailu.

image

Rhode wchodzi do Polski z Sephorą. Marka Hailey Bieber podała datę premiery

Według danych przedstawianych przez markę jej międzynarodowa społeczność jest ogromna: 74 proc. obserwujących Rhode w mediach społecznościowych pochodzi spoza Stanów Zjednoczonych. Międzynarodowa sprzedaż odpowiadała natomiast za 20 proc. sprzedaży DTC przed kolejnym etapem europejskiej ekspansji.

To ważne z perspektywy Polski. Europejska publiczność nie jest dla Rhode przypadkowym dodatkiem do amerykańskiego biznesu. Marka od dawna budowała społeczność poza USA.

Hailey Bieber nie sprzedaje tylko kosmetyków

Siła Rhode nie polega wyłącznie na tym, że Hailey Bieber ma ogromną rozpoznawalność.

Marka stworzyła bardzo charakterystyczny język wizualny i produktowy. Minimalistyczne opakowania, „glazed” efekt skóry, pielęgnacja ust, produkty łączące makijaż z pielęgnacją i charakterystyczne akcesoria stały się częścią szerszej estetyki, którą konsumentki mogą łatwo powielać i pokazywać w mediach społecznościowych.

To szczególnie istotne w przypadku produktów takich jak Peptide Lip Tint, Pocket Blush czy Glazing Milk. Są stosunkowo łatwe do pokazania w krótkim materiale wideo, a jednocześnie funkcjonują jako element stylu życia.

Właśnie dlatego Rhode trudno analizować wyłącznie przez pryzmat tradycyjnego portfolio kosmetycznego.

To marka, która sprzedaje produkt, ale równocześnie buduje „świat Rhode”.

„Rhode to jedna z najbardziej wyjątkowych marek, jakie kiedykolwiek widziałem”

O skali ambicji stojącej za Rhode najlepiej świadczy fakt, że markę przejął e.l.f. Beauty.W maju 2025 r. e.l.f. Beauty ogłosił przejęcie Rhode za 1 mld dolarów. Transakcja obejmowała 800 mln dolarów płatnych przy zamknięciu oraz potencjalne dodatkowe 200 mln dolarów uzależnione od wyników marki w kolejnych latach.

W momencie przejęcia Rhode osiągnęło 212 mln dolarów sprzedaży netto przy zaledwie 10 produktach. To właśnie ten wynik szczególnie mocno wybrzmiewa w wypowiedzi przedstawiciela e.l.f. Beauty zamieszczonej na LinkedInie. Jak podkreślono, Rhode osiągnęło 212 mln dolarów sprzedaży netto „zaledwie 10 produktów”, a w kolejnych miesiącach notowało rekordowe premiery w Sephorze w Ameryce Północnej i Wielkiej Brytanii oraz w Mecca w Australii i Nowej Zelandii.

image

Od TikToka do Sephory. Marki najpierw zdobywają miliony klientów w sieci, później trafiają na półki

„Rhode to jedna z najbardziej wyjątkowych marek, jakie kiedykolwiek widziałem” – podkreślono w wypowiedzi dotyczącej przejęcia i dalszego rozwoju brandu.

To ważny kontekst dla polskiej premiery. E.l.f. nie kupił bowiem wyłącznie nazwiska Hailey Bieber. Kupił markę, która przy niewielkim portfolio potrafiła wygenerować ogromną sprzedaż i zbudować bardzo silną społeczność.

390 mln dolarów sprzedaży. Rhode przestało być eksperymentem celebryckim

Według danych przywoływanych przez „Vogue Business” Rhode zakończyło rok finansowy 2026 ze sprzedażą na poziomie 390 mln dolarów, co oznaczało wzrost o 80 proc. rok do roku. Globalna sprzedaż detaliczna marki wyniosła 500 mln dolarów, a jej ambicją jest dojście do poziomu 1 mld dolarów globalnej sprzedaży detalicznej.

Wcześniej Rhode weszło do Sephory w USA, Kanadzie i Wielkiej Brytanii. Teraz marka uruchamia jednocześnie 19 nowych rynków europejskich.

Według WWD europejska ekspansja ma być dla wielu konsumentów pierwszą możliwością fizycznego kontaktu z marką. Dotychczas Rhode było w Europie dostępne przede wszystkim przez własny kanał rhodeskin.com.

To bardzo ważna zmiana. Internet potrafi wykreować pragnienie posiadania produktu, ale sklep stacjonarny pozwala go dotknąć, zobaczyć kolor, sprawdzić konsystencję i porównać go z konkurencją.

Dla Rhode Sephora nie jest więc wyłącznie kolejnym kanałem sprzedaży. To przejście z modelu „chcę to, bo widzę to w internecie” do modelu „widzę to w internecie, a teraz mogę kupić i przetestować”.

„Dopiero zaczynamy” – Rhode przenosi swój świat do Europy

Skala europejskiego launchu jest widoczna nie tylko w liczbie sklepów.Kelsey Bidel-Niyat, Vice President of Global Marketing w Rhode, relacjonując premierę w Europie, zwracała uwagę na działania towarzyszące debiutowi. W Paryżu marka uruchomiła Café Rhode w Le Bonaparte, z charakterystyczną dla brandu oprawą, a aktywacja została połączona z obecnością marki w Sephorze.

image

Rodzinny biznes. Rhode wchodzi w nową kategorię, w planie współpraca z Justinem Bieberem

Jak podkreślała, europejska premiera była szczególna również dlatego, że społeczności na nowych rynkach od dawna prosiły o możliwość zakupu Rhode. „Dopiero zaczynamy” – tak można podsumować przesłanie stojące za europejską ekspansją marki.To ważne, bo Rhode nie traktuje wejścia do Europy jako jednorazowego launchu produktowego.

Marka buduje wokół premiery doświadczenie.

Ile kosztuje Rhode w Polsce?

Polskie ceny plasują Rhode wyraźnie w segmencie premium/mass premium. W ofercie Sephory znajdują się m.in. Glazing Milk w cenie 180 zł, Glazing Mist za 170 zł, Barrier Restore Cream za 180 zł, Barrier Butter za 200 zł, Peptide Lip Tint za 115 zł, Peptide Lip Shape za 135 zł, Pocket Blush za 140 zł i Pocket Bronze za 140 zł.

Miniwersje produktów są tańsze, ale część z nich również przekracza 100 zł. Mini Rhode Kit kosztuje 399 zł. W ofercie znalazły się także limitowane produkty, takie jak Baby Pretzel Bubble Bag za 169 zł.

To oznacza, że polska konsumentka nie dostaje marki celebryckiej w cenie typowej dla masowego makijażu.

Rhode musi więc udowodnić, że dla części klientek wartość marki, produktu i całego doświadczenia jest wystarczająco wysoka, aby uzasadnić wydatek.

Komu Rhode może zagrozić w Polsce?

To prawdopodobnie najciekawsze pytanie dla rynku. Nie chodzi tylko o to, czy Rhode sprzeda dużo własnych produktów. Ważniejsze jest, z jakimi markami będzie konkurować o uwagę konsumentki.

1. Marki budujące sprzedaż na viralowych produktach

Rhode może zwiększyć presję na marki, które opierają swoją komunikację na pojedynczych hitach TikToka czy Instagrama.

Do tej pory „viralowy produkt” mógł przez kilka miesięcy żyć przede wszystkim w social mediach. Rhode pokazuje, że można przekształcić taki fenomen w globalny biznes, a następnie dołożyć do niego fizyczną dystrybucję.

Dla konkurencji oznacza to konieczność odpowiadania nie tylko produktem, ale także szybkością komunikacji i zdolnością do tworzenia społeczności.

2. Marki „clean girl” i minimalistycznego beauty

Estetyka Rhode dobrze wpisuje się w trend prostych, krótkich rutyn pielęgnacyjnych i makijażu, który nie wygląda jak ciężki makijaż.

To przestrzeń, w której konkurencja nie ogranicza się do jednej kategorii produktowej. O uwagę konsumentki walczą tu zarówno marki pielęgnacyjne, jak i kolorowe kosmetyki hybrydowe.

3. Inne marki celebryckie

Rhode podnosi poprzeczkę dla celebrity beauty.

Samo nazwisko nie wystarcza. Potrzebny jest produkt, charakterystyczny design, społeczność, content i konsekwentnie budowany świat marki.

To istotne także dla polskiego rynku, na którym rośnie liczba marek tworzonych lub promowanych przez osoby publiczne.

4. Marki premium obecne w Sephorze

Rhode ma jeszcze jeden atut: nie musi najpierw przekonywać konsumentki, żeby weszła do Sephory.Historia Rhode pokazuje, że duży retailer może wejść do gry dopiero wtedy, gdy marka ma już własną publiczność.W tym modelu Sephora nie musi być miejscem, w którym konsumentka po raz pierwszy poznaje markę. Może być miejscem, w którym marka monetyzuje społeczność zbudowaną wcześniej. To zmienia relację między marką a retailerem.

image

Dlaczego Rhode sprzedano za 1 mld dolarów, a Makeup by Mario wciąż szuka kupca?

To model, który może być coraz ważniejszy również dla innych marek kosmetycznych.

Polska: wielki rynek dla Rhode czy tylko kolejny przystanek?

Fakt, że Rhode jest globalnym fenomenem, nie oznacza automatycznie, że odniesie taki sam sukces w Polsce. Nie każda osoba, która obejrzała film z Hailey Bieber, kupi kosmetyk za 140 czy 180 zł. Czy polska Sephora dostaje właśnie swoją „social-first” markę?

„Wiadomości Kosmetyczne” próbowały uzyskać od Sephory w Polsce komentarz dotyczący wejścia Rhode na polski rynek, znaczenia tej marki dla polskiego biznesu oraz oczekiwań wobec jej debiutu.

Do momentu publikacji nie otrzymaliśmy odpowiedzi. Nie oznacza to, że Polska jest dla Sephory rynkiem drugorzędnym ani że sieć nie przywiązuje wagi do premiery. Taki wniosek wymagałby dodatkowych danych.

Faktem jest natomiast, że polski launch odbywa się jako część dużej, skoordynowanej europejskiej ekspansji. Polska znalazła się w grupie 19 nowych rynków, a Rhode jest dostępne w ponad 500 sklepach Sephora w Europie.

Jeżeli zainteresowanie utrzyma się także po premierowej fali, wejście Rhode do Polski będzie czymś więcej niż kolejną głośną premierą beauty. Będzie kolejnym dowodem na to, że marka może najpierw zdobyć konsumentkę w internecie, a dopiero później wykorzystać tradycyjny retail do skalowania biznesu.

A wtedy problemem dla konkurencji nie będzie sama Hailey Bieber. Problemem będzie model Rhode.

ZOBACZ KOMENTARZE (0)
StoryEditor
Drogerie
01.10.2026 15:07
Normal wchodzi do Europy Środkowo-Wschodniej. Duńska sieć otwiera pierwsze sklepy w Rumunii
Normal Retail Romania S.R.L

Duńska sieć Normal rozpoczęła ekspansję w Europie Środkowo-Wschodniej. Jej pierwszym rynkiem w regionie została Rumunia, gdzie 30 września otwarto sklep w Mega Mall w Bukareszcie. Kolejny punkt, w Shopping City Timișoara, ruszy 2 października. Oba sklepy oferują około 3500 produktów, w tym kosmetyki, artykuły pielęgnacyjne oraz produkty z kategorii Korean i Japanese beauty.

Rumunia jest 14. europejskim rynkiem, na którym działa Normal. Duńska sieć rozwija format łączący sprzedaż kosmetyków i produktów codziennego użytku z formułą tzw. treasure hunt. Klientki i klienci przechodzą przez zmieniający się asortyment, w którym obok produktów znanych marek pojawiają się nowości i produkty trudniej dostępne w tradycyjnych kanałach sprzedaży.

Pierwszy rumuński sklep został otwarty 30 września w centrum handlowym Mega Mall w Bukareszcie. Lokal zajmuje 311 mkw. GLA, a jego oferta obejmuje około 3500 produktów. 2 października sieć uruchomi drugi punkt w Shopping City Timișoara. Ten sklep ma 445 mkw. GLA, również oferując około 3500 produktów.

Kosmetyki częścią konceptu „everything store”

Normal nie pozycjonuje się wyłącznie jako sieć kosmetyczna. W sklepach znajduje się szeroki wybór produktów do pielęgnacji, kosmetyków, artykułów gospodarstwa domowego, produktów spożywczych oraz artykułów codziennego użytku. Istotną częścią oferty pozostają jednak produkty beauty, w tym kosmetyki popularnych marek oraz produkty wpisujące się w trendy Korean i Japanese beauty.

Model biznesowy opiera się na częstej rotacji asortymentu i odkrywaniu kolejnych produktów podczas wizyty. Koncept określany przez sieć jako „treasure hunt” ma powodować, że sklep nie jest postrzegany wyłącznie jako miejsce realizacji konkretnej listy zakupowej.

image

Nowy gracz na polskim rynku drogeryjnym? Duński Normal może rzucić wyzwanie gigantom.

Z perspektywy rynku kosmetycznego istotne jest połączenie produktów beauty z innymi kategoriami FMCG. Około 3500 SKU w każdym z nowych sklepów oznacza możliwość eksponowania kosmetyków w otoczeniu produktów spożywczych i artykułów codziennego użytku, a nie wyłącznie w klasycznym środowisku drogerii.

Wybór pierwszych lokalizacji w Rumunii również wpisuje się w strategię rozwoju sieci. Mega Mall w Bukareszcie dysponuje ponad 75 900 mkw. GLA i ponad 200 sklepami. Centrum znajduje się w zasięgu około 1 mln potencjalnych klientów w promieniu 30 minut jazdy samochodem. Shopping City Timișoara ma z kolei 57 000 mkw. GLA, a jego strefa oddziaływania obejmuje około 350 tys. mieszkańców.

NEPI Rockcastle partnerem ekspansji

Za rozwój Normal w rumuńskich centrach handlowych odpowiada w ramach współpracy właściciel obiektów – NEPI Rockcastle. Spółka deklaruje, że partnerstwo z duńską siecią ma być elementem szerszej strategii wprowadzania nowych konceptów handlowych na rynki Europy Środkowo-Wschodniej.

– Normal jest wiodącym detalistą w niszowym segmencie artykułów codziennego użytku i pielęgnacji osobistej w Danii oraz najszybciej rozwijającym się sklepem typu „everything store” tej kategorii – podkreśla Ramona Marusac, Regional Head of Leasing w NEPI Rockcastle. Jak dodaje, spółka poszukuje nowych europejskich marek, które mogą wzbogacać ofertę jej centrów handlowych.

Wejście Normal do Rumunii jest pierwszym etapem współpracy, która może być rozwijana także na innych rynkach CEE. Dla sieci oznacza to wejście do regionu obejmującego m.in. Polskę, Czechy, Słowację, Węgry, Bułgarię i Chorwację, gdzie NEPI Rockcastle posiada i zarządza centrami handlowymi.

8 mld euro portfela nieruchomości

NEPI Rockcastle jest jednym z największych właścicieli i operatorów centrów handlowych w Europie Środkowo-Wschodniej. Wartość jej portfela inwestycyjnego wynosi około 8 mld euro, a obejmuje on 60 nieruchomości handlowych w ośmiu krajach.

Rumunia i Polska są dwoma największymi rynkami działalności spółki. W Polsce NEPI Rockcastle posiada 16 centrów handlowych, wśród nich Silesia City Center w Katowicach, Bonarka w Krakowie, Forum Gdańsk, Magnolia Park we Wrocławiu, Galeria Warmińska w Olsztynie i Karolinka w Opolu.

Rozwój Normal jest kolejnym przykładem ekspansji zagranicznych formatów handlowych, które konkurują o powierzchnię w centrach handlowych nie tylko z klasycznymi drogeriami, ale także z innymi konceptami oferującymi produkty kosmetyczne i codziennego użytku. Dla kategorii beauty oznacza to dalsze poszerzanie liczby kanałów, w których mogą być sprzedawane produkty kosmetyczne – również poza tradycyjnym modelem drogerii.

ZOBACZ KOMENTARZE (0)
03. październik 2026 12:26