
StoryEditor
Producenci
25.01.2022 00:00

Fundusze i koncerny ruszyły na zakupy. Na celowniku lokalne marki kosmetyczne [ANALIZA]

Kryzys zawsze wywołuje ruchy własnościowe wśród firm. W biznesie kosmetycznym rozpoczął się sezon na zakupy i przejęcia. Lokalne marki trafiają w ręce funduszy lub koncernów. Widać to na światowych rynkach i na naszym polskim. Niektóre firmy nie wytrzymują też tempa zmian i zamykają działalność. Czy biznes kosmetyczny już zaciągnął hamulec, czy rodzinne firmy boją się jutra? Oto nasza analiza oraz komentarz ekspertów z Instytutu Biznesu Rodzinnego, doradców przy transakcjach fuzji i przejęć z CMT Advisory dr hab. Maciej Stradomskiego i Marty Latoń.  

W czasie kryzysu rynek spowalnia, kondycja firm, które nie mają poduszki finansowej i opierają biznes na jednej działalności spada, natomiast silni gracze wyruszają na zakupy, albo – mówiąc bardziej obrazowo – na polowanie. Widać to wyraźnie w sektorze kosmetycznym.

Wystarczy spojrzeć na światowego giganta – koncern Procter & Gamble, który od końca ubiegłego roku skupuje marki kosmetyczne wzbogacające jego portfolio, a sprzedaje te, które do niego nie pasują. Na liście kupionych znalazły się m.in. marki Tula Skincare – specjalizująca się w pielęgnacyjnych produktach opartych na probiotykach czytaj więcej o transakcji,  Quai – pielęgnacyjna marka z segmentu premium specjalizującą się produktach do włosów czytaj więcej o transakcji  oraz Farmacy Beauty – niezależna marka zajmująca się kosmetykami pielęgnacyjnymi do twarzy czytaj więcej o transakcji.

Na markach spełniających warunki produktów zrównoważonych, czyli przyjaznych środowisku zamierza skupić się Henkel i takie marki, jak zapowiedział Carsten Knobel, prezes zarządu Henkla, będzie kupować. Czytaj: Henkel sprzedaje część marek ze swojego portfolio. Skupi się na innowacjach, zrównoważonym rozwoju i cyfryzacji

Na zakupach jest koncern L’Oréal. W styczniu ubiegłego roku największy gracz na światowym rynku kosmetycznym przejął japońską firmę kosmetyczną Takami, która sprzedaje na zasadzie licencji produkty do pielęgnacji skóry doktora Hiroshiego Takami, założyciela dwóch tytułowych klinik dermatologicznych i estetycznych w Tokio czytaj więcej o transakcji.  Natomiast w grudniu francuski gigant ogłosił, że do jego portfolio wchodzi kalifornijska marka Youth to the People produktów do pielęgnacji skóry inspirowanej ekstraktami z superfoods czytaj więcej o transakcji.  

W połowie ubiegłego roku koncern Shiseido pozbył się marek BareMinerals, BUXOM i Laura Mercier czytaj więcej o transakcji  Kupił je fundusz inwestycyjny Advent International specjalizujący się w skupowaniu marek od globalnych firm. Zakup trzech marek od Shiseido Americas to druga inwestycja Advent w branży kosmetycznej w ciągu ostatnich dwóch lat, po przejęciu prestiżowej marki kosmetyków do pielęgnacji włosów Olaplex w styczniu 2020 roku.

Duże transakcje zdarzyły się także w ciągu dwóch ostatnich lat na polskim rynku. Fundusz Innova Capital w styczniu 2021 r. przejął większościowy pakiet od właścicieli polskiej firmy Bielenda Kosmetyki Naturalne czytaj więcej o transakcji  Następnie Bielenda odkupiła marki pielęgnacyjne Dermika i Soraya od Orkla Group oraz kupiła polską markę She Cosmetics specjalizującą się w kosmetykach do dłoni i stóp.

W lutym ubiegłego roku media obiegła wiadomość, że jeden z największych graczy na rynku lakierów Hybrydowych, firma Nesperta, sprzedała większościowy pakiet udziałów funduszowi Resource Partners, który ma w swoim portfolio także inną polską firmę kosmetyczną Torf Corporation, właściciela marki Tołpa czytaj więcej o transakcji. 

Właściciela zmieniła Miya Cosmetics – młoda marka kosmetyków naturalnych, która znakomicie wystartowała w 2016 r. i zrobiła furorę na rynku kosmetycznym. Twórczynie marki i właścicielki firmy Kanani Europe sprzedały ją rodzinnej firmie inwestycyjnej TDJ. Finansowo zaangażował się w nią również Leszek Kłosiński, menedżer związany od lat z rynkiem kosmetycznym (wcześniej Oceanic), który objął stanowisko prezesa czytaj: Twórczynie marki Miya żegnają się z nią   

Właściciele dobrze prosperujących polskich firm rodzinnych przyznają, że są obiektem zainteresowania funduszy inwestycyjnych i globalnych konkurentów. – Dostaję stale zapytania o sprzedaż udziałów, wykup. Nie jestem zainteresowany – mówił w wywiadzie Jesteśmy firmą rodzinną i tak zostanie dla wiadomoscikosmetyczne.pl Waldemar Ostrowski, właściciel i prezes firmy Marion.

Korzystając z dobrej koniunktury i niezwykle dynamicznego wzrostu rynku kosmetycznego, firmy i marki beauty rosły na polskim rynku jak grzyby po deszczu. W latach 2016-2020 co piąta firma kosmetyczna z sektora MŚP w Europie została założona właśnie w Polsce. Wiele z nich to rodzinne przedsiębiorstwa, mające pomysł na markę, ale zlecające jej produkcję zewnętrznym laboratoriom i fabrykom. Może się jednak okazać, że czynniki zewnętrzne gospodarczo-polityczne zahamują ten trend. Początek bieżącego roku przyniósł informacje, że nie wszyscy są w stanie w warunkach kryzysu nadal prowadzić działalność. Ostatnie 2 lata były dla nas bardzo trudne – każdy wie, jak wiele nieprzewidzianych czynników skumulowało się w tym czasie. – Najbliższy rok, niestety, nie zapowiada się ani trochę łaskawszy – czytamy w komunikacie polskiej firmy Neuty Minerals, która z końcem 2021 r. postanowiła zakończyć produkcję.

Czy to dopiero początek żniw, które wśród polskich firm zbierze kryzys wywołany pandemią? Czy rodzinne firmy będą przechodziły w ręce funduszy inwestycyjnych i koncernów, które wolą kupować dobre projekty niż tworzyć je od nowa? Czy to sposób gigantów na oczyszczenie rynku z konkurencji, czy raczej szybszy sposób na rozbudowanie portfolio i dobre marki lokalne mają szansę stać się globalnymi? O komentarz poprosiliśmy ekspertów z Instytutu Biznesu Rodzinnego (IBR) analizujących kondycję przedsiębiorstw rodzinnych i trendy w tym sektorze biznesu, a zarazem doradców w firmie CMT Advisory specjalizujących się w transakcjach fuzji i przejęć.

KOMENTARZ EKSPERTÓW CMT ADVISORY dla wiadomoscikosmetyczne.pl:
dr hab. Maciej Stradomski, prof. UEP – przewodniczący Rady Programowej IBR / członek Zarządu CMT Advisory
Marta Latoń, młodszy menedżer CMT Advisory

Od lat obserwujemy zarówno konsolidacje z udziałem inwestorów finansowych – funduszy inwestycyjnych, jak również inwestorów strategicznych – w ramach łączenia firm najczęściej z tej samej branży. Według danych S&P Global Market Intelligence, w okresie ostatnich 10 lat w Europie miało miejsce ponad 300 transakcji sprzedaży kontrolnego pakietu udziałów przedsiębiorstw z branży beauty care. W 2021 roku fundusze inwestycyjne typu private equity zainwestowały między innymi w takie prywatne firmy jak Nesperta (producent lakierów i innych produktów do paznokci pod marką Semilac, Hi Hybrid) oraz Bielenda Kosmetyki Naturalne (producent produktów pielęgnacyjnych).

Wzrost aktywności w obszarze przejęć niekoniecznie musi być związany z kryzysem, jak również nie musi skutkować likwidacją marek, czy ograniczeniem różnorodności produktowej. Marka jest elementem komunikacji z klientem, często firmy posiadają wiele marek kierunkując je na dane grupy docelowe. Celem nabycia firmy jest często przejęcie marki i jej utrzymanie. Przykładowo, w latach 2019-2021 Bielenda Kosmetyki Naturalne nabyła marki BodyBoom, Soraya, Dermika, a grecka grupa Sarantis nabyła markę Luksja. Wymienione przejęte marki są dalej na rynku i są rozwijane.

Na atrakcyjność branży kosmetycznej pod względem inwestycyjnym wpływają takie czynniki jak: potencjał skalowalności dzięki szerokiej grupie odbiorców – potencjał wzrostu sprzedaży poprzez wejście na kolejne rynki geograficzne bądź produktowe oraz rosnący popyt na dane produkty, jak również potencjał zyskowności – relatywnie wysokie marże. Jednak kluczowa jest zdolność przedsiębiorstwa do generowania zysków, na co wpływa wiele aspektów, w tym: zarządzanie, relacje z klientami, komunikacja marki, produkty (ich jakość, innowacyjność, skład) wpisujące się megatrendy gospodarcze (jak np. trend eko).

Od lat współpracujemy z firmami rodzinnymi i rozumiemy wyzwania, jakie stoją przed nimi, w szczególności na tak konkurencyjnym rynku jakim jest są kosmetyki. Oferta jest bardzo obszerna – niektóre firmy wprowadzają po sto nowych wariantów produktów rocznie, a do tego należy dodać relaunching obecnych produktów. Natomiast nowe marki i firmy wciąż znajdują swoją niszę, głównie dzięki internetowym kanałom sprzedaży.

Obecne i prognozowane otoczenie makroekonomiczne, które implikuje wzrost kosztów prowadzenia działalności jest wyzwaniem dla wielu przedsiębiorstw, w tym branży kosmetycznej. Otwarte pozostaje pytanie, czy obserwowany trend wzrostu wydatków konsumentów na kosmetyki ulegnie zmianie? Utrzymująca się inflacja może bowiem wpływać na coraz większy spadek siły nabywczej konsumenta.

Analiza aktywności M&A europejskiej branży beauty w latach 2020-2021

Według bazy danych S&P Capital IQ Pro na przestrzeni lat 2020-2021 w Europie w branży beauty care miały miejsce 32 zakończone przejęcia pakietów kontrolnych i 4 transakcje w trakcie finalizacji.

Łączna wartość wszystkich transakcji, dla których szczegóły zostały ujawnione do informacji publicznej wynosi blisko 1,5 mld dolarów a ich mediana to 70 mln dolarów. Warto podkreślić, iż największa transakcja opiewała na kwotę 900 mln dolarów i było to przejęcie Charlotte Tilbury Beauty przez BDT Capital Partners i Puig Beauty & Fashion Group w 2020 roku.

Charlotte Tilbury Beauty Ltd. To założona w 2012 w Londynie marka, która produkuje kosmetyki do pielęgnacji oraz makijażu twarzy. Firma posiada szeroką ofertę asortymentową a swoje produkty dystrybuuje głównie online. BDT Capital Partners oferuje przedsiębiorstwom finansowanie, które pozyskuje w ramach swoich funduszy. Puig Beauty & Fashion Group jest przedsiębiorstwem działającym w ponad 150 krajach. Firma operuje w branży kosmetyczno-odzieżowej.

Najbardziej aktywnymi krajami na rynku M&A (fuzji i przejęć) w branży beauty care były Wielka Brytania (11 transakcji) i Francja (8 transakcji), co wynika z faktu, że te kraje znajdują się w pierwszej 5 największych graczy na rynku kosmetycznym.

Zestawienie wybranych transakcji M&A w branży beauty care w Europie w latach 2020-2021
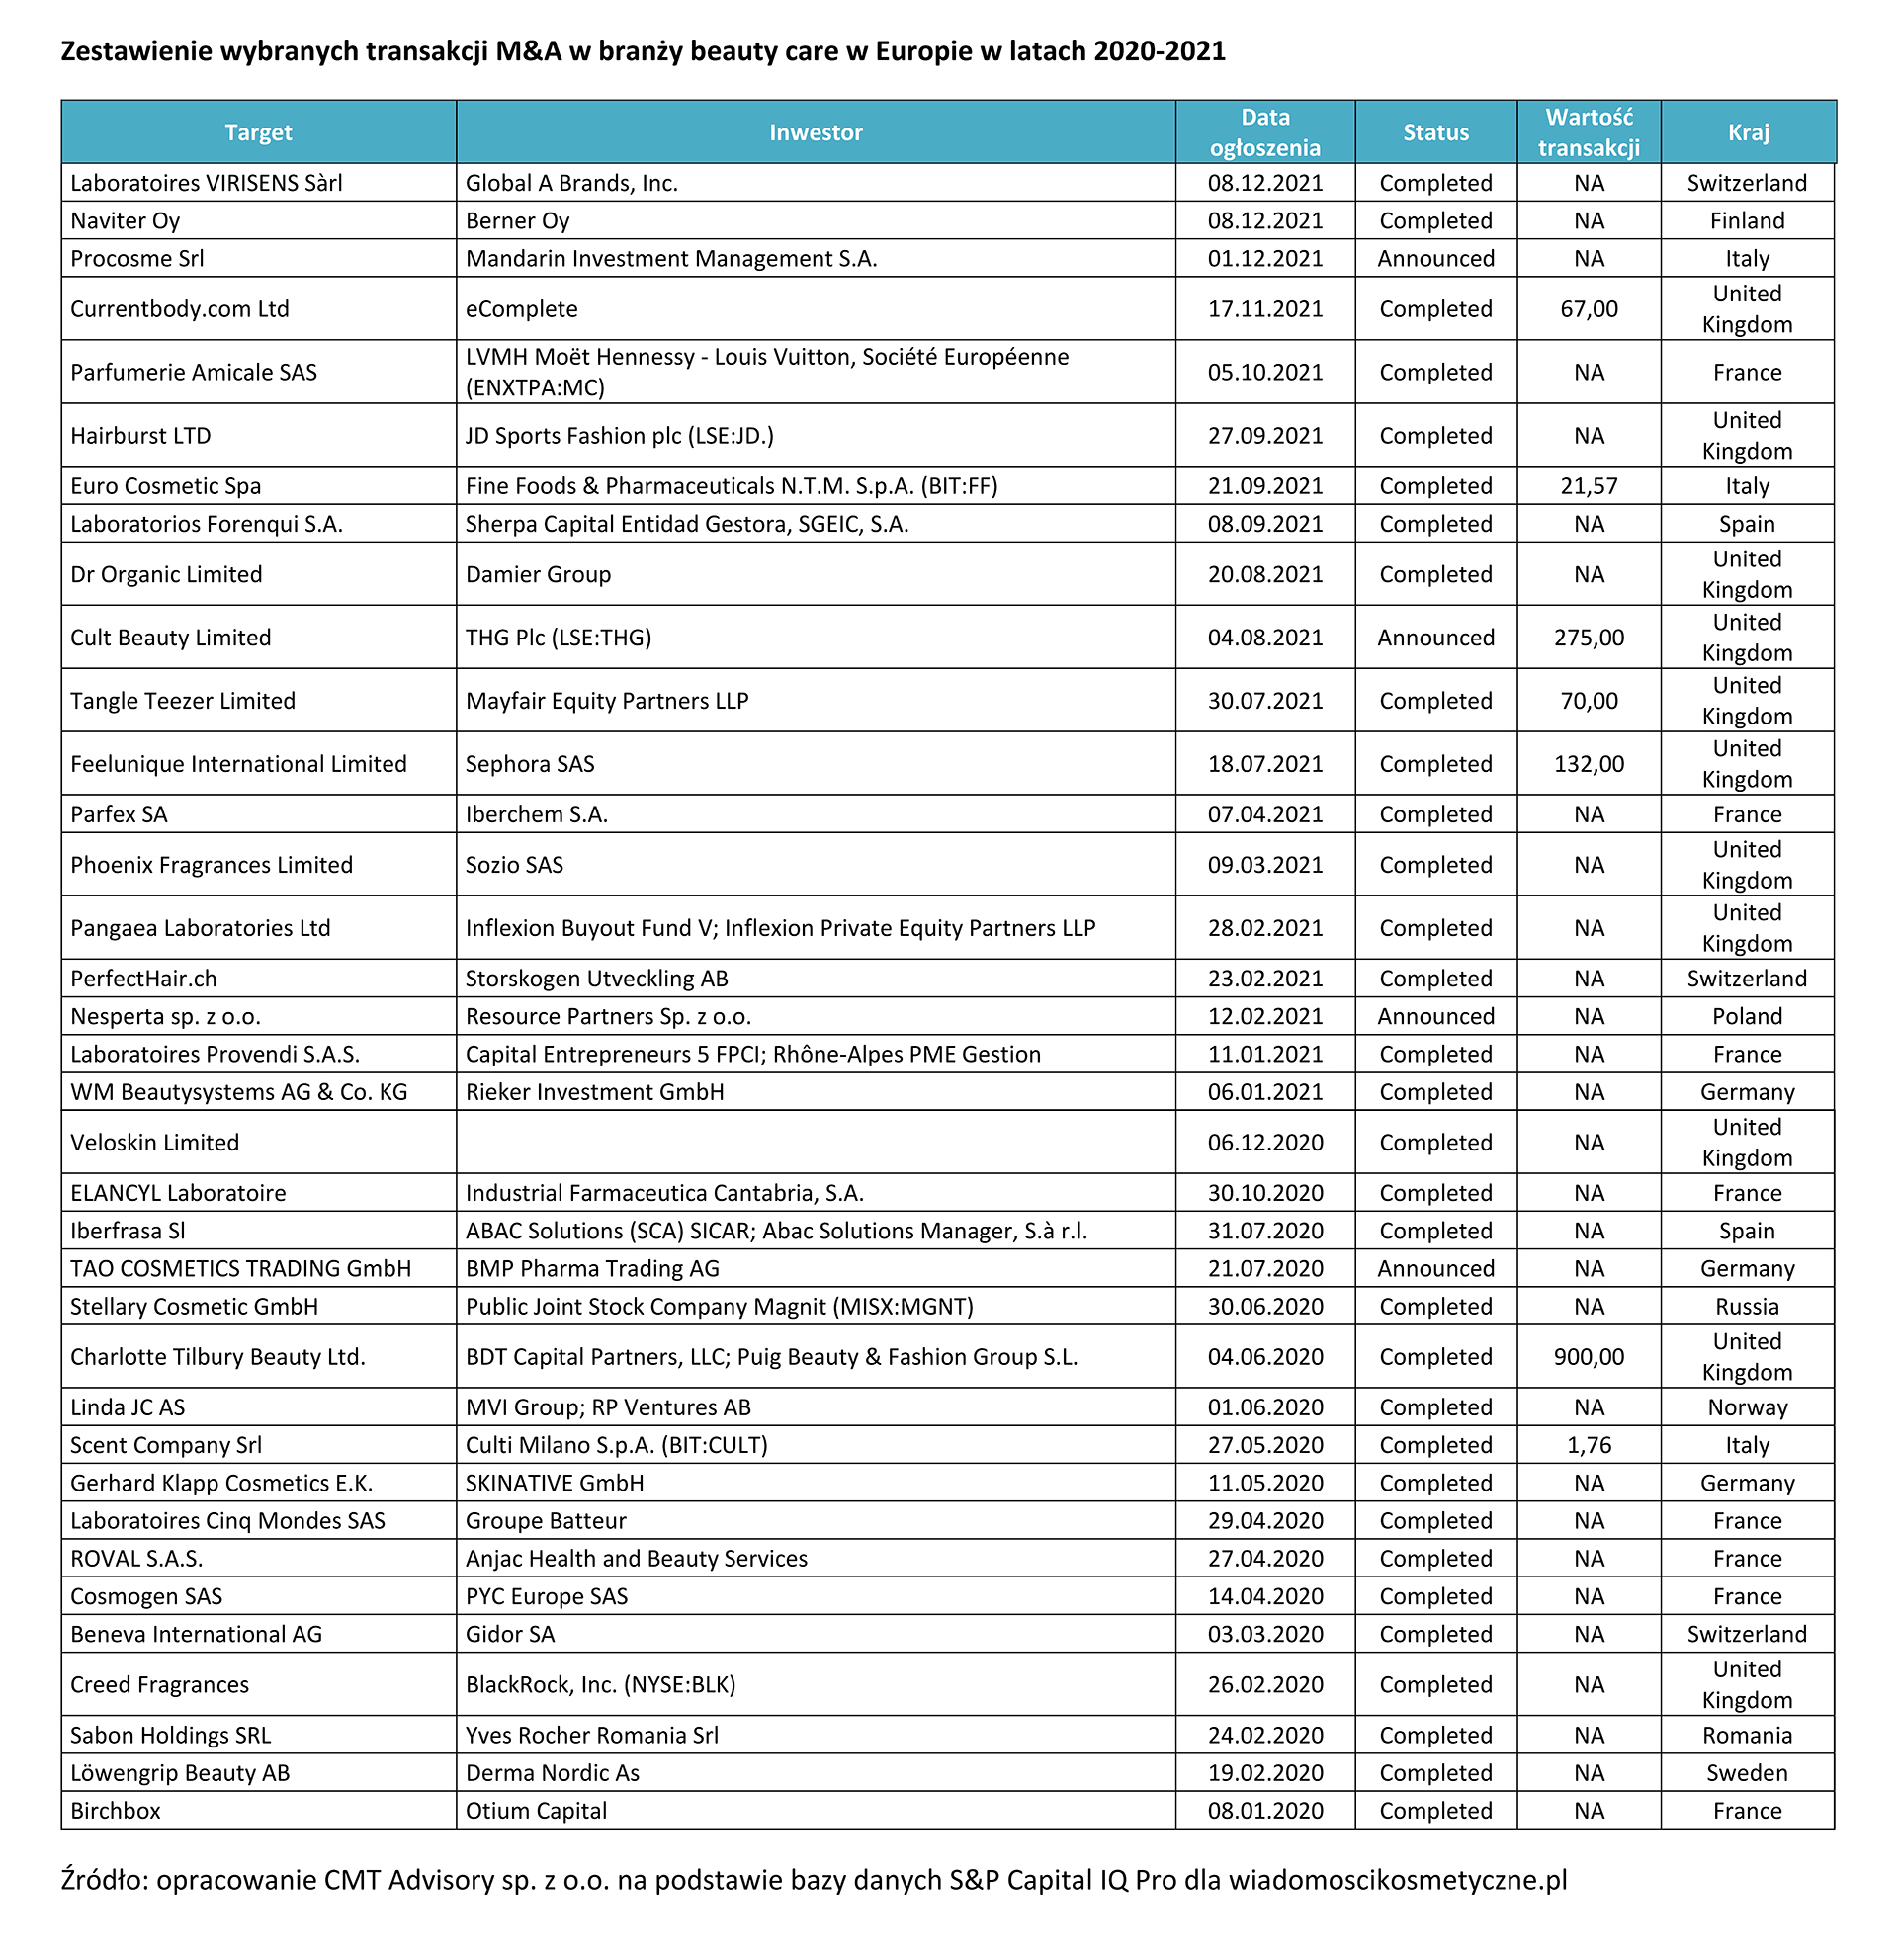
Źródło: opracowanie CMT Advisory sp. z o.o. na podstawie bazy danych S&P Capital IQ Pro dla wiadomoscikosmetyczne.pl 

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
28.09.2026 13:37
Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów
Sklep Armani w centrum Mirdif w Dubaju.Challiyan, CC BY-SA 4.0, via Wikimedia Commons

Giorgio Armani pozostawił spadkobiercom instrukcję sprzedaży początkowo 15 proc. udziałów w grupie. Teraz firma przygotowuje się do rozmów z trzema wskazanymi przez projektanta potencjalnymi inwestorami: L’Oréal, LVMH i EssilorLuxottica. W tle są zmiany strategiczne, spadek przychodów oraz próba zwiększenia znaczenia bardziej marżowych kategorii, w tym akcesoriów.

Według Financial Times w najbliższych tygodniach przedstawiciele grupy Armani mają rozpocząć formalne rozmowy z trzema potencjalnymi inwestorami wskazanymi przez Giorgio Armaniego. Chodzi o LVMH, właściciela m.in. licznych marek luksusowych, koncern kosmetyczny L’Oréal oraz grupę EssilorLuxottica, właściciela m.in. marki Ray-Ban. Przedmiotem rozmów ma być sprzedaż mniejszościowego pakietu udziałów.

Decyzja jest następstwem testamentowych wskazań Giorgio Armaniego, który przez dekady utrzymywał ścisłą kontrolę nad założoną przez siebie grupą. Projektant zmarł we wrześniu 2025 r. w wieku 91 lat. Wcześniej, chcąc zachować niezależność firmy, przez lata odrzucał możliwość jej przejęcia przez większy koncern.

15 proc. udziałów do podziału

Zgodnie z planem pozostawionym przez Armaniego spadkobiercy mają sprzedać początkowo 15 proc. udziałów w grupie w ciągu 18 miesięcy od jego śmierci. Jednym z rozważanych scenariuszy jest podział tego pakietu pomiędzy trzy wskazane firmy: LVMH, L’Oréal i EssilorLuxottica. Jak podaje Financial Times, rozmowy na ten temat były dotąd prowadzone nieformalnie.

Żaden z potencjalnych inwestorów nie sygnalizuje jednak, według osób cytowanych przez dziennik, gotowości do przejęcia dużego pakietu udziałów. W przypadku EssilorLuxottica znaczenie ma przede wszystkim istniejąca współpraca biznesowa. Koncern ma umowę licencyjną z Armani na produkcję i dystrybucję okularów obowiązującą do 2038 r.

image

Spadkobiercy Giorgio Armani wystawią na sprzedaż część udziałów modowego giganta

Podobnie wygląda sytuacja L’Oréal. Koncern kosmetyczny posiada umowę licencyjną z Armani obowiązującą aż do 2050 r. Współpraca obejmuje biznes beauty, dlatego dla L’Oréal potencjalna inwestycja w grupę modową mogłaby być przede wszystkim sposobem na zabezpieczenie długoterminowej relacji z jedną z najważniejszych marek luksusowych.

L’Oréal ma doświadczenie w inwestowaniu w marki modowe. Koncern objął m.in. udział w Jacquemus, jednak nie zarządza bezpośrednio jego działalnością operacyjną. W przypadku Armani jego podstawowym biznesowym interesem pozostaje rozwój segmentu kosmetycznego działającego na podstawie licencji.

Armani szuka wzrostu w akcesoriach

Rozmowy z potencjalnymi inwestorami zostały opóźnione przez trwającą wewnątrz grupy reorganizację. Pierwotnie miały rozpocząć się w czerwcu, obecnie ich termin przewidywany jest na koniec września lub początek października.

Firma jednocześnie pracuje nad nową strategią z udziałem Boston Consulting Group. Jej elementem ma być uporządkowanie pozycjonowania poszczególnych marek oraz zwiększenie udziału kategorii o wyższej marży, przede wszystkim akcesoriów.

Grupa Armani obejmuje m.in. Giorgio Armani, Emporio Armani i linię haute couture Armani Privé, a także działalność hotelarską, restauracyjną i wyposażenie wnętrz. Za zmianę kierunku jednej z najważniejszych marek odpowiadać będzie Dario Vitale, który został powołany do kierowania rozwojem Emporio Armani.

Emporio odpowiada za niemal jedną trzecią rocznych przychodów grupy. Przy łącznych przychodach wynoszących w 2025 r. 2,19 mld euro oznacza to skalę około 730 mln euro rocznie, przy założeniu udziału na poziomie jednej trzeciej.

Vitale ma odświeżyć pozycjonowanie Emporio Armani i nadać marce wyraźniejszą tożsamość. Projektant wcześniej pracował przy rozwoju Miu Miu, marki należącej do Prada Group. Jednocześnie ma uczestniczyć w rozwoju segmentu akcesoriów Giorgio Armani.

Przychody spadają, EBITDA rośnie

Zmiany strategiczne zachodzą w okresie osłabienia wydatków konsumentów na dobra luksusowe. Przychody grupy Armani zmniejszyły się w 2025 r. o 2,8 proc., do 2,19 mld euro. Był to drugi kolejny rok spadku. W 2024 r. przychody obniżyły się o 5 proc.

Jednocześnie grupa poprawiła wynik EBITDA. W 2025 r. wyniósł on 153 mln euro, czyli o 3,2 proc. więcej niż rok wcześniej. Według informacji Financial Times wzrost był efektem m.in. redukcji kosztów oraz lepszych wyników Armani Privé.

image

Polak trafia do centrali L’Oréal. Krzysztof Bożek obejmuje stery marek Armani i Valentino na Europę

Dla potencjalnych inwestorów istotna będzie jednak także wycena grupy. W otoczeniu Armani pojawia się wartość sięgająca około 10 mld euro, podczas gdy potencjalni inwestorzy mają oceniać wartość przedsiębiorstwa na 3–7 mld euro. Tak duża różnica może być jednym z głównych punktów spornych podczas rozmów.

Jeżeli nie uda się znaleźć inwestora zaakceptowanego przez spadkobierców, alternatywą pozostaje debiut giełdowy. Na razie priorytetem jest jednak przygotowanie grupy do funkcjonowania bez jej założyciela.

Zmiany obejmują również radę dyrektorów. Do organów zarządzających dołączyli m.in. Marco Bizzarri, były szef Gucci, oraz Federico Marchetti, założyciel Yoox. Funkcję przewodniczącego objął wieloletni współpracownik Armaniego Leo Dell’Orco.

Dla branży beauty szczególne znaczenie ma potencjalne zaangażowanie L’Oréal. Koncern jest już związany z Armani wieloletnią umową licencyjną, a ewentualne wejście kapitałowe oznaczałoby dodatkowe powiązanie producenta kosmetyków z jedną z największych włoskich grup luksusowych. Jednocześnie skala całej transakcji i przyszła struktura właścicielska Armani pozostają przedmiotem negocjacji.

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
28. wrzesień 2026 19:28